
Экстерн показал предупреждение о том, что данные в подразделах 1.1, 1.2 или приложении 2 текущего расчета, определенные нарастающим итогом, не совпадают с данными раздела 3 РСВ прошлого периода. Как это исправить?
6 октября 2022 2 559
Ответ эксперта
- 030 — сумма выплат и иных вознаграждений, начисленных в пользу физлиц;
- 050 — база для исчисления страховых взносов;
- 051 — база для исчисления в размере, превышающем предельную величину базы для исчисления взносов на ОПС;
- 061 — исчислено страховых взносов с базы, не превышающей предельную величину базы для исчисления взносов на ОПС
Всего можно получить три вида предупреждений:
- «Общая сумма выплат и иных вознаграждений с начала расчетного периода гр. 1 стр. 030 Подраздела 1.1 Приложения 1 (‘сумма’) не соответствует рассчитанной по формуле: (гр. 2 + гр. 3 + гр. 4) стр. 030 Подраздела 1.1 Приложения 1 + (сумма всех ст. 080 Приложения 7 + сумма всех ст. 140 Раздела 3) с начала расчетного периода по каждому физическому лицу (‘сумма’) по тарифу xx.»
- «База по страховым взносам на обязательное пенсионное страхование, не превышающая предельную величину, с начала расчетного периода (гр. 1 стр. 050 — гр. 1 стр. 051) Подраздела 1.1 Приложения 1 (‘сумма’) не соответствует рассчитанной по формуле: ((гр. 2 + гр. 3 + гр. 4) стр. 050 — (гр. 2 + гр. 3 + гр. 4) стр. 051) Подраздела 1.1 Приложения 1 + сумма всех ст. 150 Раздела 3 с начала расчетного периода по каждому физическому лицу (‘сумма’) по тарифу xx.»
- «Сумма исчисленных страховых взносов на обязательное пенсионное страхование с начала расчетного периода с базы, не превышающей предельной величины, гр. 1 стр. 061 Подраздела 1.1 Приложения 1 (‘сумма’) не соответствует рассчитанной по формуле: (гр. 2 + гр. 3 + гр. 4) стр. 061 Подраздела 1.1 Приложения 1 + сумма всех ст. 170 Раздела 3 с начала расчетного периода по каждому физическому лицу (‘сумма’) по тарифу xx.»
Как исправить ошибки
Причин у такой ошибки может быть несколько, и для каждой свой алгоритм исправления.
Объединение ПФР и ФСС в 2023 году
Суммы нарастающего итога некорректно разнесены между тарифами. Исправьте значение с учетом нарастающего итога по всем тарифам. Для исправления в редакторе отчета:
- Подтяните данные за предыдущие периоды по кнопке в левом нижнем углу «Перенести данные».
- Включите авторасчет по кнопке «Включить авторасчет» в левом нижнем углу, выбрав один из вариантов расчета.
Отчет за один из прошлых периодов не отправляли через Экстерн. В этом случае рассчитанное значение по формуле может быть равно нулю в предупреждении. Для решения проблемы действуйте так:
- Загрузите по очереди файлы отчетов за предыдущие периоды в черновики в разделе «ФНС» → «Загрузить из файла», выберите документ из папки на компьютере и загрузите его по кнопке «Загрузить для редактирования».
- После загрузки отчетов вернитесь в черновик (редактор отчета) текущего периода, подтяните данные за предыдущие периоды по кнопке в левом нижнем углу «Перенести данные».
- Включите авторасчет по кнопке «Включить авторасчет» в левом нижнем углу, выбрав один из вариантов расчета.
Если нет отчетов за предыдущие периоды, то подтянуть данные для проверки нарастающего итога не получится. В таком случае предупреждение можно игнорировать.
Единый налоговый счет (ЕНС) с 2023 года
Ранее по сотрудникам были корректировки. Загрузите отчеты за предыдущие периоды в черновики и актуализируйте по ним информацию. То есть должны быть только карточки с корректными суммами по отправленным сотрудникам. Загрузить можно из отправленного документооборота по кнопке «Создать отчет на основе этого».
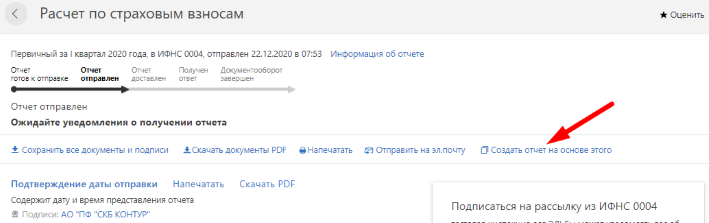
После загрузки отчетов и актуализации данных по сотрудникам в Разделе 3, вернитесь в черновик (редактор отчета) текущего периода, подтяните данные за предыдущие периоды по кнопке в левом нижнем углу «Перенести данные», а затем включите авторасчет по кнопке «Включить авторасчет» в левом нижнем углу, выбрав один из вариантов расчета.
После выполненных действий предупреждений о расхождении не должно быть на странице отправки. Если расхождения остались, то сверьте, почему у вас по формуле из предупреждения получились другие значения.
Источник: www.kontur-extern.ru
Средний заработок для исчисления пособия должен быть равен сумме расшифровок по годам что это значит
Что нужно указать в строках «Средний заработок для исчисления пособия» и «Средний дневной заработок» нового бланка листка нетрудоспособности,если фактический заработок меньше МРОТ? Оплаты-100%
Уважаемая Наталья Владимировна!
В строке «Средний заработок для исчисления пособия» листка нетрудоспособности нужно указывать общую сумму выплат за расчетный период, но не более максимальной суммы, с которой были уплачены страховые взносы. В случае, если застрахованное лицо за расчетный период не имело заработка, а также в случае, если средний заработок, рассчитанный за этот период, в расчете за полный календарный месяц ниже минимального размера оплаты труда, установленного федеральным законом на день наступления страхового случая, средний заработок, исходя из которого исчисляется пособие, принимается равным МРОТ (часть 1.1 статьи 14 Федерального закона от 29.12.2006 № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»).
При заполнении листка нетрудоспособности в строке «Средний заработок для исчисления пособия» в данном случае указывается сумма фактических выплат работнику. Для исчисления пособия по временной нетрудоспособности (по беременности и родам) необходимо произвести сравнение среднего месячного заработка застрахованного лица, определенного за расчетный период, с МРОТ через средний дневной заработок. Эти расчеты необходимо делать на отдельном листке и прикреплять к данному листку нетрудоспособности.
Если размер среднего дневного заработка работника, исчисленного из его фактического заработка за расчетный период, меньше размера среднего дневного заработка, исчисленного из МРОТ (151,59 руб. по состоянию на 1 июня 2011 года), пособие по временной нетрудоспособности будет равно 151,59 руб. х количество дней нетрудоспособности, а пособие по беременности и родам — 151,59 руб. х 140 дней. Районный коэффициент применяется к исчисленному размеру пособия.
Расчет среднедневного заработка с примерами
Больше материалов по теме «Оплата труда» вы можете получить в системе КонсультантПлюс .
Расчет среднедневного заработка в делопроизводстве и бухгалтерском учете применяется для самых различных целей. Рассмотрим, для каких именно, и в чем заключается особенность расчета в зависимости от цели, а также приведем конкретные примеры расчетов.
Вопрос: Как рассчитать средний дневной заработок для компенсации за неиспользованный отпуск при увольнении в середине месяца, если фактически начисленные зарплата или отработанные дни были только в месяце увольнения, а также если их не было вообще?
Посмотреть ответ
Чем регламентируется расчет
Средний заработок за день – это величина средств, начисленная и выплаченная за расчетный период, разделенная на количество дней в этом периоде или на фиксированное количество дней.
Вопрос: Как при исчислении среднего дневного заработка для оплаты отпуска рассчитать количество календарных дней, приходящихся на отработанное время в неполном месяце?
Посмотреть ответ
Законодательство предусматривает случаи, когда вычисленная величина среднедневного заработка используется для расчета:
- выплаты отпускных при предоставлении оплачиваемого отдыха;
- компенсации при неиспользованном отпуске или его части;
- начисления некоторых видов пособий;
- при назначении возмещений, предусмотренных законом.
Вопрос: Как заполнить строки «Средний заработок для исчисления пособия» и «Средний дневной заработок» листка нетрудоспособности, если фактический заработок работника меньше МРОТ?
Посмотреть ответ
Законодательный акт, который утверждает порядок исчисления средней заработанной суммы за определенный период, – это Инструкция № 47, утвержденная постановлением Министерства труда РФ от 10 апреля 2000 г.
ВАЖНО! Образец справки о среднедневном заработке для суда от КонсультантПлюс доступен по ссылке
Порядок использования этого расчета при назначении различных выплат регламентируется теми видами документов, которые относятся к конкретным видам пособий и финансовых начислений:
- для выплаты пособий по временной нетрудоспособности (больничным листам) – Федеральным законом от 29.12.2006 г. № 255-ФЗ, Постановлением Правительства РФ от 15.06.2007 г. № 375;
- для начисления выплат при уходе в декретный отпуск – теми же законодательными актами;
- при отпускных компенсациях – ст. 139 ТК РФ, Постановлением Правительства РФ № 922 от 24.12.2007 г.
Расчет для компенсации при отпуске
Общая формула для расчета размера выплат будет выглядеть следующим образом:
где СВ – сумма выплат,
СДЗ – среднедневной заработок;
КДО – количество календарных дней, составивших отпуск. В КДО входят также выходные, а вот официальные праздники из расчета исключаются.
Нас интересует способ расчета СДЗ. Он зависит от расчетного периода, принятого для данного вида компенсаций. При определении отпускных он составляет 12 месяцев.
Формула для вычислений будет следующей:
СДЗ = С-12 / 12 / 29,3 ,
где СДЗ – среднедневной заработок;
С-12 – сумма, начисленная сотруднику за 12 месяцев, предшествующих отпуску;
29,3 – условно принятое среднее число дней в месяце.
КОНКРЕТНЫЙ ПРИМЕР. Сотрудница ООО «Клипер» Анна Полулевич получает оклад в размере 23 000 руб. В апреле 2016 года она получила премию в размере 10 000 руб. Ее ежегодный отпуск по графику начинается 18 июля и продлится до 14 августа 2016 года. До отпуска А. Полулевич было отработано 12 месяцев полностью.
Вычисляем СДЗ. Для этого сначала решаем, какая сумма войдет в формулу для расчета.
23 000 х 12 = 276 000 руб. – сумма выплат согласно окладу. Добавляем сумму премии, так как она входит в расчетный период: 276 000 + 10 000 = 277 000 руб.
Так как годичный период перед отпуском отработан целиком, то мы будем брать в расчет среднюю сумму дней в месяце как 29, 3 за каждый месяц, входящий в расчетный период: 12 х 29,3 = 351,6 дней.
Теперь мы можем определить средний заработок А. Полулевич за день для начисления ей отпускных выплат: СДЗ = 277 000 / 351,6 = 787, 8 руб.
Чтобы вычислить сумму, которую А. Полулевич выдадут в качестве компенсации при оплачиваемом отпуске, достаточно умножить найденную величину СДЗ на количество календарных дней в отпуске, в нашем примере это 28 суток: 787,8 х 28 = 22 058 руб.
Расчет для выплат компенсации при увольнении
Когда сотрудник увольняется, ему положено выходное пособие (при определенных статьях увольнения) и выплата компенсации за неиспользованные дни положенного ему отдыха.
Формула расчета выходного пособия:
где СВП – сумма выходного пособия;
СДЗ – среднедневной заработок;
КРД – количество рабочих дней в расчетном месяце (первый месяц после увольнения).
ВАЖНО! Учитываются не календарные дни, как в случае с отпускными. А именно фактически отработанные.
Самый сложный момент в этой формуле – вычисление СДЗ. Расчетным периодом для такого расчета принят год, предшествующий первому месяцу после увольнения. Формула расчета будет такой:
где СО-12 – сумма, выплаченная за отработанное время в течение предыдущих 12 месяцев. Из нее исключается время, поведенное на больничном (только рабочие дни, попадающие в период нетрудоспособности);
КРД – количество фактически отработанных дней в течение расчетного периода (12 месяцев).
ВНИМАНИЕ! Для вычисления компенсации за неиспользованные дни отпуска при увольнении применяется такая же схема расчета, как и при расчете обычных отпускных.
КОНКРЕТНЫЙ ПРИМЕР. Сотрудник ООО «Лето» Разумовский С.И. уволен по сокращению штата с 31 августа 2016 года. Он получал оклад в 42 тыс. руб. ежемесячно, в январе ему была начислена ежегодная премия в 20 тыс. руб. В мае 2016 года Разумовский С.И. болел в течение 11 дней (с 10 по 20 мая), в этот месяц ему начислили 35 тыс. руб. заработной платы.
Вычислим СДЗ этого сотрудника. Для этого сначала определим, сколько денег он получил за расчетный период. За фактически отработанное время в течение предыдущих 12 месяцев ему начислили 11 х 42 000 = 462 000 руб. плюс месяц с пропущенным периодом болезни: 462 000 + 35 000 = 497 000 руб. Добавим сумму премии: 497 000 + 20 000 = 517 000 руб.
Теперь надо определить количество дней, отработанных Разумовским С.И. За 11 месяцев рабочих дней набралось 252, из них исключаем время болезни, а точнее, только рабочие дни, попавшие в этот период – 9 дней. 252 – 9 = 243 фактически отработанных дня.
Теперь несложно посчитать СДЗ. Сумму заработка делим на количество отработанных дней:
517 000 / 243 = 2127 руб.
Если нужно будет вычислить сумму выплаты, достаточно умножить СДЗ на количество рабочих дней в месяце, следующем за месяцем увольнения (в нашем примере это сентябрь, 21 день) согласно производственного календаря: 2127 х 21 = 44 667 руб.
Расчет для выплаты по временной нетрудоспособности
Данный вид пособия компенсирует все календарные дни, попавшие в больничный листок. Сумма зависит, прежде всего, от стажа сотрудника: проработавшие менее 5 лет получат 60% от среднего заработка, более 5, но менее 8 лет – могут рассчитывать на 80%, полностью заработок компенсируется сотрудникам, проработавшим дольше 8 лет. Если сумма заработка за 2 года окажется меньше МРОТ х 24, то нужно использовать для расчета величину МРОТ (в 2016 году это 6 204 руб./мес. до июля, далее – 7 500 руб./мес.)
Расчетным периодом при таком виде начислений считается двухлетний срок до времени наступления нетрудоспособности. Никакие периоды не могут быть исключены. В 2016 году количество дней, составляющих этот период, принято за 731.
ОБРАТИТЕ ВНИМАНИЕ! Если сотрудница в предшествующие два года находилась в декретном отпуске, она имеет право заменить расчетные года на более ранние.
СВБ = СДЗ х КДБ х % ,
где СВБ – сумма выплаты по больничному листу (в 2015 году она не могла превышать 1632, 78 руб.);
СДЗ – среднедневной заработок;
КДБ – количество дней по больничному листу.
Формула расчета СДЗ будет стандартной:
СДЗ = ОСЗ-24 / КРД ,
где ОСЗ-24 – общая сумма заработка за предыдущие 24 месяца, в которую включаются все виды выплат: заработная плата, премии, вознаграждения и пр., с которых были отчислены страховые взносы;
КРД – количество расчетных дней в эти 24 месяца (в 2016 году берется 731 день).
КОНКРЕТНЫЙ ПРИМЕР. Сотрудница ООО «Альфа» Затурина К.А. имеет стаж в 6 лет. В 2014 году она заработала 360 000 руб., а в 2015 году – 420 тыс. руб. В эти суммы включены выплачиваемые ежегодные премии. Затурина А.К. болела с 12 по 20 сентября 2016 года.
Для вычисления СДЗ определим заработанную Затуриной А.К. за 2 года сумму: 360 000 + 420 000 = 780 000 руб. Делим эту сумму на количество дней в расчетном периоде, в 2016 году принятое за 731: 780 000 / 731 = 1067 руб. исчислить сумму к выплате очень просто: достаточно 9 дней больничного умножить на найденный СДЗ: 9 х 1067 = 9603 руб.
Расчет среднего заработка при исчислении пособий в 2021 году
Расчет среднего заработка при исчислении пособий по временной нетрудоспособности в 2021 году
Пособия в 2021 году рассчитываются из заработка, полученного в двух предшествующих годах (2019 и 2020).
При определении среднедневного заработка для пособия по временной нетрудоспособности в 2021 году суммарный заработок подлежит делению на 730.
Выплаты в каждом из годов расчетного периода учитываются в пределах максимальной величины базы для начисления взносов. В 2019 году – 865 000 руб., в 2020 году – 912 000 руб. Если в каком-то году средний заработок превысил предел, то для расчета применяется предельная величина. Предельная величина среднего дневного заработка для исчисления пособий по временной нетрудоспособности в 2021 году составляет 2434, 25 руб. в день (865 000 + 912 000) / 730.
В случае, если застрахованное лицо в расчетном периоде не имело заработка, а также в случае, если средний заработок, рассчитанный за этот период, в расчете за полный календарный месяц ниже минимального размера оплаты труда, установленного федеральным законом на день наступления страхового случая, а в районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, ниже минимального размера оплаты труда, установленного с учетом этих коэффициентов, средний заработок, исходя из которого исчисляется пособие по временной нетрудоспособности, принимается равным минимальному размеру оплаты труда, установленному федеральным законом на день наступления страхового случая, а в районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, равным минимальному размеру оплаты труда, установленному с учетом этих коэффициентов. Если застрахованное лицо на момент наступления страхового случая работает на условиях неполного рабочего времени (неполной рабочей недели, неполного рабочего дня), средний заработок, исходя из которого исчисляются пособия в указанных случаях, определяется пропорционально продолжительности рабочего времени застрахованного лица.
Расчет среднего заработка при исчислении пособий по беременности и родам и ежемесячное пособие по уходу за ребенком в 2021 году
1. Как рассчитывается средний заработок для исчисления пособия по беременности и родам и родам, ежемесячного пособия по уходу за ребенком?
Пособия, связанные с материнством исчисляются исходя из среднего заработка, рассчитанного за два календарных года, предшествующих году ухода в отпуск по беременности и родам или в отпуск по уходу за ребенком, в том числе за время работы у другого работодателя.
Полученный заработок делится на количество календарных дней, расчетного периода. При этом при исчислении предельного размера среднего дневного заработка полученный заработок делится на 730.
Из расчета исключаются:
— дни временной нетрудоспособности;
— дни, приходящиеся на отпуск по беременности и родам и отпуск по уходу за ребенком;
— периоды освобождения от работы с полным или частичным сохранением заработной платы, если на эту заработную плату не начислялись страховые взносы.
2. Как рассчитывать средний заработок, если в расчетный период попадает високосный год?
Если в расчетный период входит високосный год (годы), то количество календарных дней расчетного периода может составлять 731 или 732.
3. Что относится к периодам освобождения от работы с полным или частичным сохранением заработной платы, если на эту заработную плату не начислялись страховые взносы?
К таким периодам до 1 января 2011 года относились:
— период освобождения от работы в связи с прохождением военных сборов;
— время освобождения от работы в связи со сдачей крови и её компонентов;
— период освобождения от работы в связи с исполнением государственных или общественных обязанностей (например, исполнение обязанностей присяжного заседателя);
— период сохранения заработка в связи с вызовом по повестке в суд, прокуратуру;
— четыре дополнительны выходных дня в месяц по уходу за ребенком – инвалидом.
После 1 января 2011 года до настоящего времени – период дополнительного отпуска, предоставляемого лицам, пострадавшим в результате аварии на Чернобыльской АЭС и других радиационных воздействий.
К таким выплатам относятся те, которые установлены (были установлены) специальными законами и выплачиваются (выплачивались) не за счет средств работодателя. Например, пункт 5 части первой статьи 14 Закона РФ от 15.05.1991 N 1244-1 «О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС», предусматривает, что определенным категориям граждан гарантируется право на получение дополнительного оплачиваемого отпуска продолжительностью 14 календарных дней. Правилами оплаты дополнительного оплачиваемого отпуска и выплаты единовременной компенсации на оздоровление, предоставляемой одновременно с дополнительным оплачиваемым отпуском гражданам, подвергшимся воздействию радиации вследствие катастрофы на Чернобыльской АЭС, утвержденными Постановлением Правительства РФ от 03.03.2007 № 136 установлено, что оплата дополнительного оплачиваемого отпуска осуществляется за счет средств федерального бюджета территориальным органом Федерального казначейства.
4. Что делать, если женщина перед уходом во второй декретный отпуск не имела заработка, потому что находилась в отпуске по беременности и родам, а затем в отпуске по уходу за ребенком?
Если женщина уходит во второй декрет не выходя из первого, то она имеет право заменить эти годы, на предшествующие, в которых у неё был заработок. Она может также предоставить справку о заработке с предыдущего места работы и этот заработок будет включен в расчет пособия.
5. Есть ли какие-либо особенности при определении размеров пособий?
Полученный заработок для расчета пособия по временной нетрудоспособности, пособия по беременности и родам, ежемесячного пособия по уходу за ребенком ограничивается базой для начисления страховых взносов. Если страховой случай наступил в 2021 году, то берутся базы для начисления страховых взносов 2019 и 2020 годов, 865 тыс руб. 912 тыс. руб. соответственно.
Предельный средний дневной заработок для исчисления пособий, рассчитывается следующим образом: мы складываем 865 000 и 912 000, полученную сумму делим на 730 и получаем 2 434 руб. 25 коп.
Ежемесячное пособие по уходу за ребенком выплачивается в размере 40 процентов среднего заработка застрахованного лица, но не менее минимального размера этого пособия, установленного Законом.
Исчисленное ежемесячное пособие по уходу за ребенком в 2021 году с 01. 02. 2021 г. не может быть выше 29600,48 руб. и ниже чем 7082,85 руб.
6. Как рассчитывается пособие, если нет заработка?
В случае, если женщина в расчетном периоде совсем не работала, не имела заработка или заработок в расчете за полный календарный месяц был ниже минимального размера оплаты труда, средний заработок, исходя из которого исчисляются пособия связанные с материнством, принимается равным минимальному размеру оплаты труда – в 2021 году это 12792 руб.
Чтобы определить, что средний дневной заработок, из которого исчисляется пособие, меньше МРОТ, необходимо сравнить две цифры. Разделить средний заработок за два предшествующих календарных года на 730 – это будет величина среднего дневного заработка. Вторая цифра – это МРОТ, умноженный на 24 и деленный на 730: таким образом, получится средний дневной заработок, полученный из МРОТ (12792*24/730=420,56). Для расчета пособия берется наибольшая величина.
Дальше необходимо определить размер дневного пособия, который зависит от страхового стажа, а после этого умножить эту величину на число календарных дней, приходящихся на период временной нетрудоспособности.
7. Как рассчитывается пособие, если страховой стаж менее 6 месяцев?
Если страховой стаж менее шести месяцев, пособия по временной нетрудоспособности и по беременности и родам выплачивается в размере, не превышающем за полный календарный месяц минимального размера оплаты труда, установленного федеральным законом.
8. Какие пособия получит женщина, уходя в декрет?
Кроме пособия по беременности и родам и ежемесячного пособия по уходу за ребенком женщина имеет право по месту своей работы получить единовременное пособие при постановке на учет в медицинских учреждениях в ранние сроки беременности в размере 708,23 руб. и единовременное пособие при рождении ребенка в размере 18886,32 руб. с 1 февраля 2021 года.

Приёмная: (3652)667161
Факс: (3652)667161

Пресс-служба ГУ-РО Фонда
(3652)66-71-26


Пн-Чт: 9:00-18:00
Пт: 9:00-16:45
Выходные: Сб, Вс
Источник: oboidomkursk.ru
Ошибка 508 при отправке в ФСС реестра для пособий — как исправить
С 2022 года ФСС назначает пособия проактивно. Порядок взаимодействия фонда с работодателями и другими инстанциями при оплате пособий определен постановлением Правительства РФ от 23.11.2021 № 2010. Обязанности отправлять в ФСС реестры документов по пособиям в нем нет.
А дополнительные сведения работодатели могут сразу размещать в информационной системе ФСС или сообщать соцстраху в ответе на его запрос. К тому же больничные теперь оформяются в электронном виде и сразу размещаются в ЕИИС соцстраха. Поэтому необходимости в реестрах больничных больше нет.
Однако в полную силу проактивный порядок заработал еще не везде и некоторым бухгатерам всё еще приходится слать в ФСС реестры для пособий по-старому. Иногда случаются и ошибки.
Список ошибок при приеме документов от страхователей можно найти на портале ФСС. Код 508 означает ошибки логического контроля. О данной категории ошибок мы рассказывали в статье.
На сайте фонда указано, что при возникновении ошибки 508 необходимо исправить ошибочные параметры, указанные в протоколе проверки. То есть неточность, вызвавшую ошибку, вы можете увидеть в отказном протоколе ФСС.
Например, она может быть описана так: «ERR.915Cтpaxoвaтель 7719. с указанным кодом подчиненности 7719 отсутствует в справочнике страхователей фонда». Это значит, что неточность в коде подчиненности и нужно править его.
Если после исправлений ошибка повторяется, остается только звонить в техподдержку или ФСС. Если у вас был положительный опыт борьбы с данными ошибками, делитесь в комментариях, помогите коллегам.
Организовать взаимодействие с ФСС по оплате пособий по новым правилам вам поможет Готовое решение от «КонсультантПлюс». Получите пробный доступ к системе бесплатно.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Источник: nalog-nalog.ru