
Среднемесячная заработная плата (средний заработок) может выплачиваться работникам в случаях, предусмотренных ТК РФ.
- В каких случаях работнику полагается среднемесячная зарплата
- Как рассчитать среднемесячный заработок: общий порядок
- Расчет среднего заработка: формула
- Особенности расчета среднего дневного заработка
- Выплаты, которые учитываются при расчете среднего заработка
- Периоды, исключаемые из расчетного периода
- Ситуации, когда в расчетном периоде не было зарплаты
- Особые правила учета премий
- Случаи, когда зарплата повышалась
- Правила расчета среднего заработка для оплаты пособий
- Итоги
В каких случаях работнику полагается среднемесячная зарплата
- выплату отпускных (ст. 114 ТК РФ);
- выдачу компенсации за неиспользованный отпуск — при увольнении или за часть отпуска свыше 28 календарных дней (ст. 126, 127 ТК РФ);
- выезд работника в командировку (ст. 167 ТК РФ);
- оплату работникам периодов обучения с отрывом от работы (ст. 173–176, 187 ТК РФ);
- выплату выходных пособий (ст. 178 ТК РФ).
Помимо этого, исходя из среднемесячной заработной платы рассчитываются со следующими категориями сотрудников:
| Сотрудники | Статья ТК РФ |
| Занятые коллективными переговорами или подготовкой проекта коллективного договора (соглашения) с освобождением от основной работы. При этом средний заработок за такими работниками может сохраняться до 3 месяцев | 39 |
| Временно переведенные на иную работу, чем та, что предусмотрена трудовым договором | 72.2 |
| Вынужденные прекратить трудовой договор из-за несоблюдения правил его заключения (если нарушения допущены не по вине работника) – в таком случае полагается выходное пособие в размере среднемесячной зарплаты | 84 |
| Не выполнившие трудовые нормы и трудовые обязанности по вине работодателя | 155 |
| Вынужденные простаивать по вине работодателя – в такой ситуации выплачивается не менее 2/3 среднего заработка | 157 |
| Члены комиссий по трудовым спорам | 171 |
| Руководитель, его зам или главбух, уволенные при смене собственника в размере 3-кратного среднемесячного заработка | 181 |
| Переводимые на ниже оплачиваемую работу по состоянию здоровья | 182 |
| Направленные на обязательные медосмотры | 185 |
| Работники, проходящие диспансеризацию (с 01.01.2019) | 185.1 |
| Доноры | 186 |
| Работники при приостановлении деятельности организации | 220 |
| Переводимые на другую работу беременные женщины и женщины, имеющие детей в возрасте до 1,5 лет | 254 |
| Женщины, кормящие детей – при оплате перерыWow для кормления | 258 |
| Родители детей-инвалидов при оплате дополнительных выходных и в некоторых других случаях | 262 |
среднего месячного заработка работника
среднего месячного заработка работника
Как рассчитать среднемесячный заработок: общий порядок
Общий и единый для всех указанных случаев порядок расчета среднего заработка закреплен в ст. 139 ТК РФ.
Главное правило: при любом режиме работы среднюю зарплату считают, исходя из фактически начисленного работнику заработка и фактически отработанного им времени за 12 календарных месяцев, истекших до периода, в котором требуется расчет среднемесячной заработной платы. Эти 12 месяцев именуются расчетным периодом.
Более детально порядок расчета прописан в положении «Об особенностях порядка исчисления средней заработной платы», которое утверждено постановлением Правительства РФ от 24.12.2007 № 922.
Расскажем подробнее о том, как рассчитать среднемесячную зарплату.
Последние изменения в данный документ вносились в 2016 году, поэтому на него нужно ориентироваться при расчете среднего заработка в 2018-2019 гг.
О том, как рассчитать среднюю численность, читайте в статье «Как рассчитать среднесписочную численность работников?».
Расчет среднего заработка: формула
- Расчет среднего заработка для тех или иных выплат всегда делают исходя из среднего дневного заработка.
- Общую формулу расчета среднего заработка можно представить так:
- СмЗ = СдЗ × N,
- где:
- СмЗ — среднемесячная заработная плата;
- СдЗ — средний дневной заработок;
- N — количество дней, подлежащих оплате по среднему заработку.
- Подробнее о том, как рассчитывать средний дневной заработок в разных ситуациях, читайте в следующих статьях:
Особенности расчета среднего дневного заработка
- для выплаты отпускных и компенсаций за неиспользованные отпуска;


Расчет среднего заработка (кроме ситуаций с отпусками):
СдЗ = зарплата за расчетный период / фактически отработанные в расчетном периоде дни.
Расчетный период – 12 месяцев (ст. 139 ТК РФ). Если сотрудник отработал менее 12 месяцев, то расчетный период равен фактическому периоду работы.
- СдЗ = зарплата за расчетный период / 12 / 29,3.
- Если некоторые месяцы из 12 отработаны не полностью или были периоды, которые нужно исключить из расчетного (о них мы скажем ниже), расчет среднего заработка за день производят так:
- СдЗ = зарплата / (29,3 × полные календарные месяцы + отработанные, календарные дни в неполных календарных месяцах).
- Количество календарных дней в неполных календарных месяцах определяется следующим образом:
- 29,3 / число календарных дней в месяцев × отработанные календарные дни.
- Пример
Допустим, работник проболел с 19 по 30 октября 2018 г. Тогда количество дней в частично отработанном октябре: 29,3 / 31 (календарные дни октября) × 12 (отработанные календарные дни за период с 1 по 18 октября) = 11 дней.
- 494 600 / (29,3 × 11 + 11) = 1 483,95 руб.
- Если отпуск предоставляется в рабочих днях, расчет среднего заработка для отпускных вычисляют так:
- СдЗ = зарплата / на число рабочих дней по календарю 6-дневной рабочей недели.
Выплаты, которые учитываются при расчете среднего заработка
- заработную плату — повременную, сдельную, в процентах от выручки, выданную в денежной или натуральной форме;
- различные стимулирующие надбавки и доплаты, а также все выплаты по условиям труда – подробнее о них читайте здесь;
- премии и другие подобные вознаграждения;
- прочие выплаты, применяемые у работодателя (п. 2 положения № 922).

В то же время в расчете среднего заработка не участвуют выплаты социальной направленности, такие как матпомощь, оплата питания, проезда, коммуналки и др.
Периоды, исключаемые из расчетного периода
- за работником сохранялся средний заработок (не исключают только перерывы для кормления ребенка);
- работнику выплачивалось больничное или декретное пособие;
- работник не работал из-за простоя, в котором повинен работодатель, или по причинам, не зависящим от работодателя и работника;
- работник не участWowал в забастовке, но и не работал из-за нее;
- работнику предоставлялись выходные по уходу за ребенком-инвалидом;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без нее (п. 5 положения № 922).
Ситуации, когда в расчетном периоде не было зарплаты
Если в расчетном периоде зарплата работнику не начислялась, расчет среднего заработка ведут по зарплате, начисленной за предыдущие 12 месяцев.
В том случае, когда у работника нет зарплаты (отработанного времени) до начала расчетного периода, но она имеется в месяце расчета, средний заработок определяют по суммам, начисленным за этот месяц.
Если же зарплаты нет и в месяце расчета, среднюю зарплату рассчитывают, исходя из назначенной тарифной ставки или оклада.
Узнайте больше о неоплачиваемом отпуске в материале «Отпуск без сохранения заработной платы по ТК РФ (нюансы)».
Особые правила учета премий
При расчете среднемесячной заработной платы разные премии учитываются по-разному, в зависимости от того, за какой период они начислены (п. 15 положения № 922).
При ежемесячном премировании в расчет включают не более 1 премии в месяц за каждый премируемый показатель, например, 1 премию за количество привлеченных клиентов и 1 — за объем реализации. В итоге за расчетный период может быть учтено не более 12 премий каждого вида.
Если премии начисляются за период больше месяца, но меньше расчетного периода, например, за квартал или полугодие, они учитываются в фактически начисленном за каждый показатель размере. А если продолжительность периода, за который они начислены, превышает продолжительность расчетного периода — в размере месячной части за каждый месяц расчетного периода.
Премии за год и единовременное вознаграждение за выслугу лет (стаж работы) берут в расчет полностью, независимо от времени их начисления.
В не полностью отработанном расчетном периоде премии учитываются пропорционально отработанному времени. Премии, начисленные за фактически отработанное время, учитывают полностью.
Случаи, когда зарплата повышалась
- Если повышение приходится на расчетный период, индексируют все выплаты за время, предшествующее повышению. Коэффициент индексации рассчитывается путем деления новой тарифной ставки, оклада и т. п. на тарифные ставки, оклады, дейстWowавшие в каждом из 12 расчетных месяцев.
- Если зарплата увеличивается после расчетного периода, но до наступления случая, для которого нужно посчитать средний заработок, повышается сам средний заработок. Поправочным коэффициентом здесь является отношение нового размера оплаты труда к прежнему.
- Если повышение осуществляется уже в период сохранения среднего заработка, увеличивается только его часть с даты повышения и до окончания данного периода. Индексирующий коэффициент считают так же, как во втором случае.
См. также «Порядок индексации заработной платы».
Правила расчета среднего заработка для оплаты пособий
В заключение хотим обратить внимание читателя на следующее. Понятие среднего заработка используется не только трудовым законодательством, но и законодательством о соцобеспечении.
Так, по среднему заработку оплачиваются больничные, декретные, детские пособия.
Однако считают этот заработок иначе — в порядке, установленном законом «Об обязательном соцстраховании на случай временной нетрудоспособности и в связи с материнством» от 29.12.2006 № 255-ФЗ.
- для больничного —здесь;
- для пособия по уходу за ребенком —здесь;
- для декретных выплат —тут.
Для выплаты пособия по безработице рассчитывают средний заработок для центра занятости.
Расчет ведут в соответствии с постановлением Минтруда РФ «Об утверждении Порядка исчисления среднего заработка для определения размера пособия по безработице и стипендии, выплачиваемой гражданам в период профессиональной подготовки, переподготовки и повышения квалификации по направлению органов службы занятости» от 12.08.2003 № 62.
Итоги
Правила расчета среднего заработка (среднемесячной заработной платы), описанные нами выше, применяются исключительно для случаев, перечисленных в начале статьи, в том числе при расчете среднего заработка при сокращении работника для выплаты ему выходного пособия, а на социальные пособия, пособия по безработице не распространяются.
Подробнее о соцвыплатах вы можете узнать в нашей рубрике «Пособия».
Участвуйте в конкурсе на нашем форуме!
Как рассчитывается среднемесячная заработная плата?
- Когда требуется исчисление (расчет) средней заработной платы?
- Как рассчитать среднюю зарплату за месяц в 2019 году (пример)
- Расчет среднемесячного заработка
- Исключения из общего порядка расчета
- Как рассчитать зарплату за месяц для отпуска
- Расчет средней зарплаты при суммированном учете
- Какие выплаты учитываются при расчете средней зарплаты?
Когда требуется исчисление (расчет) средней заработной платы?

- если работник уходит в оплачиваемый отпуск (по ТК РФ отпускные выплачиваются исходя из средней зарплаты работника);
- если работник отстраняется от основных обязанностей с сохранением оплаты (например, при участии в качестве представителя на коллективных переговорах или исполнении особых обязанностей (государственных или общественных));
- если работник временно переводится в связи с простоем по основному месту труда либо для ликвидации последствий природной или техногенной катастрофы;
- при выплате выходного пособия в связи с расторжением трудового договора;
- при оплате пособий по нетрудоспособности;
- при увольнении, когда выплачиваются деньги за отпуск, который работник не успел использовать;
- при оплате простоя, когда в этом виновен работодатель;
- во время служебных командировок;
- во всех других случаях, когда работник имеет право на выплаты или компенсации, привязанные к средней зарплате.
Помимо этого сотрудник и по своей инициативе вправе затребовать данные, касающиеся его работы. В число таких данных входят как копии внутренних приказов или трудового договора, так и данные о среднемесячной заработной плате.
Как рассчитать среднюю зарплату за месяц в 2019 году (пример)
Очень часто для того, чтобы предоставить работнику сведения или провести установленные законом выплаты, работодатели применяют различные хитрости. Самой распространенной из них является учет только самой зарплаты без учета дополнительных выплат (премий, товаров, переданных в счет зарплаты и т. д.) — разумеется, это все совершенно незаконно.
- реально начисленную зарплату за последние 12 месяцев;
- реально отработанное время по каждому календарному месяцу.
Месяц берется исходя из его продолжительности именно по календарю — то есть с 1 по 30 либо 31 число. Единственным исключением является, разумеется, февраль — в нем, в зависимости от года, берется либо 28, либо 29 (в високосном году) дней.
Вот пример расчета при следующих условиях: сотрудник отработал весь последний год без больничных и пропусков работы по другим причинам. И сумма его заработка за год составила 373 125 руб. Сотрудник запросил справку о сренемесячной заработной плате для соцзащиты. Тогда формула расчета очень простая:
Средняя зарплата = Выплаты за 12 месяцев /12.
Подставляем данные из примера в формулу и выясняем, что среднемесячная заработная плата равна 31 093,75 руб.
Для расчета отпускных используется не средняя зарплата за месяц, а средний заработок за день. Для этого полученный среднемесячный заработок нужно разделить на число дней в месяце (берется среднестатистический показатель, который в 2019 году равен 29,3 дням).
Расчет среднемесячного заработка
Чтобы определить, какова у работника среднемесячная заработная плата, необходимо воспользоваться приведенным ниже алгоритмом.
- собственно зарплата с учетом всякого рода надбавок, районных коэффициентов и т. д. (как уже было сказано, если часть зарплаты работник получает не в виде денег, а в форме товаров или услуг, ответно полученных от работодателя, их стоимость также входит в сумму зарплаты, если такие товары или услуги человек получает ежемесячно);
- премии и иные вознаграждения, выплаченные работодателем за последние 12 календарных месяцев;
- если производились какие-то иные выплаты, обусловленные трудовым законодательством или договором между работником и работодателем, — и они тоже.
- отсутстWowал с сохранением среднего заработка;
- был нетрудоспособен или находился в отпуске по беременности, родам или уходу за ребенком, при этом получая соответствующие пособия;
- не работал в связи с простоем, по вине работодателя либо по не зависящим от сотрудника причинам;
- не мог работать в связи с забастовкой (но в ней не участWowал);
- воспользовался правом на дополнительные нерабочие дни с сохранением заработка.
Легко понять, почему эти периоды не участвуют в расчетах: выплаты за них уже основаны на среднем заработке, поэтому использовать их повторно для расчета означает окончательно размывать размер средней зарплаты для конкретного работника.
Не знаете свои права?
Подпишитесь на рассылку Народный СоветникЪ. Бесплатно, минута на прочтение, 1 раз в неделю.
Шаг третий: полученные суммы делятся на продолжительность расчетного периода.
Исключения из общего порядка расчета
Однако порядок расчета, установленный вышеуказанным Положением, имеет и свои исключения.
Первое из них — это срок расчета. В том случае, если за предыдущие 12 месяцев (и более) до того дня, когда осуществляется расчет, работник ни дня не отработал или весь 12-месячный период укладывается в срок декретного отпуска, отсчитывается еще 12 месяцев и расчет ведется исходя из срока, предшествующего общему порядку.
- не получал зарплаты по тем или иным причинам за последние 24 месяца;
- фактически ни дня не отработал за это же время;
- не получал зарплаты или не отработал ни дня в месяце, за который ведется расчет среднедневной зарплаты,
средняя зарплата рассчитывается на основе чистого оклада или тарифной сетки, которая применяется для конкретного работника.
Как рассчитать зарплату за месяц для отпуска
Свои особенности имеет расчет средней зарплаты для получения отпускных, если отпуск исчисляется в календарных днях. Здесь приходится спускаться на уровень ниже и считать среднюю оплату уже за день.
- Складываются все выплаты, полученные работником за календарный год.
- Полученная сумма делится на 12 (число месяцев в календарном году).
- Результат деления делится на 29,3 (это число — принятое по закону для удобства расчетов среднее количество дней в календарном месяце за год).
- Именно на основе полученной на последнем этапе суммы и производится расчет.
- Формулу для расчета отпускных см. здесь
- В том случае, если какие-то месяцы из 12 не были отработаны полностью или из них исключалось то время, о котором уже было сказано выше, применяется другой способ расчета (п. 10 Положения):
- Берется сумма всех выплат.
- Начисленная сумма всех выплат делится на среднемесячное число календарных дней (29,3).
- Полученная сумма умножается на количество полных календарных месяцев и количество календарных дней в неполных календарных месяцах.
- При этом количество дней в неполном месяце рассчитывается путем деления среднемесячного числа (29,3) на количество дней этого месяца и умножения на количество календарных дней, приходящихся на время, отработанное в данном месяце.
- Наконец, в случае увольнения при расчете компенсации за отпуск, который не был использован работником, или вычислении отпускных выплат за отпуск, считаемый в рабочих днях, применяется следующая формула: количество неиспользованных дней отпуска * среднедневной заработок сотрудника.
- При этом количество неиспользованных дней отпуска определяется по формуле:
- количество дней годового отпуска / 12 × количество отработанных месяцев
- Например, если сотрудник отработал 10 месяцев и продолжительность его отпуска 28 дней, количество неиспользованных дней вычисляется так: 28 / 12 × 10 = 23 дня.
Подробности см. в материале «Как рассчитать дни компенсации при увольнении?»
Расчет средней зарплаты при суммированном учете
В некоторых случаях работодатели вводят для своих работников гибкий график, при котором определяется не ежедневная продолжительность рабочего времени, а общее количество отработанных часов за расчетный период.
В том случае, если необходимо исчислять средний заработок работника на суммированном учете рабочего времени, приходится вычислять уже не дневной, а часовой заработок. В этом случае выплаты за расчетный период делятся на количество отработанных часов.
При необходимости рассчитать среднемесячный или среднедневной заработок полученный результат умножается на количество часов, отработанных в соответствии с графиком работника за период, подлежащий расчету.
Какие выплаты учитываются при расчете средней зарплаты?
- ежемесячные вознаграждения — в полном объеме, но не более 1 по каждому из показателей за каждый из календарных месяцев расчетного периода;
- вознаграждения за период больше месяца — в полном объеме, если период полностью укладывается в расчетный, и в размере месячной части за каждый месяц, если период больше расчетного;
- годовое вознаграждение (тринадцатая зарплата), награда за выслугу/стаж, иные годовые выплаты — независимо от времени, когда были начислены;
Если расчетный период полностью не отработан или из него исключались сроки, названные выше, премии начисляются пропорционально отработанному сроку.
Это правило не касается тех премий, которые назначены за месяцы или кварталы, отработанные в расчетном периоде полностью.
Если же премии изначально начислялись пропорционально не полностью отработанным срокам, то они учитываются в полном объеме.
Рассчитываем средний заработок за 2 месяца
- Для начала разъясним, о каких именно «прочих» выплатах идет речь.
- Здесь мы имеем в виду все выплаты, которые рассчитывают исходя из средней заработной платы, определенной согласно Порядку № 100, кроме отпускных и компенсации за неиспользованный отпуск. А именно оплата работникам времени:
- — выполнения государственных и общественных обязанностей в рабочее время;
- — перевода на другую более легкую нижеоплачиваемую работу по состоянию здоровья;
- — перевода беременных женщин и женщин, имеющих детей в возрасте до 3 лет, на другую более легкую работу;
- — предоставления женщинам дополнительных перерыWow для кормления ребенка;
- — вынужденного прогула;
- — направления работников на обследование в медицинские учреждения;
- — освобождения работников-доноров от работы;
- — привлечения работников к выполнению воинских обязанностей;
- — временного перевода в случае производственной необходимости на другую нижеоплачиваемую работу.
- Также описанный в этой статье порядок расчета среднего заработка применяют:
- — при определении суммы выходного пособия;
- — для сравнения «средней» с дневным заработком при оплате времени пребывания работника в командировке;
- — в других случаях, когда в соответствии с действующим законодательством выплаты производятся исходя из средней заработной платы*.
- Так, для определения «прочей» средней заработной платы используют следующую формулу:
- ЗПср = ЗПф : Рф,
- где ЗПср — среднедневная (среднечасовая) заработная плата;
- ЗПф — сумма заработной платы за фактически отработанные работником рабочие дни (часы) в течение расчетного периода и других выплат, включаемых в расчет среднего заработка и начисленных в расчетном периоде;
- Рф — количество рабочих дней (часов), фактически отработанных в расчетном периоде.
- Обратите внимание:
в отличие от «отпускной» формулы, в этом расчете фигурируют исключительно фактически отработанные рабочие дни (часы)
Чтобы их рассчитать, необходимо сначала определить расчетный период. Далее вы узнаете, как это правильно сделать.
Количество дней (часов) в расчетном периоде
Начнем с общего правила определения расчетного периода. Согласно абзацу третьему п. 2 Порядка № 100 в случаях, указанных в пп. «в» — «л» п. 1 этого документа, среднюю заработную плату необходимо рассчитывать исходя из выплат за последние 2 календарных месяца работы, предшествующих событию, с которым связана соответствующая выплата.
После того, как расчетный период определен, устанавливают количество рабочих дней (часов), фактически отработанных работником в таком расчетном периоде.
При этом время, в течение которого работник согласно действующему законодательству или по другим уважительным причинам не работал и за ним не сохранялся заработок или сохранялся частично, исключают из расчетного периода (абзац шестой п.
- — дни простоя не по вине работника, за которые за работником частично сохранялся заработок;
- — дни, когда работник не работал в связи с установлением режима неполной рабочей недели по не зависящим от него причинам (на основании ст. 32 КЗоТ);
- — время нахождения в отпуске для ухода за ребенком до достижения им 3 лет (6/16/18* лет — согласно медицинскому заключению);
— дни отпуска без сохранения зарплаты как по ст. 25, так и по ст. 26 Закона об отпусках.
Больше об этом см. на с. 41.
Кроме того, при исчислении среднего заработка для «прочих» выплат не учитывают время, в течение которого за работником сохраняется средний заработок (период нахождения в отпуске, на больничном, время выполнения государственных и общественных обязанностей, а также время нахождения в командировке, если оплата осуществлялась исходя из «средней»). Такой вывод следует из абзаца второго п. 4 Порядка № 100. На это указывалось и в письме Минсоцполитики от 26.01.2009 г. № 70/13/84-09 (ср. 025069200).
Рассмотрим, как определить расчетный период для исчисления «прочих» выплат, на примерах.
Пример 1. Работник трудится на предприятии с 2013 года. С 13 по 15 декабря 2017 года он находился в командировке. На предприятии установлена 5-дневная рабочая неделя с выходными днями в субботу и воскресенье.
Согласно ст. 121 КЗоТ оплата труда за время командировки осуществляется в соответствии с условиями, определенными трудовым или коллективным договором. При этом размер такой оплаты не может быть ниже среднего заработка. То есть дневной заработок работника нужно сравнить со средним за последние 2 месяца.
Расчетным периодом для исчисления «командировочной» средней заработной платы в данной ситуации будет октябрь — ноябрь 2017 года. В случае если указанные месяцы расчетного периода отработаны полностью, количество рабочих дней, участвующих в расчете среднедневного заработка, составит 43 дня (21 р. дн. в октябре + + 22 р. дн. в ноябре).
Пример 2. Работница работает на предприятии с 2016 года. С 4 по 7 декабря 2017 года она находилась в командировке.
Со 2 по 11 октября 2017 года работница пребывала в ежегодном отпуске. На предприятии установлена 5-дневная рабочая неделя с выходными днями в субботу и воскресенье.
В этом случае расчетным периодом будет октябрь — ноябрь 2017 года. При этом из расчетного периода исключаем дни нахождения работницы в ежегодном отпуске, поскольку они не были ею фактически отработаны. Таким образом, количество рабочих дней, участвующих в расчете среднедневной заработной платы, составит 35 дней (13 р. дн. в октябре + 22 р. дн. в ноябре).
Но это общий случай. Может случиться так, что работник на протяжении указанного двухмесячного срока не работал (например, болел или находился в отпуске). Что делать тогда? В таком случае
среднюю зарплату нужно исчислять исходя из выплат за предыдущие 2 месяца работы
Если же и на протяжении этих 2 месяцев работник не отработал ни одного рабочего дня, расчет средней заработной платы производят исходя из его тарифной ставки, должностного (месячного) оклада (абзац четвертый п. 2 Порядка № 100).
Продемонстрируем вышеизложенное на примерах.
Инструкция: как рассчитать зарплату
Зарплата — это не «дело двоих». В официальных трудовых отношениях участвует государство. Государство гарантирует право работников на оплату труда. Зарплату нужно платить полностью, Wowремя и соблюдая порядок и очередность. Работодатель несет за это административную ответственность.
Начнем с общих понятий.
Какая зарплата бывает и когда её положено платить
Зарплату сотрудника рассчитывают табелю рабочего времени.
- правила внутреннего трудового распорядка,
- коллективный договор,
- положения о материальном стимулировании и оплате труда,
- штатное расписание,
- пункты трудового соглашения,
- локальные нормативные акты.
Оплата труда бывает сдельной и повременной. При сдельной системе заработок напрямую зависит от выработки: произведенного объема продукции, количества оказанных услуг. При повременном заработке работник получает оклад, соответствующий своей должности. Оклад для каждой должности устанавливают штатным расписанием.
Порядок расчета зарплаты может предусматривать премии и дополнительные надбавки. Например, за стаж, высокие результаты труда или его интенсивность.
Заработную плату нужно выплачивать работнику не реже, чем 2 раза в месяц. Это обязанность работодателя закреплена в статье 136 ТК РФ. Нарушение статьи влечет административную ответственность.
Существуют два устоявшихся метода выплаты зарплаты 2 раза в месяц:
Аванс и выплата по итогам месяца. В первой половине месяца выдается аванс — часть должностного оклада. Это часть закрепляется в месячной тарифной сетке. Чтобы получить аванс, нужно отработать не меньше двух недель. В конце месяца работник получает оставшуюся часть.
Она может быть фиксированной или зависеть от наработанных часов или объема проделанной работы.
Оплата труда за 1 и 2 половину месяца. Заработная плата рассчитывается два раза в месяц — в 1 и 2 половинах месяца. Расчет производят по фактически отработанному времени или объему работ, отрезками по две недели. Сотрудник работает две недели, еще через дне недели получает оплату. Обычно такой порядок оплаты устанавливают в коллективном или трудовом договоре.
Расчет оплаты труда по окладу
Повременная или повременно-премиальная системы расчета могут основываться на тарифной ставке или месячном окладе. Тарифная ставка бывает дневной или часовой.
- Формула расчета зарплаты по фиксированной дневной тарифной ставке:
- Зарплата = Дни × Ставка
- Зарплата — сумма начисленной за месяц заработной платы.
- Дни — число фактически отработанных дней по табелю.
- Ставка — дневная тарифная ставка.
- При часовой ставке, ее значение умножают на месячный объем отработанного времени в часах.
- Работники на окладе (инженеры, техники, руководители отделов) получают фиксированную ставку за отработанный месяц. Если они отрабатывают часть месяца, оклад рассчитывается по количеству отработанных дней:
- Зарплата = Оклад / Норма × Факт
- Норма — количество дней в истекшем месяце по производственному календарю, а
- Факт — фактически отработано дней.
Приведенными выше формулами рассчитывают оплату труда без надбавок и премий. С полученной суммы удерживают 13 % НДФЛ, после чего перечисляют сотруднику на банковскую карту или выдают в кассе.
Расчёт среднемесячной заработной платы
- отпускных и компенсации за неиспользованный отпуск, если сотрудник увольняется;
- выплат, с сохранением среднемесячной зарплаты по основному месту работы;
- оплаты труда в период простоя по вине работодателя или по причине природных катастроф и прочих форс-мажоров;
- выходного и других пособий, по расторжению трудового договора, сокращения штата;
- пособия по нетрудоспособности;
- оплаты рабочего времени в командировках.
Среднемесячную зарплату вычисляют, если сотрудник запрашивает справки о доходе и другие данные.
- разовая материальная помощь (к отпуску, на лечение);
- компенсация проезда, услуг ЖКХ, питания;
- пособия по временной нетрудоспособности и в связи с материнством;
- ежемесячные пособия по уходу за ребенком, не достигшим 1,5 или 3 лет;
- пособие на погребение и некоторые другие.
Последние 3 вида выплат производятся из средств Фонда социального страхования. Чтобы их возместить, работодатель подает специальные ходатайства.
При расчете среднемесячного заработка за прошедший год из суммы начислений вычитают перечисленные выше социальные выплаты и компенсации. Полученная сумма делится на число отработанных календарных месяцев. Под календарным месяцем понимается полностью отработанный период с 1 по 30 (31), а в феврале — по 28 (29) число.
Расчет заработной платы регламентируется статьёй 139 Трудового кодекса и Положением Правительством Российской Федерации от 2007 года (с периодическими поправками).
Расчет средней заработной платы
Чтобы рассчитать среднюю заработную плату, нужны:
сумма оплаты труда, начисленная за 12 месяцев. Если сотрудник отработал меньше, учитываются все отработанные дни;
- Формула расчета средней заработной платы:
- Средняя зарплата = Выплаты за период / Отработанное время
- Формула расчета среднемесячной заработной платы:
- Зарплата = Зарплата за год / Дней в среднем
- Дней в среднем — усреднение количество дней в месяце.
- Формула расчета среднедневная заработной платы:
- Зарплата среднедневная = (Зарплата основная + Дополнительно) / (12 × 29,3)
Зарплата основная — сумма основной заработной платы за 12 месяцев. Входят оплата по должностному окладу, по тарифу или сдельно.
29,3 — усредненное количество дней в месяце, установленное законом.
Дополнительно — дополнительные выплаты за 12 месяцев. В фонд дополнительной зарплаты входят доплаты, надбавки, премии, вознаграждения, коэффициенты, ночные, сверхурочные.
Когда сотрудник увольняется, к зарплате добавляется компенсация за неиспользованный отпуск. В этом случае среднемесячная зарплата корректируется на фактически отработанное время и вычисляется заработок за день. Число дней оставшегося отпуска умножают на среднедневную заработную плату.
Как рассчитать среднюю заработную плату?
- расчет отпускных;
- если работник не использовал весь период отпуска, то за неиспользованную часть он имеет право получать соответствующую оплату;
- расчеты для командировочной статьи;
- согласно статьям 173-176 ТК РФ, оплате принадлежит обучение работников без посещения места работы (см. Тренинги для сотрудников компании — какая от них польза?);
- при определении выходных пособий;
- при отстранении работник от службы с фиксацией за ним заработной платы;
- при необходимости кратковременного перевода специалиста на другое место работы;
- при расчете особых случаев, когда работник не может в полной мере выполнить трудовые обязанности;
- расчет декретных, пенсии, алиментов;
- в качестве подтверждения доходов в форме 2-НДФЛ.
Помимо требований законодательства, также работник вправе потребовать в любое время показатели и документацию по показателям заработной платы за определенный период.
- случаи, при которых за сотрудником сохранялась оплата труда;
- время, проведенное в декретном отпуске;
- оплачиваемые больничные;
- производственные случаи, при которых по вине работодателя рабочий процесс был приостановлен;
- периоды трудовых забастовок, независимо от участия работника в них;
- выходные по уходу за ребенком-инвалидом;
- периоды отстранения от службы с полными или частичным сохранением зарплаты или без.
Кроме того, есть случаи, когда в течение расчетного периода нет фактов начисления заработной платы работнику. В этом случае за базу принимается предыдущий период. Если и там нет начислений, то в качестве основы для расчетов следует принимать оклад по трудовому договору.
Работа без трудовой книжки по договору или контракту: плюсы и минусы, есть ли разница?
Для определения точной цифры необходимо найти еще одну величину – объем среднего заработка работника за день. Этот коэффициент выражается в виде совокупной суммы за расчетный период, поделенный на 12 месяцев и умноженный на 29,3.
При расчете к сведению принимаются все премиальные, надбавки и иные выплаты.
Средняя зарплата в России в 2017 году. А также в Москве, Санкт-Петербурге и в регионах!
Например, работнику начислено за год 320 000 рублей.
Он работал в течение года без отрыва на другие дела.
Расчет выглядит так:
320 000 / 12 х 29,3 = 781 рублей. Эта сумма будет использована для дальнейшего расчета.
с.м.з = с.д.з х N,
с.м.з. – средняя зарплата за месяц;
с.д.з. – средняя зарплата за день;
N – дни, которые должны оплачиваться по средним показателям зарплаты.
Следует учитывать, что определение среднего размера дневного заработка отличается в каждом случае. При расчете отпусков по беременности и больничных, коэффициентом будет не 12 месяцев, а 730 дней, так как за расчетную основу берут последние 2 года.
Расчет выглядит следующим образом:
600 000 / 730 х 29,3 = 24082 рублей.
Командировочные определяются согласно основному правилу – на основе средней дневной зарплаты путем умножения на количество проведенных в отъезде дней. По факту может получаться так, что размер командировочных на порядок ниже, чем заработная плата за аналогичный период. В таком случае работник вправе обратиться к руководству за повышением их размера.
Разбирая вопрос о том, как рассчитать среднюю заработную плату, необходимо учитывать каждый случай по отдельности. Нам уже известны периоды исключения и включения при расчете и ситуации с отсутствием начислений.
Как рассчитать премии?
При таком расчете учитывается период их начисления. За базу принимается 1 премия в месяц за 1 премируемый показатель. В конечном итоге премий должно быть не более 12. Если они имели место быть в эпизодическом характере – за квартал или полугодие, то учитывается их фактический размер.
Если расчеты ведутся на короткий период, а премии имеют постоянный характер, то учитывается часть, равноценная за каждый месяц.
Какие существуют виды премий для работников?
Нередки случаи расчета, когда в штате есть работники, которым в течение учетного периода заработная плата повышалась.
- если повышение произошло в расчетном периоде, то в расчет принимаются все выплаты, предшествующие повышению;
- в случае, когда расчет необходим после расчетного периода, тогда применяются повышенные показатели коэффициентов среднего заработка;
- если рост произошел в период фиксации средних показателей, то увеличивается только часть со дня повышения и до конца расчетного периода.
Также гражданам нередко могут потребоваться данные о среднем заработке для центров занятости. В таком случае следует руководстWowаться Постановлением Правительства №62 за 2003-год, где указаны правила расчетов.
Как рассчитать среднюю заработную плату
Актуально на: 10 октября 2016 г.
Средний заработок сохраняется за работником в отдельных случаях, предусмотренных ТК РФ. А как рассчитать среднюю заработную плату? Расскажем об этом в нашей консультации.
Оплата по среднему заработку
Случаи, когда работнику выплачивается средний заработок за время, которое он фактически не работал, разнообразны. К ним, в частности, можно отнести:
| Ежегодный оплачиваемый отпуск | ст. 114 ТК РФ |
| Служебная командировка | ст. 167 ТК РФ |
| Время прохождения обязательного медосмотра | ст. 185 ТК РФ |
| Сдача крови и ее компонентов | ст. 186 ТК РФ |
| Освобождение от работы при участии в коллективных переговорах, подготовке проекта коллективного договора, соглашения | ст. 39 ТК РФ |
| Приостановление работы в связи с задержкой выплаты заработной палаты на срок более 15 календарных дней | ст. 142 ТК РФ |
| Простой по вине работодателя | ст. 157 ТК РФ |
| Расторжение трудового договора в связи с ликвидацией организации или сокращением | ст. 178 ТК РФ |
Расчет средней зарплаты
Для расчета средней заработной платы должны учитываться все предусмотренные системой оплаты труда виды выплат, независимо от их источников (ч. 2 ст. 139 ТК РФ). Сам порядок исчисления заработной платы утвержден Постановлением Правительства РФ от 24.12.2007 № 922.
- для расчета отпускных, когда отпуск предоставляется в календарных днях;
- для расчета отпускных, если отпуск положен в рабочих днях. Например, лицам, заключившим трудовой договор на срок до 2 месяцев выплачиваются отпускные из расчета 2 рабочих дня за месяц работы;
- в остальных случаях.
Отпускные в календарных днях
- Для отпускных в календарных днях средний заработок считается так:
- где:
- СДЗ – средний дневной заработок;
- ПМ – количество полных календарных месяцев;
- НД – количество календарных дней в неполных календарных месяцах.
- При этом количество календарных дней в неполных календарных месяцах исчисляется следующим образом:
- где:
КМ1..-..КМn – количество календарных дней n-ого месяца;
КР1…-…КРn – количество календарных дней, приходящихся на время, отработанное в n-ом месяце.
Отпускные в рабочих днях
Как рассчитать среднюю заплату для выплаты отпускных в рабочих днях, покажем в виде формулы:
Остальные случаи сохранения средней заработной платы
В остальных случаях (командировка, простой или время прохождения медосмотра) средний дневной заработок рассчитывается так:
Рекомендуем! Как разделить счета за коммунальные услуги между собственниками
Обязательно поделитесь с друзьями!
Источник: prpr.su
Трехкратный размер среднего заработка
В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата. Попробуем разобраться.
Как рассчитать средний месячный заработок, т. е. средний заработок за месяц
Если, к примеру, ваша организация вынуждена проводить сокращение численности персонала (п. 2 ст. 81 ТК РФ), то каждому увольняемому работнику вы должны выплатить выходное пособие как минимум в размере средней месячной заработной платы (ст. 178 ТК РФ). Как рассчитать среднемесячную заработную плату в этом случае? Можно воспользоваться формулой:
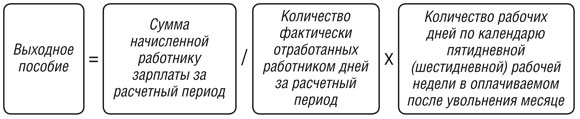
То есть первым действием формулы определяется среднедневной заработок работника, а вторым – непосредственно сумма выплаты за месяц.
В других материалах на нашем сайте вы можете найти более подробную информацию о том, как рассчитать среднемесячный заработок при сокращении численности работников.
Трехкратный размер среднего месячного заработка: расчет
Другая ситуация складывается при увольнении работников руководящего состава. Среднемесячный заработок в трехкратном размере выплачивается увольняемым директору, заместителю директора, главному бухгалтеру при расторжении с ними трудовых договоров в связи со сменой собственника организации (ст. 181 ТК РФ). Но и в этом случае расчет среднемесячного заработка производится также исходя из среднедневного заработка.
Таким образом, в приведенных примерах учитывается доля отработанного времени при расчете среднего заработка. Но встречаются и такие ситуации, когда время учитывать не нужно.
Расчет среднемесячной заработной платы по формуле среднего арифметического
Случай, когда в расчете среднего месячного заработка работника не обязательно учитывать, сколько времени он фактически отработал, пока трудился у данного конкретного работодателя, – это при определении соотношения зарплат работников и руководителей учреждений. Его должны рассчитывать государственные и муниципальные учреждения, унитарные предприятия, в также внебюджетные фонды (ст. 145 ТК РФ, п. 20 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922).
>Как рассчитать трехкратный среднемесячный заработок> Вопрос
Как рассчитать трехкратный среднемесячный заработок компенсации заместителю руководителя при увольнении?
Ответ
Закон не определяет единого порядка расчета трехкратного среднемесячного заработка.
Специалисты Минфина России предлагают считать трехкратный среднемесячный заработок по правилам расчета среднего заработка (письмо от 30.06.2014 № 03-04-06/31391), которые установлены в статье 139 Трудового кодекса и Положении, утвержденном постановлением Правительства РФ от 24.12.2007 № 922. По этим правилам бухгалтер посчитает средний дневной заработок работника.
Трехкратный среднемесячный заработок определите по формуле:
Трехкратный среднемесячный заработок
Средний дневной заработок
Количество рабочих дней в трех месячном периоде после увольнения работника
Как определить количество рабочих дней в трех месячном периоде после увольнения работника решает компания.
Определить количество дней можно, по крайней мере, двумя способами.
Способ 1. Возьмите количество рабочих дней в трех рабочих месяцах после увольнения в календарном порядке.
Например, последний день работы 16 февраля 2016 года. Трехмесячный период после увольнения — с 17.02.2016 по 16.05.2016 г. В этом периоде по календарю пятидневной рабочей недели 58 раб. дн. (8 раб. дн. + 21 раб. дн. + 21 раб. дн. + 8 раб. дн.). По 8 раб. дн в феврале и мае, по 21 раб. дн. в марте и апреле.
Способ 2. Количество дней для расчета выходного пособия можно определить исходя из нормативного среднемесячного количества рабочих дней. Норму рабочих дней за календарный год разделите на 12.
Норму рабочих дней возьмите из производственного календаря. В 2016 году 247 рабочих дней. Следовательно, среднемесячное количество рабочих дней в 2016 году — 20,58 раб. дн. (247 раб. дн. : 12 мес.). Это величина для пятидневной рабочей недели. В трех месяцах — 61,74 раб. дн. (20,58 раб. дн.×3 мес.).
Выбранный способ определения количество рабочих дней в трех месячном периоде после увольнения работника установите в локальном нормативном акте.

В соответствии с п. 3 ст. 217 Налогового кодекса РФ не подлежат налогообложению НДФЛ компенсационные выплаты, связанные с увольнением работников, за исключением, в частности, суммы выплат в виде выходного пособия, среднего месячного заработка на период трудоустройства, компенсации руководителю, заместителям руководителя и главному бухгалтеру организации в части, превышающей в целом трехкратный размер среднего месячного заработка или шестикратный размер среднего месячного заработка для работников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях.
Таким образом, компенсационные выплаты при увольнении в пределах трехкратного (шестикратного) среднего месячного заработка не облагаются НДФЛ.
Из аналогичной нормы пп. 2 п. 1 ст. 422 НК РФ следует, что компенсационные выплаты при увольнении в пределах трехкратного (шестикратного) среднего месячного заработка также не облагаются страховыми взносами.
При этом порядок расчета указанного трехкратного (шестикратного) размера среднего месячного заработка НК РФ не установлен.
Из Писем Минфина России от 30.06.2014 N 03-04-06/31391, Минтруда России от 21.07.2016 N 17-4/В-283 следует, что в рассматриваемой ситуации применяется общий порядок исчисления средней заработной платы (среднего заработка), установленный ст. 139 Трудового кодекса РФ, Положением об особенностях порядка исчисления средней заработной платы (утв. Постановлением Правительства РФ от 24.12.2007 N 922) (далее – Положение).
Согласно п. п. 4, 9 Положения расчет среднего заработка работника независимо от режима его работы производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (расчетный период).
При определении среднего заработка используется средний дневной заработок.
Средний заработок работника определяется путем умножения среднего дневного заработка на количество дней (календарных, рабочих) в периоде, подлежащем оплате.
Средний дневной заработок, кроме случаев определения среднего заработка для оплаты отпусков и выплаты компенсаций за неиспользованные отпуска, исчисляется путем деления суммы заработной платы, фактически начисленной за отработанные дни в расчетном периоде, включая премии и вознаграждения, учитываемые в соответствии с п. 15 Положения, на количество фактически отработанных в этот период дней.
В данном случае организация может рассчитать средний дневной заработок в указанном порядке, однако множитель “количество дней (календарных, рабочих) в периоде, подлежащем оплате” для расчета среднего заработка отсутствует, так как отсутствует сам период, подлежащий оплате. Ведь организация выплачивает работнику не выходное пособие за несколько месяцев вперед после увольнения, а компенсацию при увольнении по соглашению сторон без указания какого-либо периода, за который она выплачивается.
И вышеприведенные нормы п. 3 ст. 217, пп. 2 п. 1 ст. 422 НК РФ также говорят о трехкратном (шестикратном) размере среднего месячного заработка, а не о среднем заработке за три (шесть) месяцев после увольнения.
Иными словами, речь идет о среднем месячном заработке увольняемого работника, умноженном на три (шесть).
По нашему мнению, в связи с этим организации следует рассчитать средний месячный заработок работника исходя из среднемесячного количества рабочих дней в расчетном периоде, а не средний заработок исходя из количества рабочих дней в трех месяцах после увольнения.
Среднемесячное количество рабочих дней следует определить путем деления количества рабочих дней в расчетном периоде по производственному календарю пятидневной рабочей недели на 12.
На основании изложенного полагаем, что для целей освобождения от обложения НДФЛ и страховыми взносами компенсации, выплачиваемой работнику при увольнении по соглашению сторон без указания периода, за который она выплачивается, организации, работающей по графику пятидневной рабочей недели, следует рассчитать трехкратный средний месячный заработок работника путем деления фактически начисленной ему заработной платы за 12 месяцев, предшествующих увольнению (расчетный период), на количество фактически отработанных за этот период дней и умножения полученного среднего дневного заработка на среднемесячное количество рабочих дней в расчетном периоде и на три.
В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата. Попробуем разобраться.
В каких случаях необходимо высчитывать
Расчет среднемесячного заработка может пригодиться при начислении отпускных, сокращении работника или ситуации с ущемлением его прав.
Различные жизненные ситуации приводят к смене вида деятельности. Если это происходит по вине работодателя, то человек может рассчитывать на временное материальное обеспечение. Сроки таких выплат будут ограничены минимум 2 месяцами.
Для определения материальных выплат обязательно нужно знать возможный средний доход за 1 месяц. Учесть количество уже отработанных дней и количество трудовых дней, которые будут оплачиваться в дальнейшем.
Необходимость в определении суммы среднемесячного заработка может возникнуть в нескольких случаях:
- Если сотрудника собираются сократить в связи с уменьшение штата.
- Определение отпускных за период отдыха сотрудника.
- Ситуации, когда происходит ухудшение условий труда для работника или другие ущемления, которые прописаны в коллективном договоре предприятия.
Если работник был сокращен, то предприятие обязуется выплачивать сумму равную среднему месячному заработку на протяжении времени, определенного ТК РФ.
Если после сокращения устроиться на работу не получилось сразу, то предприятие будет оказывать материальную помощь, которая определяется размером среднемесячного дохода.
Какие выплаты учитываются при расчете
На сумму пособия будут влиять выплаты, которые производились вместе с заработной платой. Выделяют несколько категорий выплат, которые будут учитываться при расчете среднего месячного дохода:
- Фактическая зарплата, полученная за отработанный фактический период.
- Учитываются премии и вознаграждения, которые в стандартной ситуации получает работник. Сумма определяется отработанным количеством дней.
- Во внимание берутся выплаты, которые осуществляет предприятие в стандартном положении.
Относительно вознаграждений и премий могут применяться определенные правила для вычисления. Такие нюансы определяются моментом, в который работник рассчитался, какой вид премий и вознаграждений получают сотрудники.
Какие выплаты не учитываются
По законодательству все регламентированные выплаты, которые осуществляет предприятие, должны учитываться в процессе начислений и расчетов. Единственными нюансами могут стать трудодни и периодические материальные вознаграждения.
Как рассчитать средний дневной заработок
Расчет среднего дневного заработка нужен для определения выплат, которые должен получить человек.
Ситуации, когда необходимо рассчитать среднюю сумму дохода за один рабочий день, могут быть совершенно разными. Расчет ведется для определения выплат, которые должен получить человек.
Все случаи регламентированы законодательной базой и представляют следующие варианты:
- Если человек оп каким-то причинам временно утратил работоспособность.
- Выплаты, которые предоставляются женщинам в декретном отпуске, при уходе за ребенком до 1,5 лет.
- В случаи неиспользованного отпуска человек может получить денежную компенсацию.
- Если человек стал донором, и в определенный день не вышел на работу из-за сдачи крови.
- Сотрудник в течение рабочей недели был откомандирован по служебным делам.
- Дни, когда человек отсутстWowал на работе, когда производил уход за ребенком или родственником инвалидом.
Существуют и другие ситуации, когда предусмотрена оплата в размере среднего дневного дохода. В процессе подписания договора о найме, пункты относительно выплат оговариваются двумя сторонами.
Формула для определения суммы
Для определения конкретной суммы стоит использовать специальную формулу, которую используют бухгалтеры в своей работе. Данная схема утверждена ТР РФ и актуальна для современного законодательства:
- Сначала стоит сложить заработную плату за все 12 месяцев. Чтобы получить максимально точное число, лучше использовать чеки или банковские выписки.
- Полученное число нужно разделить на 12 рабочих месяцев. Так как суммы заработной платы могут варьироваться в связи с периодическими начислениями премий, вознаграждений и доплат, то деление на 12 поможет определить среднее арифметическое.
- Среднее арифметическое делят на индекс 29,3. Представленный индекс представляет оптимальное число рабочих дней в месяце.
Если рабочая неделя насчитывает больше или меньше рабочих дней, то индекс 29,3 не используется. Достаточно посчитать общее количество рабочих дней за месяц.
Пример расчетов
Сотрудник получал следующие суммы в течении года: 10000, 10050, 12500, 20000, 7700, 8900, 12000, 10880, 12222, 10500, 9500, 10400. Рабочая неделя представляется 6 рабочими днями.
- 10000 + 10050 + 12500 + 20000 + 7700 + 8900 + 12000 + 10880 + 12222 + 10500 + 9500 + 10400 = 134652. Сложение всех сумм, которые получал сотрудник в течение года каждый месяц.
- 134652/12=11221. Определяется среднее арифметическое дохода.
- 11221/29,3=382,97. Расчет на последующие месяцы после прекращения сотрудничества с данным предприятием.
Стоимость одного рабочего дня определена.
Как рассчитать среднемесячный заработок
Среднемесячный заработок стоит умело рассчитывать, используя соответствующие инструкции и положения трудового кодекса.
Чтобы точно определить средний месячный доход, можно обратиться в бухгалтерию предприятия.
Можно и самостоятельно определить величину пособия, которое определяется именно благодаря расчету среднего месячного заработка.
Формула для вычислений
Среднемесячный заработок = сумма полной заработной платы/на фактически отработанные дни * на количество календарных дней.
Формула для определения суммы среднемесячного заработка очень проста в использовании. Данным алгоритмом для расчетов сможет воспользоваться любой человек. Сначала стоит провести математические расчеты, которые определят каждый компонент формулы, а потом подставить в общую схему для обработки данных.
- Сначала стоит в бухгалтерии взять выписку, в которой четко обозначена заработная плата, которую работник получает ежемесячно.
- В кадрах или бухгалтерии стоит взять справку, в которой указано сколько дней было отработано из полного расчетного периода.
- По календарю высчитать количество рабочих дней в соответствии с рабочей недели, которые остались после увольнения.
Собрав все данные можно приступать к их обработке: сумму полной заработной платы разделить на фактически отработанные дни. Полученный результат умножить на количество календарных дней.
Такая формула актуальна при определении пособия, которое будет получать сотрудник, попавший под сокращение.
Пример вычислений
Иногда очень тяжело разобраться с определением многих нюансов даже если формула вычислений элементарна.
Работник был уволен в связи с сокращением штата 15 апреля 2018 года. Расчетный период определяется с 1 по 31 марта. Месячная заработная плата в период трудоустройства составляла 1000 рублей.
Рассчитываем какую сумму можно получить за год работы 12000 рублей: нужно месячную оплату труда умножить на количество месяцев в году. Отработано при этом было 250 дней. Значит средний дневной заработок определяется в соответствии со следующими правилами: 12000/250. Получим 4,8 за каждый день.
Первый месяц безработицы с 15 апреля по 15 мая насчитывается 17 рабочих дней, которые нужно оплатить. В соответствии с расчетом получим: 17*4,8=81,6 рублей.
Такой пример актуален, если выходное пособие было получено в тот же день, в который был произведет расчет.
Расчет трехкратного среднего месячного заработка
Расчет трехкратного месячного заработка необходим для работников, занимающих руководящие должности.
Трехкратный размер среднемесячного заработка получают работники руководящих должностей: директор фирмы или предприятия, заместитель директора, главный бухгалтер.
Выплаты будут осуществляться в следующих ситуациях: при расторжении договора по найму по вине предприятия, смена состава коллектива по причине смены собственника предприятия, фирмы.
Расчеты осуществляется в соответствии со средним заработком одного дня, определяемый периодом отработанного времени. Дополнительные условия начислений определяются ситуацией и дополнительными договорами с работодателем.
Пособия при ликвидации предприятия
Ни одно предприятие или производство не может дать своим работником гарантии того, что оно не обанкротиться или не расформируется. Если финансовое положение производства плачевное и планируется ликвидация, то работники должны быть предупреждены не менее чем за 2 месяца до этого.
Кроме этого сотрудники имеют право на ряд материальных выплат. На что могут рассчитывать работники при ликвидации производства?
При сокращении
Если работник попал под сокращение, то он имеет право на компенсацию, которая составляет сумму среднего месячного заработка. Выплаты осуществляется в течение 2-х месяцев после увольнения. Иногда выплаты осуществляются 3 месяца.
При увольнении
Когда человека увольняют из-за ликвидации предприятия, работник может рассчитывать на такие выплаты:
- Зарплата за фактически отработанные дни.
- Компенсация за неиспользованный основной и дополнительный отпуск.
- Выходное пособие.
Суммы определяются законодательными актами, а также инструкциями.
Для выходного пособия
Расчет осуществляется в соответствии со средним заработков за последний календарный год. Определяется среднее арифметическое за все 12 месяцев. Если срок работы на момент ликвидации предприятия был меньше, то высчитывается среднее арифметическое за фактически отработанное время.
Для службы занятости
После ликвидации предприятия работники могут обратиться в службу занятости. Здесь помогут устроиться на новую работу, которая будет соответстWowать образованию и профессиональной направленности.
При необходимости организации предоставит финансовую помощь, которая выплачивается государством и определяется законодательной базой относительно ТК. Даже, если такая помощь и присутствует, то компенсации с прежнего места роботы выплачиваться в полном объеме.
Как посчитать среднемесячный заработок онлайн с помощью калькулятора
С помощью специальных программ, работающих в онлайн режиме можно легко посчитать все, что связано со среднемесячным и среднедневным заработком. Искать программу не нужно по специальным запросам, достаточно запросить онлайн калькулятор относительно расчетов.
Интерфейс калькулятора прост. Нужно ввести необходимые данные. Эффективность и реалистичность будет зависеть от достоверности данных, которые внесены для счета.
В основе работы положена формула, которая используется в бухгалтерском деле, поэтому должны быть данные относительно заработной платы за последний год. В некоторых калькуляторах не нужно считать рабочие дни следующих месяцев. Вводятся даты календарного месяца и количество рабочих дней в неделе.
Смотрите вебинар об особенностях расчета среднего заработка:
- Допвознаграждение за работу классным руководителям педработникам.
- Утвержденные в ЛНА предприятия премии и иные вознаграждения персоналу за выполнение трудовых обязанностей.
- Прочие разновидности выплат в соответствии с принятым у работодателя порядком расчетов.
Какие выплаты не учитываются при расчете СДЗ:
- Социальные выплаты – различные пособия, включая больничные листы.
- Разовые выплаты – матпомощь и др.
- Некоторые компенсационные выплаты – оплата отдыха, проезда, питания, проживания, коммунальных сумм, оздоровления, использования личного транспорта и т.д.
Формула расчета среднедневного заработка Единый регламент определения величины среднего заработка утвержден положениями стат. 139 ТК, где указано, что во всех предусмотренных ситуациях используются общие правила.
Среднемесячная заработная плата по тк рф
Поэтому Беспалову положены:
- выходное пособие;
- средний заработок на период трудоустройства.
Выходное пособие Беспалову было выплачено в день увольнения – 12 января 2015 года. Для определения выходного пособия расчетным периодом является время с 1 января по 31 декабря 2014 года.
Заработок Беспалова за этот период составил 240 000 руб. (20 000 руб./мес. × 12 мес.). За расчетный период он отработал 247 дней. Средний дневной заработок Беспалова составил:240 000 руб.
: 247 дн. = 971,66 руб./дн.
Инфо В первом месяце после увольнения (с 13 января по 12 февраля 2015 года) 23 рабочих дня. Выходное пособие составило:23 дн. × 971,66 руб./дн. = 22 348,18 руб.
Внимание На следующий день после увольнения Беспалов встал на учет в службу занятости. В течение первого месяца после увольнения (с 13 января по 12 февраля 2015 года) Беспалов не смог трудоустроиться.
Как рассчитать трехкратный среднемесячный заработок
Важно Неявка на работу – не всегда прогул Работник заболел, но не предупредил об этом работодателя и не выходит на связь. Может ли работодатель в подобной ситуации засчитать работнику прогул со всеми вытекающими последствиями? < …
Трудовые книжки: правила меняются Минтруд подготовил проект приказа, который должен утвердить обновленные правила ведения и хранения трудовых книжек. < … Главная → Бухгалтерские консультации → Средняя заработная плата Актуально на: 18 января 2017 г. В каких случаях перед бухгалтером может стоять задача рассчитать среднемесячную заработную плату? Оказывается, что в нескольких. Однако в одних случаях под термином «средний месячный заработок» в ТК РФ предполагается выплата работнику суммы, рассчитанной исходя из среднего заработка за период, равный месяцу, а в других – именно среднемесячная зарплата.
Попробуем разобраться.
Особенности, которые сопровождают расчет среднего месячного заработка
Формула для определения суммы Для определения конкретной суммы стоит использовать специальную формулу, которую используют бухгалтеры в своей работе. Данная схема утверждена ТР РФ и актуальна для современного законодательства:
- Сначала стоит сложить заработную плату за все 12 месяцев. Чтобы получить максимально точное число, лучше использовать чеки или банковские выписки.
- Полученное число нужно разделить на 12 рабочих месяцев. Так как суммы заработной платы могут варьироваться в связи с периодическими начислениями премий, вознаграждений и доплат, то деление на 12 поможет определить среднее арифметическое.
- Среднее арифметическое делят на индекс 29,3. Представленный индекс представляет оптимальное число рабочих дней в месяце.
Если рабочая неделя насчитывает больше или меньше рабочих дней, то индекс 29,3 не используется.
Компенсация в размере трехкратного среднего месячного заработка
Никаких исключений для них статьей 178 Трудового кодекса РФ не предусмотрено. Аналогичная точка зрения высказана в письме Роструда от 11 февраля 2010 г.
№ 594-ТЗ. Выплаты в районах Крайнего Севера Средний заработок на период трудоустройства до трех месяцев (с зачетом выходного пособия) сохраняется за сотрудниками, которые работают в районах Крайнего Севера и приравненных к ним местностях, при увольнении в связи с:
- ликвидацией организации;
- сокращением штата.
В отличие от общего правила, для сохранения среднего заработка на период трудоустройства за третий месяц таким сотрудникам решение службы занятости не нужно. Об этом сказано в части 1 статьи 318 Трудового кодекса РФ. Кроме того, средний заработок в указанных случаях может быть сохранен за такими сотрудниками и на период до полугода на основании решения службы занятости.
Расчет среднего дневного заработка при увольнении
- S – это средний заработок увольняющегося физического лица за однодневный срок;
- X – это суммарное количество всех денежных выплат, полученных работником за период расчетного типа;
- G – это число тех месяцев, которые входят в расчетный период, и на протяжении которых сотрудник выполнил свои обязанности в полном объеме;
- R – это общее число тех календарных дней, которые входят в число не до конца отработанных сотрудником месяцев. R = (29,3/ D)*V (где D – это число календарных дней, приходящихся на срок одного месяца, а V- это фактическое число отработанных дней за неполный месяц работы).
Для того чтобы наглядно понять, как производится расчет, предлагаем рассмотреть конкретный пример. Сотрудник получил за 10 месяцев работы 160 000 рублей и денежное вознаграждение в размере 10 000 рублей. Значит коэффициент Х равен 170 000 рублей (160 000 +10 000).
Расчетный период определяется с 1 по 31 марта. Месячная заработная плата в период трудоустройства составляла 1000 рублей. Рассчитываем какую сумму можно получить за год работы 12000 рублей: нужно месячную оплату труда умножить на количество месяцев в году.
Отработано при этом было 250 дней. Значит средний дневной заработок определяется в соответствии со следующими правилами: 12000/250. Получим 4,8 за каждый день. Первый месяц безработицы с 15 апреля по 15 мая насчитывается 17 рабочих дней, которые нужно оплатить.
В соответствии с расчетом получим: 17*4,8=81,6 рублей. Такой пример актуален, если выходное пособие было получено в тот же день, в который был произведет расчет. Расчет трехкратного среднего месячного заработка Расчет трехкратного месячного заработка необходим для работников, занимающих руководящие должности.
Среднемесячный заработок в трехкратном размере выплачивается увольняемым директору, заместителю директора, главному бухгалтеру при расторжении с ними трудовых договоров в связи со сменой собственника организации (ст. 181 ТК РФ). Но и в этом случае расчет среднемесячного заработка производится также исходя из среднедневного заработка.
Таким образом, в приведенных примерах учитывается доля отработанного времени при расчете среднего заработка. Но встречаются и такие ситуации, когда время учитывать не нужно. Расчет среднемесячной заработной платы по формуле среднего арифметического Случай, когда в расчете среднего месячного заработка работника не обязательно учитывать, сколько времени он фактически отработал, пока трудился у данного конкретного работодателя, – это при определении соотношения зарплат работников и руководителей учреждений.
Примеры расчета трехкратного среднего месячного заработка при увольнении
В Постановлении № 922 от 24.12.07 г. сказано, что средняя зарплата рассчитывается во всех ситуациях, которые предусмотрены нормами трудового законодательства РФ. В частности, это происходит в связи с сокращением численности компании, при ликвидации предприятия или же при увольнении специалиста.
При этом средний заработок может рассчитываться за определенный период времени. В зависимости от временного промежутка вычисляется среднедневной заработок (СДЗ) или среднемесячный (СМЗ).
В этой статье мы рассчитываем средний дневной заработок, а для определения показателя в среднем за месяц необходимо разделить величину зарплаты за год на 12. Базовые правила расчета СДЗ:
- Независимо от того, какой режим работы действует на предприятии, при расчете учитывают заработную плату за год, то есть за 12 месяцев, предшествующих моменту начисления выплаты.
Трехкратный размер среднемесячного заработка получают работники руководящих должностей: директор фирмы или предприятия, заместитель директора, главный бухгалтер. Выплаты будут осуществляться в следующих ситуациях: при расторжении договора по найму по вине предприятия, смена состава коллектива по причине смены собственника предприятия, фирмы. Расчеты осуществляется в соответствии со средним заработком одного дня, определяемый периодом отработанного времени. Дополнительные условия начислений определяются ситуацией и дополнительными договорами с работодателем.
Пособия при ликвидации предприятия Ни одно предприятие или производство не может дать своим работником гарантии того, что оно не обанкротиться или не расформируется. Если финансовое положение производства плачевное и планируется ликвидация, то работники должны быть предупреждены не менее чем за 2 месяца до этого.
Некий временной промежуток, в течение которого согласно с трудовым договором сотруднику должны быть предоставлены все положенные ему по закону денежные выплаты, подведены итоги его работы, а также произведены статистические подсчеты для организации – это и есть, так называемый, расчетный период.
- Точная сумма заработной платы за последние 12 месяцев работы и размер всевозможных дополнительных материальных компенсаций (премий, вознаграждений и т.п.).
- Точный дневной, а в некоторых случаях даже почасовый учет времени, когда физическое лицо фактически присутстWowало на работе. Праздничные дни, период отпуска, больничный, отсутствие на работе по уважительной причине, официальные выходные, а также невыполнение работы в какой-либо день по техническим причинам предприятия тоже обязательно нужно учитывать.
Выдать увольняющемуся работнику копию СЗВ-М нельзя Согласно закону о персучете работодатель при увольнении сотрудника обязан выдать ему копии персонифицированных отчетов (в частности, СЗВ-М и СЗВ-СТАЖ). Однако эти формы отчетности списочные, т.е. содержат данные обо всех работниках. А значит передача копии такого отчета одному сотруднику – разглашение персональных данных других работников. < … Компенсация за неиспользованный отпуск: десять с половиной месяцев идут за год При увольнении сотрудника, проработавшего в организации 11 месяцев, компенсацию за неиспользованный отпуск ему нужно выплатить как за полный рабочий год (п.28 Правил, утв. НКТ СССР 30.04.1930 № 169). Но иногда эти 11 месяцев не такие уж и отработанные. < …
В этой статье мы выясним:
- кому полагается компенсация в размере трехкратного месячного заработка;
- особенности расчета компенсации в размере трехкратного месячного заработка;
- расчет налогов в связи с начислением компенсации.
Кому полагается компенсация в размере трехкратного месячного заработка
При увольнении по сокращению штата или в связи с ликвидацией организации сотрудники получают ряд выплат. Это оставшаяся зарплата за отработанное время, компенсация за неиспользованный отпуск, выходное пособие в размере среднего заработка. Кроме того, сохраняется средняя зарплата на период трудоустройства, но не более, чем на 2 месяца (с учетом выходного пособия). Некоторые категории работников при таком увольнении получают среднюю зарплату за три месяца. Итак, кому полагается компенсация в размере трехкратного месячного заработка?
- Руководители организаций;
- Заместители руководителя;
- Главные бухгалтера.
Такие выплаты положены руководящим работникам не только при сокращении штата или ликвидации компании. Трехкратный месячный заработок они получают, и если увольнение связано со сменой подведомственности организации или ее собственника. Как установлено в ст. 279 ТК РФ, выплата средней зарплаты в тройном размере предусмотрена для руководителя организации при досрочном расторжении договора в любом случае, при условии отсутствия с его стороны виновных действий (бездействия).
Отметим, что рядовые сотрудники при сокращении штата или ликвидации организации могут также получить средний заработок за три месяца, продлив период трудоустройства с сохранением средней зарплаты. Во-первых, это гарантировано работникам компаний, расположенных в районах Крайнего Севера и приравненных к ним территорий. Во-вторых, право на оплату третьего месяца поиска работы имеют те, кто обратился в службу занятости, но не был трудоустроен в течение двух недель после увольнения.
Особенности расчета компенсации в размере трехкратного месячного заработка
Чтобы правильно установить размер компенсации руководителям при увольнении, нужно определить их средний заработок и использовать корректную формулу расчета. Давайте рассмотрим особенности расчета компенсации в размере трехкратного месячного заработка. Для правильного расчета нужно:
- Определить средний дневной заработок уволенного. Для этого нужно зарплату за последние 12 месяцев (без учета отпускных и пособия по нетрудоспособности) разделить на число рабочих дней в этом году
- Посчитать число рабочих дней за период, на который начисляется компенсация — то есть, за три месяца, начиная с даты увольнения
- Умножить сумму среднего дневного заработка на число рабочих дней в период для начисления компенсации
Расчет налогов в связи с начислением компенсации
При начислении компенсационных выплат, связанных с сокращением или ликвидацией компании, возникает вопрос об уплате налогов с этих сумм. Облагаются ли они налогом на доходы физических лиц? Ответ на этот вопрос содержится в Налоговом Кодексе. По ст. 217 НК РФ все компенсационные выплаты, связанные с увольнением, освобождаются от НДФЛ.
В то же время, зарплата за месяц увольнения и компенсация за неиспользованный отпуск облагаются налогами в обычном режиме. Также НДФЛ уплачивается с компенсационных выплат, если они превышают установленные нормы: трехкратный размер среднего заработка (или шестикратный для районов Крайнего Севера и приравненных к ним местностях). В этом случае налогом облагается разница между среднем заработком и фактически выплаченной суммой.
Источник: minakovajulia.ru
Как рассчитать среднемесячную заработную плату – пример


Вопрос о расчете среднемесячной заработной платы возникает в случаях:
- Когда работник уходит в оплачиваемый отпуск
- Когда работник увольняется от своих обязанностей с сохранением оплаты труда.
- Когда работник переводится на новое место работы
- Когда работник-спасатель отправляется для устранения последствий катастроф
- Оплата выходного пособия при преждевременном расторжении трудового договора
- Если на производстве застой, работодатель обязан выплачивать среднюю зарплату рабочим
- Во время командировок
- Все другие случаи, если работник имеет какие-либо льготы или выплаты по трудовому договору
Также сотрудник для своих целей имеет право запросить все сведения со своего места работы, в эти сведения входят данные о среднемесячной зарплате.
Рассчитать среднемесячную зарплату самому не составит труда. В Трудовом кодексе РФ написаны официальные положения о том, как высчитывать среднюю зарплату. При расчете среднемесячной зарплаты нужно учитывать:
- Реальную полученную зарплату за 12 месяцев
- Реально отработанные дни в месяце
Для расчета среднемесячной зарплаты воспользуемся некоторым алгоритмом:
- Сумма всех выплат (в неё входят все надбавки, даже в тех случаях когда работник получает зарплату товарами или услугами, тогда считается сумма этого продукта)
- Намечается период расчета, каждый полный отработанный день (кроме тех, когда работник не явился на работу с сохранением средней зарплаты, был болен, был в декрете, брал отгулы)
- Вся сумма делится на намеченный ранее расчетный период
Более подробная информация в тексте статьи.
Справка, в которой указывается среднемесячная заработная плата, требуется во многих случаях. Обращаетесь ли вы в службу занятости, хотите ли получить кредит — и там и там могут потребовать сведения осреднемесячной заработной плате. Однако расчет ее не так прост, как кажется. Попробуем же разобраться, как именно она определяется.
Когда требуется исчисление (расчет) средней заработной платы?

По закону, вопрос о том, как рассчитывается средняя заработная плата, обязательно должен возникнуть:
- если работник уходит в оплачиваемый отпуск (по ТК РФ отпускные выплачиваются исходя из средней зарплаты работника);
- если работник отстраняется от основных обязанностей с сохранением оплаты (например, при участии в качестве представителя на коллективных переговорах или исполнении особых обязанностей (государственных или общественных));
- если работник временно переводится в связи с простоем по основному месту труда либо для ликвидации последствий природной или техногенной катастрофы;
- при выплате выходного пособия в связи с расторжением трудового договора;
- при оплате пособий по нетрудоспособности;
- при увольнении, когда выплачиваются деньги за отпуск, который работник не успел использовать;
- при оплате простоя, когда в этом виновен работодатель;
- во время служебных командировок;
- во всех других случаях, когда работник имеет право на выплаты или компенсации, привязанные к средней зарплате.
Помимо этого сотрудник и по своей инициативе вправе затребовать данные, касающиеся его работы. В число таких данных входят как копии внутренних приказов или трудового договора, так и данные о среднемесячной заработной плате.
Как рассчитать среднюю зарплату за месяц
Очень часто для того, чтобы предоставить работнику сведения или провести установленные законом выплаты, работодатели применяют различные хитрости. Самой распространенной из них является учет только самой зарплаты без учета дополнительных выплат (премий, товаров, переданных в счет зарплаты и т. д.) — разумеется, это все совершенно незаконно.
Правила, по которым рассчитывается среднемесячная заработная плата,четко определены как Трудовым кодексом РФ (ст. 139), так и специальным положением, которое было утверждено еще в 2007 году Правительством РФ (и в которое позднее неоднократно вносились изменения). В соответствии с этими нормами при расчете средней зарплаты за месяц необходимо учитывать:
- реально начисленную зарплату за последние 12 месяцев;
- реально отработанное время по каждому календарному месяцу.
Месяц берется исходя из его продолжительности именно по календарю — то есть с 1 по 30 либо 31 число. Единственным исключением является, разумеется, февраль — в нем, в зависимости от года, берется либо 28, либо 29 (в високосном году) дней.
Вот пример расчета при следующих условиях: сотрудник отработал весь последний год без больничных и пропусков работы по другим причинам. И теперь хочет взять отпуск. Тогда формула расчета очень простая:
Средняя зарплата = Выплаты за 12 месяцев /12.
Но чтобы рассчитать отпускные, используется не средняя зарплата за месяц, а средний заработок за день. Для этого полученный среднемесячный заработок нужно разделить на число дней в месяце (берется среднестатистический показатель, который в 2015 году равен 29,3 дням).
Расчет среднемесячного заработка
Чтобы определить, какова у работника среднемесячная заработная плата, необходимо воспользоваться приведенным ниже алгоритмом.
Шаг первый: суммируем все выплаты, полученные работником за расчетный период. В их число входят:
- собственно зарплата с учетом всякого рода надбавок, районных коэффициентов и т. д. (как уже было сказано, если часть зарплаты работник получает не в виде денег, а в форме товаров или услуг, ответно полученных от работодателя, их стоимость также входит в сумму зарплаты, если такие товары или услуги человек получает ежемесячно);
- премии и иные вознаграждения, выплаченные работодателем за последние 12 календарных месяцев;
- если производились какие-то иные выплаты, обусловленные трудовым законодательством или договором между работником и работодателем, — и они тоже.
Шаг второй: определяется период расчета. Как уже было сказано, продолжительность месяца определяется исходя из их продолжительности по календарю. Однако в учитываемый срок не включаются периоды, когда работник:
- отсутстWowал с сохранением среднего заработка;
- был нетрудоспособен или находился в отпуске по беременности, родам или уходу за ребенком, при этом получая соответствующие пособия;
- воспользовался правом на дополнительные нерабочие дни с сохранением заработка.
Легко понять, почему эти периоды не участвуют в расчетах: выплаты за них уже основаны на среднем заработке, поэтому использовать их повторно для расчета означает окончательно размывать размер средней зарплаты для конкретного работника.
Шаг третий: полученные суммы делятся на продолжительность расчетного периода.
Исключения из общего порядка расчета

Однако порядок расчета, установленный постановлением Правительства РФ, имеет и свои исключения.
Первое из них — это срок расчета. В том случае, если за предыдущие 12 месяцев (и более) до того дня, когда осуществляется расчет, работник ни дня не отработал или весь 12-месячный период укладывается в срок декретного отпуска, отсчитывается еще 12 месяцев и расчет ведется исходя из срока, предшествующего общему порядку.
Второе исключение касается заработков. Если работник:
- не получал зарплаты по тем или иным причинам за последние 24 месяца;
- фактически ни дня не отработал за это же время;
- не получал зарплаты или не отработал ни дня в месяце, за который ведется расчет среднедневной зарплаты,
- средняя зарплата рассчитывается на основе чистого оклада или тарифной сетки, которая применяется для конкретного работника.
Как рассчитать зарплату за месяц для отпуска
Свои особенности имеет расчет средней зарплаты для получения отпускных, если отпуск исчисляется в календарных днях. Здесь приходится спускаться на уровень ниже и считать среднюю оплату уже за день.
Методика расчета здесь будет такой:
- Складываются все выплаты, полученные работником за календарный год.
- Полученная сумма делится на 12 (число месяцев в календарном году).
- Результат деления делится на 29,3 (это число — принятое по закону для удобства расчетов среднее количество дней в календарном месяце за год).
- Именно на основе полученной на последнем этапе суммы и производится расчет.
В том случае, если какие-то месяцы из 12 не были отработаны полностью или из них исключалось то время, о котором уже было сказано выше, применяется другой способ расчета:
- Берется сумма всех выплат.
- Количество полностью отработанных месяцев умножается на 29,3.
К полученному результату добавляется количество полностью отработанных календарных дней за те месяцы, которые были отработаны не полностью.
Сумма выплат делится на число, полученное в результате сложения.
Наконец, в случае увольнения при расчете компенсации за отпуск, который не был использован работником, или вычислении отпускных выплат за отпуск, считаемый в рабочих днях, применяется самая простая формула: вся сумма начислений делится на количество рабочих дней, которые суммируются исходя из календаря 6-дневной рабочей недели.
Расчет средней зарплаты при суммированном учете
В некоторых случаях работодатели вводят для своих работников гибкий график, при котором определяется не ежедневная продолжительность рабочего времени, а общее количество отработанных часов за расчетный период.
В том случае, если необходимо исчислять средний заработок работника на суммированном учете рабочего времени, приходится вычислять уже не дневной, а часовой заработок. В этом случае выплаты за расчетный период делятся на количество отработанных часов
При необходимости рассчитать среднемесячный или среднедневной заработок полученный результат умножается на количество часов, отработанных в соответствии с графиком работника за период, подлежащий расчету.
Какие выплаты учитываются при расчете средней зарплаты?
По правилам в расчет средней зарплаты включается не только зарплата как таковая, но и иные выплаты, произведенные работодателем:
- ежемесячные вознаграждения — в полном объеме, но не более 1 по каждому из показателей за каждый из календарных месяцев расчетного периода;
- вознаграждения за период больше месяца — в полном объеме, если период полностью укладывается в расчетный, и в размере месячной части за каждый месяц, если период больше расчетного;
- годовое вознаграждение (тринадцатая зарплата), награда за выслугу/стаж, иные годовые выплаты — независимо от времени, когда были начислены;
Если расчетный период полностью не отработан или из него исключались сроки, названные выше, премии начисляются пропорционально отработанному сроку. Это правило не касается тех премий, которые назначены за месяцы или кварталы, отработанные в расчетном периоде полностью.
Если же премии изначально начислялись пропорционально не полностью отработанным срокам, то они учитываются в полном объеме.
Исчисление среднемесячной заработной платы сотрудника работодателю может потребоваться произвести в некоторых случаях, определенных законом. В статье рассмотрен вопрос о том, какие выплаты следует учитывать при расчете среднемесячной заработной платы и что необходимо знать, чтобы правильно составить расчет.
Что означает термин «среднемесячная заработная плата»

Это понятие широко применяется в практической деятельности бухгалтерских и кадровых работников. В трудовом кодексе отсутствует понятие «среднемесячная заработная плата», поскольку она является частным случаем такого понятия, как заработная плата или средний заработок (ст.139 ТК РФ). Но все эти термины являются верными и общеиспользуемыми.
Из книги вы узнаете все про оплату труда (анализируем сложные ситуации), как снизить работникам зарплату (законные решения для непопулярных инициатив); когда зарплата ниже МРОТ будет законной; когда можно платить зарплату в натуральной форме.
Также рассмотрим вопросы сверхурочной работы: какие ошибки допускают работодатели; как ввести сдельно-премиальную оплату труда.
Средний заработок, как это установлено в ТК РФ, может исчисляться как средняя сумма заработка за календарный год, то есть за 12 календарных месяцев. В этом случае речь можно назвать его среднемесячной заработной платой.
Иногда ТК РФ предусматривает и необходимость расчета среднего дневного заработка, исчисление которого производится в случае оплаты отпусков, предоставленных в рабочих днях, а также при расчете компенсаций за дни неиспользованного отпуска.
Различные проблемы при расчете
Что за это будет и как оперативно исправить ситуацию Период, за который производится расчет среднего заработка на конкретном предприятии, может быть и иным, но в любом случае он должен оговариваться коллективным договором или иным нормативным актом.
Следует учитывать и то, что применение такого периода расчета не должно ухудшать положение работников.
В каких случаях необходим расчет среднемесячного заработка работника
В некоторых ситуациях трудовое законодательство гарантирует работникам получение зарплаты в размере среднего месячного заработка, иногда даже, когда работник отсутстWowал на рабочем месте.
Так, по закону то время, которое сотрудники учреждения провели, участвуя в деловых переговорах, коллективной подготовке какого-нибудь проекта, будучи освобождены от основной работы для участия во внерабочей активности, должно им оплачиваться с учетом среднемесячного заработка ст.39 ТК РФ.
Отправляясь в служебную командировку, работник также получает зарплату по основному месту работы с учетом этого параметра (ст. 167 ТК РФ).
Оплата труда: анализируем сложные ситуации
Это же касается и тех дней, когда сотрудники учреждения отсутстWowали на работе, потому, что проходили обязательное ежегодное медицинское освидетельстWowание или сдавали кровь в качестве доноров (ст. 185 ТК РФ). Компенсация за ежегодный оплачиваемый отпуск, а также учебный (ст. 114, 116, 173-175 ТК РФ); выплаты при увольнении (ст. 84, 178, 181, 296 ТК РФ), а также оплата периода трудоустройства (ст.
178, 318, 375 ТК РФ) производятся на основании среднемесячного заработка работника.
Ему будет начислена такая сумма и в случае участия в работе комиссии по трудовым спорам (ст. 171 ТК РФ), и при вынужденном переводе на другую нижеоплачиваемую работу (ст. 182 ТК РФ).
Кроме того, когда работодатель не сумел обеспечить сотрудникам выполнение норм труда или должностных обязанностей, а также в случае простоев виновником которых был работодатель, работники все равно должны будут получить зарплату, размер которой равен среднему заработку.
Если сотрудник отсутстWowал на рабочем месте по причине того, что был вызван повесткой в налоговую инспекцию, суд или полицию, после предъявления им подтверждающих документов, его рабочее время будет оплачено, исходя из средней зарплаты.
Ее величина является максимальной величиной компенсации, выплачиваемой работником в случае причинения им материального ущерба работодателю (ст. 241 ТК РФ). Как рассчитать отпускные: определяем расчетный период, считаем средний заработок, начисляем выплаты Обязанность работодателя выплатить работнику средний заработок устанавливается не только Трудовым кодексом.
Например, п.1 ст. 6 Федерального закона «О воинской обязанности и военной службе» и п. 2 ст. 11 Федерального закона «О народных заседателях федеральных судов общей юрисдикции в Российской Федерации» оговаривают выплаты в размере средней зарплаты в случае, когда работник был призван на военные сборы или исполнял обязанности народного заседателя.
Справка сотруднику, выходящему на пенсию, о среднемесячном заработке для представления в Пенсионный фонд РФ (бланк)
Величина среднего заработка является базовой, когда речь идет о расчете пособий по беременности и родам; выплачиваемых каждый месяц пособий по уходу за ребенком и по возмещению вреда, причиненного здоровью работника в результате несчастного случая на производстве или профессионального заболевания. Может ли средний заработок работника быть ниже его зарплаты Ситуации, перечисленные выше, можно назвать типичными.
При этом многие из работающих сталкивались с тем, что сумма среднего заработка оказывается меньше, чем заработная плата, которую бы они получили. Так, если сотрудник постоянно бывает в длительных командировках, вместо положенного оклада размер которого составляет 20 000 рублей, ему будет выплачена в некоторые месяцы средняя зарплата, размер которой составит около 16 000 рублей. Разница довольно существенная.
И, хотя в случаях, установленных Трудовым кодексом, заработная плата должна начисляться в размере среднего заработка, Минфин России своим письмом от 18.11.2008 №03-03-06/1/638 призвал работодателей придерживаться основного принципа праWowого регулирования трудовых отношений и обеспечить работникам гарантированное законом право на оплату труда в полном объеме.
Это означает, что работодатель может локальным нормативным актом предусмотреть доплаты работникам в случаях, когда при выполнении служебных заданий они получили средний заработок, размер которого ниже, чем их заработная плата.
Что учитывается при расчете среднего заработка
В расчет принимаются все виды выплат, которые предусмотрены системой оплаты труда данной компании. При этом, из каких финансовых источников производились выплаты и начисления, роли не играют. Поэтому расчет среднего заработка производится с учетом: заработной платы, начисляемой повременно согласно должностным окладам или тарифным ставкам за фактически отработанное время;
- заработной платы, начисляемой сдельно за фактически выполненные объемы работы;
- заработной платы, начисляемой как процент от выручки за реализованную продукцию (выполненные работы, оказанные услуги) или как комиссионное вознаграждение;
- заработной платы, начисляемой в натуральной (неденежной) форме;
- денежного вознаграждения, начисляемого за фактически отработанное время лицам, замещающим государственные должности;
- гонораров, начисляемых редакциями СМИ и организациями искусства, работникам, состоящим в списочном составе, и тем, кому выплаты производятся по ставкам авторского вознаграждения;
- заработной платы, начисляемой преподавателям, работающим в учреждениях начального и среднего профессионального образования за часы, отработанные сверх уменьшенной годовой учебной нагрузки;
- разницы в должностных окладах работников, которые были переведены на нижеоплачиваемую работу с сохранением величины должностного оклада по предыдущему месту работы;
- заработной платы, рассчитанной окончательно после завершения календарного года, обусловленной применяемой системой оплаты труда;
- надбавок и доплат к тарифным ставкам или должностным окладам, выплачиваемым за квалификацию (классный чин, дипломатический ранг);
- стаж работы (выслугу лет); ученую степень или звание;
- обладание особыми навыками и знаниями (знание иностранного языка);
- особые государственной службы; работу со сведениями, составляющими государственную или иную тайну;
- расширение зон обслуживания; совмещение специальностей (должностей);
- руководство группой (бригадой); увеличение производительности труда;
Исполнение обязанностей за временно отсутствующего коллегу без освобождения от основной работы и пр.; выплат, обусловленных особыми условиями труда, к которым относятся:
- работа в регионах Крайнего Севера и приравненных к ним территориях, в том числе обусловленных районным регулированием оплаты труда; работа, классифицируемая как тяжелая или вредная и опасная; работа в ночное время, в выходные и праздничные дни, сверхурочно;
- премий, вознаграждений, разовых выплат по итогам работы в течение года, за выслугу лет и пр.; остальные предусмотренные системой оплаты труда выплаты.
Удержание из заработной платы: когда суд принимает сторону работодателя
Вне зависимости от того,какой режим труда был установлен для работника, для исчисления среднего заработка учитывается заработная плата, фактически начисленная ему за год, предшествующий моменту расчета, и фактически отработанное им за этот же период время.
Что надо знать при расчете среднемесячной заработной платы

Рассчитывая среднюю заработную плату работника, имейте в виду, что из суммы доходов за исчисляемые 12 месяцев следует вычесть выплаты отпускных, командировочных и суммы, начисленные по листам нетрудоспособности.
В расчетном периоде не учитывается время и выплаты, когда:
- сотруднику начислялась заработная плата в размере среднего заработка в случаях, оговариваемых законодательством;
- работнице выплачивалось пособие по беременности и родам;
- работник не выполнял свои трудовые обязанности по вине работодателя или в связи с обстоятельствами, независящими от воли ни работодателя, ни самого работника;
- работник не принимал участие в забастовочном движении, но в связи с забастовкой не имел возможности исполнять свои трудовые обязанности;
- работнику были предоставлены дополнительные оплачиваемые дни для ухода за инвалидами; работнику были предоставлены отгулы за сверхнормативную работу во время вахты или в других случаях, оговариваемых законодательством.
Значение при расчете среднего заработка имеют такие факторы, как назначение выплаты (пособие, компенсация отпуска и пр.), наличие и размер дохода в расчетном периоде, стаж работы на предприятии, месторасположение предприятия и т.п. Для различных видов выплат установлен отдельный порядок расчета среднемесячного заработка.
Так, пособия по временной нетрудоспособности, по беременности и родам, уходу за ребенком до полутора лет рассчитываются в соответствии с порядком, устанавливаемым Федеральным законом от 29.12.2006 №255-ФЗ и Постановлением Правительства РФ от 15.06.2007 №375. При расчете отпускных и компенсаций за неиспользованный отпуск, следует руководстWowаться ст.139 ТК РФ.
Кроме этого следует учитывать, что существуют определенные различия в понятиях среднемесячный заработок и средний заработок, исчисляемый за определенный период, который всякий раз может быть разным. Законодательство оперирует понятием среднего заработка и устанавливает форму и параметры, необходимые для его расчета за тот или иной период.
Поэтому понятие среднемесячный заработок является только частным случаем понятия среднего заработка, и это обстоятельство необходимо иметь в виду.
Алгоритм расчета среднемесячного заработка
При расчете всех предусматриваемых законом случаев выплат среднего заработка в качестве руководства следует использовать Положение об особенностях порядка исчисления средней заработной платы, утвержденное постановлением Правительства РФ от 24.12.2007 № 922 (далее — Положение).
Декрет: как рассчитать средний заработок для пособия
Исчисление среднего заработка производится на основании фактически начисленной в расчетном периоде заработной платы и фактически отработанного времени. Но когда за все предыдущие месяцы работник получал выплаты исходя из среднего заработка, в расчет принимается сумма зарплаты, которая была фактически начислена за дни месяца, в котором наступил случай, обусловивший выплату среднего заработка.
Например, если рабочий взял отпуск в апреле, но в январе, феврале и марте он получал пособие по временной нетрудоспособности, расчет среднего заработка производится за отработанные в апреле дни. Когда у работника ни в расчетный период, ни до его наступления фактического заработка не было, средний заработок рассчитывается на основании тарифной ставки имеющегося у него разряда, установленного ему должностного оклада или денежного вознаграждения.
Кроме случаев, когда на предприятии ведется суммированный учет рабочего времени, для определения среднего заработка используют средний заработок за один рабочий (или календарный) день. А средний заработок за определенный период, например, среднемесячный, рассчитывают, умножив средний дневной заработок на количество дней в периоде, который подлежит оплате. И — Индексация заработной платы
Дневной средний заработок, если речь не идет об оплате отпусков или выплате компенсаций за неиспользованные отпуска, рассчитывается как частное от деления суммы фактически начисленной в расчетном периоде заработной платы на количество дней, которые работник фактически отработал за это время.
Если сотруднику установлен режим неполного рабочего времени (дня, недели), его средний заработок будет равен частному от деления суммы фактически начисленной зарплаты на количество рабочих дней, исчисляемых по календарю пятидневной рабочей недели, которые пришлись на то время, которое было отработано в расчетном периоде.
При расчете среднего дневного заработка, учитываемого при оплате отпусков, которые предоставляются в календарных днях, а также при выплате компенсаций за неиспользованный отпуск, учитываются только три последних месяца. Поэтому средний заработок в этом случае будет равен частному от деления суммы фактически начисленной в течение этих трех месяцев заработной платы на 3 и на 29,6 (среднемесячное число календарных дней в конкретном году).
Если один или несколько месяцев в расчетном периоде были отработаны сотрудником не полностью, или из него нужно вычесть время в соответствии с Положением, средний дневной заработок рассчитывается как частное от деления суммы фактического заработка в расчетном периоде на сумму количества полностью отработанных месяцев умноженных на среднемесячное число календарных дней (29,6) и общего количества отработанных календарных дней в тех месяцах, которые были отработаны не полностью.
Для расчета среднего заработка для выплат за отпуска и командировки можно использовать универсальную формулу: средний заработок за день умножить на количество дней в том периоде, который подлежит оплате. Этот расчет приводится в соответствии с абз. 4 п. 9 Положения. Так, когда необходимо оплатить командировку, расчет производится в следующем порядке.
Определите сумму заработной платы, полученную за дни, отработанные в расчетном периоде, включив в нее премии и вознаграждения. Разделите полученную сумму на количество дней, которые фактически были отработаны за этот период (абз. 5 п. 9 Положения).
Когда нужно рассчитать размер пособия по временной нетрудоспособности, применяется другая формула. Нужно будет определить среднемесячную зарплату фактически начисленную за календарных два года, предшествующих дате расчета.
Как оформить бланк справки о среднемесячной заработной плате
Справка о среднемесячном заработке может потребоваться работнику во многих случаях, поскольку является официальным подтверждением его платежеспособности. Ее запрашивают при оформлении визы на въезд в некоторые зарубежные страны или при оформлении кредитов в банках. Она требуется и для расчета пособия по безработице для получения поддержки от государства в период отсутствия работы.
Новый работник, устроившийся в компанию, должен представить в бухгалтерию документ о заработке за последние два года. Этот документ — справка справка о средней заработной плате унифицированной формы, которая выдается на прежнем месте работы в день увольнения.
Если такая справка не была выдана работнику своевременно, он всегда может обратиться к прежнему работодателю с соответствующим заявлением и получить ее в течение трех рабочих дней (п. 3 ч. 2 ст. 4.1 Федерального закона от 29 декабря 2006 г. № 255-ФЗ).
Справка о среднем заработке с предыдущего места работы необходима, чтобы новый работодатель смог рассчитать сотруднику размер полагающихся выплат и пособий по временной нетрудоспособности, отпуску по беременности и родам, уходу за ребенком до полутора лет. Форма, по которой заполняется справка о среднем заработке, утверждена приказом Минтруда РФ от 30.04.2013 № 182н и была скорректирована 1 августа 2015 года.
В справке должны быть указаны: максимально полные сведения о страхователе: полное и краткое наименование предприятия (включая наименование формы собственности);
Адрес, по которому оно расположено и т. д. данные о предъявителе справки — лице, застрахованном в системе обязательного социального страхования:
- его фамилия, имя и отчество;
- данные паспорта;
- адрес постоянной регистрации или места жительства;
- код СНИЛС и т. п.;
- период трудовой деятельности в течение которого гражданин подлежал обязательному социальному страхованию на случай временной потери трудоспособности или в связи с материнством;
- суммы зарплаты и иных дополнительных выплат, на которые начислялись страховые взносы в системе обязательного социального страхования или суммы зарплат и иных дополнительных выплат, которые были включены в базу для начисления страховых взносов в Фонд социального страхования Российской Федерации;
- количество календарных дней, приходящихся на периоды временной нетрудоспособности, или в которые работница находилась в отпуске по беременности и родам или в отпуске по уходу за ребенком;
- а также на те периоды, когда работник освобождался от работы с полным или частичным сохранением заработной платы, при условии неначисления на сохраняемую заработную плату за этот период страховых взносов в Фонд социального страхования Российской Федерации.
Чтобы этот документ имел юридическую силу и мог служить основанием для гарантируемых законодательством выплат, он должен быть оформлен надлежащим образом.
На нем должны быть проставлены все необходимые штампы, в том числе угловой, предусмотренные Порядком исчисления среднего заработка для определения размера пособия по безработице, утвержденного постановлением Правительства РФ от 12.08.03 г. № 62. Указываемые в документе даты приема и увольнения должны соответстWowать реальным, проставленным в трудовой книжке.
Подписи руководителя организации и главного бухгалтера должны быть с расшифровкой и заверены круглой печатью. Если на момент выдачи справки главный бухгалтер отсутстWowал и его заменяло другое лицо, в бланке должен быть указан номер и дата приказа о его назначении исполняющим обязанности.
Источник: ruverdict.ru