
Оставьте заявку, и наши специалисты свяжутся с вами в течение ближайшего рабочего дня для бесплатной консультации.
С этим товаром рекомендуем
Популярные в разделе
Обязанности служащих в сфере антикоррупции
28 апреля 2023 года истек срок, до которого государственные и муниципальные служащие, работники внебюджетных фондов должны были подать Справки о доходах, имуществе и обязательствах имущественного характера за 2022 год. По закону они исполняют эту обязанность до 30 апреля или в последний рабочий день перед отчетной датой. А в 2023 году 30 апреля выпало на воскресенье.
Обязанности служащих в сфере антикоррупции
В России появился профессиональный стандарт «Специалист в сфере предупреждения коррупционных правонарушений». Минтруд утвердил его Приказом от 08.08.2022 № 472н, а применяться документ будет с 1 марта 2023 года по 1 марта 2029 года. Мы подготовили краткий обзор профстандарта и рекомендации работодателям.
Обязанности служащих в сфере антикоррупции
Заполнение справки БК. Часть 1. Титульный лист
Минтруд России разработал Методические рекомендации для декларационной кампании 2023 года. Речь идет о представлении сведений о доходах, расходах, об имуществе и обязательствах имущественного характера государственными и муниципальными служащими, а также другими лицами, для которых это обязательно по антикоррупционному законодательству. Рассмотрим, что нужно учесть при подготовке деклараций в 2023 году.
Обязанности служащих в сфере антикоррупции
В конце декабря 2022 года Президент РФ издал Указ № 968, который освобождает от выполнения некоторых требований антикоррупционного законодательства участников специальной военной операции (СВО) и командированных в новые регионы РФ лиц. Минтруд России выпустил инструктивно-методические материалы по вопросам реализации Указа № 968. Читайте их краткий обзор.
Просматривали
Статьи, документы, инструкции, новости и многое другое.
Образцы заполнения справок о доходах в 2023 году
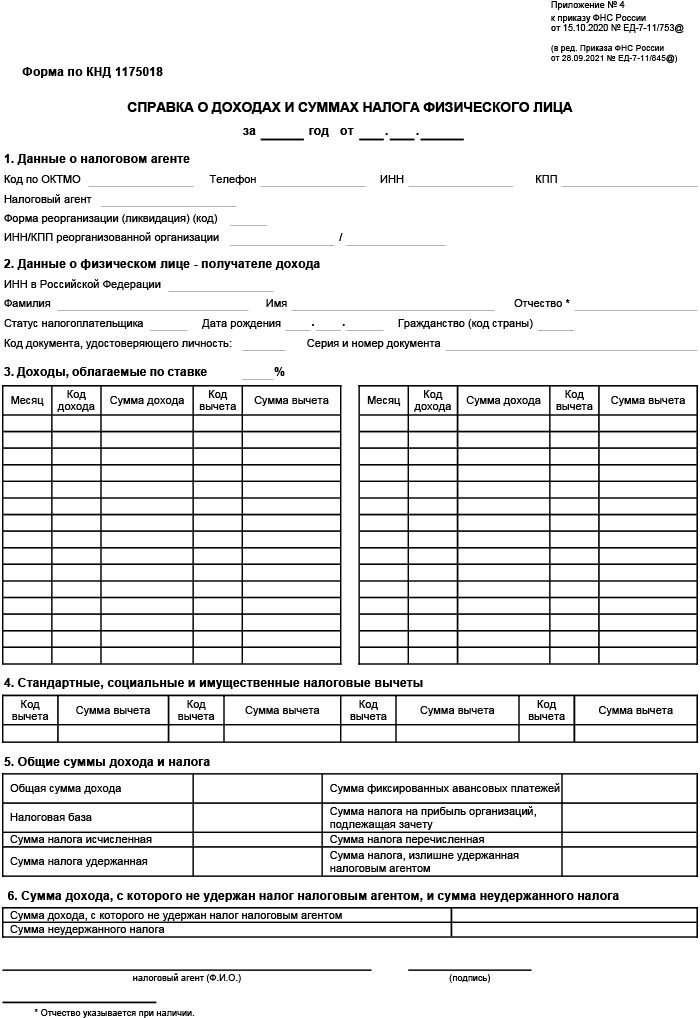
Начнем с того, что такого понятия, как «справка 2 НДФЛ» начиная с 2021 года не существует в качестве самостоятельного документа. Она стала частью годового расчета 6-НДФЛ. Вместо справки 2 ндфл используется две разные справки о доходах физических лиц, имеющие новую форму— для ИФНС и граждан:
- для подачи в налоговую инспекцию
- для выдачи сотрудникам
Справка 2 НДФЛ 2023 для сотрудников
По запросу работника работодатель обязан выдать заполненную «справку о доходах и суммах налога физического лица» в 3-дневный срок (ст.62 ТК РФ). При увольнении справка выдается в день расчета.
Скачать новую справку в формате pdf или excel можно по ссылке ниже:
Статьи по теме (кликните, чтобы посмотреть)
- Судебная практика когда по вине родителей ребенок остался без жилья
- Заявление о частичном отказе от исковых требований в гражданском процессе: образец 2023 года
- Как подать заявление на Госуслуги на судебных приставов
- Особенности банкротства: кредитных кооперативов
- Как оплатить гендиректору за ООО штраф судебным приставам
- Образец заявления в суд о неисполнении решения суда ответчиком
- Заявление в суд о признании права собственности на автомобиль владелец которого умер
Актуальная форма справки выглядит следующим образом:
Заполнение справки БК. Часть 2. Сведения о доходах.
Справка 2 ндфл в 2023 году для сотрудников — образец
По каждой налоговой ставке формируется отдельный документ.
Готовую справку нельзя исправлять, в т.ч корректирующими средствами.
Для распечатки нужно использовать черные и синие, фиолетовые оттенки чернил, но не цветные.
Числовые показатели доходов и вычетов указывают в рублях с копейками, налог – в целых рулях.
Суммовые данные не могут принимать отрицательные значения.
При подготовке Справки работодатель сначала заполняет данные по организации:
- ОКТМО;
- телефон;
- ИНН и КПП;
- наименование.
Если прошла реорганизация, ставится код преобразования (из Приложения 4 к порядку заполнения) и вписываются ИНН, КПП реорганизованной компании.
Затем указываются данные физического лица, получающего справку:
- фамилия, имя, отчество;
- статус налогоплательщика: резидент РФ (1) или нет(2);
- дата рождения;
- код страны гражданства (643 – для России);
- код удостоверяющего личность документа (наиболее распространенный — паспорт РФ, код 21), вписывается его серия и номер.
После чего в форме 2-НДФЛ 2021 года для сотрудников указывают сведения о доходах и вычетах. Суммы отражаются в разрезе:
- кодов;
- периодов получения (начисления).
Актуальные коды доходов и вычетов рассмотрены в статье «Код в справке 2 НДФЛ 2023 год : доход и вычет»
4 раздел 2-НДФЛ для сотрудника в 2023 году предназначен, как и прежде, для стандартных, социальных и имущественных вычетов, которые записываются одной суммой за весь период.
В разделе 5 указываются итоговые суммы — доходов, вычетов и по налогу.
В разделе 6 указывается сумма дохода, с которого не удержан налог налоговым агентом, и сумма не удержанного налога.
Мнение эксперта
Васильев Илья Тимофеевич
Юрист с 8-летним стажем. Специализация — семейное право. Член коллегии адвокатов.
Подписывает документ уполномоченный представитель компании, ФИО которого расшифровывается. При наличии печати на 2-НДФЛ для сотрудника ставится ее оттиск.
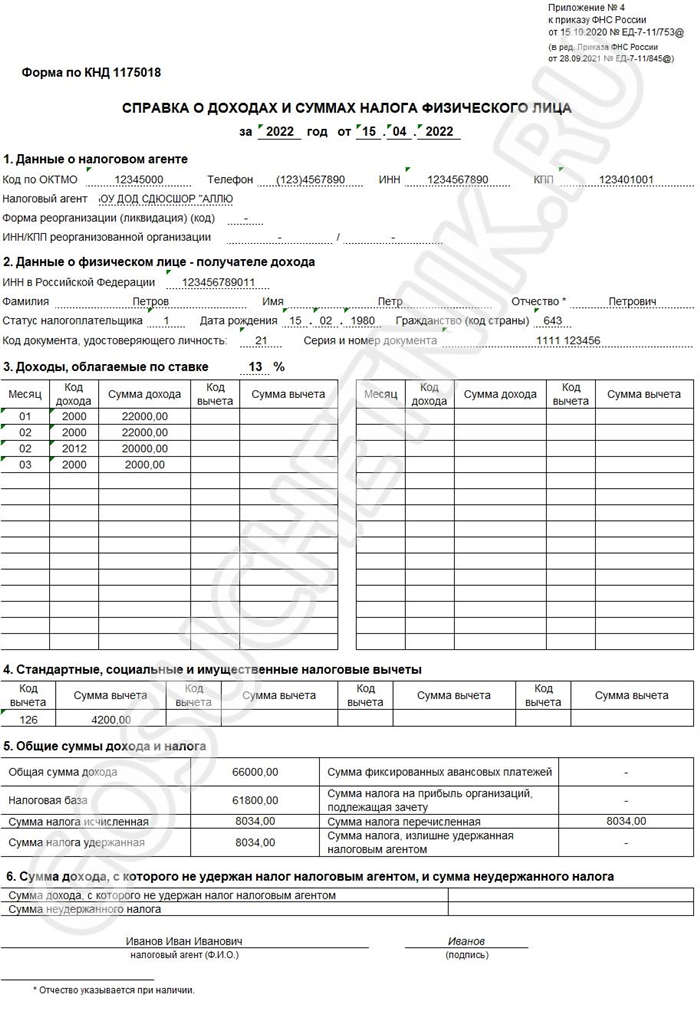
Как правило, Справку готовит бухгалтер, который заносит все данные в 2-НДФЛ для сотрудника., образец которой показан ниже:
Справка о доходах работника для соцзащиты в 2023 году: как составить
«Справка о доходах и суммах налога физического лица» пришла на смену привычной ранее бухгалтерам справке 2-НДФЛ. Форма 2-НДФЛ для работников отменена.
Для соцзащиты необходимо выдавать Справка о доходах работника в свободном виде. Правила ее составления и примерная форма — в этой статье.
Зачем нужна
В отличие от 2-НДФЛ, упомянутая справка не относится к формам налоговой отчетности. Ее назначение — представить данные о заработной плате и иных доходах в органы соцзащиты.
На основе этих данных специалисты рассчитают доход, который приходится на одного члена семьи, и сопоставят его с прожиточным минимумом, установленным в регионе. Это необходимо для начисления и расчета различных социальных выплат.
Что должно быть в справке
Оформляется документ в компании, в которой работает гражданин. Надо отметить, что унифицированной формы такой справки не существует.
Наниматель может утвердить ее самостоятельно, но вполне вероятно, что форма не разработана. Поэтому у бухгалтеров, к которым сотрудники обращаются за справкой, иногда возникают сложности — что именно в ней указать?
Поскольку справка выдается для органов социальной защиты, то и составляется в соответствии с их требования. В общем случае в ней следует указать:
- основные реквизиты работодателя — название (для ИП — ФИО), ОГРН, ИНН, КПП (для юрлица), адрес, телефон;
- реквизиты справки — дата и регистрационный номер;
- кому она выдана — фамилия, имя и отчество работника, а также его должность;
- размер доходов лица за три последних полных месяца (месяца обращения за справкой не входит).
Интересно Каким образом исправляются недостатки искового заявления после возбуждения дела в суде гражданский процесс
Кроме того, в справке часто пишут период, за который она представлена, и размер среднемесячного заработка лица. Подписать справку должны руководитель и главный бухгалтер.
Контур.Фокус — быстрая проверка контрагента!
Особые требования
Мнение эксперта
Васильев Илья Тимофеевич
Юрист с 8-летним стажем. Специализация — семейное право. Член коллегии адвокатов.
Что касается информативной части, то есть непосредственно размера доходов сотрудника, то некоторые органы соцзащиты требуют представить эти сведения в виде таблицы. Она имеет примерно такой вид:
| октябрь | 10 000 | 1 300 | 8 700 |
| ноябрь | 10 000 | 1 300 | 8 700 |
| декабрь | 10 000 | 1 300 | 8 700 |
| Итого | 30 000 | 3 900 | 2 6100 |
Чтобы сотрудник не терял времени, а бухгалтер заново не переделывал справку, лучше узнать заранее, в каком виде должны быть представлены данные.
Внимание! Одно из назначений справки о заработной плате — получение субсидии на оплату жилья. В этом случае она должна содержать данные не за 3, а за 6 месяцев. Такого требование пункта 32 Правил предоставления субсидий, утвержденных постановлением Правительства РФ от 14.12.2005 № 761.
Примеры справок
В заключение приведем примерные образцы справки о доходах за 3 месяца для органов социальной защиты. Безусловно, она может выглядеть и иначе, но главное, чтобы в ней были указаны все необходимые данные.
Справка о доходе — вариант 1
Справка о доходе — вариант 2
Справка о доходе — вариант 3
Инструкция: заполняем справку по новой форме 2-НДФЛ с 1 января 2023 года
Новая справка 2-НДФЛ — это документ о доходах и суммах налога физического лица. Его предоставляют работникам по запросу и сдают в ИФНС по итогам года. С 01.01.2022 действуют новая форма и правила заполнения.
Справки 2-НДФЛ в 2023 году
Включенная в расчет 6-НДФЛ новая форма справки подается в итоговом отчете за 2021 год. Отчитываемся по-новому начиная с 2023 года. Предельный срок сдачи расчета с приложением по физлицам — до 01.03.2022.
Справка для сотрудников
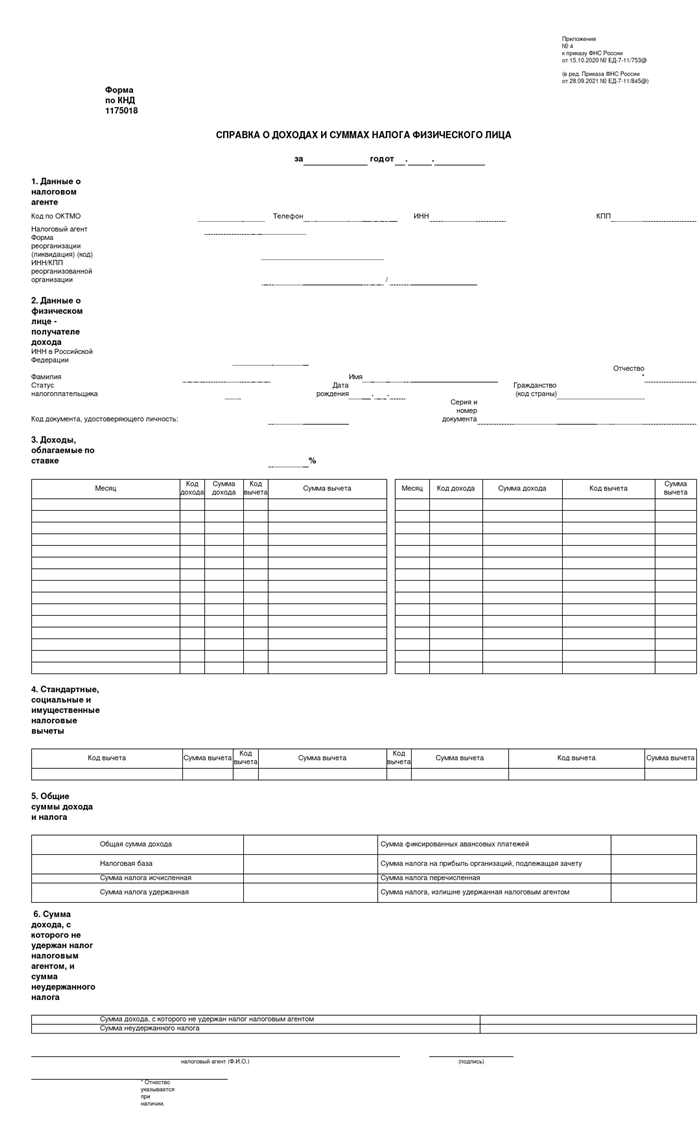
Налоговые агенты обязаны оформлять справку по запросу работника (ст. 62 ТК РФ, п. 3 ст. 230 НК РФ). Для ее получения сотрудник подает заявление работодателю.
Работодатель вправе не выдавать справку, если за отчетный период сотрудник не получал вознаграждения от налогового агента — например, если работница находится в отпуске по уходу за ребенком.
Если работник настаивает на получении справочного документа, то выдается отчет с прочерками в 3, 4 и 5 разделах либо справка в свободной форме о том, что доходность в отчетном периоде отсутствует.
Сроки сдачи годового отчета
Дата предоставления годового расчета не зависит от того, удержан налог с выплаченных доходов или нет. Расчет 6-НДФЛ, в который теперь входит отчетность о доходности и налогах сотрудников, сдают до 1 марта следующего года. За 2021 год надо отчитаться не позднее 01.03.2022: это вторник, будний день, переносы не предусмотрены.
Эксперты КонсультантПлюс разобрали, как заполнить расчет 6-НДФЛ и справки о доходах. Используйте эти инструкции бесплатно.
Правила заполнения приложения к расчету 6-НДФЛ
С итоговой отчетности за 2021 год форма сдается в составе расчета по НДФЛ. С 2021 года действует еще одно новое правило: если в штате организации более 10 человек, то сдавайте отчет в электронной форме. Обновите формат электронной отчетности в специализированной программе, которую используете для заполнения налоговых форм.
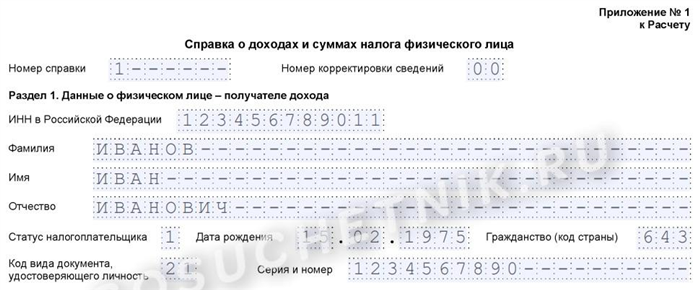
Шаг 1. Вводная часть и сведения о физическом лице — получателе дохода (раздел № 1)
Указываем номер справки по порядку и номер корректировки (для отчета, сдаваемого впервые, ставим 00 или прочерк), указываем код принимающей ИФНС. Вписываем ИНН и ФИО физического лица, которому налоговый агент платил вознаграждение в отчетном году. Если остаются незаполненные клеточки поля, то проставляем прочерки.
- статус налогоплательщика;
- дату рождения;
- гражданство;
- код удостоверения личности;
- серию и номер паспорта.
Шаг 2. Общие суммы дохода, налога и вычета (разделы № 2, 3, 4)
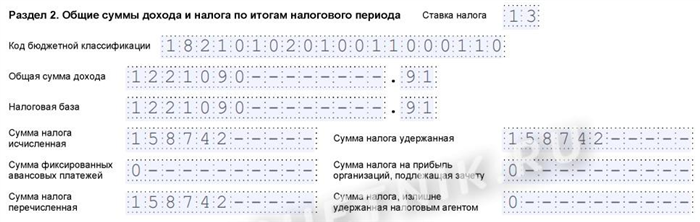
В разделе 2 отражаем:
- Ставку налога — ставку, по которой облагаются доходы физлица.
- Код бюджетной классификации, который соответствует этой ставке.
- Общая сумма дохода — сумма всех выплаченных доходов в отчетном периоде.
- Налоговая база — разница между суммой полученных доходов и суммой всех предоставленных налоговых вычетов.
- Сумма налога исчисленная — налоговая база * ставку НДФЛ.
- Сумма налога удержанная — налог, который удержал налоговый агент.
- Сумма фиксированных авансовых платежей — заполняем только при наличии уведомления из ФНС. Сведения вносим в соответствии с уведомлением.
- Сумма налога перечисленная — налог, который налоговый агент перечислил в бюджет.
- Налог на прибыль, подлежащий зачету, и излишне удержанный НДФЛ — показываем при наличии таких показателей.
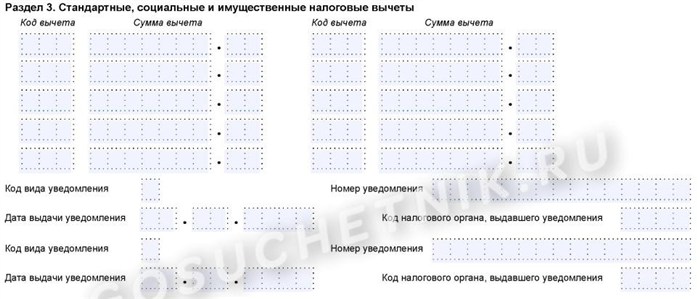
В разделе № 3 показываем стандартные, социальные и имущественные налоговые вычеты, если их применяли в отчетном году. Если нет, то раздел не заполняем.
В разделе № 4 показываем сумму дохода, с которого налоговый агент не удержал НДФЛ, и сумму неудержанного налога.
Шаг 3. Приложение. Сведения о доходах и вычетах по месяцам
Вторая страница справки о доходах и налогах — это помесячная расшифровка вознаграждений, полученных физлицом за отчетный год.
Повторно указываем номер справки, ставку налога и код бюджетной классификации.
Затем приступаем к заполнению полей. Сначала указываем месяц: январь — 01, февраль — 02, март — 03 и так далее. Определяем код дохода и сумму, полученную в расчетном месяце. Ниже пишем код вычета, если такой предоставлялся, и указываем его сумму. По аналогии вносим сведения за каждый месяц.
Подтверждаем полноту и достоверность сведений — подписываем обе страницы приложения № 1 у налогового агента или его представителя. Ставим дату заполнения. Отчет готов.
Если в приложении № 1 к расчету за 2021 год допущена ошибка, то подается уточненный 6-НДФЛ, то есть весь отчет, а не один ошибочный документ. Если же исправления вносятся только в форму расчета 6-НДФЛ, то подавать в составе корректировки справки по сотрудникам не требуется.
Интересно Как подать заявление на Госуслуги на судебных приставов
Информация для справки: коды доходов и вычетов
В 2018 году ввели пять новых кодов дохода и всего один — для вычетов. Напомним введенные коды доходов и вычетов. Старые списки доходов пополнились:
Денежная компенсация за неиспользованный трудовой отпуск
Мнение эксперта
Васильев Илья Тимофеевич
Юрист с 8-летним стажем. Специализация — семейное право. Член коллегии адвокатов.
Выходные денежные пособия на период трудоустройства после увольнения, выплаченные сверх трехмесячного и шестимесячного заработка сотрудникам организаций, расположенных в районах Крайнего Севера (и приравненных к ним территориях)
Сумма списанных с баланса организации безнадежных долгов
Полученные проценты (купоны) по обращающимся облигациям российских компаний, номинированным в рублях и эмитированным в период с 01.01.2017 по 31.12.2019 включительно
Вычеты к суммам по коду дохода по дивидендам в справке бывш. 2-НДФЛ неприменимы! Такие указания закреплены в п. 3 ст. 210 НК РФ. Причем отражение выплат по дивидендам должно идти отдельно от «зарплатных» поступлений.
С 2017 года — автор и научный редактор электронных журналов по бухучету и налогообложению. Но до этого времени вела бухгалтерский и налоговый учет в бюджетной сфере, в том числе как главбух.
Справка о доходах и суммах налога физического лица
В новой справке содержится информация об источнике дохода физлица, его зарплате, иных доходах и удержанном налоге. Она практически идентична 2-НДФЛ. Рассмотрим изменения в бланке, порядок его заполнения и сроки сдачи в ФНС.
Нормативно-правовая база
Кто обязан сдавать справку
Справка необходима, чтобы представить в ФНС сведения о доходах сотрудников, а также удержанный с них НДФЛ. Юрлица и ИП обязаны составлять её на всех лиц, получавших от них зарплату или другие выплаты. Они выступают налоговыми агентами, обязанными удерживать и перечислять в налоговую НДФЛ.
Сдавать справку не нужно:
- При выплате физлицам доходов, не являясь налоговым агентом (например, если вы оплачивали услуги юриста, являющегося ИП или самозанятым).
- Не требуется сдавать в ФНС нулевую справку (например, если вы не вели деятельность, не осуществляли выплаты сотрудникам либо выплачивали только суммы, не облагаемые НДФЛ).
Порядок и сроки сдачи справки
В 2021-ом работодатели сдают справку в виде приложения к справке 6-НДФЛ. При этом не раз в квартал, а один раз в год. Соответственно, справка 6-НДФЛ и приложение о доходах физлица заполняются по итогам 2021-го и направляются в ИФНС, где ИП или юрлицо числится налогоплательщиком, до 01 марта 2023.
- работодатели, у которых число работников не превышает 10 человек, могут сдавать 6-НДФЛ и справку как в бумажном, так и электронном виде
- работодатели, у которых число работников больше 10 человек, сдают справки исключительно в электронном виде
Для юрлиц с несколькими обособленными подразделениями существуют отдельные правила:
- если и головное, и обособленные подразделения юрлица находятся в одном муниципальном образовании, работодатель отчитывается в ИФНС по месту учёта головного подразделения
- если головное подразделение юрлица находится в одном муниципалитете, а обособленные – в других, работодатель вправе выбрать одну ИФНС, в которую будет сдавать отчётность по всем обособленным подразделениям
Чтобы работодатель смог воспользоваться этим правом, ему нужно до 01.01.2022 уведомить все ИФНС, в которых подразделения состоят на учёте.
Изменить своё решение в течение года невозможно. Уведомить налоговиков придётся лишь в случае изменения числа обособленных подразделений или при наличии других обстоятельств, способных повлиять на порядок сдачи отчётности.
Когда нужно выдавать работнику справку
Справка 2-НДФЛ позволяет узнать о доходах и платёжеспособности физлица. Потому она часто требуется:
- для расчёта пенсии
- для получения налогового вычета по окончании года
- для передачи новому работодателю информации о стандартных вычетах (то есть при увольнении)
- для подтверждения платёжеспособности при выдаче кредита
- для подтверждения доходов при усыновлении детей
- для предоставления информации о доходах в суд
- для расчёта суммы выплат по алиментам
- для оформления визы и т.д.
Мнение эксперта
Васильев Илья Тимофеевич
Юрист с 8-летним стажем. Специализация — семейное право. Член коллегии адвокатов.
Работодатель обязан предоставить справку по заявлению как трудоустроенного, так и уволившегося работника, а также иных лиц, получавших выплаты.
Форма справки за 2021-ый выглядит немного проще. В ней нет сведений о номере и признаке справки, а также уведомлений на вычеты. Но нужно указывать сведения о налоговом агенте.
По ст. 62 ТК РФ, если работник (в том числе бывший) обращается за справкой, работодатель обязан её выдать в течение 3-х рабочих дней. Она должна быть подписана руководителем.
При увольнении работника справка выдаётся в последний рабочий день.
Иным получателям дохода справка предоставляется в течение 30 рабочих дней.
Форма справки
Новая форма справки ориентирована на работодателей, отчитывающихся на бумаге. По мнению налоговиков, она также позволит автоматизировать и ускорить процесс обработки данных.
В 2021-ом справка состоит из 2-х частей:
- непосредственно «Справка о доходах и суммах налога физического лица»
- приложение к справке «Сведения о доходах и соответствующих вычетах по месяцам налогового периода»
Сама справка содержит сведения о налоговом агенте и 4 раздела:
- Сведения о физлице – получателе дохода:
- ФИО налогоплательщика
- паспортные данные
- ИНН
- статус
- код страны
- Общие суммы дохода и налога по итогам налогового периода:
- налоговая ставка
- сумма облагаемого дохода
- налоговая база
- исчисленная и удержанная сумма налога
- Стандартные, социальные и имущественные налоговые вычеты:
- код вычета
- сумма
- сведения об уведомлении
- Сумма дохода, с которого не удержан налог, и сумма неудержанного налога:
- сумма дохода, с которого работодатель не удержал налог
- сумма налога
Интересно Образец искового заявления от нескольких истцов к одному ответчику
В Приложении к справке указываются номер справки, отчётный год, ставка налога и заполняются сведения по месяцам.
Если у работника есть доходы, облагаемые по ставкам, отличным от 13%, их нужно отображать в отдельных разделах. Сумму налога с таких доходов также следует указывать отдельно.
Порядок заполнения справки
При заполнении справки недопустимо:
- использовать цветные чернила (допускается лишь чёрный, синий и фиолетовый цвет)
- вносить правки корректором
- печатать с двух сторон листа
- скреплять листы
- проставлять отрицательные числа
Для удобства мы подготовили пошаговую инструкцию по заполнению справки. При этом рекомендуем заполнять её в следующей последовательности: общая часть, 1 раздел, приложение к справке, 3 раздел, 2 раздел, 4 раздел.
Общая часть
Укажите ИНН и КПП налогового агента. При этом лица, занимающиеся частной практикой, указывают только ИНН. В графе «номер справки» укажите её номер в отчётном периоде. В графе «номер корректировки» укажите:
- для первичной справки – 00
- для 1-ой корректирующей справки – 01
- для 2-ой и других корректирующих справок – 02 и т.д.
- для аннулирующей справки – 99
Раздел 1. Данные о физическом лице-получателе дохода
Заполните сведения о налогоплательщике:
- ФИО
- дату рождения
- гражданство
- паспортные данные
- ИНН
Раздел 2. Общие суммы дохода и налога по итогам налогового периода
Заполняется отдельно для каждой ставки НДФЛ. Укажите общую сумму доходов, базу налогообложения, а также сумму исчисленного, удержанного и уплаченного НДФЛ.
- общая сумма дохода – это сумма дохода в чистом виде (без учёта вычетов и удержаний)
- база налогообложения – показатель строки «общая сумма дохода» (за исключением вычетов)
- сумма фиксированных авансовых платежей заполняется только иностранными работниками на ПСН
- исчисленный НДФЛ рассчитывается как «налоговая база × ставку налога»
- удержанный НДФЛ – это сумма, которая удержана из доходов работника
- излишне удержанный НДФЛ – это излишне удержанная сумма, которую работодатель не вернул работнику или переплата по НДФЛ
- уплаченный НДФЛ – это сумма, которая уплачена в бюджет за год
Приложение к справке
Приложение заполняется отдельно для каждой ставки НДФЛ. Укажите номер справки и налоговую ставку. В 2021-ом ставка равна:
Далее построчно укажите доходы сотрудника с кодами, а также вычеты, которые уменьшают налоговую базу.
Раздел 3. Стандартные, социальные и имущественные налоговые вычеты
Внесите данные о вычетах, указав код уведомления:
- для имущественных вычетов – 1
- для социальных – 2
- для уменьшения налога на фиксированные авансовые платежи – 3
- каждый вычет заносится в отдельную строку
- суммы по одному коду вычета могут быть объединены
- одинаковые суммы вычетов с разными кодами заполняются в отдельных ячейках
- при нехватке строк заполняется несколько листов, при этом оформляется шапка документа и раздел вычетов
Раздел 4
Заполняется, если налог не был удержан. Необходимо указать сумму дохода, с которого вы не смогли удержать налог, а также саму неудержанную сумму. Для каждой ставки НДФЛ нужно заполнять отдельный раздел.
Контрольные соотношения
Работодателям, нарушившим контрольные соотношения, ФНС пришлёт уведомление о выявленных несоответствиях и потребует устранить их в течение 5 дней или представить пояснения.
Изменения в справке в 2021 году
Объединение 2-НДФЛ и 6-НДФЛ
Правило о совместной отчётности действует с 2021 года (подп. «а» п.
19 ст. 2 ФЗ от 29.09.2019 № 325-ФЗ).
Теперь налоговые агенты вместо сдачи отдельной справки по форме 2-НДФЛ прикладывают её к расчёту 6-НДФЛ. В приложении нет сведений о налоговом агенте и отчётном периоде.
В 3 разделе есть несколько полей для информации об уведомлениях со стороны налоговой. Поле «сумма налога, не удержанная налоговым агентом» заменено 4 разделом.
Прогрессивная ставка НДФЛ
01.01.2021 введена прогрессивная ставка налога. Это означает, что:
- если годовой доход налогоплательщика не превысил 5 млн руб., он облагается по ставке 13%
Мнение эксперта
Васильев Илья Тимофеевич
Юрист с 8-летним стажем. Специализация — семейное право. Член коллегии адвокатов.
В 2021-ом и 2023-ом работодатели должны учитывать каждую налоговую базу (например, отдельно зарплату и дивиденды). Если по каждой налоговой базе будут соблюдены допустимые лимиты, ставку в 15% применять не придётся.
Расчёт НДФЛ с процентов по вкладам
С 01.01.2021 действует правило: если проценты по вкладам превышают необлагаемый минимум (1 млн руб. × ставка ЦБ РФ на 01.01.2021), то они облагаются НДФЛ по ставке 13%. Налоговая база – превышение суммы дохода над необлагаемой суммой.
Новый перечень медицинских услуг
С 01.01.2021 действует новый перечень медицинских услуг, для которых возможно получение социального налогового вычета. Перечень утверждён постановлением Правительства РФ от 08.04.2020 № 458. В него входят:
- услуги, связанные с медицинской эвакуацией и паллиативной помощью
- дорогостоящие услуги с использованием репродуктивных технологий
- услуги по ортопедическому лечению дефектов зубов и т.д.
Образец заполнения справки о доходах
Образец заполнения справки о доходах и суммах налога физического лица:
Источник: kredit-na-avto.ru
Справка 2 НДФЛ 2022 для сотрудников: новый бланк (форма) скачать
Введена ли новая форма справки 2 НДФЛ за 2022 год для сотрудников? Когда и какие изменения внесены в форму последний раз? Кто, когда и кому подает форму? Какой должна быть справка 2 ндфл 2022 год для сотрудников? Новый бланк скачать бесплатно можно по ссылкам в этом материале
Справка 2 НДФЛ 2022 год: новая форма
Начнем с того, что такого понятия, как «справка 2 НДФЛ» начиная с 2021 года не существует в качестве самостоятельного документа. Она стала частью годового расчета 6-НДФЛ. Вместо справки 2 ндфл используется две разные справки о доходах физических лиц, имеющие новую форму— для ИФНС и граждан:
Справка 2 НДФЛ 2022 для сотрудников
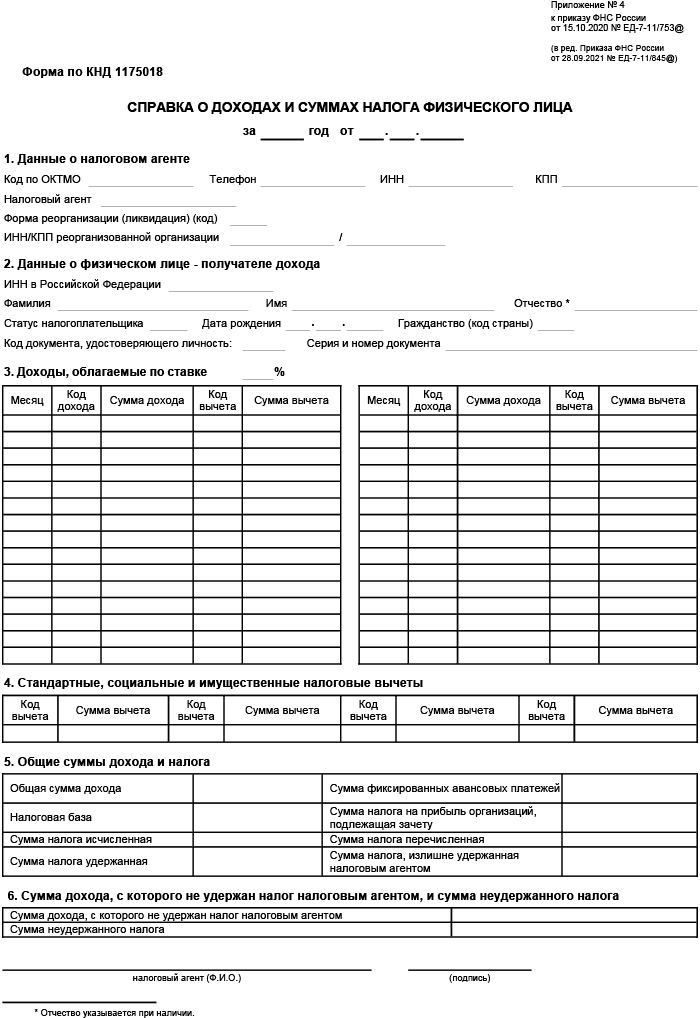
Актуальная форма справки выглядит следующим образом:
Справка 2 ндфл за 2022 год для сотрудников — образец
По каждой налоговой ставке формируется отдельный документ.
Готовую справку нельзя исправлять, в т.ч корректирующими средствами. Для распечатки нужно использовать черные и синие, фиолетовые оттенки чернил, но не цветные.
Числовые показатели доходов и вычетов указывают в рублях с копейками, налог – в целых рулях. Суммовые данные не могут принимать отрицательные значения.
При подготовке Справки работодатель сначала заполняет данные по организации:
- ОКТМО;
- телефон;
- ИНН и КПП;
- наименование.
Если прошла реорганизация, ставится код преобразования (из Приложения 4 к порядку заполнения) и вписываются ИНН, КПП реорганизованной компании.
Затем указываются данные физического лица, получающего справку:
- фамилия, имя, отчество;
- статус налогоплательщика: резидент РФ (1) или нет(2);
- дата рождения;
- код страны гражданства (643 – для России);
- код удостоверяющего личность документа (наиболее распространенный — паспорт РФ, код 21), вписывается его серия и номер.
После чего в форме 2-НДФЛ 2021 года для сотрудников указывают сведения о доходах и вычетах. Суммы отражаются в разрезе:
- кодов;
- периодов получения (начисления).
Актуальные коды доходов и вычетов рассмотрены в статье «Код в справке 2 НДФЛ 2022 год : доход и вычет»
4 раздел 2-НДФЛ для сотрудника в 2022 году предназначен, как и прежде, для стандартных, социальных и имущественных вычетов, которые записываются одной суммой за весь период.
В разделе 5 указываются итоговые суммы — доходов, вычетов и по налогу.
В разделе 6 указывается сумма дохода, с которого не удержан налог налоговым агентом, и сумма не удержанного налога.
Подписывает документ уполномоченный представитель компании, ФИО которого расшифровывается. При наличии печати на 2-НДФЛ для сотрудника ставится ее оттиск.
Как правило, Справку готовит бухгалтер, который заносит все данные в 2-НДФЛ для сотрудника., образец которой показан ниже:
Источник: www.yourbuhg.ru