

Отчет об изменениях капитала (форма по ОКУД 0710003) содержит информацию о структуре и движении собственного капитала, а также создаваемых организацией резервов.
Капитал представляет собой вложения собственников и прибыль, накопленную за все время деятельности организации, и определяется как разница между активами и обязательствами.
К собственному капиталу организации относится:
– уставный (складочный) капитал (фонд);
– нераспределенная прибыль (непокрытый убыток).
В финансовом анализе преобладает подход, основанный на следующих положениях:
1) капитал (совокупный капитал) – общая сумма средств, вложенных в активы организации;
2) в зависимости от того, за счет каких средств он сформирован – собственных или заемных, в составе капитала выделяют собственный и заемный капитал.
Собственный капитал выполняет следующие основные функции:
Факторный анализ рентабельности собственного капитала
– оперативная – поддержание непрерывности деятельности. Обязательным условием для этого является образование и сохранение уставного капитала на уровне не ниже установленного Гражданским кодексом Российской Федерации минимального размера;
– защитная – обеспечение защиты капитала (интересов) кредиторов и возмещения убытков. Для этого введено обязательное требование наличия чистых активов, стоимость которых по величине должна быть не меньше, чем зарегистрированный уставный капитал. Кроме того, для защиты интересов кредиторов создается резервный капитал. Его основное назначение – покрытие возможных убытков и снижение риска кредиторов в случае ухудшения экономической конъюнктуры;
– распределительная – связана с участием в распределении полученной чистой прибыли;
– регулирующая – означает участие отдельных субъектов в управлении организацией.
В процессе анализа состава и структуры собственного капитала следует рассчитать удельный вес отдельных его элементов – уставного капитала, добавочного капитала, резервного капитала и нераспределенной прибыли. Такой расчет следует проводить по состоянию на 1 января предыдущего года, 1 января и 31 декабря отчетного года.
В целом структура собственного капитала представлена следующим образом:
Располагаемый (имеющийся) капитал состоит из следующих элементов:
1. Инвестированный капитал – капитал, вложенный собственниками и включающий:
– уставный капитал (для акционерных обществ – суммарная стоимость простых (обыкновенных) и привилегированных акций; для обществ с ограниченной ответственностью – стоимость вкладов его участников),
– часть добавочного капитала в виде эмиссионного дохода;
2. Накопленный капитал – капитал, сформированный за счет чистой прибыли. К нему относятся:
– нераспределенная прибыль прошлых лет и отчетного года;
3. Результаты переоценки основных средств, приводящие к изменению стоимости активов организации. Они отражаются как составная часть добавочного капитала.
Собственный Капитал Компании
Доходы будущих периодов представляют собой потенциальный капитал, так как его включение в состав располагаемого собственного капитала произойдет после признания доходов и их отражения в соответствующем периоде в составе финансового результата.
Резервы предстоящих расходов образуют временную составляющую собственного капитала, так как формируются в начале года и практически полностью расходуются к концу года.
Самым значимым элементом собственного капитала является располагаемый капитал, а в его составе – инвестированный и накопленный капитал. По соотношению и динамике этих двух видов капитала оценивают деловую активность и эффективность деятельности организации. Тенденция к увеличению удельного веса накопленного капитала свидетельствует о способности организации наращивать средства, вложенные в активы, и характеризует реальный рост ее финансовой устойчивости.
В Отчете об изменениях капитала раскрываются факторы изменения собственного капитала – источники пополнения отдельных его элементов и направления их использования.
В частности на размер уставного капитала могут повлиять:
– дополнительный выпуск акций (+) или уменьшение их количества (–);
– увеличение (+) или уменьшение (–) номинальной стоимости акций;
Размер добавочного капитала может измениться в результате;
– пересчета иностранных валют (±);
– получения эмиссионного дохода (+);
– направления его части на увеличение уставного капитала (-);
– погашения убытка, выявленного по результатам работы за год (-).
Резервный капитал может увеличиться за счет отчислений от чистой прибыли и уменьшиться в результате погашения убытка, выявленного по результатам работы за год.
Величина нераспределенной прибыли (непокрытого убытка) зависит от:
– финансовых результатов отчетного года (±);
– размера выплаченных дивидендов (–);
– отчислений в резервный фонд (–);
– последствий реорганизации предприятия (±).
В процессе анализа движения собственного капитала необходимо выявить изменение его величины и всех составляющих к концу года по сравнению с его началом. Для этого рассчитываются абсолютные изменения и темпы роста показателей. Выясняется, по каким элементам собственного капитала наблюдается самое высокое увеличение или уменьшение, определяются причины изменения капитала.
Кроме того, следует также рассчитать следующие показатели движения капитала:
1. Коэффициент поступления собственного капитала (Кпост СК) – показывает, какую часть собственного капитала (СК) от имеющегося на конец отчетного периода составляют вновь поступившие средства (2.45):
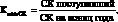
(2.45)
2. Коэффициент использования собственного капитала (Кисп СК) – показывает, какая часть собственного капитала, с которым предприятие начинало деятельность в отчетном периоде, была использована в процессе деятельности хозяйствующего субъекта (2.46):
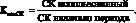
(2.46)
Эти коэффициенты рассчитываются как по общей величине собственного капитала, так и по составляющим его элементам
Если коэффициент поступления больше коэффициента использования, то это означает, что в организации идет процесс наращивания собственного капитала, и наоборот.
Источник: monographies.ru
Собственный оборотный капитал: что это, определяем правильно формулу
При ведении хозяйственной деятельности предприятие постоянно отслеживает свои финансовые характеристики: платежеспособность, рентабельность, ликвидность и др. Одна из таких величин – это собственный оборотный капитал.
Что такое собственный оборотный капитал
Предприятие считается финансово устойчивым, когда оно обладает сбалансированной структурой капитала, является привлекательным для инвесторов и может своевременно погашать свои долги.
Собственный оборотный капитал (СОК) – такой показатель, который применяется при анализе бухгалтерского баланса. Эта величина отражает, какая точно доля собственных средств фирмы используется в обороте, то есть идет на покрытие ее текущих активов.
Как определить собственный капитал по балансу?
Анализу структуры, состава, размеров собственного капитала посвящено много статей и исследований. Прежде всего, необходимо понимать, что он является собственностью самого предприятия. Весь капитал организации находит свое отражение в балансе организации.
Вам понадобится:
- Уставной капитал
- Дополнительный капитал
- Не распределенная прибыль
- Резерв собственных средств
#1
Собственный капитал в балансе отражается в пассиве баланса. По своей природе он представляет собой размер инвестиционного потенциала, мощи. Именно, с ростом собственного капитала и происходит наращивание этого потенциала. Структура собственного капитала также представлена в бухгалтерском балансе предприятия.
По нему можно определить и размер уставного капитала, дополнительного, а также и установить размер прибыли не распределенной, если таковая имеется. Дополнительный капитал представлен в бухгалтерском балансе, как показатель добавочного капитала.
#2
Анализируя представление собственного капитала в балансе, можно отметить, что собственный капитал в балансе строки «Резервный капитал» показывает сумму прибыли не распределенной, которая предназначена на целевые расходы. Это обусловлено тем фактом, что запасы такого рода должны быть созданы на предприятии. Их предназначение различно по характеру использования. Можно отметить, что средства этого рода идут на обновление основного капитала. Размер этих средств устанавливается руководством организации, а также оно определяет цели его расходования и предназначения.
#3
Анализируют собственный капитал по различным критериям и параметрам. Например, для рассмотрения финансовой устойчивости очень часто проводят анализ пропорции заемных и собственных средств структуры капитала организации. При анализе важным базовым критерием является то, что чем больше величина заемных средств в этой структуре капитала, тем, соответственно, ниже уровень финансовой устойчивости предприятия. И, обратно, чем больше собственного капитала, средств, активов, тем компания более финансово устойчива на рынке и менее финансово зависима.
#4
Для того, чтобы пропорция капитала была оптимальна, нужно такое сочетание заемного и собственного капитала, которое бы обеспечило максимум оценки рыночной всего капитала. Анализ и поиск такой пропорции — это вопрос и проблема структуры капитала. В основе теории лежит сравнение затрат этих двух видов капитала и, в конечном итоге, поиск комбинированных неких вариантов. В процессе анализа и рассмотрения, безусловно, главным используемым документом является бухгалтерский баланс предприятия. Для того, чтобы проанализировать капитал организации, необходим анализ пассива баланса по его структуре и соотношениям с общей суммой пассива.
#5
Значимой составной частью собственного капитала является уставный капитал. Он составляет его неотъемлемую часть. Для анализа финансового состояния предприятия его часто используют. В том числе, его используют для того, чтобы проанализировать деловую активность предприятия.
По своему смыслу, размер уставного капитала определяет минимальный размер имущества, которое является гарантией удовлетворения кредиторов. Особенностью уставного капитала является то, что он может форматироваться в паевой фонд, уставный фонд, а также в складочный капитал. Если меняется величина уставного капитала, то вносятся изменения в уставные документы предприятия.
#6
Другой значимой частью капитала собственного, является добавочный капитал. Его можно назвать в какой-то степени и добавленный капитал, или дополнительный. Объяснением появления добавочного капитала является тот факт, что размер уставного капитала должен отражать именно первоначальную сумму капитала, которая и показывается в уставе предприятия. Для отражения изменений величины капитала и понадобился добавочный капитал, который характеризует и отражает изменения в этом аспекте. Если бы не было этого требования, то в сущности, все изменения и были бы показаны и отражались в уставном капитале предприятия.
#7
Таким образом, важным показателем, который говорит о финансовом состоянии предприятия и ее уровне развития, месте, которое она занимает на рынке является капитал, которым она обеспечена. Или его можно назвать собственный капитал предприятия, собственная имущественная база. Однако, помимо собственных ресурсов часто приходится использовать и заемные средства. Важным моментов является стоимость, затраты, связанные с участием заемного капитала. При соблюдении необходимых требований и условий даже при участии заемного капитала, предприятие будет финансово устойчивым и не зависимым от чужого капитала.
Источник: bishelp.ru