
Все мы часто задумываемся о будущем, что-то планируем, копим. На определенном этапе жизни возникает вопрос о будущем своего ребенка. Чем он будет заниматься после школы? Где будет жить? Где учиться?
Решать эти вопросы проще, когда есть накопления, специально созданные для таких задач.
Да, когда у вас большой доход, который позволяет не волноваться о будущем детей, это хорошо. Но не факт, что так будет всегда, никто не защищен от непредвиденных обстоятельств. Поэтому для гарантии если не светлого будущего ребенка, то хотя бы стартовой площадки во взрослую жизнь, есть смысл завести инвестиционный портфель для ребенка. В целом, накопить можно и с помощью вклада, но, как показывает история, на фондовом рынке доходность больше.
Среднегодовая доходность индекса SP 500″ />
ТРЕЙДИНГ или ИНВЕСТИЦИИ в 14 лет. Что выбрать? Где больше денег? // Тинькофф инвестиции/Steel Invest
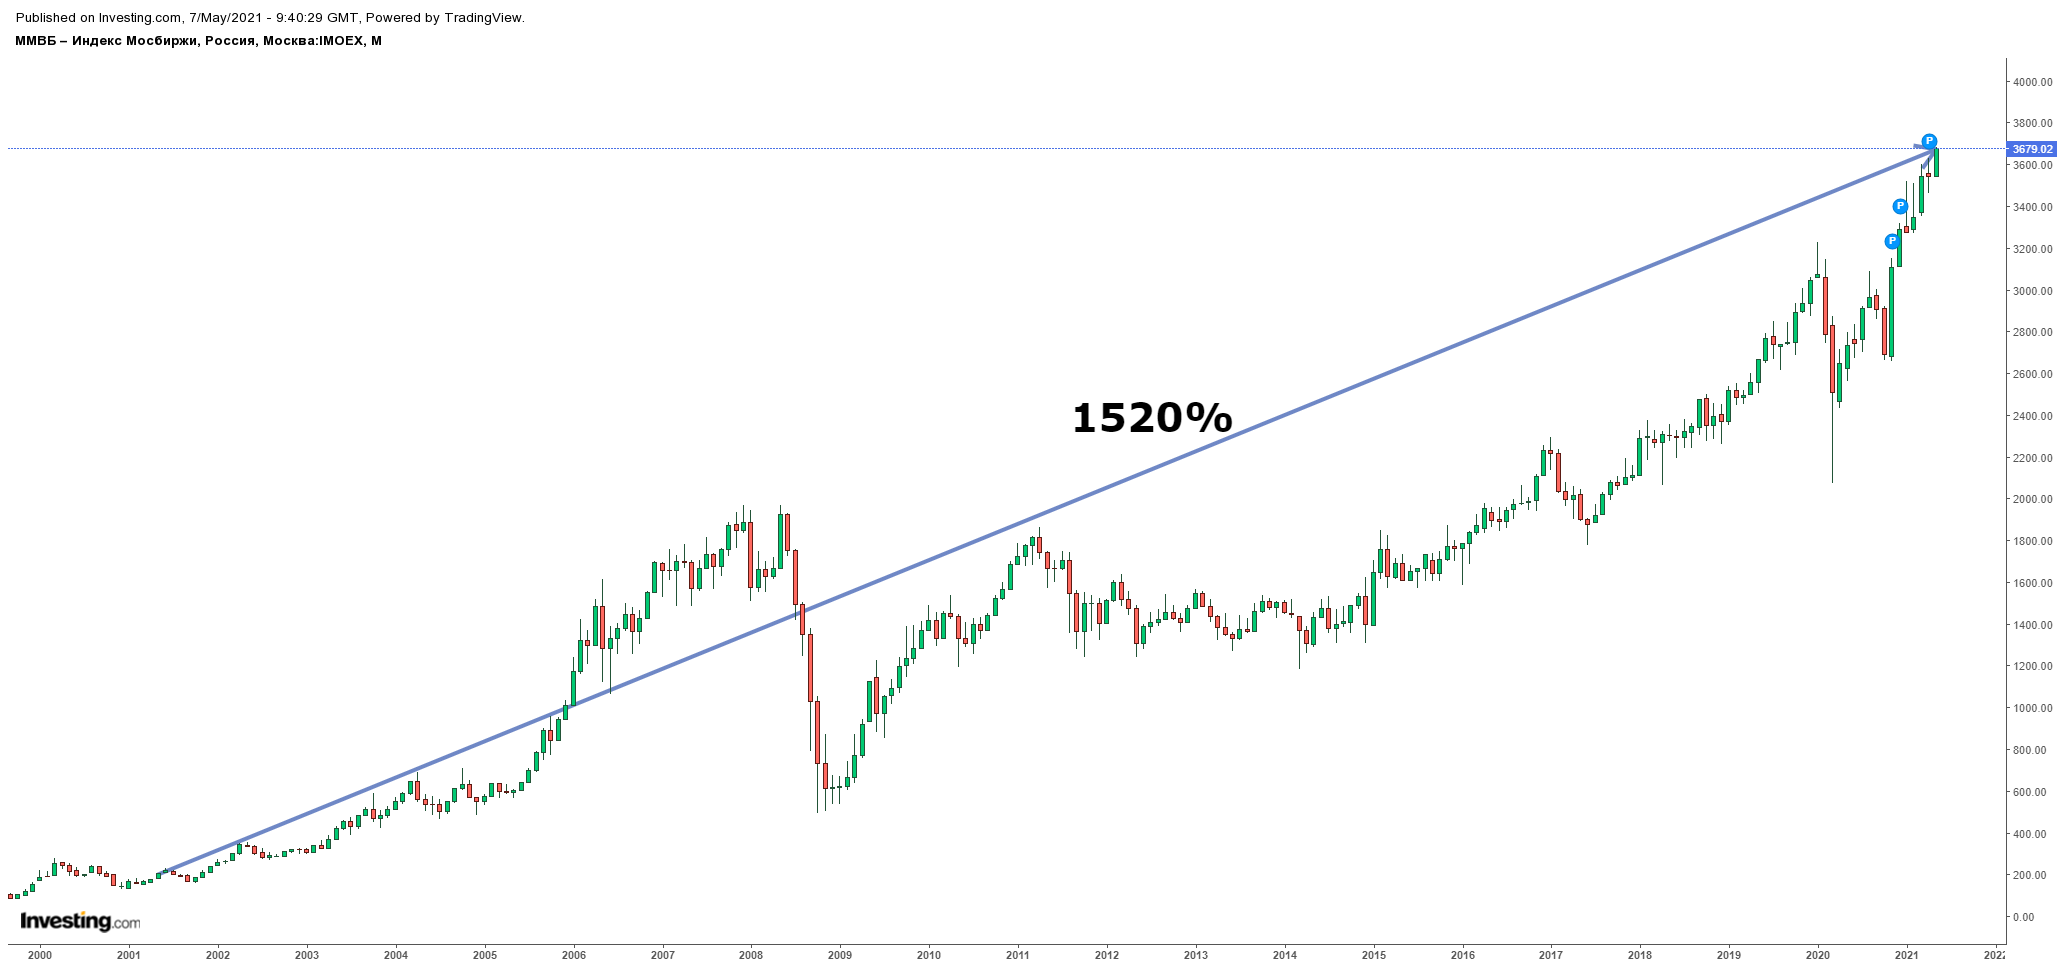
В свою очередь среднегодовая доходность индекса Московской биржи, куда входят крупнейшие компании России, составила 32,5%. Важно уточнить, что это доходность в рублях. А как мы знаем, у нашей валюты есть вредная привычка постоянно девальвироваться.
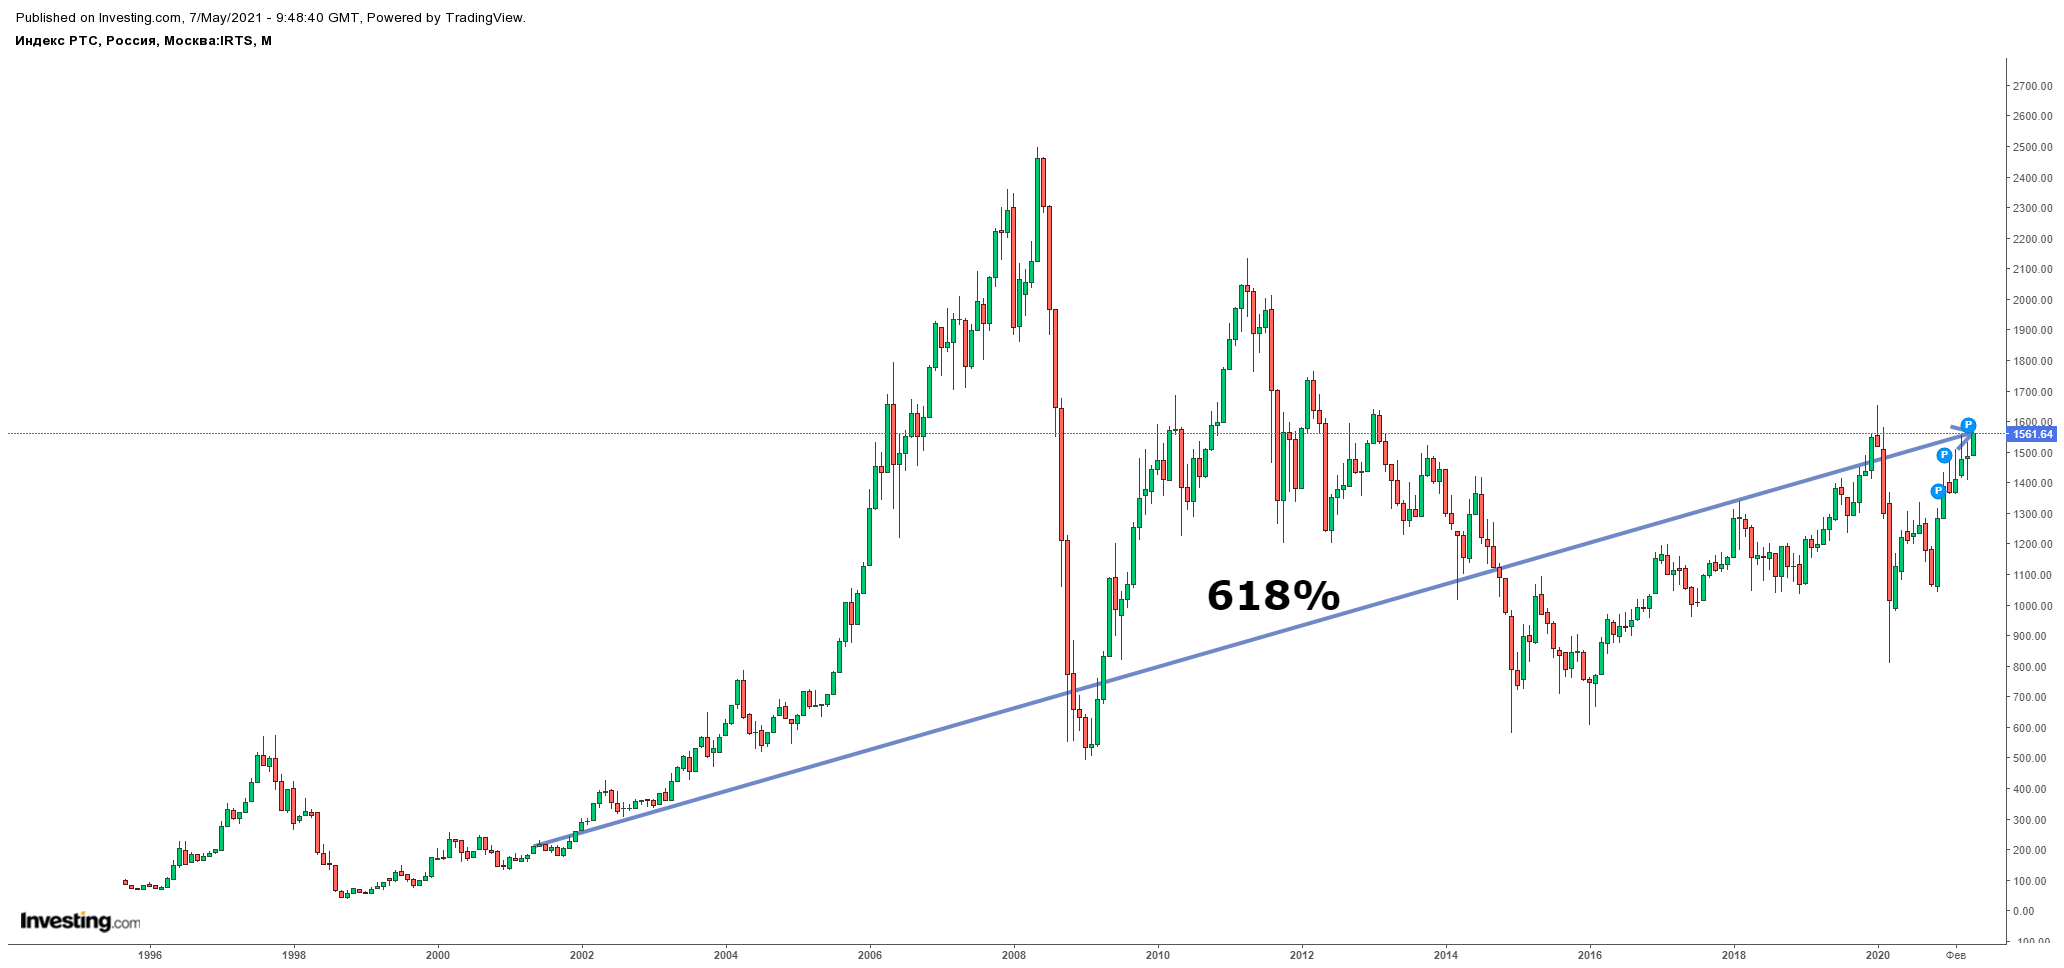
Индекс РТС — это долларовый аналог индекса Мосбиржи. Его среднегодовая доходность за 20 лет составила 21,9%.
Фактически, за 20 лет доходность российского фондового рынка оказалось больше, чем американского. Но если посмотреть на графики, видно, что отечественный рынок в долларовом выражении намного волатильнее и прибыль сильно зависит от точки входа.
Если рассматривать доходность за другие сроки, то американский рынок впереди.
Доходность за 5 лет
Доходность за 10 лет
Доходность за 15 лет
Доходность за 20 лет
SP 500, NASDAQ, Russell 1000), так как в них представлены крупнейшие компании из разных отраслей. Можно вкладываться и в акции отдельных компаний, но для этого нужно потратить определенное время на знакомство с их бизнесом. Если мы рассматриваем пассивное долгосрочное инвестирование, стоит выбирать такие компании, которые будут актуальны и востребованы и через 10 лет. Это могут быть отраслевые гиганты, как Apple, Google, JP Morgan и Procter and Gamble или перспективные новички из стремительно развивающихся секторов, таких как возобновляемая энергетика, кибербезопасность или финтех.
Соотношение инструментов инвестирования стоит подбирать в соответствии с целями и сроком:
- 1-3 года. В такие сроки сложно кратно увеличить капитал без риска его потери. Обычно инвестирование на несколько лет предполагает сохранение капитала или его умеренный рост. Например, родители незадолго до окончания ребенком школы накопили большую часть средств для оплаты обучения в вузе. Для того, чтобы деньги не лежали без дела и приносили прибыль, решили вложить их. Так как это накопления под конкретную цель, потерять их нельзя. Следовательно, при составлении портфеля большую долю средств лучше направить на покупку коротких, средних облигаций с подходящим сроком погашения (в нашем случае через 1-3 года). Если у вас нет навыков по отбору облигаций, можно купить биржевой фонд, который в них инвестирует. Небольшую часть средств можно направить в фонды, инвестирующие в широкий индекс.
- 5-10 лет. Такой срок уже позволяет значительно увеличить капитал за счет эффекта сложного процента. На данном этапе разумнее вкладываться в акции и облигации в равной пропорции. Это позволит капиталу расти и при этом минимизировать риски.
- более 10 лет. При таком сроке инвестирования экономические и политические риски минимизируются. Исходя из истории, даже в случае наступления кризиса за 10-15 лет рынки восстанавливаются. Большую часть портфеля можно составлять из акций, остальное инвестировать в облигации в качестве подушки безопасности. Во время падения рынков денежные средства от продажи облигаций можно направить на покупку просевших акций. Ближе к концу срока инвестирования имеет смысл перекладываться в более надежные инструменты, чтобы зафиксировать результат и избежать сильных колебаний.
Важный момент — это регулярность инвестирования. Оптимально пополнять портфель раз в месяц или квартал. В моменты просадки рынка, можно инвестировать больше средств, чем обычно, а, когда рынок на максимумах — придерживать часть кэша. Это позволит добиться большей доходности.
Как инвестировать в 15 лет?
На мой взгляд, самый оптимальный вариант для инвестирования в будущее ребенка — это открытие счета на имя родителя, так как это проще и также позволяет ребенку участWowать в процессе. Важно соблюдать дисциплину: регулярно пополнять счет, и не использовать средства не по назначению. Для определенных целей подойдет и продукт от компании Актив, например, если вы понимаете, что деньги вам не понадобятся раньше, чем ребенку исполнится 18 лет.
Но все-таки самое важное — это обучение детей финансовой грамотности, которое позволит им грамотно распоряжаться деньгами, ценить заработанное своим и родительским трудом.
Даниил Курицин
публикуется с: 17.07.2020
Источник: conomy.ru
С какого возраста можно открыть брокерский счет

До недавнего времени открыть брокерский счет на ребенка было невозможно, подобных услуг брокеры не оказывали. В качестве причин называли и сложности с документами, и законодательные препоны. Сейчас отношение к счетам лиц до 18 лет поменялось.
Что говорит закон
Согласно российскому законодательству никаких ограничений нет — родители имеют право приобретать ценные бумаги несовершеннолетнему, открывать простой брокерский счет или ИИС. Единственное условие — все операции придется согласовывать с органами опеки и попечительства, а получить разрешительные бумаги оперативно (например, чтобы Wowремя закрыть выгодную сделку) довольно проблематично.
Стоит ли учить ребенка инвестированию
Ни у детских психологов, ни у опытных экспертов нет четкого мнения по этому вопросу. С одной стороны, собственный брокерский счет может стать интересной игрой, еще одной возможностью для совместного времяпрепровождения взрослых и детей. Как правило, несовершенные инвесторы с удовольствием следят за изменением котировок, искренне радуются пополнению счета. Все эти ощущения позволяют им прикоснуться к чарующему миру взрослых, попробовать, как это — быть самостоятельным и ответственным.
Детям нравится, когда к их мнению прислушиваются, когда они сами могут выбирать, куда и сколько вложить. При правильном подходе уже к 20 годам у ребенка образуется «финансовая подушка» и закладываются ориентиры для дальнейшей продуктивной деятельности.
С другой стороны, неудачи дети переживают эмоциональнее, чем взрослые. Частые убытки могут на корню задушить все инвестиционные порывы.
Родителям, решившим открыть брокерский счет для ребенка, следует оценить психологическую готовность своего чада и, если есть сомнения, лучше отложить опыты с инвестициями.
Первые инвестиции
Начинать лучше с недорогих бумаг: вместе с ребенком выберите по одному лоту от разных эмитентов, обсудите их преимущества и недостатки, возможности и перспективы. Лучше вкладываться в широко известные компании, с которыми ребенок так или иначе взаимодейстWowал. Например, приобретать ценные бумаги владельца сетей общепита, магазинов игрушек, операторов сотовой связи.
Стоит помнить, что активный трейдинг со счета ребенка невозможен из-за сложностей с органами опеки. Поэтому лучше делать ставку на долгосрочное инвестирование, а вместо простого брокерского счета открывать ИИС.
Неплохим доходом станут дивиденды, многие компании выплачивают их держателям ценных бумаг. Дивиденды можно также пустить в дело: обязательно объясните несовершеннолетнему инвестору, что такое диверсификация и защита инвестиций.
Не только акции: что еще можно покупать ребенку
Известные финансисты рекомендуют включить в инвестиционный портфель облигации федерального займа — это в высшей степени надежные бумаги, к тому же приносящие уверенный доход. Можно подобрать облигации так, чтобы их срок погашения подходил к совершеннолетию ребенка, в этом случае подарком на 18-летие станет весьма хорошая сумма.
Какие документы нужны для открытия детского брокерского счета
Если будущему инвестору уже исполнилось 14 лет, необходимо предъявить паспорт. Если этого документа еще нет, подойдет свидетельство о рождении. Обязательное условие — письменное согласие от родителя: оно оформляется прямо в офисе брокерской компании и заполняется по готовому шаблону.
Впрочем, не все брокеры готовы работать с детьми. Исключение делается только для случаев наследования, когда ценные бумаги и иные активы умершего нужно перевести в соответствии с завещанием.
Источник: bilderlings.com
Зачем подростку свой брокерский счет?
У меня растет дочь, которой десять лет, но, несмотря на мою работу на фондовом рынке, брокерский счет я ей до сих пор не открыл. Зато мы вместе формируем дивидендный портфель, на первое сентября я ей дарю облигации, а все купоны буду честно отправлять на детскую банковскую карту. Облигации гораздо полезнее игрушек. Почему у Софии нет брокерского счета и как ребенка заинтересовать инвестициями, мы решили обсудить с моим любимым Банки.ру. Надеюсь, что мои ответы будут вам полезны.
Почему у ребенка нет брокерского счета?
Физическое лицо, не достигшее 18 лет, обладает частичной дееспособностью. Так, в соответствии с положениями статьи 28 ГК РФ малолетние граждане до 14 лет не могут самостоятельно совершать сделки. От их имени сделки совершает законный представитель — родитель. Так что в этом возрасте можно прививать финансовую грамотность, но инвестировать пока однозначно рано.
А детям с 14 по 18 лет?
При достижении 14 лет несовершеннолетний, в соответствии с ч. 1 ст. 26 ГК РФ, получает право совершать все сделки самостоятельно, но только с письменного согласия своих законных представителей — родителей, с 16 лет может быть членом кооператива и осуществлять сделки, право на совершение которых он получил. В этом возрасте можно уже открыть банковскую карту и первый брокерский счет. Объяснить и показать своим примером, как это работает.
Ну а в восемнадцать можно пускаться во все тяжкие?
Во все тяжкие, конечно, не нужно. Но инвестировать подросток уже может как любой инвестор в РФ.
Как ребенка заинтересовать в финансовой грамотности?
Я бы начал с открытия банковской карты. Самый популярный финансовый продукт среди детей и подростков сейчас ― банковская карта. Уже с шести лет, а в некоторых банках и без ограничений по возрасту можно открыть карту, привязанную к счету родителей. А с 14 лет можно открыть карту, привязанную уже к личному счету подростка.
Софии карту мы открыли уже в восемь лет и картонные деньги перечисляем только на нее. В будущем это будет иметь еще один плюс: таким способом удобнее контролировать расходы подростка.
А с чего вы начали со своей дочкой? Именно в разрезе инвестиций?
Мы начали с изучения таблицы со сложным процентом. Дочка видела, в каком возрасте ее капитал будет приносить достаточный пассивный доход для покрытия всех расходов, и поняла такую базовую финансовую математику. После этого у нее уже не было вопросов, почему не нужно тратить все деньги, подаренные на день рождения.
12.08.2022 12:00
И последний вопрос: при открытии счета ребенку можно оптимизировать налоги на инвестиции?
Существует миф, что, открыв брокерский счет не на себя, а на ребенка, можно сэкономить на налогах. Это не так. По НК РФ малолетний или несовершеннолетний гражданин РФ точно так же должен платить налог на доходы физических лиц, если у него возникает такой налогооблагаемый доход. Так что здесь сэкономить не получится.
Мнение автора может не совпадать с мнением редакции.
nttt nttttu0412u043eu0439u0434u0438u0442u0435nttt ntttu0438u043bu0438nttt nttttu0437u0430u0440u0435u0433u0438u0441u0442u0440u0438u0440u0443u0439u0442u0435u0441u044c.nttt ntt nt»>’ >
Источник: www.banki.ru