
В банковском перечне счетов есть счет с интересным названием эскроу. В последнее время его часто стали обсуждать в СМИ, а депутаты рассматривают его при внесении поправок в законы. На Западе уже давно эскроу-счета используются в расчетах и сделках.
В России данный инструмент появился в 2014г.
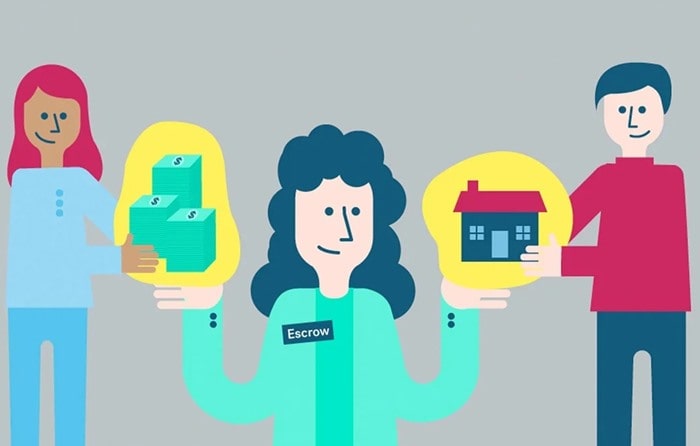
Эти счета открываются банком для сохранения и блокировки денег, полученных от одного участника сделки и дальнейшей передачи этой суммы второй стороне при выполнении оговоренных условий. Чаще всего эскроу работает при работе с недвижимостью. В международной практике эскроу широко популярны не только на в Европе, но и в Азии.
Несмотря на то, что в некоторых странах механизм работы эскроу еще не совсем отрегулирован, например, как в России, он известен и достаточно удобен. Он обеспечивает выполнение договорных обязательств, неважно о какой сфере идет речь, будь то простые сделки купли-продажи квартиры, самолета, лицензионные сделки, поглощение и слияние целых компаний и пр.
Если какая-то из сторон не исполнила взятые обязательства, участник вернет себе свои деньги, которые должны были передаваться получателю, в силу неисполнения обязательств. Ранее в России приходилось прибегать к международному праву, сейчас же право заключать и работать с договорами эскроу частично оговорена в российском законодательстве.
Эскроу-счета: обратная сторона медали
Что такое счет эскроу?
Это спецсчет, открываемый для временного хранения денег до момента их выплаты с целевым назначением. Чаще всего эскроу-счета открываются при сделках с недвижимым имуществом. Покупатель переводит на него свои деньги до того времени, как к нему переходит право собственности на объект. После этого деньги переводятся на счет продавца. В такой сделке принимают участие три стороны: продавец, банк-агент и покупатель.
Эксперты отмечают, что законодательная основа эскроу в России пока еще сырая и требует доработок. Новые поправки в законы будут предусматривать, что деньги на этих счетах не будут попадать в конкурсную массу при банкротстве.
На текущий момент популярна форма расчетов при сделках с недвижимостью через банковскую ячейку. Здесь все просто и понятно: стороны собрались, пересчитали деньги, арендовали ячейку, положили сумму, закончили сделку и забрали сумму. Так вот, эскроу – это та же ячейка только в безналичной форме. Однако, все равно риэлторы пока не спешат пользоваться этим счетом. Это связано с тем, что поход в банк с крупной суммой может выйти боком.
Банки усиленно отслеживают легальность происхождения денег. Взять банк может от клиента любую суму, а потом также легко может ее заблокировать до предоставления подтверждения легальности денег. Многие клиент не горят желанием открывать реальную сумму сделки и объяснять банку, а тем более и доказывать, откуда у него деньги.
На сегодняшний день в нашей стране даже нет статистики по открытым эскроу-счетам, поскольку их достаточно мало, и собирать для статистики нечего. Существует также масса юридических вопросов, на которые пока не официальных ответов, поэтому с экспериментами банки не спешат.
ЭСКРОУ СЧЕТА — что это❓ эскроу-счет в долевом строительстве ➤как открыть счет ➤использование АСК
Как открыть эскроу-счет?
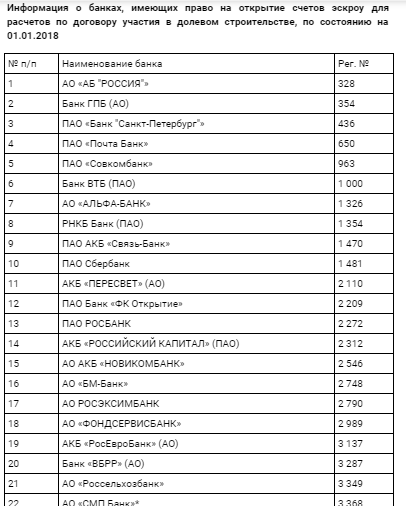
Владельцами эскроу могут стать юрлица, ИП, физлица. Эти счета открываются только в банках и предлагают их только около 20 крупных банков. Список есть на сайте Банка России.
В процессе открытия:
- Составляется и подписывается трехсторонний договор.
- Регистрируется счет.
- Размещается оговоренная сумма, которую планируют использовать для выполнения расчетов по сделке.
- Банк обеспечивает сохранность и неприкосновенность денег на счете до выполнения оговоренных обязательств. Как только все условия будут исполнены, банк обязуется перечислить заблокированные средства и закрыть договор.
При неисполнении обязательств одним из участников, деньги возвращаются хозяину. Некоторые сравнивают эскроу с аккредитивами (денежное обязательство, принимаемое банком по поручению стороны-плательщика). На самом деле у этих инструментов есть отличия. У эскроу более гибкий подход к бизнес-сделкам.
Стороны могут влиять на основания, при наступлении которых получатель будет иметь доступ к денежным средствам. Агент-банк также обязан проверять наступлений утвержденных условий и проверять документы более внимательно. Кроме этого, на счет эскроу могут вноситься не только деньги, но и любое имущество.
Стоимость услуг по эскроу пока что выше стоимости аккредитивных расчетов, т.к. к договору-эскроу выставляется больше требований. Стандартных расценок по этим счетам нет, поскольку стоимость зависит от сложности сделки, рисков, участвующих сторон и проч.
Где используется эскроу?
Как было сказано выше, чаще всего этот счет используется при сделках с недвижимостью. В зарубежных странах на сделки с использованием этих счетов приходит наибольший процент заключаемых контрактов. Обычно на баланс счета зачисляются деньги, но в международной практике на нем может учитываться любая вещь, включая интеллектуальную собственность и права на нее, а агентом может выступать не банк, но и нотариус или адвокат.
Преимущества и недостатки счета-эскроу.
Главным достоинством эскроу является минимизация финансовых рисков, исключение контакта с мошенниками, фальсификации денег. Если в случае с ячейкой приходится пересчитываться и проверять каждую купюру, то в эскроу расчеты проводятся в безналичном порядке. Со своей стороны банк ведет наблюдение за проводимой сделкой, что является гарантией исполнения обязательств сторонами. При необходимости стороны могут вносить изменения в договоре, заключать доп.соглашения.
После поправок в закон о долевом строительстве дольщики также будут использовать счета-эскроу. Туда они будут перечислять деньги за покупку квартиры. Пока застройщик не выполнит своих обязательств и передаст готовую квартиру, воспользоваться деньги и обмануть дольщика он не сможет. Правда, не имея живых денег, застройщикам будет сложно сдавать объекты в срок, и вся суть долевого строительства будет потеряна.
Из недостатков выделяют то, что законодательная база эскроу пока еще не готова полностью. Есть много вопросов, на которые нет ответов. Сам инструмент несложен, но невыясненные нюансы пока заставляют относиться к нему настороженно.
В каких банках можно открыть счета эскроу?
На текущий момент счета эскроу можно открывать в 20 банках.
При звонке на горячую линию Альфа Банка, Газпромбанка, ВТБ, Росбанка специалисты колл-центра ответили, что никогда не слышали о таких счетах, поэтому не могут дать по ним консультацию.
Информацию по комиссии за открытие предоставили:
| Сбербанк | 0 руб. по сделкам ДДУ |
Вот как выглядят тарифы на Escrow счет в Сбербанке
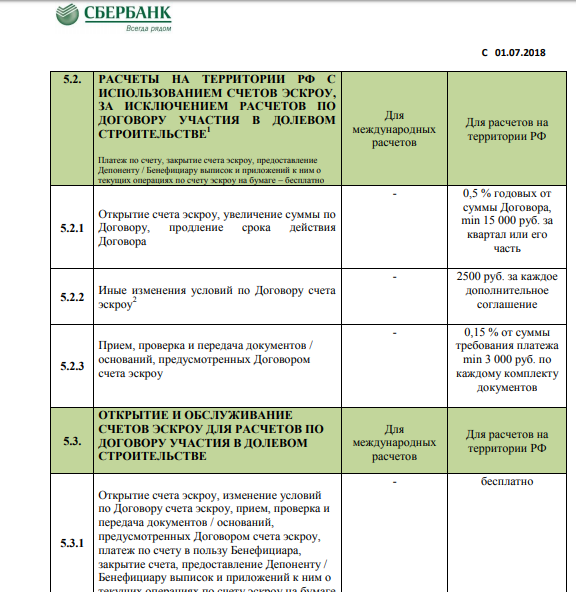

А вот тарифы банка Санкт-Петербург
Таким образом, счета эскроу не распространены в банковской практике, что даже в служба поддержки крупных банков не смогли дать консультацию. Вполне возможно, что после принятия нужных поправок в законодательство, счета станут более известными и востребованными. Пока же в массовом сознании наших граждан расчеты в наличной форме играют большую роль и люди доверяют этому больше, чем расчета в безналичной форме.
Смотрите Презентация счета Escrow в России, вам станет все более понятно.
Автор статьи, эксперт по финансам
Дмитрий Тачков
Привет, я автор этой статьи. Имею высшее образование. Квалифицированный инвестор. Специалист по финансам и кредитам. Более 3-х лет работал в коммерческих банках РФ.
Пишу про финансы более 5 лет. Поставьте пожалуйста оценку моей статье, это поможет улучшить ее.
Источник: investor100.ru
Отличие счета эскроу от аккредитива

Банковский счет эскроу и аккредитив представляют собой два самостоятельных способа обеспечения защиты и сохранности денежных средств, передаваемых по сделке одним участником гражданского оборота другому в счет исполнения денежного обязательства
Александр Бычков
Начальник юридического отдела ТГК «Салют»
Сходства и различия
Счет эскроу и аккредитив подходят для проведения расчетов по сделкам купли-продажи дорогостоящего имущества, в том числе с использованием схемы альтернативных сделок, для выплаты значительного денежного вознаграждения за дорогие услуги или работы, а также в других случаях.
Оба инструмента эффективны и удобны для применения на практике. Они схожи за счет своей обеспечительной функции, но в то же время обладают и определенными различиями, которые необходимо учитывать. Счет эскроу представляет собой отдельный вид банковского счета, для которого нормами параграфа 3 гл. 45 ГК РФ предусмотрен особый правовой режим.
Данный счет предназначен для учета и блокирования банком денежных средств, полученных им от владельца счета (депонента) в целях их передачи другому лицу (бенефициару) при возникновении оснований, предусмотренных договором с банком, который именуется эскроу-агентом. До тех пор, пока предусмотренное договором банковского счета эскроу основание не наступило, доступ к финансовым средствам бенефициар не получает, их сохранность обеспечивает эскроу-агент.
Таким основанием может быть, например, получение банком сведений о государственной регистрации в ЕГРЮЛ перехода прав на долю в уставном капитале компании к приобретателю, который денежные средства для ее оплаты по договоренности с продавцом передал банку по договору счета эскроу. Эти сведения в виде выписки банк получает от продавца, выступающего бенефициаром. Если объектом сделки купли-продажи выступает пакет акций, то основанием для выдачи денежных средств со счета эскроу является представление им банку выписки по лицевому счету о регистрации реестродержателем перехода права на ценные бумаги в системе ведения реестра. Использование эскроу-счета позволяет сторонам договора купли-продажи получить гарантии надлежащего исполнения взаимных обязательств за счет привлечения профессионального эскроу-агента, который не зависит от каждой из сторон.
При аккредитивной форме расчетов банк по поручению плательщика принимает на себя обязательство произвести выплату денежных средств получателю при условии представления определенных документов в соответствии с условиями аккредитива (п. 1 ст. 867 ГК РФ). Аккредитив имеет более широкую сферу применения, чем банковский счет эскроу: помимо уплаты получателю денежных средств банк может также акцептовать и оплатить выставленный получателем переводной вексель, а также совершить иные действия по исполнению аккредитива.
Кроме того, получить исполнение по аккредитиву от банка может не только сам получатель, но и указанное им лицо в соответствии с условиями переводного (трансферабельного) аккредитива (ст. 870.1 ГК РФ). Для договора банковского счета эскроу закон такую возможность не предусматривает, деньги банком могут быть выданы только бенефициару, а он, в свою очередь, вправе распорядиться ими по своему усмотрению.
Аккредитив может быть отзывным, что дает право плательщику в любой момент его изменить или отменить без предварительного уведомления получателя средств в силу п. 1 ст. 868 ГК РФ, в то время как по договору банковского счета эскроу у депонента такого права нет. Бенефициар в любом случае вправе рассчитывать на получение денежных средств со счета при наступлении соответствующих оснований.
Арбитражная практика по эскроу и аккредитивам
Стоимость обслуживания аккредитивной формы расчетов для участников гражданского оборота может быть выше, чем банковский счет эскроу, так как для исполнения аккредитива банк-эмитент вправе привлекать исполняющий банк в соответствии с п. 2 ст. 867 ГК РФ. Например, в одном деле клиент безуспешно оспаривал высокий размер комиссии за сопровождение аккредитива, которая составила около 60 000 рублей. Однако суд с его требованиями не согласился, указав на то, что клиент добровольно согласился с предложенными ему банком условиями оказания услуги (Апелляционное определение Саратовского областного суда от 06.02.2018 по делу № 33-814/2018).
Счет эскроу обладает неоспоримым преимуществом перед аккредитивом: денежные средства на указанном счете подлежат страхованию в соответствии с требованиями ст. 12.1-12.2 Федерального закона от 23.12.2003 № 177-ФЗ «О страховании вкладов физических лиц в банках Российской Федерации». В отличие от счета эскроу, денежные средства, размещенные в аккредитиве, не подлежат обязательному страхованию, поэтому использовать данный инструмент имеет смысл только с привлечением финансово устойчивых кредитных организаций с положительной деловой репутацией, желательно из числа государственных банков.
Банк и в рамках аккредитивной формы расчетов, и по договору счета эскроу проверяет представленные ему документы только по внешним признакам (п. 4 ст. 871, п. 4 ст. .7 и п. 1 ст. 926.3 ГК РФ). За подлинность документов и достоверность представленных в них сведений банк ответственности не несет, поэтому все спорные вопросы участники сделки должны урегулировать между собой самостоятельно.
В отличие от аккредитивной формы расчетов счет эскроу обладает более гибким правовым режимом за счет предоставления сторонам такого договора большей договорной свободы. По договоренности между собой они могут включить в такой договор дополнительные условия, в то время как порядок открытия и исполнения аккредитива строго регламентирован параграфом 3 гл. 46 ГК РФ и гл. 6 Положения № 383-П «О правилах осуществления перевода денежных средств», утвержденного ЦБ РФ 19.06.2012, и другими нормативными правовыми актами РФ.
По счету эскроу не допускаются приостановление операций, арест или списание денег по обязательствам как самого депонента, так и бенефициара, что повышает надежность указанного инструмента (п. 4 ст. 860.8 ГК РФ). Для денежных средств плательщика, переданных банку в аккредитив, подобных правил законом не предусмотрено, поэтому в отношении таких сумм могут быть введены определенные запреты и ограничения в соответствии с действующим законодательством РФ.
Следует учитывать, что риск отзыва у банка лицензии на осуществление банковских операций по-разному распределяется между участниками гражданского оборота при использовании аккредитива и счета эскроу. Так, согласно п. 1 ст. 860.7 ГК РФ, права на денежные средства, находящиеся на счете эскроу, принадлежат депоненту до даты возникновения оснований для передачи денежных средств бенефициару, а после указанной даты — бенефициару. Соответственно риск отзыва у эскроу-агента лицензии на осуществление банковских операций относится на ту из сторон договора, у которой на момент возникновения такого риска имеется право требования к эскроу-агенту на выдачу или возврат денежных средств со счета.
Применительно к аккредитивной форме расчетов риск банкротства кредитной организации несет плательщик, поскольку до момента раскрытия аккредитива его денежное обязательство перед получателем не считается исполненным. В п. 1 ст.
872 ГК РФ установлено, что ответственность перед получателем средств за исполнение условий аккредитива несет сам банк, у которого перед ним возникает денежное обязательство. Между тем из буквального содержания данной нормы права прямо не следует, что при ненадлежащем исполнении обязательств по аккредитиву банком предъявление получателем к нему требований является единственно возможным способом защиты его права. Напротив, это только одна из гарантий, которая предоставлена законом получателю средств, при том что он также не лишен возможности требовать исполнения денежного обязательства от плательщика как своего контрагента по сделке. Выбор конкретного способа защиты нарушенного или оспариваемого права принадлежит истцу, который осуществляет принадлежащие ему права и обязанности, действуя по своей воле и в своем интересе (ст. 12 ГК РФ).
Не получив своевременно оплату, получатель вправе отказаться от договора и потребовать применения к плательщику мер ответственности, предусмотренных законом или договором. Плательщик в таком случае вправе в самостоятельном порядке с банком урегулировать все спорные вопросы, касающиеся возврата денежных средств, зачисленных в аккредитив. Подтверждение данного вывода можно обнаружить в судебной практике: до раскрытия аккредитива денежные средства, составляющие сумму его покрытия, представляют собой обязательственные права требования плательщика к банку, которые охватываются общим понятием имущества. В случае отзыва у такого банка лицензии на осуществление банковских операций плательщик вправе обратиться в суд с заявлением о включении своих требований в реестр требований кредиторов банка (Постановление Арбитражного суда Московского округа от 22.02.2018 № Ф05-5026/2015).
Исключения из правил
Исключение составляет случай, когда получатель своими действиями фактически отказался от требований к плательщику, признав его денежное обязательство исполненным. Так, в одном деле продавец после зачисления банком денежных средств в аккредитив выдал покупателю расписку о получении денег, рассчитывая на то, что в скором времени в результате раскрытия аккредитива он получит доступ к деньгам. Однако из-за отзыва у банка лицензии оплату за проданное имущество продавец так и не получил, поэтому обратился в суд с иском о расторжении договора купли-продажи и об оспаривании выданной им расписки по безденежности.
Отставляя заявленный иск без удовлетворения, суд указал на то, что доказательств нарушения его прав со стороны покупателя, который в рамках выбранной сторонами сделки формы расчетов внес сумму оплаты в аккредитив и получил от продавца расписку, нет. При таких обстоятельствах денежное обязательство покупателя перед продавцом по оплате стоимости полученного имущества было исполнено, и продавец получил возможность обратиться в банк для получения денежных средств с соблюдением установленного порядка. Однако до момента отзыва у банка лицензии на осуществление банковских операций с заявлением и пакетом документов, необходимым для раскрытия аккредитива, продавец к нему не обращался. Расписка о получении денег от покупателя была выдана продавцом покупателю сразу после списания банком со счета последнего в качестве покрытия аккредитива. Такой порядок расчетов не противоречит закону, поэтому продавцу в такой ситуации оставалось только обратиться с заявлением о включении его требований в реестр требований кредиторов банка (Апелляционное определение Санкт-Петербургского городского суда от 18.04.2017 по делу № 2-1207/2016).
Рекомендации по работе с аккредитивом
Если сумма покрытия аккредитива была сформирована за счет кредитных средств банка, у которого ЦБ РФ отозвал лицензию на осуществление банковских операций, то в интересах плательщика, заключившего с банком кредитный договор, будет незамедлительно поставить вопрос о его расторжении (Апелляционное определение Московского городского суда от 28.03.2018 по делу № 33-11190/2018). В судебной практике отзыв у банка лицензии рассматривается как существенное изменение обстоятельств, которое дает заемщику право потребовать расторжения кредитного договора, если кредитные средства заемщику не выдавались, а сразу были отправлены на покрытие аккредитива.
В этом случае заемщик вправе расторгнуть кредитный договор на основании ст. 451 ГК РФ и избежать возникновения у него долгового обязательства перед банком в ситуации, когда он никаких денег не получал (Апелляционное определение Тверского областного суда от 19.04.2016 по делу № 33-1168). При ином подходе произошло бы существенное нарушение баланса имущественных интересов сторон кредитной сделки. Заемщику был бы причинен такой ущерб, что он в значительной степени лишился бы того, на что вправе рассчитывать при заключении кредитного договора (Постановление Президиума Верховного суда Удмуртской республики от 24.11.2017 № 44-г-49).
Помимо этого плательщику следует договориться с получателем средств о выборе другой кредитной организации либо согласовать иную форму расчетов. Такие оперативные меры позволят ему избежать конфликтной ситуации и нивелировать риск банкротства кредитной организации, перед которой у него мог бы числиться кредитный долг. Конечно, в случае если заемщик так и не получил от банка кредитные средства, а Агентство по страхованию вкладов, действующее от его имени, обратится в суд с иском о взыскании ссудной задолженности, суд, скорее всего, такой иск отклонит. Заемщик не должен возвращать кредитные средства, которые он в действительности не получил. Однако лучше не дожидаться дальнейшего развития событий, а наоборот, предвосхитить их и незамедлительно, насколько позволяют обстоятельства, обратиться в суд первым и требовать расторжения кредитного договора (Апелляционное определение Московского городского суда от 28.03.2018 по делу № 33-11190/2018).
Сложнее обстоит дело в ситуации, когда банк до отзыва лицензии на осуществление банковских операций успел перевести кредитные средства на счет своего заемщика, а с него по его поручению зачислил в открытый аккредитив для последующего проведения расчета по сделке между плательщиком и получателем. В описанном случае формально кредитные отношения считаются возникшими, поскольку банк исполнил свое денежное обязательство по выдаче кредита. Вместе с тем очевидно, что такое исполнение для плательщика не имеет интереса, поскольку никакой выгоды от него он не получает.
Отзыв лицензии и доступ к кредитным средствам
Из-за отзыва у банка лицензии исполнить сделку с получателем средств плательщик не может, сам доступа к кредитным средствам не имеет, при этом у него еще будет кредитный долг, который придется обслуживать. Такая неприятная ситуация произошла с одним покупателем, который для приобретения объекта недвижимости заключил с банком кредитный договор и договор об ипотеке, банк кредитные средства перевел на его счет. По условиям договора купли-продажи покупатель с продавцом договорились о выборе аккредитивной формы расчетов, однако в связи с отзывом у банка лицензии довести исполнение сделки до конца покупатель не смог. При этом он обслуживал кредит в соответствии с условиями кредитного договора, а также вносил частями денежные средства продавцу в качестве оплаты за счет своих личных средств, посчитав, что, раз он обслуживает кредит, он должен получить соответствующую денежную сумму для окончательного расчета с продавцом, поскольку в ином случае существенным образом нарушается баланс экономических интересов участников спора. Поскольку полномочия по управлению кредитной организацией перешли к АСВ, покупатель обратился в суд с иском о выплате в его пользу страхового возмещения.
Удовлетворяя исковые требования покупателя, суд руководствовался следующим. После отзыва у банка лицензии сумма, составляющая покрытие аккредитива, оказалась неиспользованной, и в результате его закрытия она подлежала возврату на счет плательщика, которым являлся покупатель (ст. 873 ГК РФ).
Действуя добросовестно и разумно, покупатель регулярно исполнял кредитные обязательства перед банком, против чего Агентство по страхованию вкладов никаких возражений не предъявляло, принимая оплату как надлежащее исполнение и не предпринимая каких-либо мер к ее возврату. Открытие аккредитива является частичным (условным) снятием обязательства плательщика по оплате, при этом в случае неоплаты банком плательщик является ответственным за неоплату. Между тем в рассматриваемой ситуации покупатель, несмотря на то что аккредитив не был раскрыт по вине банка, у которого была отозвана лицензия, от исполнения своих обязательств перед продавцом не отказался и продолжал их исполнять. Поскольку сумма покрытия аккредитива в этом случае подлежала возврату на счет покупателя, суд посчитал, что на нее распространяется страховая защита на общих основаниях.
Примечательно, что в этом деле суд прямо указал на то, что по своей правовой природе аккредитив аналогичен счету эскроу, поскольку призван гарантировать исполнение покупателем обязательств перед продавцом по оплате договора купли-продажи, направлен на повышение доверия к сделкам, связанным с гражданским оборотом недвижимого имущества. Соответственно, по мнению суда, режим страховой защиты, который действует для счетов эскроу, может быть также распространен на денежные средства, составляющие покрытие аккредитива, если они были возвращены на счет плательщика (Апелляционное определение Калининградского областного суда от 21.12.2016 по делу № 33-5968/2016).
Если сумма покрытия аккредитива действительно была возвращена на счет плательщика в этом банке, то нет никаких оснований для предоставления разной правовой защиты владельцам счета в отношении денежного остатка по нему. Под вкладом, на который распространяется страховая защита, понимаются денежные средства в российской или иностранной валюте, размещаемые физическими лицами или в их пользу в банке на территории РФ на основании договора банковского вклада или договора банковского счета, включая капитализированные (причисленные) проценты на сумму вклад. Такое определение банковского вклада дано в п. 2 ст. 2 Федерального закона от 23.12.2003 № 177-ФЗ «О страховании вкладов физических лиц в банках Российской Федерации». —
На сумму денежного остатка по счету должна быть распространена страховая защита вне зависимости от источника ее формирования — внесение самим владельцем счета или поступление от иных лиц, в том числе в порядке возврата на счет суммы покрытия аккредитива. Косвенное подтверждение данного вывода можно обнаружить и в судебной практике: например, в одном деле дольщик требовал от застройщика передачи жилого помещения по договору долевого участия в строительстве, ссылаясь на то, что со своей стороны он все обязательства выполнил. Однако суд такое утверждение посчитал бездоказательным, установив, что в действительности застройщик сумму оплаты от дольщика не получил. Покупная цена в размере почти 4,5 млн рублей должна была быть оплачена застройщику через аккредитив, однако из-за отзыва у банка лицензии он был аннулирован, а деньги возвращены на счет дольщика, который смог получить страховое возмещение в пределах лимита страхового покрытия. На момент наступления в отношении банка страхового случая размер страхового лимита был всего 700 тыс. рублей, что составило незначительную часть общей суммы, внесенной дольщиком в аккредитив.
В остальной части требования дольщика были включены в реестр требований кредиторов банка на основании его заявления, однако получить он ничего не смог в связи с отсутствием в конкурсной массе имущества, достаточного для полного удовлетворения требований всех конкурсных кредиторов. Данный риск не мог быть переложен на застройщика, поскольку на момент отзыва у банка лицензии аккредитив не был раскрыт (Апелляционное определение Санкт-Петербургского городского суда от 08.08.2018 № 33-15023/2018). Как видно из приведенного примера, плательщик по аккредитиву может рассчитывать на получение страхового возмещения в пределах установленного законом лимита (в настоящее время это 1,4 млн рублей) при условии, что сумма покрытия была возвращена на его счет.
Иным образом обстоит дело в ситуации, когда сумма покрытия аккредитива на счет плательщика банком фактически возвращена не была, тогда он вправе рассчитывать только на получение своих денежных средств за счет конкурсной массы в рамках установленной законом очередности (Апелляционное определение Свердловского областного суда от 09.01.2018 по делу № 33-11/2018). Предоставление страховой защиты в отношении денежных средств, размещенных в аккредитиве, законом не предусмотрено (Апелляционное определение Московского городского суда от 16.05.2018 по делу № 33-21093/2018).
Источник: bosfera.ru
Что такое эскроу-счет: где применяется и как открыть
Банки
Автор ПапаБанкир.ру На чтение 10 мин. Опубликовано 22 апреля, 2022
Если вы собираетесь покупать недвижимость, то вам стоит узнать, что такое эскроу-счет и какие он имеет преимущества в такого рода сделках. Несмотря на то что такой финансовый инструмент может использоваться и в иных сделках, наибольшую популярность он имеет как раз в случае ДДУ.
Многие граждане до сих пор считают, что заменой эскроу-счета может быть аккредитив или банковская ячейка. Отчасти так и есть, однако необходимо разобраться в отличиях этих способов защиты сделки. В нашей статье мы разберем этот вопрос, а также поговорим о правилах открытия эскроу-счетов и особенностях работы с ними.
Суть эскроу-счета
Название эскроу-счета происходит от английского escrow account, что переводится как целевой депозитный счет. Он необходим для хранения денежных средств, следующих в оплату услуг или товара, которые предоставляет одна сторона договора другой. Оплата поступит получателю после закрытия сделки.
Покажем, что такое эскроу-счет, на примере: заказчик ремонта переводит плату на депозит, подрядчик выполняет работу, но средства ему будут перечислены только после принятия объекта клиентом.
Соглашение между собой заключают:
- Депонент – человек или организация, которая создает счет и вносит на него денежные средства для оплаты. Это заказчик или клиент сделки.
- Бенефициар – человек или компания, которая должна получить средства за выполненную работу или товар.
- Эскроу-агент – банковская организация, предоставляющая услуги по открытию депозита и размещению денег.
Посредничество банка – необходимое условие для соблюдения добросовестности продавца или подрядчика. Организация следит за этапами соглашения, сроками и полным выполнением обязательств.
Между участниками сделки заключается контракт, в котором прописаны обязательства каждой стороны. Также в нем зафиксировано, когда бенефициар, подрядчик получит оплату.
Счет эскроу существенно отличается от аккредитивов и возможности хранения денег в банковской ячейке.
Финансовые средства блокируются на счете и не перечисляются получателю, если есть недоверие в отношении сроков передачи заказа, выполнения услуги, качества приобретаемого товара.
Таким образом, временное хранение денег на депозите гарантирует клиенту исполнение заказа, а продавцу – полную оплату. Эскроу-счет применяется в сферах:
- долевое строительство;
- купля-продажа недвижимости;
- купля-продажа ценных бумаг;
- операции с товарными знаками;
- операции с изобретениями, моделями, промышленными образцами;
- продажа продуктов интеллектуальной деятельности.
Рассмотрим ситуацию на практическом примере.
Человек покупает квартиру. Он договорился с владельцем, что произведет оплату после подписания соглашения. Продавец, получив всю сумму, отправился в государственные органы для регистрации передачи прав на квартиру. В этот момент случилась непредвиденная ситуация, он попал в аварию и умер.
По закону, его собственность наследуют дети. Чтобы покупателю получить свою квартиру, нужно доказать, что он купил недвижимость и успел внести за нее плату. Это занимает время и требует средств.
Еще одна история купли-продажи квартиры. Два гражданина условились, что оплата поступит продавцу после оформления права на владение недвижимостью покупателем.
Договор подписали, оформили документы в Росреестре, новый владелец вступил в свои права, а денежные средства отдавать продавцу отказался, просто соврав, что всё заплатил. Чтобы получить деньги, продавцу потребуется доказать, что оплаты не было.
Не возникнет никаких проблем, если финансовые средства заранее будут зачислены на депозит эскроу. Продавец недвижимости получит оплату после оформления свидетельства на собственность покупателем и передачи выписки из Единого госреестра недвижимости (ЕГРН).
Если сторона не выполнит все требования, оплата не поступит продавцу. В соответствии с договором счета эскроу финансовая организация переводит средства их владельцу, если сделка не состоится и продавец подтвердит отказ.
Плюсы, минусы и подводные камни эскроу-счетов
При покупке жилой собственности при посредничестве эскроу-счета есть определенные особенности. Если покупатель отказывается приобретать квартиру после подписания договоренностей и хочет вернуть все вложенные деньги, происходит аннулирование контракта участия в долевом строительстве в соответствии с законом.
Деньги с эскроу-счета, исключая первоначальный взнос, переводятся в банк-кредитор. Первоначальный взнос возвращают депоненту.
Если контракт был отменен по причине нарушения обязательств застройщиком, вклад вернут покупателю. В качестве факторов аннулирования сделки может выступать несоответствие расходования финансовых средств проекту, увеличение сроков работ свыше допустимой нормы, банкротство строительной организации.
Когда-то компании не несли ответственность перед участниками долевого строительства. Вкладчики просто теряли свои вложения и должны были выплачивать кредит банку. Сейчас все изменилось: человек получит свой первоначальный взнос, если застройщик не выполнит своих обязательств, а кредитная организация – выданную ранее сумму.
Приобретатель недвижимости может не расторгать контракт, а подождать окончания возведения дома другой компанией. В этом случае внесенные деньги станут храниться на счете эскроу до сдачи здания.
Бывает, что у банка отзывают лицензию. Тогда строительная фирма и покупатель должны будут подписать соглашение с другой аккредитованной кредитной организацией для открытия нового счета эскроу.
Действующим законодательством предусмотрено страхование денежных средств вкладчиков долевого строительства Агентством страхования вкладов на сумму до 10 млн руб.
Плюсы использования эскроу:
- Покупателю долевой собственности гарантировано получение недвижимости при исполнении своих обязанностей.
- При расторжении договора депозит закрывается и вкладчик получает свои деньги обратно.
- Участники соглашения сами определяют документы для подтверждения соглашения.
- Приобретатель не платит за наличие счета эскроу.
- Внесенные деньги застрахованы на сумму до 10 млн руб. в Агентстве по страхованию вкладов.
- Депозит не подлежит аресту, даже если возникнут причины для санкций против покупателя недвижимости.
Минусы использования эскроу:
- Услугу предоставляют не все кредитные структуры, существующие в российской финансовой системе.
- Деньги на эскроу-счете заблокированы, их нельзя снять, только при аннулировании соглашения у владельца открывается к ним доступ.
- Финансовые средства не увеличиваются за счет начисления процентов, это просто депозит для хранения.
Эскроу-счет и банкротство некоторых сторон сделки
Что делать, если кредитная организация обанкротится? Все денежные средства вернутся вкладчику. Депозит застрахован на сумму до 10 млн. рублей Агентством по страхованию вкладов, поэтому средствам ничего не грозит.
Ограничение в объеме застрахованной суммы не позволят вернуть деньги, затраченные на приобретение нескольких квартир стоимостью выше 10 млн рублей, хранящихся на счетах эскроу. Данное положение обозначено в ФЗ № 177, ст. 12.1.
Каковы последствия банкротства строительной компании? Покупатель долевой собственности защищен, его деньги вернут в полном размере. Гарантия сохранности денежных средств действует и в случае банкротства строительной фирмы, и при долгой сдаче дома (свыше 6 месяцев).
Порядок открытия эскроу-счета
Установить цель
Открытие счета эскроу – обязательное требование для покупателей долевой собственности. Подобной банковской услугой можно воспользоваться и в других целях: покупка-продажа любой собственности, авторских прав и прочее.
Выбрать финансовую организацию
Нужно подобрать банк, который занимается счетами эскроу. Не все организации имеют разрешение ЦБ. Некоторые банки сами не хотят оказывать такие услуги населению. Если вам необходимо завести счет эскроу для покупки долевой недвижимости, то придется заключать соглашение с банком, обслуживающим организацию застройщика.
Открыть расчетный счет
Необходимо иметь собственный расчетный счет в этом банке. Это условие необязательно для вкладчиков в долевую недвижимость.
Внести комиссионные
При оформлении счета эскроу для долевого участия потребуется оплатить обслуживание депозита для хранения денег. Действующие ставки у банков меняются, фиксированной цены нет. Как правило, это процент от суммы, которую вы будете хранить на счете. Если вы приобретаете квартиру у застройщика, платить не придется.
Собрать пакет документов
Если вы покупаете недвижимость, нужен договор долевого строительства. У застройщика можно собрать весь пакет документов. Необходимо удостоверение личности.
В случае открытия счета эскроу по собственному желанию перечень документов можно взять в банке. Обязательно потребуются договор с основанием перевода средств получателю, заявления, образцы подписей.
Положить деньги на счет
Необходимо оформить перевод на эскроу-счет. Если квартира покупается в ипотеку, банк сам отправит деньги. Дальнейшие действия – регистрация долевого участия в органах Росреестра.
Нюансы использования эскроу-счета при долевом строительстве
В соответствие с новыми условиями законодательно закреплено, что средства вкладчиков в долевое строительство находятся на счетах эскроу до момента сдачи домов в эксплуатацию (статья 214 ФЗ). Данная норма принята в 2019 году. Таким образом, недобросовестные застройщики не смогут обмануть вкладчиков.
Деньги на депозитах застрахованы, а возведение дома осуществляется на средства инвесторов или кредитных организаций. После закрытия сделки бенефициар получит деньги со счетов эскроу в срок до 10 дней.
В случае расторжения договора деньги с депозитов эскроу будут переведены вкладчику или в кредитную организацию, если покупка осуществлялась в ипотеку. Условия возврата фиксируются в соглашении сторон. Когда застройщик не может завершить объект, банк изыскивает средства и компанию, которая достроит дом.
Покупатель не останется без жилья. При невозможности довести дело до завершения вкладчик получит обратно деньги в полном объеме. Если строительная компания перестала работать, депонент вправе вернуть внесенные на счет средства или подождать другого застройщика и получения квартиры в собственность.
Если вкладчик в долевое строительство отдает свои права на недвижимость другому человеку либо решение о смене хозяина будущей жилплощади выносит суд, договор о долевом строительстве переходит новому претенденту на недвижимость.
Условия эскроу-счета не подразумевают начисления процентов. Финансовая структура также не получает вознаграждение. Внесенные средства должны быть застрахованы. Сумма страховки не превышает 10 млн рублей.
Если банк во время хранения денег на эскроу-счетах обанкротится, потеряет лицензию, все денежные средства будут возвращены вкладчикам в полном объеме в соответствие со статьей 177 ФЗ «О страховании вкладов физических лиц в банках РФ».
При стоимости собственности более 10 млн рублей покупатель вернет только эту сумму, превышающая часть пропадет. Также владелец должен будет заплатить застройщику или кредитору.
Сравнение эскроу-счета с аккредитивом и банковской ячейкой
Для хранения денежных средств возможно не только использование эскроу-счета, но и аккредитива, а также банковской ячейки.
Банковская, или депозитарная, ячейка представляет собой сейф в банке, который арендует вкладчик. Доступ к ячейке можно оформить на нескольких человек. Это популярный инструмент при покупке недвижимости.
Покупатель кладет деньги в ячейку. После регистрации договора купли-продажи и перехода права собственности, продавец может получить деньги, предъявив соглашение.
Аккредитив — это обязательство финансовой организации по переводу денежных средств вкладчика получателю после выполнения определенных условий. Банковский инструмент применяется в торговых отношениях для большей безопасности сделок.
Финансовая организация является посредником между покупателем и продавцом. Первый переводит деньги на аккредитив, банк средства замораживает. После получения товара покупатель разрешает перевести деньги продавцу.
Банковская ячейка удобна при расчете наличными, а счет эскроу чаще необходим при безналичных платежах. Юридическим лицам нельзя использовать банковские ячейки, для этих случаев подойдет счет эскроу или аккредитив.
Перевод безналичных средств со счета эскроу и аккредитива бенефициару произойдет только после выполнения им своих обязательств.
Перечисленные банковские инструменты хранения денег используются для обеспечения безопасности сделок, но отличаются друг от друга.
Отличия аккредитива, счета эскроу и банковской ячейки:
| Форма договора | Установлена Центробанком | Стороны сами определяют условия | Стороны сами устанавливают условия |
| Ответственность за вклад | Несет вкладчик | Несет финансовая структура | Несет вкладчик |
| Досрочное закрытие счета | Разрешено всегда для владельца | Разрешено при расторжении договора одной из сторон | Разрешено для владельца счета |
| Получение денег со счета | Доступно получателю и тем, кого он указал | Только бенефициар | Доступно получателю и тем, у кого есть переводной аккредитив |
| Использование в долевом участии | Нельзя | Обязательно, исключая некоторые случаи | Нельзя |
| Страхование | Осуществляется отдельным соглашением со страховой компанией | Обязательное при сделках с недвижимостью, осуществляется АСВ на сумму до 10 млн рублей | Осуществляется отдельным соглашением со страховой компанией |
| Арест и взыскание средств | Возможно | Нет | Да |
Счет эскроу уже давно применяется в странах Европы для безопасного совершения сделок. В России его начали применять с 2014 года. Активное внедрение этого банковского инструмента началось в 2019 году после подписания закона о долевом строительстве № 214-ФЗ.
Сейчас будущие собственники недвижимости могут не переживать, что столкнутся с неблагонадежным застройщиком и останутся без жилья и без денег.
Источник: www.papabankir.ru