
Обязательно проведите расчёт на калькуляторе выхода на пенсию.
Каждый работающий гражданин России вправе к определенному возрасту рассчитывать на пенсию. Индивидуальные предприниматели не являются исключением. Однако если за людей, работающих по найму, страховые отчисления на будущую пенсию делает работодатель, то ИП обязан самостоятельно производить за себя страховые взносы в Пенсионный фонд РФ. При этом многих индивидуальных предпринимателей интересует вопрос: как и из каких именно отчислений формируется их будущая пенсия и как она рассчитывается.
ИП: право на пенсию
Чтобы гражданин РФ мог получить право на пенсию как ИП, он должен быть официально зарегистрирован в органах государственного учета и контроля. То есть, первым делом при постановке на учет, ИП отдает нужные документы в налоговую инспекцию по месту жительства, которая в десятидневный срок передает все сведения о новом индивидуальном предпринимателе в Пенсионный фонд России.
Лукашенко : ИП стали буржуями / Ч:Э #13
Как только ИП зарегистрировался в налоговой и информация об этом дошла до ПФР, в пенсионном фонде открывается персонифицированный лицевой счет ИП, куда и поступают впоследствии все его обязательные страховые взносы. Именно из накопленной суммы на этом лицевом счете в будущем будет формироваться пенсия индивидуального предпринимателя.
Однако для получения пенсии необходимо соблюдение трех условий. ИП должен:
- достичь установленного в общем порядке пенсионного возраста: женщины — 55 лет, мужчины – 60 лет;
- иметь специальный индивидуальный пенсионный коэффициент, который в 2016 году равен 9 баллам, а к 2025 году будет составлять 30 баллов (до 2024 года + 2,4 ежегодно);
- как и все остальные граждане России иметь страховой стаж не менее 7 лет в 2016 году и не меньше 15 лет – к 2025 году.
Важно! Чем выше количество баллов, тем выше будет будущая пенсия ИП. Надо отметить, что в первую очередь, количество баллов индивидуального предпринимателя зависит от размера оплачиваемых в ПФР страховых взносов.
При расчете пенсии индивидуальных предпринимателей предполагается учитывать и те периоды, в которые он:
- был на службе в вооруженных силах РФ – 1,8 балла за год;
- находился в отпуске по уходу за ребенком. Баллы здесь начисляются по-разному 1 ребенок – 1,8 балла за год, 2 ребенок — 3,6 балла за год, 3 ребенок — 5,4 балла за год;
- ухаживал за ребенком-инвалидом, совершеннолетним инвалидом 1 группы, родственником или каким-либо другим лицом, старше 80 лет и т.д. – 1,8 балла за год.
Страховой стаж – это то время, в течение которого индивидуальный предприниматель делал за себя лично страховые выплаты в ПФР. Кроме того, в страховой стаж входят и все те периоды, когда ИП был в отпуске по уходу за ребенком, на больничном, служил в армии и т.д. (подробнее — ст. 12 № 400-ФЗ).
Индивидуальный пенсионный коэффициент – эта величина исчисляется в баллах и является результатом учета трех показателей: возраста выхода на пенсию, страхового стажа и собственно общей суммы оплаченных страховых взносов в ПФР.
Зарплаты в Италии, кто сколько зарабатывает
К сведению! Несмотря на то, что отчисляемые страховые выплаты в Пенсионный фонд с каждым годом увеличиваются, ИП рассчитывать на высокую пенсию не приходится. Подсчеты, произведенные экспертами, свидетельствуют о том, что в лучшем случае их пенсия, гарантированная государством, будет равна размеру социальной пенсии граждан, имеющим недобор по страховому стажу. Именно поэтому индивидуальным предпринимателям, заботящимся о своей пенсии, следует подстраховаться и обеспечить себе какие-нибудь дополнительные накопления или источники дохода к пенсионному возрасту.
Расчет будущей пенсии ИП
На сегодняшний день точно сказать какая пенсия будет у индивидуального предпринимателя практически невозможно. И не столько потому, что неизвестно, сколько стажа и баллов он наберет к моменту наступления пенсионного возраста, сколько потому, что российские законодатели каждый год вносят в пенсионную систему новые изменения и преобразования. Так что в текущее время можно только очень примерно прикинуть размер будущей пенсии ИП. Для этого нужно пройти два шага.
Шаг 1. Расчет индивидуального пенсионного коэффициента
Для того, чтобы рассчитать пенсию нужно сначала посчитать размер так называемого индивидуального пенсионного коэффициента (ИПК), то есть, говоря понятным языком, посчитать количество баллов, накопленных ИП за все время работы.
Алгоритм для расчета ИПК такой:
(МВ : СВ) Х 10 = ИПК
СВ — страховые взносы, выплаченные на страховую часть пенсии (либо 10 %, либо 16 %, в зависимости от того, делал ли ИП взносы на накопительную часть пенсии);
МВ — страховые взносы выплачиваемые ИП на страховую часть пенсии (16 %). Рассчитываются они с предельной базы, облагаемой страховыми взносами, которая каждый год меняется, и в 2016 году для всех ИП она равна 796 тыс. руб.
Приведем пример расчета ежегодного пенсионного балла.
Предположим, в 2016 году ИП Банников М.Н. получил ни больше, ни меньше 300 тыс. руб. дохода. Соответственно в пенсионный фонд он оплатил 19 356 р.48 к.
В данном случае
МВ будет равен: 796 тыс. руб х 16 % : 100 % = 127 360 руб.
Считаем ИПК: 19356,48 : 127 360 х 10 = 1,52 балла.
Итого: за 2016 год ИП Банникову М.Н. в ПФР будет начислено 1,52 балла.
Важно! Баллы, накопленные в течение жизни гражданина РФ суммируются и от итогов сложения напрямую зависит размер пенсии. Чтобы получить пенсию ИП должен накопить к 2025 году не менее 30 баллов, а на 2016 год достаточно 9.
Шаг 2. Расчет пенсии ИП
Чтобы посчитать пенсию ИП в текущий момент, нужно применить следующую формулу.
ФВ х ПК + ИПК х СБ х ПК = СП
ФВ — устанавливаемая государством фиксированная выплата (изменяется ежегодно);
ПК — премиальный коэффициент (назначается, если ИП обращается за выплатой пенсии не сразу после наступления пенсионного возраста, а позже);
СБ — стоимость одного балла (каждый год меняется, на 2016 год она равна 74 руб. 27 коп.);
ИПК — индивидуальный пенсионный коэффициент, то есть сумма всех пенсионных баллов, накопленных ИП за время трудового стажа;
СП — страховая пенсия.
Важно! Для некоторых категорий работников, в том числе ИП, государство устанавливает повышенные фиксированные выплаты. Например, данная норма касается тех людей, которые проживают на территориях Крайнего Севера или трудятся в условиях вредных производств и т.д.
Документы для оформления пенсии
Перечень документов, требуемых для выхода на пенсию, с течением времени вряд ли сильно поменяется. Тем не менее, для его уточнения желательно в любом случае обратиться в Пенсионный фонд по месту жительства.
Основные документы, которые требуются ИП для назначения пенсии:
- паспорт;
- свидетельство ИП о постановке на государственный учет;
- военный билет;
- СНИЛС;
- трудовая книжка;
- трудовые договоры;
- архивные документы о предыдущих местах работы, если трудовая книжка и трудовые договоры утрачены;
- свидетельства о рождении детей.
Внимание! Важно вспомнить и восстановить все предыдущие места работы. От этого напрямую зависит размер пенсии.
Таким образом, применяя ряд несложных формул, каждый ИП может самостоятельно высчитать размер своей пенсии на текущий год. Однако стоит отметить, что поскольку практически все показатели для данных вычислений имеют изменяемые значения, то окончательный размер будущей пенсии подсчитать невозможно. К тому же, следует повторить, что поскольку российские законотворцы не дают никаких гарантий того, что система начисления и расчета пенсий не потерпит каких-либо новых изменений, планируя жизнь на пенсии, слишком опираться на данные формулы и расчеты не нужно.
Источник: assistentus.ru
Сколько зарабатывает частный предприниматель – справка о начислении
Есть ли разница между индивидуальным и частным предпринимателями? На самом деле в законодательной системе произошла замена терминологии. Теперь ЧП стал ИП, но от этого ничего не изменилось. Предприниматель – человек, работающий «на себя». За свой труд он получает выручку, которую имеет право использовать на личные нужды.
Доходы в России
Результат труда индивидуального предпринимателя – это полученная прибыль, размер которой зависит от сферы деятельности и интенсивности работы. Он сам регламентирует время на труд и отдых, но не имеет права начислять себе жалованье, оздоровительные, отпускные и другие выплаты.
ИП занимаются малым и средним бизнесом. Они получают выручку от 10000 до 100000 руб. ($158 – 1582) в месяц. Следующий этап развития – оформление документов на ООО или ОАО. ИП разрешают вести упрощенный кассовый учет.
Доход предпринимателя поступает на его личный счет с привязанной к нему банковской картой. Налоги с этой суммы не высчитывают, их оплачивают в отчетном периоде. Получить деньги можно наличными из банковской кассы.
Любой бизнес требует ежемесячных расходов на текущие потребности:
- приобретение новой партии товара;
- закупка инструментов и оборудования;
- оплата коммунальных услуг;
- налоги, сборы, патент;
- непредвиденные расходы.
Если на ИП работают наемные сотрудники, то средства, направленные на оплату их труда, входят в общую сумму расходов. Оставшуюся часть доходов он имеет права расходовать на личные нужды.
Для подтверждения материального положения, предпринимателю требуется справка о доходах:
- при оформлении кредита;
- для получения субсидий;
- пособия на ребенка и другие социальные льготы;
- при получении разрешения посетить другую страну.
В этом случае он предоставляет налоговую декларацию по новой форме 3-НДФЛ. Многие организации предоставляют свои бланки для оформления справок. Предпринимателю остается его заполнить и подкрепить личной подписью. Иногда приходится предъявлять и другие документы, подтверждающие платежеспособность.
Расчет зарплаты наемному работнику
При расширении бизнеса, предприниматель может нанять работников различной специализации. Оформление происходит в соответствии с законом РФ. Аванс выдается в виде фиксированной суммы, оговоренной в трудовом соглашении, или в виде процентов от оклада.
Основной заработок сотрудники получают через 2 недели после аванса. Если он не болел, не брал отпуск или отгулы, то его зарплата – это полный оклад за месяц.
Рассмотрим пример, в котором сотрудник отработал 20 рабочих дней из 22 в этом месяце:
Оплата труда = ставка/ кол-во раб. дней в месяце х на фактически отработанные дни.
Если ставка составляет 30000 руб. в месяц, то сотруднику начисляют:
Из этой суммы высчитывают 13% налоговых отчислений:
В Пенсионный Фонд — 22%:
Источник: skolko-poluchaet.ru
В чем выгода для всех, если ваш сотрудник станет ИП
Приходила ли Вам мысль, что ваш лучший сотрудник мечтает открыть свое дело? Работать не только на вашу компанию, но и привлечь дополнительно клиентов со стороны, повысить свои доходы, получить новый опыт, управлять своей жизнью? Ему нужны мотивация и развитие, и, если человек этого не получает, в какой-то момент даже самый лучший сотрудник покидает компанию. Возможно, пришло время выводить отношения на новый уровень.
Рассмотрите схему: сотрудник открывает ИП и начинает работать самостоятельно, вместо зарплаты выставляет компании счета за свои услуги. Компания тратит на сотрудника столько же, а доход сотрудника увеличивается примерно на 40%, а можно перераспределить экономию с выгодой и для компании.
Это самая выгодная схема в налоговой оптимизации, но применять ее нужно очень осторожно и только в тех случаях, когда сотрудник действительно готов и хочет вести самостоятельную деятельность, нести все риски, платить налоги и сдавать отчетность.
Какие налоги платит ИП
В рамках схемы мы рассматриваем вариант, когда бывший сотрудник регистрируется в качестве индивидуального предпринимателя и выбирает упрощенную систему налогообложения, объект налогообложения – доходы, ставка 6%.
Индивидуальный предприниматель платит:
Фиксированные платежи в пенсионный и медицинский фонд за себя. Этот платеж не зависит от величины дохода.
Сумма устанавливается Правительством ежегодно,
в 2017 — 27 990 руб
(в том числе взнос в пенсионный — 23 400, взнос в медицинский — 4 590);
в 2018 — 32 385 руб
(в том числе взнос в пенсионный — 26 545, взнос в медицинский — 5 840);
Если ИП зарегистрирован не с начала года, то фиксированный платеж рассчитывается пропорционально. Срок уплаты до 31 декабря
Дополнительный взнос в пенсионный фонд за себя 1% с доходов свыше 300 тысяч рублей за год.
Общая сумма взносов в пенсионный фонд (фиксированный платеж + дополнительный взнос) ограничена 8-ми кратным размером фиксированного платежа (Налоговый Кодекс, статья 420, пункт 1, подпункт 1, абзац 4)
В 2017: 23400*8 = 187 200
В 2018: 26545*8 = 212 360
Это значит, что при условии оплаты фиксированного платежа в ПФ за полный год, максимальная сумма дополнительного взноса ограничена суммами:
в 2017 — 163 800 (23400*8-23400)
в 2018 — 185 815 (26545*8-26545)
Срок уплаты – 2 апреля
Единый налог УСН – 6% от суммы всех доходов. Доходами признаются все поступления денежных средств. Платится поквартально: по итогам 1 квартала до 25.04, по итогам 2 квартала 25.07, по итогам 3 квартала 25.10 и по итогам года – 30.04.
Единый налог 6% можно уменьшить на сумму уплаченных взносов из п.1 и п.2 (фиксированного платежа и дополнительного взноса):
- не более, чем на 50% от суммы единого налога
- а для ИП без наемных работников без ограничения. Это значит, если сумма уплаченных взносов будет больше или равна сумме единого налога, то платить его вообще не нужно (Ссылки на налоговый кодекс по данной льготе:право для ИП без работников принять фиксированные платежи в полной сумме: НК РФ, статья 346.21, пункт 3.1, о том, что дополнительный взнос в ПФ 1% также относится к фиксированным платежам: НК, статья 430, пункт 1, подпункт 1 ).
Именно поэтому выгодно платить фиксированные платежи в пенсионный и медицинский фонд, а также дополнительный взнос в пенсионный фонд ежеквартально.
Сколько налогов платит с сотрудника работодатель
Страховые взносы (пенсионные, социальные, медицинские):
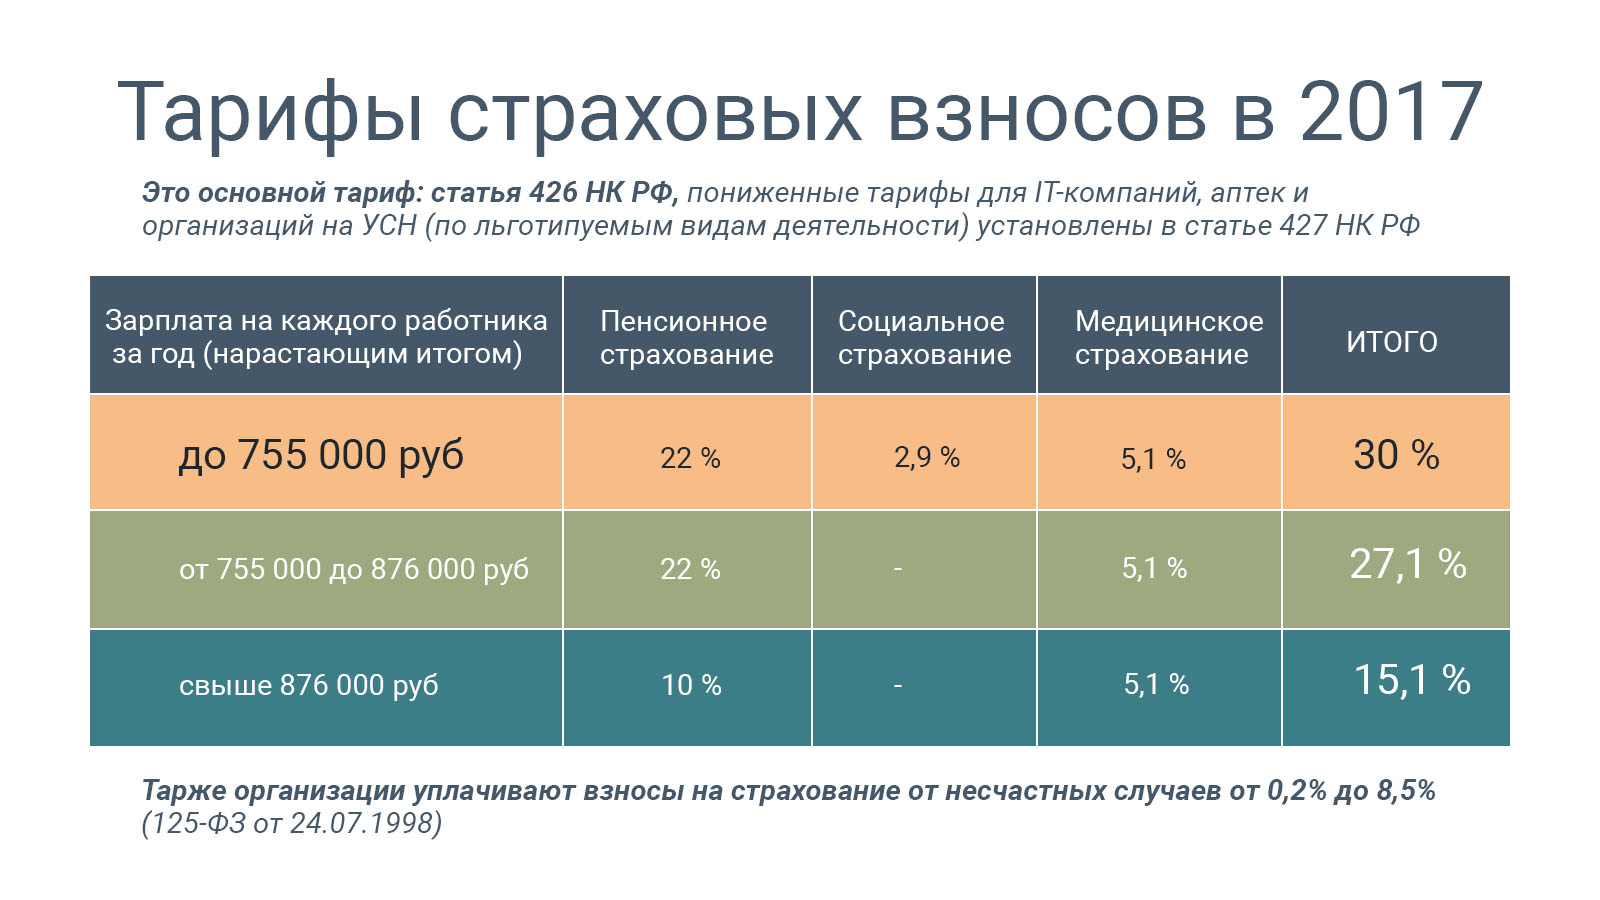
на общем тарифе работодатель платит 30% с доходов каждого работника, пока налоговая база нарастающим итогом не достигнет 755000 руб, далее до 876000 – 27,1%, свыше – 15,1%.
Если работодатель имеет право на пониженный тариф – ставки ниже.
+ Страховые взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний: от 0,2% до 8,5% в зависимости от вида деятельности.
Тарифы страховых взносов в 2017 году представлены в таблице:
Работодатель удерживает из доходов каждого работника Налог на доходы физических лиц и перечисляет в бюджет. Ставка зависит от статуса сотрудника: для резидентов – 13%, для нерезидентов – 30%.
Налоговым резидентом признается лицо, которое фактически находится на территории РФ не менее 183 дней в течение года.
Расчет налоговой выгоды
Сравним, на сколько больше заработает ИП, чем наемный работник с зарплатой в 90 тысяч в месяц, если расходы работодателя останутся неизменными.
Будем считать, что компания платит страховые взносы по общему тарифу 30%, страхование от несчастных случаев – 0,2%, сотрудник является резидентом, т.е. НДФЛ – 13%. Расчет сделан по ставкам налога на 2017 год
СОТРУДНИК
Зарплата за год с учетом НДФЛ — 1 080 000 (90 000 х 12)
НДФЛ — 140 400 (1 080 000 х 13%)
ЗАРПЛАТА НА РУКИ: 939 600 (1 080 000 — 140 400)
Страховые взносы — 292 255 (755 000х30,2% + 121 000х27,3% + 204 000х15,3%, с учетом регрессии)
Замена сотрудника на время отпуска, или компенсация отпуска плюс страховые взносы 30,2%: 117 180 (90 000 + 90 000 х 30,2%)
Итого расходов на сотрудника: 1 489 435
Выгода: 460 469 (1 400 069 — 939 600)
При расчете налоговой выгоды стоит учесть дополнительные расходы ИП: открытие расчетного счета и банковские комиссии, платы за ведение бухгалтерского учета и отправку отчетности.
Для кого подходит:
Схема подходит для главного бухгалтера, юриста, кадровика, системного администратора, таможенного брокера, веб-дизайнера, копирайтера, маркетолога, водителя.
При условии, что:
- работа сотрудника является самостоятельной и не взаимосвязана с работой других сотрудников. Например, мне не представляется реальным, если один бухгалтер из штата бухгалтерии (не главбух) открыл ИП и начал оказывать компании свои услуги
- сотрудник работает удаленно и в свободном графике
оплата зависит от объема выполненных задач - сотрудник хочет стать ИП, и готов взять на себя ответственность за результаты своей работы, контроль за уплатой налогов и организацию своего личного налогового учета
Как избежать налоговых рисков
Налоговые риски заключаются в том, что договор может быть квалифицирован как трудовой с доначислением всех налогов, штрафов и пеней.
Чтобы этого избежать, желательно, чтобы индивидуальный предприниматель имел дополнительные сторонние заказы, своего бухгалтера (а не бухгалтера компании) или вел бухгалтерию сам.
И внимательно сравните, в чем разница между трудовым договором и договором оказания услуг от ИП: по этим признакам налоговая формулирует свои аргументы в случае возникновения спора.
Отличия трудового договора и договора оказания услуг
Стороны: в трудовом — организация и работник, в договоре оказания услуг – заказчик и исполнитель
Статус: трудовой договор обязывает подчиняться правилам внутреннего распорядка, по договору оказания услуг – нет, стороны в равном положении
Обязанности сотрудника или исполнителя: по трудовому договору предусматривается выполнение работы по какой-либо специальности (процесс), по договору оказания услуг важен результат работы, который исполнитель должен сдать заказчику
Обязанности работодателя или заказчика: по трудовому договору перечень обязанностей работодателя очень большой: предоставить отпуск, больничный и другие гарантии, по договору оказания услуг обязанность заказчика – оплатить стоимость работ в порядке и сроки, предусмотренные договором
Периодичность выплат: по трудовому договору не реже, чем 2 раза в месяц, по договору оказания услуг – выплаты привязаны к результатам работы
Срок договора: трудовой договор по общему правилу заключается на неопределенный срок, договор оказания услуг на какой-то конкретный срок, который можно пролонгировать или прекращается после выполнения конкретного задания.
Мы рассмотрели самую выгодную схему, но есть много других законных способов налоговой экономии. Следующая статья из серии «Законные схемы оптимизации налогов в 2017 году» выйдет на сайте ФИНВЕР уже через неделю.
Источник: finver.ru