
☆∘☆∘☆Провокационный бизнесмен, который отрекся от владения личной собственностью и вступил в прямую конфронтацию с правительством РФ, отстаивая конституционное право на тайну переписки, вызывает неподдельный интерес. И, если узнать состояние Дурова Павла легко (спасибо Forbes), то выяснить, на что он тратит деньги сложней: свои расходы Павел шифрует не хуже, чем данные пользователей Телеграмм.
Краткая биография
- Полное имя — Павел Валерьевич Дуров;
- день рождения — 10 октября 1984;
- место рождения — Санкт-Петербург, Россия;
- родители — отец Валерий Семенович Дуров, мать Альбина Александровна Дурова;
- гражданство — Россия, Сент-Китс и Невис;
- образование — филфак СПбГУ;
- религия — либертарианство,
- семейное положение — не женат;
- профессия — предприниматель;
- рост, вес — 176 см, 75 кг.
- Павел Дуров вегетарианец;
- придерживается либертарианства;
- утверждает, что не влюбляется, поскольку любовь — это наркотик;
- имеет звание лейтенанта запаса;
- источниками вдохновения называет Че Гевару и Стива Джобса.
Сколько зарабатывает Дуров: подсчет до секунды!
В нынешнем году журнал Форбс (Forbes) оценил состояние Павла Дурова (Pavel Durov) в $2 700 000 000, что на $1 000 000 000 больше, чем в 2021. Исходя из вышеозначенных данных, статистика доходов Дурова выглядит следующим образом:
КАК ЗАРАБАТЫВАТЬ В ВК 2022 | КАКОЙ ДОХОД С ГРУППЫ ВК
| Период | в долларах | в рублях |
| год | 1 000 000 000 | 63 000 000 000 |
| месяц | 83 333 333 | 5 250 000 000 |
| неделя | 20 833 333 | 1 312 500 000 |
| день | 2 976 190 | 187 500 000 |
| час | 124 007 | 7 812 500 |
| минута | 2 066 | 130 208 |
| секунда | 34 | 2 170 |
Кстати, гражданство остроWow Сент-Китс и Невис бизнесмен купил за $250 000. Расходы на него окупились бы за пару часов при нынешних заработках создателя ВКонтакте.
Путь к миллиардам: от студента-филолога до списка Forbes
Будущий миллиардер родился в интеллигентной семье: его отец — доктор филологических наук, мать — преподавательница. Первый класс начальной школы Павел окончил в Турине, затем семья вернулась в Санкт-Петербург. Уже в 11-летнем возрасте Павел интересовался программированием. Известен случай, когда, будучи школьником, Дуров сменил заставки на всех компьютерах в классе на фото с надписью «Must die» (должен умереть).
В студенчестве, учась на филологическом факультете, Павел Дуров трижды награждался Потанинской стипендией, и по разу — стипендией Правительства РФ и Президента РФ. В те же годы он создал два интернет-проекта — электронную библиотеку Durov.ru и студенческий форум Spbgu.ru.
В 2006 Павел начал искать новый формат для объединения людей в интернете. Его друг, вернувшийся после учебы в США, рассказал о набиравшем популярность в Америке сайте Facebook, принципиальной позицией которого была регистрация на сервисе под реальными именами и с использованием настоящих фотографий. Павел, заинтересовавшись заграничным сайтом, занялся созданием российского аналога на базе «фейсбучной» схемы и 1 октября 2016 запустил сайт ВКонтакте, или ВК. Спустя год аудитория сервиса превысила 20 миллионов зарегистрированных пользователей.
В 2008 г. состояние владельца ВК оценивалось в 7 900 000 рублей, а уже спустя 2 года выросло более, чем в 50 раз. В 2014 Павел Дуров принял решение продать принадлежащие ему 12% акций компании ВК вследствие корпоративного конфликта с другими совладельцами сервиса. Недовольство выразилось в претензии к созданному в 2013 г. сервису Telegram (Телеграмм), который Павел Дуров нарек безопасной альтернативой Whatsapp (Ватсап). На продаже 12%-ого пакета акций ВК Дуров заработал 400 000 000 рублей, оставив в наследство собственникам ВК самую перспективную на тот год интернет-платформу СНГ.
Через год владельцы ВКонтакте выкупили основанную Дуровым фирму ICVA Ltd, на серверах которой хранились данные всех зарегистрированных в ВК пользователей. Сумма сделки составила 919 000 000 рублей. Сейчас Дуров зарабатывает в неделю столько, сколько заработал на ВК.
Покинув ВК, Дуров посвятил свое время развитию Телеграма. В 2021 Форбс оценил стоимость мессенджера и доход Павла Дурова в $1 700 000 000.
Нынешние проекты: мессенджер, криптовалюта, блокчейн-платформа
Итак, какими сайтами и проектами владеет Павел Дуров в 2021 г.? Он является собственником Телеграмма, который в 2021 привлек инвесторов для развития собственной криптовалюты Gram и блокчейн-платформы TON и чья стоимость в ближайший год перешагнет рубеж в $3 000 000 000.
На Телеграмме Дуров зарабатывает не так, как на ВКонтакте: ВК приносила доход от рекламы, в Телеграмме же есть платформа для создания собеседников-ботов. В 2015 технология принесла «всего» $10 000 000.
10 малоизвестных фактов про Павла Дурова узнаете из следующего видео.
Минувшим летом инвесткомпания «Атон» оценила стоимость одного токена, который станет расчетной монетой в блокчейне, в $5,1 доллара. По предварительным прогнозам этой же компании к 2028 цена за токен возрастет до $15-30, что, соответственно, увеличит и состояние Павла.
Платформа TON должна выпустить более 5 000 000 000 криптомонет Gram, ими можно расплачиваться за использование услуг и приложений, созданных на базе платформы. При условии успешной реализации и функционирования проекта TON может принести своему создателю более $10 000 000 000.
В октябре нынешнего года появилась информация, согласно ей Комиссия по ценным бумагам и биржам США выиграла судебный процесс и добилась временной заморозки проекта, поскольку TON заподозрили в непрозрачной модели ведения бизнеса.
Чем владеет Павел Дуров: недвижимое и движимое имущество
Несмотря на то, что состояние Павла Дурова позволяет ему жить на широкую ногу, бизнесмен придерживается более аскетичных взглядов на жизнь. Известно, что недвижимость Дурова исчисляется двумя квартирами в Санкт-Петербурге, купленными во времена его владения социальной сетью ВК. Одни апартаменты расположены рядом со съемной квартирой, где Дуров проживал, когда работал в ВК, другие — в северной части столицы на улице Конюшеной. Приблизительная стоимость обеих квартир составляет $300 000.
Не так давно стало известно, что Павлу принадлежит двухкомнатная квартира в Германии, она сдается в аренду. Так же, как и бывшее съемное жилье, квартира Дурова отличается скромностью: ее убранство составляют простая мебель и необходимая техника. Стоимость квартиры варьируется от $200 000 до $500 000.
Известный своим нежеланием жить в одной конкретной стране продолжительное время, Павел предпочитает скитальческий образ жизни, не задерживаясь в одной локации дольше, чем на несколько недель. На аренду квартир и номеров в отеле он тратит в сутки не менее $1 500.
Машины, яхты, самолеты — это тоже явно не про Дурова. При необходимости он может арендовать все, что необходимо, а иметь в собственности предметы, заведомо требующими расходов и усилий, Павлу претит: «Я счастлив, живя без собственности и считая себя гражданином мира».
Благотворительность: на что жертвует деньги миллиардер
Будучи владельцем ВКонтакте, Павел в 2012 г пожертWowал $1 000 000 Википедии и призвал других предпринимателей поддержать финансово онлайн-энциклопедию.
На одном из ресурсов упоминается, что в 2011 г, по сообщению руководителя пресс-службы ВК, Павел Дуров поддерживал школу для одаренных детей и фонд «Подари ребенку жизнь». Называется также и сумма пожертWowаний — 20 000 рублей. Маленькая благотворительность — тоже благотворительность.
Финансовое состояние членов семьи Дурова
Брат Павла, Николай, когда-то был сооснователем сервиса ВК, а сейчас работает над реализацией блокчейн-платформы TON. Его зарплата может достигать нескольких десятков миллионов долларов — от $5 000 000 до $15 000 000.
Сравнение доходов Дурова с другими бизнесменами
Зарубежные «коллеги» Павла зарабатывают значительно больше, но и влияние этих предпринимателей масштабнее.
| Имя, компания | Доход (в долларах) |
| Джефф Безос, Amazon | 114 000 000 000 |
| Марк Цукерберг, Facebook | 74 000 000 000 |
| Илон Маск, Tesla, SpaceX | 20 700 000 000 |
| Пол Аллен, Microsoft | 20 500 000 000 |
| Эрик Шмидт, Alphabet | 12 400 000 000 |
Топ отечественных миллиардеров традиционно возглавляют собственники нефтегазового бизнеса, с ними Дуров не может соперничать в силу различных направлений деятельности. Стоит упомянуть, что состояние самого богатого человека России, Леонида Михельсона, почти в 20 раз больше, чем у основателя ВКонтакте — 24 000 000 000 рублей.
Высказывания Павла Дурова о финансах
В одном из интервью бизнесмен рассказывал, что бывал на яхтах известных людей, в самолетах и роскошных особняках. И, как уверяет Павел, он не хотел бы себе такой жизни.
Интересны цитаты Павла Дурова? Тогда смотрите следующее видео!
Он советует инвестировать средства, поскольку убежден: богатый человек не тот, кто много зарабатывает, а тот, кто много инвестирует. Данное правило входит в список, который Павел Дуров некогда опубликовал в своем профиле ВК.
К деньгам «человек мира» относится философски, считая, что они абсолютно точно не главное в жизни. По его мнению, созидание продуктивнее и интереснее потребления. Именно поэтому Дуров рекомендует делиться тем, что имеешь: опытом, знаниями, идеями.
Как-то Павел сказал, что нет разницы, где жить: в крупном мегаполисе или деревне. Напротив, по его словам, жизнь в деревне предпочтительнее: воздух чище, цены ниже, здоровье лучше, а благодаря интернету отрыва от реальности ныне не существует, и каждый житель деревни может быть космополитом, как и сам создатель ВК и Телеграмм.
Денежные факты
- В 2021 Форбс оценил состояние Павла Дурова в $2700 000 000; впервые в рейтинге финансового издания он появился в 2011 г, когда его доход составлял чуть более $100 000 000.
- В 2010 г. 12 программистов ВКонтакте получили премии в размере 8 000 000 рублей — почти столько же, сколько зарабатывает Павел Дуров сейчас за 1 час.
- Денег у Дурова столько же, сколько в 2021 потерял Марк Цукерберг.
- Работая в ВК, Павел из окна офиса запускал самолетики из пятитысячных купюр.
- Дуров заявил, что не продаст Телеграм даже за $20 000 000 000: «Даю пожизненную гарантию», — заверил Павел.
Источник: zarplatto.ru
Отчёт «ВКонтакте» за 2020 год: увеличение выручки на 14,9 % и рост аудитории на 4,5 %
«ВКонтакте» опубликовала финансовый отчёт за 2020 год. Социальная сеть заявила о годовом росте выручки на 14,9 % и сообщила об увеличении аудитории на 4,5 %. Об этом сообщается в блоге компании.

Соцсеть остаётся крупнейшей на территории России. По данным Mediascope, ежедневно платформу посещают 47,7 % пользователей Рунета. За год аудитория сервиса достигла 73,4 миллиона человек. Общая выручка за 2020 год составила 25,4 миллиарда рублей.
Количество мини-приложений в соцсети выросло с 14 до 25 тысяч, а число их активных пользователей на 67 %. Благодаря этому, в течение года сервисом «Такси ВКонтакте» воспользовались более двух миллионов человек, а доля заказов Delivery Club через «Еду ВКонтакте» составила 3 %.
Остальные достижения:
- За полгода число авторов раздела «Клипы» достигло 1,1 миллиона человек. Они опубликовали 3,5 миллиона видео. Общая аудитория раздела за полгода достигла 75,6 миллиона пользователей, из которых 16 миллионов просматривают его ежедневно;
- За пять месяцев после запуска VK Donut, создатели контента заработали более 25 миллионов рублей. Число донатеров растёт на 30 % ежемесячно;
- Пользователи платформы создали более 300 тысяч сайтов при помощи конструктора «ВКонтакте»;
- Общее количество отправленных сообщений в четвёртом квартале составило 15 миллиардов. Показатель вырос на 50 % по сравнению с аналогичным периодом прошлого года.
Компания также похвасталась развитием платформ VK Connect и VK Pay. Единой учётной записью для авторизации пользуются более 17 миллионов человек. Кроме «ВКонтакте», ею можно воспользоваться для входа в Delivery Club, « Одноклассники » , « Кухню на районе » , Почту Mail.ru, VK Combo и другие сервисы. В будущем компания планирует подключать к ней внешних партнёров.
Источник:
Источник: 3dnews.ru
Финансовые показатели VK (ранее Mail.ru Group)

28 апреля 2022 года VK сообщил о списании около 9,87 млрд рублей из-за обесценения доли в «Aliexpress Россия» из-за экономической неопределенности, которая влияет на рынок электронной коммерции. Соответствующая информация содержится в отчетности холдинга за первый квартал 2022 года.
В частности, компания отразила обесценение Goodwill в размере 4,47 млрд рублей, которое составляет часть балансовой стоимости инвестиций в совместное предприятие Aliexpress. Совместное предприятие «Aliexpress Россия» было создано китайской Alibaba Group (владеет 47,8% к концу апреля 2022 года), VK (15%), USM International (24,3%) и Российским фондом прямых инвестиций (РФПИ, 12,8%).

VK списал 10 млрд рублей из-за обесценивания доли в СП «Aliexpress Россия»
Кроме того, VK списала 2,96 млрд рублей из-за обесценения своей доли в «О2О Холдинге» (включая обесценение Goodwill в 1,57 млрд рублей) — в связи с решением о прекращении деятельности такси-сервиса «Ситимобил».
Предполагалось, что «Ситимобил» прекратит работу 15 апреля 2022 года из-за того, что его инвесторы посчитали невозможным дальнейшие вложения в убыточную компанию, но вместо этого владелец «Таксовичкоф» и ряда других сервисов, компания People
Чистый долг VK без учета арендных обязательств на конец декабря составил 35 389 млн рублей (50 837 млн рублей с учетом арендных обязательств), при этом 21,6 млрд рублей было инвестировано в совместное предприятие (СП) «O2O», 60,3 млн долларов США — в СП Aliexpress Россия, а также 4,7 млрд рублей в онлайн-образование и игры.
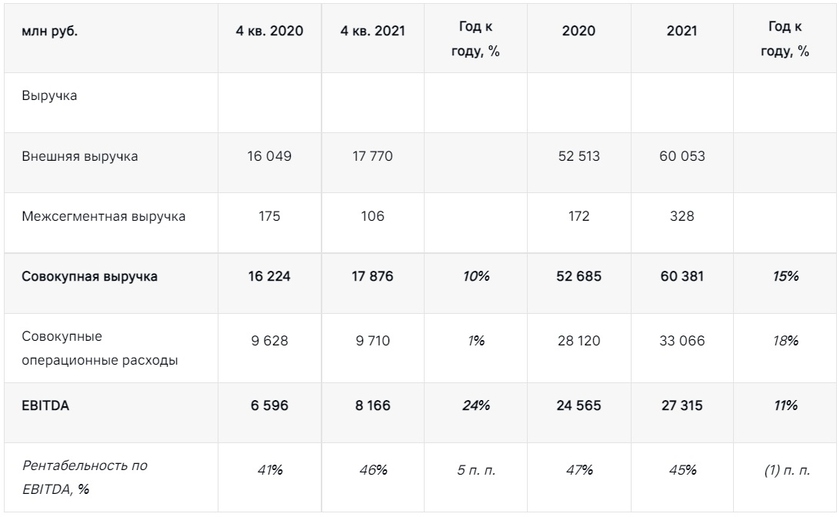
Показатели сегмента «Социальные сети и коммуникационные сервисы» в четвертом квартале и за 2021 год
Выручка ВКонтакте за год увеличилась на 21,9% и составила 27,9 млрд рублей. Cредняя месячная аудитория соцсети в России составляла 72,5 млн, дневная аудитория — 47 млн в четвертом квартале 2021 года. По данным Mediascope, ВКонтакте ежемесячно покрывает 76% российской интернет-аудитории, при этом 45% посещают платформу ежедневно.
Количество приложений на платформе VK Mini Apps выросло на 53% в годовом исчислении в декабре и превысило 39 700, а средняя месячная аудитория составила 46 млн пользователей (+18% год к году). Монетизация мини-приложений и игр на платформе VK Mini Apps расширяется: доход от рекламы в приложениях увеличился на 300% в годовом исчислении в четвертом квартале.
В VK Звонки были улучшены функции дополненной реальности, и теперь сервис поддерживает одновременные звонки с неограниченным количеством участников, при этом соответствующая средняя месячная аудитория во ВКонтакте составила 13 и 20 млн пользователей, включая Одноклассники (ОК) в декабре. Комплект для разработки программного обеспечения (SDK) VK Звонки также стал доступен сторонним разработчикам.
В четвертом квартале средняя месячная аудитория ОК в России составила 38 млн пользователей. Средняя месячная аудитория мобильных игр превысила 13 млн пользователей. Средняя дневная аудитория мобильных игр выросла на 7% в годовом исчислении в четвертом квартале, при этом уровень проникновения превысил 10% от средней дневной мобильной аудитории ОК. Общие выплаты разработчикам игр в 2021 году превысили 3,2 млрд рублей, из них примерно 40% пришлось на выплаты разработчикам мобильных игр. Общий доход от рекламы игр вырос почти в 4 раза в годовом исчислении в четвертом квартале.
Средняя месячная аудитория сервиса «Моменты» достигла 27 млн пользователей в декабре (рост в 2,2 раза год к году), охват превысил 50% от общей средней месячной аудитории OK. Количество просмотров достигло 434 млн (рост в 4 раза год к году), реакций – 46 млн (рост в 4,8 раза год к году).
Выручка My.Games выросла на 10,5% в годовом выражении в 2021 году (до 43,8 млрд рублей). My.Games достигла своей цели удвоить EBITDA по сравнению с 5 млрд рублей, полученными в 2018 году, на год раньше запланированного срока, при этом EBITDA в 2021 году достигла 10,4 млрд рублей. Средняя месячная аудитория выросла на 5,2% в квартальном исчислении до 22,1 млн в четвертом квартале.
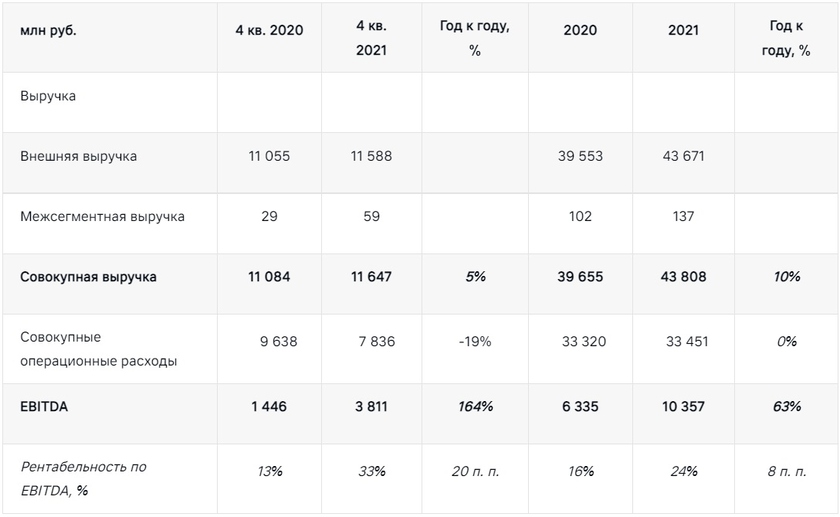
Показатели Игрового направления в третьем квартале в четвертом квартале и за 2021 год
В 2021 году выручка сегмента «Образовательные технологии» (Skillbox Holding Limited, в том числе Skillbox (100%), GeekBrains (100%), Skillfactory (63,75%), Mentorama (90%), Lerna (70%)) составила 10,4 млрд рублей, что соответствует прогнозу.
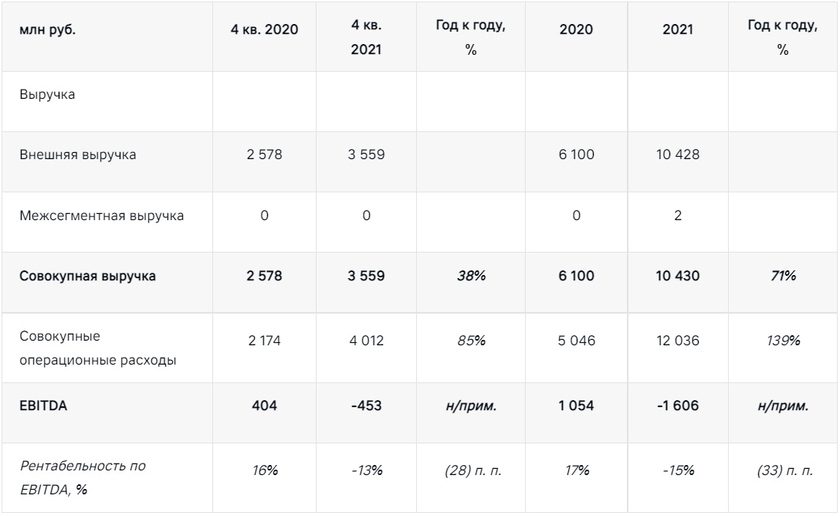
Показатели сегмента «Образовательные технологии» в четвертом квартале и за 2021 год
Общее количество зарегистрированных учеников на платформах превысило 9,9 млн пользователей по состоянию на конец декабря (в 1,5 раза больше, чем в предыдущем году), из них 1,1 млн новых регистраций в течение квартала (исключая эффект добавления совокупного числа зарегистрированных учеников Mentorama и SkillFactory). Совокупная платящая аудитория приблизилась к 349 000, что в 2,1 раза больше, чем в предыдущем году, при этом в четвертом квартале к платформе присоединились почти 48 000 новых платящих учащихся (исключая эффект добавления совокупного числа платящих учеников Mentorama и SkillFactory).
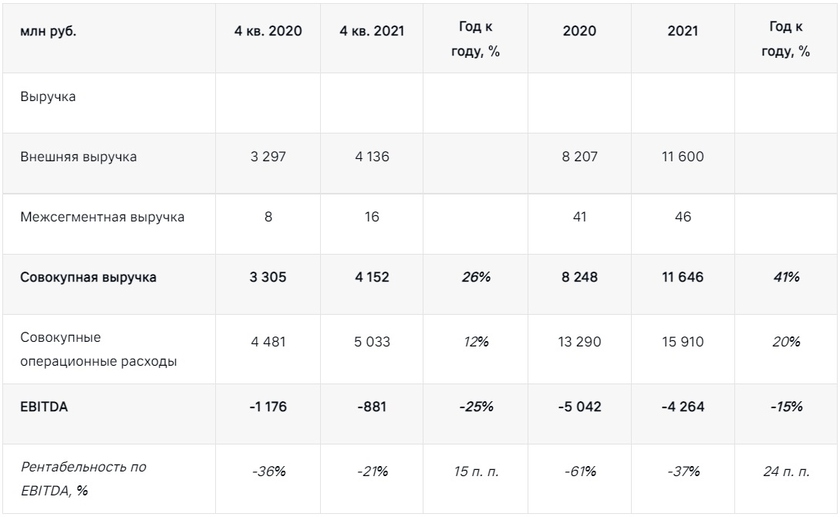
Показатели сегмента «Новые инициативы» в четвертом квартале и за 2021 год
«Юла» остается крупнейшим игроком в сегменте «Новые инициативы». Выручка сервиса достигла 3,8 млрд рублей в 2021 году, что соответствует установленному плану в 3,6-3,9 млрд рублей. Рост выручки был обусловлен увеличением доли продаж B2B. Средняя месячная аудитория «Юлы» выросла на 18% в годовом исчислении и достигла 39 млн в декабре благодаря продолжающейся интеграции через Объявления ВКонтакте с привлечением 195 000 групп ВКонтакте.
По состоянию на декабрь сервис VK Клипы насчитывал более 11,3 млн коротких видеороликов (+223% год к году) от более 2,4 млн создателей уникального контента (+118% год к году). В декабре пользователи проводили на 103% больше времени за просмотром Клипов год к году, а количество пользователей, которые тратят более 10 минут в сутки на просмотр Клипов, за тот же период увеличилось на 135%.
Дневная активная аудитория сервиса Пульс в четвертом квартале составила 9,8 млн пользователей (+74% год к году), а месячная активная аудитория достигла 77,6 млн пользователей (+36% год к году). В четвертом квартале дневная активная аудитория Relap составила 9,7 млн пользователей (+23% год к году), а месячная активная аудитория составила 114 млн пользователей (+6% год к году). Совокупная выручка в 2021 году составила 1,3 млрд рублей (+124% год к году). Затраченное время на одного активного пользователя увеличилось на 25% по сравнению с предыдущим годом до 13 минут.
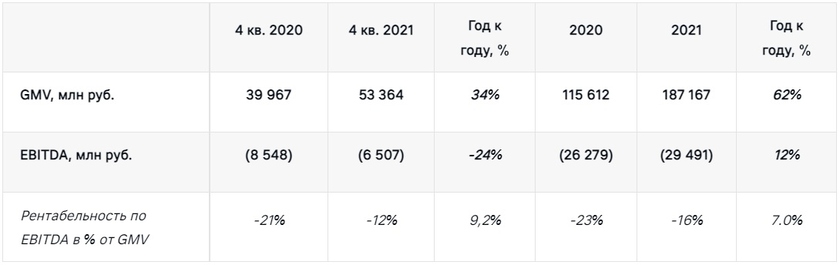
СП «О2О» (равные доли по 45,01% у VK и Сбера)
Общий локальный оборот (GMV) СП Aliexpress Россия (доля VK — 15%) без учета услуг увеличился на 46% год к году до 306 млрд рублей в 2021 году, при этом местный бизнес вырос на 124% год к году до 110 млрд рублей до 36% от общего GMV. Общее количество заказов достигло 309 млн в 2021 году, из них 204 000 (+220% год к году) – средние дневные местные заказы в декабре. Количество активных покупателей превысило 28,7 млн в 2021 году, при этом количество покупателей местных товаров выросло в 2 раза по сравнению с предыдущим годом. Общее количество продавцов превысило 400 000 (+69% год к году), при этом количество российских продавцов увеличилось на 193% год к году до 102 500.
2020
Рост выручки на 21,2%, до 107,43 млрд рублей, прибыль — 10 млрд рублей
Выручка Mail.ru Group по итогам работы в 2020 году достигла 107,43 млрд рублей, что на 21,2% больше в сравнении с 2019-м.
Одним из катализаторов ощутимого подъема доходов Mail.ru Group стало подразделение онлайн-образования (EdTech), представленное компаниями Skillbox и GeekBrains. В 2020 году его выручка составила 6,1 млрд рублей, существенно превысив целевой показатель в 5 млрд рублей. В отчетности отмечается, что EdTech-направление Mail.ru Group в 2020 году стало прибыльным.
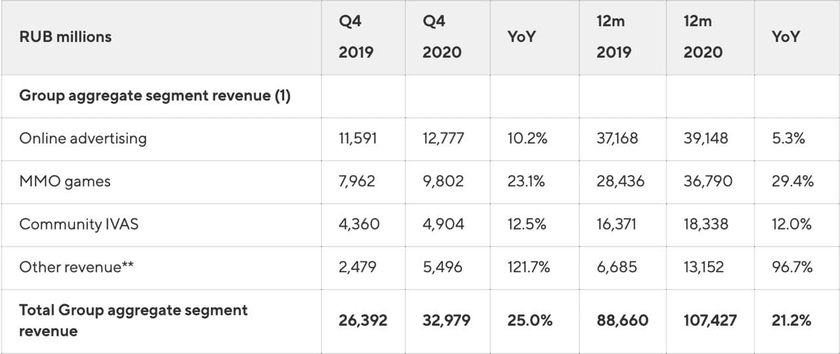
Выручка Mail.ru Group за год увеличилась на 21,2% благодаря EdTech
Число зарегистрированных студентов в проектах GeekBrains и Skillbox к концу 2020 года превысило 700 тыс., что в четыре раза больше показателя годичной давности. Число платящих студентов увеличилось на 103 тыс. человек в 2020 году и составило 170 тыс., то есть выросло в 2,5 раза за прошлый год.
Рекламная выручка холдинга в 2020 году поднялась на 5,3% и достигла 39,15 млрд рублей. Выручка сегмента MMO-игр за это время выросла на 29,4%, до 36,79 млрд рублей. Оборот MY.GAMES, игровой «дочки» холдинга равнялась 40,7 млрд рублей, что на 30,4% выше, чем год назад.
Выручка от пользовательских платежей за социальные сервисы (Community IVAS) по итогам 2020 года достигла 18,34 млрд рублей, что на 12% превосходит значение годичной давности.
Чистая прибыль Mail.ru Group в 2020 году снизилась на 32,1% относительно 2019-го и составила чуть более 10 млрд рублей. В компании объяснили этот спад тем, что выручке снизилась доля высокомаржинальной рекламы и выросла доля доходов от игр, которые требуют больших затрат. Так, выручка от рекламы по итогам года выросла на 5,3%. Основной вклад в это внесла «ВКонтакте», чья выручка за 2020 год увеличилась на 14,9%, до 25,4 млрд рублей. К концу декабря количество пользователей социальной сети составило 73,4 млн человек. [3]
Выручка Mail.ru Group от облачных услуг достигла 1 млрд рублей
Выручка Mail.ru Group от облачного бизнеса в 2020 году достигла 1 млрд рублей, увеличившись в несколько раз год к году. Об этом в марте 2021 года сообщил Мэттью Хаммонд (Matthew Hammond), управляющий и финансовый директор Mail.ru Group, во время конференц-звонка с аналитиками [4] .
В общем обороте Mail.ru Group, составившем по итогам 2020 года 107,43 млрд рублей, доля облачных услуг пока является небольшой.
Mail.ru Group выделила облачные сервисы в отдельное направление в 2018 году (фото — Владислав Шатило/РБК)
По предварительной оценке IDC, озвученной в феврале, рынок публичных облачных услуг России по итогам 2020 года превысит отметку в $1,2 млрд. При этом наибольшую динамику продемонстрировал сегмент платформенных сервисов (PaaS), что свидетельствует о зрелости российского рынка, отмечают аналитики [5] . Этот тренд подтверждают и в Mail.ru Cloud Solutions.
Кроме того, крупные компании в 28 раз увеличили расходы на облачные сервисы по аналитике больших данных (Big Data), в 5 раз — на базы данных в облаке (DBaaS), говорят в Mail.ru Cloud Solutions. Также в 2020 году многие компании поставили в приоритет развитие собственной разработки ИТ-продуктов, из-за чего объем продаж Kubernetes aaS от Mail.ru Cloud Solutions вырос в 7 раз. По состоянию на начало 2021 года в портфеле компании больше 30 собственных платформенных решений.
В Mail.ru Cloud Solutions рассказали TAdviser, что в 2020 году к числу их клиентов присоединилось несколько крупных игроков рынка продуктового ритейла и компаний-производителей FMCG-товаров. Были реализованы проекты для компаний «Магнит», «АШАН», X5 Retail Group, Burger King, а также Philip Morris и Danone. Кроме того, среди крупнейших клиентов «Росатом», «Инвитро», «Битрикс», «1С», amoCRM и другие.
В 2020 году российский бизнес переосмыслил свое отношение к облачным технологиям. Крупные компании стали развивать собственные облачные стратегии, воспринимая облака не только как инфраструктуру, но и как платформу с готовыми инструментами для более простой и быстрой трансформации ключевых бизнес-процессов, говорят в IDC.
О серьезном росте своего облачного бизнеса и сопоставимой выручке по итогам 2020 года ранее докладывал и «Яндекс», для которого этот бизнес также является новым. Выручка облачной платформы Yandex.Cloud увеличилась в 4,5 раза и достигла 1 млрд рублей, сообщала компания в феврале 2021 года.
В Mail.ru Cloud Solutions полагают, что российский рынок облачных услуг находится в стадии активного роста.
Также расширятся возможности для работы с данными с помощью облачных баз данных, сервисов для разработки решений на основе искусственного интеллекта и анализа Big Data, добавили в Mail.ru Cloud Solutions. Из облака станут доступны инструменты MLOps, позволяющие эффективно решать бизнес-задачи при помощи разработки и внедрения моделей машинного обучения.
Кроме того, платформа продолжает развивать маркетплейс облачных приложений, расширяя портфель облачными версиями продуктов «Mail.ru Цифровые технологии» и партнерскими сервисами.
Капитализация $6 млрд

Капитализация Сбербанка в сравнении c крупнейшими компаниями из ИТ и ритейла в России.
2019
Рост выручки на 22,4% до 87,07 млрд рублей
Лого в 2019г.
В 2019 году выручка VK (ранее Mail.ru Group) достигла 87,07 млрд рублей, что на 22,4% больше, чем годом ранее, и соответствует ожиданиям самой компании (увеличение на 22-24%). Большая часть оборота пришлась на онлайн-рекламу: на ней компания заработала 36,51 млрд рублей, что на 22,6% превосходит результат 2018 года.
Выручка от пользовательских платежей за социальные сервисы (Community IVAS) в 2019 году оказалась равной 16,37 млрд рублей, увеличившись на 9,1% в годовом исчислении. Доходы от многопользовательских возросли на 20,1% до 27,99 млрд рублей.

Финансовые показатели Mail.ru Group
По итогам 2019 года Mail.ru Group получила чистую прибыль в размере 15,65 млрд рублей, что на 3,8% больше, чем годом ранее.
В сообщении компании подчеркивается, что сегменты продолжили расти «несмотря на сложную макроэкономическую ситуацию, а также на эффект высокой базы для рекламного и игрового бизнеса компании».
Из финансовой отчетности также следует, что выручка «ВКонтакте» в 2019 году выросла более чем на 20% относительно 2018-го, когда оборот измерялся 18 млрд рублей. С января по декабрь 2019 года активная месячная аудитория платформы VK Mini Apps увеличилась в 14 раз и составила более 23 млн пользователей.
Сервис доставки еды Delivery Club отчитался о росте выручки в 2,3 раза по итогам 2019 года, до рекордных 4,46 млрд рублей. К концу года собственная доставка сервиса была в 38 российских городах, всего у компании более 13,7 тысяч ресторанов-партнёров.
У Mail.ru Group есть потенциал ускорения роста выручки, однако это потребует дополнительных инвестиций в развитие технологий и расширение линейки продуктов, отмечает группа. Компания планирует укреплять экосистему, в том числе, за счет увеличения эффективности перекрестных продаж и более тесной интеграции проектов компании. [6]
В топ-5 европейских издателей мобильных приложений с наибольшими доходами за первое полугодие
VK (ранее Mail.ru Group) заняла четвертое место в списке европейских компаний — издателей мобильных приложений с наибольшими доходами по итогам первого полугодия 2019 года, согласно данным исследовательской компании Unified Data AI (ранее App Annie), сообщило агентство ТАСС Информационное агентство России 23 августа 2019 года.
По итогам 2018 года, как отметили в Mail.ru Group, в аналогичном рейтинге компания заняла пятое место. Таким образом, Mail.ru Group — единственный базирующийся в России издатель среди 10 самых успешных в рейтинге App Annie.
В первую пятерку, помимо Mail.ru Group, входят финская Supercell — издатель мобильной игры Clash of Clans и ирландская Playrix — разработчик игровых приложений Gardenscapes и Homescapes. На третьем месте рейтинга британская Badoo — разработчик одноименной соцсети для знакомств, на пятом — польская Huuuge Games, занимающаяся разработкой казуальных мобильных игр.
Рейтинг App Annie учитывает доходы компаний от загрузок приложений и внутренних покупок через платформы App Store и Google Play.
Выручка Mail.ru Group в сегменте «Социальные сети и коммуникационные сервисы» во втором квартале 2019 года по сравнению с аналогичным периодом 2018 года выросла на 12,9% и составила 11,7 млрд руб. При этом в сегменте IVAS-продуктов (пользовательские платежи в социальных сетях) рост составил 7,5%, до 3,9 млрд руб.
Совокупная сегментная выручка Mail.ru Group без учета сервиса по доставке еды Delivery Club и киберспортивного бизнеса ESforce во втором квартале 2019 года увеличилась на 22,9% по сравнению с аналогичным периодом прошлого года и составила 20 млрд руб. По итогам первого полугодия выручка выросла на 22,4%, до 39,5 млрд руб. [7]
Игровое направление принесло более трети выручки за первый квартал
За последние несколько лет игровой бизнес стал одним из ключевых источников выручки Mail.ru Group — по данным на 30 мая 2019 года он приносит более трети выручки для всей группы. По итогам первого квартала 2019 года общая выручка холдинга составила $304,20 млн, при этом $102,44 млн из них принесли игры. Более 67% этой суммы Игровое направление заработало на международном рынке благодаря активному развитию мобильных игр, 90% аудитории которых находятся за пределами России.
2018: Рост выручки на 32,5% до 75 млрд рублей
Интернет-холдинг Mail.ru Group 1 марта 2019 года опубликовал аудированную отчетность в соответствии с МСФО и сегментные финансовые данные за 2018 год. Совокупная сегментная выручка компании выросла на 32,5% по сравнению с 2017 годом до 75 260 млн рублей, а совокупный сегментный показатель EBITDA увеличился на 13,9% до 22 222 млн руб., сообщили TAdviser представители Mail.ru Group.
С учетом разового неденежного списания в размере 1 698 млн руб. во втором квартале 2018 года, совокупная чистая прибыль компании за отчетный период выросла на 6,4% по сравнению с 2017 годом и составила 14 099 млн руб. Без учета этого расхода чистая прибыль выросла на 19,2%.
Остаток денежных средств на счетах по состоянию на 31 декабря 2018 года. составил 11 723 млн руб. Как уточнили в компании, основные показатели представлены в соответствии с совокупными сегментными финансовыми данными Mail.ru Group и отличаются от отчетности по МСФО.
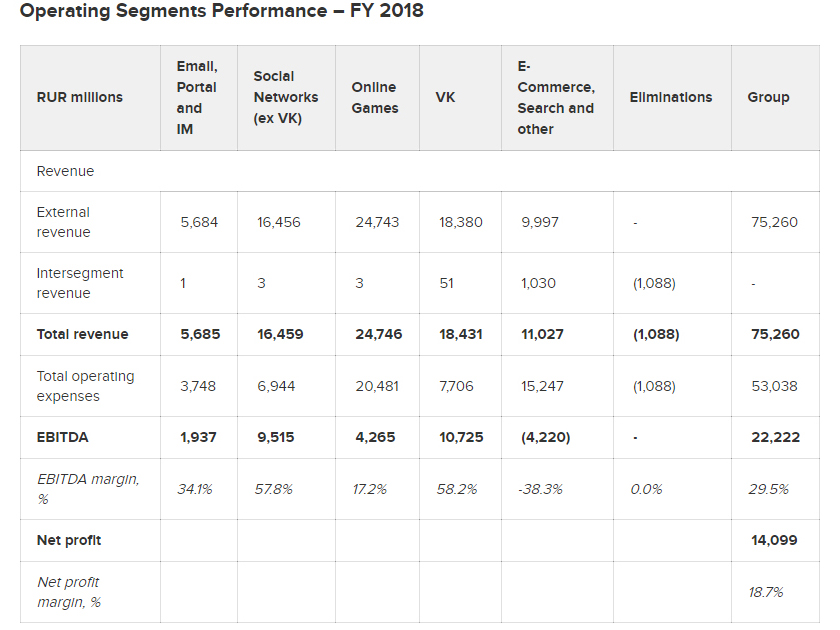
Выручка соцсети ВКонтакте за четыре года (с 2014) выросла вчетверо, составив по итогам 2018 года 18 431 млн рублей. По оценкам холдинга, ВКонтакте обладает значительными возможностями дальнейшего развития и сможет еще раз удвоить выручку в следующие 3-4 года.
В четвертом квартале 2018 года выручка от MMO-игр выросла на 37% и составила 7 104 млн руб. За год этот показатель увеличился на 34% — до 23 290 млн руб. По итогам 2018 года доля международной выручки от игр в общем объеме выручки компании составляет около 20%. Маржинальность игрового бизнеса в четвертом квартале достигла 33%, а за год — 17%.
В Mail.ru Group также отметили рост мобильных IVAS-продуктов (от англ. Integrated Value Added Services), в том числе музыкальных подписок, где количество активных платных и пробных подписок на платформах холдинга и в приложении BOOM в декабре 2018 года достигло 2,1 млн. По оценке компании, на февраль 2019 года это крупнейший сервис по подписке на контент в России. В 2019 году Mail.ru Group намерена дополнительно инвестировать около 0,5 млрд рублей в развитие своих контент-сервисов.
В четвертом квартале выручка Delivery Club выросла на 71% по сравнению с аналогичным периодом 2017 года и достигла 646 млн рублей, а рост за весь 2018 год составил 48%.
По словам Бориса Добродеева, в 2019 году холдинг будет еще активнее поддерживать инновационные технологические проекты, особенно в области искусственного интеллекта, распознавания голоса и изображений, а также в сфере разработки новых экспериментальных коммуникационных продуктов.
По прогнозам Mail.ru Group, в 2019 году выручка на сопоставимой основе увеличится на 18-22% и достигнет 85-88 млрд рублей.
2017: Рост выручки на 34,4% до 57 млрд руб
- совокупная сегментная выручка компании выросла на 34,4% по сравнению с прошлым годом и составила 57 469 млн руб.
- совокупный сегментный показатель EBITDA вырос на 14,7% по сравнению с прошлым годом и составил 20 551 млн руб.
- совокупная чистая прибыль компании выросла на 22,6% по сравнению с прошлым годом и составила 14 244 млн руб.
- Остаток денежных средств на счетах по состоянию на 31 декабря 2017 г. составил 15 371 млн руб.
Быстрее всего растет выручка от рекламы в лентах новостей социальных сетей. Нативные форматы видеорекламы в лентах соцсетей становятся все популярнее как у медийных, так и у performance-рекламодателей. Продолжается перераспределение рекламных бюджетов в пользу онлайн-рекламы, при этом в онлайн-сегменте перераспределение происходит в пользу мобильной рекламы и, в особенности, рекламы в соцсетях. Традиционные офлайн-бренды увеличивают долю рекламного бюджета на продвижение на мобильных устройствах, уделяя особое внимание соцсетям. В 2017 году этот тренд усилился, и мы ожидаем, что в 2018 он продолжится.
Ключевым направлением является мобильная реклама. В 2016 году она обеспечивала около трети выручки от рекламы в социальных сетях; в 2017 году эта доля выросла и достигла половины. В 2017 году мы фокусировались на рекламных продуктах и технологиях, которые обеспечивают эффективность, прозрачность и создают дополнительную ценность для наших партнеров, повышая ROI. Мы продолжим работать в этом направлении и в 2018 году.
2016: Рост выручки на 14,8% до 42 млрд руб
- Совокупная сегментная выручка компании в 2016 году выросла на 14,8% по сравнению с предыдущим годом и составила 42 751 млн руб. В четвертом квартале 2016 года совокупная сегментная выручка компании выросла на 19,2% по сравнению с аналогичным периодом прошлого года и составила 13 241 млн руб.
- С учетом единовременного неденежного налогового расхода в размере 768 млн руб., совокупный сегментный показатель EBITDA в 2016 году снизился на 1,0% по сравнению с предыдущим годом и составил 17 914 млн руб. Без учета этого расхода показатель EBITDA вырос на 3,3% и составил 18 682 млн руб.
- С учетом единовременного неденежного налогового расхода в размере 1 022 млн руб., совокупная чистая прибыль компании в 2016 году выросла на 18,0% по сравнению с предыдущим годом и составила 11 616 млн руб. Без учета этого расхода чистая прибыль компании в 2016 году выросла на 28,4% и составила 12 638 млн руб.
Без учета Delivery Club, единовременного неденежного налогового расхода, а также эффекта от освобождения выручки наших онлайн-игр на российском рынке от российского НДС в четвертом квартале 2016 года:
- Совокупная сегментная выручка компании в 2016 году выросла на 13,6% по сравнению с предыдущим годом и составила 41 787 млн руб. В четвертом квартале 2016 года совокупная сегментная выручка компании выросла на 15,9% по сравнению с аналогичным периодом прошлого года и составила 12 713 млн руб..
- Совокупный сегментный показатель EBITDA в 2016 году вырос на 3,7% по сравнению с предыдущим годом и составил 18 811 млн руб.
- Совокупная чистая прибыль компании в 2016 году выросла на 29,3% по сравнению с предыдущим годом и составила 12 820 млн руб.
- Чистый остаток денежных средств по состоянию на 31 декабря 2016 года составлял 5 391 млн руб.
2015: Рост выручки на 11% до 36 млрд руб
Без учета результатов HeadHunter совокупная сегментная выручка компании в 2015 г. выросла на 11,0% по сравнению с 2014 годом и составила 36 316 млн руб. Совокупный сегментный показатель EBITDA в 2015 г. увеличился на 7,6% по сравнению с 2014 годом и составил 18 123 млн руб. В свою очередь, с учетом результатов HeadHunter совокупная сегментная выручка выросла по итогам 2015 г. на 10,0% по сравнению с предыдущим годом и составила 39 343 млн руб., а совокупный сегментный показатель EBITDA увеличился за год на 6,7% до 19 623 млн руб.
Между тем, совокупная чистая прибыль компании снизилась на 11,5% по сравнению с предыдущим годом до 11 110 млн руб.
Показатель EBITDA (без учета HeadHunter) вырос на 7,6% по сравнению с предыдущим годом до 18 123 млн руб., а уровень рентабельности по сегментному показателю EBITDA составил 49,9%, что близко к уровню 2014 года.
Выручка компании от рекламы (без учета HeadHunter) выросла на 19,4% по сравнению с прошлым годом и составила 14 630 млн руб. Хотя возможности прогнозирования по-прежнему ограничены, во втором полугодии наблюдалось оживление спроса: выручка от рекламы (без учета HeadHunter) за данный период выросла на 27,5% по сравнению с прошлым годом, составив 8 333 млн руб. Основным драйвером роста стала таргетированная реклама, особенно мобильная реклама и реклама в социальной сети «ВКонтакте», в том числе за счет увеличения количества рекламодателей и пользователей. Во втором полугодии 2015 г. также улучшились показатели выручки от медийной рекламы.
Общая выручка от MMO-игр за 2015 г. выросла на 6,3% и составила 8 945 млн руб.; при этом во втором полугодии 2015 г. выручка выросла на 10,9% по сравнению с аналогичным периодом прошлого года, составив 4 814 млн руб. «В 2016 году мы планируем выпустить ряд мобильных игр. Принимая во внимание успех вышедших ранее игр и график планируемых релизов, мы ожидаем, что выручка от MMO-игр продолжит уверенный рост в 2016 году.
Колебания курсов валют и рост использования мобильных устройств по-прежнему влияют на способность компании увеличивать монетизацию социальных сервисов посредством пользовательских платежей (Community IVAS). В результате этого в 2015 г. выручка от Community IVAS выросла на 5,4% по сравнению с аналогичным периодом прошлого года и составила 12 508 млн руб.
2015 г. стал первым полным годом, в течение которого Mail.Ru Group консолидирует «ВКонтакте». Процесс интеграции продвигается и по большей части будет завершен в 2016 г. По данным компании, в течение года команда продолжала демонстрировать хорошие результаты: в 2015 г. выручка увеличилась на 44,2% по сравнению с аналогичным периодом, причем во втором полугодии 2015 г. выручка выросла на 52,8% по сравнению с аналогичным периодом прошлого года. Wowлеченность и аудитория продолжили расти: так, MAU (месячная активная аудитория) в январе 2016 г. впервые достигла почти 90 млн пользователей, более 70% заходили в социальную сеть с мобильных устройств.
2014: Рост выручки до 35 млрд руб (+14%)
- Совокупная сегментная выручка компании выросла на 14,8% по сравнению с предыдущим годом и составила 35 778 млн руб.
- Совокупный сегментный показатель EBITDA в 2014 году вырос на 13,5% по сравнению с предыдущим годом и составил 18 297 млн руб.
- Совокупная чистая прибыль выросла на 11,4% по сравнению с предыдущим годом и составила 12 518 млн руб.
- Приведенные выше показатели представлены с учетом полной консолидации ВКонтакте с начала 2013 года
- Выручка ВКонтакте в 2014 году выросла на 12,9% по сравнению с предыдущим годом и составила 4 319 млн руб., а показатель EBITDA вырос на 54,9% и составил 1 603 млн руб. В четвертом квартале 2014 года выручка ВКонтакте выросла на 22,6% и составила 1 348 млн руб.
- Чистая задолженность по состоянию на 31 декабря 2014 года составляла 16 987 млн руб. (не включая задолженность по процентам к уплате в размере 147 млн руб.)
2013: Рост выручки до 27 млрд руб (+29%)
- Чистая прибыль Mail.Ru Group в 2013 году выросла на 28,3%, до 10,91 миллиарда рублей по сравнению с 2012 годом.
- Неаудированная чистая прибыль одной из крупнейших российских интернет-компаний Mail.Ru Group в 2013 году выросла по МСФО на 36% — до 11,447 миллиарда рублей по сравнению с 8,4 миллиарда рублей в 2012 году, следует из отчетности компании.
- Выручка Mail.Ru Group увеличилась в 2013 году на 29,6 % — до 27,404 миллиарда рублей против 21,151 миллиарда рублей в 2012 году.
- Финансовые показатели Mail.Ru Group оказались выше прогноза аналитиков, которые ожидали от компании чистой прибыли в размере 10,91 миллиарда рублей, выручки — 27,3 миллиарда рублей.
- Показатель EBITDA вырос на 30,8 % — до 15,087 миллиарда рублей по сравнению с 11,534 миллиарда рублей годом ранее. При этом аналитики прогнозировали рост до 14,16 миллиарда рублей.
2012: Выручка 21 млрд руб (+39%), чистая прибыль 8,4 млрд
- Совокупная сегментная выручка компании в 2012 выросла на 39% по сравнению с предыдущим годом и составила 21 151 млн. руб.
- В 2012 году совокупный сегментный показатель EBITDA вырос на 38% по сравнению с предыдущим годом и составил 11 534 млн. руб.
- В 2012 году совокупная чистая прибыль компании выросла на 36% по сравнению с предыдущим годом и составила 8 499 млн. руб.
- Остатки денежных средств на счетах по состоянию на 31 декабря 2012 года составляли 28 777 млн. руб.
- Месячная аудитория портала Mail.Ru в России в декабре 2012 года достигла 33,3 млн. пользователей (по данным TNS Russia)

2011
Фин итоги года: выручка $515,4 млн, чистая прибыль $208,6 млн
Совокупная выручка составила $515,4 млн, совокупная EBITDA – $282,9 млн, совокупная чистая прибыль – $208,6 млн.
- Остаток денежных средств по состоянию на 31 декабря 2011 г. составил 154.3 млн. долларов США
- Ежемесячная аудитория (TNS) портала Mail.Ru в декабре 2011 г. достигла 30 млн. пользователей.
- Социальная сеть Одноклассники и мессенджер Mail.Ru Агент стабильно увеличивали свою аудиторию, которая достигла 20,8 млн. ежемесячных пользователей (TNS) и 22,9 млн. ежемесячных пользователей соответственно
I квартал: Рост доходов от контекстной рекламы на 120%
Доходы Mail.ru от контекстной рекламы в I квартале 2011 г. росли в 1,7 раза быстрее рынка — на 120,5%. Это связано с присоединением ICQ и, возможно, выгодными условиями контракта с Google.
Выручка Mail.ru Group в I квартале 2011 г. выросла на 68,8% до $110,6 млн. В I квартале Mail.ru еще не учитывала результаты ICQ, которую приобрела в апреле 2010 г., а органический рост выручки составил 61,2%, поясняет представитель Mail.ru Group. Доходы от медийной рекламы выросли на 77% (неорганический рост составил 89,8%) до $25,4 млн, а от контекстной рекламы — на 66,7% (120,5%) до $12,6 млн. На играх компания заработала $32 млн (+39,4%), на платных сервисах в соцсетях — $28,4 млн (+68,9%), а на других платных сервисах — еще $12,1 млн (+80%).
Серьезный рост выручки от контекстной рекламы может объясняться прежде всего выгодными условиями, предложенными Mail.ru Group американской Google, полагает гендиректор рекламного агентства iContext Мария Черницкая. Mail.ru Group подписала соглашение о замене поиска на своем портале с «Яндекса» на Google в конце 2009 г., но реально этот поиск заработал только во второй половине 2010 г. По сведениям Черницкой, Google, которой нужно увеличение доли рынка в России, отдает Mail.ru Group практически 100% доходов от контекстной рекламы на страницах портала [8] .
Весь рынок контекстной рекламы в I квартале 2011 г. вырос примерно на 70%, оценивает Черницкая, причем доходы Google, по ее данным, росли быстрее рынка. АКАР еще не подвела итоги продаж медийной рекламы в I квартале, говорит гендиректор Mindshare Interaction Дмитрий Ашманов (входит в комиссию экспертов АКАР). Но I квартал 2010 г. был очень плохим с точки зрения продаж рекламы, поэтому на его фоне рост в январе — марте 2011 г. мог быть внушительным, замечает он.
Выручка в Mail.ru Group в области медийной рекламы растет во многом благодаря положению Mail.ru Group на этом рынке, полагает аналитик «ВТБ капитала» Анастасия Обухова. В российском интернете мало сайтов со столь большой аудиторией, и рекламодатели готовы платить, чтобы размещаться на этой площадке. Получается, что сайты Mail.ru Group также интересны и большим рекламодателям с серьезными бюджетами, которые были традиционно представлены на телевидении.
Капитализация $6,96 млрд
Капитализация на LSE (февраль 2011 г.) — $6,96 млрд.
2010
Фин итоги года: рост выручки на 50% до $324 млн, доходы от рекламы доминируют
Выручка Mail.ru Group выросла в 2010 г. на 50% до $324 млн. Без учета эффекта от приобретения ICQ в июле 2010 года рост составил 58% [9] . Прибыль составила – $76,7 млн, EBITDA – $116,6 млн.
- Портал Mail.ru принес группе $226,3 млн (включает доходы ICQ),
- «Одноклассники» — $68,9 млн,
- рекрутинговый сервис HeadHunter — $28,7 млн.
Больше всего группа зарабатывает на рекламе — $124 млн; онлайн-игры принесли $99 млн, допуслуги — $70,2 млн.
Доходы от рекламы Mail.ru Group росли в 2010 году существенно быстрее, чем в среднем по рынку. Медийная реклама принесла холдингу на 56% больше выручки, чем годом ранее, — $91,2 млн, а контекстная — на 87% больше, $32,9 млн. Рынок вырос скромнее: по данным Ассоциации коммуникационных агентств России, продажи интернет-рекламы в 2010 г. увеличились на 40%, в том числе медийной — на 28%, контекстной — на 46%.
Существенный рост в контексте представитель Mail.ru Group объяснил консолидацией интернет-пейджера ICQ, получающего значительную часть выручки от этого вида рекламы.
Вряд ли ICQ можно считать серьезным игроком контекстного рынка, сомневается гендиректор второго в России оператора контекстной рекламы «Бегун» Алексей Басов. Рост контекста можно объяснить тем, что Mail.ru в 2010 году серьезно занялась этим бизнесом и увеличила количество площадей под контекст, считает он. Mail.ru также повышала доходы, устраивая аукционы между разными операторами контекстной рекламы, продолжает он. Кроме того, по мнению Басова, существенный вклад могли внести «Одноклассники», всегда хорошо продававшие контекст.
Судя по отчетности, рост в значительной степени носил органический характер, т. е. поглощение ICQ не оказало решающего влияния на показатели группы, соглашается Кочетков. При этом Mail.ru наращивала их не только быстрее рынка, но и быстрее, чем росло число пользователей. Поэтому можно говорить о более эффективной монетизации сервисов компании, в частности социальных сетей.
В 2010 г. Mail.ru отказалась от поиска «Яндекса» в пользу Google. Кочетков считает, что рост доходов от контекста мог быть связан и с получением более выгодных условий от американской компании. Правда, вряд ли партнерство с Google было определяющим, ведь число поисковых запросов Mail.ru за год снизилось, что не могло не сказаться на выручке, замечает топ-менеджер интернет-компании. По данным Liveinternet, доля поиска Mail.ru за год упала на 2,5 п. п. до 7,4%.
1-е полугодие: выручка $94,2 млн, в том числе на сервисах — $56,4 млн
В первом полугодии 2010 г. Mail.ru заработала $94,2 млн, в том числе на сервисах — $56,4 млн. Хотя выросли и доходы от рекламы: в 1,5 раза (по сравнению с январем — июнем 2009 г.) — от медийной и в 1,6 раза — от контекстной.
В первом полугодии 2010 г. разница во вкладе рекламы и сервисов в выручку Mail.ru Group составила $17,4 млн в пользу сервисов ($56 млн).
По расчетам «Ведомостей» [10] в ходе сделки по выкупу DST доли Naspers в Mail.ru в июле 2010 года капитализация DST выросла до $4,44 млрд.
2009: Выручка – $148,3 млн, из которых $63,4 млн — платные сервисы
МСФО: выручка – $148,3 млн
Структура доходов Mail.ru Group: из $148 млн, заработанных группой в 2009 г., на платные сервисы пришлось $63,4 млн — больше, чем на рекламу ($62,8 млн). Остальное принесли рекрутинговые сервисы и дивиденды от венчурных инвестиций. В 2009 г. вклад рекламы и сервисов в выручку был почти паритетным [11] .
Большую часть выручки ($138,4 млн) группе принес интернет-портал Mail.ru. На платных сервисах он заработал в 2009 году $77,9 млн, причем большую часть — $64,9 млн — на онлайн-играх. В предыдущие годы сервисы приносили в разы меньше. Но весной 2009 г. Mail.ru Group получила контроль над производителем игр Astrum Online Entertainment (сейчас входит в Mail.ru), зарабатывающим на продаже игровых предметов пользователям. Умение зарабатывать на сервисах, таких как продажа контента, снижает зависимость компании от колебаний рекламного рынка и делает выручку более стабильной, говорит эксперт «Финама» Леонид Делицын.
Социальная сеть «Одноклассники», 100% которой с лета 2009 года принадлежит Mail.ru Group, в 2009 г. заработала на сервисах 67% выручки ($29,7 млн). В том числе $5,6 млн — на платной регистрации. В первой половине 2010 г. на платные сервисы пришлось уже 71,1% ($21,5 млн). С сентября 2010 г. плата за регистрацию отменена, что отразится на выручке, признает Mail.ru Group, но надеется компенсировать выпадение этой статьи доходов приростом числа пользователей.
DST — самый дорогой интернет-холдинг на российском рынке, утверждает аналитик лондонского офиса Citibank Дмитрий Жук. Но точно оценить его сложно, поскольку большинство актиWow DST не раскрывает финансовые показатели. Mail.ru вместе с Astrum Online стоят $1,3-1,5 млрд, «В контакте» — до $300 млн, Forticom — несколько сотен миллионов долларов, доля в Facebook — $300 млн. С учетом остальных актиWow стоимость DST исчисляется миллиардами долларов, считает Жук.
Руководитель управления корпоративных финансов ИК «Финам» Алексей Курасов оценивает основные активы DST в $1,9-2 млрд. Но с учетом остальных компаний, по его словам, речь может идти о $2-2,5 млрд. То есть 12% DST можно грубо оценить в $240-300 млн. По словам источника в DST, в течение года оценка компании менялась.
Динамика зависела как от стоимости интернет-актиWow вообще, так и от покупки доли такой значимой компании, как Facebook, говорит Курасов. Если ориентироваться на мультипликаторы публичных компаний, они с начала года выросли примерно в 2 раза. В начале года активы DST можно было бы оценить примерно в $1,2 млрд, полагает Курасов.
Примечания
- ↑VK списала ₽9,9 млрд из-за обесценивания доли «Aliexpress Россия»
- ↑Владелец Mail.ru, «Вконтакте» и «Одноклассников» объявил, что ему угрожает дефолт
- ↑Mail.ru Group: аудированная отчетность по МСФО за 2020 год
- ↑Mail.ru Group’s (MLRUY) CEO Boris Dobrodeev on Q4 2020 Results — Earnings Call Transcript
- ↑IDC и MCS: локомотивом развития облачного рынка стали платформенные сервисы
- ↑Mail.ru Group Limited Consolidated Financial Statements 2019
- ↑Mail.ru Group вошла в топ-5 европейских издателей приложений с наибольшими доходами
- ↑Растет быстрее рынка
- ↑Миллионы в контексте
- ↑Синергия Мильнера
- ↑Реклама не главное
Источник: www.tadviser.ru