

Узнайте, какая комиссия выплачивается агентам в «ВСК» при работе через единый кабинет Пампаду
Условия по каждому продукту и компании находятся в разделе «Моя комиссия»
Агенты / Брокеры
Физические лица
Юридические лица
Где проверить реестр СК «ВСК»?
На сайте страховой компании «ВСК» доступна обязательная проверка по реестру действующих страховых агентов и брокеров
В каких регионах работает СК «ВСК»
На Пампаду можно работать из любого региона России и оформлять ОСАГО и другие полисы для клиентов почти со всей России
Используйте наш сервис и начните зарабатывать на страховании уже сегодня!
- Работа агентом ВСК и других страховых компаний через удобный личный кабинет. Оформляйте полисы ОСАГО, Ипотеки, Мини-КАСКО за 5-10 минут работая из дома. Полис подгружается в агентский кабинет и приходит на почту страхователя сразу после оплаты
- Вам будет доступна работа с клиентами из всех регионов России, а не только с теми, которые привязаны к конкретному филиалу страховой компании
- Работайте в одном месте со всеми продуктами сразу. Зачастую по прямым договорам с СК можно работать только по конкретному направлению страхования — жизни, имущества, ДМС, автострахованию.
- Моментальные выплаты вознаграждения на карту для самозанятых (в течение 15 минут) и быстрые выплаты на карту физлицам (в течение 1-3 дней)
- Можно работать с клиентами онлайн, достаточно знать их данные по машине или ипотеке
- Экспертная консультация сотрудников техподдержки 7 дней в неделю. Новые пользователи могут пройти обучение по работе с платформой, получить от специалистов оперативный ответ на любой вопрос, а также помощь в оформлении полисов
- Обширная база знаний в блоге на нашем Youtube-канале
Остались вопросы? Напишите нам в чат , на сайте, мы помогаем 7 дней в неделю. Вы также можете сделать это в личном кабинете или позвонить нам напрямую Вы сможете сэкономить свое время! Просто используйте наш сервис, чтобы легко проводить все операции, даже через через мобильный телефон. Вам нужно всего лишь войти в личный кабинет и, став агентом, начать зарабатывать на страховании!
Как зарабатывает страховой агент
ВСК и еще +16 других компаний доступно агентам на Пампаду


Зарегистрируйтесь и получите доступ к закрытому Telegram каналу, на который уже подписано больше 8900 активных страховых агентов и брокеров
Автострахование ОСАГО в 2021 | Сколько Можно Заработать?
Источник: pampadu.ru
Полис не для слабонервных. Сколько мы переплачиваем за страховку
Казалось бы, пандемия сделала все, чтобы дистанционные продажи перебили традиционные и зачастую невыгодные каналы покупки полисов. Этого не произошло. Что сможет увести страхователей в онлайн? Купить полис можно в банке, у страховых брокеров или агентов, в самой страховой компании или на ее сайте, а можно и у агрегаторов. У каждого из каналов продаж свои плюсы и минусы.
И своя цена.
Кто сколько прибавляет к стоимости полиса
Ассоциация профессиональных страховых брокеров, ссылаясь на данные ЦБ, подсчитала, что в первом полугодии нынешнего года самое низкое среднее комиссионное вознаграждение за продажу полисов было у брокеров — 14,1%. Они принесли 3,3% страховых премий, или 24,65 млрд рублей (рост на 5%). Чуть большие комиссионные — 16,2% — у агентов-физлиц.
Через них было собрано 18,8% всех премий, или 138,9 млрд рублей (на 11,3% больше, чем годом ранее). На третьем месте — агенты-юрлица, у которых средняя комиссия была 23,3%. На них также пришлось 3,8% сборов, или 28,3 млрд рублей (рост на 2%). Автодилеры получили среднюю комиссию 35,6%. На них пришлось 3,8% всех премий, или 28,1 млрд рублей (на 2% меньше, чем в 2019-м).
А больше всего зарабатывают на полисах банки — 36,2%, которые собрали 33% всех страховых премий, или 243,9 млрд рублей (на 3,5% меньше, чем годом ранее).
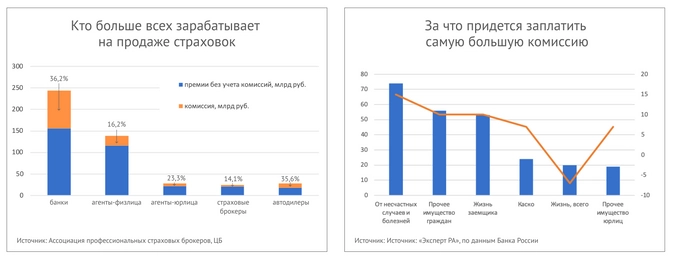
«Комиссионное вознаграждение банков стабильно растет, причем по такому популярному виду, как страхование от несчастных случаев и болезней, растет сильно хорошо — по 10% в год, — говорит исполнительный директор компании „Евроинс“ Андрей Зайцев. — На мой взгляд, цифра 73,5% по итогам 2019 года даже занижена — не секрет, что многие страховые компании еще доплачивают банкам через иные инструменты, то есть реально комиссия достигает 85%».
Комиссии-убийцы
«Следствием высоких комиссий посредников на рынке стала дороговизна страховок, урезанное страховое покрытие и низкая доходность в случае страхования жизни», — говорит Андрей Зайцев.
Страховщики понимают, что с высокими комиссиями в первую очередь у банков нужно что-то делать.
«Комиссии продолжают расти, причем расти гораздо быстрее, чем продажи в банковском канале, и просто убивают все страховые продукты, многие из которых хорошие и имеют колоссальный потенциал и интерес для клиента», — говорит вице-президент Всероссийского союза страховщиков Виктор Дубровин. «Чтобы продукты были конкурентными, они должны быть выгодными для клиентов, — считает генеральный директор СК „Ингосстрах-Жизнь“ Владимир Черников. — Привлекательность продуктов напрямую зависит от структуры издержек. Нужно сокращать традиционно высокие комиссионные вознаграждения. Максимизация комиссии от массовых продаж — это путь в никуда».
Но что делать с высокими комиссиями, страховщики, похоже, еще не решили, ведь отказаться от банковского канала невозможно. Слишком много у него плюсов для страховщиков: он открывает доступ к клиентской базе вкладчиков — для продажи ИСЖ и НСЖ, и заемщиков — для кредитных страховок. Кроме того, квалификация банковских работников позволяет доступно рассказать о страховых продуктах. Еще один важный плюс для страховщиков — оптимизация расходов на развитие своей региональной сети.
«Кроме того, продукты, которые продаются через банки, обычно имеют невысокую убыточность, и для СК они выгодны, — рассказала директор страховых рейтингов Национального рейтингового агентства Татьяна Никитина на конференции „Банкострахование: эпоха экосистем“. — Невысокую убыточность они имеют зачастую потому, что в них закладывают те риски, которые не реализуются, то есть не предполагается изначально, что выплата может быть осуществлена».
Минусы тоже есть — мисселинг и недовольство потребителей. По словам Владимира Черникова, клиенты стали с большим подозрением относиться к рекомендациям менеджеров банков. Еще один минус — сложные условия входа на банковские прилавки для страховщиков, которые не входят в одну финансовую группу с банками.
«Чего хочет банк? В первую очередь получить дополнительный комиссионный доход, а во вторую — обеспечить страховой защитой залоговое имущество и уменьшить риски кредитных операций, — размышляет Андрей Зайцев. — Что хочет страховая компания? Получить дополнительный канал продаж, поэтому смотрит в первую очередь на требование банка, а не запросы потребителей».
Агитация за «цифру»
Казалось бы, зачем потребителю переплачивать посреднику, если можно купить полис онлайн? Этот канал у страхователей до сих пор не пользовался популярностью. В первом полугодии 2020 года, по данным Банка России, страховщики дистанционно продали полисов на 32 млрд рублей. Это лишь 4% от всех сборов за полугодие.
И к тому же на 4% меньше, чем годом ранее, несмотря на пандемию, закрытые офисы, ограниченное общение с агентами, узаконивание интернет-посредников и снятие ограничений на онлайн-продажи всех полисов. Виктор Дубровин считает, что рынок онлайн-продаж еще не разогнался.
«Это была статистика за первое полугодие, когда ограничения на дистанционную продажу полисов посредниками еще дейстWowали, — говорит он. — То есть продавать полисы онлайн могли только сами страховщики, а им это делать сложно, потому что за страховками люди не идут самостоятельно, их нужно чем-то мотивировать. Для страховщиков очень дорого делать рекламу, чтобы нагонять трафик на свой сайт, делать это нужно постоянно, а „выхлоп“ будет не очень большой. Поэтому во всем мире интернет-продажи идут через посредников, прежде всего, как сопутствующий товар к чему-либо, например к билету и путевке на курорт страховку от несчастных случаев».
Российский страховой рынок находится только в начале этого пути. Кроме того, играет свою роль привычка потребителей покупать полис в определенном месте и у определенного агента. «Есть такое понятие, как клиентский путь — его нужно понять и правильно встроиться в него, тогда и страхователь поймет удобство его и свою выгоду, у него сформируется новая привычка», — продолжает он. Позитивно отразится на рынке рост конкуренции, в первую очередь благодаря реализации цифровых проектов. Агрегаторы уже сейчас предлагают страховки на более выгодных условиях, благодаря партнерским взаимоотношениям со страховыми компаниями.
«Покупка через сайт-агрегатор имеет несколько преимуществ, — считает аналитик проекта „Страхование Банки.ру“ Александр Блинов. — Первое — это возможность сравнить цены на один вид страховки у разный страховых компаний на рынке и выбрать наиболее подходящий продукт. Второе — зачастую партнеры — финансовые организации предлагают для клиентов конкретного агрегатора более выгодные условия покупки полиса, скидки или спецпредложения. Третье преимущество — авторитет бренда агрегатора гарантирует, что страховка не окажется поддельной».
Кроме того, крупные игроки финансового рынка создают маркетплейсы.
«Уже зарегистрирован маркетплейс Мосбиржи, в планах которого стоят и страховые продукты, планируется регистрация еще одного», — говорит Виктор Дубровин.
Хотя, по мнению Андрея Зайцева, не у всех маркетплейсов получится оттянуть на себя страхователей.
«Я не верю в перспективу таких обособленных маркетплейсов, как страховые, — это когда страховые компании у себя на сайте или в приложении предлагают онлайн-покупки полисов, — говорит он. — По имеющимся у меня данным, продажи там единичные».
Второй вид — классический финансовый маркетплейс — это когда страховые продукты предлагают на сайте банка и продаются либо вместе с кредитами, либо без них. Но и здесь взрывного роста продаж эксперт не ожидает, потому что «тема достаточно отработанная». Третий вид — это маркетплейс замкнутого типа, начиная от формирования потребности и подбора товара до финансирования покупки этого товара и его страхования.
«Этим путем, скорее всего, будет идти рынок. Это самый правильный маркетплейс и даже не маркетплейс, а экосистема, как представленная „Сбером“, и которую, скорее всего, сделают „Яндекс“ с банком „Тинькофф“, которую реализовала международная компания Rakuten и другие. Нам нужно идти вместе с IT-компаниями и банками именно к такому решению, чтобы в дальнейшем получить источник взрывного роста», — резюмирует он.
Агент всегда жив
Впрочем, эксперты сходятся во мнении, что цифровизация будет идти не на смену посредникам, она будет идти вместе с ними. Маркетплейсы в основном будут предлагать коробочные продукты без индивидуального андеррайтинга.
«Причем стоимость полиса должна включаться в размер кредита на товар, потому что в России нет сформированной потребности покупать страховые продукты, — говорит Андрей Зайцев. — Вот когда нам дают кредит на товар и еще на страховку — тогда да».
К электронным посредникам, по мнению Татьяны Никитиной, пойдут средние и мелкие страховщики, которым самостоятельная реализация высокотехнологических решений будет просто не по карману. Крупные страховщики будут развивать все каналы продаж. Собственно, они и сейчас это делают.
«Самый распространенный и один из самых дешевых для страховщиков канал продаж — это агенты-физлица — их около 150 тысяч. Агентские сети есть у 106 компаний, и многие планируют их развивать, — продолжает она. — На втором месте по популярности — агенты-юрлица и специализированные организации, ими пользуются 90 страховщиков».
Через банки работают только 77 СК. Причем на четыре крупнейшие финансовые группы («Сбер», «СОГАЗ», ВТБ и «Альфа») приходится 2/3 банковского канала продаж. Интернет-канал используют 67 компаний, из которых около 17 продают онлайн только ОСАГО, а оставшиеся 50 развивают этот канал для всех видов полисов. Есть еще брокеры, автодилеры, лизинговые, медицинские компании, Почта России.
«Все идет к тому, что чистые офлайн-каналы в розничном страховании будут сокращаться, а интернет-, агентские и прямые продажи будут интегрироваться», — считает Никитина.
То есть страхователь будет иметь многовариантный путь к покупке: можно посмотреть полисы в интернете, позвонить в офис СК, перейти к страховому агенту и вернуться обратно в онлайн. Это даст страхователям выбор, в каком приложении оформить полис: СК или банка, или стать постоянным пользователем экосистемы, получая за это скидки и кешбэк.
Скидка 40% на Клерк.Премиум только на этой неделе!
Это первый раз, когда «Клерк» раздает сервис почти в два раза дешевле! Что вы получите в крутой бухгалтерской подписке:
• качественное обучение: +450 вебинаров, ежедневные мини-курсы, 50+ онлайн-курсов;
• полную информационную поддержку: безлимитные консультации с экспертами по любым рабочим вопросам;
• эксклюзивные статьи от главреда «Клерка» по вашему запросу.;
• более 400 чек-листов, инструкций, шаблонов для работы;
Забирайте Клерк.Премиум. пока дешево — всего 10 800₽. Больше такой цены не будет. Оставьте заявку ниже — ответим на все вопросы.
Источник: www.klerk.ru
Тарифы ОСАГО в 2023 году

Главная цель реформы ОСАГО — сделать цену полиса более справедливой. Сейчас все платят плюс/минус одинаково. Есть лишь пять факторов, влияющих на стоимость: регион регистрации, мощность двигателя, возраст водителя, его стаж за рулем, и как часто он попадает в аварии.
Этот набор факторов не менялся с 2003 года. И за это время многое изменилось. Самое главное — страховщики накопили статистику и могут пользоваться системами больших данных. То есть привязать стоимость полиса к реальному риску попадания конкретного водителя в аварию. Чтобы лихачи платили за полис больше, а аккуратные водители — меньше.
Основные изменения в тарифах ОСАГО
Взять и сразу поменять всю систему было бы неправильно. Тогда стоимость полиса стала бы резко меняться. Поэтому в ЦБ все делают постепенно. В частности, пошагово расширяют коридор тарифных ставок. За последние годы он расширился и вверх, и вниз.
— Банк России планирует расширить тарифный коридор ОСАГО, чтобы страховые компании могли назначать более низкий тариф аккуратным водителям и более высокий тариф — тем, кто водит рискованно и нарушает правила дорожного движения, — говорится в сообщении ЦБ.
С сентября 2022 года минимальная базовая ставка ОСАГО для физических лиц — 1646 рублей, а максимальная — 7535 рублей. Для юридических лиц и таксистов с лицензией свои ставки.
— В связи с высокой аварийностью, значительной разницей между уровнем водителей и существенной недооцененностью тарифов наибольшее расширение коридора предусмотрено для такси. Более широкий коридор позволит эффективно воздейстWowать рублем на недисциплинированных таксистов и снижать тариф аккуратным водителям, — пояснили в пресс-службе Центробанка.
Базовая ставка и тарифный коридор ОСАГО в 2023 году (руб.)*:
| Легковые (категории B и BE) ТС юрлиц | 852 – 5722 |
| Легковые (категории B и BE) ТС физлиц и ИП | 1646 – 7535 |
| Легковые (категории B и BE) такси | 1490 – 15 756 |
| Мотоциклы, мопеды и легкие квадрициклы (категории А и М) физлиц и юрлиц | 324 — 2536 |
* Ставку нужно умножить на региональный коэффициент от 0,64 до 1,99. Полный перечень региональных коэффициентов в приложении к Указанию ЦБ. Обращаем внимание, что часть населенных пунктов с сентября 2022 году нужно смотреть в еще одном Указании ЦБ.
Тарифный коридор ОСАГО с учетом регионального коэффициента в Москве в 2023 году (руб.):

Новые правила техосмотра в 2023 году
Чтобы купить ОСАГО теперь не нужно показывать диагностическую карту. Но это касается только частного транспорта — физлиц. Связано это с тем, что не везде в России исправно работают пункты техосмотров. К тому же аварий по причине неисправного состояния машин в общем числе ДТП мизерный процент (0,1% по данным ГИБДД).
Однако теперь страховые вправе продавать полисы дороже тем автовладельцам, которые не прошли техосмотр. При этом послабления в законе не освобождают от обязательства все равно проходить процедуру. С 1 марта 2022 года штраф за управление авто, которое не прошло осмотр, составит 2000 рублей (до этого максимум 800 рублей). К тому же его смогут выписывать камеры.
Популярные вопросы и ответы
Какая минимальная премия по полису ОСАГО?
Премия — это размер страхового взноса или еще проще, цена полиса. Страховая премия складывается из множества коэффициентов о которых мы писали выше. Все они перемножаются с базовой ставкой. В 2023 году минимальная премия не может быть ниже 2224 рублей.
Какие документы нужны для оформления полиса в В 2023 году?
Чтобы купить ОСАГО приготовьте:
• заявление (пишут в страховой);
• паспорт;
• документы на автомобиль;
• водительские права;
• договор купли-продажи (для тех, кто только приобрел машину).
Как рассчитать размер полиса ОСАГО?
БТ x КТ x КБМ x КВС x КО x КМ x КС = цена полиса ОСАГО.
Базовый тариф для легковых машин физлиц и ИП: 1646 – 7535 рублей.
Коэффициент территории: от 0,68 до 1,88.
Коэффициент бонус-малус: от 0,46 до 3,92 (чем больше стаж безаварийной езды, тем выше скидка, а при получении прав он равен 1).
Коэффициент возраста и стажа: от 0,83 до 2,27 (полный список в приложении к указу ЦБ).
Количество водителей авто: 1 или 2,32 (если указан четкий перечень лиц или страховка открытая).
Коэффициент мощности двигателя: от 0,6 до 1,6 (чем больше л.с., тем выше, максимум начинается со 151 л.с.)
Коэффициент сезонности: от 0,5 до 1 (сколько месяцев в году используется авто, если более 10, то 1).
Также встречается редкий коэффициент КП (0,2 — 1) — нужен для машин, которые зарегистрированы за рубежом, но используются в РФ, а также когда купили машину в одном регионе и погнали ее на регистрацию в другой. К тому же страховые вправе использовать свои коэффициенты, например, для семейных людей или тех, кто не предоставил диагностическую карту техосмотра.
Источник: www.kp.ru