
Уже больше полутора лет в Минске не регистрируют ИП. К тому же с этого года для мелких предпринимателей существенно изменились налоговые правила, и многим из них теперь придется менять формат работы. Office Life с помощью сервиса проверки контрагентов Statuspro.by посмотрел, сколько индивидуальных предпринимателей появилось в стране за прошлый год, а сколько — ликвидировалось.

Фото: Canva / kanchanachitkhamma
Итак, по данным Statuspro.by, на 1 января 2023 года в Беларуси зарегистрировано около 260 тыс. индивидуальных предпринимателей.
За прошлый год в Беларуси зарегистрировались 15 495 индивидуальных предпринимателей. В ликвидацию ушли почти на 10 тыс. больше — 24 861. Больше всего ИП зарегистрировалось в феврале — 1 654, а ушло в ликвидацию в этом месяце на 4 ИП меньше — 1 650.
Какая в Беларуси средняя зарплата?
Больше всего ИП ушло в ликвидацию в декабре — 5 059. Это почти в 8 раз больше, чем зарегистрировалось. В декабре зарегистрировалось всего 649 ИП.
Положительная тенденция наблюдалась с мая по август. В этих месяцах ИП появлялось больше, чем ушло в ликвидацию. Тенденция изменилась с сентября: с этого месяца решение о закрытии своего дела принимало больше ИП, чем регистрировалось новых.
Мы также посмотрели, в каких сферах чаще всего закрывали свой бизнес мелкие предприниматели, а в каких — открывали.
Больше всего ИП ликвидировалось в розничной торговле — 4 795. В этой сфере зарегистрировались 4 441. На втором месте по ликвидациям — транспорт и перевозки. В этой сфере ликвидировались 2 614 ИП, зарегистрировалось же больше, чем ликвидировалось — 2 846. На третьем место оптовая торговля — 1 505 ликвидаций против 1 012 регистраций.
В IT-сфере — 1 497 ИП в ликвидации против 836 регистраций.
Ранее сообщалось, что с 17 августа 2021 года в Минске не регистрируют ИП. В регионах регистрация не прекращалась. Из-за невозможности зарегистрировать ИП в столице предприниматели начали открывать ИП в регионах. С такой регистрацией можно работать и в Минске.
Источник: officelife.media
Налог на профессиональный доход (НПД) для самозанятых с 2023 года в Беларуси

С 2023 года в стране появится возможность работать самозанятым по новому режиму налогообложения — налог на профессиональный доход (НПД). Я несколько лет работаю в Беларуси в качестве ИП, и в этой статье я разбираюсь в нюансах и выгоде перехода на новый налог. Возможно, и вам пригодятся сведения, которые мне удалось немного упорядочить после изучения довольно большого объема информации.
Важно! Я не являюсь профессиональным налоговым консультантом. В открытом доступе есть еще не вся информация о новом налоге, поэтому некоторые вопросы остались открытыми.
Налог на профессиональный доход ( НПД ) – это новый режим налогообложения, который вводится в РБ с 1 января 2023 года. 31 декабря 2021 г. принят Закон Республики Беларусь № 141-З «Об изменении законов по вопросам налогообложения», которым предусмотрена корректировка в 2022 году законодательства в отношении налогообложения физических лиц и индивидуальных предпринимателей. В частности, с 1 января 2023 г. Налоговый кодекс дополнен Главой 40 «Налог на профессиональный доход». Применение его будет добровольным.
Облагаться этим налогом будет прибыль от профессиональной деятельности, полученная на территории РБ, за её пределами (для граждан РБ), а также от имущества, находящегося на территории РБ.
Мобильное приложение «Налог на профессиональный доход» доступно для скачивания в Play Market и Appstore с 1 января 2023 года.
8 декабря был опубликован список разрешенных видов деятельности, вы найдете его ниже в статье.
Размер налога: 10% или 20%

Ставка НПД установлена в процентах от дохода и составит:
- 10% от:
- доходов, полученных от реализации товаров (работ, услуг) физическим лицам, а также юридическим лицам — нерезидентам
- доходов, полученных от белорусских организаций и индивидуальных предпринимателей — до 60 000 BYN за календарный год
- доходов, полученных от белорусских организаций и ИП — свыше 60 000 BYN за календарный год
Пример 1: вы работаете с физлицами в Беларуси — ваша ставка 10%.
Пример 2: вы оказываете услуги белорусским юрлицам — ваша ставка 10% от выручки до 60 000 BYN, и 20% — с суммы превышения.
Пример 3: вы оказывается услуги иностранным компаниям (как многие фрилансеры, блогеры): ваша ставка 10%.
Важно! Налог исчисляется именно с выручки, не с прибыли. Расходы не учитываются.
Нужно ли платить взносы в ФСЗН и кто может снизить ставку
Взносы в ФСЗН уже включены в налог на профессиональный доход. То есть дополнительно к 10% или 20% уплачивать взносы не нужно. Этим объясняют почему размер ставки выше размера ставок, установленных в Российской Федерации (4 и 6 процентов).
Как информируют МНС, 60% из суммы данного налога будет перечисляться в ФСЗН для формирования пенсионного стажа и накоплений. И, опять таки, применять или нет данную льготу дело ваше, сугубо добровольное.
Так как пенсионеры* не являются плательщиками ФСЗН, для них предусмотрена возможность снижения ставки НПД до 4% вместо 10% (либо 8% при прибыли выше 60000 рублей).
* Пенсионеры по возрасту, а также получатели пенсий по инвалидности, потере кормильца и др. Родители в декрете , а также студенты дневных отделений не могут использовать пониженную ставку, так как не являются плательщиками в ФСЗН.
Если сравнивать с условиями для работающих пенсионеров сейчас, при работе по НПД сохранится вся сумма выплаты пенсии.
Напомню, что с 2023 года отменяется льгота по уплате взносов в ФСЗН для индивидуальных предпринимателей, состоящих в трудовых отношениях.
По-прежнему добровольной уплата взносов останется для тех, кто одновременно с такой деятельностью:
- получает пенсию;
- имеет право на пособие по уходу за ребенком до трёх лет;
- получает общее, среднее, профессионально-техническое, высшее образование в дневной форме;
- участвует в реализации программ и проектов международной технической помощи.
Кто и какие виды деятельности может осуществлять?
На НПД могут перейти самозанятые физические лица, ремесленники, ИП*.
* Сами ИП не могут его применять, но могут быть ИП и самозанятыми одновременно, либо закрыть ИП и остаться самозанятыми на НПД.
Далее цитируем начальника главного управления налогообложения физических лиц Министерства по налогам и сборам Андрея Ковалевского с онлайн-конференции 18 января 2023:
Есть два основных документа, регламентирующих виды деятельности для плательщиков налога на профессиональный доход:
- Перечень видов деятельности, установленный постановлением Совета Министров от 8 декабря 2022 года №851. Он включает в себя те виды, которые и ранее были разрешены физическим лицам, например, плательщикам единого налога. То есть те, которые физлица могут осуществлять самостоятельно и без регистрации в качестве индивидуального предпринимателя. Это парикмахерские услуги, разработка веб-сайтов, репетиторство, фотосъемка, услуги по уборке помещений, предоставление жилых помещений, принадлежащих по праву собственности, для краткосрочного проживания. Это и аренда имущества, но при условии, что она не приводит к предпринимательской деятельности. Если два и более помещения сдаются одновременно, то это однозначно предпринимательская деятельность, ее можно вести только как ИП или юрлицо.
** Применяется при условии отсутствия в такой деятельности признаков предпринимательской деятельности, предусмотренных в части второй пункта 1 статьи 1 Гражданского кодекса Республики Беларусь.
- Дополнительные виды деятельности определены в статье 7 закона от 30 декабря 2022 года №230-З «Об изменении законов по вопросам налогообложения». Там предусмотрен абсолютно новый вид — фрилансерство. Что это значит? Физическое лицо выполняет работы либо оказывает услуги, при этом заказ и результат передаются с использованием интернета. Такая деятельность тоже может облагаться налогом на профессиональный доход. В первую очередь это IT-услуги, но не только. Это любая разрешенная для физлиц деятельность, которая ведется через интернет. Но если заказ на производство товаров нашел в интернете, а товары отправил заказчику почтой — это уже не то. Ключевое правило: заказ взят в интернете, результат передан через интернет.
- Кроме того, хочу отметить, что виды деятельности, которую граждане могут вести без регистрации в качестве индивидуального предпринимателя, приведены в статье 1 Гражданского кодекса.
- Поступают пожелания по расширению видов деятельности. В планах Министерства по налогам и сборам анализировать эти обращения и прорабатывать с заинтересованными государственными органами.
Услуги в IT, фриланс
Вкратце — можно использовать, но с оговорами, подробности ниже.
5 января 2023 опубликовано письмо замминистра МНС И.В. Скринникова о возможности применения НПД в отношении IT-услуг, оказываемых физическими лицами удалённо через сеть Интернет. Публикуем это письмо:
Вместе с тем, в целях расширения видов деятельности , при осуществлении которых физические лица вправе применять налог на профессиональный доход, статьей 7 Закона Республики Беларусь от 30 декабря 2022 г. № 230-З «Об изменении законов по вопросам налогообложения» предусмотрено следующее.
Так, с 1 января 2023 г. физические лица вправе применять налог на профессиональный доход в порядке, установленном главой 40 Налогового кодекса Республики Беларусь, в отношении деятельности по выполнению работ (оказанию услуг) по заказам иных физических лиц, в том числе зарегистрированных в качестве индивидуальных предпринимателей, и (или) организаций вне места нахождения заказчика (его филиала, иного обособленного структурного подразделения), территории или объекта, находящихся под контролем заказчика, с использованием для выполнения таких работ (оказания таких услуг) и передачи результатов выполненных работ (оказанных услуг) сети Интернет . Для осуществления такой деятельности физическим лицам не требуется государственная регистрация в качестве субъектов хозяйстWowания.
Предусматривается возможность применения физическими лицами налога на профессиональный доход в отношении IT-услуг , оказываемых самостоятельно, удаленно с использованием сети Интернет по заказам граждан, индивидуальных предпринимателей и (или) организаций.
Физическое лицо-плательщик налога на профессиональный доход должен оказывать такие IT-услуги с соблюдением в совокупности следующих условий:
- деятельность должна осуществляться самостоятельно;
- деятельность должна осуществляться вне места нахождения заказчика (его филиала, иного обособленного структурного подразделения), территории или объекта, находящихся под контролем заказчика;
- заказчик не является нанимателем;
- для оказания услуг используется сеть Интернет;
- результаты оказанных услуг передаются через сеть Интернет.
При несоблюдении хотя бы одного из вышеперечисленных условий, физическое лицо не вправе применить налог на профессиональный доход в отношении оказываемых услуг.
Юридические, бухгалтерские, аудиторские и другие услуги через Интернет
Вкратце — для этих услуг НПД не подходит, нужны ИП либо лицензия/резрешения.
Письмо с разъяснением от МНС в отношении деятельности по оказанию отдельных видов профессиональных услуг, таких как юридические, бухгалтерские, аудиторские, услуги налоговых консультантов и иные подобные услуги, осуществляемых путем дистанционного взаимодействия с заказчиками с использованием сети Интернет.
Ранее анонсировалось, что заниматься можно будет любой деятельностью, кроме запрещенной. Скриншот с сайта minfin.gov.by:

Еще одно ограничение: самозанятые не могут привлекать наёмных работников.
Как перейти на НПД , и как прекратить его применение
Для начала надо установить специальное приложение: «Налог на профессиональный доход» от Министерства по налогам и сборам. И уже через него проинформировать налоговую о своем выборе. Если же для вашего вида деятельности применять НПД будет нельзя, налоговая должна будет в течение одного дня уведомить вас об этом.
Посредством приложения может быть и прекращено применение налога на профессиональный доход:
- путем уведомления плательщиком о принятом им решении о прекращении деятельности с применением данного налога;
- по инициативе налогового органа.
По инициативе налогового органа прекращается применение указанного налога при:
- несоответствии деятельности физического лица видам деятельности, определяемым Советом Министров Республики Беларусь для плательщиков налога на профессиональный доход (с даты, указанной в уведомлении налогового органа о прекращении применения налога на профессиональный доход);
- смерти или объявлении физического лица умершим – со дня смерти или объявления физического лица умершим;
- признании судом физического лица безвестно отсутствующим либо недееспособным – с даты вступления в законную силу решения суда.
Как рассчитывать и платить налог
Налоговая сама будет считать сумму налога и уведомлять вас через приложение до 10 числа ежемесячно. А ваша задача – до 22 числа оплатить его на реквизиты, указанные в уведомлении. Платить нужно будет раз в месяц.
Уплата НПД будет осуществляться посредством приложения «Налог на профессиональный доход» – программного обеспечения Министерства по налогам и сборам, применяемого с использованием смартфона или компьютера (включая планшетный), подключенного к сети Интернет.
Подробная инструкция и видеоролики по использованию приложения — на сайте nalog.gov.by
Основные пункты, которые я для себя выделила:
- Каждый раз при получении денежных средств* будет необходимо внести полученную сумму в программу.
- Оплату можно получать наличными и на ваш счет или карту, открытые на физлицо, не на ИП или юрлицо.
- Приложение сформирует чек. Его нужно передать покупателю вашего товара/услуги на бумажном носителе или в электронном виде. Электронный чек может быть отправлен как на электронную почту, так и через SMS либо загружен на смартфон , ПК с помощью сканера QR-кодов (такую возможность тоже обещают, прогресс не стоит на месте).
* Чек должен быть сформирован в приложении (и соответственно передан в налоговую службу) в сам момент совершения покупки, при оплате наличными. Если деньги от покупателя поступают безналом (через банковские счета, электронные кошельки и т.п.), то чек должен быть сформирован в приложении не позднее 7-го числа следующего месяца. Поскольку, как я уже говорила выше, сумму налога должны выставить до 10-го числа.
И через внесенные вами записи, на основании проведенных в операций (выписанных вами чеков) и будет суммироваться, считаться выручка, выводиться сумма налога к уплате и суммы оставшейся льготы.
Льготы
Если вы впервые зарегистрировались в качестве плательщика НПД (а в 2023 году все будут зарегистрированы впервые) – вы имеете право на налоговый вычет в сумме 2000 белорусских рублей. То есть первые 2000 рублей вашей выручки не будет облагаться налогом.
Вычет будет применяться последовательно, начиная с первой полученной выручки. Если всю сумму налогового вычета не получилось использовать в этом календарном году, она переносится на следующий.
Этот вычет налоговые органы будут применять самостоятельно (опять таки через приложение). Ваша задача будет только посчитать и Wowремя задекларировать полученные деньги. Для этого нужно знать, что датой получения будет считаться дата получения/поступления к вам денежных средств, включая предоплату, аванс, задаток.
Сравнение ИП на ОСН и самозанятого на НПД
Работая ИП, в 2023 надо платить 20% от прибыли (в 2022 было 16%). Но так как расходов почти не было (кроме моего труда), для по сути 20% считались от выручки. Плюс к этому я ежегодно платила взносы в ФСЗН — в 2022 году 1705 BYN. Также платила за обслуживание расчетного счета для ИП в банке — 19 BYN в месяц.
| ИП на подоходном налоге | НПД | |
| Налог | 20% от прибыли | 10% / 20% от выручки |
| ФСЗН за год | 1705 BYN | 0 BYN |
| Налоговый учет и отчетность | Нужны | Не нужны |
Отчетность по ИП также сложнее — каждый квартал надо подавать декларацию, вести книгу доходов и расходов, подавать сведения в ФСЗН по ПУ-3.
Надеюсь, эта информация поможет вам разобраться в том, что это все-таки такое — налог на профессиональный доход и сделать выбор о его применении для себя.
Источник: finbelarus.com
Какие налоги платят ИП в Республике Беларусь
Начинающим бизнесменам важно знать, что представляют собой налоги для ИП в Беларуси. Правильный выбор формы деятельности и типа налогообложения — это большая ответственность. Важно изначально определиться с выбором системы налогообложения. От того, что вы предпочтёте, может зависеть успех бизнеса.
Несвижский замок в республике Беларусь
С правилами въезда в Республику Беларусь можно ознакомиться на нашем сайте.
Белорусские налоги, актуальные для ИП
Если вы зарегистрировались как ИП, в 2023 году вам предложат выбрать один из 3 видов налогообложения:
- единый;
- подоходный, есть 2 варианта: 1. ОСН; 2. По общей системе.
- упрощённую систему расчётов (сокр. УСН).
Чтобы разобраться, какой налог на прибыль будет самым предпочтительным, нужно детально изучить каждый тип налогообложения, который может выбрать индивидуальный предприниматель. А также необходимо предварительно ознакомиться с фактурами, которые нужно будет сдавать и сроками выплат и сдачи отчётности.
Подробнее о налогах в Республике Беларусь узнайте на нашем сайте.
Что такое единый налог?
Первое, что должен уяснить для себя начинающий предприниматель, это то, что есть виды деятельности, которые не дают выбора и обязывают дельцов рассчитываться с государством в рамках единого типа налогообложения. Если вы решили заниматься одним из видов бизнеса, входящих в перечень, вам придётся выплачивать единый налог.
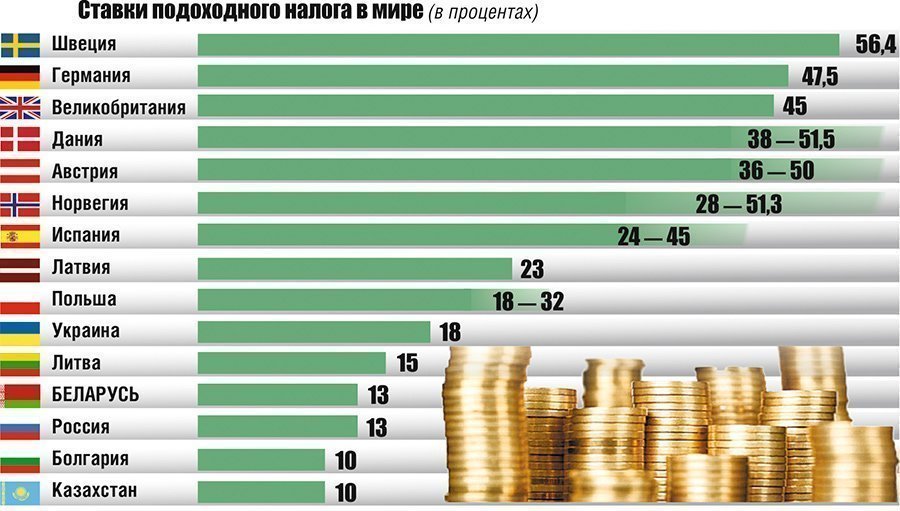
Ставки подоходного налога в мире
Если выбрали не один вид предпринимательства, а несколько, допускается использование сразу двух систем налогообложения. Конечно, при условии, что не весь бизнес подлежит налогообложению в рамках единого налога.
Перечень видов бизнеса, подлежащих единому налогообложению, указан в Главе 35 Налогового кодекса РБ.
Об уровне жизни в стране подробнее можно узнать здесь.
Кто должен платить единый налог
Обращаться к перечню, в котором перечислены направления деятельности, вам нужно, если вы занимаетесь:
- розничной торговлей (зависит от того, какими товарами торгуете);
- предоставлением технического обслуживания;
- общественным питанием;
- ремонтом авто;
- производством мебельной продукции;
- пошивом одежды или её ремонтом;
- ремонтом бытовых и личных предметов;
- деятельностью в сфере красоты: парикмахерские, салоны красоты;
- перевозкой людей;
- перевозкой мебели;
- некоторыми видами ремесленной деятельности;
- репетиторством;
- уборкой квартир и т. д.
Единый налог с индивидуальных предпринимателей взимается по определённой схеме.
Подробнее о налогах в Беларуси можно узнать из видео, представленном ниже.
Как выплачивается единый налог
Данный налог на прибыль, получаемую ИП, платится предварительно, то есть, ещё до начала деятельности. Расчет ставки единого налога в различных регионах делается по-разному, то есть, сумма может отличаться в зависимости от того, где зарегистрировано предприятие. Решение принимается на уровне областных Советов. За основу берётся базовая ставка, установленная Правительством.
ИП обязан внести плату до 1-го числа отчётного периода, которым является месяц.
У предпринимателя должны вестись:
- книга учёта доходов;
- подшивка деклараций;
- накладные;
- акты на выполненные работы и предоставленные услуги и т. д.
Экземпляр декларации ежемесячно заполняется ИП (самостоятельно) и подаётся в налоговые органы до 1-го числа. Подавать отчётность следует по месту регистрации бизнеса.
Подробнее о налогах ИП в Беларуси узнайте из видео, представленном ниже.
В книге учёта доходов должны учитываться все доходы предпринимателя, связанные с предпринимательством: и наличные, и безналичные. Декларация заполняется по специально предусмотренной форме. Если при внесении в неё данных возникают проблемы, служащие налоговых органов обязаны оказать бизнесмену бесплатную помощь.
Если по результатам отчётности получается, что выручка превысила норму единого налога в сорок раз, предприниматель должен доплатить 5% от суммы превышения.
Если сомневаетесь в том, что род выбранной вами деятельности соответствует единому налогообложению, обратитесь в налоговый орган, где вам обязаны разъяснить ситуацию.
Если есть возможность выбора, следует также рассмотреть общую систему (ОСН) и упрощённую (УСН).
Когда плательщики единого налога не освобождаются от уплаты НДС
В некоторых случаях налог на добавленную стоимость в Республике Беларусь платят предприниматели плательщики единого налога.
НДС нужно платить, если осуществляется ввоз товаров в страну. Если товары поступают из России в Беларусь или из других стран, как и РФ ходящих в таможенный союз, НДС платится в следующем месяце после ввоза товаров в Беларусь 20-го числа.
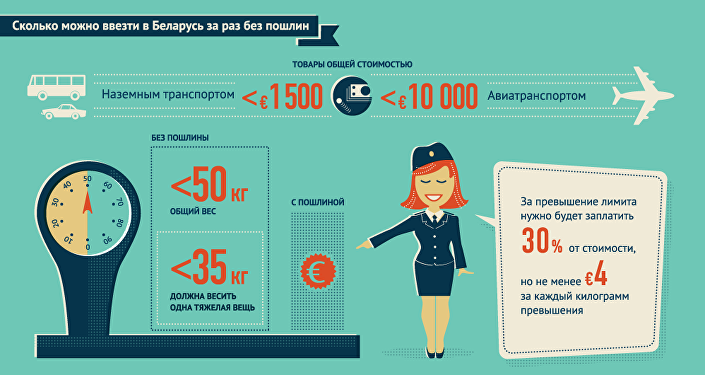
Лимиты на ввоз из-за границы товаров в Беларусь
Если ввозимая продукция поступила не из стран таможенного союза, НДС за доходы с ввезенных товаров платится на момент их выпуска в оборот.
Отметим, что в России при импорте из Беларусь, российские импортёры обязаны выплачивать ввозной НДС.
О ввозе алкоголя в страну подробнее узнайте на нашем сайте.
Единый налог и освобождения
Если индивидуальный предприниматель платит единый налог, он освобождается от следующих налогов:
- местных, от деятельности, предусматривающей выплату единого налога;
- на изъятие природных ресурсов;
- экологического;
- НДС, связанного с реализацией услуг и продукции при имущественных правах на территории РБ;
- подоходного, исчисляемого на доходы от деятельности, указанной в перечне бизнесов, при которых выплачивается единый налог.
А также предусмотрены освобождения, связанные со льготами. Их получают:
- инвалиды 1-й и 2-й групп, воспитывающие несовершеннолетних детей или, если их дети обучаются очно в вузах;
- реализующие дикорастущую продукцию (грибы, ягоды, лекарственные растения и т. д.).
Частично освобождаются от налоговых выплат на определённый период начинающие ИП, родители детей-инвалидов и некоторые другие категории.
В каких случаях освобождают от уплаты подоходного налога узнайте из видео, представленном ниже.
Документы, подтверждающие право на льготу, предоставляются вместе с декларацией.
Когда выбирают подоходный налог
Есть 2 причины, по которым предприниматель выбирает подоходный налог:
- Вид деятельности не попадает под единый тип налогообложения.
- Бизнесмен решает, что УСН для него неприемлема.
Если вы выбираете подоходный налог, платить его придётся с чистой прибыли. Это означает, что при расчётах учитываются понесённые на развитие бизнеса расходы. Ставка таких налогов на бизнес рассчитывается в процентах. Большинство предпринимателей РБ выплачивает 16% от полученной в результате расчётов базы.
При исчислении суммы ОСН применяется следующая формула:
налоговая база умножается на количество процентов
При этом размер базы исчисляется так:
Внереализованные доходы + доходы — затраты на выплату иных налогов, а также сборов
В итоге будет получена сумма для перечисления.
Какие налоговые вычеты предусмотрены для ИП
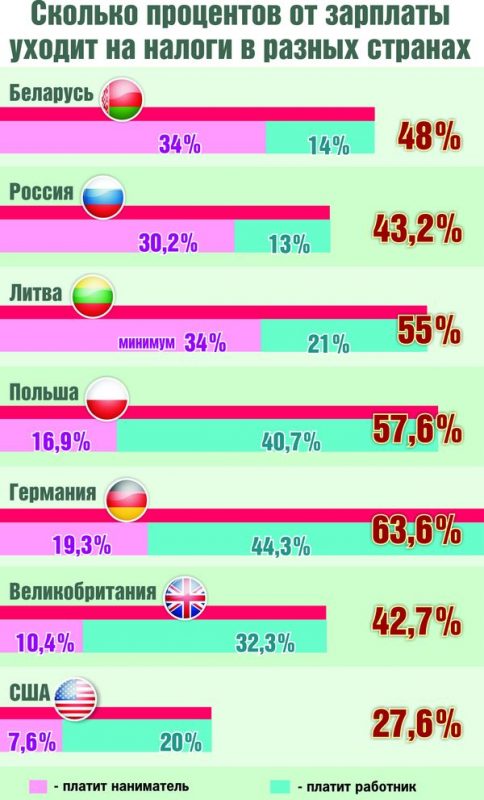
В Беларуси налогов с зарплаты платят больше, чем в США, но меньше, чем в Германии
При ОСН ИП имеет право на применение профессионального налогового вычета. Это означает, что определяя сумму для выплаты, можно не учитывать:
10% собственного дохода, если расходная часть не подтверждена документально;
расходы на предпринимательство, если они учтены в документах.
Выбирать нужно либо первое, либо второе. Оба пункта применить нельзя. Выбор делается не на отчётный период, а сразу на весь календарный год.
При заполнении декларации важно учитывать, что все указываемые в ней расходы должны быть подтверждены документально. Важно заранее определиться, какие документы налоговые органы будут брать во внимание.
К расходам ИП относится следующее:
- амортизация;
- оплата труда сотрудникам;
- социальные отчисления;
- прочие.
Помимо рассмотренного выше, профессионального вычета, применяются другие виды вычетов, не имеющие отношения к предпринимательству. Это:
- имущественный;
- социальный;
- стандартный.
Важно знать правила декларирования доходов и сроки выплаты, и предоставления отчётности.
Как платить и когда подавать декларацию?
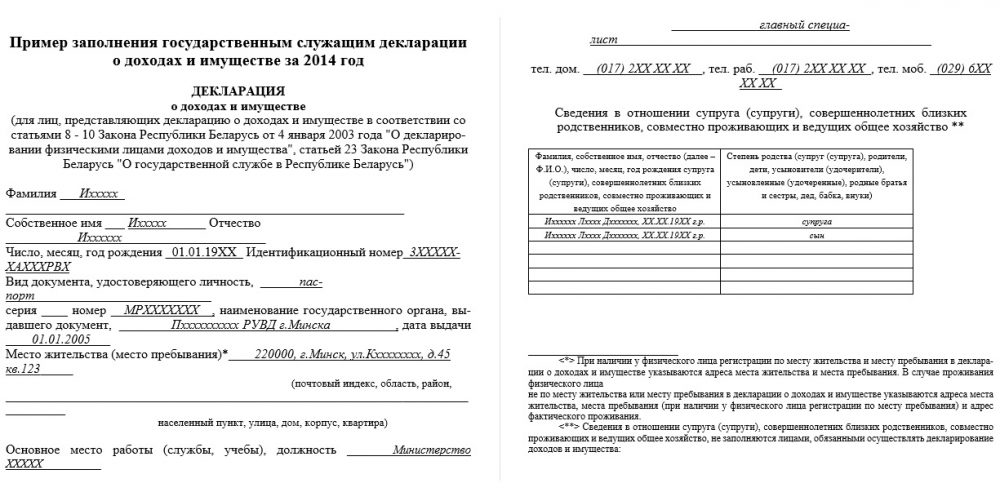
Согласно Налоговому кодексу декларацию обязаны представить физические лица – налоговые резиденты Беларуси, получившие в 2023 году доходы, подлежащие налогообложению.
Ключевым в уплате данного типа налога является налоговый период. Под ним подразумеваются каждые 3 месяца ведения деятельности. Отчётность, как и оплата, делаются после его завершения в следующем месяце. То есть, если период завершился в марте, в апреле следует рассчитаться с государством (22-е число) и сдать отчёт (20-е число).
Все итоги в налоговой декларации в течение года предоставляются нарастающим итогом.
Упрощённая система для ИП Беларуси
Упрощённая система для предпринимателей всех видов является самой выгодной и комфортной. Её избрали для себя многие фрилансеры, ремесленники и представители других, более традиционных, видов деятельности.
УСН может применяться не для каждого рода бизнеса. Предусмотрены виды деятельности, для которых УСН закрыта.
Если вы избрали для себя этот тип налогообложения, вам следует обратиться в налоговую с заявлением в течение 20 дней после открытия предприятия. Для действующих ИП установлен срок с 01.10 до 31.12.
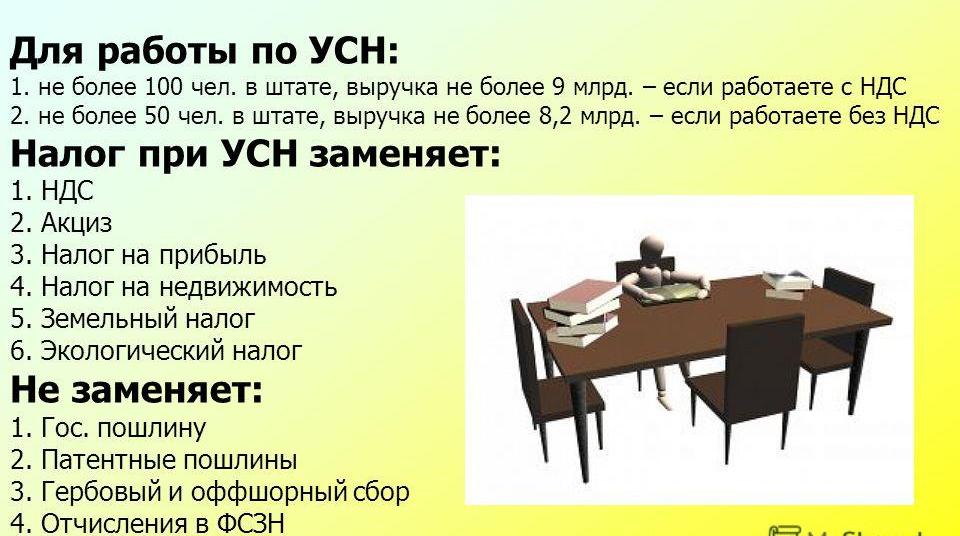
Упрощенная система налогообложения
Суть УСН в том, что один налог заменяет собой большинство других. Ставка налога на прибыль зависит от того, является ли ИП плательщиком НДС или нет. Расходы предпринимателя не берутся во внимание.
В качестве отчётного периода могут выступать:
- квартал (для неплательщиков НДС и плательщиков НДС, отчитывающихся ежеквартально);
- месяц (для плательщиков налога на добавленную стоимость, отчитывающихся ежемесячно).
Даты расчётов и предоставления отчётности аналогичны датам, актуальным для общей системы.
Как сдавать отчётность
Перед тем как заполнить декларацию, можно в интернете воспользоваться налоговым калькулятором. Это поможет правильно оформить фактуру. Отчёты, как и оплаты, производятся по истечении налогового периода. Итоги пишутся нарастающим итогом.
Неплательщики НДС могут представлять документы лично или через представителей. И также разрешено отправлять документацию почтой или интернетом в электронном виде. Плательщики НДС обязаны сдавать в налоговую службу только электронный вариант декларации.
Санкции
Инвестиции и покупка недвижиммости в Дубай. Гарантированный доход 7-10% годовых в валюте. Все подводные камни и личный опыт, как заработать, а не потерять 40% из-за неправильных инвестиций.
Все подробности — подписывайтесь на проверенный телеграмм канал https://t.me/homeindubai.
Как переехать жить в Дубай с семьей: резидентская виза, банковские счета, выбор жилья, школа для ребенка, все на личном опыте — https://t.me/homeindubai.
С каждым годом в Республике Беларусь ужесточаются налоговые правила. Платить в казну обязаны представители ремесленничества и те, кто получает заработок в интернете. Система налогообложения подстраивается под изменения рынка. Каждый, кто зарабатывает деньги, должен выплачивать налог с продажи продуктов своего производства. К примеру, для ремесленников предусмотрен специальный ремесленный сбор.
О едином налоге подробнее узнайте из видео, представленном ниже.
Если не платить налоги и не отчитываться в срок, будут применены санкции в виде штрафов и пени. Чтобы не стать нарушителем законодательства, желательно консультироваться в налоговой службе. Это особенно важно для начинающих бизнесменов.
Как получить ВНЖ Беларуси узнайте на нашем сайте.
Источник: visasam.ru