
Компания отчиталась о росте выручки при сокращении числа абонентов на 0,9%
«Билайн» опубликовал финансовые результаты за четвёртый квартал и 2021 год. По итогам года выручка материнской компании оператора выросла на 10,1% год к году — «Вымпелком» заработал $7,8 млрд в 2021 году, а доходы «билайна» выросли на 5,9% и составили 290,7 млрд руб. За квартал выручка выросла на 7,7%.
Сервисная выручка увеличилась на 6%, а выручка от фиксированной связи — на 10,3%. Чистая прибыль «Вымпелкома» составила $801 млн за 2021 год. Кроме того, продажи оборудования и аксессуаров выросли на на 17,5%, сказано в пресс-релизе оператора.

Драйвером роста выручки от мобильных данных стал повышенный спрос на мобильный интернет. Согласно данным компании, объёмы потребления выросли на 38,6%. Общая выручка от фиксированной связи была обеспечена развитием широкополосной связи — в течение квартала прирост составил 6,3% по сравнению с предыдущим годом.
КАК ЗАРАБОТАТЬ В 16 ЛЕТ? (Работа в Билайн)
Направление B2B также выросло на 20,6%. В «билайне» отметили успехи цифровых продуктов по анализу больших данных — оборот вырос в 4,3 раза по сравнению с предыдущим годом и достиг 1,7 млрд руб. Эти результаты были подкреплены выручкой от рекламных технологий за счет приобретения OTM.
Несмотря на глобальный дефицит мобильных устройств и компонентов, объемы продаж устройств и аксессуаров увеличились на 17,5% по сравнению с предыдущим годом — выручка в сегменте за квартал составила 10,2 млрд руб.
В четвёртом квартале у «билайна» насчитывалось 49,4 млн мобильных абонентов. Их число сократилось на 0,9% год к году. Число абонентов 4G выросло на 12,8% по сравнению с предыдущим годом, а база абонентов 4G достигла 25,5 млн человек. Это обеспечило прирост среднего дохода на абонента на 6,2% по сравнению с предыдущим годом, а также расширение охвата 4G-сетей до 54,8% — это на 7 п.п., чем в четвёртом квартале 2020 года.
Число ежемесячных активных пользователей «билайн ТВ» выросло до 3,1 млн — рост составил 11,8% год к году. Количество ежемесячных активных пользователей приложения оператора для самостоятельного обслуживания выросло на 8,7%.
Показатель EBITDA вырос на 4,3% в четвёртом квартале. На него повлиял рост затрат на персонал в связи с возвратом к работе в штатном режиме после самоизоляции, а также увеличение расходов на техподдержку, мультимедиа и маркетинг.
Источник: www.sostav.ru
Сколько зарабатывает «Билайн»? Финансовые результаты за 1 квартал 2018 года

Из отчета компании следует, что общая выручка российского оператора выросла незначительно. По данным компании положительный результат достигнут за счет увеличения мобильной сервисной выручки и роста продаж в монобрендовых магазинах после объединения с розницей «Евросети».
Как казах заработал 413 миллионов долларов за неделю
Абонентская база «Билайн» в мобильном сегменте сократилась на 1,2% и составила 56,3 млн абонентов.
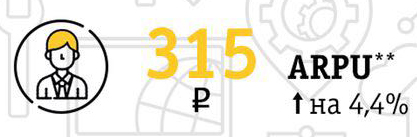
Средний доход компании с одного абонента (ARPU) увеличился на 4,4% до 315 рублей. Такой результат достигнут за счет роста эффективности продаж и оптимизации тарифных планов. Так же сказывается постепенный стабильный рост абонентов, переходящих на пакетные тарифные планы.
В компании отмечают значительный рост ARPU в сегменте мобильного интернета – в первом квартале рост составил 6,3%.
Показатель
Общая выручка в мобильном сегменте, млрд. руб
54,3
3,7%
Выручка от мобильной передачи данных, млдр. руб
15,1
8,9%
Количество абонентов, млн
(1,2%)
315
4,4%
ОСНОВНЫЕ ФИНАНСОВЫЕ ИТОГИ I КВАРТАЛА 2018 Г.
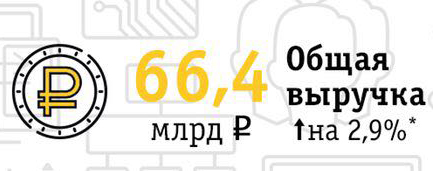
Общая выручка в I квартале 2018 года выросла на 2,9% до 66,4 млрд рублей за счет увеличение мобильной сервисной выручки, а также роста продаж устройств и аксессуаров, что частично обусловлено появлением дополнительных монобрендовых магазинов после интеграции «Евросети».
Показатель (млрд руб)
Общая выручка
66,4
2,9%
Сервисная выручка в мобильном сегменте
54,3
3,7%
Сервисная выручка в фиксированном сегменте
(8,2%)
25,2
4,7%
рентабельность EBITDA
0,6 п.п.
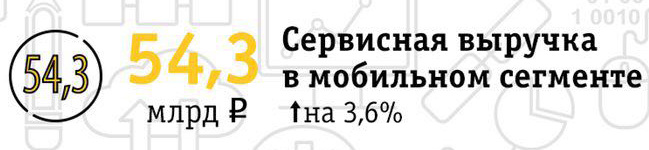
Сервисная выручка в мобильном сегменте продемонстрировала рост на 3,7% до 54,3 млрд рублей. Такой показатель достигнут за счет увеличения выручки от передачи данных, дополнительных сервисов и мобильных финансовых услуг, которые компенсировали снижение выручки от голосовых услуг.
Выручка от передачи мобильных данных продемонстрировала устойчивый рост на 8,9% до 15,1 млрд рублей. Увеличение показателя обеспечил рост проникновения пакетных предложений и смартфонов, а также соответствующий рост объемов передаваемых данных.
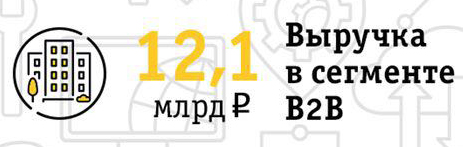
Сервисная выручка в сегменте В2В показала рост на фоне стагнирующего рынка – на 8% в сравнении с аналогичным показателем предыдущего года. Ключевым драйвером роста стало совершенстWowание портфеля предложений за счет более кастомизированных решений как для крупного, так и для малого бизнеса. В абсолютном исчислении выручка в сегменте B2В добавила в общую выручку 12,1 млрд рублей.
Сервисная выручка в фиксированном сегменте снизилась на 8,2% до 8,9 млрд рублей, в первую очередь – за счет усиливающейся конкуренции и сокращения транзитного трафика на 341 млн рублей. Также снижение показателя обусловлено растущим проникновением конвергентных продуктов оператора – по итогам первого квартала база FMC выросла на 47%, до 925 тыс. клиентов. В целом база ШПД показала рост в I квартале 2018 года на 3,3%. Количество пользователей домашнего интернета «Билайн» по состоянию на конец марта текущего года составило 2,3 млн. абонентов.
Показатель EBITDA увеличился на 4,7% и достиг 25,2 млрд рублей, рентабельность по EBITDA составила 38%, что эквивалентно росту на 2,3 п.п. в квартальном исчислении и на 0,7 п.п. по сравнению с аналогичным периодом прошлого года.
В основе роста EBITDA по сравнению с аналогичным показателем периода прошлого года – рост выручки, частично компенсированный затратами на интеграцию «Евросети» в I квартале 2018 года, составившими около 600 млн рублей. Более того, благодаря увеличению количества монобрендовых магазинов выросли продажи устройств с высокой маржинальностью, что положительно сказалось на общем показателе прибыли от продажи устройств. К концу апреля 2018 года в монобрендовую сеть «Билайн» было интегрировано около 800 магазинов «Евросети».
В компании считают, что интеграция магазинов «Евросети» является важным шагом в реализации монобрендовой стратегии «Билайн». По завершении процесса интеграции ожидается позитивное влияние на выручку, и начиная с 2019 года – на EBITDA, за счет активизации продаж устройств и повышения эффективности каналов продаж.
Капитальные затраты за вычетом затрат на лицензии в I квартале 2018 г. увеличились на 34,5%. Соотношение капитальных затрат за вычетом лицензий к выручке за последние 12 месяцев в I квартале 2018 года составил 14,8%. В целом, «Билайн» продолжает инвестировать в развитие сети, в целях создания технологичной и современной инфраструктуры, готовой к интеграции передовых технологий.
Источник: www.protarif.info
Финансовые показатели «Вымпелкома» (Билайн)

2020: Veon списала $723 млн из-за переоценки бизнеса в России
29 октября 2020 года Veon опубликовала финансовый отчет за третий квартал, в котором сообщила о списании $723 млн из-за переоценки бизнеса в России. Как уточнили в компании, решение обусловлено сокращением доли «ВымпелКома» и снижением выручки на российском рынке, что в свою очередь негативно сказалось на справедливой стоимости бизнеса. Подробнее здесь.
2019: Снижение выручки на 0,6% — до 289,8 млрд руб.
17 февраля 2020 года стало известно, что выручка ПАО «ВымпелКом» (бренд «Билайн», российское подразделение телекоммуникационного холдинга Veon) по итогам 2019 г. по МСФО снизилась на 0,6% — до 289,8 млрд руб. В 2018 г. выручка оператора связи составляла 291,5 млрд руб. Кроме того, «ВымпелКом» потерял 1,1% клиентов.
Согласно отчетности Veon, годовая мобильная сервисная выручка «ВымпелКома» снизилась по сравнению с 2018 годом на 2% — до 225,5 млрд руб. Доходы компании от фиксированной связи сократились на 1,3% — до 34,8 млрд руб. Показатель EBITDA увеличился на 21% — до 126,6 млрд руб., а рентабельность по EBITDA составила 43,7%.
Капзатраты «ВымпелКома» в 2019 г. выросли на 65,3% — до 77 млрд руб. Абонентская база «Билайна» к концу IV квартала 2019 года снизилась на 1,1% — до 54,6 млн абонентов. ARPU также сократился — 335 руб. против 350 руб. годом ранее.
Как говорится в отчете Veon, в России в 2019 г. компания столкнулась со сложностями ценообразования и «эффективностью дистрибуции». Совокупность факторов стала, по мнению аналитиков Veon, причиной сокращения клиентской базы на 1,1% по сравнению с предыдущим годом.
Общая выручка «ВымпелКома» в IV квартале 2019 г. составила 73,4 млрд руб. По сравнению с аналогичным периодом 2019 года она снизилась на 3,3%. По оценкам Veon, это произошло благодаря иному подходу к тарифам, которым хотели остановить отток клиентов.
При этом доходы от мобильной передачи данных составили 16,2 млрд руб., увеличившись на 1,6%.
Показатель EBITDA в IV квартале вырос на 19,3% — до 29,7 млрд руб., рентабельность по показателю выросла до 40,5% с 32,8%. Доходы в сегменте фиксированной связи составили 9,1 млрд руб. — увеличились на 3,7% по сравнению с аналогичным показателем 2018 года. Совокупная выручка в мобильном сегменте (с учетом продажи устройств) в IV квартале составила 64,1 млрд руб., сократившись на 4,3% [1] .
2018: Рост выручки на 5,7%
25 февраля 2019 года «Билайн» сообщил, что в России, ПАО «ВымпелКом» (бренд «Билайн») в 2018 финансовом году продемонстрировало устойчивый рост выручки. Общая выручка за отчетный период увеличилась на 5,7%. Основными драйверами роста показателя стали успешное завершение интеграции магазинов «Евросети» и положительная динамика ARPU.
В 2018 году отмечена положительная динамика показателя EBITDA. Такую динамику обеспечил рост выручки, компенсировавший отрицательное воздействие на показатель от интеграции магазинов «Евросети» и увеличения ежегодной платы за использование частот в 2018 году. Отмена внутрисетевого роуминга оказала ограниченное влияние как на выручку, так и на EBITDA, поскольку её негативный эффект был компенсирован ростом объемов потребления сервисов. Рентабельность базовой прибыли EBITDA за 2018 финансовый год составила 35,9%.
Процесс интеграции «Евросети» был успешно завершен в августе 2018 года: 1540 магазинов прошли ребрендинг и стали частью монобрендовой сети Билайн. Влияние процесса интеграции на показатель EBITDA составило за весь 2018 финансовый год – 2,5 млрд рублей, поскольку затраты на интеграцию магазинов предшествуют получению выручки.
Интеграция магазинов «Евросети» — важный этап в реализации монобрендовой стратегии розницы Билайн. Процесс интеграции и ребрендинга магазинов «Евросети» завершен, Билайн ожидает, что позитивное влияние на выручку будет продолжаться, а позитивное воздействие на EBITDA проявится начиная с 2019 года, в основе чего будут лежать активизация продаж устройств и улучшение структуры каналов дистрибуции.
Показатель соотношения капитальных затрат за вычетом лицензий к выручке за 2018 финансовый год составил 16%.
Инвестиционные планы исполнения «Закона Яровой» реализуются в полном соответствии с законодательными требованиями.
2015: Сокращение выручки от оказания услуг на 4% до 67,8 млрд рублей
Общая сервисная выручка от оказания услуг «Вымпелкома» сократилась на 4% год к году, до 67,8 млрд. рублей в результате снижения сервисной выручки в фиксированном сегменте. В то же время сервисная выручка в мобильном сегменте незначительно выросла год к году, достигнув показателя в 56,5 млрд. рублей благодаря росту по сравнению с аналогичным периодом предыдущего года выручки от мобильной передачи данных на 16%, до 12,3 млрд рублей, и росту выручки от интерконнекта. Рост выручки от мобильной передачи данных объясняется активным продвижением пакетных предложений и ростом трафика. Однако данный рост частично уравновешивается сократившейся выручкой от голосовых услуг и роуминга, в связи с уменьшением средней стоимости минуты разговора из-за перехода существующих клиентов Компании на текущие тарифные планы.
Сервисная выручка в фиксированном сегменте снизилась на 21% год к году, до 11,3 млрд. рублей, в результате сокращения низкомаржинального трафика, а также уменьшения выручки в сегменте B2B ввиду замедления макроэкономического роста.
2014: Сокращение выручки на 3% до 281,8 млрд руб
Выручка оператора связи «Вымпелком», российского подразделения холдинга Vimpelcom, сократилась по итогам 2014 года на 3%, составив 281,8 млрд рублей против 289,9 млрд рублей годом ранее, сообщается в финансовом отчете Vimpelcom.
Операционная выручка оператора от мобильных услуг за год снизилась на 4% до 229,2 млрд рублей, доходы от фиксированных услуг при этом выросли на 5% до 52,6 млрд рублей.
EBITDA российского оператора сократилась на 8%, до 111,9 млрд рублей, рентабельность по EBITDA составила 39,7%. Капитальные затраты компании по итогам года достигли 61,3 млрд рублей, увеличившись на 4% по сравнению с 2013 годом.
2011: Выручка 266,1 млрд руб
В 2011 г. выручка «ВымпелКома» составила 266,1 млрд руб. Из них 221,5 млрд руб. принес мобильный бизнес, включая мобильную передачу данных, на которой оператор заработал 17,5 млрд руб. (на 35% больше по сравнению с 2010 г.). Еще 44,5 млрд руб. оператор получил за услуги фиксированного широкополосного доступа (на 56% больше по сравнению с 2010 г.).
Показатели ARPU и MoU по итогам 2011 г. составили 324 руб. и 243 мин. соответственно. Годом ранее один абонент при средней продолжительности разговоров около 218 мин. приносил «ВымпелКому» 329 руб. в месяц.
К началу 2012 г. абонентская база «ВымпелКома» в мобильном сегменте выросла на 5,2 млн пользователей, до 57,2 млн. Из них 12% абонентов компании использовали смартфоны. По оценкам вице-президента по маркетингу и бизнес-развитию «ВымпелКома» Ольги Турищевой, к концу 2012 г. «умные» телефоны появятся у 17% клиентов компании.
Показатель EBITDA «ВымпелКома» за 2011 г. снизился с 114,6 млрд руб. в 2010 г. до 106,7 млрд руб., тогда как маржа EBITDA за тот же период – с 46,2% до 40,1%. В мобильном сегменте EBITDA к началу этого года составила 94,7 млрд руб., маржа EBITDA – 42,8%, а в фиксированном — 12 млрд руб. и 26,8% соответственно.
В 2011 г. капитальные затраты оператора выросли на 26% по сравнению с 2010 г. и составили 60 млрд руб.
2009: Капитализация $13,1 млрд
Капитализация компании по состоянию на июнь 2009 года составила 13 112 млн. дол. США. [2]
2008: Капитализация $24,3 млрд
Рыночная капитализация — $24,3 млрд (1 сентября 2008 года) [3] .
2006: Выручка $4,87 млрд (+51,6%), прибыль $811,5 млн (+31,9%)
Выручка компании за 2006 год выросла по сравнению с предыдущим годом на 51,6% до $4,87 млрд, чистая прибыль — на 31,9% до $811,5 млн.
Примечания
- ↑»Билайн» теряет выручку
- ↑Акции: дочки «Связьинвеста» растут намного быстрее рынка
- ↑ Список крупнейших компаний по рыночной стоимости (капитализации) на 1 сентября 2008 года // Эксперт, № 39 (628), 6-12 октября 2008
Источник: www.tadviser.ru