
Одобрение ипотеки в ВТБ – актуальные предложения банка
ВТБ предлагает широкий перечень ипотечных программ. Их градация определяется типом приобретаемой квартиры, статусом заемщика, возможностью реализации господдержки. Обозначим основные параметры одобрения каждой ипотеки:
- Новостройка
. Максимальная сумма одобрения – 60 млн р., минимум – 600 тыс. р. Расчетная ставка – 9,1% и выше, период погашения – до 30-ти лет, первичный взнос – 10% и более. - Вторичное жилье
. Условия одобрения, такие же, как и для новостроя. Есть возможность снизить процент до 8,9% при покупке апартаментов от 65 кв.м. и оплате первоначальной суммы от 20%. - Рефинансирование
. Выгодное перекредитование – банк погашает действующую ипотеку под сниженный процент (от 8,8%). Возможно одобрение до 30 млн р., но не более 80% стоимости недвижимости. - Ипотека военным
. На одобрение в ВТБ могут рассчитывать лица – участники НИС более 3-х лет. Максимально возможное финансирование – 2,435 млн р., срок – 20 лет. Причем на момент погашения ссуды заемщик не должен быть старше 45-ти лет. - Нецелевой залоговый заем
. Кредит на любые нужды до 15 млн р. при условии предоставления в ипотеку недвижимости. Ставка – от 11,1%, срок – до 20-ти лет. - Господдержка
. Кредитование молодых семей с детьми по низкой ставке – 6%. Льготный период зависит от количества детей. Одобрение может получить как муж с женой, так и родитель одиночка. - Реализация залоговой недвижимости
. Покупка жилья, находящегося под залогом или в собственности ВТБ.
Сколько времени рассматривается заявка на ипотеку
На заметку. Желающие получить одобрение ипотеки без лишних промедлений, могут воспользоваться программой «Победа над формальностями». Выдача по двум документам под 9,6% годовых. Клиент должен предоставить 40% первоначального взноса.

Как действовать после одобрения заявки
Для получения ипотечного займа после одобрения заявки вам необходимо действовать следующим образом:
- Вам потребуется отыскать подходящий объект недвижимости, если вы не сделали этого ранее, и заказать его оценку.
- Далее следует получить одобрение от банковской структуры на приобретение выбранного объекта.
- На следующем этапе вам потребуется приобрести и застраховать объект недвижимости, а также при желании оформить полис страхования здоровья и жизни.
Кому ВТБ одобрит ипотеку: требования к заемщикам
К рассмотрению принимаются заявки от претендентов, работающих на территории РФ. При этом регистрация и гражданство особой роли не играет. При согласовании ипотеки основной упор делается на доходы и кредитную историю заявителя.
Важно! Общий трудовой стаж – не меньше 12-ти месяцев на последнем месте клиент должен работать от полугода.
Для повышения вероятности одобрения сделки, допускается финансовая поддержка созаемщиков. ВТБ разрешает позвать одного, двух или больше поручителей. В качестве надежных созаемщиков рассматривают: платежеспособных детей, родителей, гражданских супругов, сестер, братьев и других близких родственников.
Процедура одобрения ипотеки в ВТБ 24 очень простая. Этапы оформления и одобрения жилищной ссуды в ВТБ стандартны. Решение реально или нет выдать ипотеку принимается после подачи заявки, анализа платежеспособности заемщика и созаемщиков.

Основные причины задержек на каждом этапе
Наиболее распространенные причины долгого рассмотрения заявок:
- Предоставление неполного комплекта документов. Особенно это важно, если клиент имеет право на льготы от государства. Банк может запросить дополнительные бумаги и долго их рассматривать.
- Проверка дополнительных доходов клиента и его поручителей. Заемщик может увеличить максимальную доступную сумму с помощью поручительства или документального подтверждения других источников средств, однако они будут тщательно проверяться.
- Проверка кредитной истории. Клиенты ждут, пока бюро даст ответ и подтвердит, что нет неоплаченных долгов.
Возможны и другие причины задержек, например, какие-либо ошибки или неточности в документах. Однако чаще всего клиенту удается беспрепятственно получить ипотеку и стать полноправны собственником жилья.
Одобрит ли ВТБ ипотеку – предварительный расчет
Выяснить вероятность одобрения можно самостоятельно, проведя расчет ипотеки на онлайн-калькуляторе. Результат вычислений, покажет насколько реально оформить кредит в ВТБ при имеющихся доходах. Сервис предусмотрен на каждой странице сайта с ипотечным продуктом.
Что необходимо сделать:
- Заполнить форму, ввести: рыночную цену жилья, размер первоначального взноса и доход.
- Нажать «Рассчитать».
- Оценить результат.

Рассчет ипотеки в ВТБ 24 на официальном сайте банка
Программа выведет на экран, сколько можно взять, на какое время и какова сумма ежемесячного платежа. Данные достаточно условны, но они отображают общую ситуацию. Для более четкого информирования необходимо подавать заявку на предварительное одобрение ипотеки.
Этапы рассмотрения ипотечного кредита и нужное для каждого этапа время
В ВТБ банке можно взять кредит в размере до 6 млн. рублей, вероятность одобрения и максимальная доступная сумма будут напрямую зависеть от уровня дохода заемщика. При подаче заявки нужно указать требуемую сумму и уровень заработка, который клиент может подтвердить документально.
Предварительное одобрение ипотеки занимает от нескольких минут до 5 рабочих дней.
Держателям зарплатных карт ВТБ и владельцам вкладов получить одобрение ипотеки намного проще: банк может самостоятельно отследить перемещение денег на их счетах и сделать вывод об уровне доходов без предоставления дополнительных документов только на основе собственных данных.
Основные этапы получения решения – это предварительное одобрение заявки, выбор недвижимости, сбор документов и оформление кредитного договора. Нужно обратить внимание на условия и требуемый список документации на каждом этапе оформления. В среднем клиент ждет около месяца, пока рассматривается ипотека, проверяется кредитная история, оценивается платежеспособность по количеству средств на счете. Рассмотрим детально каждый шаг получения ипотеки.
Этап 1: подача заявки на ипотечный кредит
В ВТБ можно выбрать два способа стартового обращения для предоставления ипотеки:
- Личное обращение. Можно подать заявку в отделении банка с предоставлением базового набора документов. Минус такого способа – необходимость лично ехать в банк и терять время в очереди.
- Подача заявки онлайн. В ВТБ есть особенность – «Цифровой бонус». При подаче запроса через личный кабинет процент по кредиту снижается на 0,3% от ставки. В результате незначительно снижается переплата, поэтому подавать заявку через интернет не только удобно, но и выгодно.
Какие документы понадобятся для составления заявки?
При любом способе подачи запроса заемщик должен собрать стандартный пакет документов для оформления ипотеки:
- Общегражданский паспорт с отметкой о постоянной прописке;
- СНИЛС или ИНН (для тех, у кого нет СНИЛС);
- Документы для подтверждения платежеспособности. Обычно это справка 2-НДФЛ, однако предоставляется возможность заполнить справку по форме банка. ИП может предоставить налоговую декларацию;
- Копия трудовой книжки для подтверждения официальной занятости. ИП предоставляет свидетельство о регистрации – предприятие должно существовать не менее 18 месяцев. Трудовая книжка наемного сотрудника должна находиться в бухгалтерии работодателя.
Сбор документов начинается за несколько дней до подачи запроса, вес перечисленные бумаги необходимы. Как только вы подали документы, банк начинает рассмотрение заявки и оценивает благонадежность клиента.
Этап 2: рассмотрение заявки сотрудниками банка ВТБ
Сроки рассмотрения заявки на ипотечный кредит будут зависеть от категории клиента. Получателям зарплаты и держателям крупных вкладов для этого потребуется всего несколько минут, банк рассматривает заявку на ипотеку в автоматическом режиме благодаря уже имеющимся данным о количестве средств на счетах.
Другим категориям заемщиков приходится ждать ответа банка ВТБ больше времени. Запрос может рассматриваться до 5 рабочих дней, в некоторых случаях банк может запрашивать дополнительные документы.

Что делать после рассмотрения заявки?
Когда завершилось предварительное рассмотрение заявки на ипотеку, банк направит клиенту уведомление. После одобрения можно будет начинать искать недвижимость для покупки.
Этап 3: одобрение жилищного кредита
Время ожидания одобрения кредита в банке ВТБ будет во многом зависеть от категории заемщика, его кредитной истории и подтвержденной платежеспособности. Обычно одобряют ипотеку в банке ВТБ тем, для кого размер ежемесячного платежа по запрошенной сумме будет составлять не больше трети от официальной зарплаты. Банк может предложить свои варианты с учетом платежеспособности клиента, например, снизить сумму платежа и увеличить срок возврата.
Одобрение происходит только при хорошей кредитной истории: просроченные или непогашенные долги в прошлом – это веский повод для отказа. Получить одобрение можно несколькими способами.
Как узнать одобрен ли ипотечный кредит банком ВТБ
Если клиенту одобрили ипотеку в банке ВТБ, решение будет отправлено в виде СМС на телефон с указанным номером, также появится сообщение в личном кабинете банка. Заемщику стоит проверять одобрение каждый день после отправки запроса, чтобы не пропустить важное уведомление.
Время действия полученного одобрения
Одобренный кредит в банке ВТБ действует 60 календарных дней (2 месяца). Как только заемщику будет отправлено уведомление, начинает отсчитываться время действия одобрения кредита. В течение этого срока необходимо выбрать подходящую квартиру для покупки.
Чтобы уложиться в срок одобрения ипотеки, заемщик может воспользоваться услугами риелторского агентства при поиске недвижимости. Это значительно ускорит процесс, так как специалисты уже знают, какие объекты точно будут соответствовать банковским требованиям. Если срок действия одобрения будет пропущен, придется начинать процедуру заново и повторно оформлять заявку со сбором документов.

Что нужно делать после одобрения ипотечного кредита
Как только банк одобрил ипотеку, нужно переходить к дальнейшим действиям. Если банк ВТБ одобрил ипотеку на новостройку, клиент может выбирать уже построенные и незаконченные дома по договору долевого участия. При одобрении кредита на вторичное жилье, выбор будет более широким – можно выбирать дома любого года постройки, если они соответствуют банковским требованиям.
Этап 4: подбор объекта недвижимости
После одобрения ипотеки следует этап поиска подходящей недвижимости. Можно действовать самостоятельно и искать по частным объявлениям, но этот процесс может затянуться. Для согласования варианта жилья нужно заранее ознакомиться с предъявляемыми к нему требованиями.
Этап 5: оценка жилья
Выбранная квартира должна пройти процедуру оценки – на сайте банка представлен перечень рекомендованных оценочных компаний, в которые можно обратиться. Оценщик осматривает недвижимость, анализирует все ее параметры и делает итоговый вывод о рыночной стоимости. От этой суммы будет зависеть максимальный размер банковского кредита – банк предоставляет не больше 85% от рыночной цены.
Этап 6: сбор необходимых документов на жилье
Чтобы заключить договор купли-продажи, покупатель должен получить у продавца комплект дополнительных документов на объект недвижимости. В него входят следующие бумаги:
- Выписка из домовой книги и кадастровый паспорт. Эти виды документов оформляются через БТИ. Если у продавца их нет, он должен получить их заново – это затягивает время оформления сделки.
- Техпаспорт на недвижимость.
- Свидетельство о праве собственности на квартиру.
Если документы на жилье не в порядке, и продавец не может оформить недостающие бумаги в короткие сроки, заемщику часто приходится искать альтернативный вариант для покупки, так как время действия заявки ограничено.
Срок рассмотрения документов на ипотечный кредит
Комплект документации на жилье направляется на рассмотрение в банк. Срок одобрения может составлять до месяца, а в некоторых случаях оно может затянуться еще больше. Служба безопасности внимательно анализирует оценочный альбом, проверяет технические документы на квартиру, чтобы убедиться в ликвидности жилья.
Этап 7: одобрение недвижимости
Одобрение объекта по ипотеке в банке ВТБ возможно только при соответствии выбранной квартиры следующим требованиям:
- Дом подсоединен ко всем централизованным коммуникационным линиям: отоплению, водопроводу, канализации, электроснабжению.
- Объект не находится в аварийном состоянии, не предназначен к сносу.
- Квартира и многоквартирный дом не требуют капитального ремонта.
Этап 8: оформление страховки
При заключении кредитного договора заемщик обязан застраховать приобретенный объект от пожаров, взрывов, наводнений и иных ситуаций, которые могут уничтожить жилье. Если квартире будет причинен серьезный ущерб, банк получает страховую компенсацию.
Стартовая процентная ставка может быть снижена после оформления страховки. Она уменьшается на 1%, если заемщик выбирает дополнительное страхование жизни и здоровья. Таким образом банк защищает себя от финансовых потерь в случае внезапной смерти заемщика или утраты им трудоспособности.

Этап 9: подписание кредитного договора
Клиент в назначенный день посещает отделение банка ВТБ с паспортом и подписывает кредитный договор. В этом документе детально прописываются все условия предоставления жилищного займа, поэтому его нужно изучить максимально внимательно. К договору прикладывается график внесения платежей равными суммами по стандартной аннуитетной схеме.
Этап 10: регистрация сделки
После заключения договора нужно передать право собственности на приобретенный объект другому человеку. Для этого сделка должна быть зарегистрирована в Росреестре, это можно сделать при обращении в МФЦ с комплектом документов. Представитель банка при этом присутствовать не обязан, это действие выполняют только продавец и покупатель.
Возможна регистрация прав собственности в электронном формате: нужно перейти на официальный сайт Росреестра и подать заявку. Электронная регистрация сделки проходит значительно быстрее, чем при подаче документов через МФЦ – на нее уходит всего 4 рабочих дня.
Этап 11: внесение первоначального взноса
Первоначальный взнос по ипотеке в ВТБ составляет минимум 15% от стоимости приобретенной недвижимости. Эти средства заемщик перевозит на счет продавца, квитанция предоставляется в отделение банка.
Этап 12: выдача кредита
Когда подписан договор купли-продажи, составлен акт приема-передачи жилья и внесен первоначальный взнос, банк переводит оставшуюся стоимость недвижимости на счет продавца. С этого момента кредит считается предоставленным, заемщик начинает выплачивать долг по выданному графику.
Подача заявки на ипотеку
В ВТБ узнавать предварительное решение очень просто. Компания разработала простую форму онлайн-анкетирования, позволяющую быстро оценить заемщикам шансы на одобрение. Перейти к заполнению заявки можно, нажав на кнопку «Оформить заявку».
В форме необходимо отобразить:
- Личные данные: ФИО, год рождения, контакты, E-mail.
- Информацию по работе: ИНН работодателя, доход, стаж.
- Данные по ипотеке: состояние объекта покупки, регион нахождения недвижимости, первый взнос, цена жилья, срок погашения.
- Паспортные реквизиты.
После заполнения заявки, нажать на кнопку «Отправить» и дождаться ответа.

Оформление заявки на ипотеку в ВТБ 24
Срок действия одобренной ипотеки
Что касается срока действия одобренного ипотечного займа, то эта информация является очень важной для заемщиков. Дело в том, что до истечения срока действия одобренной заявки вам необходимо успеть подобрать подходящий объект недвижимости. В соответствии с правилами рассматриваемой банковской структуры срок действия одобренного ипотечного займа составляет 120 суток. Этого времени как правило достаточно для выбора подходящего объекта недвижимости и оформления всех необходимых документов.
Если по тем или иным причинам вы не успеете за отведенный срок воспользоваться предложением банковской структуры, то вам потребуется оформлять новый запрос на получение ипотечного займа и ждать его одобрения.
Одобрение ВТБ 24: сколько ждать банковского решения
Отправив заявку, потенциальные заемщики задаются вопросом: сколько ВТБ одобряет ипотеку. Действия банка в большинстве случаев стандартны:
- в течение трех часов с момента отправки анкеты на одобрение, банковский сотрудник связывается с клиентом и выясняет недостающую информацию;
- заявка может одобряться в течение одного-двух дней, потом на телефон поступит СМС-оповещение с предварительным вердиктом; таким же способом ВТБ может отказывать в ипотеке;
- потом заемщик собирает список документов и приносит их в отделение;
- окончательное одобрение на основе оценки бумаг – через 1-5 дней.
По программе «Победа над формальностями» ждать решения долго не придется – сроки одобрения ипотеки ВТБ сокращены до 24 часов.
На заметку. Срок действия решения – 4 месяца. В это время клиент должен успеть выбрать подходящую недвижимость и обратиться за получением денег.
Как долго рассматривается заявка
Вам полезно будет узнать о том, что в соответствии с действующими правилами описываемой банковской структуры заявки на участие в ипотечных программах рассматриваются в течение 1-5 суток. Требуется понимать, что праздники и выходные дни не учитываются.

На скорость рассмотрения оформленной вами заявки оказывают влияние следующие факторы:
- Пользовались ли вы ранее услугами рассматриваемой банковской структуры.
- Являетесь ли вы действующим клиентом ВТБ.
- Ваша кредитная история также оказывает влияние на срок рассмотрения заявки.
- Какой пакет документов вы предоставили банковской структуре.
- Планируете ли вы привлекать поручителей или созаемщиков.
Для того чтобы оформленная вами заявка на участие в ипотечной программе была рассмотрена максимально быстро, необходимо предоставлять при оформлении запроса лишь достоверную информацию. Важно понимать, что сотрудники банка тщательно проверяют каждого потенциального заемщика и, если вы предоставили недостоверные данные, банк об этом узнает, в результате чего ваша заявка будет отклонена.
Перечень необходимых документов
Если в ВТБ ипотеку одобрили предварительно, то можно начать сбор следующих документов:
- заявление-анкета;
- паспорт гражданина России;
- страховое свидетельство пенсионного страхования;
- форма 2-НДФЛ, допустима справка по форме ВТБ или декларация о доходах;
- копия трудовой книжки;
- военный билет – мужчинам до 27-ми лет.

В ВТБ ипотеку одобряют в полном объеме при согласии клиента комплексного страхования рисков: потери трудоспособности/утраты жизни, повреждения купленной квартиры, ограничения прав собственности. Важно! Страховка риска утраты, порчи залоговой недвижимости обязательна для одобрения всех ипотек ВТБ.
Когда можно подать заявку повторно
Найти истинную причину отказа в заявке практически невозможно: сотрудники ВТБ очень редко оглашают повод для отказа, ссылаясь на регламенты их работы и договоры о неразглашении. Конечно, некоторые сотрудники всё-таки встают на сторону обделенного заёмщика и косвенно помогают ему советами для подачи повторной заявки. Однако это скорее исключение из правил, нежели общепринятая практика.
Если при оформлении заявки заёмщик не приложил никаких документов, свидетельствующих о его платежеспособности, ВТБ откажет в выдаче. Например, клиент не подтвердил свой официальный заработок справкой с места работы или не предоставил выписки со счета. Для оформления заявки требуется максимально подробная информация о заёмщике – при её отсутствии служба безопасности ВТБ не станет принимать на себя риски и откажет в запросе.
Единственный вариант по поиску причины отказа – самостоятельный анализ своей заявки. Только изучив указанные данные, клиент ВТБ сможет понять, почему ему не одобрили займ. Возможно, проблема крылась в отсутствии поручителя или чрезмерно высокой сумме – советуем изучить каждый аспект по отдельности и подвести итог, чтобы оформить заявку повторно.
Многие клиенты, столкнувшись с отказом в предоставлении кредита, желают оформить повторную заявку в ВТБ. Через какой срок можно это сделать, а также как изменить заявку таким образом, чтобы ее повторно не отклонили — читайте в статье.

Содержание [Скрыть]
Можно ускорить процесс рассмотрение подробное и правильное заполнение анкеты, а также предоставление оригиналов и копий дополнительных документов
В ВТБ 24 одобрили ипотеку – как узнать решение
Как правило, ожидать долго не приходится – ВТБ оперативно сообщает принятое решение. Однако если в течение недели об утверждении займа или отказе банкир не уведомил, не стоит ожидать – лучше действовать самостоятельно. Узнать решение можно по телефону справочной службы – 8-800-100-24-24
. Альтернативный вариант – оставить обращение в сервисе клиентской поддержке. Перейти в форму обращения можно по клику «Служба заботы о клиентах» – кнопка расположена в правом нижнем углу сайта.

Контакты банка ВТБ 24 для связи
Уточнить информацию по одобрению ипотеки ВТБ 24 можно у специалиста, принимавшего документы к рассмотрению.
ВТБ предлагает заемщикам гибкие условия оформления ипотеки. Банк готов одобрить заявку по двум документам, допустимо сотрудничество с клиентами без регистрации и гражданства РФ.
Одобрение ипотеки в ВТБ 24 отзывы / by NinulyaKiss
Почему можно получить отказ: причины
ВТБ24 может отказать в ипотеке в следующих случаях:
- Наличие непогашенных или просроченных кредитов. Если клиент имеет один или несколько других займов (особенно на крупные суммы), банк может отказать ему в предоставлении ипотеки.
- Фальсификация документов. Информация о доходе, гражданство и другие бумаги тщательно проверяются сотрудниками. Поэтому их подделка может повлечь за собой не только отказ от текущей заявки, но и попадание в черный список банка.
- Недостаточно высокий уровень доходов. В зависимости от стоимости недвижимости клиент должен обладать определенной месячной заработной платой, размер которой рассчитывается банком. Если заемщик получает меньше, чем необходимо для оплаты кредита, банк ему откажет.
- Несоответствие прочим требованиям. ВТБ может отказать и тем людям, которые имеют недостаточный стаж работы или неподходящий для высокой платежеспособности возраст.
Согласно статье 821 Гражданского кодекса РФ финансовое учреждение не обязано указывать причины для отказа, поэтому по закону банк может не одобрить заявку с пометкой «без объяснения причин».
Как часто банк отказывает заемщикам: примерная статистика
В середине 2022 года РБК опубликовали статью, в которой глава банка ВТБ Андрей Костин акцентирует внимание на ужесточении требований к заявителям. Эта информация касается как выдачи обычных кредитов, так и ипотек. Глава предупредил о возможном увеличении отказов в ипотеке, однако конкретных цифр названо не было.
Отзывы клиентов на сервисе banki.ru говорят о том, что отказы в ипотеке происходят часто, даже после официального одобрения заявки.
Процентная ставка
Актуальные процентные ставки по ипотеке ВТБ 24 представлены в таблице:
| Программа | Ставка, % | Первый взнос, % | Примечание |
| Строящееся жилье | 8,4 | 10 | Ставка 8,4% актуальна для первоначального взноса 50%. Если ПВ менее 20%, ставка увеличивается на 0,7 п.п. |
| Готовое жилье | 8,4 | 10 | Ставка 8,4% актуальна для первоначального взноса 50%. Если ПВ менее 20%, ставка увеличивается на 0,7 п.п. |
| Рефинансирование | 8,8 | 10 | Если соотношение суммы кредита к стоимости жилья больше 80%, ставка по кредиту увеличится на 0,7 п.п. |
| Нецелевые кредиты под залог имеющегося жилья | 10,9 | 50 | |
| Ипотека для военных | 8,8 | 15 | Сумма 2840 т.р. |
| Акция «Больше метров – меньше ставка» | 8,6 | 20 | |
| Залоговая недвижимость | 9,4 | 20 | |
| Ипотека с господдержкой | 5 | 20 | Если есть несколько детей и хотя бы один из них родился в период с 01.01.2018 по 31.12.2022 включительно. |
Источник: yubadm.ru
Сколько дней банк рассматривает заявку на ипотеку
Для многих путь к новоселью в собственном жилье лежит через офис банка. Ипотека — важный инструмент решения жилищного вопроса.
Владелец может платить как за аренду, но при этом обживать свою квартиру. Чтобы получить ипотеку, для начала необходимо подать заявку и найти подходящую недвижимость.
Обычно на сайте кредитной организации указано, сколько дней банк рассматривает заявку на ипотеку. При этом нет гарантии, что в реальности время принятия решения не затянется. Сроки могут сдвинуться по разным причинам: человеческий фактор, недочеты в документах, работодатель не берет трубку и так далее.
Документы для подачи заявки
Стандартный пакет документов будущего ипотечника выглядит так:
- заявление-анкета заемщика;
- оригинал паспорта гражданина РФ (или загранпаспорт для иностранцев);
- копия трудовой книжки, подшитая и заверенная работодателем — имеет ограниченный срок действия (от 30 дней, зависит от требований банка);
- документ, подтверждающий временную регистрацию по месту жительства в регионе работы банка (если у заемщика нет постоянной прописки);
- справка о доходах по форме 2-НДФЛ или иная справка с места работы аналогичного содержания — актуальна 30 календарных дней;
- оригинал или заверенная копия трудового договора;
- оригинал пенсионного удостоверения и выписка со счета, куда начисляется пенсия;
- справка-выписка с банковского счета за определенный период (6-12 месяцев);
- для мужчин моложе 27 лет — военный билет, оригинал.
В зависимости от банка, количество необходимых документов может быть больше или меньше, чем в приведенном списке. Также есть документы, которые не всегда обязательны, но влияют на решение банкиров:
- дипломы, аттестаты и прочие документы об образовании — копии;
- документы о праве собственности на дорогостоящее недвижимое или движимое имущество — копии.
Ипотека по двум документам обычно предусматривает не самые выгодные условия: высокий первоначальный взнос (от 40%), процент выше среднего, наличие поручителей и так далее. Проще всего получить ипотеку зарплатным клиентам. Для них при минимальном пакете документов условия действительно могут быть выгодными. Но иногда у конкурентов есть лучшие предложения, поэтому не стоит ограничиваться программами привычного кредитора.
Как банк проверяет заемщика
Чтобы узнать, сколько времени рассматривают заявку на ипотеку, нужно иметь представление о длительности всех этапов проверки. Каждый банк перед выдачей кредита изучает реноме заемщика по следующим критериям:
- соответствие кандидатуры клиента условиям займа — от 1 до 5 дней;
- проверка пакета документов — зависит от загруженности банковского сотрудника;
- чекинг по судебным и криминальным базам — от 1 до 3 дней;
- скоринг — проверка, которая в каждом банке имеет свои критерии. При скоринге учитывается социальное положение клиента, его образование, должность, семейный статус, наличие накоплений и собственности. Как долго проходит скоринг, нужно уточнять в конкретном банке;
- проверка работодателя — от 1 до 3 дней;
- запрос в банк кредитных историй — от 3 часов;
- андеррайтинг — просчет возможного риска, 1 день;
- кредитный комитет — банковское собрание, финальный этап чекинга и принятие решения.
Менеджер при подаче заявки сообщает, в какой срок клиенту ждать ответ. В разных банках скорость работы разная: где-то ответ дают на следующий день, где-то человек может прождать не одну неделю.
Где быстрее дадут ответ
Если для вас важно, сколько банк рассматривает заявку на ипотеку, выбирайте кредиторов с высокой скоростью обслуживания:
- ВТБ24 — есть сервис подачи заявки онлайн;
- Банк Москвы;
- Абсолют Банк;
- Возрождение;
- Газпромбанк.
Банки, которые не спешат
Есть кредиторы, которые рассматривают заявки рекордно долго:
- Сбербанк — затягивают до месяца;
- Россельхозбанк — от двух недель;
- ДельтаКредит — ожидание от десяти дней до месяца;
- Росбанк — от двух недель.
Как ускорить решение по ипотеке
Чтобы свести время ожидания к минимуму, нужно:
- подготовить документы — это может занять несколько дней;
- правильно выбрать банк — потребуется знание рынка;
- преподнести свою кандидатуру в лучшем свете — предъявить подтверждения собственной надежности.
Так потенциальный ипотечник повышает свои шансы получить одобрение и стать реальным собственником квартиры.
С 2017 года банки практикуют повторную проверку заемщика накануне выдачи кредита. Клиента проверяют по следующим критериям:
- не взял ли он за время с момента одобрения крупный кредит, который серьезно понижает его платежеспособность;
- не появились ли просрочки по другим займам;
- как дела у работодателя клиента — не успел ли он обанкротиться или уволить заемщика.
Поэтому мало пройти первоначальное одобрение — нужно быть начеку постоянно. Чтобы гарантировано получить кредит без лишних нервов, обращайтесь в агентство «Ипотекарь». Кредитные брокеры имеют многолетний опыт сотрудничества с надежными кредитными организациями и знают, как купить квартиру в ипотеку без ожидания. В «Ипотекаре» не требуется вносить предоплату за услуги индивидуального менеджера — вы платите по факту сделки. Нужно собственное жилье — в «Ипотекаре» помогут решить жилищный вопрос!
Источник: ipotekar.com
Узнать решение по кредиту ВТБ
Заемщиков обычно интересует, как узнать решение по кредиту ВТБ. Мы рассмотрим ряд моментов, которые помогут разобраться в вопросе, и что еще ВАЖНО знать при получении кредита в ВТБ.
ВТБ является одним из самых популярных банков в нашей стране. Организация предлагает выбрать различные банковские продукты на достаточно выгодных условиях. Особой востребованностью пользуется потребительское кредитование и ипотека. Волнительным моментом обычно является ожидание принятия итогового решения банка о предоставлении средств.
Поэтому многие заемщики пытаются самостоятельно узнать решение по кредиту ВТБ. В данной статье мы постараемся рассмотреть несколько вариантов, а также расскажем о некоторых «подводных камнях» оформления кредита. Надеемся, что информация будет вам полезна.
Процесс подачи и сроки рассмотрения заявки
- личные данные;
- паспорт и основной доход;
- место работы;
- доходы и расходы;
- семейное положение.
Если вы являетесь зарплатным клиентом, то потребуется паспорт и СНИЛС. Если вы не получаете зарплату на карту ВТБ, то также потребуется выбрать один из способов подтверждения дохода:
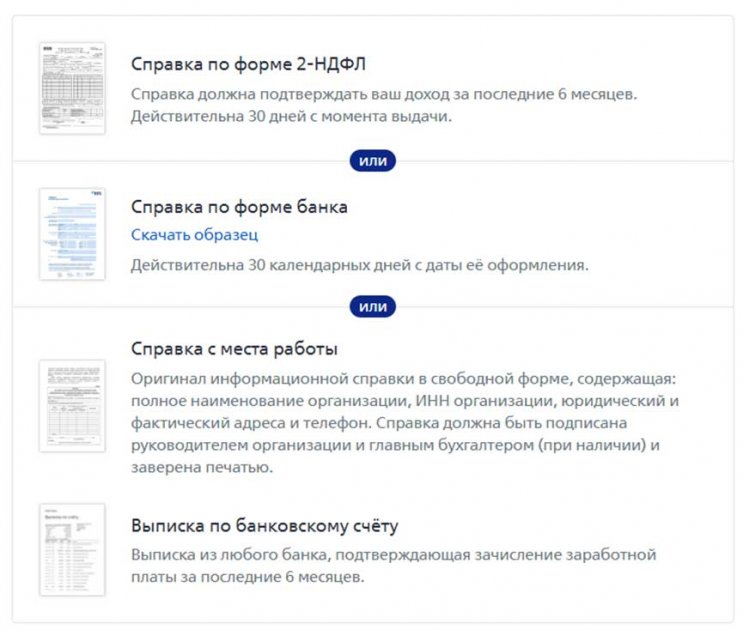
Если требуется сумма более 500 тысяч российских рублей, то следует подготовить копию трудовой книжки или заверенную копию трудового соглашения.
Обратите внимание, что сроки рассмотрения заявки составляют от нескольких минут до 3 рабочих дней.
- Сразу при подаче заявки.
- Позднее может прийти СМС о решении по кредиту.
- С вами свяжется сотрудник банка.
- Будет выполнено перечисление денежных средств на счет.
- Узнать статус рассмотрения вашей заявки можно в личном кабинете на официальном ресурсе. Также вы можете позвонить по номеру горячей линии: 8 (800) 100-24-24.
Принятое решение действительно в течение 60 календарных дней. После получения положительного ответа вы можете посетить офис кредитно-финансовой организации для итогового подписания документов.
Кредитные средства будут зачислены на текущий счет, дополнительно клиентам выдается карта.
Если человек получил отрицательное решение, то через 90 дней он снова может подавать заявку на рассмотрение.
От чего зависит время рассмотрения заявки?
- Тип банковского клиента – если человек получает зарплату на карту ВТБ и ему требуется менее 500 тысяч рублей, то ответ может быть предоставлен в течение 30 минут. Соответственно, для оформления большей суммы необходимы дополнительные документы, которые банк может рассматривать в течение определенного времени.
- Кредитная история – заемщикам с положительным рейтингом гораздо быстрее одобряют новые займы. Если банк сомневается в благонадежности человека, то могут быть запрошены дополнительные сведения.
- Количество заявок непосредственно в банке – анкеты рассматриваются сотрудниками, у которых может быть много заявлений в работе именно в этот день. Поэтому может повлиять простой человеческий фактор.
Поэтому время рассмотрения заявки по кредиту ВТБ – это процесс, который зависит от аспектов, касающихся непосредственно финансового портрета заемщика. Таким образом, в разных ситуациях итоговое решение может быть принято в течение разного времени.
Аспекты оформления страхования по кредиту в ВТБ
К сожалению, многие клиенты успели столкнуться с проблемами по отказу от страховки во время получения кредита. На официальном сайте банка присутствует информация, что отказ от услуги не влияет на процесс:
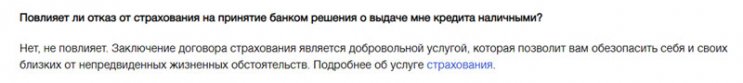
Но на практике менеджеры банка стараются убедить клиента в оформлении дополнительной услуги. Также возможно повышение процентной ставки по кредиту. Это обусловлено тем, что в договоре сразу обговаривается момент повышения ставки при отказе от страховки. Подробнее про страхование и возврат страховой премии вы можете узнать в нашей статье: Возврат страховки по кредиту ВТБ.
Если у вас возникли подобные проблемы, то вы можете воспользоваться новым сервисом «Возврат страховок». Наши специалисты помогут разобраться во всех аспектах или решить возникшие трудности. Также мы рекомендуем крайне внимательно относиться к процессу подписания всех документов. Такой подход является оптимальным в современных условиях кредитования.
Источник: tobanks.ru