
Акции: NFLX (NASDAQ, СПб)
Страна: головной офис – США, бизнес по всему миру, кроме Китая
Сфера: видео-стриминг
Позиция на рынке: №1 на рынке в США и в мире с долей 20-30%
Рост бизнеса: высокие темпы роста, около 20-30% в год
Прибыльность: прибыльный, маржинальность пока низкая, но растет
Баланс: умеренная долговая нагрузка, Net Debt/EBITDA ~1.5
Дивиденды: не платит и не планирует
Контроль: нет мажоритарного акционера, во главе компании основатель Рид Хастингс
Крупнейшие акционеры: пассивные фонды
Динамика акций:
График NFLX от TradingView
Бизнес
Netflix (NFLX на NASDAQ, СПб) – крупнейший в мире американский сервис видео-стриминга. Netflix основан еще в 1997 году и начинал с доставки DVD дисков по почте, а в 2007 году запустил текущий сервис, который позволяет смотреть сериалы и фильмы онлайн. С тех пор бизнес увеличился до многомиллиардных масштабов и вышел почти во все страны мира кроме Китая. Интересно, что в США компания до сих пор продолжает доставлять DVD диски по почте, хотя сейчас это маленькая часть бизнеса.
Netflix / Apple TV / Prime Video — какой стриминговый сервис лучше?
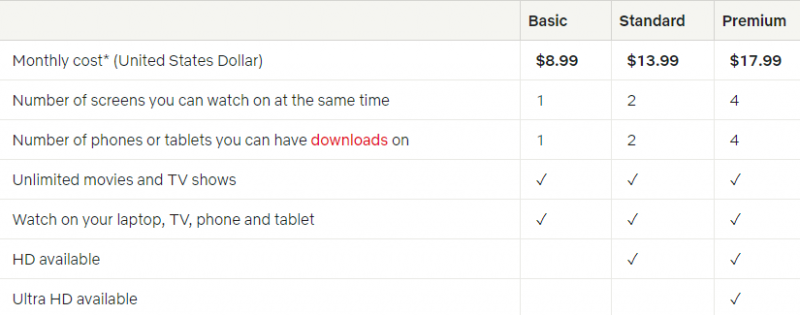
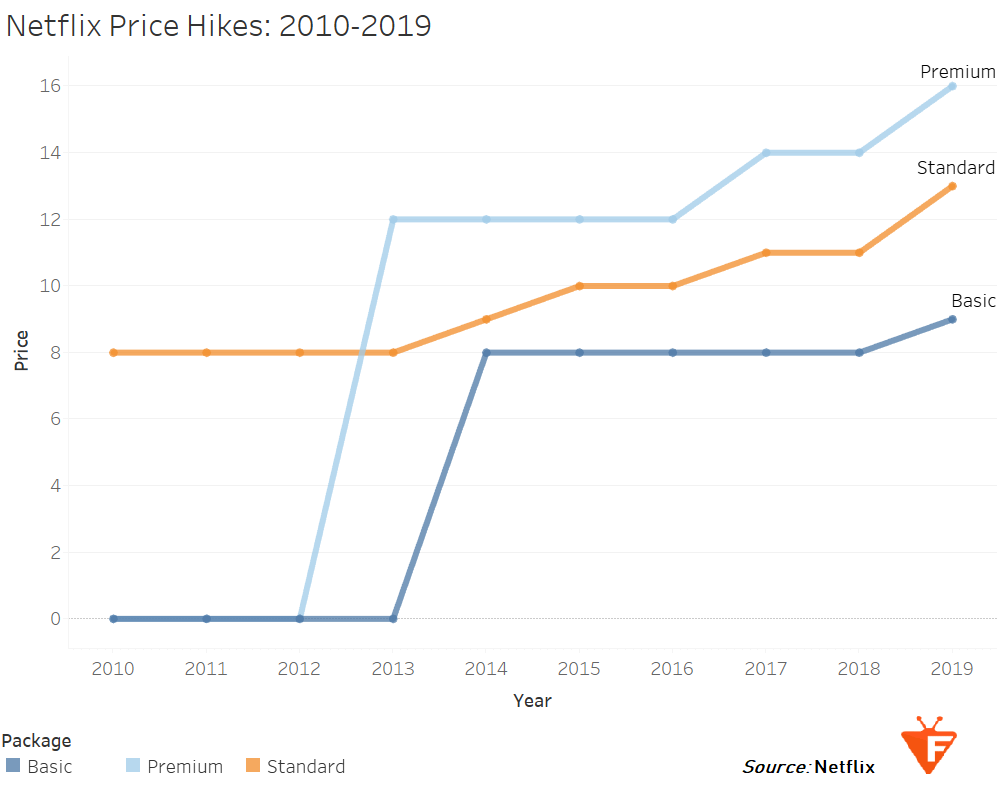
У Netflix очень простая бизнес-модель – пользователи оплачивают ежемесячную подписку и получают доступ ко всему контенту, который есть на платформе – фильмам, сериалам и т.д. На крупнейшем рынке в США сейчас есть три плана подписки с различными условиями использования и ценой в 9, 14 18 долларов. Цены для разных регионов немного различаются, можно подробнее посмотреть тут.
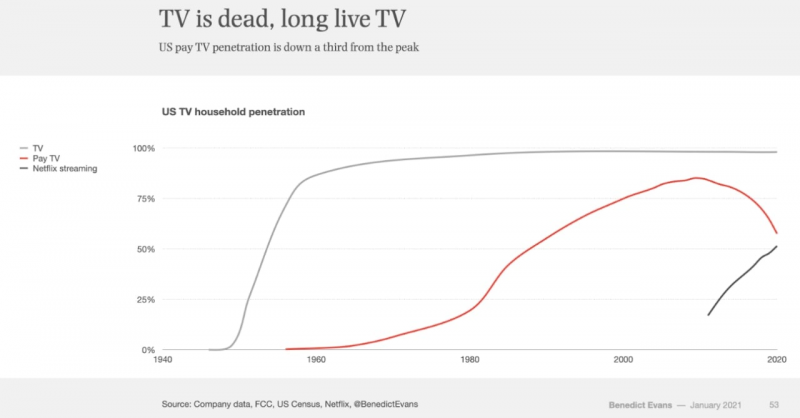
Основным рынком компании долгое время был домашний североамериканский регион, в котором Netflix добился значительных успехов – сейчас сервис компании установлен в каждом втором доме. Сервисы видео-стриминга во главе с Netflix в последние годы быстро забирают долю у платного телевидения, от которого отказывается все больше домохозяйств. Глобально Netflix также занимает первое место среди видео-стриминговых сервисов в большинстве стран мира (Россия, кстати, исключение в этом плане).
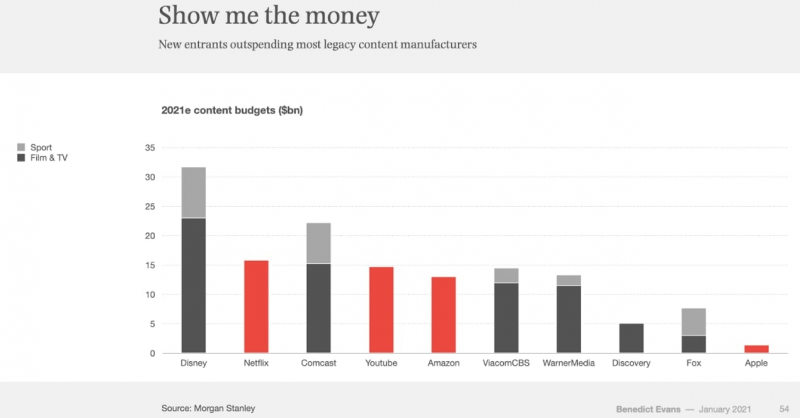
Netflix изначально не занимался производством контента, а покупал права на его использование у других компаний. Но со временем компания начала выстраивать эту компетенцию внутри и сейчас значимая доля контента создается самим Netflix. При этом бюджет на создание и закупку контента растет с каждым годом и уже превышает $15 млрд – это больше, чем почти у любой другой технологической или медиа компании в мире.
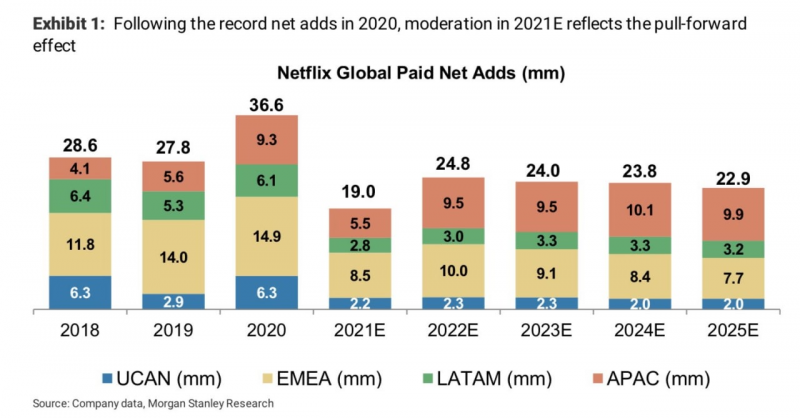
Сейчас у компании есть два основных драйвера роста: увеличение базы подписчиков (Net Adds) и увеличение цены за подписку. На рынке Северной Америке проникновение Netflix уже достигло значимых уровней и в ближайшем времени прогнозируется минимальный рост, поэтому фокус компании в ближайшем будущем сосредоточен на Европейском и Азиатско-Тихоокеанском регионе, которые по прогнозам будут активно расти. Всего у Netflix уже более 200 млн пользователей, из которых около 75 млн в США и Канаде.
Cколько зарабатывают middle cпециалисты в Facebook, Apple, Amazon, Netflix и Google? #Shorts
Стоимость подписки Netflix также стабильно растет, компания раз в 1-2 года поднимает ее на $1-2 в месяц. Это кажется немного, но на огромной базе пользователей Netflix каждое такое повышение цены приносит несколько миллиардов дополнительной выручки и прибыли.
Финансовые показатели
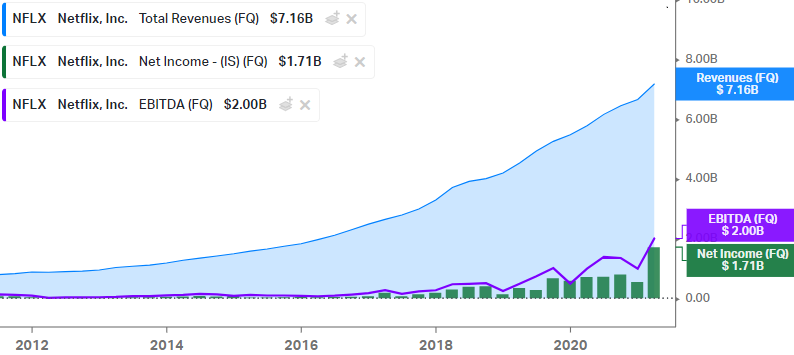
Бизнес компании сильно вырос с начала 2010 года, сохраняя исторически высокие темпы роста – порядка 25-30% в год – это очень много для многомиллиардного бизнеса. При этом бизнес стабильно прибыльный, и хотя маржинальность пока не очень высокая по меркам технологических компаний, она также постепенно растет.
Отдельно стоит сказать о том, как правильно считать EBITDA Netflix, так как на разных сайтах можно встретить разные трактовки, а сама компания этот показатель официально не раскрывает. Формально EBITDA не учитывает амортизацию, однако в случае Netflix амортизация затрат на контент – это часть себестоимости, поэтому при расчете EBITDA не нужно прибавлять амортизацию к операционной прибыли.
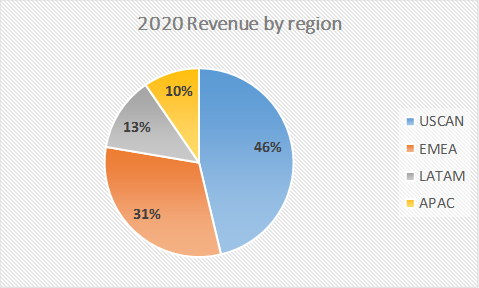
Около половины выручки Netflix получает из США и Канады, где находятся наиболее платежеспособные пользователи, далее идет европейский регион с 31% и развивающиеся Латиноамериканский и Азиатско-Тихоокеанский регионы с 13% и 10% соответственно.
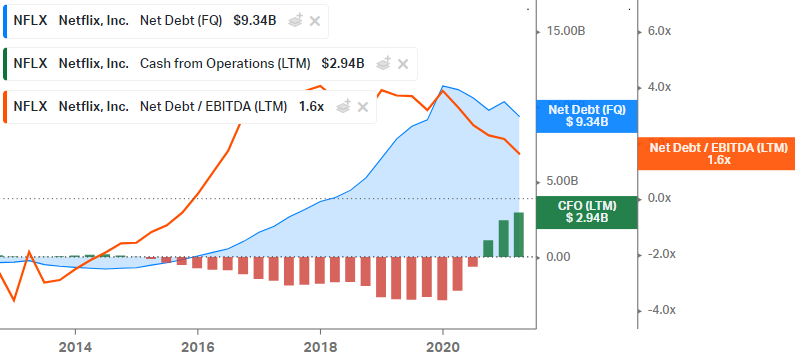
С 2016 года компания значительно увеличила затраты на контент, в результате чего ее денежный поток ушел в минус и появился значительный чистый долг – мультипликатор Net Debt/EBITDA долгое время был на уровне 3-4. В 2020 впервые за долгое время OCF вышел в плюс из-за коронавируса и ограничительных мер, из-за которых почти весь производственный процесс остановился. Как следствие улучшения показателей в 2020, снизилась и долговая нагрузка до Net Debt/EBITDA 1.6.
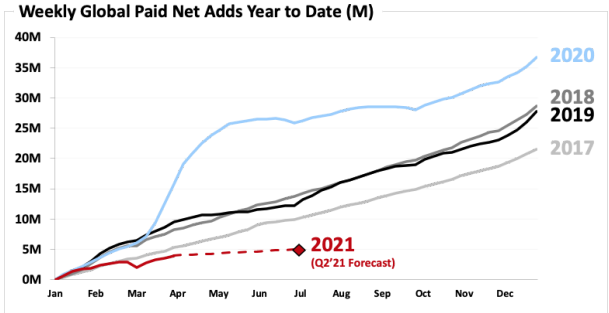
Коронавирус также сильно увеличил пользовательскую базу – в 2020 было зафиксирован рекордный прирост подписчиков за последние годы. В 2021 прогнозы компании по росту подписчиков хуже, чем в прошлых периодах из-за того, что во многих развитых рынках вроде США или некоторых европейских стран Netflix уже имеет значительную долю проникновения, и сейчас акцент смещен в сторону развивающихся рынков.
Netflix не платит дивиденды и не планирует это делать в обозримом будущем. До недавнего времени компания наоборот использовала заемное финансирование для развития бизнеса. Однако после коронавируса бизнес Netflix начал генерировать достаточный денежный поток, чтобы финансировать все расходы компании, а также впервые запустить небольшую программу байбека.
Акционеры
У руля компании остался ее основатель Рид Хастингс, который продолжает возглавлять управление в роли CEO, хотя его доля в компании всего около 1%. Как и у большого количества крупных компаний, основными акционерами являются пассивные фонды, владеющие большей частью капитала. Среди крупных можно выделить известные BlackRock и Vanguard Group.
Плюсы и драйверы роста
Масштаб бизнеса
Хотя Netflix значительно меньше, чем весь Amazon или Disney, которые являются прямыми конкурентами, с точки зрения сервисов видео-стриминга он является безусловным лидером за счет того, что начал развивать этот бизнес намного раньше других. Это дает компании большое преимущество – контент на Netflix может посмотреть больше пользователей, чем на любом другом сервисе, поэтому инвестиции в производство или лицензирование контента лучше окупаются. Иными словами, Netflix может иметь больший бюджет на контент, чем конкуренты и при этом оставаться прибыльным (что компания и делает). Увеличение количества и/или качества контента, в свою очередь, позволяет лучше привлекать и удерживать пользователей, сохраняя/увеличивая преимущество компании на рынке.
Удержание пользователей за счет контента и аналитики
Netflix инвестирует огромные средства в создание собственного контента в различных жанрах. Кроме того, у Netflix накоплена огромная история о предпочтениях своих пользователей, что позволяет лучше адаптировать контент под их потребности. В результате у компании не только самая большая библиотека фильмов и сериалов среди всех сервисов, но и самая качественная по мнению большинства пользователей. Кроме того, контент Netflix в последние годы постоянно получает номинации на Оскар и в других престижных премиях и все чаще их выигрывает.
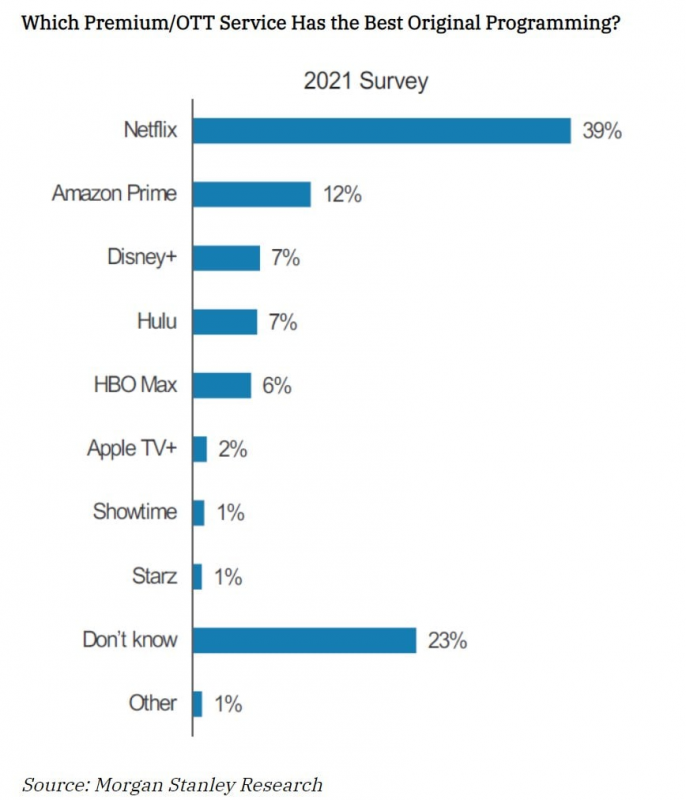
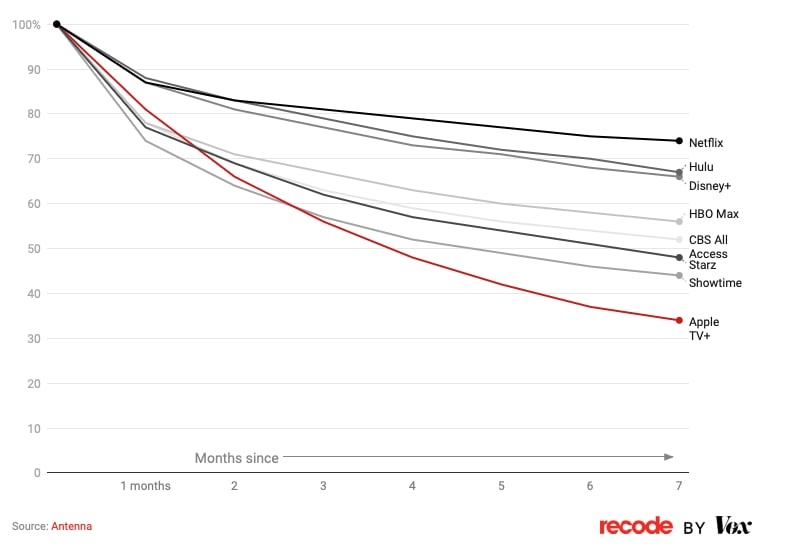
В результате у Netflix наименьший отток пользователей и самая стабильная аудитория среди конкурентов. Это означает, что каждый пользователь Netflix приносит больше денег, чем у конкурентов в течение срока своей жизни, т.е. компания может тратить больше денег на привлечение аудитории, при этом сохраняя положительную юнит-экономику.
Потенциал для роста стоимости подписки
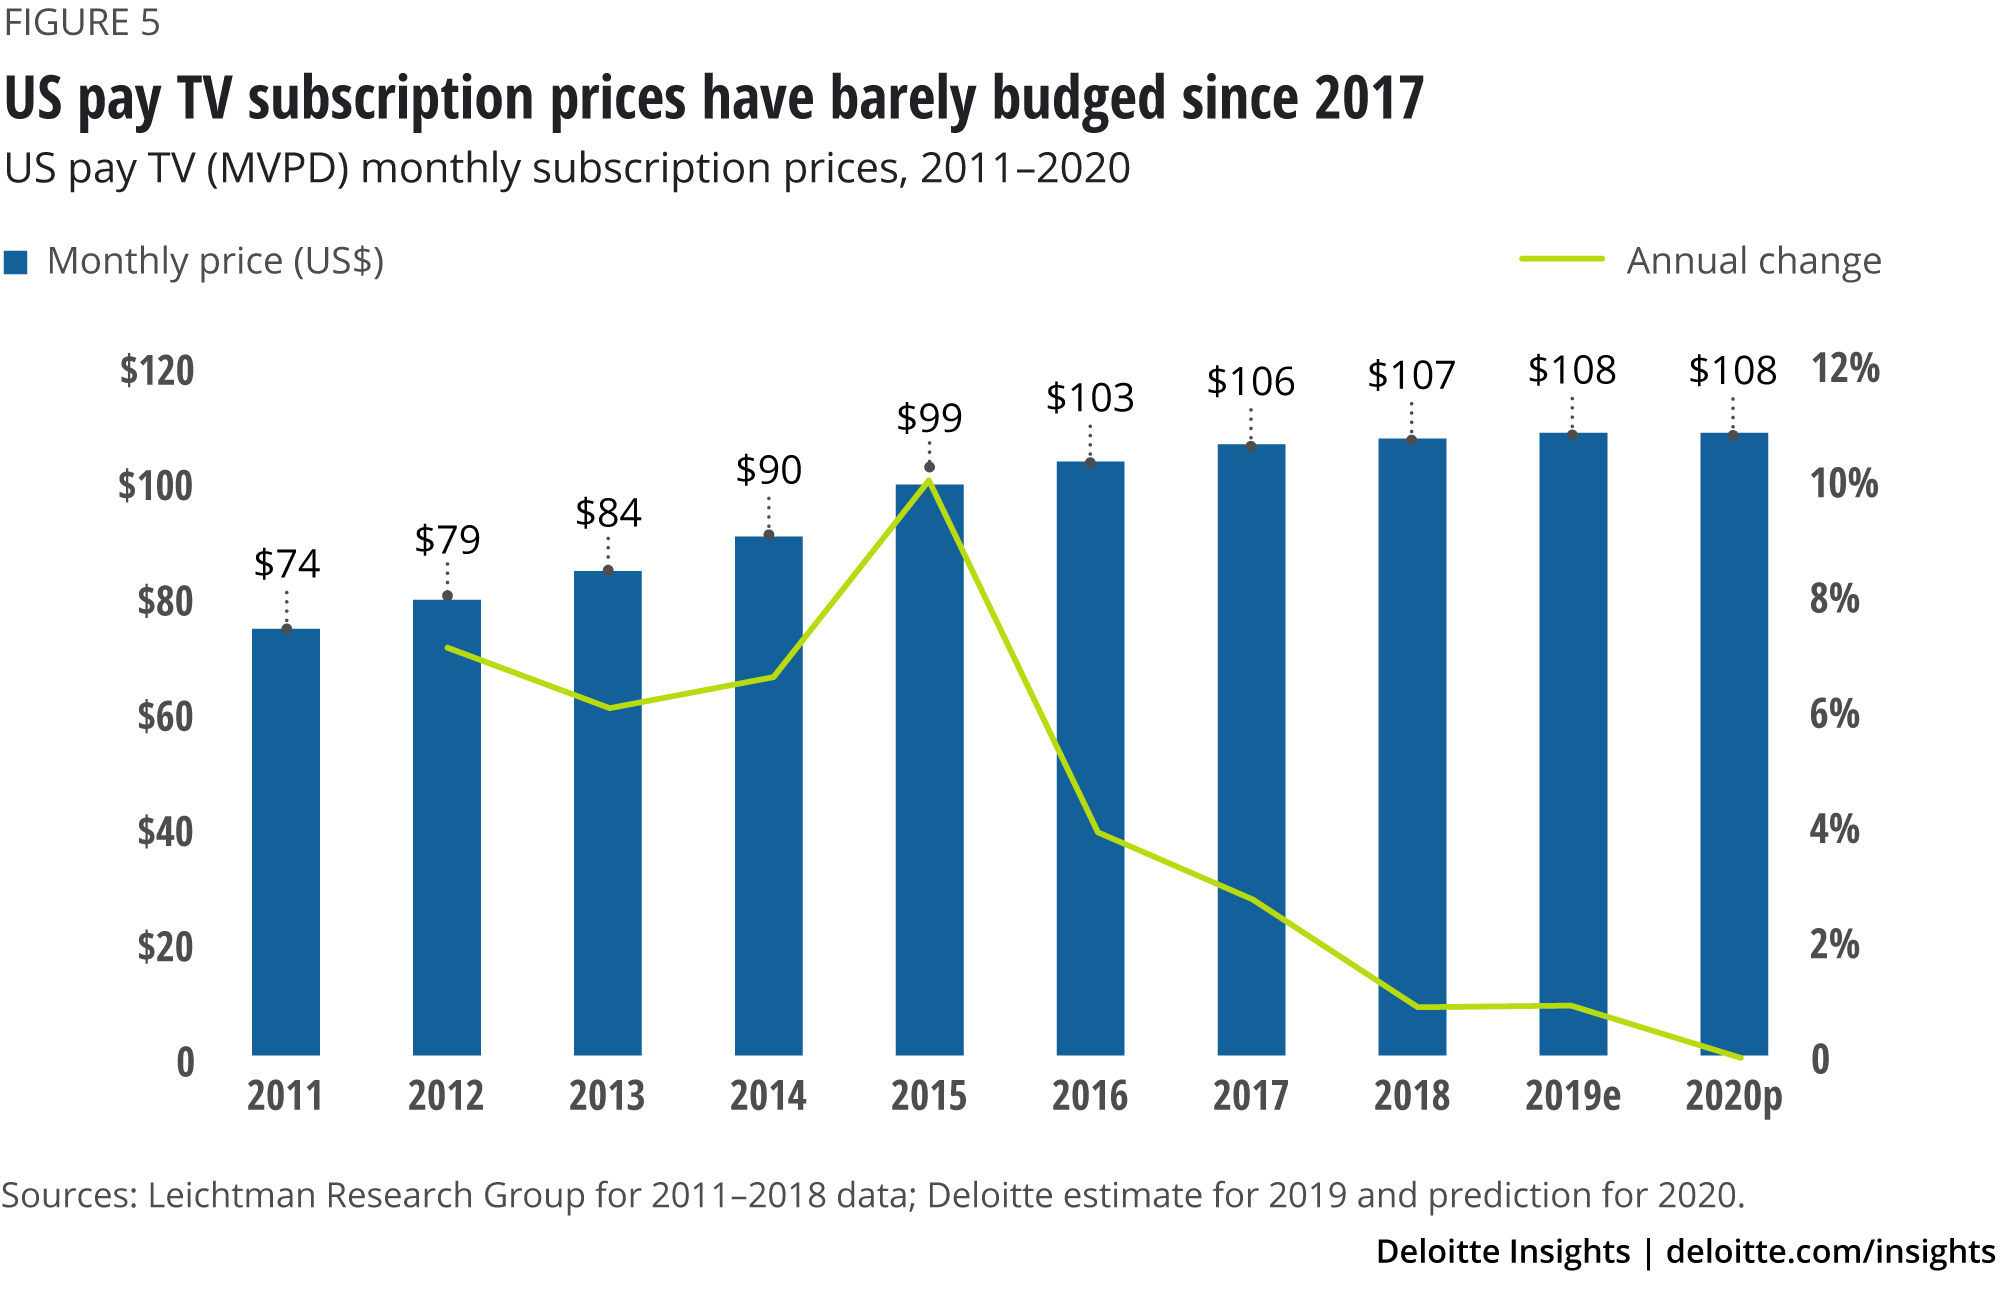
Подписка на Netflix сейчас стоит $9-18 в США, что немного как в абсолютном выражении (для большинства пользователей это незначимая сумма, как минимум в США и Европе, которые сейчас приносят основной доход), так и в относительном – например, средняя цена Pay-TV в США превышает $100 в месяц. Netflix стабильно поднимает стоимость подписки каждые 1-2 года и с высокой вероятностью сможет это делать и в будущем.
Дополнительная монетизация аудитории
Netflix недавно объявил о том, что запускает собственный магазин с фирменной продукцией по мотивам популярных фильмов и сериалов. Кроме того, по слухам компания может уже скоро запустить собственное гейминговое подразделение. Учитывая большую и Wowлеченную аудиторию в более чем 200 млн пользователей, новые направления бизнеса со временем могут приносить компании значимый дополнительный доход. С ростом популярности собственных франшиз Netflix может начать их монетизировать различными способами, как это сейчас делает Disney.
Кроме того, в последние годы Netflix оказывает значительное влияние на предпочтения миллионов людей и задает новые тренды. Например, после выхода сериала Queen’s Gambit (Ход Королевы) в 2020 году по всему миру резко вырос интерес к шахматам. Хотя Netflix традиционно выступает против рекламы в своем сервисе, которая является наиболее простым способом монетизации аудитории, вполне вероятно компания со временем сможет конвертировать свое влияние на пользователей в дополнительные доходы.
Минусы и риски
Высокая конкуренция
Netflix был первым на рынке сервисом видео стриминга и долгое время у него не было серьезной конкуренции, что позволило компании быстро вырасти. Однако в последние годы рынок стал крайне конкурентным, особенно в США, на ключевом рынке – собственные сервисы запустили фактически все медиа компании и технологические гиганты (Amazon, Apple и Alphabet). Это приводит к жесткой конкуренции сразу на нескольких фронтах.
Во-первых, компании конкурируют за одних и тех же пользователей. Когда сервисов становится больше, становится сложнее привлекать новых пользователей и удерживать существующих. Например, за последний год доля Netflix в общем количестве новых пользователей видео стриминга в США значительно снизилась, хотя стоит отметить, что у остальных сервисов, скорее, наблюдается эффект низкой базы.
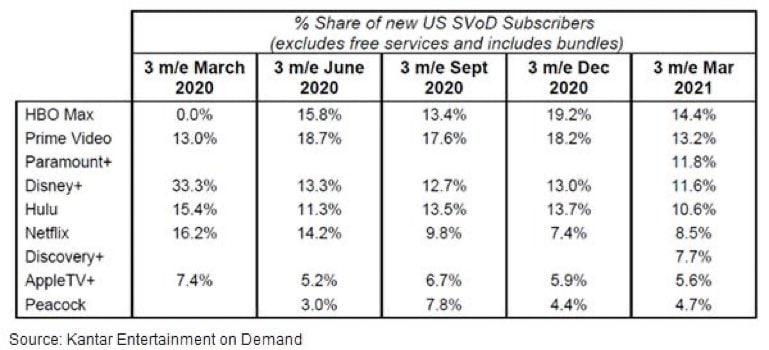
Однако в любом случае наличие десятка разных сервисов осложняет жизнь всем участникам рынка, включая Netflix. Если раньше пользователь мог подписаться на 2-3 сервиса и получить доступ фактически ко всему доступному видео контенту, то сейчас каждая компания пытается привлечь новых подписчиков уникальными фильмами и сериалами, а покупать много разных подписок – не только неудобно, но и достаточно дорого.
При этом многие конкуренты могут комбинировать сервисы видео стриминга с другими предложениями, чего не может делать Netflix. Например, Amazon комбинирует видео, музыку и другие сервисы вместе с подпиской Amazon Prime, которая есть почти у каждого домохозяйства в США для бесплатной доставки товаров с Amazon. У Apple и Alphabet есть огромная аудитория (почти миллиард владельцев iPhone и 2+ млрд пользователей пользователей YouTube соответственно), которым компании пытаются продать свои подписки. У Disney построена целая экосистема на базе его популярных франшиз (от кинопроката до Диснейлэндов и круизных лайнеров), и лояльная база фанатов, благодаря которой сервис Disney+ за год набрал 100 млн подписчиков, на что у Netflix ушли долгие годы.
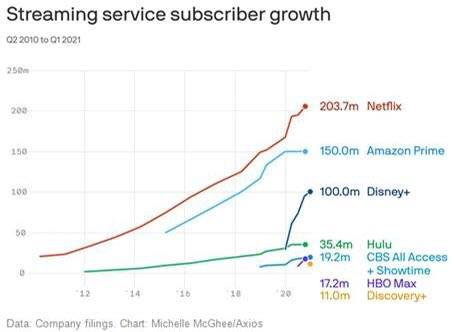
При этом у Netflix сейчас одна из самых дорогих подписок на рынке – конкуренты либо делают ее низкой в попытке захватить долю или потому что для них видео стриминг является не основным продуктом, а способом удержания клиентов (Amazon, Apple, Disney), и сам по себе может быть вообще убыточным. Это осложняет Netflix дальнейшее повышение цен – даже если сам по себе сервис стоит недорого, теперь пользователи еще и сравнивают цены разных сервисов между собой и могут негативно реагировать, если разница будет расти.
Кроме того, конкуренция отражается не только на доходах Netflix (сложнее привлекать и удерживать пользователей), но и расходах, так как растет стоимость контента. Когда на рынке большое количество компаний борется за ограниченное количество существующих популярных франшиз или новых фильмов/сериалов от известных режиссеров, их стоимость значительно увеличивается. И хотя Netflix может наиболее эффективно монетизировать контент за счет большей аудитории, это не всегда помогает – например, Apple развивает Apple TV+ в большой убыток, так как сервис помогает удерживать пользователей в экосистеме компании и не переходить на Android.
Высокая оценка
Netflix стоит дорого по текущим мультипликаторам – около 40 EV/EBITDA и 60 P/E на момент публикации. Это значительно больше, чем все американские технологические гиганты кроме Amazon, хотя те же Facebook и Alphabet (Google) растут сейчас сопоставимыми или даже более высокими темпами. В то же время стоит отметить, что Netflix имеет более низкую маржинальность, которая еще может значимо увеличиться, и стоит 9 LTM выручек, что уже не так много.
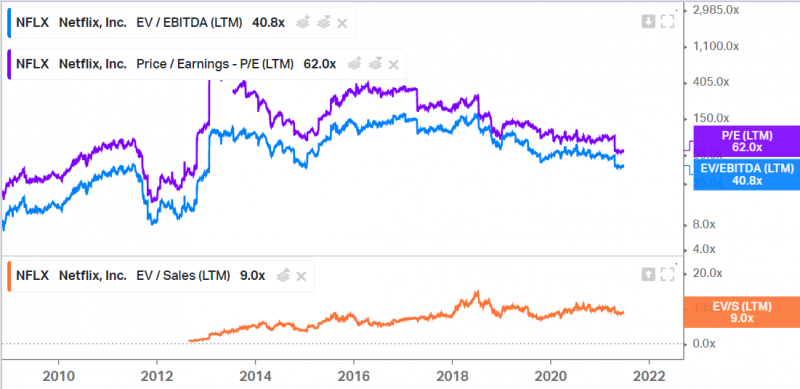
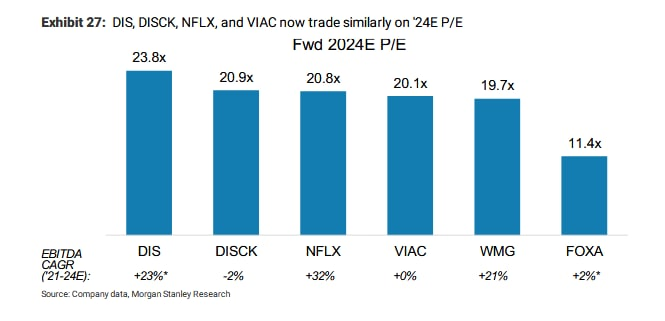
К тому же мультипликаторы стабильно снижаются в последние годы, раньше они вообще были трехзначными, что не помешало акциям Netflix показать отличные темпы роста. А если посмотреть на прогнозы аналитиков на несколько лет вперед, Netflix и Wowсе стоит на уровне других медиа компаний с намного более медленными темпами роста по форвардному P/E.
Текущее мнение об акциях компании и дополнительные материалы про бизнес доступны для подписчиков
Аккаунт доступа «Premium»
Источник: longterminvestments.ru
Доходы Netflix, Inc.
Netflix, Inc. отчёт о финансовых результатах, Netflix, Inc. годовой доход за 2023 год. Когда Netflix, Inc. публикует финансовые отчёты?
Netflix, Inc. общая выручка, чистый доход и динамика изменения на сегодня в доллар США
Общая выручка рассчитывается путем умножения количества проданных товаров на цену товара.
и Динамика (%)
Сравнение квартального отчета этого года с квартальным отчетом прошлого года.
Чистый доход
Чистый доход — это доход предприятия за вычетом себестоимости проданных товаров, расходов и налогов за отчетный период.
и Динамика (%)
Сравнение квартального отчета этого года с квартальным отчетом прошлого года.
Финансовые отчёты предоставлены порталом AllStocksToday.com
Финансовый отчет Netflix, Inc., график
Даты финансовых отчётов Netflix, Inc.
Валовая прибыль — это прибыль, которую компания получает после вычета затрат на производство и продажу своей продукции и/или затрат на предоставление своих услуг.
Себестоимость — это общая стоимость производства и распространения продукции и услуг компании.
Общая выручка рассчитывается путем умножения количества проданных товаров на цену товара.
Операционная выручка — это выручка от основной деятельности компании. Например, розничный продавец производит доход за счет продажи товаров, а врач получает доход от медицинских услуг, которые он/она предоставляет.
Операционный доход — это бухгалтерский показатель, который измеряет сумму прибыли, полученной от операций бизнеса, после вычета операционных расходов, таких как заработная плата, амортизация и стоимость проданных товаров.
Чистый доход — это доход предприятия за вычетом себестоимости проданных товаров, расходов и налогов за отчетный период.
Расходы на исследования и разработки — затраты на проведение исследований для улучшения существующих продуктов и процедур или для разработки новых продуктов и процедур.
Операционные расходы — это расходы, которые бизнес несет в результате выполнения своих обычных бизнес-операций.
Текущие активы — это статья баланса, которая представляет стоимость всех актиWow, которые можно перевести в денежные средства в течение одного года.
Общая сумма актиWow — это денежный эквивалент суммы всех денежных средств организации, долговые расписок, а также материального имущества.
Текущие денежные средства — сумма всех денежных средств, имеющихся у компании на дату составления отчета.
Текущий долг — это часть долга, подлежащего выплате в течение года (12 месяцев), и указывается как текущее обязательство и часть чистого оборотного капитала.
Общая сумма денежных средств — сумма всех денежных средств, которые компания имеет на своих счетах, включая мелкие денежные средства и средства, хранящиеся в банке.
Общая задолженность представляет собой сочетание как краткосрочной, так и долгосрочной задолженности. Краткосрочные долги — это те, которые должны быть возвращены в течение года. Долгосрочный долг, как правило, включает все обязательства, которые должны быть погашены позже одного года.
Общая задолженность к общей сумме актиWow — это финансовое соотношение, которое указывает процент актиWow компании, представленных в виде задолженности.
Собственный капитал — это сумма всех актиWow владельца после вычитания общих обязательств из общих актиWow.
Денежный поток — это чистая сумма денежных средств и их эквивалентов, циркулирующих в организации.
Последний финансовый отчет о доходах Netflix, Inc. был 30.06.2021. Согласно последнему отчету о финансовых результатах Netflix, Inc., общая выручка Netflix, Inc. составила 7 341 777 000 доллар США и изменилась на +49.13% по сравнению с прошлым годом. Чистая прибыль Netflix, Inc. в последнем квартале составила 1 353 013 000 $, чистая прибыль изменилась на +399.91% по сравнению с прошлым годом.
Источник: www.calc.ru
«Нетфликс»: история самой успешной стриминговой компании

«Очень странные дела», «Карточный домик», «Элита», «Бумажный дом», «Чёрное зеркало», «Корона»… Этот список можно продолжать очень долго. Главное, что объединяет все эти проекты — многомиллионная аудитория, которая приносит компании-прокатчику большие деньги и делает её одним из самых популярных и масштабных стриминговых сервисов. Расскажем, с чего началась история «Нетфликса», чья аудитория насчитывает 300 млн человек со всего миру, и сколько зарабатывают создатели компании на производстве своего контента.
Краткая история

Датой основания «Нетфликса» можно считать 1997 год, когда Рид Хастингс и Марк Рэндольф начали бизнес по продаже и прокату DVD-дисков. Тогда же они создали «DVD-почту», которая являлась настоящим ноу-хау того времени. За несколько лет компания выросла до сервиса потокового вещания, границы которого выходили далеко за пределы США. К началу XXI века «Нетфликс» значительно расширил свою географию: сервисом могли воспользоваться пользователи из Новой Зеландии, Австралии, Канады, Японии, Индии, России и Южной Кореи. К 2017 году компания пришла к выводу, что необходимо сделать сервис более доступным, для чего были наняты люди, которые занимались субтитрами.
Уникальность сервиса

В современном мире никого не удивить стриминговыми сервисами. Однако именно «Нетфликсу» удается держаться на плаву и быть популярным во всём мире. Залог успеха компании в том, что она полностью базируется на зрительском интересе.
Детальный анализ позволяет сервису понимать, что нужно зрителям и какие проекты будут окупаться. «Нетфликс» создаёт коммерческий контент, то есть он не нацелен на то, чтобы считаться искусством. Цель большинства программ — принести прибыль создателям. Более того, отличительной чертой является то, что запуском каждого проекта занимаются несколько человек, что делает из «Нетфликса» сервис, который состоит из большого количества разных продюсерских компаний.
Визитной карточкой сервиса стало и то, что платформа предлагает посмотреть не одну серию, а целый сезон сериала сразу. Подобное решение стало одним из ключевых факторов, которое помогло сделать шаг вперёд и обогнать конкурентов.
Политика компании

Создатели сериалов практически не ориентируются на рецензии кинокритиков и бюджет самого проекта. Главным критерием для «Нетфликса» являются просмотры пользователей, которые хотят расслабиться и отдохнуть. По словам сотрудников компании, иногда они не согласны с «выбором» зрителя, но полностью на него полагаются. Для создателей контента важен не краткосрочный эффект, а длительная заинтересованность в том или ином продукте сервиса. Если наблюдается спад просмотров, скорее всего, этот проект незамедлительно закроют вне зависимости от того, какие показатели он демонстрировал на протяжении предыдущих сезонов.
Финансовые показатели

По данным аналитических компаний, за три последних года выручка «Нетфликса» составила более 50 млрд $. С каждым годом эти показатели и данные о чистой прибыли возрастают. В 2019 году суммарная выручка за 4 квартала составила 20 млрд $, в то время как в 2020 году за 3 квартала компания заработала 18 млрд $. Безусловно, причиной такого спроса стала пандемия, которая поспособстWowала финансовому росту компании.
Награды


Благодаря уникальному контенту, который производится на базе компании, «Нетфликс» стал самым титулованным стриминговым сервисом в мире. В 2013 году пилотный выпуск сериала «Карточный домик» был номинирован на престижную премию «Эмми». Также проекты «Нетфликса» и актёры, играющие в фильмах и сериалах сервиса, не раз становились лауреатами «Оскара».
В 2018 году компания получила заветную статуэтку за фильм «Икар», в 2019 — за фильмы «Рома» и «Точка. Конец предложения». А в 2020 году число номинаций возросло до 24, и среди номинантов оказались такие картины, как «Брачная история», «Ирландец», «Два папы» и «На краю демократии».
Несмотря на высокую конкуренцию с платформой HBO, на данный момент «Нетфликс» является самым популярным сервисом. Этот показатель стремительно вырос по сравнению с данными прошлого года. В 2019 году на «Нетфликс» были подписаны 159 млн человек.
Источник: dich.media