
Бензин А-92 — 2,3 руб./л.
Сейчас ~ 24 руб.
Нефть Urals — $11,78/баррель.
Сейчас около 120 $.
Батон белого хлеба — 2,1 руб.
Сейчас — около 20 руб.
Молоко 1 л — 3,3 руб.
Сейчас около 40 руб.
Мясо 1 кг — 19 руб.
Сейчас около 250-300 руб.
Проезд в московском метро — 2 руб.
Сейчас 28 руб.
Среднемесячная зарплата — 1 051 руб.
Сейчас . 20-22 000 руб*
Новые квартиры в Москве — 1 100-1 300 $/кв.м.
Сейчас ~ 4 800 $.
ВАЗ-21102 («Десятка») — 65 000-70 000 руб.
Сейчас ~ 280 000 руб.
Билет в кино — 35-70 руб.
Сейчас рублей 200 в среднем вроде. Но есть и сильно дороже.
Электричество — 21 коп./кВТ.
Сейчас в Москве : 3 руб. 80 коп (если дом без газоснабжения — 2 руб. 66 коп).
Минута разговора по мобильному телефону — $0,6.
Сейчас везде сильно по разному.
Но если без скидок и «своих сетей» — рубля 4 за минуту вроде (0,15 $).
Цены 1998 года взял из «Ведомостей».
Пиво в СССР / Сорта, цены и Легендарное «Жигулёвское»
Текущие — смотрю вокруг :).
*Среднюю зарплату «на сейчас» подсказывают на уровне 20-22 тыс. руб.
Источник: sa-rus.livejournal.com
Рынок пива по итогам 4-го квартала 2005 года
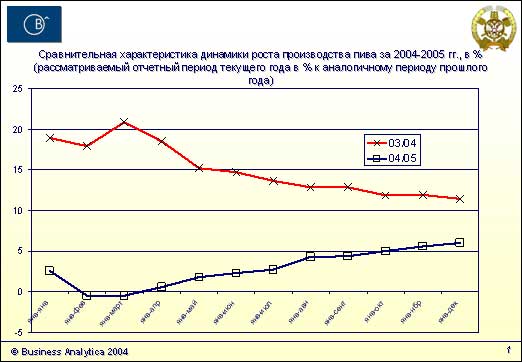
Рост производства пивоваренной отрасли в 2005 г. по предварительным итогам составил 6%. Необходимо отметить, что эти темпы в значительной мере были обеспечены показателями 2-го полугодия. Так, если в первом квартале было произведено 170,7 млн. дал пива, что на 0,52% меньше показателей аналогичного периода 2004 г., то в 4-м квартале минувшего года пивоваренные компании выпустили уже 198,4 млн. дал продукции, что на 12,1% больше, чем в 4-м квартале 2004 г.
Если проанализировать динамику роста производства в период за 04/03 г. (тренд «крест») и за 05/04 г. (тренд «квадрат»), то можно отметить почти прямо противоположные тенденции развития рынка в 2004 и 2005 гг..(см. диаграмму № 1).
В начале 2005 г. отрасль показала отрицательные темпы прироста (–0,5% в январе-феврале в сравнении с аналогичным периодом 2004 г.); лишь в последующие месяцы позитивная динамика выпуска продукции стала постепенно восстанавливаться, и к концу года показатели развития отрасли достигли ранее прогнозируемого уровня в 5-6%. Комментируя данные роста производства за январь-ноябрь 2005 г. Председатель Исполнительного Комитета Союза Российских Пивоваров Вячеслав Мамонтов отметил, что «…во второй половине года производителям пива удалось в известной степени переломить стагнирующий тренд (по результатам первого полугодия динамика производства составляла 2,34%)».
Эта картина заметно отличается от рыночных тенденций 2004 г. Если в 1-м квартале индекс отраслевого роста (по сравнению с соответствующим периодом 2003 г.) находился на уровне в 18-22%, то к 3-му кв. он снизился до отметки в 13%, а по итогам года в целом составил 11,2%.
Пиво 90-х начало 2000-х годов. Незабываемые вкусы прошлого . BAVARIA. RED BULL. HOLSTEN.
Вместе с тем, предварительные итоги 2005 г. для отрасли можно охарактеризовать как относительно слабые. Генеральный директор ОАО «Томское пиво» Иван Кляйн охарактеризовал прошедший год как не самый удачный «…прежде всего потому, что темп роста замедлился практически в два раза». В этой связи, однако, необходимо учитывать продолжающие попытки введения законодательных ограничений в отношении пивоваренной отрасли со стороны органов государственной власти.
Результаты прошедшего года подтверждают прогнозируемое снижение темпов роста производства до уровня 5-7% в год и ниже. Такая оценка сохраняется и на ближайшее будущее: «Рост рынка, скорее всего, еще будет продолжаться, но он уже не будет составлять даже 4%. Может быть, через три года он будет процента два» — отметил Президент ОАО «Пивоваренная компания «Балтика» Антон Артемьев.
Одной из основных тенденций 2005 г. Президент ЗАО «МПБК «Очаково» Алексей Кочетов считает вопрос укрупнения игроков пивоваренного рынка, а наиболее важным направлением с точки зрения развития пивоваренной отрасли рассматривает развитие регионов — «…движение производителей за Урал для завоевания рынков Сибири и Дальнего Востока».
Вместе с тем заметно усилилась конкуренция на рынке, что особо подчеркивает Президент Группы Компаний «Хейнекен» в России Роланд Пирмез: «…консолидация пивоваренного рынка России подходит к стадии завершения. Начинается острая конкурентная борьба между основными игроками. Особое внимание нужно уделить дистрибуции, так как главная задача теперь – первыми достичь потребителя».
Президент ОАО «САН Интербрю» Джозеф Стрелла подводя предварительные итоги работы своей компании в 2005 г., дал краткое и точное определение росту производства «САН Интербрю» более чем на 20%: «…мы оправдали ожидания акционеров, и наш бизнес значительно вырос».
Если проследить деятельность отдельных компаний в 2005 г., то налицо усиление тенденции, характерной для предыдущих лет: продолжилось сокращение доли малых и средних предприятий и укрепление позиций гигантов индустрии. Это сопровождалось снижением производства небольших пивоваренных компаний, и его существенным увеличением у ведущих производителей.
По оценкам экспертов, падение выпуска продукции на независимых пивоварнях с годовым объемом производства от 1 до 7 млн. дал в 2005 г., составило в среднем 4-5%, а в отдельных случаях доходило до 50%. В то же самое время, у крупнейший игроков (на долю которых приходится до 70% пивоваренного рынка) прирост в 1,5-2 раза превысил соответствующий показатель отрасли в целом, а у отдельных производителей он достиг 30%. Так, уже по итогам 9 месяцев 2005 г. продажи пива пивоваренной компании «Вена» в 5,5 раз опережали рост рынка. Согласно внутренним данным компании, в январе-сентябре 2005 г. объем продаж пива ОАО «Вена» (заводы в Санкт-Петербурге и Челябинске) выросли на 25,5% по сравнению с аналогичным периодом прошлого года. В то же время производство пива в России, по данным Росстата, увеличилось всего на 4,8%.
По нашему мнению, столь существенный дисбаланс в итоговых результатах работы пивоваренных компаний, находящихся по своему масштабу на противоположных полюсах «отрасли», можно объяснить тем, что малый и средний бизнес не имеет необходимых ресурсов и достаточного опыта в организации маркетинга и системы дистрибуции. Этот фактор становится особенно актуальным в современных условиях острейшей конкуренции, когда правильно выбранная маркетинговая стратегия компании может обеспечить успех бизнеса. При этом крупный бизнес в последние два-три года активизировал свои усилия именно на этих направлениях.
Компания «САН Интербрю» сосредоточилась на модернизации системы дистрибуции на основе использования высокотехнологичных решений. В середине 2005 г. компания объявила о начале проекта по автоматизации работы торговых агентов в Тульской, Тверской, Владимирской, Смоленской, Калужской областях после успешного внедрения системы в Московском регионе.
На начальном этапе в Москве было принято решение об автоматизации процессов сбора предварительных заказов (pre selling), прямой доставки товаров (van selling) и мерчендайзинга. «Наличие мобильного решения сокращает документооборот, значительно увеличивает эффективность работы торговых представителей, что особенно актуально в связи с рыночными условиями оплаты труда данных сотрудников, — заявил Анатолий Попов, региональный вице-президент по продажам SUN Interbrew.
В 4-м квартале компания «Очаково» активно занималась расширением и модернизацией своих производственных мощностей московского завода. На «Очаково» подвели итоги тендера среди производителей разливного оборудования, победитель которого – немецкая компания Krones – поставит на предприятие комплект техники для розлива напитков в ПЭТ-бутылки. «Внедрение новой линии розлива связано, прежде всего, с наращиванием мощностей квасного производства, – сказал Владимир Антонов, генеральный директор МПБК «Очаково». – По итогам первого полугодия 2005 года прирост продаж нашего кваса составил 126%. Мы ожидаем, что рост продолжится и в следующем году, поэтому расширяем парк емкостного и разливного оборудования».
Также на московском предприятии «Очаково» проведена модернизация системы водоподготовки. На предприятии установлены новые многослойные фильтры производства американской компании CIT. «Качество продукта – это основа успеха любого бизнеса, – прокомментировал генеральный директор МПБК «Очаково» Владимир Антонов».
Вместе с тем компания «Очаково» подтвердила сертификат ISO пройдя проверку «Ростест-Москва», проведенную в рамках ежегодного подтверждения соответствия менеджмента качества комбината требованиям ГОСТ Р ИСО 9001-2001.
В свою очередь, компания «Вена» также подтверждает соответствие системы качества своего производства в Уральском регионе международным стандартам ISO. В октябре 2005 г. на пивоваренном заводе «Вена» в Уральском регионе состоялось торжественное вручение Сертификата соответствия Системы качества международному стандарту ISO 9001:2000. Сертификат удостоверяет, что деятельность компании как производителя высококачественной продукции осуществляется в соответствии с международным стандартом ISO 9001:2000.
Совершенствование системы дистрибуции также является одним из основополагающих факторов для совместной акции по объединению бизнеса трех компаний: ОАО «Пивоваренная компания «Балтика», ОАО «Вена» и ОАО «Пикра». В этой связи данные компании договорились о совместной модернизации дистрибуции в Москве и Московской области. «Чтобы удовлетворить растущие потребности российских потребителей, необходим комплексный и более продуманный подход к ведению бизнеса, в том числе и к организации системы дистрибуции», — считают в руководстве этих компаний.
В связи с этим Совет Директоров компании «Балтика» обратился к независимым консультантам для разработки критериев оценки своих дистрибьюторов. Тщательно изучив полученную информацию, Совет принял решение изменить систему дистрибуции обеих пивоваренных компаний в Москве и Московской области.
Члены Совета утвердили пять компаний, которые продемонстрировали наилучшие показатели по всем ресурсам. Им будет предложено сотрудничество с ОАО «ПК «Балтика» в 2006 г. в качестве прямых дистрибьюторов. Аналогичная акция по совершенствованию системы дистрибуции холдинга BBH была проведена и в других регионах России. Согласно новому договору единственный дистрибьютор с начала 2006 г. будет осуществлять деятельность на территории Сибири, Дальнего Востока и Волгоградской области по продаже объединенного портфеля брендов компаний ВВН, находящихся в настоящее время в стадии операционной интеграции.
Вместе с тем, оборот ВВН по итогам 2005 г., как ожидается, составит 1.8 млрд. евро, из них 1.5 млрд. евро — в России. Об этом заявил финансовый управляющий ВВН в РФ и Средней Азии Михаил Подлазов. По его словам, холдинг намерен достичь 40% доли рынка в РФ при рентабельности бизнеса на уровне 20%. Также ВВН намерен консолидировать все свои российские активы, создать единый дистрибуционно-логистический центр. Также М. Подлазов заявил, что группа рассчитывает достичь темпов роста продаж на уровне 20-25%. Таким образом, если судить по предварительным итогам 2005 г. компаниям, входящим в единый холдинг, удалось добиться целей заявленных руководством BBH .
По мнению Президента ОАО «ПК «Балтика» А.О.Артемьева, наращивание экспорта чрезвычайно важно для компании: «сохранение лидерских позиций «Балтики» включает и присутствие на международной арене».
В октябре 2005 г. «Балтика» приняла участие в Осенней Всекитайской Выставке пищевых продуктов и алкогольных напитков. По словам руководства компании, с китайским рынком у «Балтики» связаны большие ожидания, несмотря на высокую конкуренцию. «Балтика», начав поставки на китайский рынок ровно год назад (в октябре 2004 года), на сегодняшний день занимает уже более 1% сегмента импортного пива этой страны.
Также в конце октябре «Балтика» объявила о начале осуществления поставок в Финляндию. По мнению компании, начало регулярных отгрузок в эту страну — логическое продолжение стратегии компании по продвижению своей продукции в Скандинавию. В начале марта 2005 года продукция «Балтики» уже была отправлена в Норвегию.
Развивается также и направление стран СНГ. В конце 2005 г. «Балтика» завершила промо-акцию в Узбекистане, приуроченную к началу поставок в эту республику разливного пива брендов «Балтика» и «Carlsberg». Поставки бутылочного пива в Узбекистан пивоваренная компания «Балтика» начала в 2001 году. Несмотря на серьезные заградительные меры по импорту пива в эту страну (в Узбекистане действуют самые высокие акцизные ставки в странах СНГ), «Балтика» продолжает увеличивать объемы продаж. В 2005 году объем продаж компании в республику составил 400 тыс. дал, что почти в 2 раза больше чем за аналогичный период 2004 года.
В октябре компания «Балтика» объявила о получении специального сертификата для поставок своего безалкогольного пива в Иран. На данный момент «Балтика» – единственная российская пивоваренная компания, осуществляющая поставки в Иран, и первая из российских компаний, получившая сертификат GMP.
В конце 2005 г. также подвела итоги своей внешнеторговой деятельности и компания «Очаково», являющаяся лидером среди российских производителей по поставкам российского пива за рубеж. По предварительным итогам 2005 г., объем продаж МПБК «Очаково» на экспорт по сравнению с прошлым годом вырос на 57% и составил 4,28 млн. литров напитков. Этот результат специалисты компании связывают с выходом на рынок ряда новых стран, расширением ассортимента поставляемой продукции, а также с высокой маркетинговой активностью и рекламной поддержкой брендов за рубежом. «Мы довольны итогами уходящего года, – говорит Владимир Кочетов, директор по продажам компании «Очаково». – При замедлении темпов роста российского рынка пива продажи на экспорт значительно расширяют возможности нашей компании. В будущем году мы планируем продолжить активное освоение рынков Европы, стран Латинской Америки и СНГ».
Для усиления своих позиций на экспортном направлении «Очаково» совершенствует систему дистрибуции за рубежом. Так, компанией была проведена оценка уровня дистрибуции своих напитков в Германии. По данным немецкого рекламно-маркетингового агентства, дистрибуция напитков МПБК «Очаково» в магазинах Германии, торгующих российскими товарами, составляет 79%. На рынок Германии МПБК «Очаково» вышел в 1999 году. На сегодняшний день эта страна занимает первое место в структуре экспортных продаж компании по объемам поставок в дальнее зарубежье.
Особый интерес для анализа представляют рекламные и промо акции компаний, проводившихся в конце 2005 г. по поддержке различных брендов, т.к. эти действия компаний во многом стимулируют развитие различных сегментов российского пива.
Сегменты тарированного пива по крепости
Во втором полугодии 2005 г. компанией ГК «Ярпиво» была реализована серия масштабных федеральных акций по различным направлениям, которые, согласно данным компании, позволили увеличить объемы реализованной продукции на 3,6% (по сравнению с аналогичным периодом 2004 года).
В ноябре этот производитель объявил о начале выпуска сорта «Ярпиво Безалкогольное» в новой стеклянной бутылке зеленого цвета с высоким узким горлышком. Изменение упаковки, по словам представителя компании, продиктовано тем, что доля продаж безалкогольного пива в бутылке выше, чем доля продаж безалкогольного пива в банке (60% к 40% соответственно). В октябре-ноябре 2005 г. доля безалкогольного пива составляла 1,8%* рынка по объему, причем она оставалась стабильной на протяжении трех последних лет.
Противоположный безалкогольному сегмент крепкого пива постепенно теряет свои позиции. В конце прошедшего года был зафиксирован самый низкий показатель доли этой категории в общем объеме продаж: 15,8% в натуральном выражении. Для сравнения, в 4-м квартале 2004 г. его удельный вес составлял 16,4%, а в 1-м кв. 2003 г. – 19,5%*.
Хотя решения по выводу новых брендов крепкого пива в 4-м квартале (в канун самого холодного периода) можно считать вполне логичными, тем не менее, не следует забывать о снижении интереса покупателей к этому сегменту. Эта тенденция, возможно, объясняется изменениями в предпочтениях потребителей, постепенно переходящих на более слабые алкогольные напитки и сорта пива.
Подтверждением может служить рост популярности «легких» марок на протяжении последних трех лет. В 3-м квартале 2005 г. относительные продажи данной категории достигли максимального уровня (20,9% рынка, что на 1.7%% больше по сравнению с соответствующим периодом 2004 г). Ее незначительное снижение в октябре-ноябре до 20,6% было обусловлено сезонным фактором, поскольку относительные продажи «легкого» пива традиционно уменьшаются в зимний период.*
Сегменты тарированного пива по типам упаковки
Наш предыдущий обзор (см. Информационный бюллетень № 3/05г.) был в большей степени посвящен изменениям, происходившим в сегментах тарированного пива по типам упаковки. Напомним, что основным «событием» 3-го квартала 2005 г стало превышение доли ПЭТФ над бутылкой в общих продажах тарированного пива.
В связи с этим необходимо отметить, что в октябре-ноябре 2005 г. удельных вес ПЭТФ снизился относительно «рекордного» 3-го квартала на 1,1%% и составил 42,5%. Относительные продажи «стекла» за этот же период, напротив, выросли на 0,9%% до 44,1%.* На наш взгляд, сложившаяся ситуация свидетельствует о стабилизации соотношения продаж между основными видами пивной тары. Хотя их «борьба» за потребителя продолжится и в дальнейшем, разность между рыночными долями этих типов упаковки, по видимому, вряд ли превысит 2-3%% друг относительно друга. Насколько оправдается наш прогноз, покажет время.
В 4-м квартале сразу несколько компаний объявили о редизайне своих брендов. Так, компания «Ярпиво» начала выпуск популярного сорта «Ярпиво Ледяное» в стеклянной бутылке с высоким узким горлышком (long neck). А компания «Очаково» провела редизайн упаковки пива «Очаково Премиум». В данном случае главное новшество – бутылка стала прозрачной. «Пивзавод Воронежский» также приступил к розливу бренда «Славное» в новой бутылке «Варшава». Марка «Славное» относится к среднеценовому сегменту тарированного пива.
В 4-м квартале 2005 г. ОАО «Ярпиво» начало выпуск нового сорта «Светлое» под торговой маркой «Волга», выпускаемого в 1,5-литровой ПЭТ-бутылке. «Волга Светлое» относится к сегменту легкого пива, популярность которого, по мнению компании, в последнее время неуклонно растет.
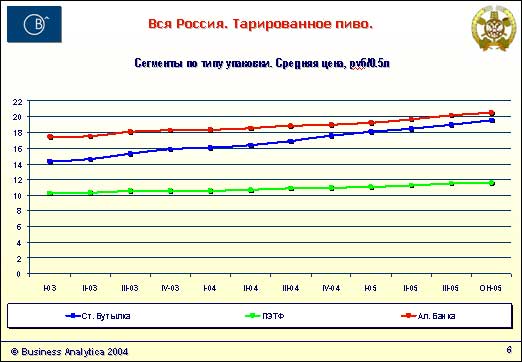
Анализ динамики цен на пиво в 2005 г. в зависимости от типа упаковки показывают, что «бутылка» сохраняет наиболее быстрые темпы роста этого показателя. За 11 месяцев минувшего года увеличение розничных цен на пиво в стеклянной таре составило 7,7%, в то время как в сегментах «ал. банка» и ПЭТФ – 6,2% и 4,5% соответственно.*
Ценовые сегменты тарированного пива
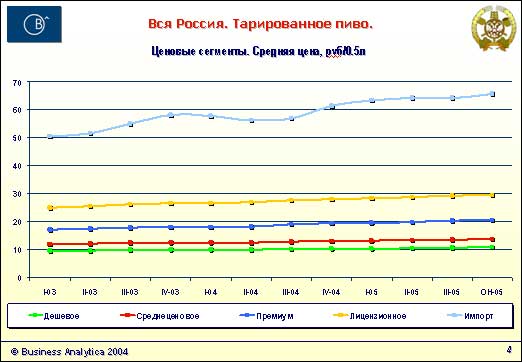
На рынке тарированного пива продолжает расти популярность лицензионного сегмента. В октябре-ноябре 2005 г. его доля составила 8,5% рынка. При этом с начала 2005 г. она увеличилась на 1,6%%, а по сравнению с 1-м кварталом 2003 г. – почти втрое (с 2,9% до 8,5%).* Это объяснялось не только предпочтениями покупателей, но и высокой активностью производителей по выводу на российский рынок новых лицензионных брендов, а также по проведению рекламных и промо акций по их поддержке в минувшем году.
Среди «новых» для российского рынка сортов можно считать бренд Amstel, который запустила Группа компаний Heineken в России, а также «Брама» выпускающийся компания «SUN Interbrew».
Роланд Пирмез, президент группы Heineken в России, подтверждает большие перспективы лицензионного сегмента: «Существующая дистрибьюторская сеть группы Heineken в России обеспечит рост популярности бренда Amstel в самом быстро развивающемся сегменте российского пивного рынка — в сегменте пива международных марок».
В марте-апреле минувшего года на рынки сразу нескольких стран, включая Россию, была почти одновременно запущена в продажу марка «Брама». По сообщению ее владельца, компании InBev (интересы которой в России представляет «САН Интербрю»), за первое полугодие глобальный запуск марки укрепил портфель премиальных брендов компании, а продажи «Брама» в мировом масштабе выросли на 20%.
«Балтика» и ЗАО «Пивоварня Москва-Эфес» в 4-м квартале реализовали промо акции в поддержку своих ведущих брендов. «Пивоварня Москва-Эфес» организовала поддержку «Warsteiner» сразу в нескольких регионах России. Компания «Балтика», в свою очередь, сосредоточилась на региональном рынке Санкт-Петербурга, запустив акцию в поддержку лицензионного бренда Foster’s, выпускаемого компанией с осени прошлого года.
С ноября 2005 г. права дистрибуции бренда Lцwenbrдu перешли от группы Heineken в России к компании SUN Interbrew. ООО «Пивоварня Хейнекен» в Санкт-Петербурге будет продолжать производить Lцwenbrдu для SUN Interbrew до 28 февраля 2006 г. С 1 марта 2006 г. производство и дистрибуция пива Lцwenbrдu® на территории России полностью перейдет к компании SUN Interbrew.
Интерес производителей к лицензионным брендам, как мы уже неоднократно говорили, основан прежде всего на высокой маржинальной составляющей этих сортов. Это подтверждется динамикой относительных продаж этого сегмента по стоимости: на лицензионные марки в октябре-ноябре пришлось 15,4% всех продаж в денежном выражении. Только за последний квартал прошлого года его доля выросла на 1,5%%, а по сравнению с 1-м кв. 2005 г. – на 2,6%%.*
Сегмент отечественных премиальных брендов характеризовался отсутствием выраженного тренда рыночной доли: в течение последних трех лет она колебалась в диапазоне 21-23% по объему. Хотя в октябре-ноябре удельный вес этих сортов вырос на 1,2%% по сравнению с 3-м кв., тем не менее, на наш взгляд, пока преждевременно говорить о появлении заметных тенденций в развитии этой ценовой категории.* Несмотря на некоторую нестабильность среднеценового сегмента, производители выводят на рынок все новые сорта.
Так, в ноябре компания «Ярпиво» запустило новый бренд «Янтарное Export». Сорт «Янтарное Еxport» относится к растущему сегменту легкого пива. Он будет разливаться в стеклянную бутылку с высоким узким горлышком long neck.
Компания «Балтика» продолжает построение имиджа «Балтики №7 Экспортное» в рамках существующей концепции «Твой мир без границ», заявленной в декабре 2004 года, а в октябре 2005 года компания анонсировала мультирегиональную промо-акцию в поддержку своего премиального бренда.
Совокупная доля высокоценовых марок (лицензионного и премиального сегментов) по стоимости в конце 2005 г. (43,7%) была вполне сопоставима с удельным весом среднеценового сегмента, на который пришлось 45,4% всех продаж. Среднеценовые сорта сохранили тенденцию плавного снижения своей рыночной доли: с начала 2003 г. в объемном выражении она сократилась на 12%%, а в стоимостном – 13,9%%*.
В то же время, производители активно развивают марки этого сегмента в регионах. Так, в октябре 2005 г. компания «Балтика» вывела на южный региональный рынок новую разновидность «Дон Отборное». Она разливается в стеклянные зеленые бутылки 0,5 л. с этикеткой красного цвета, дизайн которой выполнен в едином стиле бренда «Дон».
Что касается дешевых сортов, то их удельный вес в продажах показывал устойчивый рост с начала 2003 г., и достиг максимального уровня в 3-м кв. 2005 г. (15,5% по объему). Снижение этого показателя в октябре-ноябре на 0.6%% объяснялось не столько рыночными тенденциями, сколько сезонным фактором: в течение последних двух лет популярность дисконтных марок несколько сокращается в зимние месяцы.*





Данные предоставлены компанией «Бизнес Аналитика»
Источник: www.advertology.ru
СССР 1991 года: цены в магазинах
1991-й год памятен в основном Павловской реформой денег да путчем ГКЧП. Но что творилось в магазинах и кошельках в тот год?
Покупательская истерия и ажиотаж были привычной моделью поведения советского гражданина. Но в 1991-м было слишком много стимулирующих факторов: и денежная реформа, и слухи о либерализации цен, которые ещё регулировались государством, и введение 5% налога с продаж — поводов для беспокойства было немало. Даже в относительно благополучной Москве, после введения Моссоветом ограничений цен, прилавки опустели, а оставшиеся товары и продукты стали сильно хуже. При этом введение таможенных ограничений в Прибалтике привело к замещению традиционных качественных товаров — трикотажа и верхней одежды — менее добротными изделиями из других республик СССР.
В начале года импортные телевизоры стоили 12-15 тысяч рублей, видеомагнитофон можно было купить за 8-10, видеокассеты продавали за 75 рублей. Цены на автомобили оставались более-менее стабильными, но купить их было непросто — даже на чёрном рынке машин в свободной продаже не было. ВАЗ-21063 стоил 35-38 тысяч, за ВАЗ-2109 просили до 60 тысяч рублей, Москвич-2141 оценивали в 50-60 тысяч. При этом формальные цены госторговли, которые ещё не отменили, были раз в 10 ниже. Даже из государственных валютных магазинов исчезли доступные товары — на прилавках остались только самые дорогие изделия.
По состоянию на январь 1991 года «элитная» потребительская корзина (обычный набор товаров среднестатистического жителя страны в 2017 году) оценивалась в 1700 рублей, обычный набор продуктов и товаров стоил около 400, а минимальная корзина оценивалась в 150 рублей. Зарплаты в то время продолжали оставаться советскими: сборщик на заводе АЗЛК получал около 400 рублей. Килограмм мяса стоил 15-20 рублей, а десяток яиц — 8-10. Но это было лишь начало.
Минимальная заработная плата, установленная в СССР с 1972 года, вплоть до октября 1991 года составляла 70 рублей. С 1 октября 1991 года её подняли до 180, с 1 декабря до 200, а с 1 января 1992 года она составляла уже 342 рубля (в апреле того же года её поднимут до 900 рублей, минимальную пенсию назначат в 800). Динамика официальной минимальной зарплаты лишь в малой мере отражает происходящее в стране.

В октябре 1991 года председатель правления ЦБ России заявил о готовности к переводу союзных денег в российские. И началось: доллар подорожал до 55 рублей, а потом и до 65. Хотя ещё в начале месяца обменный курс был 44-50 рублей за доллар, а в начале 1991 года — 25-30. Но при этом зачаточная коммерческая торговля, в основном в комиссионных и валютных магазинах, держала на прилавках товары, закупленные ещё по 20-30 рублей — народ кинулся выгодно сбрасывать советские рубли, магазины опустели.

Тот же самый видеомагнитофон Panasonic формально имел цену в 747 инвалютных рублей (1 доллар равнялся 1,75 инв. рубля) и продавался за 15 500 рублей деревянных. То есть реально он продавался по курсу около 36 рублей за доллар, но можно было найти технику и по курсу в 20-25 рублей.

Биржевые цены октября 1991 года (в рознице это всё стоило ещё дороже, разумеется):
ГАЗ-24-10 — 504 200,- руб.;
Москвич-2141 — 188 000, — руб.;
ВАЗ-2105 — 200 000,- руб.;
ВАЗ-2106 — 260 000,- руб.;
ВАЗ-2108 — 235 000,- руб.;
FIAT Tipo — 394 000,- руб.;
Toyota Corolla — 360 000,- руб.;
PC AT 286 — 50 000,- руб.;
PC AT 386SX — 86 000,- руб.;
Джинсы Lewi’s 501 — 593,- руб.;
Видеокассета Е-180 — 65,- руб.;
Аудиокассета С90 — 19,- руб.;
Сигареты Magna — 6,2 руб.;
Пиво баночное — 13,5 руб.;

Ажиотажный спрос на дорогие товары в первую очередь привёл к исчезновению из продажи автомобилей и к резкому росту их долларовых цен. Причём цены в долларах на советские автомобили в СССР превысили розничные цены на эти же машины в странах Восточной Европы — раньше это был потолок цены для совавтопрома. ВАЗ-21093 продавали в СССР за 4300 долларов, а в Польше цена на него не превышала 3500, ГАЗ-24-10 «Волга» стоила 7 200 долларов, хотя в Европе за неё просили 3 500, а то и меньше. Золото в СССР стоило порядка 15 долларов за грамм, что превышало мировые цены на 30%!

Единственным островком стабильности оставались валютные магазины: цены на импортные товары, которые западные производители продавали за свободно конвертируемую валюту, оставались прежними. В октябре 1991, например, в ГУМе открылся магазин OWEC, в котором продавали импортную бытовую технику за инвалюту — несмотря на космические по меркам советского инженера цены, в этот салон стояли огромные очереди. Телевизор JVC с диагональю 72 см стоил 1350 долларов (без малого 90 000,- рублей по курсу 65 руб. за доллар), видеомагнитофоны — от 450 до 800 (от 30 до 52 тысяч рублей). ЛуАЗ-969М стоил тогда 32 тысячи.

28 октября 1991 года Борис Ельцин заявил о намерениях Правительства провести в январе 1992 года либерализацию цен, оставив государственное регулирование только на хлеб, молоко, соль, водку и лекарства. Цены на продукты тоже незамедлительно подскочили: мясо подорожало в Москве до 70-80 рублей, хотя месяц назад его можно было купить за 50-60.
Хорошие сигареты, Marlboro и Camel подорожали с 30 до 80 рублей к концу 1991 года, импортное курево попроще стоило 40 рублей вместо 25, но потом ситуация странным образом нормализовалась и цены на сигареты вернулись на прежний уровень.

На фоне этих скачков и инфляции, даже пенсионеры со своей невеликой пенсией научились пересчитывать цены в доллары, а торговля востребованными товарами — автомобилями, компьютерами и квартирами — стала не просто номинироваться в долларах: купить их за рубли, даже по коммерческому курсу, было практически невозможно.
Актуальная модель IBM PC/AT стоила 850 долларов, а однокомнатная квартира в спальных районах Москвы — 20 000 (за двушку просили около 30 тысяч), недвижимость в центре стоила раза в два дороже, но при этом в областных центрах СССР квартиры продавались по ценам раз в десять ниже.
При этом прожиточный минимум оценивался в 350-370 рублей в месяц, потребительская корзина москвича была в районе 1800 рублей, а нормальный уровень жизни, который тогда называли стандартом потребления высшего уровня к концу года достиг 17 тысяч рублей, хотя ещё в сентябре его оценивали в 11 000.

В конце года более-менее стабилизировались цены на автомобили: ВАЗ-21063 стоил 3000 долларов, ВАЗ-2109 — 4000, за ВАЗ-21093 просили 4500. Но при этом, на фоне стихийного роста цен на все товары, безумно подорожали компьютеры — за IBM PC/AT 286 просили 200 000 рублей, а за AT 486 — 2 миллиона!
В целом за 1991 год потребительские цены выросли в 8 раз.
В 1992-м году курс доллара пойдёт вниз, но при этом рублёвые цены продолжат расти: тот же IBM PC/AT 286 будет стоить около 4000 долларов, хотя на Западе цена компьютера составляла примерно 1000 долларов.
Но 1992-й год — это отдельная история.

По материалам советской печати 1991 года.
Источник: daxgarth.wordpress.com