
Но затем энергетический сектор снова восстанавливался. Вероятно, нынешнее падение также не будет последним. Рассмотрим череду медвежьих циклов, произошедших в период 2000-2015 и причины снижения стоимости нефти, чтобы оценить перспективы инвестирования.
Наиболее масштабные падения цен на нефть в период 2000-2016
С 2000 года по текущий момент крупное снижение стоимости нефти происходило 6 раз. Основными причинами стали превышение предложения над спросом, международные конфликты и экономические кризисы. Среди наиболее ощутимых просадок:
- 2001 – лопнул технологический пузырь, произошел взрыв башен-близнецов;
- 2006 – начало ливанской войны;
- 2008 – начало глобального экономического кризиса;
- 2008 – банкротство банка «Lehman Brothers»;
- 2011 – новая волна глобального экономического кризиса;
- 2014 – сланцевая революция, снятие санкций с Ирана, действия ОПЕК.
До текущего момента ОПЕК удавалось успешно ликвидировать просадку введением квот на добычу черного золота. Таким образом, предложение уменьшалось, что приводило к повышению цены.
Падение цены на нефть за 90 секунд
Но сейчас руководство организации предприняло эксперимент. Они продолжают демпинговать, чтобы сделать добычу ресурсов невыгодной для конкурентов, захватить большую часть рынка (сейчас на страны ОПЕК приходится треть от общего мирового объема добычи). Учитывая, что страны-участницы обладают неравным запасом прочности, подобная политика приводит к внутренним разногласиям.
2001 – обвал технологического сектора. Шок после террористической атаки
В 1990-х гг. технологические компании активно развивались. Цены на их акции непрерывно повышались, так же как и индекс NASDAQ. Казалось, такая тенденция продлится достаточно долго.
Но 10.03.2000 индекс достиг исторического максимума и моментально упал. Многие активы оказались переоцененными, что привело к негативным последствиям. С 7 марта до конца года цена на нефть снижалась с небольшими перерывами. В 2001 году она восстановилась, но затем снова просела после террористической атаки на башни-близнецы. Среди показателей того периода:
- Максимальная стоимость: 32,2 дол. 19.01.2001;
- Минимальная стоимость: 17,5 дол. 15.11.2001;
- Продолжительность просадки: 10 месяцев;
- Глубина просадки: 45,8%.
Для стабилизации ситуации ОПЕК уменьшила квоту добычи ресурсов на 1,5 млн. баррелей в январе. В марте они сократили квоту еще на 1 млн. баррелей. Это принесло положительные результаты. Но после нападения на Всемирный торговый центр в сентябре, снова началось снижение стоимости нефти, продлившееся до конца года. С начала следующего она почти восстановила прежнее значение.
2006 – начало второй ливанской войны. Усиление международного напряжения
В середине июля 2006 года цена на нефть марки WTI достигла максимума, но ее рост прекратился из-за конфликта на Ближнем Востоке. Представители группировки «Хезболла» напали на израильский пограничный пункт, что привело к международному конфликту.
Сильнейшее падение цен на нефть марки Brent с 1991 года
Он быстро прекратился, так как ни у одной из сторон не было достаточно ресурсов для широкомасштабного наступления. Но события вызвали обеспокоенность у мирового сообщества и многих инвесторов. Среди тогдашних показателей:
- Максимальная цена: 77 дол. 14.07.2006;
- Минимальная цена: 50,5 дол. 18.01.2007;
- Продолжительность снижения: 6 месяцев;
- Глубина снижения: 34,5%.
Международное напряжение тогда усилилось, что отразилось на чрезмерном предложении черного золота. В июле 2006 были проведены испытания китайских баллистических ракет и принята первая резолюция ООН, направленная против иранской ядерной программы. Осенью того же года ОПЕК снова установила квоты на нефтедобычу. Это сбалансировало цены. Они начали повышаться во второй половине января 2007 года.
2008 – глобальный экономический кризис. Активный рост и стремительное падение
2008 оказался тяжелым годом для энергетического сектора и мировой экономики в целом. Начало года ознаменовалось бурным развитием после застоя 2006. За первые 6 месяцев цена на нефть марок WTI и Brent повысилась почти вдвое.
После достижения рекордной отметки стоимость около двух недель удерживалась в диапазоне 140-145 долларов за баррель. До сих пор это считается историческим максимумом. Среди показателей того времени:
- Верхняя цена: 145,3 дол. 3.07.2008;
- Нижняя цена: 91,2 дол.16.09.2008;
- Продолжительность просадки: 2,5 месяца;
- Глубина просадки: 37,2%.
Бычьи тенденции, проявившиеся весной, были вызваны угрозой ирано-израильской войны, атаками повстанцев на трубопровод Royal Dutch Shell в Нигерии. Тогда среднедневной объем торгов превышал мировую суточную добычу в 15 раз.
Но фундаментальные факторы указывали на скорое снижение стоимости нефти, которое началось 13.07.2008 и продлилось до середины сентября. Джордж Буш ухудшил ситуацию, когда разрешил производить шельфовое бурение.
В последствии, на сырьевых биржах началась распродажа активов. Она стала обвалом, когда началась война в Грузии и мировой экономический кризис. К началу сентября цена на нефть опустилась ниже 100 дол. за баррель, но затем снова поднялась почти наполовину уровня падения всего за несколько дней.
2008 – банкротство банка «Lehman Brothers». Сильнейшая просадка
В 2008 году произошел не только самый сильный взлет, но и наиболее глубокая просадка в историческом разрезе – более 70%. 19.09.2008 американское правительство утвердило «план Полсона» для поддержания финансовой системы Уолл-стрит.
Он подразумевал выкуп проблемных активов на сумму 700 млрд. дол. Федеральным резервом. 22.09.2008 стоимость сырья повысилась на 25 долларов, что и сейчас считается рекордным скачком в такой короткий срок. Среди показателей:
- Максимальная стоимость: 120,9 дол. 22.09.2008;
- Минимальная стоимость: 33,9 дол. 19.12.2008;
- Длительность падения: 3 месяца;
- Степень падения: 71,9%.
Причиной сильного падения стало снижение спроса в Европе, укрепление доллара и объявление о банкротстве «Lehman Brothers». Последнее стало шоком для многих инвесторов, так банк был одним из наиболее крупных и уважаемых.
На рынке началась паника, что оказало давление на стоимость топлива. С 28.09.2008 началось резкое снижение стоимости нефти. Оно продолжалось до конца года. Затем последовал период застоя, когда цена на нефть составляла 30-35 долларов за баррель. В январе 2009 она повысилась из-за конфликта в секторе Газа, что стало стимулом к росту.
2011 — новая волна мирового экономического кризиса
В 2011 ощущались сильные опасения новой волны мирового кризиса, что привело бы к резкому снижению спроса на сырьевые ресурсы. Смежные причины снижения стоимости нефти – нестабильная экономическая ситуация в Европе, плохие прогнозы по ВВП. Укрепляющийся доллар также оказывал давление на котировки. Среди показателей:
- Верхняя цена: 113,93 дол. 29.04.2011;
- Нижняя цена: 75,67 дол. 4.10. 2011;
- Длительность снижения: 5 месяцев;
- Глубина снижения: 33,58%.
Рынки ждали возобновления импорта из Ливии объемом 1,5 барреля в сутки, но они были заморожены из-за войны в Джамахирии. Международные добывающие компании вывезли сотрудников из страны, после чего добыча в ней прекратилась.
2014 — сланцевая революция, снятие санкций с Ирана, действия ОПЕК
В 2014 году снова возникла проблема преобладания предложения над спросом. США начала добывать сланцевую нефть и увеличила производительность производства в 2 раза. Когда с Ирана были сняты санкции, то на рынок вышел еще один экспортер. Среди показателей:
- Максимальная цена: 112, 36 дол. 1.07.2014;
- Минимальная цена: 40,72 дол. 8.12.2015;
- Длительность падения: 18 месяцев к моменту публикации;
- Глубина просадки: 45%.
Экономический рост в Европе и Азии замедлился, доллар по-прежнему сильный. Результатом становится сокращение спроса. ОПЕК могла бы снова урегулировать стоимость, введя квоты на нефтедобычу.
Но сейчас руководство организации применило другие меры. Они начали борьбу за часть рынка и продолжают производить избыточное количество топлива. Основной целью является лишение конкурентов рентабельности добычи ресурсов. Но ОПЕК также лишает и стран-участниц дохода от экспорта на длительное время.
Как долго сможет продлиться такая ситуация – сложно сказать. По мнению некоторых аналитиков, введение квот и поднятие цены произойдут в начале 2016 года. В данной публикации были представлены самые масштабные падения цен на нефть. Вы можете получить дополнительную информацию об энергетическом секторе из других публикаций на нашем сайте.
Кроме того, у Вас есть возможность пройти обучение трейдингу, чтобы научиться самостоятельно анализировать рыночную конъюнктуру, отслеживать тренды и успешно торговать ценными бумагами. Будьте успешны!
Источник: sdg-trade.com
Нефтяная промышленность россии в 90-е годы (стр. 1 из 3)
Цикл лекций по отраслям российской экономики мы начинаем с нефтяной промышленности по ряду причин. Одна из причин — это то, что нефтяная промышленность очень важна для современной России. Россия на настоящий момент является крупнейшим производителем нефти в мире.
В России осенью 2002 года добывается 7,5 млн баррелей в день (одна тонна — 7,33 барреля, т.е. более 1 млн т в год), поэтому сейчас Россия занимает первое место в мире по добыче, обойдя основного конкурента, Саудовскую Аравию, где сейчас добывается 7,2 млн баррелей в день. В 2001-м году добыча в России составила 347 млн тонн нефти. Из этого объема 155 млн тонн в 2001-м году составил экспорт на мировые рынки (85% российского экспорта направляется в страны ЕС). На долю нефтяной отрасли в России приходится 10% общего объема промышленного производства, 6% ВВП, 22% валютных поступлений и 17% суммарных налоговых платежей. Все это, естественно, делает нефть очень важной для российской экономики.
Что такое нефть? Нефть — это большая и сложна группа жидких и твердых углеводородов. Нефть может быть как жидкой, так и твердой. Качество нефти определяется по двум основным признакам. Первое — наличие примеси — прежде всего серы. Так, например, североморская нефть марки Brent, в которой серы мало, в среднем стоит на 2 доллара больше, чем нефть Urals.
А есть еще одна марка российской нефти, называется Siberian Light, которой серы меньше, чем в Urals. Если Brent в конце сентября стоил 28,5 долларов за баррель, Urals стоил 26,5 долларов, а Siberian Light — 27,2. И вот эта корреляция сохраняется при изменении цены нефти. Второй фактор, который определяет качество нефти — ее плотность (вязкость). Чем более нефть вязкая, тем сложнее ее транспортировать.
Соответственно, стоимость более вязкой нефти (нефть Urals, например, более вязкая, скажем, по отношению к Siberian Light) будет ниже, так как ее сложнее транспортировать. Кроме того, Urals стоит меньше из-за того, что в ней есть сера, которая обладает свойством коррозии и, соответственно, разрушает трубопроводы и прочую технику, используемую в транспортировке, из-за чего возрастают расходы на поддержание транспортной инфраструктуры.
Технологический цикл нефтяной промышленности состоит из нескольких основных аспектов. Вокруг технологического цикла организована вся нефтяная промышленность.
Первое — это разведка и бурение.
Пятое — транспортировка нефтепродуктов.
Шестое — продажа нефтепродуктов, называемая английским словом marketing.
Весь цикл делится на два блока: upstream, то есть, вверх по течению (от разведки до добычи и транспортировки). А второй блок называется downstream — от переработки до продажи нефтепродуктов. Вся отрасль организована вдоль технологического цикла, за исключением одного аспекта: транспортировка во многих странах выделена в отдельные компании, которые часто являются государственной монополией как, например, в Российской Федерации, где транспортировкой нефти занимается государственная компания «Транснефть», которой принадлежат магистральные трубопроводы.
Нефтепереработка состоит из двух основных фаз. Первое — это крекинг. Крекинг — это физический процесс разделения нефти на фракции разной плотности. Результатом крекинга являются такие фракции, как керосин — самая легкая фракция, которая используется в авиации, авиатранспорте; бензин, дизельное топливо, затем мазут, он же топочное топливо.
И последние фракции крекинга — асфальт, битум. Вторая стадия нефтепереработки называется тоже английским словом — риформинг. Риформинг — это химический процесс трансформации первичных продуктов нефтепереработки, то есть, продуктов крекинга в более сложные органические соединения. Если мы вернемся к технологическому циклу, здесь мы видим, что здесь идет один продукт до переработки — нефть. Дальше идет много продуктов — от бензина до пластмасс, соответственно, сырую нефть транспортировать экономически более целесообразно, поэтому переработка обычно географически отделена от места добычи.
Сейчас мы немного поговорим об истории российской нефти. В России добыча нефти началась в 1820-м году из колодца на Апшеронском полуострове в городе Баку, который в 1803-м году стал частью Российской Империи. Поэтому можно говорить о том, что тогда это была Россия. В 1820-м году добыча нефти объявляется государственной монополией и такая система просуществовала 40 лет.
После того как ее отменили, в 1870-м в Баку добывается первая промышленная нефть из скважины. После отмены государственной монополии капиталу понадобилось 10 лет, чтобы прийти на месторождения и начать их разрабатывать, потому что Российская Империя была гораздо более бюрократизированным государством, чем современная Российская Федерация.
Но уже в 1880-м году добыча нефти в России составила 1 млн нефти, что на тот момент составляло 10% мирового производства. И Россия стала угрожать США, которые в 19 веке являлись абсолютным монополистом в добыче нефти, и Рокфеллеры, и Морганы сделали свое состояние на монопольном положении США. В 1895-м году Россия контролирует уже 45% мирового рынка, добыча составила 6,5 млн тонн.
В Российской Империи в конце прошлого века действовало 320 нефтяных компаний, большая часть нефтяной отрасли была профинансирована на деньги британского капитала, 40% капитала в отрасли имело британское происхождение, так как Британия искала альтернативы американской нефти. Тогда было три крупных компании: первая — это компания братьев Нобель, один из братьев позже учредил Нобелевскую премию, и эта компания контролировала 14% рынка в то время.
Компания братьев Нобель была известна своими техническими инновациями. Компания братьев Нобель построила первый нефтепровод в Российской Империи из Баку в порт Батум, и таким образом организовала широкомасштабный экспорт нефти за пределы Российской Империи. Они построили первый российский танкер в 1877-м году для транспортировки нефти из Баку.
Второй крупной российской компанией была, как это ни удивительно, Royal Dutsch Shell, — точнее компания Shell, в то время самостоятельная. Когда парижский банк Ротшильдов в 1892-м году основал Каспийскую нефтяную компанию, она была несколькими годами спустя выкуплена нефтеторговой компанией Shell, которая таким образом пришла в нефтедобычу в Баку еще в конце 19-го века. И Royal Dutch Shell контролировала в начале 20 века 16% российского рынка. Еще одной крупной компанией была «Всероссийская нефтяная компания», которая, правда на 35% принадлежала британскому капиталу. Она давала 22% добычи нефти в России в 1914-м году.
В 1918-м с приходом к власти большевиков происходит национализация промышленности, однако контроль над отраслью советское правительство устанавливает лишь в 22-м году, так как в России шла Гражданская война, а Азербайджан был с 1918 по 1921 был независимым. Таким образом, лишь в 22-м году в Советском Союзе появляется собственная нефтяная промышленность.
Изначально большая часть добычи производилась на Кавказе (как Северном Кавказе, так и в Баку), и в 30-е годы большая часть нефтедобычи шла как раз из Северного Кавказа и из Баку. В 1940-м году Баку давал 70% добычи, однако затем месторождения Кавказа начали истощаться, плюс советские геологи обнаружили новые богатые месторождения и в ССССР начали разрабатывать так называемое «второе Баку», Урал и Поволжье.
Разработка этого бассейна началась в 1950-е годы, пик добычи в Урало-Поволжье пришелся на 65-й год (73 млн тонн). Однако затем с 70-х годов начинается освоение месторождений Западной Сибири. В Западной Сибири имеется 500 месторождений нефти, около 500, из них 9 месторождений относятся к гигантам, с запасами от 100 до 500 млн тонн каждое.
Есть два месторождения сверх-гиганта, в частности Самотлор. Сверх-гигант — это более 500 млн тонн. Благодаря Самотлору в 70-80-х годах, как считают большинство экспертов, Советский Союз продлил свое существование на 10 лет. Потому что на Самотлоре добыча за пять лет с начала освоение выросла с нуля 160 млн тонн нефти, то есть 25% всей добычи страны.
Советский Союз начал экспорт нефти в 60-е годы, сначала в страны СЭВ, то есть страны социализма — Восточная Европа, Вьетнам, Монголия, Куба. Этот экспорт был экономически невыгоден Советскому Союзу, потому что в обмен на поставки дешевой нефти, СССР закупал промышленную продукцию по завышенным ценам.
С 1970-х годов СССР начал экспортировать нефть в западные страны, в Западную Европу, прежде всего Германию и Италию, которые первыми начали осуществлять закупки. В начале 70-х годов в мире происходил нефтяной кризис, арабские страны ОПЕК повысили цены на нефть в несколько раз, поэтому европейские страны попытались диверсифицировать свои поставки и стали закупать частично нефть в Советском Союзе. Пик советского нефтеэкспорта был в 1980-м году по странам СЭВ, а в 1984-м году — абсолютный пик экспорта. Советский Союз тогда экспортировал 172 млн тонн нефти, то есть, больше, чем Россия экспортирует сейчас. Нефтедоллары в то время помогли советской экономике отложить время абсолютного краха на некоторое время, так как благодаря им СССР мог закупать на мировом рынке продовольствие и потребительские товары.
Как была организована структура нефтяной промышленности СССР? С 1970-го года существовало Министерство нефтяной промышленности, которое занималось установлением планов по добыче, транспортировке и переработке нефти и их реализацией.
В структуре Министерства нефтяной промышленности были производственные объединения, которые занимались добычей нефти и нефтеперерабатывающие заводы. Структура была строго иерархической, естественно, все средства производства находились в руках у государства. Затем, когда Советский Союз распался, в России начались реформы.
Основные причины реформ: почему были нужны реформы именно в этой отрасли? Тогда в России была очень высокая себестоимость добычи нефти — она составляла 11-14 долларов за баррель, в то время как мировые цены в то время составляли 13-18 долларов за баррель. Себестоимость добычи в странах Персидского залива составляет где-то примерно 1,5 доллара за баррель.
Поэтому себестоимость была очень высокой, что делало отрасль неэффективной. Второе — низкая производительность. На одного занятого в отрасли добыча в России составляла 540 тонн, в США 1840 тонн. Следующим аспектом было резкое сокращение инвестиций. И четвертое — сокращение нефтедобычи.
Пик добычи был в 1987-м году — 570 млн тонн (только Россия, а не весь СССР, где суммарная добыча превышала 620 млн т). В 1991-м добыча составляла всего 415 млн тонн — на 25% за четыре года, достаточно существенное сокращение. У спада в нефтедобыче было несколько причин.
Во-первых, важным фактором было то, что в советские годы нефтедобыча во многих регионах осуществлялась варварскими методами, по-английски crash development — «развальное освоение». Для увеличения производительности скважин, в нефтегазоносные пласты закачивали воду, что повышало давление в пластах, но уменьшало суммарный объем нефти, который можно из месторождения добыть. При таком способе добычи добывается лишь только 30-40% нефти, имеющейся на месторождении, а остальная нефть остается внутри и добывать ее в будущем технически очень сложно и дорого. Однако в Советском Союзе устанавливались планы нефтедобычи, поэтому производственные объединения предпочитали выполнять, а еще лучше перевыполнять планы, поэтому они пользовались вот такими достаточно варварскими способами нефтедобычи. Сейчас этим уже не пользуются, сейчас наоборот — многие компании России вынуждены работать на месторождениях очень сильно обводненных, в которых очень плохие геологические условия из-за вот таких методов добычи в 70-80-е годы.
Источник: smekni.com
Нефтяные разводы. Часть I: Фьючерсы на нефть как они есть
Эксперт журнала «Арматуростроение» Юрий Жестин делится своими мыслями о том, как складывается цена на нефть и как вообще устроен этот рынок. «Ситуация конца прошлого года подталкивает к тому, чтобы поглубже разобраться в этом вопросе. Можно даже задать его иначе, в эпатажном ключе. Как так получилось, что несколько тысяч трейдеров столь сильно влияют на повседневную жизнь десятков миллионов людей? Странная зависимость; сытые клерки играют в цифры на форексе или в других биржевых системах — а мы с вами в результате их игрищ покупаем продукты в магазинах в полтора раза дороже. Что-то здесь не так, вы не находите?
Цена нефти
Реальная нефть на бирже почти не торгуется. Она вся слишком разная по составу и свойствам, из каждого месторождения своя, и только основных сортов в мире более 200. А биржевой товар должен быть стандартным. Поэтому биржи, чтобы торговать нефтью, разработали условные маркерные сорта, для которых установлены некоторые средние для данного региона характеристики.
Самым любимым маркерным сортом нефтетрейдеров является Brent — смесь сырой нефти с 15 месторождений Северного моря. Есть американский сорт WTI — смесь нефти с Западно-Техасских промыслов. Еще один маркер — Dubai/Oman, название говорит само за себя. Российский сорт, усредняющий свойства нефти, поступающей с Западносибирских, Уральских и Поволжских месторождений, называется Urals.
А цену реальной нефти можно привязать к биржевой цене с помощью определенной формулы, учитывающей отклонения ее характеристик от таковых у маркерного сорта. 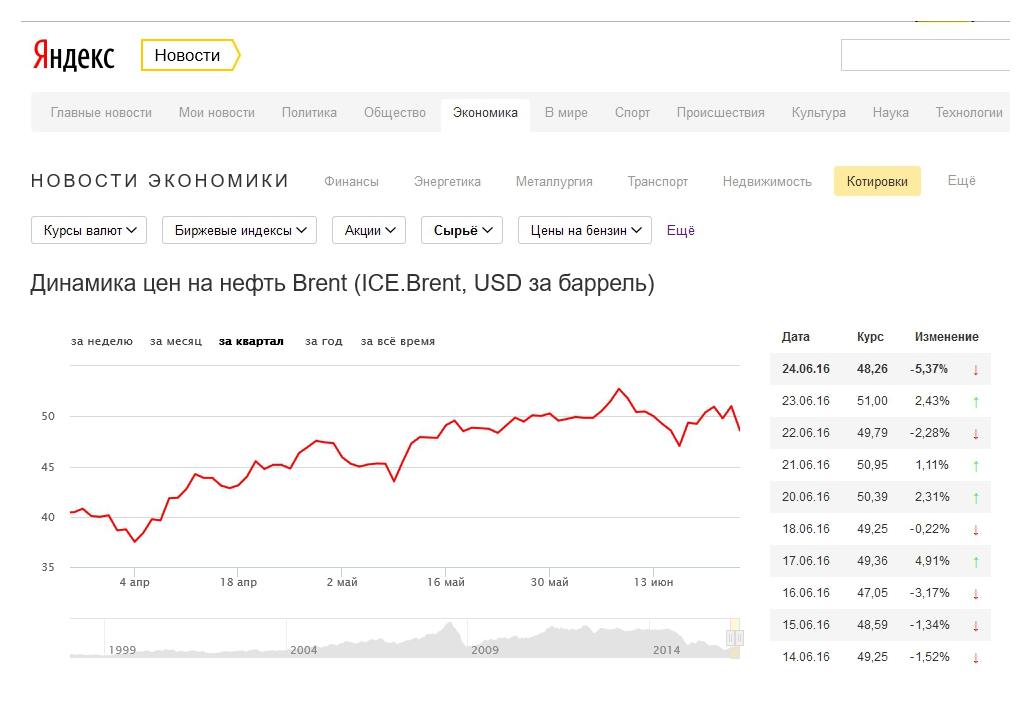 Итак, та цена нефти Brent, о которой все говорят и пишут и которую можно увидеть, например, на главной странице Яндекса, — это вовсе не цена реальной нефти с конкретного месторождения.
И всё бы ладно, формула-то известна. но беда именно в том, что это вообще не цена нефти! Это биржевой курс фьючерсных контрактов на неё! Да-да, не верите — проверьте, на биржах не нефтью торгуют, а фьючерсами!
И просто удивительно, что все поголовно говорящие и пишущие о ценах на нефть как бы подразумевают, что это одно и то же, не замечая подмены понятий — сознательно или, скорее, легкомысленно повторяя за остальными. В чем подмена – я постараюсь объяснить.
Фьючерсный (от английского future — будущее) контракт, или просто фьючерс — это вроде бы обычный договор купли-продажи с отложенным на будущее исполнением, который можно заключить на бирже. Но у него есть важные особенности. Прежде всего, он жестко стандартизирован.
Стороны договариваются только о цене, всё остальное (объем, качество, упаковка, срок исполнения, и т. п.) установлено биржей в спецификации. А главное, такой контракт может быть не только поставочным, предполагающим реальное исполнение обеими сторонами, но и расчетным, когда при наступлении срока исполнения никто никому ничего не поставляет, а стороны лишь рассчитываются друг с другом, исходя из того, какой оказалась реальная цена предмета контракта.
Чтобы было понятно: расчетный фьючерс — это как бы «спор на деньги». Например, если вы считаете, что 1 января 2017 года доллар будет стоить больше 100 рублей, а я — что меньше, мы можем просто поспорить об этом на рубль, а можем поступить более замысловато: заключить сделку, что я в данный день продам вам доллар за 100 рублей.
Если вы окажетесь правы — такая сделка будет выгодна вам: вы мне заплатите всего сотню, а продадите мой доллар дороже; если же тот окажется дешевле, — выиграю я. Но, чтобы выполнить свои обязательства, мне придется купить доллар, затем отдать его вам в обмен на ваши рубли, а вы его вновь продадите. Зачем нам такие сложности?
Давайте просто договоримся рассчитаться, исходя из того, каким 1 января будет курс: если, например, 90 рублей, то вы мне заплатите разницу в 10, а если 120 — то я вам отдам 20 (разница называется «маржой».) Это и будет расчетный фьючерс. Заметим, что для его заключения и исполнения не нужно знать, как выглядит доллар и что это вообще такое. Достаточно знать его курс на конкретную дату.
Теперь представьте себе, что через неделю после заключения нашего с вами контракта мне встречается неисправимый оптимист Вася Пупкин и заявляет: «Ха! Да доллар 1 января будет меньше 50 рублей!» На что я ему хитро предлагаю: «Давай тогда я у тебя его куплю в этот день за данную цену!» Вася радостно соглашается, мы заключаем расчетный фьючерс.
Теперь у меня на руках два контракта: по одному я покупаю доллар за 50, по другому продаю его же за 100. Причем в один и тот же день. Значит, сколько доллар на самом деле будет стоить, меня уже не интересует, суммарная маржа 50 рублей, считай, у меня в кармане! Осталось дождаться 1 января и надеяться, что никто из контрагентов меня не надует.
Чтобы понять, как работает механизм биржевой торговли фьючерсами, к вышеизложенному нужно добавить лишь несколько деталей. Во-первых, покупатель с продавцом (а их многие тысячи) друг друга не видят и не знают. Контракт заключается через электронную систему торгов, и как только он заключен, фактической стороной по нему становится биржа, гарантирующая его исполнение.
Во-вторых, хотя контракт при заключении не оплачивается, биржа требует заранее внести определенный депозит — без этого она не смогла бы стать гарантом сделки (или разорилась бы). В-третьих, вариационная маржа считается биржей ежедневно, и трейдеру нет нужды ждать срока исполнения, чтобы забрать свои деньги, если он вчера купил фьючерс дешевле, а сегодня продал дороже.
Стоит ли удивляться, что подавляющая доля нефтяных фьючерсов — расчетные, поставками нефти заканчиваются менее 1 % от общего их числа? Наконец, есть еще одна важная тонкость, которую мало кто замечает.
В приведенном выше примере мы с вами и с Васей Пукиным рассчитывались друг с другом, опираясь на курс доллара, никак не зависящий от наших споров и мнений — например, на официальный курс Центробанка РФ, который знать не знает ни нас с вами, ни тем более Васю. Исполнение нефтяных фьючерсов тоже вроде бы опирается на «настоящую» цену нефти.
Но утверждать, что эта цена никак не зависят от котировок фьючерсов, уже нельзя!  Биржевая торговля нефтяными фьючерсами началась в начале 80-х годов. Поначалу их котировки и цены на нефть вправду формировались по раздельности. Но затем.
Первой привязать цену продаваемой в реальном режиме нефти к текущей цене фьючерса придумала мексиканская компания РЕМЕХ в 1986 году. И далее эта идея была быстро подхвачена по всему миру. На то были серьезные основания! Ведь конечные потребители, как и «начальные продавцы», опасаются просчитаться с ценой.
Они в большинстве своем не доки в маркетинге, а торговцев, готовых этим воспользоваться, на любом рынке хватает (вспомните 90-е годы в России). Тем более на таком сложном, как рынок нефти. Это ж какой анализ надо провести! Тысячи сделок по всему миру: в Хьюстоне, в Абу-Даби, в Тюмени, нефть вся разная, транспортировка обходится порой дороже ее самой. А тут — как удобно!
Посмотрел биржевые сводки — и всё! Так что сегодня почти во всех реальных контрактах цена нефти привязана к котировкам фьючерсов с помощью той самой формулы, что учитывает отличие ее качества от маркерного сорта. Жизнь внебиржевых торговцев подобная практика весьма осложнила. Вот только за 30 лет такой практики на каждого внебиржевого развелась сотня биржевых.
Итак, цена исполнения фьючерсов рассчитывается исходя из цен на реальную нефть, а те, в свою очередь, опираются на биржевые котировки фьючерсов. Казалось бы, ну и прекрасно — значит, котировки фьючерсов вправду отражают цену нефти. Но вот вопрос: а не наоборот ли? Что чего отражает на самом деле?
Ведь фьючерсы на порядок ликвиднее, на одной только лондонской бирже ICE объем торговли ими примерно равен всей мировой добыче нефти. И, как уже упоминалось, 99% фьючерсных контрактов — расчетные, то есть, заключаются игроками, не намеренными (и не умеющими) ни покупать нефть, ни продавать. Увы, это действительно так.
Ситуация за прошедшие 30 лет вывернулась наизнанку, рынок фьючерсов вдруг оказался первичнее рынка нефти. Особенно этому поспособствовало появление электронных торговых систем типа форекса, благодаря которому фьючерсный контракт может заключить любой бездельник, не выходя из дома.
Фактически цена на нефть сегодня формируется спекулянтами, нефти в глаза не видевшими, а просто играющими на деньги, как в казино. Более детальное объяснение вынесено во врезку, ибо звучит сложновато для непривычного уха. Что поделать: трейдеры обзавелись жаргоном, призванным создать иллюзию сложности той «науки», на которой зиждется их «неподъемный» труд.
На самом деле ничего сложного в биржевой торговле нет. Торговать арматурой, а уж тем более производить ее, — гораздо сложнее. Биржевого трейдера можно обучить всем премудростям за месяц, а чтобы вышел хороший инженер — нужны годы.
Для справки
Фьючерсы на нефть выпускаются сроком на месяц. Таинство под названием «экспирация» (англ, expiration — «окончание срока действия») происходит в середине каждого календарного месяца: один тип контракта завершается, другой открывается. Цена, по которой контракты исполняются, равна некоторому расчетному индексу.
Для Brent, например, используется ICE Brent Index (на общепринятом слэнге — «биндекс»): который вычисляется биржей по методике фирмы Platt’s как средневзвешенная цена всех реальных контрактов спот (тип контракта с исполнением обеими сторонами в течение двух суток, типичный для «кассовых» сделок с нефтью) на данную марку нефти, заключенных за последние 25 дней. Биндекс считается каждый день, и действительно отражает цену реальной нефти.
Но котировки фьючерсных контрактов вовсе не равны биндексу. Ведь трейдеры, заключая их, не на текущий биндекс смотрят, а как бы стараются угадать, каким он будет на ближайшее 15-е или 16-е календарное число (в феврале — 14-е). «Как бы» — потому что по жизни они столь далеко обычно не смотрят, а угадать пытаются лишь, каким будет курс назавтра. В первые пять или шесть дней обращения нового фьючерса (месяц минус 25 дней) вообще ни один из тех контрактов спот, с учетом которых он будет исполняться, еще не заключен. Курс фьючерса формируется без каких-либо реальных ориентиров, одними лишь ожиданиями трейдеров. А затем, когда эти контракты спот начнут заключаться, в качестве цены в них — может быть, не во все, но в большинство — будет заложен биржевой курс фьючерса.

Да, на срочном рынке присутствуют в роли «хеджеров» и производители нефти — ради того, чтобы подстраховаться от падения цен (на биржевом слэнге – «захеджировать риски»). Если производитель опасается, что цена нефти упадет ниже критического для него уровня, он продает фьючерсы по сегодняшней, более высокой цене, тем самым фиксируя себе будущий доход, который затем сложится из выручки от продажи нефти и маржи с биржи.
Но поскольку подавляющее число биржевых сделок с фьючерсами заключается спекулянтами, это приводит к совершенно иным законам ценообразования, чем на обычном товарном рынке. Спекулянту ведь всё равно, сколько стоит нефть, он её не добывает. Ему важна только динамика котировок. Рынок обычного товара, согласно классической макроэкономике, устроен так (см. рис.).
Есть «кривая предложения», показывающая прямую зависимость рыночной цены и объемов производства: если цена слишком низкая, производители, не желая продавать себе в убыток, сокращают производство, если высокая — наращивают. Покупатели же, наоборот, чем дешевле, тем больше покупают, а чем дороже — тем меньше, что отражено в «кривой спроса».
Пересечение кривой предложения с кривой спроса, когда их объемы совпадают, даёт равновесную цену. Рыночная цена колеблется вокруг равновесной: дефицит вызывает рост цены, но затем предложение растет, спрос падает — и цена начинает снижаться.
Избыток, наоборот, снижает цену, но тогда часть продавцов уходит с рынка, а покупатели становятся активнее — и цена возвращается к равновесной. Да, жизнь устроена сложнее, но в целом эта модель «свободного регулирования» неплохо работает на многих товарных рынках. Но на рынках финансовых инструментов, каковыми являются нефтяные фьючерсы, иные законы.
К ним макроэкономика особого отношения не имеет, там царствует «технический анализ», учитывающий не стоимость актива, а психологию торгующих им спекулянтов. Биржевой курс может раскачиваться гораздо быстрее и сильнее, чем рыночная цена в классической модели. Ведь у финансового актива нет себестоимости, он никем и нигде не производится.
Если трейдер думает, что завтра цена упадет, он будет продавать, какова бы она ни была сегодня. Причем самим фактом этой продажи подтолкнет её вниз. И если таковы общие настроения трейдеров — цена может провалиться куда угодно. Впрочем, когда на бирже есть хеджеры, для которых себестоимость — не пустой звук, «куда угодно», конечно, не провалится. Но чем меньше их доля, тем неустойчивее рынок, тем дальше может улететь биржевой курс от экономически обоснованного уровня.
С рынком нефтяных фьючерсов дела обстоят еще веселее. Мало того, что спекулянты со своим «техническим анализом» там составляют подавляющее большинство, так еще и с себестоимостью у нефти не всё так просто. Какую-нибудь другую отрасль ситуация, когда цену на рынке, по сути, определяют игры неграмотных бездельников, давно убила бы. А нефть — добывается себе и добывается. И чтобы окончательно разобраться с её рынком, нам нужно сначала выяснить, что именно «не так» с её себестоимостью.» Продолжение читайте здесь Журнал «Арматуростроение», 3/102/2016
- Купить запорную арматуру
- Каталог трубопроводной арматуры
Источник: ngs-penza.ru