
Несмотря на то что банковские платежные карты прочно вошли в нашу жизнь, некоторые люди до сих пор не знают, чем отличается кредитная карта от дебетовой, и ошибочно называют любую карту кредитной. А ведь разница между дебетовой и кредитной картой значительна!
Как отличить кредитную карту от дебетовой? Внешне они очень похожи. На любой карте есть логотип платежной системы (Visa или MasterCard), указан ее номер и срок действия, а также фамилия и имя владельца. Главное их различие — в том, чьи деньги находятся на карте — собственные деньги клиента или банка.
Дебетовая карта
Кредитная карта
Самое важное отличие кредитной карты от дебетовой — в том, что на карте находятся денежные средства, принадлежащие банку и предоставленные Вам в качестве возобновляемой кредитной линии на определенных условиях и на конкретный срок. Вы можете оплачивать ими любые покупки и услуги в магазинах или в интернете в пределах выделенного Вам лимита, а потом возвращать средства на счет карты и снова пользоваться денежными средствами банка. Льготный период не распространяется на снятие наличных, и за эту операцию банк, как правило, взимает комиссию.
Кредитная карта — ЗЛО?!?! #shorts #кредит #кредитнаякарта
У всех кредитных карт Ситибанка есть льготный период до 50 дней, в течение которого пользование деньгами банка будет бесплатным при своевременном погашении задолженности. И это очень важное преимущество подобных карт. К тому же владельцу карты предоставляется возможность пользоваться скидками и спецпредложениями многочисленных партнеров банка, что не только приятно, но и выгодно.
Сколько кредитных карт может иметь один человек?
Можно оформить несколько карт в разных банках или в одном банке. Ситибанк предлагает широкий ассортимент кредитных карт с разными условиями и формами вознаграждений, каждая из которых может использоваться для различных ситуаций — например, одна карта выгодна для оплаты авиабилетов, а вторая — для шопинга. Кроме того, две карты позволяют более гибко пользоваться льготным периодом, погашая задолженности на картах в разное время.
Как определить, что лучше — дебетовая карта или кредитная? Конечно, все зависит от Ваших целей и текущих задач. Дебетовая карта есть практически у всех, а вот кредитную стоит завести, если Вы хотите иметь большую финансовую свободу и без задержек оплачивать то, что нужно Вам в данный момент, не откладывая это на потом.
Источник: www.citibank.ru
Что нужно знать о банковской карте?


Хотя бы одна пластиковая карта есть у каждого человека, однако не все знают об ее устройстве. Эта информация важна хотя бы из соображений безопасности собственных финансов. Давайте разберемся в реквизитах карты и узнаем для чего нужен каждый из них.
Сбер кредитная карта. Не торопись оформлять.
Размеры пластиковой карты
Карточки делают из картона или пластмассы, поверх которых нанесен пластиковый слой. Именно он придает прочность банковскому инструменту. Каждая кредитная организация на свое усмотрение выбирает дизайн и цвет для своих карт. Но чтобы использовать их можно было везде, банки придерживаются стандарта ISO, который устанавливает такие параметры пластика:
- длина: 85,6 ± 0,13 мм;
- ширина: 53,98 ± 0,06 мм;
- толщина: 0,76 ± 0,08 мм.
Углы у карты закругленные с радиусом около 3 мм.
Лицевая сторона карты
Эту сторону банк оформляет по своему усмотрению. Однако содержащаяся на ней информация характерна для любого типа карты. Устройство лицевой стороны следующее.
- Название и логотип кредитной организации. Это поле расположено в верхней части лицевой стороны. Здесь указано фирменное наименование банка-эмитента и его логотип.
- Номер карты. Это 16-значный номер (иногда бывает от 14 до 19 цифр). Значение цифр таково: первая – тип платежной системы, следующие пять – идентификатор банка, выдавшего карту, следующие (кроме последней) – это уникальный номер держателя, последняя – контрольная сумма, которая определяется по специальному алгоритму.
- Название и логотип платежной системы. Его наносят внизу, чаще всего справа. Этот знак указывает на принадлежность карты к одной из существующих платежных систем. В России обычно это Visa, MasterCard или МИР.
- Срок действия карты. Он указывается в четырехзначном формате, где через косую черту нанесены месяц и две цифры года, когда карта перестанет обслуживаться. Срок действия может составлять год, три или пять. Например, надпись «04/22» означает, что последний день использования карты – 30 апреля 2022 года.
- Имя и фамилия держателя. Они написаны латиницей. Расположены под номером карты в левой стороне. Однако могут быть и неименные (так называемые «моментальные») карты. Тогда в этом поле присутствует другая надпись, например, «Momentum» и др.
- Чип. Это своего рода микрокомпьютер, в котором содержится вся информация о банке-эмитенте и держателе карты. Во время совершения операции чип идентифицирует реквизиты пластика.
На некоторых картах можно увидеть четырехзначный номер, расположенный под основным. А еще под именем владельца иногда указано наименование юридического лица. Так поступают, когда карта привязана к конкретной организации, например, при зарплатном проекте.
Тыльная сторона карты
На обратной стороне расположены:
- магнитная полоса;
- код безопасности;
- контактные данные банка;
- код безопасности;
- голограмма платежной системы;
- специальное поли для подписи держателя.
Назначение у магнитной полосы такое же как и у чипа. До 2015 года она полностью выполняла его функции, а потом чип стал обязательным элементом пластиковой карты.
Под полосой расположено поле, куда держатель ставит свою подпись. В некоторых случаях ее используют для проверки подлинности подписи на других банковских документах.
Код безопасности обычно содержит три цифры (иногда 4). О требуется для дополнительной идентификации пластика при платежах через интернет.
Данные банка указываются в произвольном формате, но обязательно указан номер горячей линии.
На тыльной стороне может быть указана дополнительная информация. Например, на карте системы Яндекс.Деньги находится номер Яндекс-кошелька.
Что обязательно нужно знать об устройстве пластиковой карты
Основная причина – собственная безопасность. Мошенники уже давно научились снимать средства с карт граждан дистанционно. Для этого им нужен минимум информации, в первую очередь – код безопасности, который указан на обратной стороне. Следует помнить, что ни под каким предлогом нельзя называть эти цифры.
Если же вам поступил звонок о «зависшем» платеже или сомнительной операции, то лучше положить трубку и сразу же перезвонить на горячую линию банка. Ее номер указан также с тыльной стороны. Следует помнить, что для зачисления денег на карту нужен лишь ее номер.
Пластиковая карта – удобный инструмент для хранения своих денег и расчетов. Но чтобы быть уверенным в сохранности средств, нужно знать предназначение всех нанесенных на нее данных.
01 июля, 2020, 07:21, 797 просмотров Понравилась новость? Поделись ей с другими:
Источник: www.exdex.ru
Кредитная карта Тинькофф Платинум — узнайте условия получения и использования
Кредитная карта Тинькофф является одной из самых популярных карт с лимитом в России, а сам банк занимает вторую строчку в рейтинге крупнейших эмитентов страны. Подробные условия по кредитной карте Тинькофф Платинум доступны ниже. Узнайте условия получения и использования карты, ознакомившись с описанием ее работы, написанным банковскими экспертами.
Кредитная карта Тинькофф

- Сумма кредита до 1 млн. рублей
- Грейс на покупки 55 дней
- Оформление не выходя из дома, получение курьером
- Грейс 120 дней на погашение задолженности в других банках
- Хорошая служба поддержки, куда можно дозвониться всегда
Процентная ставка — главное условие кредитной карты Тинькофф Платинум
Процентная ставка по кредитной карте — это комиссия банка, которая начисляется на непогашенную задолженность. От размера процентной ставки будет зависеть, сколько денег заплатит клиент за пользование кредитными средствами. Чем ниже показатель процентной ставки, тем меньше будет переплата для клиента и наоборот.
Согласно условиям по кредитной карте Тинькофф Платинум банк начисляет разную % ставку за разные операции:
- 12,9%—29,9% в год — по операциям покупок (безналичные)
- 30,0%—49,9% в год — за обналичивание средств в банкоматах
Указанные диапазоны процентных ставок являются минимальными и максимальными. Какой именно процент будет установлен для того или иного заемщика решает банк, основываясь на разных параметрах. Очевидно, процентная ставка будет зависеть от кредитной истории заемщика, его платежеспособности и других показателей.
У Тинькофф есть льготный грейс, в который входят безналичные покупки — 55 дней. Если заемщик не успевает внести задолженность в расчетный период, банк начисляет индивидуальный % от 12.9% до 29.9% в год согласно персональным условиям договора. В этом случае заемщику нужно вносить задолженность минимальными платежами, которые устанавливаются индивидуально, но не превышают 8% от суммы задолженности.
Чтобы узнать минимальный платеж, заемщику нужно умножить сумму транзакций в текущем платежном периоде на 8% и к полученной сумме прибавить % ставку по карточке.
Например, за текущий платежный период с 1 по 30 ноября клиент потратил 10000 рублей:
- 2 ноября — 3000 рублей
- 15 ноября — 7000 рублей
В расчетный период (с 1 по 25 декабря) ему нужно заплатить 10000 рублей без процентов или внести минимальный платеж:
Мин. Платеж = 10000*8% = 800 руб.
Таким образом, остаток задолженности составит 9200 руб. Проценты за пользование заемными средствами по этому платежному периоду клиент заплатит только во втором расчетном периоде, который будет идти с 1 по 25 января.
Минимальный платеж во втором расчетном периоде опять же будет состоять из 8% от суммы долга + начисленные проценты.
Мин. платеж = 9200 * 8% = 736 руб. + %
Чтобы рассчитать сумму начисленных процентов за текущий платежный период, нужно по каждой транзакции делать отдельный расчет, потому что процентная ставка начисляется по количеству дней от момента покупки до конца платежного периода.
Для примера возьмем процентную ставку 20% годовых. Расчет производится по следующей формуле:
Проценты = А * 20% * С/365
А — сумма каждой отдельной транзакции
20% — индивидуальная процентная ставка по кредиту
С — разница в днях между датой покупки и окончанием платежного периода
365 — количество дней в году
Рассчитаем проценты для транзакции от 2 ноября.
Проценты = 3000*20%*28/365 = 46.027 руб.
Таким образом, за транзакцию в размере 3000 рублей от 2 ноября клиенту начислят за расчетный период 46.027 руб.
Теперь сделаем аналогичный расчет для транзакции от 15 ноября в размере 7000 рублей, подставив все данные в предыдущую формулу:
Проценты = 7000*20%*15/365 = 57.534 руб.
Таким образом, минимальный платеж за второй расчетный период составит:
Минимальный платеж = 736+46.027+57.534 = 839.561 руб.
Условия получения
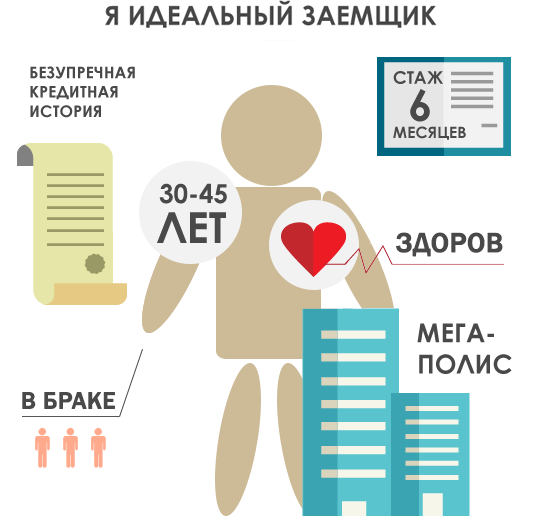
По условиям кредитной карты Тинькофф Платинум заемщиками могут стать резиденты РФ в возрасте от 18 до 70 лет. Клиент должен быть зарегистрирован в регионе получения карты.
Банк не требует справку 2НДФЛ или копию трудовой книжки для получения карточки, но заемщик должен быть трудоустроен и иметь постоянный доход.
Тинькофф Платинум — карта с быстрым решением по заявке. Кредитор принимает решение в течение 2-х минут после получения заполненной анкеты. Если карту одобрят, клиенту доставят ее примерно через 1-4 дня по месту проживания или работы в удобное время. Доставкой занимаются представители банка Тинькофф в разных городах России.
Условия по снятию наличных
Снятие наличных — это операция, при которой клиент обналичивает кредитный лимит карты в денежном эквиваленте. Снимать деньги с карты Тинькофф можно в любом банкомате мира. Комиссия везде будет единой — 2.9% от суммы +290 рублей фиксированной платы. Для примера рассчитаем комиссию за снятие 30000 руб.
Комиссия за снятие = 30 000 р.*2.9% +290 руб. = 1160 руб.
При операции снятия 30000 рублей у владельца карты спишется со счета 31160 рублей с учетом комиссии банка. По условиям кредитной карты Тинькофф Платинум грейс не распространяется на обналичивание средств в банкоматах. С момента обналичивания банк начисляет % ставку на сумму снятия до момента полного погашения задолженности.
Если нет острой необходимости в наличных, клиенту лучше оплачивать все товары и услуги по карте (в безналичном формате). Таким образом, не нужно будет платить комиссию за снятие и проценты по кредиту. ведь все безналичные операции входят в грейс период.
Условия по кэшбеку
Кэшбек — это % от суммы покупок и других безналичных расходов, который возвращается в рублях или баллах на основной или бонусный счет, соответственно. У Тинькофф Платинум нет кэшбека рублями. Все владельцы кредитных карт Платинум становятся участниками программы лояльности «Браво». За любые безналичные покупки по карте клиент будет получать 1% от суммы чека бонусами на специальный счет.

Также клиент может активировать специальные категории в своем личном кабинете и получать повышенный кэшбэк баллами от 3% до 30% в конкретных категориях покупок или магазинах-партнерах. Новые акции и повышенные категории часто меняются, добавляются новые и т.д. У клиента большой выбор.
Все накопленные баллы «Браво» клиент может тратить на возмещение расходов в категориях «Рестораны» и «ЖД Билеты». Таким образом, клиент может обменять баллы на реальные деньги по курсу 1 балл=1 рублю в своем личном кабинете, выбрав любую оплату из названных категорий.
Грейс-период по карте Тинькофф Платинум
У пластиковой карточки Тинькофф Платинум честный грейс-период, но с небольшой оговоркой. Грейс в Тинькофф длится 55 дней и распространяется только на безналичные операции оплаты товаров и услуг. Из заявленных 55 дней 30 отводится на расчетный (отчетный) период (РП) и 25 — на платежный (ПП). В расчетный период владелец пластика тратит деньги по карточке, а в платежный — возвращает их.

По условиям кредитной карты Тинькофф Платинум владелец погашает в ПП задолженность только по тем операциям, которые были совершены в течение предыдущего расчетного периода. Например, РП по карте Тинькофф Платинум длится с 1 по 30 ноября, а платежный период — с 1 по 25 декабря. Клиент совершил 6 транзакций по карте:
- 2 ноября на 1000 рублей
- 8 ноября на 5000 рублей
- 12 ноября на 2000 рублей
- 20 ноября на 5000 рублей
- 2 декабря на 3000 рублей
- 15 декабря на 1000 рублей
Таким образом, при честном грейсе держатель карты Тинькофф Платинум должен внести на пластик в ПП (1 по 25 декабря) только 13000 рублей по первым 4-м операциям в списке. Только они были совершены в отчетный период, который условно длится по карте с 1 по 30 числа каждого месяца. Покупки, совершенные в декабре попадают в следующий отчетный период, по которому нужно произвести расчет в январе.
Загвоздка «честного» грейса по карте Тинькофф кроется в операциях по обналичиванию средств. Как только клиент снимает деньги в банкомате, банк начисляет % ставку согласно условиям индивидуального договора на обслуживание. Если клиент захочет погасить задолженность конкретно за эту операцию снятия наличных и внесет деньги на карточку, оплата произойдет по операциям, которые входят в грейс-период.
Например, вы совершили безналичную оплату услуг на сумму 3000 руб. и обналичили средства в банкомате в сумме 2000 рублей. Безналичная операция уйдет в грейс, а на 2000 руб. снятия начислят %.
Чтобы погасить долг за снятые наличные недостаточно просто внести на карту 2000 руб. +%. Все внесенные деньги уйдут на погашение 3000 рублей, которые находятся в льготном периоде. Таким образом, клиент не сможет вернуть деньги за обналичивание до тех пор, пока не покроет задолженность по операциям в грейс-периоде.
Кредитный лимит по карте Тинькофф Платинум
Кредитный лимит — это предодобренная сумма, которую банк готов предоставить владельцу карты в долг под проценты. Больше заявленной суммы клиент потратить не сможет.
Максимальная кредитная линия по условиям карты Тинькофф Платинум достигает 300 тыс. руб. Впервые обратившемуся клиенту банк устанавливает лимит не больше 5-10 тыс. руб., особенно при условии не самой лучшей кредитной истории. Если у заемщика средний кредитный рейтинг и его заявку одобрили, то лимит не будет больше 10 тыс. руб.
По мере использования карты кредитор будет смотреть на наличие задержек в платежах, на ежемесячную сумму расходов, на другие факторы. На основании всех данных банк может принять решение об увеличении или уменьшении кредитного лимита.
Банк Тинькофф не будет увеличивать кредитный лимит по просьбе заемщика. Шансы на существенное увеличение лимита появятся в случае, если клиент сможет предоставить справку 2НДФЛ за последние месяцы. Ее можно отправить письмом по Почте России в головной офис банка.
Обычно Тинькофф сам предлагает увеличить лимит кредитования, если заемщик исправно вносит платежи и не допускает просрочки, ежемесячно расходует весь лимит на различные покупки и т.д.
При желании клиент может снизить кредитный лимит по карте Платинум от Тинькофф. Для этого нужно позвонить на бесплатную горячую линию банка и сообщить о своем желании.
Источник: mobile-testing.ru