
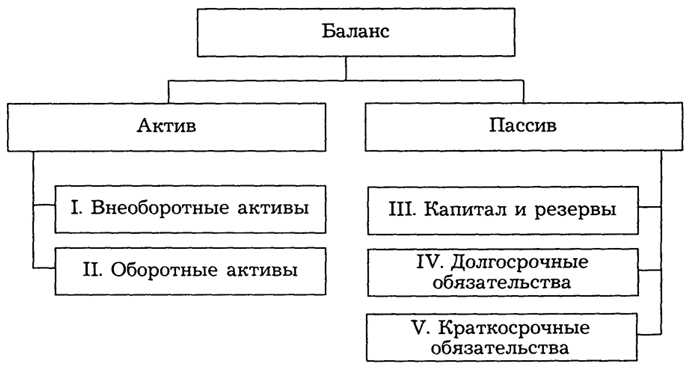
Так, актив баланса разделен на 2 раздела в зависимости от времени использования активов в деятельности организации: внеоборотные активы используют более 12 месяцев; оборотные активы содержат данные по показателям, которые в течение ближайших 12 месяцев будут в существенной степени изменены.
Сколько разделов в активе и пассиве баланса?
Баланс состоит двух разделов Актива и Пассива.
Сколько разделов находится в пассиве баланса?
Пассив бухгалтерского баланса состоит из трех разделов: капитал и резервы; долгосрочные обязательства; краткосрочные обязательства.
Что отражается в активе баланса?
В активе баланса отражаются основные средства, нематериальные активы, запасы, дебиторская задолженность, денежные средства и т. д. В пассиве баланса отражается информация о собственном капитале и обязательствах компании.
Как расположены статьи в активе баланса?
Разделы и статьи актива баланса строятся по тому, как быстро соответствующий актив может быть переведен в деньги (принцип ликвидности). . Статьи пассива баланса группируются по степени срочности возврата и располагаются по возрастающей срочности. Ниже представлена стандартная форма баланса.
Урок 5. Бухгалтерский баланс за 5 минут. Учет для начинающих.
Что находится в пассиве баланса?
- капитал и резервы;
- долгосрочные обязательства;
- краткосрочные обязательства.
Как расположены активы в российском балансе?
В большинстве случаев бухгалтерский баланс предприятия представляет собой таблицу, разделенную на две части: актив и пассив. Актив баланса — это сведения об имуществе и обязательствах, которые компания использует в своей хозяйственной деятельности. . Оборотные активы: запасы, дебиторская задолженность, НДС и другое.
Что сгруппировано в пассиве баланса?
Капитал, резервы и обязательства в пассиве баланса сгруппированы по срочности их погашения и расположены в порядке возрастания такой срочности. . уставный капитал и нераспределенная прибыль), а в конце баланса – раздел краткосрочных обязательств, в т. ч. краткосрочная кредиторская задолженность.
Как называется первый раздел баланса?
1). В разделе I актива баланса «Внеоборотные активы» представлены все долгосрочные активы хозяйствующего субъекта: нематериальные активы, основные средства, долгосрочные финансовые вложения, капитальные вложения. . В группе «Запасы» отдельными статьями представлены оборотные активы сферы производства.
Какие существуют признаки хорошего баланса?
- валюта баланса в конце отчетного периода увеличилась по сравнению с началом;
- темпы прироста оборотных активов выше, чем темпы прироста внеоборотных активов;
- собственный капитал организации превышает заемный и темпы его роста выше, чем темпы роста заемного капитала;
Где в активе баланса отражается уставный капитал?
Уставный капитал в бухгалтерском балансе отражается в строке 1310 «Уставный капитал (складской капитал, уставный фонд, вклады товарищей)». В этой строке должна стоять сумма, указанная в уставе общества, даже если она оплачена частично.
Что такое чистые активы в балансе?
Чистые активы общества – это те собственные средства компании, которые останутся у нее после того, как она рассчитается со всеми кредиторами. . Иной способ определить показатель чистых активов – это взять итоговый показатель раздела III баланса «Капитал и резервы» и также скорректировать его на некоторые суммы.
В каком порядке располагаются статьи баланса?
Бухгалтерский баланс состоит из пяти разделов: I, II разделы – актив (статьи расположены в порядке возрастания ликвидности); III, IV, V – пассив (статьи расположены по принципу возрастания очередности в отношении погашения обязательств).
Что можно узнать из бухгалтерского баланса?
Бухгалтерская отчетность показывает оценку имущества, которым владеет организации, и размер ее обязательств; финансовые результаты деятельности (прибыль или убыток), имевшее место за год движении капитала и потоки денежных средств.
Как называется статья актива баланса?
Поскольку пассивы представляют собой капитал и обязательства организации данное равенство можно представить в следующем виде: АКТИВЫ = КАПИТАЛ + ОБЯЗАТЕЛЬСТВА. В бухгалтерском балансе активы и пассивы приводятся только в стоимостных показателях. Каждый элемент актива и пассива баланса называется статьей баланса.
Источник: krugruk.ru
Финансовая (бухгалтерская) отчетность
Финансовая (или бухгалтерская) отчетность организации – это структурированная информация о ее имущественном положении и финансовом состоянии. Бухгалтерская отчетность составляется на базе российских стандартов бухгалтерского учета (РСБУ), а отчетность, составленная по международным стандартам финансовой отчетности (МСФО), называется финансовой отчетностью. Оба стандарта РСБУ и МСФО регламентируют отчетность из основных отчетов: баланс (отражает финансовое положение), отчет о прибылях и убытках (отражает финансовый результат), отчет о движении денежных средств и отчет о движении капитала.

Цель финансовой отчетности — предоставление прозрачной и надежной финансовой информации об организации, сопоставимой, понятной и полезной для принятия экономических решений широким кругом пользователей. Стандарты содержат требования, правила и рекомендации по структуре и содержанию финансовой отчетности. Они необходимы для обеспечения сопоставимости отчетности разных предприятий между собой и для оценки их финансового состояния.
Элементы бухгалтерской отчетности
Ожидания инвесторов и кредиторов зависят от их оценки деятельности руководства по управлению ресурсами и оценки перспектив развития предприятия. Существующие и потенциальные инвесторы и кредиторы нуждаются в информации, которая поможет им сделать такую оценку.
Для оценки финансового состояния предприятия необходима информация:
- об экономических ресурсах (активах) и правах требования на ресурсы (кто финансирует активы)
- насколько рационально и эффективно руководство предприятия использовало ресурсы.
Активы, обязательства и собственный капитал – относятся к финансовому положению.
Доходы и расходы — относятся к финансовым результатам деятельности.
Экономический ресурс, контролируемый организацией в результате прошлых событий.
Обязанность организации передать экономический ресурс, возникшая в результате прошлых событий.
Остаточная доля в активах организации после вычета всех ее обязательств.
Изменения в ресурсах и правах, отражающие финансовые результаты
Увеличение активов или уменьшение обязательств, которые приводят к увеличению собственного капитала.
Уменьшение активов или увеличение обязательств, которые приводят к уменьшению собственного капитала.
Экономический ресурс – это право, которое обладает потенциалом создания экономических выгод.
- право на получение денежных средств
- право на получение товаров или услуг
- право на обмен экономическими ресурсами
К обязанностям передать экономический ресурс относятся:
- обязанность выплатить денежные средства
- обязанность передать товары или оказать услуги
- обязанность обменяться экономическими ресурсами
Если у одной стороны есть обязанность передать экономический ресурс, следовательно, у другой стороны есть право получить этот ресурс.
Обязанности возникают в силу договора (договор купли-продажи, трудовой договор) или требований законодательства (уплата налогов).
Права требования собственного капитала — это права требования, которые не отвечают определению обязательства, так как возникают только после вычета всех ее обязательств.
Доходы и расходы — элементы финансовой отчетности, которые связаны с финансовыми результатами деятельности организации. Доходы и расходы влияют на изменения в активах и обязательствах.
Взносы в собственный капитал не являются доходами, а распределение дивидендов не является расходами.
Взаимосвязь элементов бухгалтерской отчетности

Состав финансовой (бухгалтерской) отчетности
Бухгалтерская отчетность содержит нужную информацию в разных бухгалтерских отчетах. Данные о финансовом положении, а именно информация об ресурсах и источниках их финансирования содержится в бухгалтерском балансе. Информация о достигнутых финансовых результатах содержится в отчете о прибылях и убытках. Информация о денежных потоках показана в отчете о движении денежных средств. Все финансовые отчеты взаимосвязаны между собой и показывают, как хозяйственные операции изменяют финансовое положение предприятия.
Полный комплект бухгалтерской отчетности включает:
- Бухгалтерский баланс (Отчет о финансовом положении)
- Отчет о прибылях и убытках (Отчет о финансовых результатах)
- Отчет о движении денежных средств
- Отчет об изменениях капитала
- Примечания и приложения
- Пояснительная записка
- Аудиторское заключение
Промежуточная бухгалтерская отчетность (за месяц или квартал), а также упрощенная бухгалтерская отчетность (для малых предприятий) ограничивается первыми двумя или тремя отчетами.
По ссылке можно скачать примеры годовой бухгалтерской отчетности по РСБУ и финансовой отчетности по МСФО ПАО «Аэрофлот» за 2018 год, а также посмотреть табличную форму и оригиналы этих отчетов по отдельности в соответствующих разделах.
Бухгалтерский баланс
Бухгалтерский баланс – экономическая группировка имущества по его составу и источникам финансирования. Баланс показывает финансовое положение организации на отчетную дату.
Информация об экономических ресурсах и правах требования помогает пользователям определить сильные и слабые стороны отчитывающейся организации с финансовой точки зрения. Эта информация поможет оценить ликвидность и платежеспособность, потребность в источниках финансирования и вероятность их получения, а также оценить эффективность управления ресурсами.
Бухгалтерский баланс представляет собой двустороннюю таблицу. В верхней части баланса показывается имущество по составу и размещению (активы баланса), а в нижней части отображаются источники формирования этого имущества (пассивы баланса).
Также возможен вариант, если активы расположены в левой части таблицы, а пассивы – в правой.
Основой построения бухгалтерского баланса является группировка объектов бухгалтерского учета по их функциональной роли в процессе хозяйственной деятельности и источникам формирования.
Бухгалтерский баланс состоит из пяти разделов:
- Внеоборотные активы
- Оборотные активы
- Капитал и резервы
- Долгосрочные обязательства
- Краткосрочные обязательства
В бухгалтерском балансе активы и обязательства должны разделяться в зависимости от срока обращения (погашения) на краткосрочные и долгосрочные. Активы и обязательства считаются краткосрочными, если их срок обращения (погашения) не более 12 месяцев после отчетной даты или они являются частью операционного цикла, даже если он превышает 12 месяцев. Все остальные активы и обязательства считаются долгосрочными.
Более подробно бухгалтерский баланс с таблицами и примерами отчетов по РСБУ и МСФО можно посмотреть здесь >>
Отчет о финансовых результатах (Отчет о прибылях и убытках)
Отчет о прибылях и убытках показывает финансовые результаты деятельности организации за отчетный период. Финансовый результат показывает разницу между доходами и расходами. Если доходов больше – получается прибыль, расходов больше – убыток. Отчет содержит данные о доходах и расходах нарастающим итогом с начала периода до отчетной даты.
Стандартно в отчете о финансовых результатах доходы и расходы отражаются по методу начисления (кассовый метод — исключение для малых предприятий). Выручка начисляется, когда покупателю были отгружены товары или оказаны услуги. Учет по методу начисления отражает доходы и расходы в том периоде, в котором они возникли, даже если денежные поступления и выплаты были в другом периоде.
В отчете доходы и расходы отражаются без НДС и делятся на обычные и прочие.
- Выручка
- Себестоимость продаж
- Валовая прибыль (убыток)
- Коммерческие расходы
- Управленческие расходы
- Прибыль (убыток) от продаж
- Доходы от участия в других организациях
- Проценты к получению
- Проценты к уплате
- Прочие доходы
- Прочие расходы
- Прибыль (убыток) до налогообложения
- Текущий налог на прибыль
- Чистая прибыль (убыток)
Отчет о финансовых результатах помогает понять, какую отдачу организация получила от имеющихся у нее экономических ресурсов. Эта информация поможет оценить эффективность управления ресурсами.
Более подробно отчет о финансовых результатах с таблицами и примерами отчетов по РСБУ и МСФО можно посмотреть здесь >>
Отчет о движении денежных средств (ДДС)
Информация о денежных потоках помогает оценить способность предприятия генерировать чистые поступления денежных средств и управление ресурсами. Отчет показывает, как отчитывающаяся организация получает и расходует денежные средства, включая информацию о ее заимствованиях и погашении задолженности, дивидендах и прочих факторах, которые влияют на ликвидность и платежеспособность. Информация о денежных потоках помогает понять осуществляемые операции, дать оценку финансовой и инвестиционной деятельности, оценить ее ликвидность или платежеспособность.
Структура отчета о движении денежных средств классифицирует денежные потоки по видам деятельности:
- Операционная деятельность
- Инвестиционная деятельность
- Финансовая деятельность
Операционная деятельность показывает способность предприятия быть на самофинансировании.
Инвестиционная деятельность показывает денежные потоки во внеоборотные активы.
Финансовая деятельность показывает денежными потоки в собственный и заемный капитал.
Более подробно отчет о движении денежных средств с таблицами и примерами отчетов по РСБУ и МСФО можно посмотреть здесь >>
Отчет о движении собственного капитала
В отчете раскрывается информация о движении уставного капитала, резервного капитала, добавочного капитала, а также информация об изменениях величины нераспределённой прибыли (непокрытого убытка) организации и доли собственных акций, выкупленных у акционеров. Изменения в капитале предприятия между двумя отчетными датами отражают увеличение или уменьшения его чистых активов за этот период.
Пояснения к бухгалтерской (финансовой) отчетности
Помимо финансовой отчетности предприятия представляют пояснительную записку с примечаниями, в которой описываются и объясняются основные характеристики финансовых результатов и финансового положения предприятия.
Предприятие должно раскрыть примечаниях более подробную разбивку статей с использованием классификации, которая подходит для деятельности предприятия.
представлять информацию об используемой учетной политике
раскрывать информацию, которая не представлена в отчетности
Агрегирование — это объединение статей с общими характеристиками и относящихся к одной классификационной группе. Агрегирование делает информацию наглядной за счет обобщения массива данных, однако приводит к сокрытию деталей. В финансовой отчетности требуется различная степень агрегирования. В отчетах представляется обобщенная информация, а в примечаниях — подробная.
Стандарты и регулирование
Бухгалтерская отчетность регламентируется международными и национальными стандартами.
Для России национальными стандартами являются Российские стандарты бухгалтерского учета (РСБУ), которые регулируются Положениями о бухгалтерском учете (ПБУ) и Законом о бухгалтерском учете. Информацию о всех действующих ПБУ и законах можно посмотреть здесь >>.
Также многие организации (кредитные, страховые, публичные и т.д.) должны дополнительно публиковать бухгалтерскую отчетность по Международным стандартам финансовой отчетности (МСФО).
Требования к финансовой (бухгалтерской) отчетности
Бухгалтерская (финансовая) отчетность организации должна включать показатели деятельности всех филиалов, представительств и иных подразделений.
Бухгалтерская отчетность должна предоставить сравнительную информацию по крайней мере за один предшествующий отчетный период с целью выявить и оценить изменения и тренды.
Показатели об отдельных активах, обязательствах, доходах и расходах могут приводиться в бухгалтерской отчетности общей суммой, если каждый из этих показателей несущественен, и должны приводиться в бухгалтерской отчетности обособленно в случае их существенности.
Консолидированная финансовая отчетность
Консолидированная финансовая отчетность содержит информацию об активах, обязательствах, собственном капитале, доходах и расходах материнской компании и ее дочерних компаний как единой отчитывающейся организации. Такая информация полезна для инвесторов и кредиторов материнской организации при оценке перспектив будущих поступлений денежных средств в материнскую компанию.
Неконсолидированная финансовая отчетность содержит информацию об активах, обязательствах, собственном капитале, доходах и расходах отдельной компании, но не ее дочерних компаний.
Принципы составления бухгалтерской отчетности
Достоверное представление и соответствие. Финансовая отчетность должна достоверно и правдиво отражать финансовое положение, финансовые результаты и движение денежных средств предприятия в соответствии со стандартами бухгалтерского учета.
Непрерывность деятельности. Если руководство располагает информацией о серьезных сомнениях в способности предприятия непрерывно осуществлять свою деятельность в дальнейшем, то эта информация должна быть раскрыта в отчетности.
Учет на основе принципа начисления. Предприятие должно составлять финансовую отчетность на основе принципа начисления в отношении активов, обязательств, капитала, доходов и расходов, за исключением информации о движении денежных средств.
Существенность и агрегирование. Предприятие должно представлять отличающиеся по характеру или функции статьи отдельно в финансовой отчетности, за исключением, когда они несущественны.
Взаимозачет. Предприятие отражает активы, обязательства, а также доходы и расходы по отдельности. Оценка на нетто-основе не считается свернутым представлением.
Периодичность представления отчетности. Предприятие представляет полный комплект финансовой отчетности как минимум на ежегодной основе.
Сравнительная информация. По всем суммам, отраженным в финансовой отчетности за текущий период, должна представляться сравнительная информация за предшествующий период.
Последовательность в представлении. Предприятие должно оставлять неизменными представление и классификацию статей в финансовой отчетности от периода к периоду.
Школа бизнеса Альфа провела семинары по финансовому и инвестиционному анализу для сотрудников лизинговой компании АО «ГТЛК».
Когда в компании нужен управленческий консалтинг? — Интервью директора Школы бизнеса Альфа Уваровой Аллы для Сообщества менеджеров Executive.ru
Проведен семинар «Управление затратами. Калькулирование себестоимости» для сотрудников экономического управления Государственного научного центра Российской Федерации ФГУП «НАМИ».
Школа бизнеса Альфа провела корпоративный семинар «Управление дебиторской задолженностью» для сотрудников дистрибуторской компании «Лит Трейдинг».
О том, как меняется спрос на корпоративное дистанционное обучение и о тенденциях в бизнес-образовании, рассказала Сообществу менеджеров портала Executive.ru директор Школы бизнеса «Альфа» Алла Уварова.
В Москве прошел семинар «Планирование и бюджетирование: лучшие практики на предприятиях ТЭК» для представителей финансово-экономических служб корпорации «Газпром».
В Рязани состоялся семинар по финансовому анализу для экономистов Рязанского конструкторского бюро «Глобус».
Школа бизнеса Альфа провела семинар «Финансы для нефинансистов» для директоров филиалов АО «Росжелдорпроект».
Состоялся семинар по ценообразованию для сотрудников коммерческого и финансово-экономического подразделений Объединения «РОСИНКАС» Центрального Банка РФ.
За дистанционным форматом будущее — Интервью директора Школы бизнеса Альфа Уваровой Аллы для Сообщества менеджеров Executive.ru
Корпоративное обучение — это получение знаний и навыков сотрудниками одной компании. Наша Школа оперативно организует для компании-заказчика корпоративный тренинг или семинар с учетом отраслевой специфики и конкретных потребностей вашего бизнеса. Подробнее >>
Отзывы участников семинаров:
«Тема планирования и бюджетирования раскрыта достаточно полно. Было интересно самостоятельно подготовить прогнозный отчет о прибылях и убытках и особенно прогнозный баланс», — Бреславский Владимир, заместитель директора по экономике и финансам, ЗАО «Многовершинное», Хабаровский край.
«Кратко и при этом подробно описана система работы казначейства. Очень хороший преподаватель, огромное спасибо», — Болотова Светлана Сергеевна, казначей, «Акадо», Москва.
«Хороша сама идея семинара по ценообразованию – рассмотрение в комплексе маркетинга и финансов. Понравилась логика изложения материала, связь теории с практикой (примеры и задачи), доступное объяснение», — Инберг Анна Евгеньевна, менеджер по продажам, ООО «Вистеон Автоприбор Электроникс», Владимир.
«Семинар полностью оправдал ожидания. Полученные знания помогут разобраться в финансовой и бухгалтерской отчетности, увидеть нужные цифры в море информации. Также узнала много нового об анализе фин. деятельности», — Никонова Наталья Валентиновна, руководитель проектов отдела связи «X5 Retail Group», Москва.
«Понравилось освещение вопросов по организации внутреннего контроля через управленческий учет», — Романюк Ю.А., руководитель контрольно-ревизионной службы ООО «Аксон», Кострома.
«В семинаре понравилась его практическая направленность на создание системы управления дебиторской задолженностью. Было рассмотрено большое количество практических инструментов по улучшению собираемости денег. Много примеров из реальной практики, что дает возможность применить полученные знания в своей дальнейшей работе. Спасибо!» — Кузьминич Андрей Викторович, Коммерческий контролер ООО «Модерн Машинери Фар Ист», Магадан.
«Структурированные знания по всем функциям казначейства в доступной форме», — Нестеров Е.В., гл. специалист, «Росатом», Москва.
«После прослушивания семинара имею общую картину по бюджетированию, что и являлось целью. Все возникающие вопросы пояснялись сразу. Много практических заданий. Желаю процветания Школе бизнеса «Альфа», — Баклыкова Наталья Владимировна, ведущий специалист «ГПН-Логистика», Москва.
«Очень все понравилось! Пришла второй раз, была на семинаре по другой теме. Материал представлен очень подробно, все понятно на основе примеров. Удалось проанализировать и собственное предприятие, так как было мало участников и получилось практически индивидуальное занятие. Спасибо!» — Куксова Валерия Владимировна, экономист, ООО «Стройстандарт», Москва.
Источник: alfaseminar.ru
Что такое бухгалтерский баланс – расшифровка статей
Баланс бухгалтерский — это табличный вариант отражения финансовых показателей организации на определенную дату. В самом широко распространенном в РФ виде баланс бухгалтерский состоит из двух равных по сумме частей, в одной из которых показано то, что имеет организация, в денежном выражении (актив баланса), а в другой — за счет каких источников это приобретено (пассив баланса). В основе данного равенства лежит отражение имущества и обязательств способом двойной записи на счетах бухучета.
Баланс бухгалтерский, составленный на определенную дату, позволяет оценивать текущее финансовое состояние организации, а сопоставление данных бухгалтерского баланса, составленного на разные даты, — проследить изменение ее финансового состояния во времени. Бухгалтерский баланс является одним из основных документов, служащих источником данных для проведения экономического анализа деятельности предприятия.
Классификация бухгалтерских балансов
Видов бухгалтерского баланса очень много. Их разнообразие определяется самыми разными причинами: характером данных, на основе которых формируется баланс, временем его составления, назначением, способом отражения данных и рядом других факторов.
По способу отражения данных бухгалтерский баланс может быть:
- статическим (сальдовым) — составленным на определенную дату;
- динамическим (оборотным) — составленным по оборотам за определенный период.
По отношению к моменту составления различают балансы:
- вступительный — на начало деятельности;
- текущий — составляемый на отчетную дату;
- ликвидационный — при ликвидации организации;
- санируемый — при оздоровлении организации, приближающейся к банкротству;
- разделительный — при разделении организации на несколько фирм;
- объединительный — при объединении организаций в одну.
По объему данных по организациям, отражаемых в балансе, выделяют балансы:
- единичный — по одной организации;
- сводный — по сумме данных нескольких организаций;
- консолидированный — по нескольким взаимосвязанным организациям, внутренние обороты между которыми при составлении отчетности исключают.
По назначению бухгалтерский баланс может быть:
- пробным (предварительным);
- окончательным;
- прогнозным;
- отчетным.
В зависимости от характера исходных данных бывает баланс:
- инвентарный (составленный по результатам инвентаризации);
- книжный (составленный только по учетным данным);
- генеральный (составленный по учетным данным, учитывающим результаты проведенной инвентаризации).
По способу отражения данных:
- брутто — с включением данных регулирующих статей (амортизация, резервы, наценка);
- нетто — с исключением данных регулирующих статей.
Бухгалтерские балансы могут различаться в зависимости от организационно-правовой формы компании (балансы государственных, общественных, совместных, частных организаций) и от вида ее деятельности (основная, вспомогательная).
По периодичности балансы делят на месячные, квартальные, годовые. Они могут иметь как полную, так и сокращенную форму.
Таблица бухгалтерского баланса может быть 2 видов:
- горизонтального — когда валюта баланса определяется как сумма его активов, а сумма активов равна сумме капитала и обязательств;
- вертикального — когда валюта баланса равна величине чистых активов организации (т.е. величине капитала), а чистые активы, в свою очередь, равны активам предприятия за вычетом его обязательств.
Для внутренних целей организация сама вправе выбирать периодичность, способы и методы составления баланса. Отчетность, представляемая в ИФНС, должна иметь определенную форму с сопоставимыми данными на даты, указанные в балансе.
Формы бухгалтерского баланса
Бухгалтерский баланс имеет специальную форму и является официальным документом, который подлежит сдаче в ФНС. В случае, если организация по каким-либо причинам не передала отчет в срок, деятельность фирмы может быть приостановлена контролирующими органами.
Форма 1
Основная форма для сдачи отчета, ее бланк утвержден приказом Министерства Финансов РФ от 02.07.10 № 66н. Отражает информацию по действующим активам фирмы и источникам их образования. Обязательно должны быть отражены сведения о материальных ценностях, о размере организации, состояние расчетов с контрагентами, инвестиционная деятельность.
Форма 5
Форма 5 бухгалтерской отчетности служит приложением к форме 1 и содержит пояснения к бухгалтерскому балансу и отчету о финансовых результатах. Заполняется в соответствии с требованиями Приказа Министерства финансов РФ от 13 января 2000 г. N 4н.
В связке с балансом всегда идет Отчет о прибыли и убытках. Он дает четкую картину финансового состояния организации за определенный период. Для составления отчета понадобятся данные о суммарных доходах и расходах компании. Отражаются сведения в форме 2 по правилам ПБУ 9/99 «Доходы организации».
При составлении баланса также важно учитывать состояние капитала. Существует специальная форма 3, при заполнении которой следует руководствоваться положениями, приведенными в письме Министерства финансов РФ, опубликованном 23 декабря 1992 г. N 117 «Об отражении в бухгалтерском учете и отчетности операций, связанных с приватизацией предприятий».
Для детального анализа финансового состоянии фирмы понадобятся данные о движении денежных средств. Их отражают в форме 4. В отчете должны быть отражены не только сведения о перемещениях денежных потоков, но и их остаток на начало и конец отчетного периода.
Статьи бухгалтерского баланса
Основополагающим элементом баланса является балансовая статья или строка. Она соответствует показателю, показывающему отдельные виды пассивов и активов. Расшифровка каждой статьи приведена в разделе IV ПБУ 4/99. Чтобы составить корректный баланс предприятия, нужно понимать, какой счет бухгалтерского учета в какую строку надо перенести. Кроме того, на порядок составления отчетности и баланса в том числе влияет специфика деятельности фирмы, которая отражается в учетной политике.
1100
Нематериальные активы. Сюда попадают данные со счетов 04 «Нематериальные активы» и 05 «Амортизация нематериальных активов».
1150
Основные средства. Берутся сведения со счета 01 «Основные средства».
1220
Налог на добавленную стоимость по приобретенным ценностям. Показатели со счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
1230
Дебиторская задолженность. В эту строку вносят сведения со счетов 46 «Выполненные этапы по незавершенным работам», 60 «Расчеты с поставщиками и подрядчиками», 62 «Расчеты с покупателями и заказчиками», 63 «Резервы по сомнительным долгам», 68 «Расчеты по налогам и сборам», 69 «Расчеты по социальному страхованию и обеспечению», 70 «Расчеты с персоналом по оплате труда», 71 «Расчеты с подотчетными лицами», 73 «Расчеты с персоналом по прочим операциям», 75 «Расчеты с учредителями», 76 «Расчеты с разными дебиторами и кредиторами»
1250
Денежные средства и денежные эквиваленты. Берутся данные со счетов 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках», 57 «Переводы в пути».
1260
Прочие оборотные активы. Идут сведения со счетов 50.3 «Денежные документы», 94 «Недостачи и потери от порчи ценностей».
1300
Общая величина капиталов. В этой строке суммируются данные строк 1310—1370.
1310
Уставной капитал. Показатели со счета 80 «Уставный капитал».
1370
Нераспределенная прибыль. Сюда идут данные со счетов 99 «Прибыли и убытки», 84 «Нераспределенная прибыль (непокрытый убыток)».
1400
Итого по разделу IV. Отображается сумма показателей из строк 1410—1450.
1410
Заемные средства. В этой статье учитываются сведения со счета 67 «Расчеты по долгосрочным кредитам и займам».
1450
Прочие обязательства. Используются данные со счетов 60 «Расчеты с поставщиками и подрядчиками», 62 «Расчеты с покупателями и заказчиками», 68 «Расчеты по налогам и сборам», 69 «Расчеты по социальному страхованию и обеспечению», 76 «Расчеты с разными дебиторами и кредиторами», 86 «Целевое финансирование».
1500
Итого по разделу V. Здесь показывается сумма значений строк 1510—1550.
1510
Заемные средства. Данные со счета 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам».
1530
Доходы будущих периодов. Для заполнения строки идут данные со счета 98 «Доходы будущих периодов».
1550
Прочие обязательства. Сведения по счету 86 «Целевое финансирование».
1600
Баланс. В эту строку вносят сумму всех показателей Актива.
1700
Баланс. Здесь отражают общую сумму Пассивов организации.
Составление и заполнение ББ
Чтобы составить и заполнить бухгалтерский баланс, нужно внести данные в две его части: Актив и Пассив. В форме они представлены в виде двух таблиц и предназначены для отображения финансовых операций внутри фирмы и при взаимодействии с другими предприятиями.
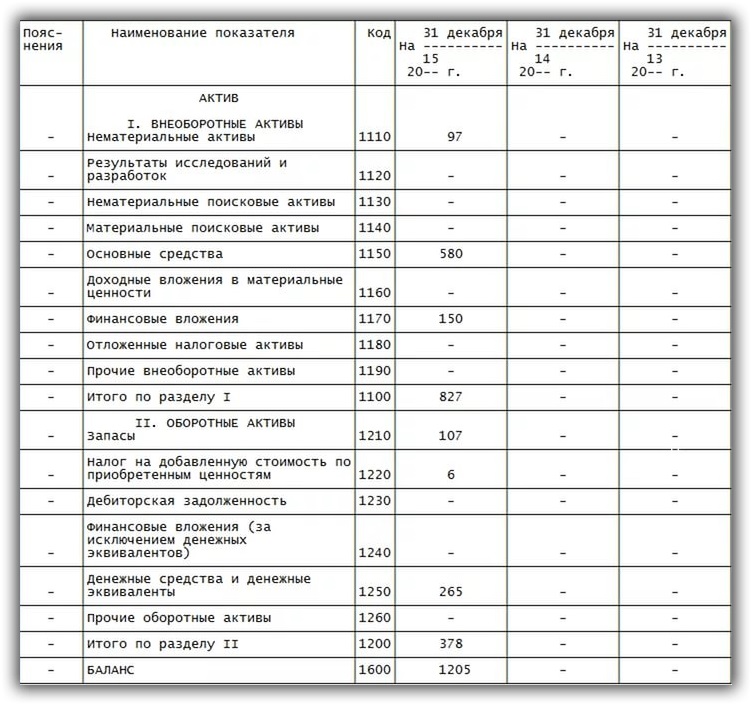
Для составления баланса следует заполнить все строки формы. В них нужно внести данные, характеризующие финансовое положение организации. Каждая строка имеет свой порядковый номер. Она содержит название показателя, который должен быть в ней отражен. Общая сумма выводится путем суммирования последовательно всех строк первых двух разделов.
Аналогичным способом происходит заполнение строк Пассива:
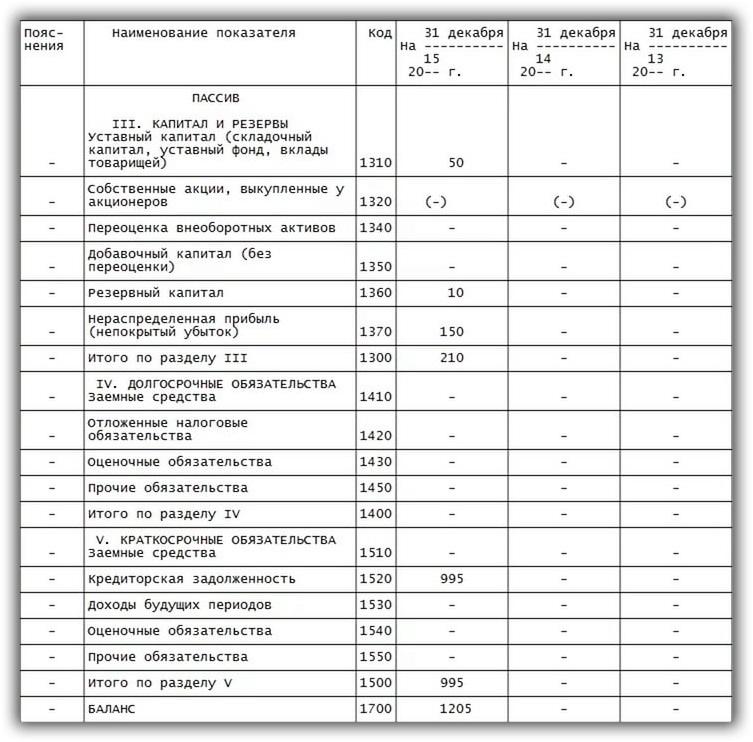
Строка баланса не должна оставаться пустой. Если сумма, подлежащая внесению, равна нулю, выполняется пояснение этого факта в сопровождающих документах. Все цифры должны быть указаны в тысячах и миллионах и уменьшены на три или шесть нулей. Например, стоимость здания, находящегося на балансе фирмы, составляет 20 000 000 рублей.
В отчете эта сумма должна быть записана как 20 000 тысяч рублей. Выбор показателей, которые будут использоваться при заполнении, следует сделать в шапке формы.
Не стоит недооценивать значение бухгалтерского баланса. Он является прямым отражением финансовой состоятельности фирмы. На его основании могут приниматься значимые управленческие решения, влияющие на ее жизнедеятельность, бесперебойную работу и дальнейшее экономическое развитие.
Изменения в балансе с 2019 года
С 01.06.2019 форма баланса действует в редакции приказа Минфина от 19.04.2019 № 61н. Ключевые изменения в нем (а также в другой бухгалтерской отчетности) таковы:
- теперь отчетность можно составлять только в тыс. руб., миллионы в качестве единицы измерения больше использовать нельзя;
- ОКВЭД в шапке заменен на ОКВЭД 2;
- в бухгалтерском балансе нужно указывать сведения об аудиторской организации (аудиторе).
Отметку об аудиторе нужно ставить только тем фирмам, которые подлежат обязательному аудиту. Налоговики будут использовать ее как для наложения штрафа на саму организацию, если она проигнорировала обязанность пройти аудит, так и для того, чтобы знать у какого аудитора им истребовать сведения по организации в порядке ст. 93 НК РФ.
Источник: 1c-md.com