
Реструктуризация долгов — это изменение условий их погашения выгодным для заемщика образом. К таким изменениям относятся, например, увеличение срока погашения, пересчет пени и штрафов, предоставление льготного периода.
Физические и юридические лица пользуются как собственными средствами, так и заемными. Но иногда долговые обязательства становятся непосильными. Причины бывают разными: один не рассчитал возможностей, у другого изменились обстоятельства. В любом случае решить проблему поможет процедура реструктуризации долгов. Разберемся, что это такое и как ее провести.
Законодательная база
Отдельный, специальный, закон о реструктуризации долга физических лиц в России отсутствует. Такой термин используется в разных отраслях права. Наиболее конкретно об этом говорит Бюджетный кодекс РФ . Исходя из его трактовки, выделяют следующие компоненты такой процедуры:
- соглашение между кредитором и должником об изменении исходного обязательства;
- предоставление отсрочек, рассрочек, изменение объема или срока уплаты процентов;
- допускается частичное уменьшение основного долга.
Однако в БК РФ речь идет о государственном или муниципальном долге — нам стоит обратиться и к другим сферам правового регулирования.
РЕФИНАНСИРОВАНИЕ И РЕСТРУКТУРИЗАЦИЯ КРЕДИТА / КАК ГРАМОТНО СПИСАТЬ ДОЛГИ?
Исходя из статьи 213.2 Федерального закона № 127-ФЗ от 26.10.2002 , реструктуризация долга — это одна из процедур банкротства физического лица. Обычно это первая стадия расчетов с кредиторами. Она предшествует реализации имущества.
Исходя из содержания статьи 84 того же ФЗ, такая мера применяется и в отношении юридического лица на этапе финансового оздоровления. То есть, пока организация банкротом не признана, у нее есть шанс восстановить платежеспособность путем реструктуризации долга.
Реструктурировать долг — что это означает на практике
Кредитные организации предлагают такую услугу своим клиентам, испытывающим трудности в погашении задолженностей, рестукритизация кредита позволяет решить проблему без привлечения органов власти.
К примеру, у человека сократился доход или он попал в сложную жизненную ситуацию, потребовавшую больших денег. В итоге он перестал вносить платежи по кредиту. В такой непростой жизненной ситуации он вправе обратиться в банк с просьбой о более щадящих условиях.
Если причины оказались объективно уважительными, то кредитор согласится. Банки не хотят терять клиентов и по возможности идут им навстречу. В такой ситуации очень выручит незапятнанная кредитная история.
Таким образом, простыми словами, что такое реструктуризация долга, — это изменение условий возврата денег таким образом, чтобы процесс возврата стал для должника посильным.
Что предложит банк
Вариант, как реструктуризировать кредит, обычно подбирают, исходя из личных обстоятельств клиента. Необходимо достичь условий, при которых он сможет стабильно расплачиваться за кредит. Рассмотрим эту процедуру на примере Сбербанка:
- Выделение льготного периода. Банк дает отсрочку по погашению процентов. Тогда ежемесячный платеж становится меньше. Эффективно для тех, кто брал заем на длительный срок и доля процентов значительно превышает долю тела кредита.
- Увеличение общего срока обязательств. Если добавить число месяцев на погашение всей суммы, то размер ежемесячного платежа уменьшится. Однако здесь стоит учитывать переплату, которая получится в итоге. Хотя в большинстве случаев она себя оправдывает.
Если речь идет об ипотеке, то некоторые банки позволяют уменьшить процентную ставку. Но это допускается лишь в случае снижения ключевой ставки Центробанка.
Очень важно, перед тем как брать реструктуризацию долга по схеме, предложенной банком, оценить собственные силы и способность погасить кредит на новых условиях. В некоторых случаях даже льготные условия оказываются непосильными.
Еще практикуется рефинансирование, то есть перекредитование. Клиент берет второй кредит на более выгодных условиях для погашения первого. Ставки по таким целевым займам обычно ниже, чем по потребительским и ипотечным. Для банков это удобный способ переманивания клиентов у своих конкурентов.
Реструктуризация долга через суд
Если договориться с банком не удалось, то остается прибегнуть к судебной помощи. И тут есть два варианта:
- процедура банкротства;
- реструктуризация долга через суд без банкротства через иск к кредитной организации с требованием пересмотреть условия.
В первом случае понадобится предоставить документы, перечисленные в статье 213.15 Федерального закона № 127-ФЗ:
- проект плана реструктуризации;
- заявление о его одобрении;
- сведения об имуществе должника (включая права);
- информация о задолженности;
- данные о доходах за последние полгода;
- отчет из бюро кредитных историй.
Образец плана
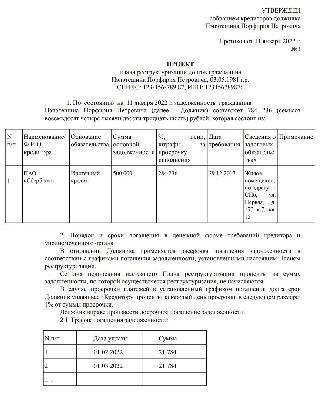
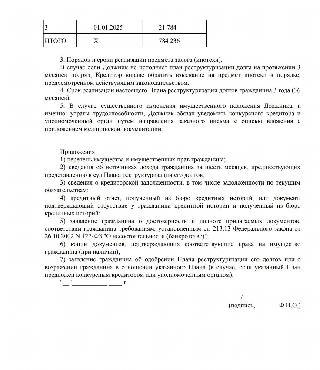
В процессе реализации плана допускаются его корректировки. Право на внесение изменений есть и у должника, и у его кредиторов. Однако, если с планом согласиться, но потом не выполнять, кредиторы вправе потребовать отмены решения. Тогда организацию ждет конкурсное производство, а физлицо — реализация имущества.
Если рассуждать о том, как добиться реструктуризации долга по кредиту через суд, то успех этой затеи зависит от конкретных условий возникновения препятствий для исполнения обязательств. Наиболее высокие шансы на победу — у женщин-декретниц, призывников, уволенных или сокращенных, и людей, утративших трудоспособность.
Вам в помощь образцы, бланки для скачивания
- Гольцова Полина
2021-12-20 07:19:01
Потребность в том, чтобы реструктуризировать кредит, в последнее время возникает у все большего количества россиян. Это связано прежде всего с тем, что многие граждане лишились стабильных доходов во время пандемии коронавируса. Также вырос спрос на услуги юридических фирм, осуществляющих сопровождение процедуры банкротства.
Важно помнить, что банкротство – это сложный и трудоемкий процесс, который только на бумаге выглядит как решение всех проблем. В действительности эта процедура может оказаться гораздо более затратной, чем даже простой возврат долга. Таким образом, не следует огульно ввязываться в банкротство – имеет смысл до последнего пытаться договориться с банком об изменении порядка возврата кредита простым соглашением.
Источник: ppt.ru
Заемщикам станет проще реструктурировать одновременно несколько кредитов в разных банках
Регулятор предложил банкам механизм взаимодействия для решения проблемы должников, попавших в сложную жизненную ситуацию.
Этот механизм закреплен в Cтандарте защиты прав и интересов заемщиков — физических лиц при урегулировании задолженности. Документ разработан участниками рабочей группы Банка России по медиации. В нее входят представители банковского сообщества, финансового уполномоченного, Минфина России и других заинтересованных структур.
Часто бывает, что заемщик имеет потребительский кредит в том банке, где он получает зарплату, а ипотеку — в другом банке, аккредитованном застройщиком. В случае финансовых сложностей человек обычно старается платить по ипотеке, а по потребительскому кредиту может допускать просрочку. При этом кредиторы или не знают друг о друге, или не полностью доверяют друг другу и не могут договориться о временном совместном снижении платежей, чтобы заемщик мог обслуживать оба кредита. Один из банков взыскивает долг через суд, и иногда это приводит к тому, что заемщик теряет жилье и становится банкротом.
Применение стандарта позволит решать эту проблему на условиях, приемлемых для всех сторон.
Заемщик, столкнувшийся с потерей работы, длительной болезнью и другими сложностями, сможет обратиться в один из банков с заявлением о комплексном урегулировании задолженности. В нем он укажет другие банки, которые выдали ему кредиты. Эти банки смогут или самостоятельно взаимодействовать друг с другом в рамках стандарта, или назначить один из банков оператором, который возьмет на себя задачу по реструктуризации всех кредитов заемщика.
Документ также содержит перечень сложных жизненных ситуаций, при которых рекомендуется проводить реструктуризацию, и список подтверждающих документов.
Соблюдение стандарта на первом этапе будет добровольным, чтобы наработать достаточную практику применения и при необходимости уточнить его текст. Кредиторы, которые решат к нему присоединиться, разместят все необходимые инструкции для заемщиков на своих сайтах.
Источник: cbr.ru
Заявление на реструктуризацию кредита в 2022 году
Реструктуризация — изменение графика кредитных платежей на более удобный. Чаще всего к ней прибегают граждане, испытывающие финансовые проблемы. Они увеличивают срок кредитования, в результате чего уменьшается ежемесячный платеж, оплачивать ссуду будет легче. Теперь разберемся, как подать заявление на реструктуризацию кредита, и всем ли доступна эта услуга.
Зачем писать заявление на реструктуризацию?
Для заемщика использование этой опции станет выходом из сложной финансовой ситуации. Если он не может оплачивать кредит согласно графику, он пишет в банк заявление, проводит реструктуризацию и избавляется от проблем, связанных с просрочкой.
Если заемщик просто просрочит кредит, он столкнется с неприятностями:
- Ухудшение кредитной истории. Факт просрочки обязательно будет отражен в досье.
- Рост долга ввиду начисления пеней. Просрочка платежей однозначно приведет к ежедневному росту долга, отдавать придется гораздо больше, финансовая ситуация станет еще хуже.
- Судебные разбирательства. Если гражданин не сможет выплатить ссуду, кредитор обратится сначала к коллекторам, потом в суд. После будет арестована зарплата, счета, имущество.
Заявление на проведение реструктуризации лучше писать, пока просроченной задолженности по кредиту еще нет. В этом случае банк будет более благосклонным.
Что собой представляет процесс реструктуризации
Банк и заемщик составляют дополнительное соглашение, согласно которому видоизменяется график платежей. В итоге выплата долга будет проходить по более комфортному, а главное, посильному алгоритму.
Кредиторы применяют три вида помощи клиентам, попавшим в сложную финансовую ситуацию:
- Непосредственно сама реструктуризация, когда срок ссуды растягивается на более продолжительный период. По итогу снижается ежемесячная долговая нагрузка на заемщика.
- Частичные кредитные каникулы. Каникулы — тоже вид реструктуризации. При частичном их предоставлении основной долг по кредиту ставится на паузу, клиент погашает только набежавшие проценты. Невыплаченная часть основного долга переносится на другие месяцы, увеличивая срок кредитования.
- Полные кредитные каникулы. Применяются редко: в крайних случаях, когда заемщик на определенный период вообще утрачивает возможность платить. Долг ставится на паузу в полном объеме на 3-12 месяцев в зависимости от ситуации.
При любом варианте помощи заемщику проводится изменение графика платежей. Сначала клиент пишет заявление, после рассмотрения ситуации банк изменяет график и предлагает его клиенту на согласование.
Варианты рассрочки (видео)
Может ли банк сам предложить проведение реструктуризации?
Чаще всего граждане сами пишут заявления, если предвидят, что их финансовое положение не позволит в дальнейшем оплачивать ссуду по графику, но бывают и исключения.
Банки могут сами предлагать изменение графика платежей заемщикам, которые уже ушли в просрочку. Это один из вариантов возвращения клиента в график: кредитору проще самому пойти навстречу и предложить помощь, чем проводить процедуру взыскания и обращаться в суд.
В этом случае вопрос, как правильно написать заявление на реструктуризацию кредита, не стоит: банк просто составит дополнительное соглашение, сформирует график и пригласит должника на подписание. Возможно и такое, что в этом случае будет предложена реструктуризация вместе с каникулами, то есть и месяца 3 полной паузы дадут, и срок возврата растянут.
Не нужно надеяться, что банк сам предложит помощь, на практике это встречается редко. Лучше самому заблаговременно обратиться за поддержкой, пока просрочки еще нет.
Условия реструктуризации кредитного долга
Если просто написать заявление без веской на то причины, банк откажет в предоставлении помощи. Опция доступна заемщикам, которые реально оказались в сложной финансовой ситуации, материальное положение которых значительно ухудшилось, они не могут погашать ссуду, как и прежде.
Любая финансовая ситуация, повлекшая невозможность оплаты, должна подтверждаться документально. То есть к заявлению клиент прикладывает дополнительные документы.
В каких ситуациях можно подать заявление и получить одобрение:
- Снижение уровня дохода. Например, заемщика перевели на другую должность, он ушел на другую работу и пр. Это подтверждается справкой 2НФДЛ.
- Сокращение на работе, увольнение. Подтверждается трудовой книжкой или справкой из Центра Занятости. Если сокращение только предстоит, нужна копия соответствующего уведомления сотрудника.
- Проблемы со здоровьем, получение инвалидности, серьезное заболевание и пр. Все подтверждается медицинскими справками, выписками.
- Проблемы со здоровьем у близкого родственника, его смерть (например, мужа). Нужны медицинские справки, заключения и документ, подтверждающий родство.
- Утрата имущества от пожара, взрыва и пр.
- Смерть заемщика. В этом случае за проведением реструктуризации могут обратиться его наследники. Соответственно, нужно свидетельство о смерти и документы, подтверждающие родство.
- Призыв заемщика в армию. В этом случае можно попытаться получить полные кредитные каникулы: понятно, что у заемщика не будет дохода, поэтому есть все шансы, что банк пойдет навстречу.
Банк будет готов рассмотреть любые причины ухудшения финансового положения, подтвержденные документально, поэтому точного перечня документации для принятия заявления на реструктуризацию кредиторы не устанавливают. Они пишут примерный перечень допустимых документов, но указывают, что возможно предоставление и иных бумаг в зависимости от ситуации.
Как подать заявление с просьбой изменить график
С вопросом как правильно подать заявление на реструктуризацию кредита, лучше обратиться к банку, который выдал ссуду. Это можно сделать по телефону горячей линии или получить информацию в отделении кредитования физических лиц.
Информация о возможности реструктуризации и о том, какие документы нужны для ее проведения, может находиться на сайте обслуживающего банка.
Как стандартно проводится эта процедура:
- Клиент обращается в банк, узнает о возможности изменения платежного графика. Менеджер дает консультацию, рассказывает, что нужно для проведения реструктуризации, говорит о возможных вариантах помощи в конкретной ситуации.
- Заемщик собирает необходимые документы, посещает банк (обычно этим занимается отдел работы с проблемной задолженностью), пишет заявление.
- Заявление отправляется на рассмотрение. Если банк принимает положительное решение, он снова приглашает клиента в свой офис.
- В отделении заемщик подписывает дополнительное соглашение и знакомится с обновленным графиком платежей.
- Теперь нужно оплачивать ссуду по новому графику.
В процессе реструктуризации можно поменять не только срок кредитования, но и другие параметры сделки. Некоторые банки могут проводить изменение валюты долга, например, когда гражданин брал кредит в долларах, а теперь желает погашать его в рублях — такие изменения графиков и условий хоть редко, но встречаются на рынке.
Как правильно составить заявление
Чтобы правильно написать заявление на реструктуризацию кредита, не обязательно искать какую-то информацию. Бланк обращения подготовит сам банк. Законодательно его форма не регулируется, поэтому можно составить документ и в свободной форме.
Если рассмотреть образец заявления на реструктуризацию долга, в нем отражаются следующие пункты:
- кому и от кого пишется заявление;
- дата подписания кредитного договора, который заемщик просит реструктурировать;
- начальные условия кредитования: ставка в год, срок, сумма;
- причина подачи заявления — указать, что с такого-то числа финансовое положение ухудшилось, обязательно написать причину этого;
- указание документов, подтверждающих факт ухудшения финансового положения (их копии должны быть приложены к заявлению);
- просьба о проведении реструктуризации. Нужно указать, как именно должник желает ее провести: растянуть срок, получить кредитные каникулы;
- подпись, дата, контактная информация (адрес, телефон, куда можно сообщить о результате рассмотрения).
Пример заявления:
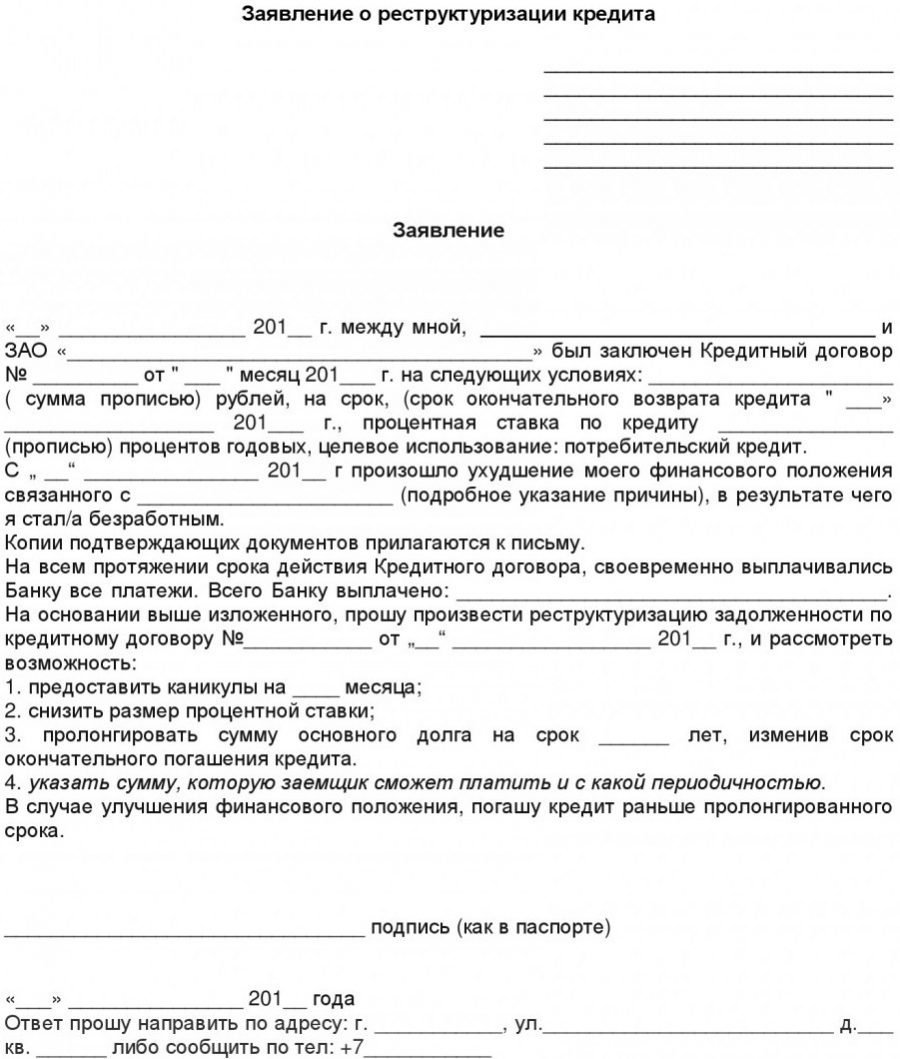
Если вы решили лично сформировать заявление, можете придерживаться этого образца. Не обязательно подавать прошение в печатной форме, можно составить его и от руки, только пишите разборчиво.
В целом же, если банк предполагает возможность реструктуризации, он сам предоставить бланк по собственной форме и поможет его правильно заполнить.
Заявление о реструктуризации кредита (видео)
Законодательное регулирование
Нет закона, который бы обязывал банки проводить изменения графика платежей по заявлению клиента даже при наличии веских на то причин. Реструктуризировать кредит или нет — это решает сам банк, законодательно он не обязан это делать.
Если банк отказал в помощи, и при этом у заемщика были объективные причины ее просить, это может сказаться на дальнейшем процессе взыскания просроченного кредита.
При судебном разбирательстве заемщик может существенно снизить требуемую банком сумму, если документально докажет, что он обращался к кредитору за помощью, и тот ему отказал. В этом случае судья может принять решение списать часть начисленных пеней.
Реструктуризация через суд
Если банк не предоставляет такой вид помощи заемщикам или отказал удовлетворить ваше заявление, вы в праве обратиться в суд, подать исковое заявление о реструктуризации кредита. При этом требование все то же — к иску нужно приложить документальное обоснование того, что эта помощь вам необходима. Кроме того, заемщик должен предложить план изменения графика, указать на сумму, которая ему посильна в виде ежемесячного платежа.
Дела такого рода рассматривают районные суды. Судебное решение может быть как положительным, так и отрицательным. Если причина веская, суд ее обязательно примет. Но могут и отказать, например, если банк пытался пойти на диалог, а должник на него не шел, если гражданин не имеет постоянной работы, часто ее меняет, если есть и другие кредиты с большими просрочками и пр.
Если суд примет положительный вердикт, банк обязан ему подчиниться. После вступления судебного решения в законную силу гражданин обращается к кредитору, и тот обязан выполнить решение.
Проведение реструктуризации при банкротстве
Это уже совсем другая ситуация. Если гражданин имеет суммарный просроченный долг по кредиту больше 500 000 рублей, он может обратиться в Арбитражный суд с иском о проведении банкротства физического лица.
Если иск будет удовлетворен, должник избавиться от долгового бремени, он будет официально признан несостоятельным. При этом, если у него есть хоть какой-то доход, суд примет решение ввести план реструктуризации.
План составляет финансовый управляющий, который привлекается к процессу. Он изучает материальное положение гражданина и определяет, сможет ли он «потянуть» реструктуризацию. Если да, он же составляет план и передает его судье на согласование.
Банкротство физических лиц не обязательно заканчивается утверждением плана. Если понятно, что заявитель не сможет финансово вытянуть погашение, если его доход слишком мал, суд может отклонить предложенный план и просто признать гражданина банкротом, то есть списать все его долги — для многих банковских должников это идеальный вариант.
При банкротстве физлица проводится реализация его имущества за исключением единственного жилья и личных вещей. Вырученные средства идут на погашение долгов, хотя бы в частичном размере.
Реструктуризация при банкротстве (видео)
Заключение
Реструктуризация — возможность заемщика урегулировать вопрос с проблемным долгом и при этом не понести никаких потерь. Условия реструктуризации кредитного долга мягкие, никаких штрафов и дополнительной платы за нее банки не берут. Но обращайтесь за помощью заблаговременно, провести изменение графика просроченного кредита сложнее, не многие банки одобрят заявление в этом случае.
Источник: rukrediti.ru