
В этой статье мы рассмотрим программу «Семейная ипотека» и приведем актуальную информацию о ее условиях в Москве на конец августа 2023 года. Также рассмотрим возможность расчета ипотеки онлайн, чтобы выбрать лучшие условия в Москве в 2023 году.
- Актуальная информация о программе «Семейная ипотека»
- Расчет ипотеки онлайн
- Полезные советы
- Выводы
Актуальная информация о программе «Семейная ипотека»
Условия и информация по программе «Семейная ипотека» в Москве актуальна на 31.08.2023. Эта программа предоставляет возможность молодым семьям приобрести жилье с использованием государственной поддержки.
Основные характеристики программы «Семейная ипотека» в Москве:
- Процентная ставка: В рамках программы «Семейная ипотека» процентная ставка составляет от 1% до10% годовых. Окончательная процентная ставка будет установлена исходя из финансовых возможностей заемщика и размера займа.
- Возраст: Для участия в программе «Семейная ипотека» минимальный возраст заемщика составляет 18 лет.
- Стаж работы: Для участия в программе «Семейная ипотека» необходимо иметь стаж работы не менее 2 лет.
- Семейное положение: Программа «Семейная ипотека» доступна только молодым семьям, состоящим в официальном браке.
- Количественное ограничение: Максимальный размер займа, доступный в рамках программы «Семейная ипотека», составляет 3 миллиона рублей.
Расчет ипотеки онлайн
Расчет ипотеки онлайн — удобный инструмент, с помощью которого можно выбрать лучшие условия и сравнить предложения разных банков. Для расчета ипотеки онлайн необходимо ввести следующую информацию:
30 лет ипотеки лучше, чем 10❓Разберем на примере (описание)
- Стоимость жилья: Введите сумму, которую вы планируете потратить на покупку жилья.
- Срок кредита: Укажите желаемый срок кредита в годах.
- Первоначальный взнос: Определите размер первоначального взноса, который вы готовы внести при покупке жилья.
После ввода всех необходимых данных, система произведет расчет и предложит вам различные варианты ипотеки от разных банков. Вы сможете сравнить условия и выбрать наиболее выгодный вариант для себя.
Полезные советы
- Перед тем, как решиться на покупку жилья в рамках программы «Семейная ипотека», ознакомьтесь с ее условиями и требованиями. Убедитесь, что вы соответствуете всем критериям и готовы выполнить необходимые условия.
- Выбирайте банк с наиболее выгодными условиями ипотеки. Сравнивайте процентные ставки, сроки кредита, требования к первоначальному взносу и другие параметры.
- Планируйте свои финансы. Учтите ежемесячные платежи по ипотеке в своем бюджете и оцените свою платежеспособность. Не берите кредит на сумму, которую вы не сможете выплачивать каждый месяц.
Выводы
Программа «Семейная ипотека» предоставляет молодым семьям возможность приобрести жилье с использованием государственной поддержки. Условия программы включают процентную ставку от 1% до 10% годовых, минимальный возраст заемщика 18 лет, стаж работы не менее 2 лет и требование быть в официальном браке.
Ипотека. На сколько лет ЛУЧШЕ брать?
Расчет ипотеки онлайн поможет выбрать наиболее выгодные условия кредита и сравнить предложения разных банков. Перед покупкой жилья в рамках программы «Семейная ипотека» ознакомьтесь с условиями и требованиями программы, выберите банк с наиболее выгодными условиями и планируйте свои финансы основательно.
В чем заключается работа ипотечного брокера
Работа ипотечного брокера заключается в предоставлении помощи людям при получении ипотечного кредита. Он помогает клиентам на всех этапах процесса, начиная с подачи заявки и общения с менеджером банка, и заканчивая получением необходимых средств и завершением сделки.
Кроме того, некоторые брокеры предоставляют консультации по страховым и кредитным продуктам, а также по реструктуризации кредита. Основная задача ипотечного брокера — найти и предложить клиенту наиболее выгодное предложение, учитывая его финансовые возможности и индивидуальные требования. Он анализирует множество предложений от различных банков, оценивает их условия и процентные ставки, а также помогает клиенту выбрать наиболее подходящую программу. Работая с ипотечным брокером, клиент может значительно сэкономить время и получить профессиональное сопровождение на всем пути к получению ипотеки.
Когда истекает срок давности у судебных приставов
Когда срок давности истекает, судебные приставы больше не могут принудительно взыскивать долги. Законом установлено, что срок давности исковой деятельности составляет три года. Этот срок применим ко всем видам требований. Однако есть исключения, которые прописаны в статье 208 Гражданского кодекса Российской Федерации.
Это означает, что в некоторых случаях срок давности может быть продлен или сокращен. Если одна из сторон, заинтересованных в иске, обратилась в суд с заявлением, то период давности может быть официально прерван. В таком случае, судебные приставы смогут продолжить действия по взысканию долга. Важно помнить, что срок давности ограничивает возможность привлекать должника к ответственности за его обязательства. Поэтому важно не упустить момент и своевременно обратиться в суд при необходимости взыскания долга.
Можно ли взять ипотеку если есть исполнительное производство
Взятие ипотеки при наличии исполнительного производства возможно, но необходимо удовлетворение нескольких условий. Прежде всего, заемщик должен иметь хорошую кредитную историю, свидетельствующую о своевременном погашении предыдущих кредитов. Также важно, чтобы текущие кредиты заемщика не превышали его финансовые возможности и не оказывали значительного влияния на его платежеспособность.
Если исполнительное производство вызвано задолженностью перед другим кредитором, то банк может потребовать дополнительное обеспечение или повышенный процент по кредиту. Однако, в случае исполнительного производства по другим обстоятельствам, например, административным штрафам или неуплате налогов, банк может быть более снисходителен.
Итак, получение ипотеки при наличии исполнительного производства не является невозможным, но требует от заемщика соблюдения определенных условий, связанных с его финансовой надежностью и платежеспособностью.
Можно ли оформить субсидию на квартиру в ипотеке
Программа «Семейная ипотека» предоставляет возможность семейным парам приобрести жилье в Москве на выгодных условиях. Данная программа актуальна на 31.08.2023 года. Чтобы выбрать наиболее выгодные условия ипотеки в Москве в 2023 году, предлагается воспользоваться онлайн-калькулятором, который поможет рассчитать ипотечные выплаты.
В рамках программы «Семейная ипотека» семейные пары могут получить ипотечный кредит на строительство или приобретение жилого помещения с более низкой процентной ставкой. При этом процентная ставка может составлять, например, 7 % годовых, что существенно ниже, чем при обычных ипотечных программах. Такой процент позволяет семьям сэкономить значительную сумму денег на выплатах по ипотеке. Более подробную информацию о программе «Семейная ипотека» в Москве можно получить на сайте банка или обратившись в отделение банка.
Источник: snimaykvartiru.ru
Выгодная ипотека в 2022 году

Самый быстрый способ приобрести жильё, если накопленной суммы недостаточно – взять ипотечный кредит. Миф о том, что для этого необходимо много времени и тонны справок уже в прошлом. В условиях конкуренции, банки предлагают выгодные программы, оперативно рассматривают заявки даже дистанционно.
| Открытие банк | до 30 000 000 | до 30 лет | от 5,3% | от 10% | Онлайн заявка |
| Альфа Банк | до 12 000 000 | до 30 лет | от 6,7% | от 15% | Онлайн заявка |
| Газпромбанк | до 18 000 000 | до 30 лет | от 6,3% | от 15% | Онлайн заявка |
| Росбанк | до 10 000 000 | до 25 лет | от 4,95% | от 15% | Онлайн заявка |
| Совкомбанк | до 50 000 000 | до 30 лет | от 5,9% | от 0% | Онлайн заявка |

Совкомбанк
Банк-участник государственной программы льготной ипотеки предлагает дистанционно оформить кредит на приобретение жилой и нежилой недвижимости. Лояльность к клиентам, расширенные возможности для заёмщиков пенсионного возраста и низкий процент – главные преимущества продукта.
Основные условия
Параметры кредита рассчитываются банком индивидуально. Соискатели могут претендовать на:
- сумму – от 300000 до 3000000 рублей;
- срок – от 3 до 30 лет;
- первоначальный взнос от 20%;
- ставку от 5,9%.
Минимальная процентная ставка доступна держателям карт “Халва” при подключении дополнительной услуги сроком на 3 года.
Требования к заёмщикам
Подать онлайн-заявку на получения ипотечного кредита в Совкомбанке могут соискатели в возрасте от 20 до 85 лет, при наличии:
- гражданства РФ;
- регистрации (в том числе временной);
- постоянного подтверждённого дохода;
- стажа на последнем месте работы от 3 месяцев (при общем более 12).
Для индивидуальных предпринимателей обязательным условием является существование бизнеса не менее 1 года.
- паспорт;
- заверенная копия трудового договора или книжки;
- справка, подтверждающая доход (2-НДФЛ или по форме банка).
Заёмщикам мужского пола в возрасте до 27 лет необходимо предоставить военный билет.
Преимущества
Ипотечный продукт Совкомбанка отличается:
- возможностью внести страховые расходы в тело кредита;
- доступностью для различных категорий граждан;
- минимальной процентной ставкой при подключении дополнительных услуг;
- небольшой суммой первоначального взноса (от 60000 рублей);
- отсутствием дополнительных комиссий.
Банк предлагает большое количество аккредитованных застройщиков и объектов для приобретения.
Как получить
Для покупки недвижимости с помощью ипотечного кредита Совкомбанка необходимо:
- Заполнить на сайте анкету-заявку.
- Дождаться звонка сотрудника банка для уточнения деталей, списка документов для рассмотрения заявки.
- Направить пакет документов посредством электронной почты или передать лично в ближайшем отделении.
- Получить одобрение в течение 1-2 дней.
- Выбрать аккредитованный объект.
- Подписать документы.
Подписание кредитного и страхового договора происходит в назначенное время в одном из отделений.
Как погасить
Ежемесячные платежи по графику вносятся любым предложенным способом:
- кассы и банкоматы Совкомбанка;
- банк-онлайн;
- почтовые отделения РФ;
- сторонние банки (понадобятся реквизиты).
Для своевременного поступления платежа необходимо учитывать срок зачисления средств по различным каналам.
Что говорят те, кто брал
В отзывах клиенты отмечают:
- профессионализм сотрудников банка;
- оперативное предоставление документов;
- возможность решать вопросы дистанционно.
Минус – сложно получить одобрение понижения процентной ставки.
Открытие банк
Льготная ипотека с господдержкой на приобретение недвижимости на первичном и вторичном рынке. Доступна с 18 лет.
Основные условия
Банк предлагает соискателям:
- сумму от 500000 до 30000000 рублей;
- срок от 3 до 30 лет;
- процентную ставку от 5,99% годовых.
Первоначальный взнос составляет от 20 до 80% и является обязательным. Предусмотрены льготные условия для военнослужащих и владельцев материнского капитала.
Требования к заёмщикам
На одобрение ипотеки в банке Открытие могут рассчитывать совершеннолетние граждане РФ:
- при наличии постоянной или временной регистрации;
- не старше 70 лет;
- с общим трудовым стажем от 12 месяцев, 3 из них на последнем месте работы.
Если для получения кредита доходов заявителя недостаточно, возможно привлечение созаёмщиков (супругов или близких родственников).
Кроме документов, удостоверяющих личность, необходимо подтверждение основного и дополнительного (при наличии) доходов.
Преимущества
Отличия ипотечной программы Открытие:
- дистанционное оформление от 3 до 5 дней;
- выгодные условия для владельцев сертификата “Материнский капитал”;
- фиксированные ставки;
- добровольное страхование.
Плюс – высокий процент одобрения заявок соискателей.
Как получить
Достаточно выполнить 4 простых действия:
- Заполнить анкету на сайте банка.
- Получить решение в виде смс на указанный номер.
- Собрать пакет документов.
- Лично посетить ближайшее отделение для подписания договора.
Если заёмщик состоит в законном браке и не имеет брачного договора, супруг/супруга привлекаются банком как солидарный заёмщик.
Как погасить
Ежемесячный платёж вносится за 1 день до списания на карту или счёт. Для их пополнения можно воспользоваться одним из каналов:
- мобильный и интернет-банк;
- кассы и отделения Открытие;
- терминалы Qiwi, Экселент;
- отделения “Почты России”;
- карты и отделения сторонних банков.
Моментальное зачисление происходит при пополнении через банкомат Открытие, дополнительная комиссия не взымается при оплате через сервисы банка.
Отзывы
Клиенты банка Открытие в своих отзывах говорят о:
- быстром рассмотрении заявки;
- оперативной работе клиентской поддержи;
- скидке 0,5% при заполнении анкеты дистанционно;
- оформлении программы в отделении банка за один день.
Минус – небольшие задержки при проверке документов в региональных офисах.

Альфа Банк
Кредит под залог недвижимости, приобретённой на первичном рынке. Выгодный продукт для зарплатных клиентов с минимальным первоначальным взносом.
Основные условия
Банк предлагает ипотечную программу с параметрами:
- сумма от 600000 до 12000000 рублей (в регионах до 6000000);
- срок от 3 до 30 лет;
- первоначальный взнос от 15%;
- ставка от 5,99%.
Размер процентной ставки устанавливается индивидуально, учитывается:
- доход соискателя;
- характеристики приобретаемого жилья;
- количество участников сделки;
- общий трудовой стаж;
- КИ заявителя.
Кроме того, зависит от суммы кредита и может измениться до 6,19%.
Требования к заёмщикам
Для получения кредита необходимы:
- гражданство РФ, Украины или Республики Беларусь;
- возраст заявителя 21-70 лет;
- общий стаж от 12 месяцев, на последнем месте работы от 4.
По ипотеке допускается до трёх созаёмщиков с официальным трудоустройством и полным пакетом документов. Регистрация по месту жительства не обязательна.
Преимущества
Положительные стороны продукта:
- минимальное участие в сделке собственных средств;
- лояльные требования к заявителю;
- выгодные условия для зарплатных клиентов;
- подача заявки онлайн.
Для подтверждения доходов достаточно электронной выписки из ПФР или зарплатного счёта.
Как получить
Для покупки недвижимости с привлечением средств Альфа-банка необходимо выполнить три шага:
- Дистанционно заполнить и подать заявку.
- Получить одобрение (в течение суток).
- Для подписание ипотечного и страхового договора посетить ближайшее отделение.
Упрощённая проверка документов позволяет максимально сократить время получения необходимой суммы.
Как погасить
Ежемесячные платежи можно вносить через сервисы банка и его партнёров:
- мобильный банк и “Альфа-клик”;
- банкоматы с функцией приёма наличных;
- платёжные терминалы;
- салоны связи;
- почтовые отделения.
В мобильном и онлайн-банке можно внести средства быстро, удобно и без комиссии.
Отзывы
Клиенты Альфа-банка отмечают:
- быстрое оформление кредита;
- квалифицированную поддержку клиентов на всех этапах;
- возможность частичного погашения материнским капиталом.
Минус – задержки при регистрации недвижимости в качестве залога в некоторых регионах.
Росбанк
Банк выдаёт ипотечные кредиты с выгодными условиями. Программа доступна даже при отсутствии российского гражданства.
Общие условия
Росбанк Дом предлагает ипотечную программу с параметрами:
- сумма 300000 (600000 МО и область) до 1000000 рублей;
- срок от 3 до 25 лет;
- ставка от 6,39%;
- первоначальный взнос от 5%.
Процентная ставка будет минимальной, если соискатель:
- является зарплатным клиентом Росбанка;
- приобретает квартиру на первичном или вторичном рынке (готовое жильё);
- готов сделать взнос в размере 20% от рыночной стоимости.
Условия действуют при сумме 3000000 рублей в регионах РФ и 5000000 в Москве и МО.
Требования к заёмщикам
Заявку для получения средств на приобретение жилья могут подать граждане:
- РФ и иностранцы;
- в возрасте 20-65 лет;
- с постоянным доходом.
Предложение действует для официально трудоустроенных, работающих по найму, индивидуальных предпринимателей.
Преимущества
Ипотечная программа от Росбанка существенно отличается от отечественных предложений:
- возможностью получить одобрение иностранным гражданам;
- лояльными требования к трудовому стажу;
- внесением платежа 1 раз в 2 недели;
- низкой процентной ставкой в рамках программы “Назначь свою ставку”.
В числе услуг банка – выдача кредита на первоначальный взнос.
Как получить
Для получения ссуды достаточно выполнить 5 шагов:
- Регистрация на сайте банка.
- Заполнение онлайн-заявки (необходим только паспорт).
- Ожидание решения.
- Проверка скан-копий документов соискателя.
- Подписание договора в отделении.
Предварительное решение заявитель получает в течение 10 минут в смс-сообщении, указывается доступная сумма. Проверка документов занимает 2-3 дня.
Как погасить
Внести средства для ежемесячного платежа по программе можно через:
- карту или счёт Росбанка (возможно автоматическое списание);
- сторонние банки;
- платёжные терминалы.
Заёмщик может обратиться в бухгалтерию по месту работы для удержания и перечисления суммы ежемесячного платежа по реквизитам банка.
Отзывы
- доступность рефинансирования ипотеки;
- возможность выбора даты досрочного погашения;
- подробную информацию по продукту.
Минус – задержка при рассмотрении обращений заёмщиков в некоторых отделениях.
Транскапиталбанк
Ипотечный продукт для приобретения готового или строящегося жилья на первичном рынке. Главное условие – наличие аккредитации в ТКБ у застройщика.
Общие условия
ТКБ для приобретения недвижимости предлагает условия:
- сумма для Москвы, Санкт-Петербурга и областей от 1000000 до 12000000 рублей;
- для регионов от 500000 до 600000;
- срок от 3 до 25 лет;
- ставка – от 7,99%;
- первоначальный взнос от 20 до 90% включительно;
- комиссии за выдачу, досрочное погашение не взымаются.
Погашение происходит аннуитетными платежами, один раз в месяц. Процентная ставка зависит от услуг, которые подключаются дополнительно. Страхование жилья является обязательным, жизни и здоровья – на усмотрение клиента.
Требования к заёмщикам
Подать заявку-анкету на ипотеку могут заёмщики в возрасте 25-75 лет при наличии:
- паспорта гражданина РФ;
- постоянного места работы и дохода;
- стажа на последнем месте работы от 3 месяцев, для ИП от 1 года.
Соискатели старше 65 лет могут рассчитывать на одобрение только в случае, если страховая компания согласна подписать с ними страховой договор. Для заёмщиков, состоящих в законном браке необходимо письменное согласие на кредит супруга/супруги.
Преимущества
Продукт имеет отличия:
- дистанционное оформление;
- минимальный пакет документов;
- досрочное погашение без переплат;
- высокий процент одобрения.
Соискатель перед подписанием договора может получить бесплатную консультацию специалистов по интересующим вопросам.
Как получить
Подать заявку можно дистанционно. Для этого необходимо выполнить 3 шага:
- Регистрация на официальном сайте.
- Заполнение заявки-анкеты с приложение скан-копий документов.
- Получение предварительного решения банка в смс-сообщении.
Заполнить анкету можно с любого устройства, решение принимается в течение суток. Останется собрать документы, сдать их в банк для одобрения, подписать договор и провести сделку.
Как погасить
Для ежемесячных платежей по кредиту предусмотрены каналы:
- интернет-банк ТКБ Экспресс;
- терминалы банка;
- платёжные системы;
- безналичный перевод.
Внести средства без переплат можно через сервисы банка.
Отзывы
- оперативную работу сотрудников в отделениях;
- лояльные требования банка к соискателям;
- выгодное досрочное погашение.
Минус – задержки в выдаче документов в некоторых отделениях.
Выгодная ипотека в банках России
Чтобы подписать выгодный ипотечный договор, необходимо:
- изучить и сравнить предложения на российском рынке;
- воспользоваться онлайн-калькулятором и сопоставить результаты с собственными возможностями;
- обратить внимание на банки, которые предлагают ипотеку с господдержкой.
Критерии выбора для каждого клиента индивидуальны, главная цель – максимально сократить размер переплат.
Где самый низкий процент по ипотеке?
В банках, которые участвуют в государственной программе, процентная ставка не может превышать 6,5 %. В условиях конкуренции кредиторы снижают её в рамках льготных предложений и дополнительных услуг.
В данный момент минимальная ставка по ипотеке в Совкомбанке (от 5,9%), но действует она при подключении платной услуги.
Как получить выгодную ипотеку
- Подбирать предложение с самой низкой ставкой. Разница составит 1-3%, но при большой сумме переплата может оказаться существенной. Необходимо внимательно прочитать условия договора, в них могут оказаться скрытые платежи и комиссии.
- Не растягивать срок. Чем он дольше, тем процентная ставка ниже. Комфортный размер платежа не должен превышать 40% дохода. Оптимальный – сумма кредита, делённая на такой платёж.
- Первоначальный взнос не должен быть минимальным. Выгоднее внести, как можно больше. Это подтвердит платежеспособность и поможет получить более выгодные условия.
- Отдавать предпочтение “знакомым” банкам. Лучший вариант – тот, в котором соискатель получает зарплату, имеет счёт с приличным оборотом для повышения шансов на одобрение.
- Выбрать банк с ближайшим отделение и онлайн-сервисами. Это позволит удобно погашать кредит и решать вопросы при личном контакте.
Как снизить ставку по ипотеке?
Необходимо внимательно изучить информацию по продукту. Большинство банков предлагают льготные условия для отдельных категорий граждан или подключение дополнительных услуг и программ. Если последние оказались платными, лучше посчитать насколько выгодно предложение для клиента.
Часто к снижению ставки приводит страхование. В некоторых банках без этих документов получить одобрение невозможно.
Источник: credit-tech.ru
Как изменились ипотечные ставки в России и Европе
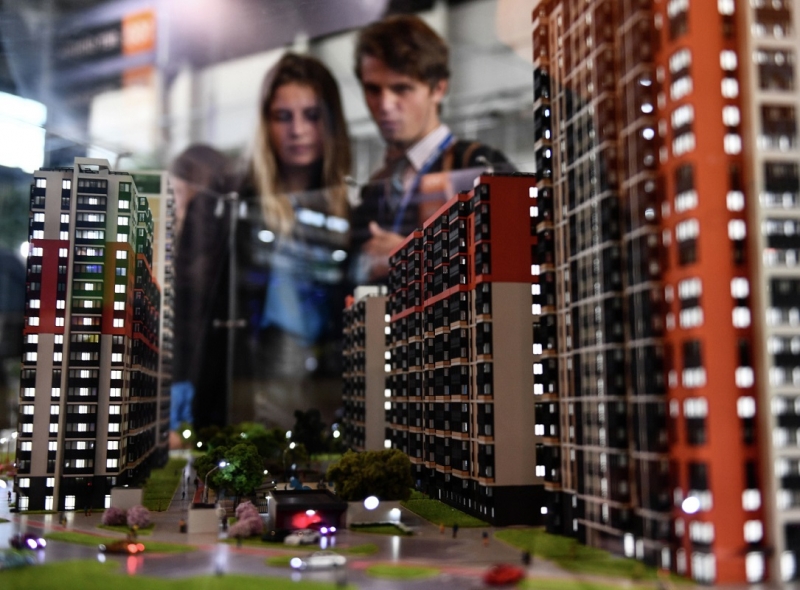
Ипотека продолжает дорожать в странах Европы и России. Наша страна занимает шестую строчку в списке государств с самыми высокими ставками по ипотеке. «ФедералПресс» изучил рейтинг, а заодно выяснил, как поведет себя рынок льготной ипотеки.
Дорогая ипотека
Согласно анализу данных центробанков региона, выполненному РИА Новости, по итогам марта 2023 года лидером по размеру ипотечной ставки стала Украина, где средний показатель достигал 13,4 % годовых – это максимум с 2019 года. Также в тройке стран с самой высокой ставкой оказались Молдавия (12,03 %) и Венгрия (10,52 %). В Польше этот показатель составил 8,9 %, в Румынии – 8,4 %, в России – 8,18 %. В Литве, Дании, Латвии, Эстонии, Великобритании, Словении, на Кипре и в Албании ставка была на уровне 6–8 % годовых.
Наиболее дешевая ипотека в марте текущего года была зафиксирована на Мальте – всего 2,4 % годовых. Низкие ставки наблюдались также в Швейцарии, Хорватии, Болгарии и Франции – не выше 2,9 %.
Самый высокий рост ставок по ипотеке отмечался на Украине (+3,9 %), в России (+1,53 %) и на Кипре (+1,4 %). Наибольшее снижение наблюдалось в Болгарии, на Мальте, в Польше и Молдавии (минус 0,02–0,7 %).
В некоторых европейских странах ипотечные ставки не падают на протяжении многих лет. К примеру, Германия, Швеция, Ирландия, Люксембург, Финляндия, Словения, Нидерланды и Австрия в марте этого года демонстрировали ставки на уровне 2008–2009 годов; Литва, Латвия, Эстония, Швейцария и Румыния – на уровне 2010–2011 годов, в Сербии, Великобритании, Бельгии, Португалии, Италии, Испании, Чехии, Дании, Норвегии, Франции, Дании, на Кипре они выросли до показателей 2012–2014 годов; Северная Македония, Словакия, Черногория и Ирландия допустили возврат к стоимости ипотеки, наблюдавшейся в 2015 году.
Комментируя ситуацию с ипотечными ставками в России, руководитель комитета Российской Гильдии Риэлторов по ипотеке Ирина Киселева сказала в интервью «ФедералПресс», что не видит предпосылок для их снижения в ближайшей перспективе. Все потому, что выдача ипотечных кредитов бьет рекорды.
В частности, она привела в пример ВТБ, который, со слов заместителя президента-председателя правления Анатолия Печатникова, в 2023 году планирует выдать на покупку недвижимости свыше 1,3 трлн рублей, что на 37 % превысит результат прошлого года. «Дом.РФ» заявляет о росте ипотечного кредитования более чем в полтора раза в количестве и практически в два раза в объеме с начала 2023 года. А Сбербанк тщательно сохраняет свою долю на рынке ипотечного кредитования и даже желает ее нарастить. Например, с 27 июня 2023 года запускает специальную скидку, с помощью которой можно получить на «Домклик» сниженную ставку по программе «Господдержка» – от 3,9% годовых на покупку квартиры в новостройке (максимальный дисконт для клиентов по специальной скидке составит 3,8 %), говорит Ирина Киселева.
«Ипотека востребована у населения РФ, несмотря на то что ставки предложения по рыночным ипотечным программам в апреле и мае 2023 сохранились на уровне 11–11,9 %. С другой стороны, Банк России на июньском заседании хоть и сохранил ключевую ставку на уровне 7,5 % годовых, но допустил повышение ставки на ближайших заседаниях от 0,25 до 0,75 п. п. Тенденция такого уровня ставок и спроса, считаю, сохранится весь 2023 год, даже несмотря на незначительное повышение ключевой ставки ЦБ во второй половине этого года», – отметила глава комитета Российской Гильдии Риэлторов по ипотеке.
Ипотечный май
По данным Банка России, в мае 2023 года темп роста ипотеки в стране был высоким – на уровне 2,2 %, что объяснялось господдержкой – выдача таких жилищных ссуд возросла на 9 % относительно апреля – до 303 млрд рублей с 278 млрд рублей соответственно. Это месячный рекорд с начала текущего года.
«Домклик» приводит такие сведения: за май 2023 года на рынке выдано 108,2 тыс. ипотечных кредитов (+3,8% к апрелю) на сумму 348,3 млрд рублей (+3,5% к апрелю).
Интерес к ипотечным кредитам подогревается растущей популярностью и доступностью кредитования индивидуального жилищного строительства (ИЖС) и льготными ипотечными программами.
Льготные программы
По словам Ирины Киселевой, в 2022 году правительство России существенно расширило действие льготных ипотечных программ, чтобы стимулировать выдачу жилищных займов. «И это дало свой положительный эффект – произошло снижение средней процентной ставки по ипотеке с 9,95 % в 2019 году до 7,12 % в 2022 году, правда, рост цен на недвижимость полностью нивелировал этот положительный эффект, но это уже другая история», – отметила она.
Как считает эксперт по фондовому рынку «БКС Мир инвестиций» Игорь Галактионов, объем выдаваемой по льготным программам ипотеки будет снижаться.
«Количество выдач по субсидируемым застройщиками программам в 2023 году уменьшается на фоне регуляторных мер от ЦБ, но темпы достаточно скромные. Вероятно, этот тренд продолжится, но вряд ли регулятор будет форсировать процесс. Малейшие сомнения в устойчивости строительной отрасли будут заставлять регулятора смягчать позицию», – сказал он.
В апреле текущего года, напомним, Центробанк выступил за ограничение ипотечных программ «с экстремально низкими ставками», предлагаемыми застройщиками. В июне глава Банка России Эльвира Набиуллина заявила, что массовые льготные ипотечные программы необходимо постепенно сворачивать, создавая адресные ипотечные программы, в том числе на вторичном рынке жилья.
«Другие виды ипотеки (помимо льготной с господдержкой по ставке до 8 %), конечно, выиграют от ухода рисковых схем, но ипотечный рынок может начать стагнировать вплоть до момента коррекции цен на недвижимость», – прокомментировал эксперт по фондовому рынку «БКС Мир инвестиций» Евгений Миронюк.
Льготная ипотека не только деформирует рынок, но и создает бюджетные риски, считают в Минфине. При текущих объемах ее выдачи в 2023–2025 годах могут дополнительно потребоваться средства из федерального бюджета объемом 171,5 млрд рублей, напоминает «ФедералПресс» руководитель комитета Российской Гильдии Риэлторов по ипотеке Ирина Киселева.
«ЦБ давно беспокоят высокие темпы роста рынка ипотеки и ухудшение качества кредитования. Это с одной стороны, а с другой – население с сильно похудевшими реальными доходами, но все еще желающее жить лучше «здесь и сейчас». Поэтому срок действия программы «Льготная ипотека», истекающий 1 июля 2024 года, скорее всего, будет продлен, остальные льготные программы сохранят, но, скорее всего, немного модернизируют, чтобы уменьшить нагрузку на бюджет. Спрос населения при этом останется неизменным», – заключила она.
Фото: Павел Лисицын / РИА Новости
Подписывайтесь на ФедералПресс в Дзен.Новости , а также следите за самыми интересными новостями в канале Дзен . Все самое важное и оперативное — в telegram-канале « ФедералПресс ».
Источник: fedpress.ru