
В нашей стране действующими законодательными нормами были установлены определенные правила в отношении порядка и особенностей расчета пенсионного обеспечения. Прежде всего, гражданин должен помнить о том, какие именно факторы оказывают прямое влияние на формирование его будущей пенсии. Одним из главных, безусловно, является официальное трудоустройство.
Если гражданин работает по трудовому договору, с соответствующей записью в трудовой книжке – его работодатель, скорее всего, регулярно производит установленные государством денежные взносы. Благодаря им и происходит постоянное формирование будущей пенсии физического лица.
Смысл вышеуказанных обязательств работодателя заключается в следующем: при возникновении определенных страховых случаев сотрудник всегда сможет получить положенные ему денежные средства за счет ранее произведенных директором взносов. Наиболее распространенным случаем является наступление временной нетрудоспособности. Как известно, сотрудник, который работает в официальном порядке, после возвращения с больничного обладает законным правом на получение денежной компенсации.
Налоги и взносы, которые удерживают из нашей зарплаты
Вышеуказанная схема всегда будет действовать и в том случае, если у гражданина появятся законные основания для оформления пенсионного обеспечения. Как известно, таким основанием может являться наступление определенного возраста либо иные особые обстоятельства. К последним можно отнести, например, получение инвалидности физическим лицом, а также потерю единственного кормильца.
Все пенсионные отчисления, которые совершаются современными работодателями, можно разделить на две большие категории, а именно – страховую пенсию, а также накопительную. Все они, безусловно, оказывают прямое влияние на окончательный размер обеспечения, которое будет назначено гражданину уполномоченной пенсионной организацией.
Отчисления в Пенсионный фонд РФ
В соответствии с установленными правилами каждый работодатель в нашей стране обязан регулярно перечислять определенные денежные суммы в виде постоянных пенсионных взносов. Законодательными нормами также были установлены и некоторые требования относительно графика подобных перечислений. Согласно правилам эти перечисления должны осуществляться ежемесячно.
Если же говорить о непосредственных размерах регулярных взносов, следует отметить, что здесь они всегда будут устанавливаться в индивидуальном порядке. В частности, на окончательную сумму прямое влияние будут оказывать такие факторы, как: текущий уровень заработка конкретного гражданина, условия труда, присутствующие в его профессиональной деятельности и т.д. Естественно, чем выше заработок физического лица, тем более высокие суммы регулярно будут откладываться на его индивидуальный счет. Безусловно, такое положение вещей оказывает благоприятное влияние на размер будущей пенсии гражданина.
Отдельно следует упомянуть и о том, на кого именно возлагаются официальные обязательства относительно регулярного перечисления установленных законодательством взносов. Выполнение данных действий является прямой обязанностью работодателя. Следует отметить, что такие обязательства будут распространяться на следующих лиц:
Взносы ИП за работников (ИП/РФ)
- на руководителей различных предприятий или учреждений. Следует отметить, что сама организационно-правовая форма юридического лица в этом случае никаким значением обладать не будет;
- на физических лиц, которые ранее были зарегистрированы в роли индивидуальных предпринимателей. Как известно, после прохождения официальной процедуры регистрации в налоговом органе у предпринимателя появляется законное право на осуществление найма дополнительных сотрудников, с целью возложения на них соответствующих профессиональных обязательств. Это, в свою очередь, накладывает и важные обязательства на самого бизнесмена. В частности, он также обязан перечислять регулярные денежные взносы на пенсионные счета сотрудников.
И, наконец, отдельно следует упомянуть и о том, что каждый гражданин также вправе перечислять соответствующие взносы самостоятельно, в добровольном порядке. Более того, данное право будет иметься у гражданина даже в том случае, если он нигде не был трудоустроен в официальной форме.
Подобные начисления, которые были произведены самостоятельно, пойдут на накопительную часть пенсионного обеспечения. Это, в свою очередь, окажет небольшое положительное влияние на размер будущей пенсии. В некоторых жизненных ситуациях вариант самостоятельного пополнения текущего пенсионного счета может стать действительно оптимальным решением. Это особенно актуально для таких ситуаций, при которых гражданин, например, некоторое время проживает за пределами нашего государства. В таком случае он сам может оказывать прямое влияние на размер его пенсии и постоянно увеличивать ее за счет небольших взносов.
Отчисления работодателей в ПФ РФ
В 2018 году в ранее существовавшие правила о перечислениях обязательных взносов работодателями были внесены некоторые изменения. В частности, теперь денежные средства должны идти не на счет соответствующей пенсионной организации, а сразу в налоговую инспекцию. Если работодателем будет использован старый метод оплаты – уполномоченным налоговым учреждением могут быть начислены установленные законодательством пени.
Если же говорить об установленном порядке процедуры перечисления денежных средств, она будет включать в себя следующие этапы:
- Начисление отделом бухгалтерии организации положенных сотрудникам сумм. Наиболее важной из них, безусловно, является основная часть заработной платы. В соответствии с установленными правилами, каждый служащий должен получать денежные средства не реже, чем два раза за один месяц.
- Расчет соответствующих страховых взносов, которые будут направлены в пенсионный фонд. Здесь во внимание принимается стандартное процентное соотношение, установление которого происходит в официальном порядке. На данный момент размер страхового взноса составляет ровно 22% от суммы заработка каждого служащего. Сам размер заработка, а также иные нюансы никакого значения иметь не будут.
- Дополнительное создание и заполнение всех бухгалтерских документов. Для того чтобы все выплаты были должным образом учтены, сама процедура перечисления положенных денежных средств должна происходить в строгом соответствии с существующим порядком. В противном случае организации могут грозить денежные штрафы.
Пенсионные отчисления с заработной платы
С точки зрения действующих законодательных норм, заработная плата представляет собой особое денежное вознаграждение, которое положено сотруднику на выполнение официально возложенных на него профессиональных обязательств. В состав зарплаты, как правило, входит основной оклад, а также различные стимулирующие выплаты и иные надбавки, если наличие таковых предусматривается внутренними положениями компании.
В обязанности каждого работодателя входит строгое соблюдение установленных сроков по выплате положенной сотрудникам заработной платы. Конкретные числа получения денежных средств всегда фиксируются в документальной форме, например, в соответствующем разделе трудового договора и иных внутренних положениях компании.
Стандартный размер каждого пенсионного отчисления составляет ровно 22%. Именно эту сумму должен перечислять каждый работодатель регулярно в соответствующее отделение пенсионного фонда. Безусловно, данная сумма представляет собой достаточно серьезную финансовую нагрузку. Из заработной платы сотрудника вычитается весьма приличная часть. Однако это необходимо для того, чтобы обеспечить человеку нормальную пенсию в его будущем.
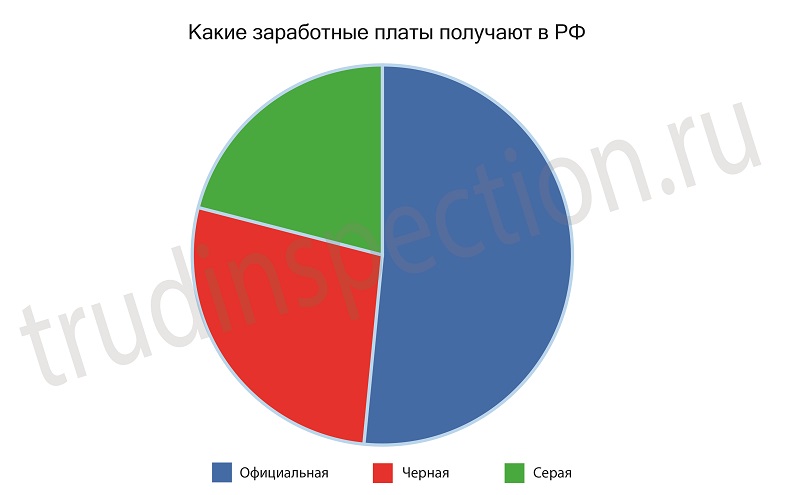
Существующая статистика показывает, что до сих пор огромное количество работодателей стараются любыми способами уменьшить размер регулярных пенсионных отчислений за своих сотрудников. Наиболее популярным методом, безусловно, является намеренное и существенное занижение истинного размера заработной платы сотрудников. Безусловно, такая схема имеет плюсы для обеих сторон, в частности:
- Работодатель действительно получает то, что хочет – размер взносов существенно уменьшается. Это, в свою очередь, обеспечивает некоторую экономию и снижает расходы предприятия.
- Что же касается самих сотрудников, главный плюс вышеуказанной схемы для них будет заключаться в следующем: их регулярный доход будет несколько увеличен за счет уменьшения обязательных взносов. Однако здесь необходимого помнить, что подобное положение вещей, безусловно, окажет серьезное отрицательное влияние на размер будущей пенсии физических лиц.
Процент отчисления в Пенсионный фонд с зарплаты
Действующие требования устанавливают, что пенсионные отчисления равны 22%. Это означает, что в прямые обязанности работодателя будет входить регулярное осуществление взносов в вышеуказанном размере. Что же касается точных сумм таких взносов, необходимо понимать, что они всегда будут розниться, в зависимости от заработка конкретного служащего. Сумма заработка, в свою очередь, обязательно должна быть зафиксирована в письменной форме. Для этого соответствующие суммы указываются в каждом трудовом договоре, а также в иных внутренних документах компании, например, в штатном расписании, в тарифной сетке и т.д.
Пенсионные отчисления регулярно должны совершаться следующими лицами:
- Руководителями организаций, в штате которых работают другие сотрудники. Главным признаком в данном случае будет являться тот факт, что эти служащие регулярно получают положенное им жалование. Если это действительно так, значит, на работодателя будут автоматически возложены соответствующие обязательства относительно установленных начислений.
- Лицами, работающими «на себя». В большинстве случаев речь идет об индивидуальных предпринимателях. Как известно, в законные права бизнесменов входит и возможность найма сторонних работников для выполнения тех или иных профессиональных обязательств. Причем сама процедура такого найма также должна проходить в стандартном и официальном режиме, с предварительным заключением договора и внесением соответствующей записи в трудовую книжку. После этого на предпринимателя также будут возложены обязательства относительно регулярного перечисления пенсионных взносов.
- Нотариусами, а также адвокатами. Данные специалисты были выделены в отдельную категорию по простой причине: они относятся к самозанятым людям. Это означает, что они сами выполняют необходимые профессиональные обязательства и получают за это постоянный доход. В данном случае такие специалисты также должны уплачивать установленные государством пенсионные взносы.
- Другими физическими лицами в особых ситуациях, когда они производят определенные выплаты по различным договорам. Как видно, данное правило может быть распространено даже на обычных граждан, которые не были зарегистрированы в качестве индивидуальных предпринимателей.
Итоги
Таким образом, процедура отчисления положенных пенсионных взносов работодателем будет включать в себя следующие важные этапы:
- сначала отделом бухгалтерии должны быть произведены все необходимые расчеты. Как уже было сказано выше, окончательный размер отчисления напрямую будет зависеть от точной суммы заработка конкретного служащего. Соответственно, чем этот заработок выше, тем более высокая сумма отчисления получится в итоге;
- после осуществления всех необходимых расчетов отдел бухгалтерии готовит дополнительные документы для перевода установленного страхового взноса на счет уполномоченной организации. Историю таких переводов всегда можно отследить по соответствующим бумагам бухгалтерской отчетности.
Источник: trudinspection.ru
Как ИП будут платить фиксированные взносы в 2023 году
В 2023 году индивидуальные предприниматели и лица, занимающиеся частной практикой, должны будут платить страховые взносы за себя по новым правилам.
Напомним, с 1 января 2023 года ПФР и ФСС будут объединены в единый Фонд пенсионного и социального страхования.
В связи с этим Федеральный закон от 14.07.2022 № 239-ФЗ внес поправки в НК РФ, которые устанавливают с 2023 года для организаций и ИП единые тарифы страховых взносов на обязательное пенсионное, социальное и медицинское страхование.
Также, согласно поправкам в статью 430 НК РФ, ИП без наемных работников должны будут уплатить за себя в течение 2023 года (не позднее 31 декабря) страховые взносы на обязательное пенсионное и обязательное медицинское страхование в совокупном фиксированном размере 45 842 рубля.
Такую сумму нужно будет уплатить в случае, если величина дохода за 2023 год не превысит 300 000 рублей.
Если величина дохода за 2023 год превысит 300 000 рублей, то дополнительно нужно будет уплатить страховой взнос на обязательное пенсионное страхование в размере 1% от суммы дохода, превышающего 300 000 рублей. Это взнос нужно будет уплатить до 1 июля 2024 года.
При этом размер страховых взносов на обязательное пенсионное страхование с дохода, превышающего 300 000 рублей, не может быть более 257 061 рубля за 2023 год.
В учетных решениях «1С:Предприятие 8» необходимые изменения в учете и отчетности по взносам в связи с объединением ФСС и ПФР, в том числе исчисление с 2023 года ИП взносов за себя, будут поддержаны к моменту вступления в силу новых норм с выходом очередных версий. О сроках см. в «Мониторинге законодательства» здесь и здесь.
Следить за новостями удобно в нашем новостном Telegram-канале . Присоединяйтесь!
Источник: buh.ru
Какие налоги платит работодатель за работника в 2024 с зарплаты
Работодатели и работники часто не осознают, какая доля заработной платы уходит на налоги. В 2024 году ставки и размеры налогов изменились, поэтому важно понимать, какие налоги платит работодатель за своего сотрудника. Этот подробный обзор расскажет о главных налогах, которые берутся с зарплаты и оплачиваются работодателем.
Обязательные пенсионные взносы – это один из важнейших налогов, которые платятся с зарплаты работника. Работодатель обязан учитывать и оплачивать проценты на социальное страхование. В 2024 году обязательный пенсионный взнос составляет X% от заработной платы сотрудника.
Страховые взносы – еще один вид налога, платимого работодателем. Он включает в себя медицинские страховые взносы, которые обеспечивают работникам доступ к медицинским услугам. Кроме того, здесь входят страховые взносы по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний.
Дополнительно налоги, кроме пенсионных и страховых, уплачивать не потребуется. Однако необходимо помнить, что работодатель оплачивает другие обязательные сборы, включая налоги на имущество и землю, а также различные взносы в фонды социального страхования.
Таким образом, высокая стоимость рабочей силы обусловлена не только размером заработной платы, но и обязательными налогами, которые платятся непосредственно работодателем. Имея понимание о том, какие налоги платит работодатель, можно лучше оценить реальную стоимость работы и зарплаты при получении заработной платы.
Какие налоги платит работодатель за работника в 2024?
Работодатель в 2024 году выплачивает за работника не только зарплату, но и осуществляет уплату различных налогов. Основные виды налогов, которые платит работодатель, включают:
1. НДФЛ (налог на доходы физических лиц): работодатель обязан уплатить НДФЛ со своей стороны по ставке 13% от заработной платы работника. Этот налог удерживается из заработной платы и перечисляется в бюджет государства.
2. ЕСН (единый социальный налог): в 2024 году работодатель должен уплачивать ЕСН в размере 22% от заработной платы работника. Этот налог является обязательным для всех юридических лиц и является источником финансирования социальной защиты работников.
3. ПФР (пенсионный фонд Российской Федерации): работодатель также обязан уплачивать взносы в ПФР за каждого работника. Эти взносы составляют 22% от заработной платы работника и направляются на покрытие пенсионных выплат работникам после достижения ими пенсионного возраста.
4. ФСС (фонд социального страхования): эта организация занимается обеспечением социальной защиты граждан. Работодатель обязан уплачивать взносы в ФСС в размере 2,9 % от заработной платы работника. Эти средства направляются на социальное страхование работников, включая выплаты в случае временной нетрудоспособности, беременности и родов.
Кроме указанных налогов, работодатель также может быть обязан уплачивать другие налоги, в зависимости от региона и условий работы. Например, сельскохозяйственные предприятия могут платить налог на прибыль сельскохозяйственных товаропроизводителей.
Обзор налогов, уплачиваемых работодателем в 2024 году
Работодатель в 2024 году обязан уплатить следующие налоги за своего работника:
- НДФЛ – налог на доходы физических лиц, который удерживается с зарплаты работника и перечисляется в бюджет. Ставка этого налога зависит от размера дохода и категории работника.
- Взносы на обязательное пенсионное страхование (ОПС) – работодатель обязан перечислять определенный процент с заработной платы работника в Фонд социального страхования для пенсионного обеспечения.
- Взносы на обязательное медицинское страхование (ОМС) – работодатель также обязан уплачивать процент с заработной платы работника в Фонд социального страхования для обеспечения медицинской помощи.
- Взносы на социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (СОЦСТРАХ) – работодатель должен перечислять определенный процент от заработной платы работника в Фонд социального страхования.
- Страховые взносы на обязательное страхование от временной нетрудоспособности и в связи с материнством (СТРАХОВАНИЕ) – работодатель уплачивает определенный процент от заработной платы работника в Фонд социального страхования для выплаты пособий при временной нетрудоспособности и в период беременности и родов.
Вышеперечисленные взносы и налоги нацелены на обеспечение социальной защищенности работника и предоставление ему гарантированной медицинской и пенсионной помощи в случае необходимости. Точные процентные ставки и условия уплаты данных налогов могут изменяться в зависимости от законодательства и политики государства.
НДФЛ: налог с доходов физических лиц
Ставка НДФЛ зависит от размера дохода работника и может составлять от 13% до 35%. В большинстве случаев работодатель обязан удержать 13% от заработной платы и перечислить его в бюджет. Однако, ставка может быть различной в зависимости от статуса работника, его дохода и других факторов.
НДФЛ удерживается с заработной платы работника ежемесячно и перечисляется в бюджет до 15 числа следующего месяца. Работодатель обязан предоставить работнику справку о начисленных и удержанных налогах по итогам каждого года, которую работник должен указать при подаче годовой налоговой декларации.
| До 519 000 рублей в год | 13% |
| Свыше 519 000 рублей до 5 190 000 рублей в год | 30% |
| Свыше 5 190 000 рублей в год | 35% |
Необходимо отметить, что данные ставки могут изменяться и определяются действующим законодательством. Также ставка НДФЛ может быть разной для разных категорий доходов, например, для дивидендов, процентов по вкладам и т.д.
ЕСН: единый социальный налог
В 2024 году ставка ЕСН составляет 22%. Это означает, что работодатель обязан уплатить 22% от заработной платы работника в качестве социального налога. Например, если заработная плата сотрудника составляет 50 000 рублей, то работодатель должен уплатить 11 000 рублей (22% от 50 000 рублей) в качестве ЕСН.
ЕСН является одним из основных и наиболее значительных налогов, которые удерживает работодатель. Он направляется на финансирование различных социальных программ, таких как медицинская страховка, пенсионное обеспечение и детские пособия. Благодаря ЕСН, работник получает доступ к социальному страхованию и защите в случае болезни, инвалидности или потери работы.
ЕСН является обязательным для всех работодателей и не зависит от формы собственности организации или отрасли деятельности. Работодатель обязан правильно уплачивать ЕСН и вести учет за уплаченные суммы. В случае нарушения правил уплаты ЕСН, работодатель может быть привлечен к материальной и уголовной ответственности.
Медицинское страхование
Взносы в систему ОМС уплачиваются работодателем в размере 5,1% от заработной платы работника. Эти взносы являются обязательными и несутся налоговым бременем работодателя. Они направляются на финансирование медицинской помощи работникам в рамках системы ОМС.
Система ОМС позволяет работнику обращаться за медицинской помощью в поликлиники, больницы и другие медицинские учреждения, оплачивая только незначительные суммы за лекарства и определенные виды услуг. Медицинское страхование покрывает большую часть расходов на медицинскую помощь работника и его членов семьи.
Важно отметить, что работодатель несет ответственность предоставить работнику обязательное медицинское страхование и своевременно уплачивать взносы в систему ОМС. В случае неисполнения этих обязательств, работодатель может быть привлечен к ответственности.
Медицинское страхование является одним из важных аспектов налогообложения работника и работодателя. Оно обеспечивает доступ к качественной медицинской помощи и снижает финансовую нагрузку на работника при обращении за медицинской помощью.
НДС: налог на добавленную стоимость
НДС рассчитывается как процент от стоимости товаров или услуг и уплачивается налогоплательщиком, который передает товары или оказывает услуги. Этот налог несет на себе как конечный потребитель, так и предприниматель.
Ставка НДС в России обычно составляет 20%, но могут быть и исключения, например, для некоторых видов товаров или услуг.
Особенность НДС заключается в том, что предприятия вправе учесть уплаченный налог на добавленную стоимость при уплате своих налогов, то есть сумму НДС, уплаченную при покупке товаров или услуг, можно вычитать из собственного налогового обязательства.
Таким образом, НДС является важным источником доходов для государства, а для предприятий — своеобразным круговоротом денежных средств, который постепенно накапливает основные налоги, уплачиваемые предприятием.
ФСС: взносы в Фонд социального страхования
Размер взносов в ФСС зависит от суммы заработной платы работника и относится к категории обязательных страховых взносов. Взносы в ФСС направляются на финансирование различных социальных программ и льгот для граждан, таких как материнский капитал, пособия по временной нетрудоспособности, пособия по беременности и родам, пенсии и другие.
Ставки взносов в ФСС могут меняться каждый год в зависимости от финансовых потребностей Фонда и решений правительства. На текущий момент ставки взносов составляют:
- 0,8% — для заработной платы, не превышающей 815 000 рублей в год;
- 0,2% — для заработной платы, превышающей 815 000 рублей в год.
Таким образом, работодатель должен уплачивать взносы в ФСС в размере 0,8% от заработной платы работника, если его годовой доход не превышает 815 000 рублей. Если же годовой доход работника превышает данную сумму, то работодатель должен уплачивать 0,2% от разницы между заработной платой работника и 815 000 рублей.
Источник: protank.su