
Патентная система только на первый взгляд кажется простой и понятной. Расскажем, на что стоит обратить внимание предпринимателям, чтобы избежать проблем и штрафов в 2021 году.
Обязательный учет доходов
Патент «работает» только в том случае, если общий доход предпринимателя не превышает лимит в 60 млн руб. Причем если одновременно используются сразу несколько патентов, то доходы по ним суммируются.
Согласно законодательству, предприниматели на ПСН должны своевременно заполнять книгу учета доходов и фиксировать в ней всю прибыль, относящуюся к патенту, включая:
- операции с наличными;
- оплату по безналу, например, через интернет-банки или сервисы;
- оплату кредитными картами.
Операции, связанные с возвратом товаров, также учитываются при расчете итоговой суммы доходов.
Отсутствие книги учета доходов грозит санкциями: согласно ст.120 НК РФ предпринимателю могут выписать штраф в размере от 10 до 30 тыс. р. При этом проверяющие оставляют за собой право самостоятельно рассчитать доходы предпринимателя, ориентируясь на доходы других ИП в отрасли или финансовую отчетность нарушителя за предыдущие периоды.
Цена интеллекта: как заработать на патентах — Деловой день
Такая ситуация особенно опасна, если доходы предпринимателя вплотную подобрались к сумме лимита: доказать налоговикам, что вы не превысили сумму в 60 млн руб. будет весьма затруднительно, так как при расчетах они будут ссылаться в том числе на возможный к получению доход ИП. Его величина устанавливается местными законами и отличается в разных регионах. Кстати, и дополнительные страховые взносы, в этом случае, также будут рассчитывать исходя из потенциального дохода.
Напомним, что в случае превышения лимита ИП теряет все льготы, гарантированные патентом, и переходит на другой режим налогообложения. Причем если ранее предприниматель не работал на УСН (и, соответственно, не подавал уведомление о переходе на этот режим), то его автоматически перенесут на ОСНО. Налоги при этом пересчитают с момента выдачи патента. К примеру, если вы приобрели патент на полгода (с 1 января до 30 июня 2021 года), то при превышении лимита налоги пересчитают за все 6 месяцев, с самого начала года.
Внимание среднесписочной численности
Чтобы оставаться на патенте, важно соблюдать еще одно требование закона, а именно лимит сотрудников (не более 15 человек). При расчете учитываются:
- сотрудники, работающие по трудовым договорам;
- физические лица, с которыми заключили договоры гражданско-праWowого характера (оказание услуг, авторский заказ, подряд);
- внешние совместители.
Предприниматель должен вести учет списочной численности персонала, то есть ежедневно фиксировать, кто вышел на работу, сколько часов отработал и пр. Кроме этого, не стоит забывать и про кадровый учет.
Для ИП с работниками важно, что с проверками может нагрянуть не только ФНС, но и представители трудовой инспекции. С их стороны возможны санкции при следующих видах нарушений:
- оплата труда не дотягивает до величины МРОТ в регионе;
- происходит задержка в выплате зарплаты, нарушаются даты выплат, указанные в трудовом договоре;
- предприниматель не оформляет кадровые документы, либо неправильно их заполняет;
- сотрудники не прошли медосмотр для работы на определенных должностях (водители, спортсмены, шахтеры, сотрудники общепита, детских и медицинских учреждений и пр. – полный список опубликован в Приказе Минздрава №29н);
- ИП не провел спецоценку условий труда (СОУТ) – в ходе мероприятия оценивают тяжесть и напряженность труда, проверяют, хорошо ли защищены работники от неблагоприятных факторов (включая пыль, шум, различные химические или биологические вещества, яркое или, наоборот, недостаточное освещение).
Минимальный размер штрафа – 5 тыс. руб. С полным перечнем санкций можно ознакомиться в ст. 5.27 КоАП РФ.
Наличные и безналичные расчеты
Мы уже писали про ужесточение требований, связанных с применением ККТ. Предпринимателям, работающим на патенте, также нужно внимательно следить за оформлением всех видов денежных операций:
- возврат средств покупателям или клиентам: к примеру, нельзя взять наличку из кассы и вернуть её, если покупка оплачивалась по карте;
- прямое перечисление средств на счет ИП нужно фиксировать кассовым чеком – если упустить этот момент, санкции со стороны ФНС не заставят себя долго ждать;
- выдача или, наоборот, изъятие денег из кассы минуя р/с.
За нарушения кассовой дисциплины предпринимателя ждут штрафы от 4 до 5 тыс. руб. за каждый эпизод (подробнее – в ст. 15.1 КоАП РФ). Если при этом продавец забывает пробивать чеки, то ФНС вправе выписать штраф в размере от 25 до 50% от «бесчековой» суммы. При этом минимальный размер наказания – 10 тыс. руб. Получается, что если при контрольной закупке продавец не пробьет чек даже на шоколадку стоимостью 50 руб., предпринимателя совершенно законно оштрафуют на 10 тыс. руб.
Напомним, что согласно п. 2.1 ст.2 54-ФЗ для некоторых видов деятельности использование ККТ не обязательно. Но и в этом случае предприниматели должны выдавать квитанции с обязательным перечнем реквизитов. Если продавец забудет выдать документ, ФНС может выписать штраф (также, как при невыдаче чеков).
Работа с расчетным счетом
Эксперты напоминают, что обращаться с р/с как с личным не стоит. Предпринимателю рекомендуют:
- не снимать крупные суммы со счета, особенно «под ноль»;
- не снимать суммы сразу после того, как они поступили;
- выплачивать зарплату на карты сотрудников или пользоваться зарплатными проектами банков;
- регулярно оплачивать налоги и взносы (как за самого себя, так и за своих сотрудников);
- пользоваться корпоративной картой при бизнес-расходах (даже покупая в магазинах канцелярию и хозтовары).
Соблюдая эти рекомендации, предприниматель снижает градус интереса со стороны ФНС: операции с большими суммами, снятие наличных и пр. могут вызвать подозрения в отмывании денег по 115-ФЗ, привести к отказу в совершении банковской операции или блокировке счета.
Работа после окончания патента
Мы рассказывали, чем грозит предпринимателю превышение лимита. Однако эти же последствия ждут и тех ИП, кто не успел заранее оформить новый патент к моменту окончания предыдущего. Получается, что в «беспатентный» период предприниматель работает по УСН или ОСНО, а значит, обязан сдавать отчетность в форме, оговоренной законодательством.
Если с УСН все понятно: достаточно заполнить декларацию на бумаге и отнести ее в ИФНС по месту регистрации, то с ОСНО дела обстоят намного сложнее.Так, если предприниматель на УСН может сдать декларацию на бумаге, то НДС сдают исключительно в электронном виде. Сделать это можно только при наличии квалифицированной цифровой подписи и договора с ТКС.
Нарушение сроков подачи отчетных документов сулит очередные штрафы: от 5% по каждой декларации за месяц просрочки (согласно ст. 119 НК РФ размер штрафа рассчитывается исходя из величины налога, при этом итоговая сумма не может быть менее 1000 руб. и более 30%).
Работа по нескольким режимам
Чаще всего ПСН совмещают с ОСНО или УСН (возможен еще вариант совмещения с ЕСХН, но это редкий случай). К примеру, предприниматель понимает, что к концу года по доходам превысит «патентный» лимит в 60 млн руб. В этом случае, выгодно оформить патент на определенный срок (например, на первые полгода), а затем перейти на УСН или ОСНО.
Важно, что учет доходов по каждому режиму налогообложения ведется в индивидуальном порядке: то есть, у ИП должна быть книга учета доходов для ПСН и аналогичный документ для другого режима. При этом нужно учитывать следующие моменты:
- внереализационные доходы (например, продажа ОС) полностью относят к УСН или ОСНО;
- В случае невозможности разделения доходов, общие расходы (например, аренда помещения или зарплата бухгалтера) делят пропорционально доходам: если ⅔ от общей суммы дохода приходится на ПСН, то и ⅔ расходов также относят к этому режиму (согласно п. 8 ст. 346.18 НК РФ).
Отдельно остановимся на раздельном учете страховых взносов. С 2021 года стоимость патента можно уменьшить на величину взносов (для ИП без работников — на 100%, для ИП с работниками — не более 50%). Аналогичная схема работает с УСН «доходы», да и при УСН «доходы минус расходы» затраты на страховые взносы обязательно учитывают. Эксперты выделяют четыре варианта раздельного учета:
- ИП без сотрудников на УСН. При системе налогообложения УСН «Доходы минус расходы» взносы за себя можно целиком отнести к расходам УСН, а при УСН «Доходы» — уменьшить взносами сумму налога на 100%.
- ИП с сотрудниками УСН. При УСН «Доходы минус расходы» взносы за себя и сотрудников могут также полностью войти в статьи расходов для уменьшения налоговой базы, а при УСН «Доходы» можно уменьшить сумму налога не более чем на 50%.
- ИП с сотрудниками при совмещении ПСН и УСН. Взносы за ИП делятся пропорционально доходам, а уплаченные налоги за сотрудников учтутся в расходах той системы, в деятельности которой они заняты. В случае занятости сотрудника в «патентной» и «непатентной» деятельности учет будет вестись пропорционально доходам.
Не стоит забывать и о том, что с 2021 года к «непатентным» доходам относятся и проценты по счетам или депозитам ИП: отчитываться по ним перед налоговой нужно согласно требованиям УСН или ОСНО. Получается, что даже, если предприниматель не превышает установленные лимиты, но получает процент на остаток по счету, ему придется совмещать два режима, вести КУДиР и сдавать, как минимум, одну декларацию.
Источник: www.audit-it.ru
Новое и важное: ПСН в 2023 году
Продолжаем рассказывать, какие изменения в системах налогообложения произошли в 2023 году. Чем теперь запрещено заниматься ИП на патенте, как рассчитывать его стоимость, и как получить налоговый вычет — читайте в статье.

Что еще запретили предпринимателям на патенте
- добывать и продавать полезные ископаемые, производить подакцизные товары;
- торговать на точках с площадью зала более 150 кв.м;
- открывать общепит с площадью зала более 150 кв.м;
- перевозить грузы и пассажиров, если ваш автопарк более 20 машин;
- торговать оптом и по договорам поставки;
- проводить сделки с ценными бумагами, оказывать кредитные и другие финансовые услуги.
Также нельзя продавать лекарства, обувь и изделия из меха.
Как уменьшить патент в 2023 году
Снизить стоимость патента вы вправе за счет страховых взносов, больничных, добровольной страховки сотрудников.
Но чтобы получить налоговый вычет, нужно выполнить эти правила:
- У вас есть работники — снизить можно до 50%.
- Работников нет — стоимость патента уменьшается на всю сумму вычета.
Не обольщайтесь — налоговики могут отказать в вычете, особенно если вы укажите сумму к вычету больше, чем стоит патент.
Как рассчитать стоимость патента в 2023 году
База для расчета — ваши возможные доходы. В каждом субьекте свои условия и итоги расчета. Посмотрите на законы вашего региона касаемо ПСН, чтобы точно понять, сколько платить.
Или посчитайте все на калькуляторе ФНС. Для примера, вот такой расчет по Краснодару:

Патент выдается на срок от 1 до 12 месяцев — меньше или больше нельзя.
Что еще нужно учесть в 2023 году
Изменений много — и всех их нужно знать, чтобы потом не получить проблем от ФНС.
В этом поможет курс повышения квалификации «Клерка» по всем новым правилам 2023 года.
Сможете настроить учет, разберетесь с ЕНП, АУСН, новыми правилами по страховым взносам в СФР.
Получите удостоверение ФИС ФРДО на 120 ак. часов. С карьерным консультантом поможем составить или исправить резюме, сопроводительное письмо.
Торопитесь — запись на курс ограничена, мест всего 50. Заполните форму ниже.
- заявление о переходе на ПСН
- патентная система налогообложения
- патент
- Центр обучения Клерка
- изменения2023
- изменения в законодательстве
Источник: www.klerk.ru
Патент для ИП в 2023 году
Что такое ПСН, патентная система налогообложения или патент
Патентная система налогообложения — это специальный налоговый режим, предусмотренный главой 26.5 Налогового кодекса РФ. Применять такой режим могут только индивидуальные предприниматели.
Оформить патент можно только на определённые виды деятельности. На каждый отдельный вид деятельности оформляется отдельный патент.
Он выдается на срок от 1 до 12 месяцев, с любого числа месяца, на любое количество дней, но не менее месяца и в пределах календарного года. То есть срок действия патента не может начинаться в одном календарном году, а заканчиваться в другом.
Стоимость патента рассчитывается исходя из размера потенциального возможного дохода, который устанавливается региональными властями. Его стоимость является фиксированной, то есть не зависит от реальных доходов и расходов.
ИП освобождается от уплаты основных налогов, но только в отношении тех видов деятельности, по которым он оформил и оплатил патент.
Индивидуальный предприниматель открыл кафе и оформил патент на услуги общественного питания, оказываемые именно в этом кафе.
ИП оплатил патент и больше отчитываться по доходам этого кафе он не должен. Главное, чтобы по всем видам предпринимательской деятельности, в отношении которых он применяет ПСН, его доход не превысил 60 млн. рублей.
Но если ИП также будет осуществлять и иную деятельность, на которую патент не оформлялся, то доходы от неё будут рассчитываться в обычном порядке в рамках УСН или ОСНО (той системы налогообложения, которая действует для данного предпринимателя).
Условия применения ПСН
Получение патента возможно только при соблюдении определенных требований:
- Наличие статуса индивидуального предпринимателя.
- Численность работников по всем видам патентной деятельности не больше 15 человек (то есть не общее количество сотрудников, а только тех, кто работают в рамках видов деятельности, на которые получены патенты).
- Доходы по всем видам патентной деятельности не превышают 60 млн. рублей.
Виды деятельности, на которые можно получить патент
С 1 января 2021 года субъекты РФ могут сами определять на какую деятельность можно будет получить патент на их территории (ранее в НК РФ указывался закрытый перечень видов деятельности).
Но есть и некоторые ограничения, при которых ПСН применяться не может:
- Деятельность в рамках договора простого товарищества (договора о совместной деятельности) или договора доверительного управления имуществом.
- Производство подакцизных товаров, а также добыча и реализация полезных ископаемых.
- Продажа товаров с обязательной маркировкой: лекарства, обувь, одежда, товары из натурального меха.
- Оптовая торговля, а также работа по договорам поставки.
- Если площадь торгового зала при розничной торговле или услугах общественного питания больше 150 кв. метров (до 1 января 2021 года было ограничение на 50 кв. метров).
- Грузовые и пассажирские перевозки, если в собственности или аренде больше 20 автотранспортных средств.
- Сделки с ценными бумагами, кредитные и финансовые услуги.
Но с 1 января 2021 года власти субъектов РФ могут устанавливать дополнительные ограничения для применения ПСН. Например, по общей площади сдаваемых в аренду помещений; по количеству автотранспортных средств; по площади объектов стационарной торговли и объектов организации общественного питания.
Поэтому точные условия для применения ПСН лучше узнавать в налоговой инспекции того региона, где вы планируете получить патент.
Расчет стоимости патента
Налог считают по ставке 6% с потенциального годового дохода. Для некоторых видов деятельности региональные власти могут уменьшить данную ставку.
Субъекты РФ самостоятельно устанавливают потенциально возможный к получению годовой доход ИП, который служит базой для начисления налога. До 2021 года сущестWowал лимит, выше которого этот доход не мог быть установлен, однако его отменили.
Рассчитать стоимость патента для своего региона вы можете при помощи калькулятора на официальном сайте ФНС.
Порядок переход на патентную систему налогообложения
Источник: www.documentoved.ru
Патентная система налогообложения: сколько платить и как перейти
На патентной системе налогообложения нужно платить один вид налога вместо НДС, НДФЛ и налога на имущество. Но это не главный плюс патента, больше всего его любят за простоту — вам не придётся сдавать налоговую декларацию, достаточно просто заплатить налог.
Видеообъяснения о системах налогообложения — смотрите в курсе молодого ИП. В курсе 11 бесплатных уроков, тесты и практика, кроме расчёта налогов он поможет разобраться с оформлением документов, применением онлайн-касс, выбором банка и подготовкой к проверкам.
Кому подходит патентная система налогообложения?
Региональные власти сами определяют, для каких видов деятельности ввести патент. С 2021 года они имеют полную свободу, им больше не нужно выбирать из перечня в ст. 346.43 Налогового кодекса. Это значит, что в теории в регионе может быть от 0 до бесконечности видов деятельности на патенте. На практике пока что больших изменений не произошло, и региональные перечни близки к федеральному.
Проверить свой ОКВЭД проще всего там же, где вы будете рассчитывать стоимость патента — в калькуляторе налоговой. Если вид деятельности не находится, значит, патент не подходит.
Для перехода на патент есть ограничения — в течение года у вас не должно быть больше 15 работников, и годовой доход не может превышать 60 миллионов рублей.
Розничной торговле важно учесть: на патенте запрещено продавать некоторые товары. Среди маркированных товаров это обувь, лекарства и натуральный мех, среди подакцизных — автомобили, мотоциклы, бензин и дизель и моторные масла. Если вам запрещено продавать часть товаров, вы можете учитывать доходы именно от их продажи на УСН, а все остальные — на патенте. То есть, вам нужно будет совмещать УСН и патент.
Другие маркированные и подакцизные товары продавать можно. Например, нас часто спрашивают про алкоголь и сигареты на патенте — запрета продавать их нет. Убедиться в этом можно, если прочитать определение розничной торговли из той же самой статьи 346.43 Налогового кодекса.
Чтобы перейти на патент, подайте заявление через Эльбу. Сервис будет автоматически формировать платёжки по налогу, уменьшать патент на взносы и отправлять в налоговую уведомления об уменьшении патента.
Сколько платить за патент?
Ещё один плюс патента — вы заранее знаете, сколько налога заплатите. И эта сумма не зависит от ваших настоящих доходов. Для расчёта налога берётся потенциальный доход — сколько по мнению властей вы можете заработать за год. Потенциальный доход устанавливают в региональном законе. Он зависит от таких показателей: число работников или транспортных средств, площадь магазина или кафе.
Иногда в период действия патента меняются показатели, от которых зависит его стоимость. Например, вы наняли новых работников или арендовали более просторное помещение для магазина. Если показатели увеличиваются и из-за этого вырастает стоимость патента, придётся покупать ещё один патент. При этом сумма налога по предыдущему патенту пересчитается, как будто вы брали его до даты нового патента.
Катя — мастер маникюра из Екатеринбурга. Сначала она работала одна и купила патент с января на год за 13 500 рублей. В июле она нанимает сотрудника. Патент для ИП с сотрудником стоит дороже, чем патент для одного ИП. Поэтому Кате придётся купить второй патент на 6 месяцев за 12 608 рублей.
По её предыдущему патенту сумма пересчитается.
В некоторых регионах есть налоговые каникулы для предпринимателей на патенте, которые ведут бизнес в социальной, научной или производственной сфере. На «каникулах» можно не платить налог два налоговых периода (если патенты на год — на два года, если на месяц — на два месяца). Узнайте, попадаете ли вы под них, в статье «Налоговые каникулы ИП».
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно
Попробовать бесплатно
Как уменьшать патент на взносы?
Все ИП платят страховые взносы за себя и сотрудников. С 2021 года появилась возможность уменьшать патент на эти суммы.
На патенте уменьшение налога работает абсолютно также, как на УСН. Если нет сотрудников, патент можно уменьшить полностью, если есть — максимум наполовину. В налоговую подают уведомление с расчётами.
Когда приходится брать несколько патентов?
Патент всегда относится к определённому виду деятельности и к определённой территории. Все доходы за этими рамками требуют отдельной уплаты налогов, иначе они будут «нелегальными».
1. Несколько видов деятельности. Понятная ситуация — когда предприниматель владеет несколькими бизнесами, которые никак друг с другом не связаны. Логично, что он берёт один патент на магазин, а второй — на парикмахерскую. Предпринимателям сложнее принять, что порой нужно брать несколько патентов даже для одной точки.
Салон красоты продавал средства для ухода за волосами. По жалобе покупателя к предпринимателю в гости пришёл налоговый инспектор. Он притворился обычным клиентом, купил товар — и одновременно проверил, выдаёт ли предприниматель чеки и занимается ли он торговлей. Инспектор говорит: за торговлю нужно платить налог. Предприниматель: но у меня есть патент.
Инспектор: у вас патент на оказание услуг салона красоты, а розничная торговля — отдельный вид деятельности. Предприниматель: и что теперь делать? Инспектор: платить налог по УСН или брать отдельный патент.
2. Работа за пределами территории патента. Получение дохода в другом регионе — то же самое, что получение дохода от другого вида деятельности. Для подобных сделок применяют УСН или берут другой патент. Исключение — грузоперевозчики, они вправе заключить договор в определённом месте, и если это место — точка отправки или прибытия груза, ехать можно, куда угодно.
Есть нюанс: важен не только регион, но и территория. Например, когда вы выбираете в калькуляторе «Свердловская область», возникает два варианта: Екатеринбург — и остальные муниципальные образования. Если вы собираетесь работать и в Екатеринбурге, и в другом городе Свердловской области, нужно брать два патента. Исключения — опять же, грузоперевозки, плюс такси и развозная и разносная торговля.
Допустим, возникла печальная ситуация: налоговый инспектор обнаружил, что вы вышли за рамки патента и рассчитал, сколько доходов вы вольно или невольно не учли в налоге. Для будущего вы возьмёте второй патент, а что делать с этими прошлыми доходами? Придётся заплатить с них налог по вашей главной системе налогообложения.
Если вы подавали заявление на УСН — это УСН, если нет — то это ОСНО. ОСНО дорогая и неудобная. Поэтому лучше на всякий случай всегда подавать заявление на УСН в качестве подстраховки, даже если вы собираетесь пользоваться только патентом.
Освобождение от торгового сбора
Предпринимателей, которые занимаются торговлей в Москве, патент освобождает от уплаты торгового сбора.
Как ИП получить патент?
Патент выдают на срок от 1 до 12 месяцев, но в рамках одного календарного года. Например, если вы переходите на патент с сентября, то срок его действия будет не больше 4 месяцев.
Заявление подают за 10 рабочих дней до начала определённого вида деятельности. Например, вы открыли ИП и спокойно ремонтируете помещение. Понимаете, что через 10 дней откроете магазин для покупателей — и тогда подаёте заявление. В результате сэкономите деньги за период, когда фактически не получали доходов от бизнеса.
Проще всего подать заявление через Эльбу. Сервис подскажет, как его заполнить, и отправит форму в налоговую через интернет. Поэтому вам не придётся идти в налоговую.
Как подать заявление на получение патента через Эльбу
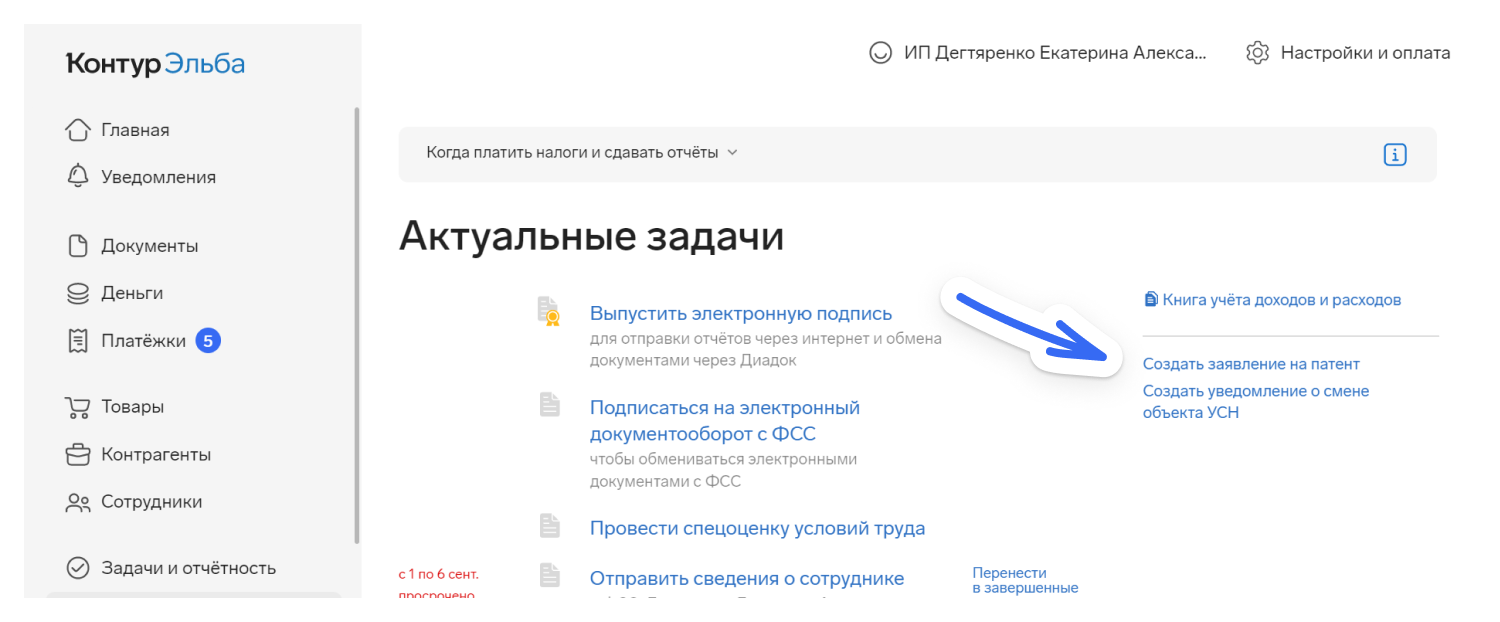
Перейдите в раздел «Задачи и отчётность» → «Создать заявление на патент». Откроется пошаговая задача. Заполните форму и подпишите заявление электронной подписью.
Налоговая пришлёт квитанцию о том, что заявление принято. Через 5 рабочих дней можно будет забрать патент в ИФНС, но это необязательно.
Как подать заявление на получение патента на бумаге
Подайте заявление в налоговую по месту прописки. Исключение для тех, кто планирует вести бизнес в другом регионе: заявление нужно подать в любую из налоговых этого региона.
Через 5 рабочих дней налоговая выдаст вам патент или откажет в его получении.
Почему могут отказать:
- Для вашего бизнеса в регионе не действует патент.
- Указали срок, на который нельзя приобрести патент — больше 12 месяцев или за пределами календарного года.
- В этом году вы уже потеряли право на патент или досрочно прекратили деятельность на патенте. Тогда купить новый патент сможете только в следующем году.
- Есть долг по оплате предыдущего патента.
- Не заполнены обязательные поля в заявлении.
Когда платить налог за ИП?
⅓ суммы патента заплатить не позже, чем через 90 дней с начала применения.
Оставшуюся часть — до окончания срока патента.
Подробнее об этом мы рассказывали в нашей статье Оплата патента для ИП.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Попробовать бесплатно
Какие документы оформлять для налоговой?
На патенте нет налоговой декларации, но нужно вести книгу учёта доходов. В неё вы записываете все доходы, которые получили от бизнеса на патенте. Если у вас несколько патентов, то можно вести одну общую КУД.
Вы можете вести книгу на бумаге или в электронном виде и распечатывать по итогам года. Сдавать КУД в налоговую не нужно. Прошейте её, заверьте подписью и печатью и храните 4 года. Её может попросить налоговая при проверке.
Чтобы выбрать наиболее выгодную систему налогообложения, прочитайте нашу статью Выгодная ли у вас система налогообложения и как её сменить
Статья актуальна на 20.01.2022
Источник: e-kontur.ru