
Льготная ипотека для семей, в которых есть: ребенок, рожденный с 2018 по 2023 г.; ребенок с инвалидностью, рожденный до 31.12.2023; двое и более детей младше 18 лет. Кредит по льготной ставке предоставляется на первичном рынке жилья в соответствии с постановлением Правительства от 30.12.2017 № 1711.
Кредитование на приобретение:
- Квартиры:
• по договору участия в долевом строительстве по 214-ФЗ в многоквартирном доме, согласованном Банком «РОССИЯ»;
• по договору купли-продажи у юридического лица — первого собственника. - Жилого дома с участком / таунхауса по договору купли-продажи у юридического лица.
Дополнительная информация
Требования к Заемщику/Созаемщику/Поручителю
- Граждане РФ, являющиеся резидентами РФ, в возрасте от 21 года, полное погашение кредита должно быть осуществлено до исполнения 70 лет.
- Постоянно или временно не менее 6 (шести) месяцев проживающие и зарегистрированные в Российской Федерации.
- Наличие общего трудового стажа — не менее 1 года.
- Наличие непрерывного стажа на последнем месте работы — не менее 3-х месяцев.
- Обязательное наличие 3 (трех) контактных телефонных номеров – рабочего, домашнего и мобильного телефонов (в случае отсутствия домашнего телефона, обязательное предоставление мобильного или домашнего телефона, по которому возможно подтвердить личность Заемщика и который может быть контактным телефоном Заемщика).
- Отсутствие на момент обращения за получением кредита текущей просроченной задолженности по кредитам.
- При расчете платежеспособности дополнительно может учитываться доход не более 2 (двух) Созаемщиков.
- Супруг/супруга Заемщика в обязательном порядке выступает Созаемщиком по кредиту вне зависимости от наличия источника и размера дохода (за исключением случаев наличия действующего брачного договора, предусматривающего раздельный режим имущества, приобретаемого за счет кредитных средств).
- Созаемщиком может выступать – мать/отец/брат/сестра/дети заемщика, на них требования по наличию детей не распространяются. В случае если родители детей не состоят в зарегистрированном браке, допускается включение в число Созаемщиков лица, у которого с 2018 по 2023г. родился первый ребенок и (или) последующие дети или ребенок с категорией «ребенок-инвалид», рожденный до 31.12.2023, с гражданством РФ, при условии, что данное лицо является родителем детей Заемщика (вне зависимости от платежеспособности данного лица).
- Ребенок, рожденный с 2018 по 2023г., или ребенок, рожденный не позднее 31.12.2023 с категорией «ребенок-инвалид», или двое и более детей до 18 лет с гражданством РФ.
Заемщиком/ Созаемщиком/ Поручителем может выступать:
ИПОТЕКА ДЛЯ МИГРАНТОВ ТЕПЕРЬ РЕАЛЬНА! | Обращение Вадима Коженова
- индивидуальные предприниматели,
- собственники бизнеса,
- самозанятые,
- нотариусы.
Требования к обеспечению
В случае приобретения квартиры в строящемся жилом доме, обеспечением по кредиту являются:
Ипотека 2023: Повышение ключевой ставки до 12% / Что будет с рынком недвижимости
- Залог имущественных прав (прав требования) участника долевого строительства (залоговая стоимость имущественных прав определяется как цена квартиры, указанная в договоре участия в долевом строительстве (договоре уступки прав требования по указанному договору));
- Залог квартиры, приобретенной с использованием кредитных средств Банка, после регистрации права собственности Заемщика (рыночная и ликвидационная стоимости предмета залога должны быть подтверждены отчетом об оценке, выполненным оценщиком, который прошел аккредитацию / согласован в Банке.
В случае приобретения квартиры, на которую зарегистрировано право собственности, обеспечением по кредиту является залог недвижимого имущества, приобретенного по договору купли-продажи с использованием кредитных средств;
Приобретаемая квартира, являющаяся обеспечением по кредиту, должна находиться в регионе нахождения кредитующих подразделений Банка.
Оценка квартиры осуществляется за счет средств Заемщика:
- на этапе оформления права собственности Заемщика на квартиру (при приобретении квартиры по договору участия в долевом строительстве (договору уступки прав требования по указанному договору));
- до выдачи кредита (при приобретении квартиры по договору купли-продажи).
Требования к страхованию
К обязательному страхованию относится страхование риска утраты и повреждения заложенной недвижимости.
Договор (полис) страхования должен предусматривать следующие условия:
- Банк является выгодоприобретателем по указанному договору (полису) страхования, и не может быть заменен без его согласия;
- размер страхового возмещения определяется исходя из суммы кредита/остатка задолженности по кредиту, увеличенной(го) на процентную ставку, установленную в кредитном договоре, но не более размера, обеспеченного залогом требования.
Договор (полис) страхования заключается:
- На период действия кредитного договора, с оплатой страховой премии за период страхования в рассрочку (ежегодно, при согласовании со страховой компанией и Банком).
- При наступлении страхового случая в результате повреждения недвижимости и возмещения по нему ущерба, Заемщик должен застраховать предмет залога на дополнительную сумму до достижения ею суммы страхового возмещения, установленного настоящим разделом.
- Договором (полисом) страхования может быть установлено, что он вступает в силу в день регистрации права собственности Заемщика на недвижимость.
- Заемщик может заключить договоры (полисы) страхования со страховыми компаниями, согласованными с Банком.
К добровольному страхованию (по инициативе Заемщика) относятся страхование жизни и здоровья Заемщика/Созаемщика(ов).
Периодичность и порядок погашения кредита
Погашение Кредита осуществляется путем списания со счета Заемщика, открытого в Банке, ежемесячно в виде аннуитетных платежей на основании кредитного договора
Обязательные условия перечисления кредитных средств застройщику по договору участия в долевом строительстве
Регистрация в Едином государственном реестре недвижимости договора участия в долевом строительстве, заключенного Заемщиком с компанией-застройщиком и залога прав требования по договору участия в долевом строительстве в пользу Банка.
Предоставление документов, подтверждающих оплату Заемщиком первоначального взноса (при наличии) за счет собственных средств.
Досрочное погашение
Досрочное погашение кредита (полное или частичное) допускается по письменному заявлению Заемщика без комиссий и ограничений по сумме и сроку
Источник: abr.ru
Ипотека в России подорожала до 14%
Теперь жилищные кредиты в России дают в среднем под 14%. Каждый второй банк из топ-30 самых популярных поднял ставки по ипотеке – приблизительно на 1,5-3%, пишут «Известия».
Причина подорожания — во внеплановом повышении ключевой ставки с 8,5% до 12% неделю назад.
Это уже второе повышение ставок по ипотеке за месяц. Первая волна роста отмечалась в начале августа: тогда крупные банки увеличили проценты по жилищным займам на 0,5-1%, то есть до 10-12%.
В кредитных организациях заверили, что на несколько недель сохранят условия для клиентов по ранее одобренным заявкам. Эксперты же ожидают в ближайшее время снижения спроса на рыночные программы и роста — на льготные программы с господдержкой.
Как сообщал astv.ru, эксперты ещё неделю назад предсказывали, что средняя ставка по рыночной ипотеке к концу лета может подняться до 13-14% в год.
Новости Сахалина и Курил в WhatsApp — постоянно в течение дня. Подписывайтесь одним нажатием!
Если у вас есть тема, пишите нам на WhatsApp:
+7-962-125-15-15
Другие статьи по темам
Комментарии
Написано 24 августа, в 07:45
На фоне того что сейчас всё дорожает, это даже не удивительно.
Написано 24 августа, в 08:36
Написано 24 августа, в 09:53
Ну это в среднем да?)
Написано 24 августа, в 18:11
Самые высокие ставки по ипотеке
Уважаемый гость, чтобы оставлять комментарии, пожалуйста, зарегистрируйтесь или войдите
Чем заедать стресс: врач рассказал об «успокаивающих» продуктах питания
Список предметов для ЕГЭ предложили расширить
Источник: astv.ru
Ипотека в России подорожала до 14%
После поднятия Центробанком ключевой ставки ипотека в России подорожала до 14 процентов. Каждый второй из крупнейших банков увеличил ставку на 1,5-3 процента.
Средняя стоимость жилой недвижимости также выросла — от 2% до 5%. В банках отметили, что условия по ранее одобренным ипотечным кредитам сохранятся, но воспользоваться ими можно будет лишь в течение ближайших недель.
Ставки подняли Газпромбанк, Альфа-банк, Росбанк, «Тинькофф», «Открытие», Уралсиб и другие.
Эксперты полагают, что спрос на ипотеку будет снижаться, поскольку дополнительные 2-2,5% ощутимо скажутся на ежемесячных платежах. Кредиты станут по карману не всем.
Лента новостей
«Аэрофлот» не планирует увеличивать стоимость билетов в текущем году
Глава Чувашии Николаев получил пять штрафов за полчаса
Футбольный стиль в одежде и аксессуарах назвали трендом 2023 года
Умер первый президент Молдавии
Мошенники начали убеждать россиян открыть единый счёт
Показать всё
В Москве продают 660-метровую квартиру
Жилище занимает целый этаж
Цена бензина Аи-95 обновила рекорд
Тонна топлива стоит больше 76 тысяч рублей
6 сентября
Цена бензина Аи-95 на бирже впервые превысила 75 тысяч рублей
92-й тоже обновил рекорд
5 сентября
Сколько стоит самая дорогая квартира в Москве
Объект находится на Софийской набережной
5 сентября
Где в Подмосковье самые дорогие новостройки
Цены доходят до 200 тысяч за квадрат
4 сентября
Сколько стоит снять квартиру в Москве
В каких округах самая дорогая и самая дешёвая аренда
1 сентября
Вторичное жильё за месяц подорожало на 2 процента
Средняя стоимость квадрата составила 130 тысяч
29 августа
Хлеб в России подорожает на 10%
Причины — курс рубля, санкции и выход из зерновой сделки
21 августа
«Аэрофлот» не планирует увеличивать стоимость билетов в текущем году
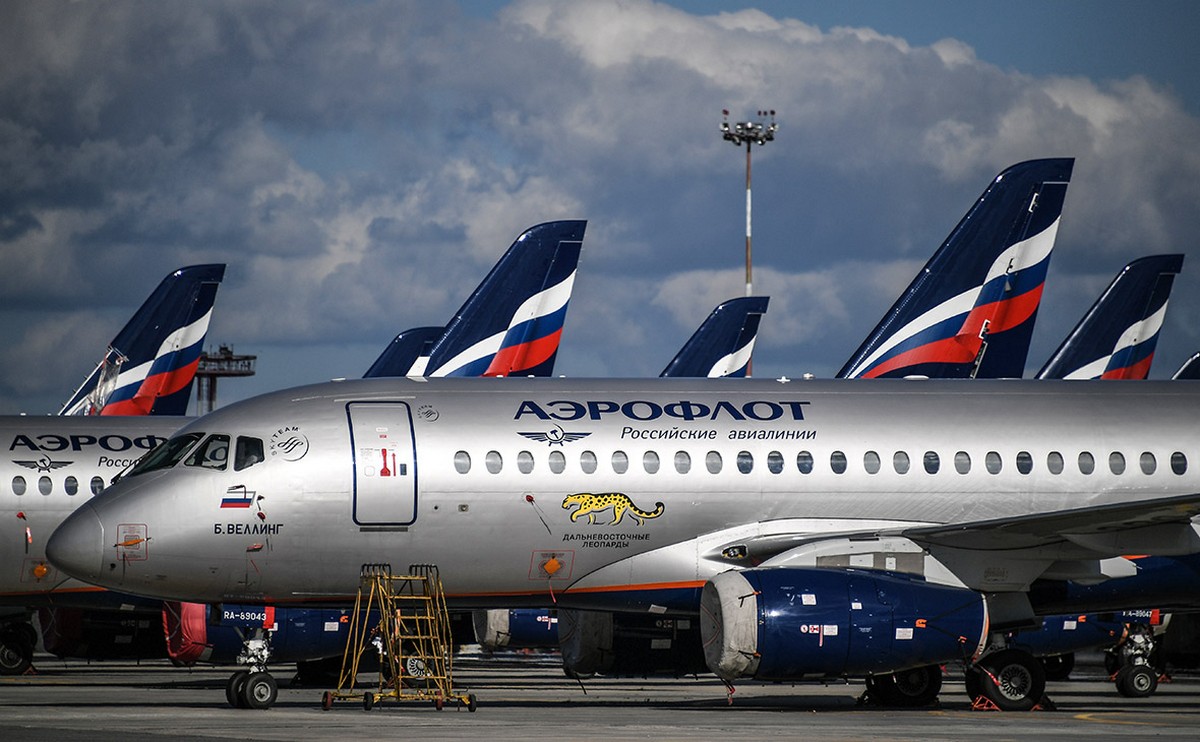
«Аэрофлот» не будет поднимать стоимость билетов до конца 2023 года. Об этом сообщил гендиректор авиакомпании Сергей Александровский на Восточном экономическом форуме.
«Сейчас с учетом того, что авиакомпании вышли из высокого сезона, цены более-менее стабилизировались. До конца года точно не ожидаем существенных отклонений», — заявил Александровский.
Он добавил, что в 2024 году ожидается рост «на уровне инфляции», если не будет «какого-то экстремального роста других расходов: керосин, аэропортовые расходы, повышение ставок лизинга». Гендиректор «Аэрофлота» отметил так же, что в третьем квартале этого года компания ждет «уверенную» операционную прибыль.
В октябре «Аэрофлот» начнет компенсировать бонусными милями участникам программы «Аэрофлот Бонус» задержки рейсов, сообщал Александровский. Он уточнил, что если рейс был задержан по вине авиакомпании, то участники бонусной программы помимо положенной по закону денежной выплаты смогут получить дополнительную компенсацию милями, которыми можно частично оплачивать следующий билет.
‘ data-image=’/upload/iblock/d3d/37lnng2lw4if0st49zgcmdm6fevj1o33.jpg’>
Источник: iznanka.news