
Сбербанк, как и многие другие кредиторы, рассматривает дела ипотечных клиентов на разных этапах. Давайте перечислим их:.
- Оценка заемщика — банк рассматривает потенциальных клиентов с точки зрения финансовой состоятельности, платежеспособности, кредитной дисциплины и соответствия требованиям кредитования.
- Оценка параметров недвижимости — квартира, выбранная заемщиком для покупки, управляется банком для обеспечения соответствия требованиям по залогу. Учитываются площадь, материал стен, наличие коммунальных услуг, уровень благоустройства, год постройки здания и т.д.
- Для определения ликвидности имущества проверяется его рыночная стоимость. Данные сравниваются с отчетами об оценке и предметами. Данные сравниваются с оценочными отчетами и информацией, указанной в договоре купли-продажи. Банк определяет, как быстро можно продать недвижимость, если заемщик перестанет выплачивать кредит, и можно ли покрыть убытки от продажи.
Каждый шаг возможен только после успешного завершения предыдущего. Если банк не удовлетворен ни одним из шагов, клиенту отказывают.
Сколько действует одобрение ипотеки в Сбербанке
Сроки рассмотрения заявки и принятия решения банком
Данные заемщика оцениваются Сбербанком в течение 5-10 дней с момента подачи заявки. Если заявление заполняется через интернет-ресурсы, время рассмотрения обычно составляет 3-5 дней.
Важно: Это рабочие дни, а не календарные.
Статьи по теме (кликните, чтобы посмотреть)
- Какие оквэд попадают под налоговые каникулы
- Как рассчитывается страховка на машину
- Когда стоит разводиться с мужем
- Межевание земли бесплатно
- Безвозмездная субсидия на развитие малого бизнеса
- Арендатор это
- Беспроцентный кредит многодетным семьям
После первоначального одобрения клиент подает (или отправляет в электронном виде) документ в банк. Затем можно отправить отчет об оценке. Однако многие заказывают его не сразу, а только если убедятся, что предоставленная ими недвижимость соответствует основным требованиям банка.
Кредитные работники могут быстро найти основные дефекты (техническое состояние квартиры не соответствует требованиям Sbera). Однако банк не будет полностью осматривать недвижимость до тех пор, пока не будет представлена вся документация, включая смету. Это может занять до 10 дней.
Важно: Первоначальное одобрение кредита действительно в течение 90 дней. В течение этого периода клиент должен найти подходящую квартиру в банке и закрыть сделку. Сколько раз я могу подавать заявку на новую квартиру с одобренной ипотекой Сбербанка? Это не играет никакой роли. Главное — уложиться в 90-дневный срок.
Причины отказа Сбербанка в выдаче ипотеки
Как правило, Сбербанк не раскрывает причины отказов в выдаче ипотеки. Однако при небольшом анализе отказов можно выявить наиболее распространенные варианты
Почему важно вносить досрочные платежи в первый год ипотеки
- Недостаточный доход. После всех обязательных платежей, включая платежи по ипотеке, у клиента должно оставаться не менее 50% заработной платы. Если эта причина не соблюдена, в выдаче кредита отказывается.
- Плохая кредитная репутация. Это могут быть старые или просроченные действующие кредиты, нулевые кредиты банков, долги по обязательным платежам (например, квартплата, судебные иски).
- Низкая ликвидность выбранных объектов недвижимости. Если квартира не соответствует требованиям банка или рыночная стоимость завышена, в кредите будет отказано.
- Неправильная или ложная документация. В этом случае банк может не только отказать клиенту в его просьбе, но и возбудить дело против полиции за фальсификацию документов.
Примечание: В дополнение к вышесказанному, не забывайте о причинах таких несущественных отказов, как несоответствие потенциального заемщика и основных требований по возрасту, гражданству, сроку службы и т.д.
Что делать клиенту после получения отказа
Порядок действий после отказа в удовлетворении заявления зависит от того, на каком этапе банк получил отказ.
- Если Сбер отклоняет первоначальный запрос клиента, клиент может попытаться обратиться в другой банк сразу после получения отказа.
- Если Сбербанк не одобрил представленную заемщиком квартиру, можно подать на проверку другой объект недвижимости, пока действует первоначальное одобрение.
ВАЖНО. Если клиент в первую очередь хочет получить ипотечный кредит в Сбербанке, он должен подождать 60 дней после отклонения первоначальной заявки. Только по истечении этого времени заявление может быть подано повторно.
Через сколько времени можно подавать повторную заявку
Как часто один и тот же клиент обращается за ипотечным кредитом? Ответ на этот вопрос зависит от причины, по которой заявление было ранее отклонено.
По истечении срока одобрения
Если потенциальный заемщик не завершает сделку в течение 90 дней, отведенных банком, первое полученное им одобрение аннулируется. Однако в этом случае клиент может повторно зарегистрировать заявление и документацию на следующий день после истечения срока. Нет необходимости ждать паузы.
Если не успели вовремя подобрать квартиру
Если заемщик не предоставит банку в течение 90-дневного срока, он может подать заявку снова, не дожидаясь приостановки. Однако здесь рекомендуется проверить и обновить личные документы, представленные в банк. Возможно, срок действия вашей справки о зарплате истек, пока вы искали квартиру.
Иные обстоятельства
Наиболее распространенными причинами для изменения условий заемщика являются
- Увеличение дохода
- Участие другого заемщика или поручителя, и
- Предварительное увеличение.
На ранних стадиях судебного разбирательства, если документации на квартиру еще нет, клиенты могут принести в банк документы, подтверждающие их ситуацию и приложить к делу. Однако если недвижимость уже находится на рассмотрении, проще отозвать заявку и подать новую, объяснив банку, почему вы это делаете. Нет необходимости ждать крайнего срока.
Нюансы повторного обращения в Сбербанк за ипотечным кредитом
Если повторная заявка на ипотеку Сбербанка подается по истечении первых двух месяцев из-за того, что заемщику было отказано, необходимо учитывать некоторые нюансы. Например, не завышайте сумму дохода в статусе заработной платы. Банки продолжают резко менять прежние данные и сведения при условии, что клиент остается на прежнем месте, остается в той же компании и предупреждает только инспекторов.
Совет: Если увеличение дохода связано с повышением по службе или пересмотром экономической политики работодателя, стоит предоставить банковские документы, подтверждающие это.
Перед повторным обращением за ипотечным кредитом заемщикам также рекомендуется сделать следующее
- Погасить хотя бы часть существующего кредита (или просроченной задолженности)
- закрыть все обязательные долги (например, за питание, квартплату, штрафы); и
- запросить кредитный рейтинг в БКИ.
Также рекомендуется попытаться найти источники, которые можно использовать для увеличения авансов по кредиту. Это повысит доверие клиентов в глазах банка.
Этап 1. Предварительное одобрение
Вы можете выбрать и подать заявку на наиболее подходящую ипотечную программу.
Рассмотрим важный вопрос для всех возможных заемщиков — сколько времени занимает рассмотрение заявки на ипотеку в ВТБ?
Во-первых, заполнить заявление совсем несложно — это занимает всего несколько минут. Укажите всю информацию, необходимую для первоначальной оценки вашей благонадежности. К ним относятся личные данные, паспортные данные, регистрация жилья, семейное положение и доходы.
Как проходит рассмотрение заявки на ипотеку ВТБ
Обычно на этом этапе специальное скоринговое программное обеспечение контролирует все данные заявителя. Согласно предписанному алгоритму, кредитный рейтинг оценивается для определения вероятности предварительного одобрения. Как долго ВТБ рассматривает заявку на ипотеку на этом этапе? Всего несколько минут.
Однако, если предварительное одобрение положительное, проверка не завершается. Заявка направляется специалисту банка для дополнительной проверки всей перечисленной информации.Очень важно проверить кредитную историю заявителя (кредитную историю) в заявке на ипотеку ВТБ.
Сколько времени требуется ВТБ для рассмотрения заявки на ипотеку?
Вы получите ответ (решение) в виде SMS-сообщения в течение одного или, в некоторых случаях, двух дней. В течение этого времени банк может позвонить заявителю, чтобы уточнить недостающие данные.
Решение является временным, то есть одобрение здесь можно получить только в банке (в течение двух месяцев), собрав необходимую документацию.
Готовая ипотека — это максимальная сумма, которую банк может предоставить в кредит, в зависимости от дохода заемщика. Недвижимость может быть дороже, но первоначальный взнос должен быть выше.
Одобрение на этом этапе не гарантирует получение ипотеки, так как впереди вас ждет множество этапов и проверок.
Что банк проверяет
Банки проверяют заемщиков по нескольким направлениям. Проверки включают кредитный и юридический отделы банка, а также службу безопасности. Самое главное:.
- Важным аспектом при одобрении ипотеки ВТБ является состояние кредитной истории (КИ) заявителя. Если кредитная история успешно проверена в процессе скоринга, специалисты банка также проверят наличие и характер просрочек по предыдущим кредитам и другие параметры.
- Тщательно проверяется история вознаграждений заявителя за последние шесть месяцев (форма ВТБ), а также наличие обязательства по проверке доходов и расходов заявителя,…
- Банки могут проводить расследования в отношении пенсионных фондов, иммиграционных служб, налоговых служб и судебных приставов-исполнителей (данные об исполнительных документах и неоплаченных штрафах).
- Службы безопасности банков используют специальные базы данных клиентов для проверки сведений о заемщиках, достоверности справок о доходах (скачать бланк 2-НДФЛ), информации о работодателях, криминальной истории заемщиков, деталей бухгалтерских счетов и т.д.
Тщательный контроль может занять до 10 дней, а в случае ошибок или недостатка данных сроки могут быть значительно увеличены. Именно поэтому нет однозначного ответа на вопрос, как долго банк ВТБ рассматривает заявку на ипотеку.
Почему возможно долгое рассмотрение
Наш банк гарантирует, что решение будет готово через три-пять рабочих дней, но в большинстве случаев этот срок больше и может занять три-четыре недели.
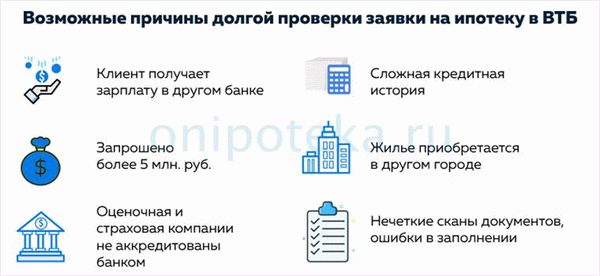
Почему ВТБ требуется так много времени на обработку ипотечных кредитов?
- Зависит от статуса клиента. Для зарплатных клиентов авторизация длится всего один-два дня, так как банк знает доходы и надежность. Для других клиентов объем проверки может значительно увеличить время, необходимое для подготовки решения.
- Для клиентов, желающих взять кредит на сумму более 500 000 рублей, срок одобрения может быть больше. Существуют дополнительные проверки.
- Этот период также может быть больше для заявителей, пользующихся услугами неаккредитованных оценщиков или страховых компаний.
- Тип и качество представленной документации имеют большое значение. Если в документе имеются просроченные сертификаты, неверная информация, ошибки или опечатки, это может привести к более длительному решению — сроку создания, а также к отказу (срок действия ипотечного сертификата относится к другой статье)
- Кредитная история заемщика также оказывает существенное влияние на срок одобрения кредита.
- Рынок недвижимости в разных городах также может влиять на время утверждения заявки.
Разница в сроках одобрения также зависит от выбранной ипотечной программы.
Заемщики могут получить одобрение в течение 24 часов, если выберут эксклюзивную программу, включающую два документа.
Как узнать статус заявки на ипотеку ВТБ
Стандартный ответ банка — SMS-сообщение на номер телефона, указанный при заполнении анкеты. Клиент сразу же узнает о готовности решения.
Однако если банк не принял решение по вашей заявке в течение недели, пора действовать и самостоятельно выяснить статус вашей заявки на ипотечный кредит ВТБ. Варианты доступны здесь:.
- Позвоните в банк по номеру 8-800-700-24-10
- Оставьте заявку через службу поддержки клиентов. Формы заявлений доступны на веб-сайте, и
- Вы можете позвонить человеку, который помог вам заполнить форму (если у него есть номер телефона).
- Получите доступ к интернет-банку ВТБ Онлайн. Введите свое имя пользователя и пароль и зайдите в свой личный кабинет, чтобы узнать, принято ли решение. Вы можете задавать вопросы экспертам.
Интересные ответы на вопрос — как долго ВТБ рассматривает вашу заявку на ипотеку в комментариях клиентов в социальных сетях и на форумах? Конечно, мнения расходятся, но многие недовольны долгим ожиданием.
Сроки повторной подачи заявки на ипотеку (если отказали в заявке)
Не стоит отчаиваться, если вы получили отказ от ВТБ по вашей заявке на ипотеку. Вы можете попробовать еще раз, но когда? А сколько дней ВТБ рассматривает заявку на ипотеку? Обычно он длится примерно столько же или чуть меньше (если проверок меньше).
У банка есть крайний срок для подачи новой заявки. После отказа у клиента есть 90 календарных дней, чтобы повторно подать заявку на получение ипотечного кредита ВТБ.
Как повысить шансы на одобрение
В целом, для повышения шансов на одобрение ипотечного кредита ВТБ рекомендуется предпринять следующие шаги
- Улучшите свою кредитную историю. Например, возьмите много мелких микроиданий и тщательно распластайте их.
- Включите гаранта, координатора с высоким залогом и
- документальное подтверждение дополнительного дохода клиента, и
- увеличение дохода (базовая зарплата или дополнительный доход).
Если вы не понимаете причину отказа, вы можете обратиться в компанию BrokerageBrokerageServices.
Если вам неоднократно отказывали, вы можете обратиться в другой банк, поскольку у них разная кредитная политика.
Этап 3. Что делать после одобрения ипотеки ВТБ
Кроме того, окончательное одобрение не является 100% гарантией того, что вы получите ипотечный кредит. Следующий шаг — найти подходящий дом, одобренный банком. По закону на выбор объекта недвижимости и подписание договора отводится четыре месяца, и у банка ВТБ есть на это четыре месяца.
Как не ошибиться в выборе жилья
Прежде всего, решающее значение имеют основные технические параметры недвижимости. Постоянная конструкция фундамента, плиты перекрытия. Обязательным является предоставление всех основных коммунальных услуг, отдельных ванных комнат и отдельной кухни. Любое переоборудование не допускается — старые здания и снос не рассматриваются.
Следующий вопрос — где купить новостройку или квартиру на вторичном рынке. Строительство новых домов менее рискованно для банков (особенно для аккредитованных подрядчиков), поэтому у них меньше контроля. Банки могут увидеть всю необходимую информацию в отчете об оценке.
Какие сведения о недвижимости проверяет банк
Вторичные жилища тщательно контролируются банками, с множеством оттенков и большими опасностями. Особое внимание уделяется контролю юридических разрешений на недвижимость. Кроме того, банки требуют от заемщиков оформления титульного страхования (это страхование снижает риск потери жилой недвижимости в будущем).
Как я могу потерять свой титул? Это может произойти в ряде ситуаций.
- Обязательства (например, долги, залоги)
- Претензии к дому, включая
- Супружеское заявление,.
- возражения со стороны органов Комиссии.
Если право собственности гарантировано, эти риски покрываются страховой компанией, что повышает шансы на одобрение ипотеки ВТБ.
Сколько дней банк проверяет объект недвижимости, почему возможно затягивание сроков
Банк ВТБ одобряет объекты недвижимости после тщательной проверки. Если есть проблемы с документацией на недвижимость или вопросы юридической чистоты, проверка может занять до 45 дней.
Если продавец не будет вовремя проинформирован об ипотеке и не захочет продавать недвижимость при таких обстоятельствах, то проверка дома будет бесполезной.
Если выбранный заемщиком объект не удовлетворяет банк, он должен выбрать другой объект недвижимости. Однако все сроки составляют четыре месяца. Если заемщик не укладывается в срок, весь процесс необходимо повторить еще раз.
После подписания КД сколько дней есть для выхода на сделку
Если банк одобрил выбранную квартиру, вся документация готова, оценка проведена и четырехмесячный срок не превышен, что дальше?
Теперь мы знаем, сколько времени требуется ВТБ для рассмотрения заявки на ипотеку.
Можно ли продлить срок одобрения ипотеки в банке

Одобренная заявка по ипотечному кредиту действует в течение определенного срока, который зависит от конкретного финансово-кредитного учреждения. В большинстве случаев он составляет два месяца, но есть банки, которые позволяют воспользоваться предоставленной ипотекой в течение 3-4 месяцев.
Зачем нужно продление одобрения ипотеки
Это зависит от обстоятельств, вкладывающихся у конкретного заемщика. К числу наиболее распространенных ситуаций, требующих продления одобрения ипотеки, относятся:
- поиск подходящего объекта для покупки (у многих имеются достаточно строгие требования к этажности, району, планировке и иным особенностям объекта, а если речь идет о долевом строительстве – важно подобрать хорошего застройщика);
- необходимость продать другую недвижимость или имущество – например, чтобы получить средства для стартового взноса;
- сложности с оформлением материнского капитала, который разрешено использовать в качестве первоначального платежа;
- прочие непредвиденные задержки (внезапное заболевание, потеря близкого родственника, отказ продавца от сделки и т. п.).
Продление одобрения удобно тем, что избавляет от необходимости подачи повторной заявки и, соответственно – прохождения всех оформительских процедур (сбор справок, поиск поручителей и пр.).
Нюансы, связанные с продлением одобрения ипотеки
Если вы намереваетесь обратиться в банк с просьбой о продлении одобрения ипотечной заявки, то помните, что возможны следующие варианты:
- Отказ от предоставления кредита. Это редкий случай, в большинстве случаев банки дают положительное решение. Отказ возможен при наличии серьезных обстоятельств – в частности, изменение жизненных обстоятельств клиента в худшую сторону. К ним относится потеря места работы, внезапные и серьезные проблемы со здоровьем, ухудшение кредитной истории и т. п. Также отказ может последовать вследствие изменения кредитной политики банка.
- Получение меньшей суммы. В этом случае клиент получает ипотеку – но не исключена ситуация, что предоставленных средств ему не хватит для приобретения выбранного объекта недвижимости. Это приведет к необходимости поиска дополнительных источников финансирования.
- Повышение процентной ставки. Банк может назначить ее не в прежнем размере, а в соответствии с тарифами, действующими на момент продления, или повысить по иным причинам.
Следует учитывать, что любой банк, работающий с ипотекой – это коммерческая финансово-кредитная организация, стремящаяся получить максимальную выгоду не только от каждой сделки, но и от любых других обстоятельств, в том числе – связанных с продлением одобрения по ипотеке.
Как получить продление одобрения
Процедура стандартна, хотя могут иметься некоторые особенности в зависимости от конкретного финансово-кредитного заведения. В любом случае нужно обратиться в банк с соответствующим письменным заявлением (оно может составляться в произвольной форме или на предоставленном бланке). Некоторые банки принимают заявления, поданные заемщиками через личный кабинет на сайте или посредством интернет-банкинга.
При необходимости финансово-кредитное учреждение может затребовать обновление сведений. В этом случае клиенту нужно заново представить справку о доходах, выписку из трудовой книжки или ксерокопию (то же самое касается трудового договора), иные необходимые документы. Но даже с учетом этого повторное рассмотрение потребует меньше времени, поскольку все основные сведения о клиенте уже имеются в базе данных.
В целом продление одобрения ипотечной заявки – достаточно распространенная практика, потому что покупка недвижимости связана с решением целого комплекса дополнительных вопросов, каждый из которых может привести к непредвиденному затягиванию сроков оформления и заключения сделки. Проще всего получить продление при наличии документального подтверждения причины, по которой не удалось воспользоваться одобренной заявкой в изначально предусмотренный срок.
Если за время поиска объекта недвижимости или решения иных вопросов, связанных с совершением сделки, появилось более выгодное ипотечное предложение от другого банка, то от текущей заявки можно отказаться. Для этого ничего делать не нужно: если вовремя не получить кредит, она будет аннулирована автоматически.
Источник: plusfinance.ru