
Эквайринг — это получение продавцом безналичного платежа. Например, когда покупатель расплачивается картой или с помощью смартфона за товар в магазине. Предпринимателям приходится подключать услугу, т. к. основная масса населения предпочитает оплачивать товары и услуги безналичным платежом. Покупатель ничего не платит, а торговая точка отдает банку с платежа от 1,2% до 3,5%, в зависимости от условий обслуживания.
Подробно разберем, как устроен эквайринг и во сколько обойдется подключение услуги предпринимателям.
Как устроен эквайринг?
Эквайринга подключается через оборудование от банка-эквайера, с помощью которого покупатели оплачивают покупки. Владельцу пластика ничего платить не нужно, он оплачивает только товар в магазине. Согласно закону «О защите прав потребителей» по ст. 16.1 налог за услуги оплачивает торговая точка. В интересах предпринимателя обеспечить потребителю возможность оплаты за услугу наличным и безналичным способом, чтобы не терять клиентов.
Как бизнесу сэкономить на эквайринге?
Виды эквайринга
Вид эквайринга зависит от того, где применяется терминал для оплаты.
- Интернет-эквайринг. Клиент оплачивает товар или услуги в интернете. Для подтверждения платежа используется код из смс.
- АТМ-эквайринг — снятие или пополнение денег через банкомат банка.
- Торговый — прием платежей от клиента в точках, где установлен терминал. Например, супермаркет, заправка, ресторан или кафе.
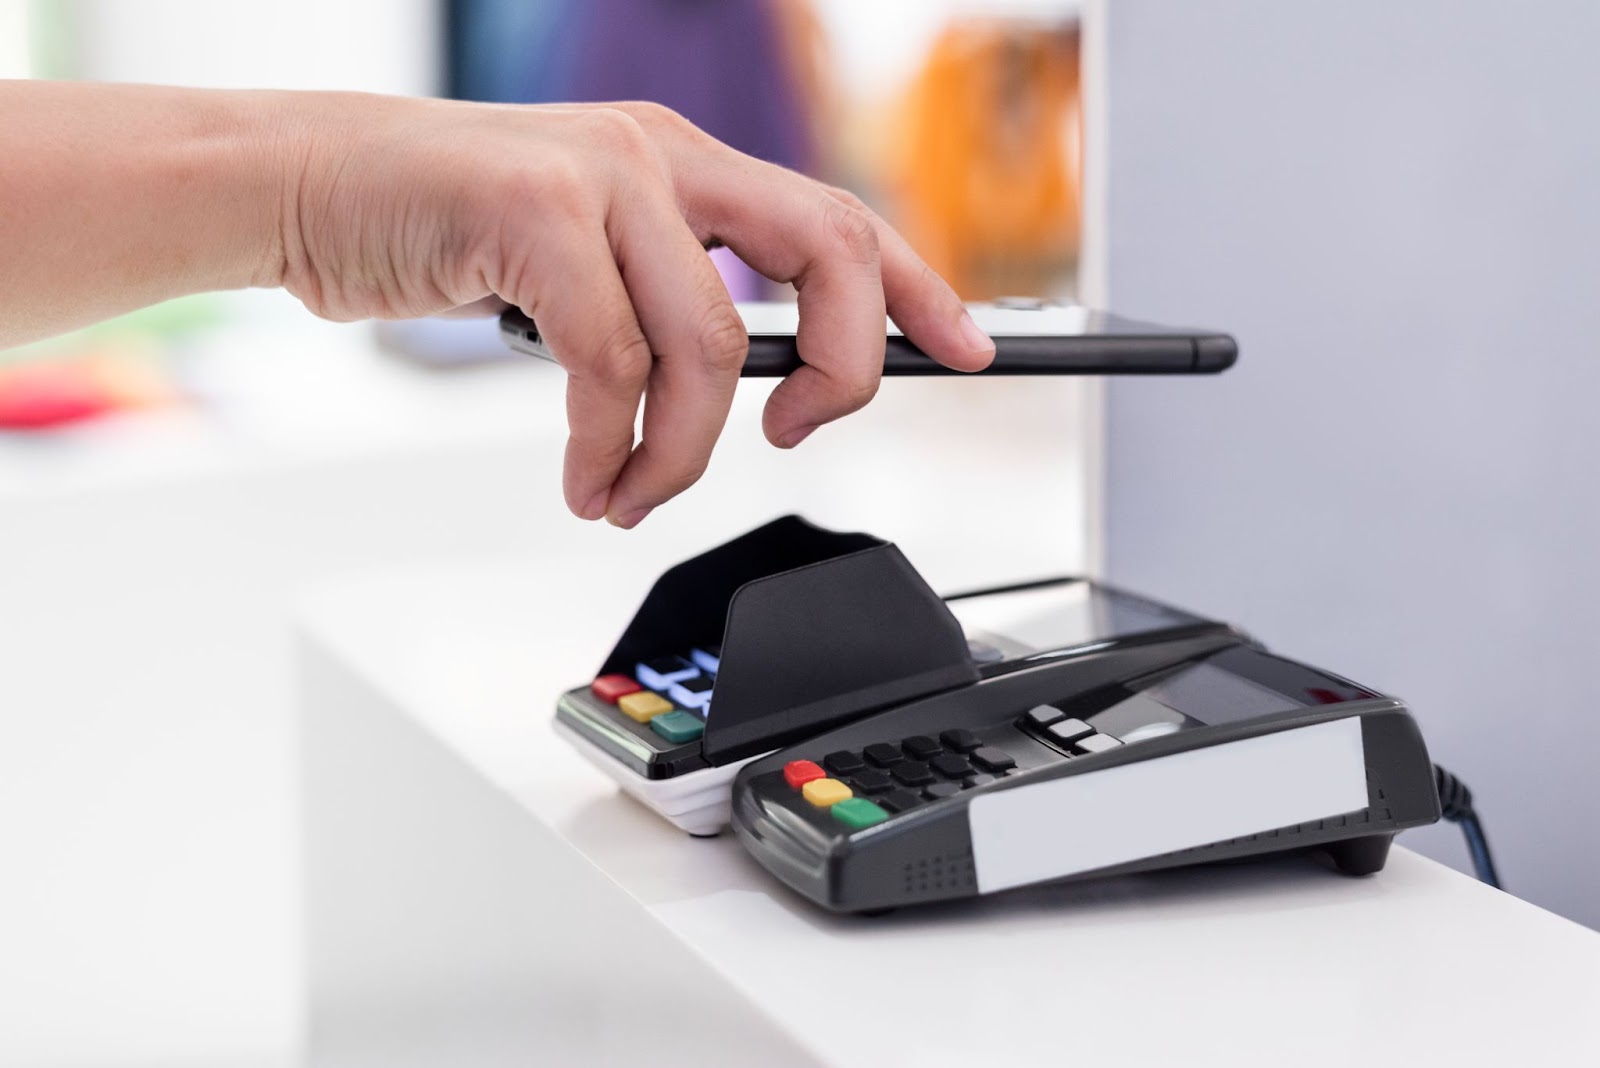
- Мобильный-эквайринг — плата за товар или услуги с помощью смартфона.
Как устроен процесс оплаты?
В платежной операции участвуют два банка: банк-эквайер и банк-эмитент, продавец и покупатель. Эквайринг выглядит следующим образом.
- Покупатель прикладывает карту к устройству или вводит сведения в соответствующее окно (если оплачивает покупки в интернете).
- Сведения поступают в банк клиента, который подтверждает, что на счете есть нужная сумма.
- После проверки клиент вводит пин код или указывает пароль из смс (при оплате в интернете).
- Банк покупателя переводит сумму на счет банка-эквайера.
- Клиент получает чек, банк-эквайер переводит деньги на счет продавца за вычетом комиссии.
Сколько стоит эквайринг?
Стоимость эквайринга зависит от двух факторов: вид и условия финансовой компании. Не считая налогов, стоимость обслуживания эквайринга для торговых точек обходится от 1,2% до 3,5% от оплаты за покупку. Процент начисляется индивидуально и зависит от модели оборудования, сферы деятельности компании и оборота торговой точки. Банки объясняют повышенный размер комиссии тщательной проверкой безопасности проведения оплаты.
Приводим список популярных банков, которые подключают эквайринг.
- Альфа-Банк — комиссия от 1,9%. Выручку зачисляют на счет клиента на следующие день, выпуск корпоративных карт бесплатный.
- Модульбанк — комиссия от 1,9%. Бесплатное подключение.
- Райффайзенбанк — комиссия от 2,29%. Бесплатное подключение.
- Сбербанк — комиссия от 1,6%. Выручка зачисляется на следующий день после проведения операции.
- Тинькофф Банк — комиссия от 1,2%. Выручка зачисляется на следующий день после проведения операции.
Некоторые банки предлагают рассрочку на терминалы, что выгодно для предпринимателей.
эквайринг..какой терминал выбрать, как выбить хороший % от банка, как поставить..в этом ролике
Требования к участникам эквайринга
Для подключения эквайринга выберите банк и обратитесь к менеджерам. Размер комиссии будет зависеть от оборота — чем больше торговая точка получает выручки, тем меньше будет комиссия. Потребуются документы о регистрации деятельности — ИП или ООО. Банк имеет право запросить финансовую отчетность для определения размера комиссии за обслуживание. Если снимаете помещение, потребуется копия договора аренды.
Главное требование для подключений эквайринга — высокая скорость интернета у предпринимателя или компании. Если сеть в торговой точке работает с перебоями, в подключении услуги могут отказать, т. к. оплата постоянно будет зависать.
Преимущества и недостатки эквайринга
Из преимуществ эквайринга выделим следующее.
- За счет принятия безналичных платежей у компании возрастает объем продаж.
- Риск мошенничества сводится к нулю, т. к. никто не заплатит фальшивыми деньгами.
- Большинство оплачивает покупки безналичным способом.
- Репутация компании возрастает.
Но у эквайринга есть и минусы.
- За услугу торговой точке приходится ежемесячно платить комиссию.
- Из-за технических сбоев невозможно будет принимать безналичные платежи.
- Если плохое качество интернета, платежи подвисают, что очень неудобно как для клиентов, так и для предпринимателей.
Чем эквайринг отличается от онлайн-кассы?
Эквайринг и онлайн-касса используются для получения денег от покупателя в безналичном формате. Онлайн-касса должна быть у всех предпринимателей и юридических лиц, в то время как эквайринг устанавливается по желанию.
Онлайн-кассы — это аппараты, которые принимают безналичную оплату, а сведения сразу передают в налоговую. Покупатели могут оплачивать по кассе и наличными, после чего продавец заносит данные в программу. При эквайринге сведения поступают в банк-эквайер, но не в налоговую. Если с онлайн-кассой сведения о налогах сразу поступают в налоговую и не нужны никакие дополнительные отчеты, то при поступлении сведений в банк-эквайер, предприниматели сдают отчет о доходах.
Крупные магазины используют онлайн-кассы и эквайринг — без последнего не получится просканировать штрих-код с товара. Только эквайрингом пользуются самозанятые.
Эквайринг и онлайн-касса могут быть подключены на одном устройстве или отдельно. Если с одного устройства, продавцу нужно провести товар или услугу только один раз. Но если устройства работают отдельно, продавцу придется проводить товар дважды.
Кратко: что такое эквайринг?
- Эквайринг — это прием платежей безналичным способом: по карте, через подтверждение по смс в интернете или с помощью смартфона.
- Для подключения эквайринга обращаются в банк, прикладывают документы ИП или ООО, а также копию договора об аренде (если арендуют помещение).
- За услугу по эквайрингу платит торговая компания, комиссия за обслуживание составляет от 1,2% до 3,5% от оплаты за покупку.
- Для подключения услуги предприниматель должен предоставить в банк финансовую отчетность, договор об аренде помещения.
- Главное требование для подключения эквайринга — стабильный и бесперебойный интернет.
- Эквайринг отличается от кассы тем, что сведения о платеже при эквайринге поступают банку-эквайеру, а по онлайн-кассе сразу в налоговую.
Узнавайте о новых статьях МБК по подписке. Повышайте финансовую грамотность вместе с нами.
Источник: www.mbk.ru
Банк-эквайер: что это такое, как работает и для чего нужен
Безналичные расчеты стали практически неотъемлемой частью жизни. В связи с этим возникает много вопросов, что это такое, как организовать, как выбрать банка эквайера, как подключиться к эквайринговым операциям, какая комиссия будет взиматься. Чтобы ответить на них, нужно изучить сам процесс проведения сделки. Это позволит лучше понимать, на какие нюансы обратить внимание, какие требования и критерии предъявлять к финансовым организациям, чтобы сотрудничество стало плодотворным и взаимовыгодным.
Общее представление
- после прикладывания чипа к POS-терминалу считывается информация о владельце, недостающие он самостоятельно вводит в специальное окно (ПИН-код);
- запрос на платеж отправляется через интернет в процессинговый центр банка-эмитента;
- происходит проверка наличия или отсутствия денег на счету;
- далее денежные средства списываются эмитентом и отправляются в финансовое учреждение эквайера;
- POS- или мобильный mPOS-терминал печатает два чека, один выдается на руки клиенту, второй является документом продавца, прикрепляется к отчетности;
- последним действием банк-эквайер переводит финансы на счет торгового предприятия.
Все это, не считая крайнего пункта, осуществляется всего за несколько секунд. Чтобы избежать перебоев в работе, нерWow клиентов и потери бюджета — необходимо тщательно подходить к выбору финансовой организации и программного обеспечения точки продаж.
Кто это — эквайер, какие функции берет на себя
Фактически он является поставщиком услуг по безналичному расчету между покупателем и продавцом. После заключения договора финансовая организация берет на себя комплексное обеспечение подключения оборудования и сопровождения всего функционала.
Среди главных обязанностей:
- предоставления техники для приема платежей операций;
- подключение, установка программного обеспечения;
- техническая поддержка клиентов и торговых компаний;
- проведение транзакции;
- ведение документации, предоставление отчета о финансовых операциях.
Выбрать можно любую компанию, у которой есть лицензия на проведения таких схем. У клиентов нет привязки к определенным картам или банковским организациям. При подключении услуг банк-эквайер создает отдельный счет, на который будут поступать средства. В большинстве случаев доступ к нему у руководителей торговых точек есть круглосуточно, можно управлять деньгами через онлайн-банкинг.
Готовые решения для всех направлений
Ускорь работу сотрудников склада при помощи мобильной автоматизации. Навсегда устраните ошибки при приёмке, отгрузке, инвентаризации и перемещении товара.
Мобильность, точность и скорость пересчёта товара в торговом зале и на складе, позволят вам не потерять дни продаж во время проведения инвентаризации и при приёмке товара.
Обязательная маркировка товаров — это возможность для каждой организации на 100% исключить приёмку на свой склад контрафактного товара и отследить цепочку поставок от производителя.
Скорость, точность приёмки и отгрузки товаров на складе — краеугольный камень в E-commerce бизнесе. Начни использовать современные, более эффективные мобильные инструменты.
Повысь точность учета имущества организации, уровень контроля сохранности и перемещения каждой единицы. Мобильный учет снизит вероятность краж и естественных потерь.
Повысь эффективность деятельности производственного предприятия за счет внедрения мобильной автоматизации для учёта товарно-материальных ценностей.
Первое в России готовое решение для учёта товара по RFID-меткам на каждом из этапов цепочки поставок.
Исключи ошибки сопоставления и считывания акцизных марок алкогольной продукции при помощи мобильных инструментов учёта.
Получение сертифицированного статуса партнёра «Клеверенс» позволит вашей компании выйти на новый уровень решения задач на предприятиях ваших клиентов..
Используй современные мобильные инструменты для проведения инвентаризации товара. Повысь скорость и точность бизнес-процесса.
Как выбрать банк-эквайер
На финансовом рынке работают десятки поставщиков таких услуг, поэтому важно не ошибиться с выбором. Принять правильное решение можно, опираясь на главные постулаты:
- Виды. Даже если в данный момент компании требуется только торговый сервис, позже может понадобиться мобильный или для интернет-магазинов. Поэтому стоит обратить внимание на те, что предлагают максимально широкий комплекс.
- Оборудование. Часть банков предоставляет терминалы бесплатно либо в аренду, у других придется покупать, но зато не отвечать за сохранность. Многие организации делают хорошие скидки при оптовой закупке или совсем предоставляют его безвозмездно, если компания предполагает работу с большими оборотами.
- Комиссионные. Главный вопрос, который расставит все точки над i при сотрудничестве. Чтобы выбрать самое лучшее предложение, следует сравнить предлагаемые тарифы максимального количества банков.
- Скорость перечисления средств. Обычно срок варьируется до 3 рабочих дней, если в договоре прописано в течение суток — это прекрасные условия.
- Есть ли обучение сотрудников работы на новом оборудовании.
Также можно проверить отзывы пользователей, размещенные на авторитетных источниках, а не на обычных отзовиках, где возможна публикация заказных комментариев.
Виды эквайринга
Для различных видов деятельности предусмотрены свои схемы работы систем эквайринга:
- Торговый. Устанавливается непосредственно в магазине или офисе, является стационарным. Такое оборудование можно получить в аренду.
- Мобильный. Считывание с карт происходит через ридеры, специальные переносные устройства, которые работают от вай-фая или другой точки доступа. Технику можно только купить, т.к. велик риск порчи при постоянном движении.
- Интернет-эквайринг. Интернет-магазинам тоже необходимо проводить оплату. В этом случае используется специальный плагин, который устанавливается на сайт. Покупатели смогут без проблем оплачивать покупки удобным способом.
Если предполагается одновременно реализовывать товары несколькими способами, лучше найти компанию, которая предоставляет работу в разных направлениях.
Как банк-эквайер проводит операцию
Всего несколько секунд проходит от момента, когда названа сумма продавцом до прохождения оплаты после прикладывания карты к терминалу. Схема выглядит простой, но на самом деле осуществляется множество действий:
- кассир вводит на устройстве итоговую стоимость покупки через программу;
- клиент прикладывает или вставляет пластик, набирает ПИН-код;
- эквайер создает запрос в финансовую организацию эмитент о наличии денег на счету;
- когда приходит ответ (положительный — печатается чек, отрицательный — выдает ошибку);
- только после подтверждения товар оплачен, можно отдавать его покупателю.
Затем эквайер переводит средства на счет юридического лица, затем запрашивает документы о потраченных на эту операцию финансах. В это время деньги замораживаются, после оплаты комиссионных будут доступны к использованию.
Функции и принцип работы
Теперь разберем подробнее, как работает сложная схема перевода. Если знать главные постулаты, можно избежать многих проблем, связанных с выбором поставщика. Ведь при заключении договора руководитель торговой организации будет знать, какие вопросы задавать, чтобы понять, на какое качество услуг может рассчитывать.
Авторизация карты
Терминология подразумевает обмен данными между участниками операции. Осуществляется по протоколу ISO 8583. У каждого запроса есть свой числовой код, который поступает на сервис, а после передается в соответствующую финансовую организацию. Получается, что информация с запросом отправляется на хост, оттуда запрашивается разрешение/идентификация. Клиент вводит ПИН-код и только после этого начинает обрабатываться числовой код-запрос.
Обработка запроса по банковской карте
После передачи данных в банк-эмитент на сервере происходит поиск счета получателя. Все выполняется в доли секунды, однако за это время пересматривается огромное множество числовых комбинаций. Затем отправляет 0110-е сообщение (ответ: положительный или отказ в проведении транзакции) на координаты эквайера.
Порядок перевода денег торгово-сервисному предприятию
В конце дня эмитент и эквайер обмениваются документами, после чего денежные средства перечисляются поставщику услуг. Он переводит их на счет юридического лица, но до момента, пока не будут вычтены комиссионные — они будут замороженными. Когда вся документация будет подготовлена, финансами можно будет распоряжаться без ограничений.
Обработка документов по операциям, выполняемым с картами
Первый документ, который подписывается между поставщиком и получателем услуг — это договор эквайринга. Копия должна храниться на предприятии. Далее весь учет будет проводиться в автоматизированных— программах 1С или аналогичных. В них необходимо настроить возможность безналичной оплаты, а саму продажу проводить через вкладку реализации. Важно, что ПКО не выписывается на товарные единицы, оплаченные безналичным способом.
У получателя услуг остается копия чека, которая будет подтверждением того, что оплата прошла успешно и банк должен за нее перевести деньги. В Z-отчете ККМ сумма будет проходить отдельно, как безналичная выручка.
В конце каждого рабочего дня торговая организация обязана отчитаться за совершенные операции. Для этого в банк отправляется электронный журнал, он автоматически формируется POS-терминалом. После проверки документов деньги поступят на счет за вычетом комиссии. Однако в отчетности предприятия комиссионные обязательно должны отражаться.
Требования к банкам-эквайерам
Их всего несколько:
- наличие лицензии;
- обеспечение безналичных платежей;
- собственный процессинговый центр;
- бесперебойность.
Эти критерии очень важны.
Рекомендации по выбору банка
Чтобы принять рациональное решение, следует рассмотреть отзывы о поставщиках услуг, обращая внимания на:
- жалобы о сбоях и дефектах функционала системы, это очень важно для организации бесперебойной работы и исключения возможных убытков от потери клиентов из-за частой невозможности произвести оплату;
- качество предоставляемых терминалов, бывает, что банки экономят на оборудовании, его приходится без конца перезагружать или долго ждать;
- скорость ответа, у некоторых кредитных компаний оно занимает 1-2 секунды, у других приходится ожидать около минуты;
- длительность перевода, плохо, когда деньги надолго замораживаются на счете, они постоянно должны вращаться;
- соразмерная плата за услуги.
Кроме них, следует брать во внимание репутацию самой финансовой организации. Если у нее часто наблюдаются перебои в работе — это будет отражаться и на обеспечении эквайринга. Поэтому как только находятся отзывы о том, что в компании постоянно висят программы или компьютеры, стоит рассмотреть другой вариант.
Есть банки, предоставляющие оборудование бесплатно, с покупкой сразу, с возможностью выкупа или ежемесячной арендой. Следует внимательно ознакомиться с условиями. Ведь при порче устройств эквайер может взыскивать дополнительную сумму.
Важно также предоставление обучения для работы в конкретных видах программ и на предложенных устройствах. Это поможет сэкономить и ускорить процесс внедрения безналичной оплаты.
Для крупных торговых центров в больших городах важно, чтобы каждый клиент имел возможность оплатить покупки. Особенно это касается туристических центров, которые часто работают с путешественниками из-за границы. Чтобы они смогли внести платеж картой, нужно, чтобы финансовая организация работала с зарубежными платежными системами.
ТОП-10 банков-эквайеров в России
Среди финансовых организаций стоит обратить внимание на лидеров:
Источник: www.cleverence.ru