
Рынок платежных услуг не перестает удивлять своей динамичностью и изменчивостью. Но для покупателей и бизнеса главное, чтобы развитие шло по пути ускорения и упрощения процедур оплаты. Именно для этого ЦБ РФ инициировал создание системы быстрых платежей (СБП), которая была запущена в 2020 году по всей стране.
Сфера онлайн-торговли пока ещё переваривает новый метод оплаты. Но чтобы не отстать от конкурентов, рассмотрим, как уже сейчас внедрить СБП для интернет-магазинов и принимать платежи с её помощью.
Что такое система быстрых платежей?
С целью упрощения и ускорения переводов внутри страны ЦБ РФ инициировал создание системы быстрых платежей. Она позволяет не только быстро перечислять деньги между физлицами, но и оплачивать покупки. При этом для идентификации получателя используется только номер телефона, никаких карт или счетов. Теперь не нужно переживать, что карта или счет получателя могут оказаться неправильными или заблокированными.
На данный момент к системе подключилось более 200 банков и их число продолжает расти. Не стоит в стороне и бизнес: на июль 2021 году продавать товары через СБП изъявило желание уже 130 тысяч предпринимателей.
Как перевести деньги с Почта Банка в Сбербанк? Какая комиссия?
Платежи принимаются и в онлайне, о чем позаботился сам бизнес.Были разработаны модули интеграции с онлайн-кассами для всех популярных CMS. В результате в начале 2022 года СБП оплата для интернет-магазина стала уже необходимостью, а не просто опцией.
Структура системы быстрых платежей
Для перечисления денег в системе быстрых платежей покупателю необходимо иметь:
- Банковское приложение на смартфоне.
- Открытый счет в банке, подключенном в СБП.
- Номер телефона получателя и наименование его банка. Эти сведения могут быть зашифрованы в QR-коде, что активно используются при c2b переводах через СБП в интернет-магазинах.
Плюсом СБП является то, что на счету отправителя не обязательно должна быть в наличии вся сумма перевода. В одном банковском приложении можно «собрать» деньги со счетов разных финансовых учреждений, отправив их одним платежом.
Механика проведения СБП-оплаты для интернет-магазина
Рассмотрим, какие действия должен выполнить интернет-магазин и покупатель для совершения оплаты через СБП. При этом коснемся только реально применяемых технических инструментов (QR-кода и специальной кнопки), в которых уже зашифрована информация, в частности, о телефоне и банке получателя.
Способы передачи реквизитов для перечисления
В реальных условиях СБП для интернет-магазинов предполагает возможность передачи реквизитов для оплаты счета тремя путями:
- Динамический QR-код.Формируется отдельно на каждую покупку и включает её цену, телефон и банк получателя. Код выводится на любой дисплей или печатный носитель для последующего считывания клиентом. Не требует интеграции с онлайн-кассами. Фактически представляет собой аналог страницы для оплаты банковской картой.
- Статический QR-код.Единожды формируется и распечатывается в виде наклейки. В таком коде зашифрованы только телефон и банк получателя. Сумму покупатель вводит каждый раз самостоятельно. При этом продавец должен постоянно проверять через банковскую программу, что платеж поступил в нужном размере.
- Обычная кнопка.Используется только в онлайн-интерфейсах. В коде кнопки зашит скрипт, который содержит информацию о цене, телефоне и банке получателя. Механизм работы кнопки будет рассмотрен далее.
Как подключить СБП в Почта Банк Онлайн
Статический QR-код можно демонстрировать на сайте или наклеить на прилавок
Пока что в наличии есть только три вышеперечисленных способа формирования реквизитов для СПБ-оплаты в интернет-магазине. Но, возможно, бизнес вскоре придумает и другие, более удобные, инструменты.
Как предпринимателю получить QR-код для интернет-магазина?
Следует понимать, что система быстрых платежей – это тот же эквайринг, поэтому здесь тоже требуется подтверждение от банка об успешном совершении оплаты. Поэтом одним лишь модулем интеграции для сайта интернет-магазина не обойтись.
Большинство банков имеют странички с разъяснениями работы с СБП
В любом случае для применения СБП в онлайн-торговле потребуется договор с банком, который, в свою очередь, может:
- выдать вам статический QR-код;
- предоставить программный код для формирования на странице оплаты динамического QR-кода или кнопки;
- предложить другой инструмент для интеграции с вашим сайтом и онлайн-кассой.
Поэтому в первую очередь нужно обратиться в уполномоченный банк и уточнить, смогут ли они предоставить интеграционное решение именно для вашего интернет-магазина.
Уже сейчас существует множество стабильных плагинов для упрощения интеграции СБП в интернет-магазин.И со временем их станет гораздо больше.
Пошаговая инструкция действий покупателя при оплате
Совершать оплату через систему быстрых платежей могут клиенты всех подключенных банков, имея в наличии только смартфон с установленным банковским приложением. Рассмотрим пошаговые действия покупателя при оплате.
Оплата через QR-код:
1. На странице оплаты интернет-магазин предоставляет покупателю динамический или статический QR-код.
2. Покупатель сканирует камерой смартфона QR-код штатным сканером или через банковское приложение.
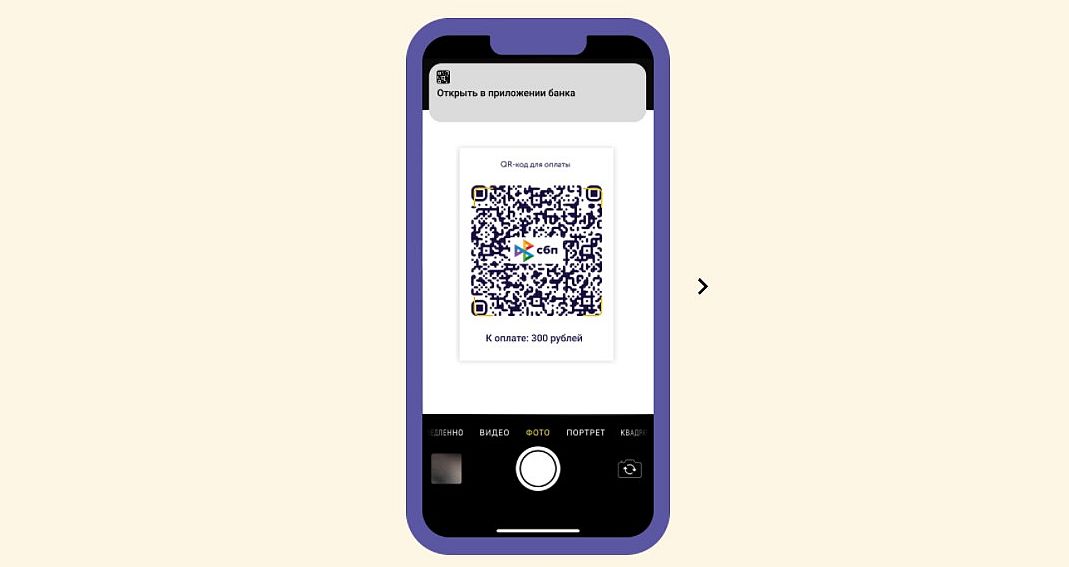
3. При использовании штатного сканера смартфона клиенту будет предложено выбрать банк отправителя для совершения платежа. При сканировании из банковского приложения этот шаг пропускается.
4. Подтверждение оплаты на соответствующей странице банковского приложения. При использовании статического QR-кода покупатель дополнительно вводит сумму платежа.
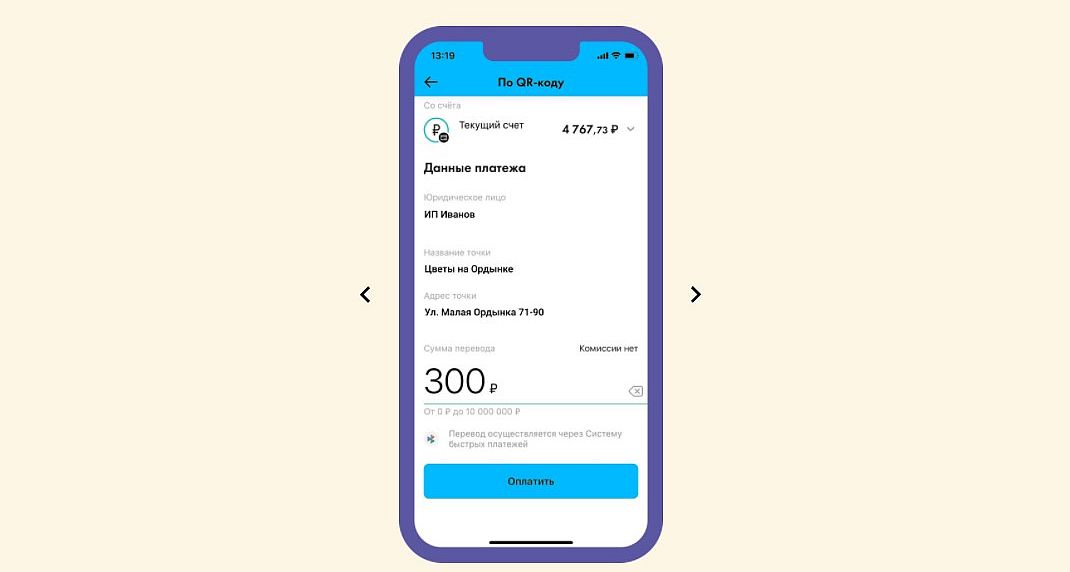
5. Проверка подтверждения оплаты.
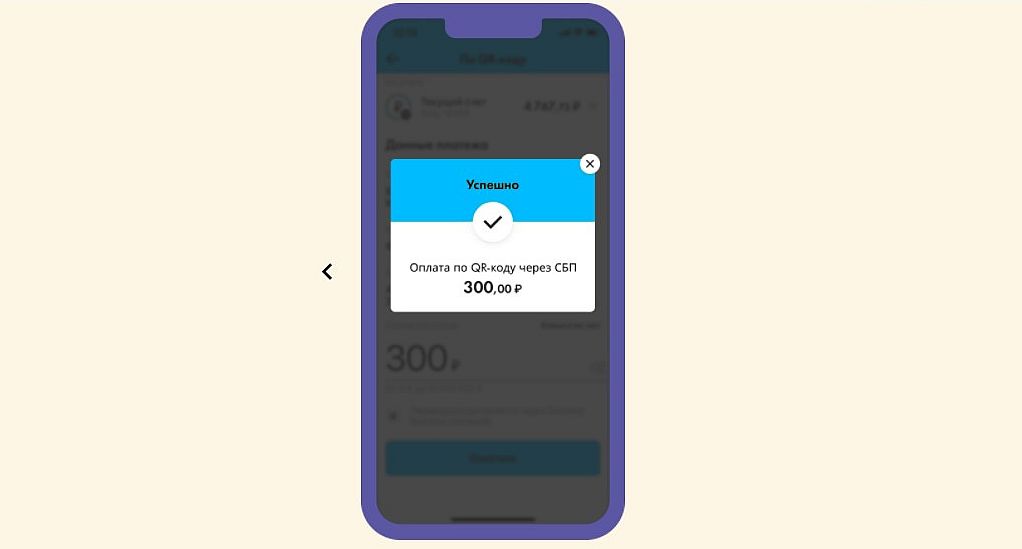
Оплата через кнопку:
1. На странице оплаты интернет-магазина размещается стилизованная кнопка СБП.
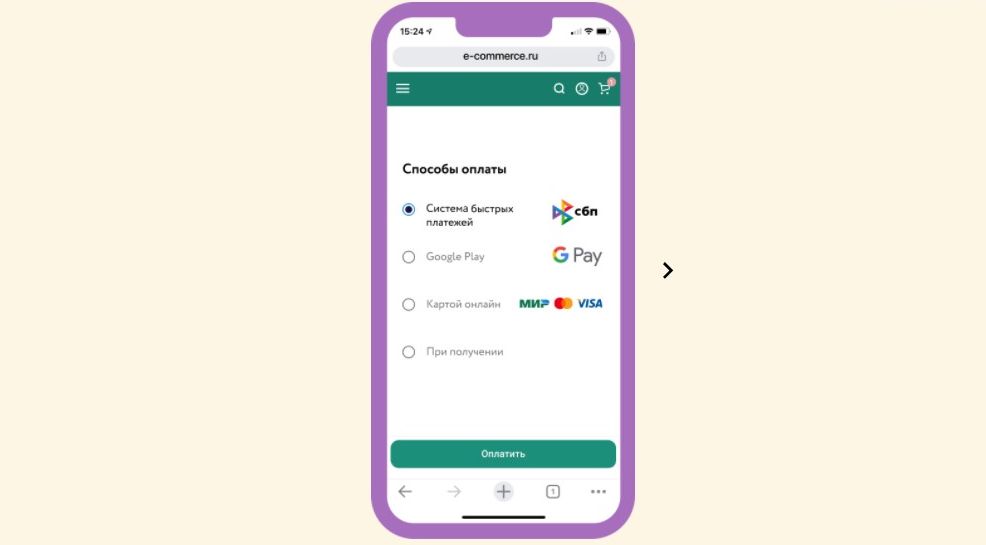
2. Покупатель нажимает на кнопку и ему предлагается выбрать банк для совершения платежа.
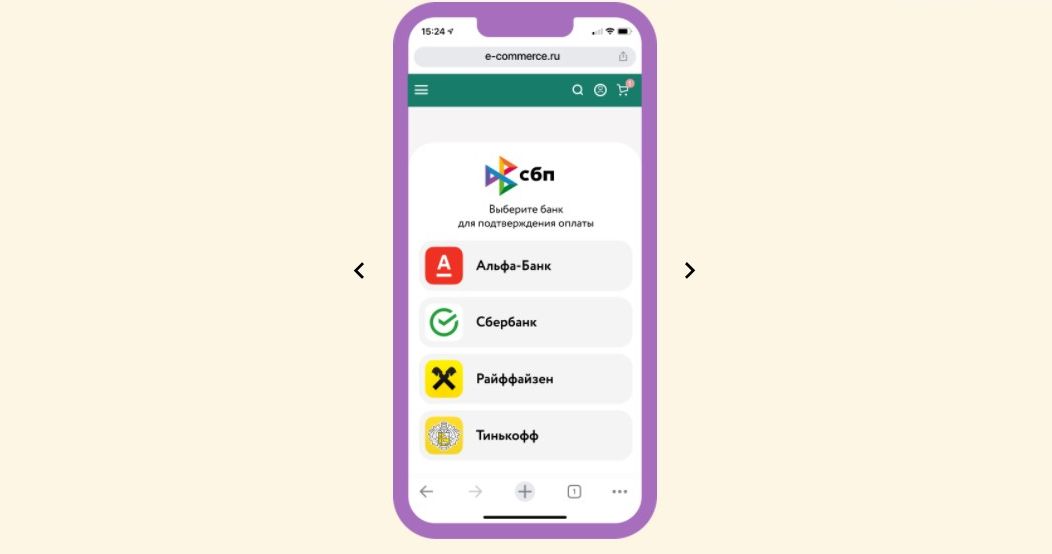
3. Происходит перенаправление на страницу банка или в соответствующее мобильное приложение для подтверждения платежа.
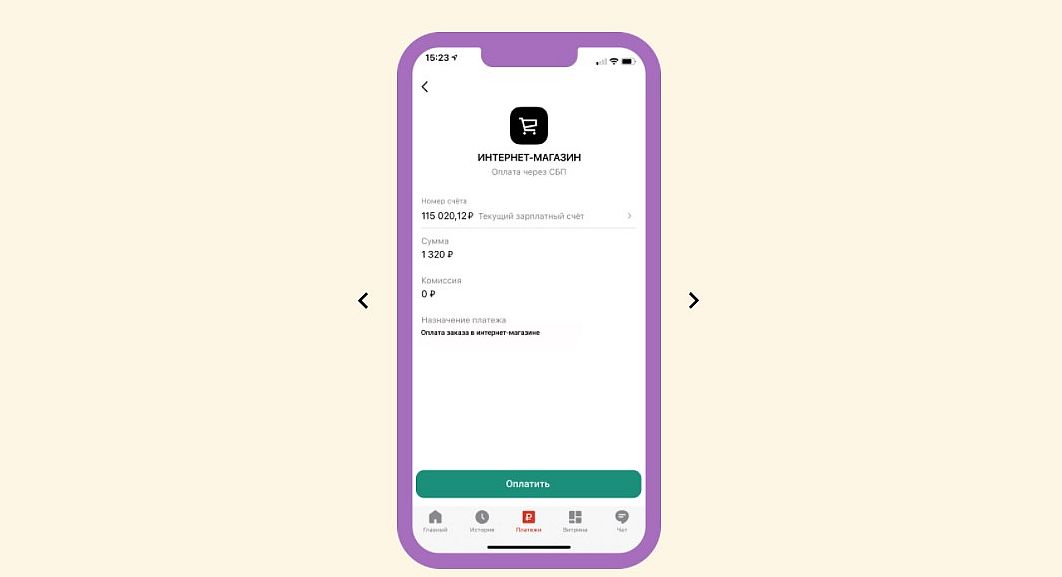
4. Покупатель подтверждает платеж. Естественно, что на счету отправителя должна быть в наличии требуемая сумма денег.
При использовании кнопки покупателю каждый раз приходится выбирать банк для оплаты, но при этом сумма платежа всегда известна и её вводить не нужно. Какой инструмент предложить клиентам – кнопку или QR-код – решать предпринимателю. Интересуйтесь новостями в блоге ЕКАМ, и вы узнаете, какой из этих способов покупатели будут предпочитать в большей степени.
Размер комиссии для интернет-магазина
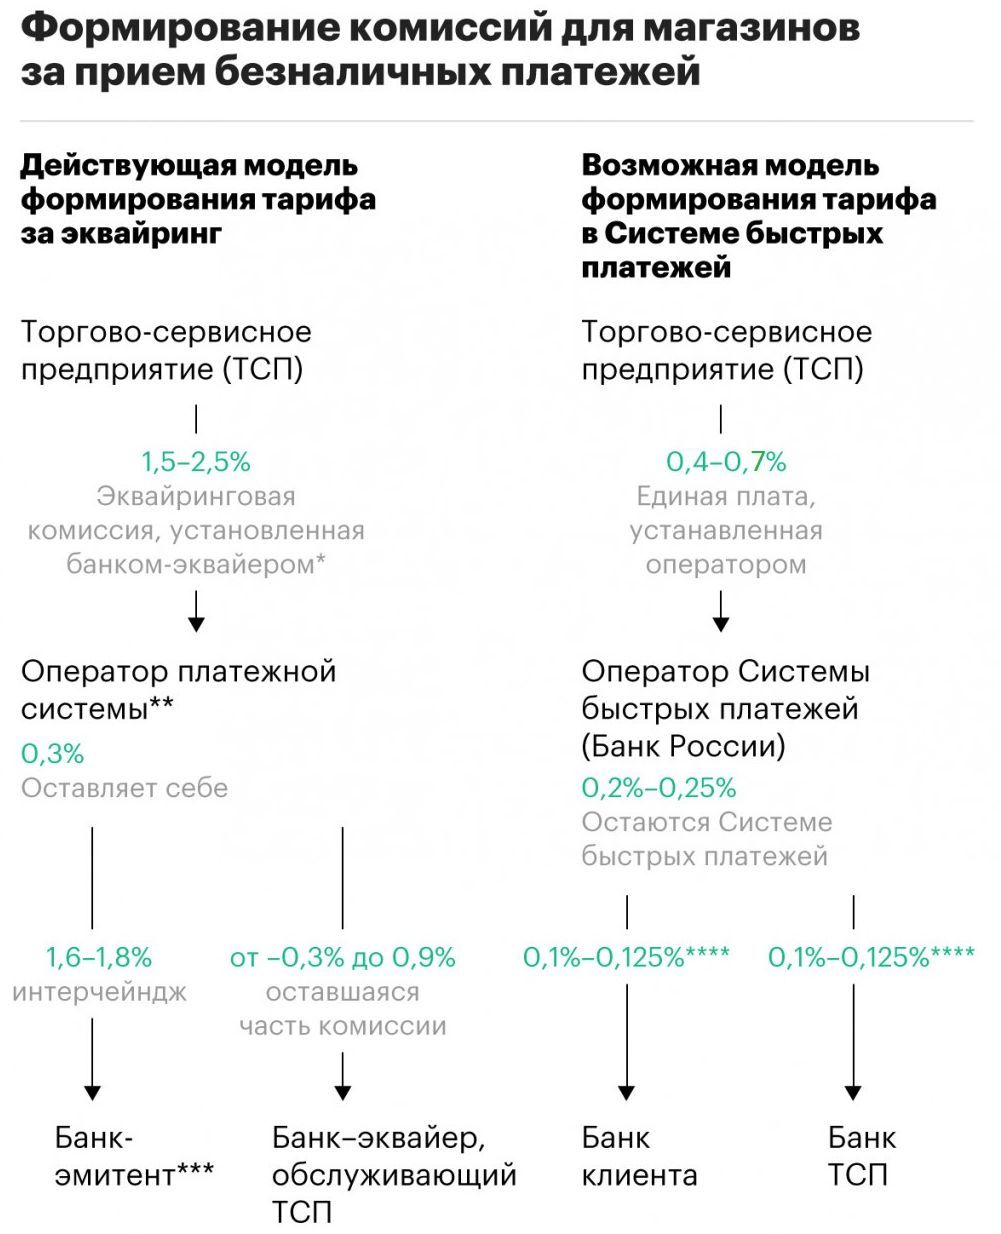
СБП была создана, в том числе, чтобы снизить финансовую нагрузку на предпринимателей со стороны международных платежных систем.
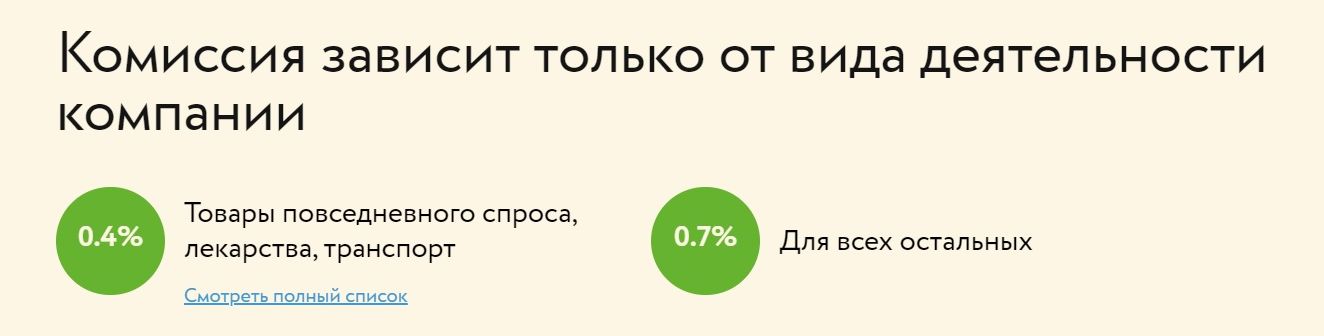
Услуги эквайринга MasterCard и Visa стоят онлайн-бизнесу 3-5% от суммы продажи.А в системе быстрых платежей комиссия составляет всего 0,4% или 0,7%, в зависимости от сферы бизнеса. Причем платит за услуги предприниматель, для покупателей платеж бесплатен.
Размер комиссии в СБП со временем может измениться
Комиссия составляет 0,4% для таких сфер бизнеса:
- потребительские товары (продукты, одежда, хозинвентарь и прочее);
- лекарства;
- медицинские изделия;
- образовательные, страховые, информационные. почтовые услуги;
- транспорт;
- жилищно-коммунальные услуги;
- расчеты с пенсионными, паевыми, инвестиционными фондами, управляющими компаниями;
- благотворительные организации.
Для остальных товаров комиссия составляет 0,7%. Следует помнить, что деньги в системе быстрых платежей в конечном счете «падают» на расчетный счет, за обслуживание которого банк также может брать оплату.
Преимущества и недостатки системы быстрых платежей
Рассмотрим преимущества и недостатки СБП отдельно для предпринимателей и покупателей.
Преимущества для предпринимателей:
Финансовые преимущества СБП очевидны
- Комиссии в СБП в 2-3 раза ниже, чем у международных платежных систем. Поэтому пока конкуренты не внедрили новый способ оплаты, можно привлекать покупателей более низкими ценами за счёт экономии на банковском обслуживании.
- Мгновенное зачисление. При классическом эквайринге деньги на счет предпринимателя поступают на 2-4 день после покупки. При оплате в интернет-магазине посредством СБП распоряжаться средствам можно сразу же.
- Экономия на платежном терминале при оплате во время доставки заказа. Для предоставления клиенту реквизитов в виде QR-кода достаточно обычного смартфона.
- Разнообразие сервисов. Банки фактически начали конкурентную войну за возможность сотрудничать с интернет-магазинами. В подобной ситуации бизнес обязательно получит дополнительные бонусы и скидки.
- Простое подключение и эксплуатация при использовании интернет-магазинов на популярных CMS. Банками уже разработаны модели интеграции для большинства сайтов. К тому же в интересах банковских учреждений помогать предпринимателям с настройкой.
- Универсальность QR-кодов. Механика их создания и использования одинакова как в работе интернет-магазине, так и в офлайновой рознице.
- Лояльность покупателей. Позволяя оплачивать покупки без введения реквизитов банковской карты, бизнес предоставляет клиентам дополнительный комфорт и гарантии безопасности.
Преимущества для посетителей:
- Комфорт при оплате через СБП. Не нужно лезть в кошелек, чтобы ввести реквизиты карты на сайте интернет-магазина. А при использовании специальной кнопки в мобильной версии сайта отпадает даже необходимость сканирования – ссылка автоматически открывает нужно банковское приложение.
- Доступность. Забыли дома банковскую карту – не проблема. Оплатить заказ можно одним только смартфоном. Кроме того, доступна привязка к своему номеру телефона даже виртуальных карт.
- Безопасность. Покупатель не вводит абсолютно никаких данных на сайте при совершении оплаты, а значит деньги остаются под абсолютной защитой.
- Отсутствии каких-либо комиссий.
Недостатки для предпринимателей:
- В большинстве случаев требуется наличие смартфона. Заплатить через систему быстрых платежей без гаджета можно только при оплате через кнопку на сайте. В таком случае подтверждение платежа происходит в браузере компьютера.
- Недоверие со стороны граждан. СПБ – довольно необычный и новый способ оплаты, поэтому далеко не все желают им пользоваться.
Недостатки для покупателей:
- Отсутствие кэшбека. Из-за низких комиссий банкам сложно выстраивать систему мотивации для покупателей-держателей карт. Возможно, в ближайшем будущем эта проблема найдет своё практичное решение.
- Необходимость наличия интернета. Учитывая, что даже многие торговые центры имеют подземные этажи с ограниченной связью, оплатить при помощи СПБ не всегда возможно. Этот минус, однако, не относится к покупателям интернет-магазинов.
- Нельзя переводить деньги с кредитных карт. При наличии только таковых, придется оформить дополнительную дебетовую карточку, которую нужно ещё и пополнять.
- Наличие суточного и разового лимита в размере 150 000 рублей.
Мифы о системе быстрых платежей
Рассмотрим, какие же слухи гуляют среди предпринимателей о СБП и правдивы ли они.
1. СБП снижает конверсию из-за нежелания оплачивать заказ ранее неизвестным способом.
На самом деле, на странице оплаты можно разместить модуль СБП ниже модуля для оплаты картой. В таком случае клиент будет видеть и привычный способ оплаты, и альтернативный.

СБП не исключает использования других способов оплаты
2. Нужна сложная интеграция.
При использовании статического QR-кода интеграция вообще не нужна. Кроме того, для большинства современных CMS и кассовых сервисов уже доступны бесплатные интеграционные модули на сайте invoice.su. Да и банки помогают настроить сайт при наличии подходящего ПО.
3. Не работают возвраты.
При отказе клиента от покупки деньги можно вернуть по той же схеме, что и карточный платеж.
4. Отсутствует предварительная заморозка суммы.
Например, при вызове такси через приложение приблизительная стоимость поездки «замораживается» на банковской карте до момента окончательного расчета. В СБП же можно сразу списывать сумму, а затем мгновенно вернуть необходимую часть. Заморозка, как таковая, становится не нужна. Заметим, что для работы такси разработаны специальные кассовые решения.
5. СБП небезопасна.
Без доступа к банковскому приложению провести оплату невозможно. Поэтому даже при краже телефона списать деньги с карты без пароля будет невозможно.
Уже сейчас использование СБП оплаты предоставляет интернет-магазинам массу преимуществ.А через год-два, после массового тестирования, система, возможно, превзойдет по популярности оплату банковскими картами. Поэтому рекомендуем уже сейчас прозондировать вопрос подключения СБП в способы оплаты заказов на вашем сайте.
Запустите онлайн-продажи
Создайте интернет-магазин за 1 день и продавайте на
маркетплейсах, в соцсетях и мессенджерах
Запустите онлайн-продажи
Создайте интернет-магазин за 1 день и продавайте на
маркетплейсах, в соцсетях и мессенджерах
О компании
- Контакты
- Конфиденциальность данных
- Лицензионный договор
Клиентский отдел:
Соглашение о конфиденциальности
и обработке персональных данных
1.Общие положения
1.1.Настоящее соглашение о конфиденциальности и обработке персональных данных (далее – Соглашение) принято свободно и своей волей, действует в отношении всей информации, которую ООО «Инсейлс Рус» и/или его аффилированные лица, включая все лица, входящие в одну группу с ООО «Инсейлс Рус» (в том числе ООО «ЕКАМ сервис»), могут получить о Пользователе во время использования им любого из сайтов, сервисов, служб, программ для ЭВМ, продуктов или услуг ООО «Инсейлс Рус» (далее – Сервисы) и в ходе исполнения ООО «Инсейлс Рус» любых соглашений и договоров с Пользователем. Согласие Пользователя с Соглашением, выраженное им в рамках отношений с одним из перечисленных лиц, распространяется на все остальные перечисленные лица.
1.2.Использование Сервисов означает согласие Пользователя с настоящим Соглашением и указанными в нем условиями; в случае несогласия с этими условиями Пользователь должен воздержаться от использования Сервисов.
1.3.Сторонами (далее – «Стороны) настоящего Соглашения являются:
«Инсейлс»– Общество с ограниченной ответственностью «Инсейлс Рус», ОГРН 1117746506514, ИНН 7714843760, КПП 771401001, зарегистрированное по адресу: 125319, г.Москва, ул.Академика Ильюшина, д.4, корп.1, офис 11 (далее — «Инсейлс»), с одной стороны, и
«Пользователь»–
либо физическое лицо, обладающее дееспособностью и признаваемое участником гражданских правоотношений в соответствии с законодательством Российской Федерации;
либо юридическое лицо, зарегистрированное в соответствии с законодательством государства, резидентом которого является такое лицо;
либо индивидуальный предприниматель, зарегистрированный в соответствии с законодательством государства, резидентом которого является такое лицо;
которое приняло условия настоящего Соглашения.
1.4.Для целей настоящего Соглашения Стороны определили, что конфиденциальная информация – это сведения любого характера (производственные, технические, экономические, организационные и другие), в том числе о результатах интеллектуальной деятельности, а также сведения о способах осуществления профессиональной деятельности (включая, но не ограничиваясь: информацию о продукции, работах и услугах; сведения о технологиях и научно-исследовательских работах; данные о технических системах и оборудовании, включая элементы программного обеспечения; деловые прогнозы и сведения о предполагаемых покупках; требования и спецификации конкретных партнеров и потенциальных партнеров; информацию, относящуюся к интеллектуальной собственности, а также планы и технологии, относящиеся ко всему перечисленному выше), сообщаемые одной стороной другой стороне в письменной и/или электронной форме, явно обозначенные Стороной как ее конфиденциальная информация.
1.5.Целью настоящего Соглашения является защита конфиденциальной информации, которой Стороны будут обмениваться в ходе переговоров, заключения договоров и исполнения обязательств, а равно любого иного взаимодействия (включая, но не ограничиваясь, консультирование, запрос и предоставление информации, и выполнение иных поручений).
2.Обязанности Сторон
2.1.Стороны соглашаются сохранять в тайне всю конфиденциальную информацию, полученную одной Стороной от другой Стороны при взаимодействии Сторон, не раскрывать, не разглашать, не обнародовать или иным способом не предоставлять такую информацию какой-либо третьей стороне без предварительного письменного разрешения другой Стороны, за исключением случаев, указанных в действующем законодательстве, когда предоставление такой информации является обязанностью Сторон.
2.2.Каждая из Сторон предпримет все необходимые меры для защиты конфиденциальной информации как минимум с применением тех же мер, которые Сторона применяет для защиты собственной конфиденциальной информации. Доступ к конфиденциальной информации предоставляется только тем сотрудникам каждой из Сторон, которым он обоснованно необходим для выполнения служебных обязанностей по исполнению настоящего Соглашения.
2.3.Обязательство по сохранению в тайне конфиденциальной информации действительно в пределах срока действия настоящего Соглашения, лицензионного договора на программы для ЭВМ от 01.12.2016г., договора присоединения к лицензионному договору на программы для ЭВМ, агентских и иных договоров и в течение пяти лет после прекращения их действия, если Сторонами отдельно не будет оговорено иное.
2.4.Не будут считаться нарушением настоящего Соглашения следующие случаи:
(а)если предоставленная информация стала общедоступной без нарушения обязательств одной из Сторон;
(б)если предоставленная информация стала известна Стороне в результате ее собственных исследований, систематических наблюдений или иной деятельности, осуществленной без использования конфиденциальной информации, полученной от другой Стороны;
(в)если предоставленная информация правомерно получена от третьей стороны без обязательства о сохранении ее в тайне до ее предоставления одной из Сторон;
(г)если информация предоставлена по письменному запросу органа государственной власти, иного государственного органа, или органа местного самоуправления в целях выполнения их функций и ее раскрытие этим органам обязательно для Стороны. При этом Сторона должна незамедлительно известить другую Сторону о поступившем запросе;
(д)если информация предоставлена третьему лицу с согласия той Стороны, информация о которой передается.
2.5.Инсейлс не проверяет достоверность информации, предоставляемой Пользователем, и не имеет возможности оценивать его дееспособность.
2.6.Информация, которую Пользователь предоставляет Инсейлс при регистрации в Сервисах, не является персональными данными, как они определены в Федеральном законе РФ №152-ФЗ от 27.07.2006г. «О персональных данных».
2.7.Инсейлс имеет право вносить изменения в настоящее Соглашение. При внесении изменений в актуальной редакции указывается дата последнего обновления. Новая редакция Соглашения вступает в силу с момента ее размещения, если иное не предусмотрено новой редакцией Соглашения.
2.8.Принимая данное Соглашение Пользователь осознает и соглашается с тем, что Инсейлс может отправлять Пользователю персонализированные сообщения и информацию (включая, но не ограничиваясь) для повышения качества Сервисов, для разработки новых продуктов, для создания и отправки Пользователю персональных предложений, для информирования Пользователя об изменениях в Тарифных планах и обновлениях, для направления Пользователю маркетинговых материалов по тематике Сервисов, для защиты Сервисов и Пользователей и в других целях.
2.9.Принимая данное Соглашение, Пользователь осознает и соглашается с тем, что Сервисами Инсейлс для обеспечения работоспособности Сервисов в целом или их отдельных функций в частности могут использоваться файлы cookie, счетчики, иные технологии и Пользователь не имеет претензий к Инсейлс в связи с этим.
2.10.Пользователь осознает, что оборудование и программное обеспечение, используемые им для посещения сайтов в сети интернет могут обладать функцией запрещения операций с файлами cookie (для любых сайтов или для определенных сайтов), а также удаления ранее полученных файлов cookie.
Инсейлс вправе установить, что предоставление определенного Сервиса возможно лишь при условии, что прием и получение файлов cookie разрешены Пользователем.
2.11.Пользователь самостоятельно несет ответственность за безопасность выбранных им средств для доступа к учетной записи, а также самостоятельно обеспечивает их конфиденциальность. Пользователь самостоятельно несет ответственность за все действия (а также их последствия) в рамках или с использованием Сервисов под учетной записью Пользователя, включая случаи добровольной передачи Пользователем данных для доступа к учетной записи Пользователя третьим лицам на любых условиях (в том числе по договорам или соглашениям). При этом все действия в рамках или с использованием Сервисов под учетной записью Пользователя считаются произведенными самим Пользователем, за исключением случаев, когда Пользователь уведомил Инсейлс о несанкционированном доступе к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи.
2.12.Пользователь обязан немедленно уведомить Инсейлс о любом случае несанкционированного (не разрешенного Пользователем) доступа к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи. В целях безопасности, Пользователь обязан самостоятельно осуществлять безопасное завершение работы под своей учетной записью по окончании каждой сессии работы с Сервисами. Инсейлс не отвечает за возможную потерю или порчу данных, а также другие последствия любого характера, которые могут произойти из-за нарушения Пользователем положений этой части Соглашения.
3.Ответственность Сторон
3.1.Сторона, нарушившая предусмотренные Соглашением обязательства в отношении охраны конфиденциальной информации, переданной по Соглашению, обязана возместить по требованию пострадавшей Стороны реальный ущерб, причиненный таким нарушением условий Соглашения в соответствии с действующим законодательством Российской Федерации.
3.2.Возмещение ущерба не прекращают обязанности нарушившей Стороны по надлежащему исполнению обязательств по Соглашению.
4.Иные положения
4.1.Все уведомления, запросы, требования и иная корреспонденция в рамках настоящего Соглашения, в том числе включающие конфиденциальную информацию, должны оформляться в письменной форме и вручаться лично или через курьера, или направляться по электронной почте адресам, указанным в лицензионном договоре на программы для ЭВМ от 01.12.2016г., договоре присоединения к лицензионному договору на программы для ЭВМ и в настоящем Соглашении или другим адресам, которые могут быть в дальнейшем письменно указаны Стороной.
4.2.Если одно или несколько положений (условий) настоящего Соглашения являются либо становятся недействительными, то это не может служить причиной для прекращения действия других положений (условий).
4.3.К настоящему Соглашению и отношениям между Пользователем и Инсейлс, возникающим в связи с применением Соглашения, подлежит применению право Российской Федерации.
4.3.Все предложения или вопросы по поводу настоящего Соглашения Пользователь вправе направлять в Службу поддержки пользователей Инсейлс www.ekam.ru либо по почтовому адресу: 107078, г. Москва, ул. Новорязанская, 18, стр.11-12 БЦ «Stendhal» ООО «Инсейлс Рус».
12.2016г.
Полное наименование на русском языке:
Общество с ограниченной ответственностью «Инсейлс Рус»
Сокращенное наименование на русском языке:
ООО «Инсейлс Рус»
Наименование на английском языке:
InSales Rus Limited Liability Company (InSales Rus LLC)
Юридический адрес:
125319, г. Москва, ул. Академика Ильюшина, д. 4, корп.1, офис 11
Почтовый адрес:
107078, г. Москва, ул. Новорязанская, 18, стр.11-12, БЦ «Stendhal»
ИНН: 7714843760 КПП: 771401001
Банковские реквизиты:
В ИНГ БАНК (ЕВРАЗИЯ) АО, г.Москва,
к/с 30101810500000000222, БИК 044525222
Контактный телефон: +7(495)133-20-43
Источник: www.ekam.ru
Сколько можно переводить по СБП Почта банк
Система быстрых платежей (СБП) стала неотъемлемой частью финансового мираи предоставляет возможность надежнои быстро переводить деньги. Однако, в банке действуют ограничения по сумме операций через СБП. Давайте рассмотрим подробнее, сколько можно переводить по СБП Почта банкаи как осуществить перевод.
- Лимиты по переводам через СБП Почта банк
- Сколько можно отправить через СБП без комиссии
- Как выполнить перевод через СБП в Почта банк
- Сколько можно переводить по СБП самому себе
- Сколько денег в месяц можно переводить по СБП
- Полезные советы и выводы
Лимиты по переводам через СБП Почта банк
Для операций через СБП Почта банка установлены следующие лимиты:
- Дневной лимит по переводам — 75 000рублей;
- Месячный лимит по переводам — 750 000рублей.
Сколько можно отправить через СБП без комиссии
Система быстрых платежей СБП предоставляет клиентам банков-участников возможность мгновенного перевода с дебетовой картыили счёта по номеру телефона в пределах 100 000рублей в месяц без комиссии. Также возможно запросить деньги с собственного счета в другом банкеи перевести их на картуили счёт в Почта банке.
Как выполнить перевод через СБП в Почта банк
Чтобы сделать мгновенный перевод через СБП в Почта банк, необходимо:
- Открыть мобильноеили интернет-приложение банка;
- Выбрать в меню «Перевод клиенту в другой банк»;
- Выбрать опцию «Перевод по номеру телефона (СБП)»;
- Указать номер мобильного телефона получателя, банки сумму перевода;
- Выбрать счет для списания.
Сколько можно переводить по СБП самому себе
Для перевода средств между своими счетами по СБП Почта банка в месяц можно бесплатно переводить до 100 000рублей. Для сумм выше 100 000рублей комиссия составляет от 0 до0,5%, ноне более 1500 рублейза операцию.
Сколько денег в месяц можно переводить по СБП
В соответствии с требованиями регулятора, через СБП Почта банка можно переводить:
- До 100 000рублей в месяц без комиссии;
- Свыше 100 000рублей в месяц — с комиссией от 0 до0,5%, максимум1500 рублейза операцию.
Полезные советы и выводы
- Проверьте, соответствуют ли ваши операции лимитам по СБП Почта банка, чтобы избежать проблем с переводом;
- Регулярно проверяйте свой банковский счети ваши операции, чтобы контролировать свои траты;
- Воспользуйтесь возможностью переводить деньги через СБП бесплатно до 100 тысячрублей;
- Обратитесь к банковскому сотруднику, если у вас есть какие-либо вопросы по переводу через СБП.
Таким образом, Система быстрых платежей (СБП) предоставляет удобныйи быстрый способ перевода средств. Но важно знать лимиты по переводами следить за своими операциями, чтобы не нарушать установленные правилаи не получить штрафы от банка.
Продажа товара
Продажа товара — это процесс обмена определенным продуктом или услугой на деньги между продавцом и покупателем. Это одно из основных действий в сфере коммерции. Продажа товара может проводиться как в физических магазинах, так и через интернет-магазины.
Для успешной продажи товара необходимо привлечь внимание потенциальных покупателей. Для этого проводятся рекламные кампании, разрабатываются упаковка товара, его маркетинговая стратегия.
Процесс продажи включает несколько этапов. Вначале продавец информирует клиента о товаре, его характеристиках и преимуществах. Затем осуществляется предложение клиенту приобрести товар. Покупатель принимает решение и производит оплату.
Важно учесть, что продажа товара — это не только процесс получения прибыли для продавца, но и удовлетворение потребностей покупателей. Качество товара, оперативность обслуживания и послепродажное обслуживание играют важную роль в удовлетворении клиентов и создании доверия к бренду.
Можно ли переместить товар с одного склада на другой Wildberries
Однажды мне понадобилось переместить товар с одного склада Wildberries на другой. Я решил узнать, можно ли это сделать. Оказалось, что да, это возможно. Если нужный склад находится далеко от моего местоположения, я могу воспользоваться транзитным складом. Я доставлю товар в ближайший пункт, где принимают поставки, а затем Wildberries отправит его на нужный склад.
Таким образом, перемещение товара становится возможным и удобным для покупателя. Я был приятно удивлен, что мой любимый интернет-магазин предоставляет такую услугу, что позволяет получить желанный товар даже из другого города. В результате я получил свой товар вовремя и без каких-либо проблем.
Как вывести деньги с Озон селлер счета
Для тех, кто работает на Озоне в качестве продавца, важно знать, как можно вывести деньги со своего счета. Для этого необходимо выполнить несколько простых действий. Первое — открыть раздел «Финансы» и перейти во вкладку «Баланс на сегодня». В этом разделе будет указана сумма денег, которую можно вывести. Далее, нужно нажать кнопку «Заказать выплату».
Появится всплывающее окно, где будет указана стоимость услуги и другие условия. Если все подходит, нужно подтвердить выплату. Также можно получить досрочную выплату, если на счету есть деньги и нет действующей выплаты. Выбрав соответствующий раздел, нужно нажать на кнопку «Заказать выплату сегодня». В этом случае выплата производится в течение 24 часов.
Как внести сертификат на ВБ
Хотите внести сертификат на ВБ, но не нашли соответствующий орган сертификации в справочнике? Не беда! Вам нужно отправить заявку через Service Desk, выбрав категорию «Фотостудия и контент» и классификатор «Добавить орган сертификации». Следующий шаг — заполнение информации о сертификате, включая его дату окончания действия.
Если сертификат не имеет указанной даты окончания, можно просто установить любую дату в будущем, например, в 2050 году. Следуйте простым инструкциям и уже скоро ваш сертификат будет добавлен на ВБ.

В Почта банке существуют ограничения на сумму переводов посредством системы быстрых платежей (СБП). На один день можно отправить не более 75 000 рублей, а на месяц — не больше 750 000 рублей. Эти ограничения установлены в целях безопасности и предотвращения финансовых рисков для банка и его клиентов.
Однако, если необходимо провести операцию по переводу большей суммы, можно воспользоваться другими способами перевода, которые предлагает банк. Обычно для выполнения таких операций требуется обратиться в отделение банка и предъявить документы, подтверждающие легальность перевода. В любом случае, при переводе денежных средств необходимо следовать правилам банка и выполнять их в рамках действующих ограничений.
Источник: berryplaza.ru
Система быстрых платежей: что это такое

Шаг в будущее или слегка усовершенствованная реальность? Привлекательный способ оплаты облегчает жизнь совсем немного, но сразу миллионам. Узнайте, что такое СБП и как ей пользоваться.
- Система быстрых платежей: что это и как она работает
- В чем отличие СБП от других переводов
- Доступные суммы без комиссии и лимиты переводов
- Как подключить себе СБП
- Как перевести быстрый платеж
- Оплата по QR-коду через СБП
- Как отозвать перевод и вернуть деньги за покупку
- Как назначить счет для получения переводов через СБП по умолчанию
- Недостатки СБП
Система быстрых платежей: что это и как она работает
Система быстрых платежей – это потрясающее маленькое изобретение. С его помощью можно переводить средства на счета других людей в считанные секунды с минимальной комиссией, а чаще и вовсе без нее. Для этого достаточно открыть приложение, ввести номер и сумму, и получателю придут деньги на счет.
СБП появилась в 2019 году и с тех пор немножечко преобразила жизнь каждого пользователя банковских карт и мобильных: через СБП можно расплачиваться с таксистами, переводить финансы друзьям и родственникам и даже кассирам в маленьких несетевых магазинах, когда у них зависает терминал.
В скором времени в России планируют расширить доступ к оплате товаров по QR-коду: это означает, что появятся новые, более удобные виды магазинов и обмен товарами и/или услугами. Кто знает, может уже в следующем году бабушки, которые обычно продают овощи и зелень со своего огорода, начнут принимать оплату по QR-коду? Ведь использовать его даже проще, чем нынешнюю форму СБП.
Карта «Халва» — универсальный финансовый инструмент. Используйте свои средства, получайте кешбэк с покупок до 10% и доход на остаток собственных средств по карте до 15%, а также открывайте вклады под выгодный процент. Вы можете взять заемные средства и потратить их на покупки в рассрочку до 24 месяцев. Оформите Халву в пару кликов, и курьер привезет ее вам!
В чем отличие СБП от других переводов
Прежде, до появления быстрой системы, доступны были транзакции лишь по номеру телефона или карты. Причем без комиссии можно было перечислить средства только на счет в том же банке, а за остальные транзакции приходилось доплачивать. Лично меня расстраивает даже небольшая плата за простой перевод.
К примеру, сейчас у меня есть три счета, и я распределяю по ним каждую получку: это одновременно легкий способ и планирования расходов, и использования более выгодных условий. Раньше я бы не могла себе такого позволить и, скорее всего, хранила бы деньги наличными, в носках под кроватью.
Центральный банк России стимулирует граждан реже пользоваться наличными, а неудобство простых транзакций этот процесс значительно усложняет.
Действительно, СБП удобнее привычных транзакций, и вот почему:
Простая транзакция
СБП
Как долго длится процесс
От нескольких секунд до пяти дней
До нескольких минут
Внутри одного учреждения бесплатно;
Между другими счетами: 0,5%-6%
До 100 тыс. рублей без комиссии.
В среднем до 50 тыс. в день
До 600 тыс. рублей в день
Разумеется, и здесь есть свои минусы:
- Такой перевод не получится отменить, поскольку совершается он довольно быстро. Поэтому нужно быть очень внимательным – иначе, если, к примеру, по ошибке перевел деньги другому человеку, придется возвращать их либо договорившись с получателем, либо через банк или даже после обратившись в суд.
- Транзакцию можно провести только на карту той финансовой организации, которая уже подключилась к этой системе. Но это не самый большой минус, поскольку тех игроков финансового рынка, которые используют СБП, в России более двухсот.
Если вам нужно взять кредит на развитие бизнеса, покупку квартиры, авто или просто на личные цели, то вы всегда найдете выгодное решение в Совкомбанке. Мы выдаем кредиты до 5 млн рублей на срок до 5 лет, а комфортный ежемесячный платеж вы можете рассчитать на нашем кредитном калькуляторе.
Доступные суммы без комиссии и лимиты переводов
Планируется, что в 30 апреля 2022 года тариф изменится, но на данный момент он выглядит так:
- До 100 тыс. рублей – комиссия отсутствует;
- После – 0,5%;
- Максимальная сумма комиссии: 1 500 рублей
- Лимит по транзакциям: 600 тыс.
СБП ведет себя иначе, когда дело касается владельцев бизнеса. Для такой оплаты не требуется терминал или кассовый аппарат; достаточно будет предоставить QR код. Тогда покупатель заплатит с помощью приложения. Но в этом случае есть комиссия – 0,7%, что все еще довольно выгодно.
Кроме того, банки зачастую самостоятельно накладывают дополнительные ограничения: например, в Совкомбанке минимальная сумма транзакции 51 рубль, а максимум 150 тыс.
СБП установила новый рекорд по количеству операций
Как подключить себе СБП
На многих банковских мобильных приложениях СБП уже подключена по умолчанию. Если этой функции в вашем приложении до сих пор нет, то вам следует посмотреть, значится ли данная финансовая организация в списке на официальном сайте услуги. Еще можно позвонить на горячую линию или написать в чат. Но, как правило, эта информация есть на сайте.
Кстати, там же можно найти подробную инструкцию для каждого из банков-партнеров о том, как совершать платежи.
Как перевести быстрый платеж
Всего в России участников системы, которые позволяют использовать быстрые платежи, двести шесть. Публиковать здесь инструкцию по каждому из банков бессмысленно, а потому предлагаем обобщенную последовательность действий, детали которой могут меняться от учреждения к учреждению.
- Откройте мобильное приложение или сайт.
- В меню выберите кнопку «переводы»/«платежи».
- Из предложенных вариантов нажмите «по номеру».
- Если приложение не определило операцию как перевод через СБП, нарочно выберите этот пункт.
- Жмите кнопку «продолжить»/«далее».
- Проверьте данные акцептора.
- Нажмите «оплатить»/«далее».
Внимание! Будьте аккуратны; внимательно проверяйте инициалы акцептора. Если сомневаетесь в их достоверности, то лучше переспросить, чем потом выяснять, куда пропали средства, и искать способ вернуть их назад.
Оплата по QR-коду через СБП
К сожалению, не во всех банках доступна такая функция. Но будем справедливы, ведь далеко не каждый магазин или ИП принимает этот способ оплаты.
- В пункте «платежи и переводы» выбираем «оплата по QR-коду»/ «Сканирование QR-кода. Иногда последняя располагается прямо на главном меню приложения.
- Сканируем код камерой мобильного. Если выскочило окошко с надписью наподобие «позволить этому приложению включать камеру?», наживаем «разрешить».
- Если размер оплаты не отобразился сам, вводим его вручную.
- Подтверждаем сумму.
У некоторых организаций существуют отдельные приложения для такой оплаты; в них все еще проще: нужно включить приложение, навести камеру на код, затем просто проверить данные и подтвердить отправление.
Самые оригинальные материалы для денег: тюленья кожа, кусочки костей мамонта и красный фарфор.
Другой факт
Как отозвать перевод и вернуть деньги за покупку
Миша решил пройтись по магазину в период огромных скидок. За ним собралась большая очередь, а человек, после него то и дело раздраженно вздыхал. Михаил не хотел никого задерживать, но и от выгоды уходить не хотелось. Вначале он попросил списать накопленные бонусы, потом напомнил про скидку по случаю дня рождения, затем ему по ошибке назвали не ту цену, и вот он уже потянулся в карман за пластиковой карточкой, как понял, что ее нет.
Очередь позади него начала ворчать. Кассир предложил Михаилу заплатить через СБП, и он согласился. Не глядя, наш герой набрал нужный номер и дважды нажал копку «отправить».
Уже придя домой, он открыл приложение, чтобы оценить «ущерб» своим финансам и заметил, что ошибся на целый ноль, причем не в свою пользу.
Чаще всего мобильные приложения показывают данные получателя средств. По ним можно проверить, все ли верно делает отправитель. Но если транзакцию совершают, как наш герой, на ходу и торопясь, легко сделать ошибку.
Первый способ избежать неприятности – заметить ее до того, как транзакция полностью загрузилась, и выйти из предложения. Это срабатывает, однако не всегда. Поэтому если сомневаетесь, то зайдите в историю транзакций и проверьте, получилось ли избежать ошибки.
Второй вариант – если вы использовали список контактов и, не заметив этого, нажали не тот контакт, то просто сообщите знакомому об ошибочном переводе.
Если же, к примеру, вы купили товар, заплатив за него по QR-коду, а затем поняли, что он вам не подходит, обратитесь к продавцу. Чаще всего магазины, пусть неохотно, идут навстречу в вопросах о возврате товара.
Третий вариант, пожалуй, самый сложный. Если предыдущие два не помогли, вы можете обратиться на горячую линию или лично прийти и написать заявление об ошибочной операции. Тогда, скорее всего, свои финансы вы получите обратно, но при условии, что с того момента прошло не более двух месяцев. Столько же, кстати говоря, и будет длиться операция возврата на счет физического лица.
Как назначить счет для получения переводов через СБП по умолчанию
При вводе номера получателя отправитель может увидеть логотип только одного учреждения (даже если у клиента есть счета и в других) – того, куда средства отправляются по умолчанию. Если его нет, администрация системы рекомендует спросить у владельца счета, куда перевести деньги.
«Банк по умолчанию» можно выбрать самостоятельно в приложении.
Недостатки СБП
Как у любого явления, и у этой платежной системы есть недостатки:
- Если у акцептора два номера, то можно по ошибке отправить средства не на тот счет.
- Не все приложения показывают, от кого пришли средства. Могут возникнуть сложности, если деньги были переведены по ошибке или человек привык вести записи доходов и расходов от руки.
Возможно, в будущем обнаружатся и другие минусы, но на данный момент быстрый платеж – это достаточно удобная и выгодная альтернатива привычным способам.
Источник: sovcombank.ru