
Банковский кредит предполагает передачу заемщику (юридическому или физическому лицу) банком на основании специального письменного договора исключительно денежных средств (собственных средств банка и/или заемных) на определенный в таком договоре срок на условиях срочности, возвратности, платности, подконтрольности, целевого использования и обеспеченности.
Результат кредитного процесса нельзя сводить только к удовлетворению соответствующей потребности клиента, так как во взаимоотношениях с клиентом банк всегда выступает как партнерская организация, что предполагает реализацию интересов обеих сторон кредитной сделки.
Услуги банковского кредитования можно классифицировать по различным критериям, в том числе: по экономическому назначению кредита; форме предоставления кредита; технике предоставления кредита; способу предоставления кредита; времени и технике погашения кредита. Прежде чем выдавать кредиты, банк должен сформулировать свою кредитную политику, а также предусмотреть способы и средства ее реализации.
ПОТРЕБИТЕЛЬСКИЙ КРЕДИТ БЕЗ ОТКАЗА. Как сделать так, чтобы одобрили кредит?
Определить и утвердить свою кредитную политику — значит сформулировать и закрепить в необходимых внутренних документах позицию руководства банка по следующим вопросам: приоритеты банка на кредитном рынке; категории заемщиков; виды и размеры (минимальные, максимальные) кредитов; схемы обслуживания кредитов; формы обеспечения возвратности кредитов; цели кредитования и т.д.; Банковские кредиты подразделяются на активные и пассивные. В первом случае банк дает кредит, т.е. выступает кредитором, во втором — берет кредит, т.е. является заемщиком. Банк может вступать в кредитные отношения (брать или давать кредиты) и с другими банками (иными кредитными организациями), включая ЦБ РФ. В этом случае мы имеем дело с межбанковским кредитованием. Что касается всех других предприятий, организаций, учреждений и физических лиц
(нефинансовый сектор экономики), то кредитные отношения банка с ними носят другой характер — здесь он практически всегда является стороной, дающей кредит.
В условиях финансового кризиса кредитование центральным банком коммерческих банков — важная мера по поддержке финансовой стабильности и доверия хозяйствующих субъектов к национальной банковской системе. Одновременно увеличение кредитных портфелей банков выступает необходимым условием преодоления экономической рецессии.
Задания
11.1. Подберите каждому термину соответствующее определение, совместив левую часть таблицы (цифра) и правую (буква).
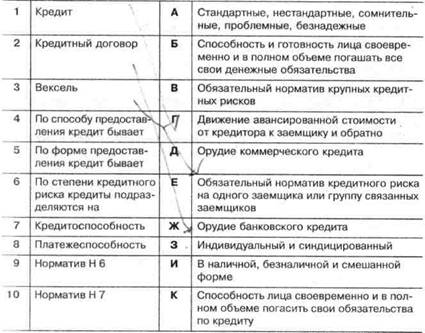
11.2. Оцените, верны ли следующие утверждения (ответ — да или нет).
1. Кредиты могут предоставлять только банки.
2. Кредит может быть предоставлен только в денежной форме.
3. Существенные условия кредитного договора однозначно определены в ГК РФ.
4. Свобода договорных отношений означает, что банк вправе не выдавать кредит соискателю, а последний вправе от него отказаться.
Как быстро погасить кредиты? Метод снежного кома
5. Технология заключения кредитной сделки регламентирована в нормативном акте Банка России.
6. Кредитование как форма финансового посредничества сопряжено со значительными рисками.
7. Кредитование — наиболее прибыльная, но одновременно и наиболее рисковая банковская операция.
8. Банк для минимизации рисков кредитования оценивает кредитоспособность потенциального заемщика.
9. Банк выдает кредит только при наличии гарантий и (или) поручительств его возврата.
10. Наиболее надежным обеспечением возврата кредита является залог недвижимости, особенно земли.
11. Банк всегда требует предоставления ликвидного залога.
12. Процентная ставка по кредитам приносит основной доход банку.
13. При кредитовании банк может взимать с заемщика дополнительные комиссии.
14. Величина дохода от кредитных операций прежде всего зависит от суммы и срока выданных кредитов.
15. Кредитный портфель банка — это совокупность выданных кредитов, дифференцированных по срокам, суммам, категориям заемщиков.
16. После предоставления кредита банк не может управлять уровнем его риска.
17. Банк обязан формировать резервы под обесценение выданных кредитов.
18. Критерии оценки кредитоспособности заемщика банк может выбирать самостоятельно.
19. Для каждой категории заемщиков банк разрабатывает свои методики оценки кредитоспособности.
20. Использование той или иной методики оценки кредитоспособности зависит от особенностей запрашиваемого клиентом кредитного продукта.
21. Применение методов экспресс-оценки кредитоспособности, прежде всего скоринга, не позволяет получить точную оценку кредитоспособности заемщика.
22. Банк не может работать с проблемными кредитами и продает их коллекторским а гентствам.
23. В Положении банка «О кредитной политике» определяют технологии заключения кредитных сделок.
24. Полномочия и состав кредитного комитета банка определяет Банк России.
25. Российским банкам запрещено выдавать кредиты инсайдерам.
26. Кредитный комитет определяет методики оценки кредитоспособности, которые должны применять сотрудники кредитного отдела.
27. Кредитное досье формируется после подписания кредитного договора между заемщиком и банком.
28. Заявка на предоставление кредита может быть подана как в документарной, так и бездокументарной форме.
29. Правило «четырех глаз» означает, что одни и те же документы кредитной заявки оценивают одновременно двое сотрудников банка.
30. При выделении кредита банк учитывает не только способность заемщика вернуть кредит, но и его готовность это сделать.
Тесты
11.3. Выберите правильный ответ.
1. При банковском кредитовании затрагиваются интересы:
в) участника обеспечения исполнения кредитного обязательства;
г) обладателя имущественных прав;
д) всех вышеперечисленных лиц;
е) верны пункты «а», «б», «в».
2. В соответствии с Положением от 31 августа 1998 г. № 54-П
«О порядке предоставления (размещения) кредитными орга-
низациями денежных средств и их возврата (погашения)» на
предоставление (размещение) банком денежных средств кли-
енту-заемщику производится путем зачисления средств:
а) на ссудный счет;
б) на специальный ссудный счет;
в) на расчетный счет;
г) верны пункты «а» и «б».
3. Ломбардным называется кредит, выдаваемый:
а) под залог справки из ломбарда;
б) специальным ломбардным коммерческим банком;
в) Банком России под залог ценных бумаг, перечень которых
он же и устанавливает;
4. По способу предоставления кредит бывает:
в) погашаемым одной суммой в конце срока;
д) всех указанных выше видов;
е) верны пункты «б», «г».
5. Орудием краткосрочного коммерческого кредита является:
а) кредитный договор;
в) долговая расписка;
6. Обеспечением исполнения обязательства по кредитному дого-
вору не может быть:
в) страхование жизни заемщика;
д) верны пункты «в» и «г».
7. По форме предоставления кредиты классифицируются как:
а) выдаваемые одной суммой;
г) в безналичном порядке;
д) верно все вышеперечисленное;
е) верны пункты «а», «в», «г».
8. Банковская гарантия — один из способов обеспечения обяза-
тельств. Однако она:
а) не обеспечивает надлежащего исполнения принципалом его
обязательства перед бенефициаром;
б) не может быть отозвана гарантом, если в ней не предусмот-
рено иное;
в) не вступает в силу со дня ее выдачи, если в ней не преду-
смотрено иное;
г) имеет все вышеуказанные характеристики;
д) верны пункты «б» и «в».
9. В основе банковского кредитования не лежит принцип:
д) нет верного ответа.
10. Страхование кредитного риска банка — это страхование:
а) наличных денег в кассе;
б) ценностей в хранилище банка;
в) имущества, принимаемого в залог;
г) выданной ссуды;
д) содержимого абонентских сейфов.
11. Банковские услуги кредитования, если их классифицировать
по технике предоставления кредита, бывают:
12. Страховая компания обязана выплатить банку страховое воз-
мещение при страховании ответственности заемщика за невоз-
врат кредита в следующих случаях:
а) заемные средства не возвращены вследствие совершения ра-
ботниками банка преступления, находящегося в прямой при-
чинной связи со страховым случаем;
б) заемные средства не возвращены, так как использовались не
по целевому назначению;
в) заемщик не получил прибыль и обанкротился;
г) верны пункты «б» и «в».
13. К способам обеспечения возвратности кредитов не относится:
б) банковская гарантия;
д) нет верного ответа.
14. Требовать учредительные документы заемщика для решения
вопроса о выдаче кредита банк:
б) не имеет права;
I I. Банковское дело.
в) имеет право в зависимости от суммы кредита;
г) нет верного ответа.
15. По процентной ставке банковские кредиты не бывают:
а) с фиксированной ставкой;
б) плавающей ставкой;
в) индексируемой ставкой;
г) аннуететной ставкой;
д) рентными платежами.
16. При синдицированном кредите банки-участники объединяют:
а) оборотные средства;
б) методики оценки финансового положения заемщика;
в) технические возможности;
г) принимаемые риски;
д) резервы на возможные потери по ссудам.
17. Синдицированный кредит выгоден заемщику, так как позволяет:
а) быстрее заключить кредитную сделку;
б) получить ссуду на более крупную сумму и длительный срок:
в) снизить затраты на пользование заемные средствами;
г) не предоставлять залог;
д) нет верного ответа.
18. Кредитный комитет принимает решение:
а) о сроке предоставления кредита;
б) сумме предоставляемого кредита;
в) процентной ставке по кредиту;
г) существенных условиях кредитной сделки;
д) стоимости залога.
19. На кредитный комитет выносятся:
а) все согласованные кредитные договоры;
б) только крупные кредитные сделки;
в) инвестиционные кредиты;
г) кредитные соглашения, перечисленные в положении о кре-
дитной политике;
д) соглашения о долевом финансировании.
20. Результат оценки кредитоспособности потенциального заем-
щика зависит:
а) от организационно-правовой формы и статуса заемщика;
б) формы собственности;
в) отраслевой специализации заемщика;
г) взаимоотношений заемщика с банком;
д) нет верного ответа.
21. Технология кредитной сделки зависит:
а) от суммы предоставляемого кредита;
в) типа заемщика;
г) особенностей кредитного продукта;
д) кредитоспособности заемщика.
22. Способы возврата кредита согласуются на стадии:
а) обсуждения условий кредита;
б) выбора вида кредита;
в) оценки кредитоспособности заемщика;
г) заседания кредитного комитета;
д) подписания кредитного договора.
23. Уровень кредитного риска банка:
а) остается неизменным после оценки кредитоспособности за-
емщика;
б) меняется вслед за изменением финансового положения за-
емщика;
в) меняется в зависимости от точности исполнения обяза-
тельств по кредитному договору заемщиком;
г) меняется вслед за изменением стоимости залога.
24. По качеству выданные кредиты подразделяются:
а) на три группы;
б) четыре группы;
д) нет верного ответа.
26. Неработающий кредит — это кредит, по которому:
а) нет движения средств по счету;
б) просрочка платежей превышает два дня;
в) просрочка платежей превышает неделю;
г) просрочка платежей превышает 30 дней;
д) просрочка платежей превышает 90 дней.
27. В случае если заемщик не выполняет в срок свои обязатель-
ства по кредитному договору, банк может:
а) пролонгировать кредитный договор;
б) реализовать залог;
в) предъявить требование к поручителю;
г) обратиться в коллекторское агентство;
д) верны пункты «б» и «в»;
е) верны пункты «б» и «г».
28. Мониторинг выданных кредитов означает, что:
а) заемщик обязан регулярно представлять в банк свою финан-
совую отчетность;
б) работник банка отслеживает точность соблюдения графика
платежей по кредиту;
в) работник банка контролирует сохранность залога;
г) работник банка регулярно посещает заемщика;
д) осуществляется все вышеперечисленное;
е) нет верного ответа.
29. Мониторинг выданных кредитов осуществляет:
а) специальное подразделение банка;
б) сотрудник банка, выдававший кредит;
в) сотрудник банка, проводивший оценку кредитоспособности;
г) сотрудник банка, ведущий кредитное досье заемщика;
д) служба безопасности банка.
30. Кредитное досье заемщика формируется после:
а) одобрения кредитной заявки;
б) положительного заключения подразделения, проводивше-
го оценку кредитоспособности;
в) подписания кредитного договора;
г) положительного заключения кредитного комитета;
Источник: studopedia.su
Что такое синдицированный кредит

Кредит – это самый популярный банковский продукт у населения и корпоративных клиентов.
Предприятие часто нуждается в получении дополнительных средств для развития. Но иногда сразу надо получить большую сумму, но далеко не каждый кредитор соглашается предоставить такие крупные ссуды юридическому лицу.
Для таких случаев и разработано синдицированное кредитование в Российской Федерации.
Суть понятия

Чтобы понять смысл этого явления, проще разобрать на примере механизм его получения и действия. Компания создала проект, для которого нужно дополнительное вливание средств.
Учредители компании идут за займом, но банковское учреждение не может предоставить сразу всю сумму, хоть клиент и внушает доверие, максимально удовлетворяет все выдвигаемые условия. Такую сумму могут совместно выдать только несколько учреждений.
Синдицированный займ – это кредит, который выдается клиенту сразу несколькими банками, каждый из них в рамках сделки становится синдикатом.

Получается, что договор оформляется не с одним банком, а сразу с несколькими. Заемщик идет в одну банковскую организацию, который берет на себя обязанности координатора и ищет других участников. Те предоставляют средства, то есть объединяются, чтобы выдать клиенту кредит.
Когда появились все необходимые участники уговора, банк организующий собирает необходимую сумму и передает ее заемщику. Эта организация становится гарантом выполнения условий уговора.
Количество участников не регламентируется, то так как кредит синдицированный, то в нем должны участвовать хотя бы два банковских учреждения.
Как кредитуют в России

Июн 21, 2023
Июн 3, 2023
Май 19, 2023
Без объяснения понять сходу, что подразумевает синдицированное кредитование, будет возможно не каждому.
В России мало какие компании сталкиваются с таким видом ссуд, потому что практически все коммерческие банки готовы самостоятельно работать со своими проверенными клиентами и партнерами, потому что их нужды в состоянии покрыть и одна банковская организация.
- Взять такой займ могут не все юридические лица, а только крупные компании и холдинги.

Можно сказать, что в России такой вид кредитования не сильно развит. Можно привести один пример.
В 2011 году группа банков ВТБ приняла участие в таком кредитовании, причем участвовали в ней и отечественные, и иностранные банковские организации. Всего приняло участие 30 банковских учреждений, в итоге собранная сумма превысила три миллиарда долларов.
Сделка заключалась на три года и три дня, когда она завершалась, банк должен был отдать эти деньги с процентами одним платежом.

Это самый показательный пример синдицированного займа в РФ. Через год такой же уговор заключил «Сбербанк», но сумма была меньше в два раза, участвовали в ней и российские, и иностранные банки.
Синдицированный кредит– это сложная сделка, которая требует грамотного сопровождения и подготовки. Это очень большой риск для всех участников, особенно для организатора, потому что выдаваемая сумма очень больная, а любое кредитования в принципе является риском для банковской организации.

Заемщик, в свою очередь, должен найти банк, который согласится стать координатором, и найти объект для залога, который устроит кредитора. Поэтому для заключения такого контракта надо иметь хорошую кредитную историю и достаточное обеспечение.
Существует два вида синдицированного кредитования:
Займы с обеспечением, например, активы, акции и прочие бумаги. Также можно предоставить залог или заручиться поручительством.
Кредиты без обеспечения, но такие случаи крайне редкие, потому что получить их можно только в сотрудничестве в известными на весь мир кредиторами.

Синдицированный займ – это кредит, выданный сразу несколькими банками. Проблема в том, что каждый кредитор имеет свои требования к заемщику и имеет собственный внутренний регламент, правила которого разнятся для юридических и физических лиц.
При координации работы организатор должен учесть требования каждого участника и согласовать их действия. То есть договор надо составить с учетом всех требований, но он будет единым, то есть с одним сроком и процентом.
Нюансы синдицированного кредита

Договор такого кредитования заключается на не очень большие сроки, от полугода до десяти лет.
Клиент может получить кредит от нескольких банков, которые объединят свои возможности в одной крупной сделке. То есть банковские организации объединяются в группу, где есть свои функции.
Один берет на себя обязанности координатора, другой становится агентом, третий – администратором.

Главная роль принадлежит агенту, который выдает деньги и получает платежи от клиента, то есть становится посредником. Заемщик может сам выбрать синдикат или предоставить заниматься этим вопросом организатору.
В чем особенности такого вида сотрудничества:

- Годовой процент не постоянный, а постоянно меняющийся, но в рамках оговоренного лимита, потому что каждый банк имеет свои условия, а при заключении общего договора учитываются интересы всех сторон.
- Сроки выдачи средств общие для всех, то есть способ выплаты долга индивидуален, иногда заемщик выполняет свои условия в определенное время согласно договору, то есть переводит деньги агенту, а он распределяет их между всеми участниками. Иногда деньги возвращаются сразу вместе с процентами в точно оговоренное время.
- Часто надо предоставить обеспечение для сделки, особенно если сумма очень высока, а среди участников есть иностранные банки. Но если идет речь об обеспечениями, необязательно, чтобы это было имущество, бывает достаточно и поручительства, а также страхование ответственности выполнения условий договора.

Стоит отметить и особенности заключения сделки. Так как собрать и подготовить документацию довольно сложно, это может занять много времени.
За границей синдицированные кредиты получить проще, потому что все стороны сделки могут передавать документы только в электронном виде без бумажных носителей.

Это позволяет ускорить процесс и снизить финансовую нагрузку. Но в России такое общение между участниками незаконно, поэтому синдицированное кредитование становится дорогим предприятием.
В РФ довольно сложно проработать и заключить такую сделку, потому что закон о таком виде кредитования не регулирует ее проведение от начала и до конца. Но российские банковские организации научились самостоятельно приходить к соглашению в ходе подобных масштабных операций.
Регулирует такие сделки Федеральный закон под номером 486.
Плюсы и минусы

Как и любой банковский продукт, такой вид займов имеет свои сильные и слабые стороны. Среди плюсов стоит отметить:
- клиент снижает расходы на организацию сделки, потому что ему не надо платить несколько раз нескольким учреждениям;
- синдицированный займ имеет больше шансов на ободрение получения большой суммы, если одна банковская организация может отказаться выдать сразу всю сумму, то несколько участников в сумме рискуют значительно меньше;
- так как риски снижены, то и получить одобрение от всех участников сделки будет проще, а значит и условия будут лояльнее.

Среди минус называют сложность составления документальной базы. Такой проект быстро не составляется, потому что надо найти и подготовить каждого участника сделки.
Обычно от момента подачи заявления и до получения средств уходит до 18 месяцев. Все зависит от количества участников, суммы кредита и других нюансов.

Синдицированный кредит – не очень сложное понятие, если разложить его на составляющие части. Деньги предоставляет не один банк, а группа. В реальности все выглядит не так просто из-за сложного оформления.
Такое предложение довольно активно используется на Западе, в России же такие сделки редкость. Закон, регулирующий течение таких сделок, появился только в 2017 году, до этого момента монетарные учреждения сами решали все неурядицы в таких делах.
Поделиться
Wrmoney 1060 posts 0 comments
Руководитель, налоговый консультант, аудитор, экономист, финансист
Институт международной экономики и финансов
Экономика и управление предприятиями, Киев — высшее, з 06.2015 по 08.2016
Международный университет финансов
Экономика и предпринимательство, банковское дело, экономист, Киев, с 09.2000 по 06.2003
Источник: prodengi.biz
Синдицированное кредитование по российскому праву для финансирования основной деятельности | Галина Монахова
Своевременное обеспечение компании кредитными ресурсами является одной из самых актуальных задач у любой независимой компании. Особенно когда речь идет о компании, которая активно растет, развивается и лидирует в своем сегменте рынка.
Традиционными инструментами финансирования, которые широко и активно используются, являются банковские кредиты и корпоративные облигации. Так как рынок инструментов привлечения финансирования не стоит на месте и постоянно развивается, компании начинают пользоваться альтернативными инструментами. Например, синдицированными кредитами или сделками секьюритизации. В данной статье мы расскажем о новом для российской банковской системы инструменте – синдицированном кредитовании – и об использовании такого инструмента на практике.
Синдицированные кредиты актуальны для реализации крупных, масштабных проектов, измеряемых миллиардами. Они нужны в случае, если один банк не имеет возможности выдать столь большую сумму одному заемщику или считает это слишком рискованным. Синдицированные кредиты становятся привлекательными для крупных заемщиков, особенно с учетом ухудшения возможности получить финансирование на международных рынках в условиях санкций.
Плюсы синдицированного кредитования в том, что оно снижает кредитный и страховой риски на одного заемщика. По отношению к заемщику синдикат выступает как единый банк, а общая сумма выплат по такому кредиту делится между банками пропорционально сумме, предоставленной каждым из банков, входящим в синдикат, что позволяет кредиторам распределить между собой риски и оптимизировать управление задолженностью.
Для заемщика синдицированный кредит тоже выгоден, поскольку дает ему возможность сразу получить необходимые кредитные средства. Договор синдицированного кредита еще удобен тем, что позволяет заемщику снизить издержки на поиск различных кредиторов и согласование с каждым из них индивидуальных условий.
В классической схеме синдицированного кредитования банк-организатор заключает с заемщиком кредитный договор, условиями которого предусмотрена возможность дальнейшей продажи или уступки долей участия в данном кредите для других банков – участников синдиката. При этом банк-организатор выполняет функцию «единого окна», координируя коммуникации между банками – участниками синдиката и заемщиком, осуществляя регулярный мониторинг залога по синдицированному кредиту, что особенно актуально в случаях, когда в качестве залога выступает много незначительных по сумме предметов, что характерно для розничных лизинговых компаний.
У компании АО «ЛК «Европлан» более чем десятилетний опыт работы по сделкам синдицированного кредитования с иностранными банками и финансовыми институтами, среди которых такие известные имена, как EBRD, BNP Paribas и Commerzbank. Однако все эти сделки составлялись в основном в рамках английского права и на базе стандартных LMA-соглашений (Loan Market Association – международная ассоциация участников кредитного рынка) синдицированного кредитования.
С 1 февраля 2018 г. вступил в действие Федеральный закон от 31 декабря 2017 г. №486-ФЗ «О синдицированном кредите (займе) и внесении изменений в отдельные законодательные акты Российской Федерации», который закрепил правовой статус соглашения синдицированного кредитования на законодательном уровне и позволил заключать такие соглашения и в рамках российского права. Также Федеральный закон устанавливает требования к порядку осуществления прав участников синдиката кредитным управляющим, порядок принятия решений участниками синдиката и погашения обязательств по договору синдицированного кредита и иные положения, регулирующие данный финансовый инструмент.
Так как соглашение, составленное в соответствии с требованиями российского законодательства, во многом является схожим с соглашением стандартного LMA-соглашения, это позволяет заключать соглашения синдицированного кредита в правовом поле Российской Федерации в соответствии с лучшими международными практиками. Закон о синдицированном кредите содержит много диспозитивных норм, что позволяет составить индивидуальный договор под конкретную сделку. Из недостатков нового закона позволим отметить, что синдикат кредиторов фактически обладает огромным влиянием на судьбу заемщика. В законе не предусмотрены пределы полномочий синдиката, в том числе в лице кредитного управляющего. Хотелось бы также видеть положения об ответственности не только кредитного управляющего, но и участников синдиката за убытки, которые могут быть причинены ими заемщику.
АО «ЛК «Европлан» первой из лизинговых компаний заключила в августе 2018 г. договор синдицированного кредита на общую сумму 15 млрд рублей. При выборе банка-организатора «Европлан» руководствовался следующими критериями:
1) Проактивная позиция банка-организатора и высокая заинтересованность в реализации сделки.
2) Многолетний опыт сотрудничества с банком-организатором, наличие проработанных коммерческих условий и ковенантов.
3) Понимание банком-организатором специфики лизинговой детальности.
Именно поэтому в качестве организатора, кредитного управляющего и управляющего залогом выступил ПАО Сбербанк, с которым АО «ЛК «Европлан» сотрудничает с 2010 г. и который одним из первых предложил нам этот новый для российского рынка продукт.
В результате многолетнего сотрудничества нам удалось разработать максимально удобный и функциональный кредитный продукт, который учитывает особенности основной деятельности компании (розничный лизинг) и закрывает риски кредитующего банка. Однако, несмотря на наличие проработанных коммерческий условий и ковенантного пакета, потребовалось инвестировать значительное время всех участников сделки на согласование условий договора синдицированного кредитования, так как это принципиально новый продукт со своей юридической спецификой. Благодаря плотному взаимодействию команд «Европлана», Сбербанка и Herbert Smith Freehills CIS LLP удалось найти компромиссные решения, которые устроили всех участников сделки. В целом на закрытие сделки потребовалось 8 месяцев с момента первой установочной встречи и до даты подписания договора синдицированного кредитования.
В сделку встроен широкий ковенантный пакет, который позволяет кредиторам контролировать риски снижения качества активов, а также отток капитала и финансовые показатели заемщика, что является преимуществом для потенциальных участников синдиката. Кредит обеспечен залогом имущества (предметы лизинга) и залогом прав (залог прав денежного требования по договорам лизинга), а дополнительную проверку и верификацию залоговых документов производит специально привлеченный для этого депозитарий АО «ДК РЕГИОН». Для юридического сопровождения сделки была выбрана фирма Herbert Smith Freehills CIS LLP. Юридический партнер был согласован в результате выбора лучшего предложения из трех возможных вариантов. При выборе мы обращали внимание на уже имеющийся опыт работы компании с синдикатами, рекомендации экспертов, а также на лучшее ценовое предложение.
«Европлан» отмечает однозначный положительный эффект по итогам заключения сделки. Синдицированный кредит отвечает большинству принципов современных моделей финансирования и потому имеет значительный потенциал развития.
В период нестабильности финансовых рынков синдицированный кредит является, по сути, простым доступным инструментом привлечения средств, который должен активно использоваться в настоящее время. Создание эффективной системы организации синдицированных кредитов в России будет способствовать многократному увеличению возможностей банковской системы в целом. Развитие рынка синдицированных кредитов приведет, в свою очередь, к развитию вторичного рынка в части продажи банками своих долей в синдицированных кредитах по договорам цессии или уступки. Это повысит ликвидность долговых обязательств и даст банкам возможность принимать участие в новых сделках.
Из недостатков обращают на себя внимание существенные трансакционные издержки, в частности постоянные расходы на юридического консультанта, которые увеличивают итоговую эффективную ставку фондирования.
Генеральный директор АО «ЛК «Европлан» Александр Михайлов так прокомментировал деятельность синдиката: «Компания активно использовала инструмент синдицированного кредитования еще с 2006 г. – именно тогда был получен первый в истории компании синдицированный кредит на сумму USD 40 млн от EBRD. Мы очень рады, что новое законодательство позволило нам в сотрудничестве с нашим давним стратегическим партнером, ПАО Сбербанк, создать для российских банков новый удобный кредитный продукт, который позволяет банкам разделить риски кредитования, а нам – диверсифицировать кредитный портфель».

Взгляд эксперта | Ольга Харламова
Вице-президент-директор Департамента кредитования ключевых клиентов ПАО «Сбербанк»
Инструмент синдицированного кредитования пришел в Российскую Федерацию из англо-саксонской правовой системы, и до недавнего времени реализация сделок синдицированного кредитования в российском праве была явлением точечным и скорее экзотическим.
Лишь несколько лет назад накопилась критическая масса ситуаций, когда использование английского права было невозможно (например, отсутствие иностранного элемента в структуре сделки, что делает применение английского права необоснованным, либо наличие государственной поддержки, что также предполагает формат кредитной документации в российском праве), и российское банковское сообщество решило, что пришло время создать российский аналог договора синдицированного кредитования в формате Loan Market Association. В результате в 2015 году под эгидой Ассоциации банков России (тогда она называлась Ассоциация региональных банков) ведущие юридические фирмы при поддержке крупнейших банков создали такой шаблон договора, а в 2017 году появился и Федеральный закон №486-ФЗ, регламентирующий предоставление синдицированных кредитов и отношения между сторонами в рамках российского правового поля. Сразу оговорюсь, что закон, хотя и явился хорошим стимулом к развитию синдикатов в российском праве, требует некоторых изменений, и сейчас такая работа ведется. Например, необходимо предусмотреть доработки в закон в части наличия аналога Договора субучастия, а также уточнить положения по обращению в суды и работе с кредитным управляющим.
Но в целом договор синдицированного кредитования уже нашел свою нишу на российском рынке синдикаций. Все чаще он используется клубами российских банков, а также институтами развития для кредитования крупных инфраструктурных проектов. Но есть и случаи использования этого договора при реализации корпоративного кредитования, не связанного с проектным финансированием.
И сделка с АО «ЛК «Европлан» – яркий тому пример. Дело в том, что АО «ЛК «Европлан» искало инструмент, который позволял бы одновременно решить несколько стоящих перед компанией задач:
1) гарантированное получение долгового финансирования по приемлемым рыночным ставкам и в необходимом объеме;
2) расширение кредиторской базы и взаимодействие с новыми для компании финансовыми институтами;
3) унифицированные условия получения кредитов от нескольких потенциальных кредиторов;
4) максимальная оптимизация общения с банками с использованием по сути единого агента для коммуникации с заинтересованными банками-кредиторами.
У нас на тот момент уже имелся обширный опыт реализации синдицированных сделок, да и кредитный риск АО «ЛК «Европлан» Сбербанк знал прекрасно, успешно сотрудничая с компанией с 2010 года. Именно поэтому в качестве организатора, кредитного управляющего и управляющего залогом выступил Сбербанк, который одним из первых предложил этот новый для российского рынка продукт.
Банк знал, какие задачи стояли перед АО «ЛК «Европлан», поэтому решение по синдикату в российском праве пришло само собой, и началось активное сотрудничество банка с компанией по организации такого синдицированного кредита. Безусловно, при обсуждении пакета документов и условий сделки возникали определенные шероховатости, связанные с новизной формата договора как для АО «ЛК «Европлан», так и для рынка в целом.
Но по истечении времени можно с уверенностью сказать, что мы совместно с заемщиком и юридической компанией Herbert Smith Freehills CIS LLP проделали колоссальную успешную работу, которая вылилась в заключенный кредитный договор по новому формату. И надо отдать должное компании АО «ЛК «Европлан», которая продемонстрировала завидную гибкость в обсуждении определенных положений документации, нацеленных на наиболее широкую рыночную синдикацию кредита, а также ее адаптивность к принятию не вполне стандартных для компании условий договора. Результат налицо – компания получила необходимые ей средства, а рынок кредиторов благодаря такому формату документации познакомился с компанией с устойчивым финансовым положением. И при этом компания избежала необходимости самой общаться со всем обширным рынком потенциальных кредиторов.
Оценивая перспективы рынка синдикаций в российском праве, могу сказать, что если для заемщиков стоят вышеперечисленные задачи, то лучшего решения ей не найти. А мы всегда будем готовы помочь компаниям решить эти задачи. Так что если не в краткосрочной, то в среднесрочной перспективе мы точно увидим еще немало подобных транзакций.
Источник: www.treasuryinside.ru