
Начнем, если вы уже хорошо освоили бизнес и заработок в интернете и имеете постоянный не малый доход, и у вас есть лишние деньги, которыми вы не пользуетесь то не подумывали вы что деньги не должны просто лежать во первых инфляция не дремлет во вторых деньги должны работать, а не мылится в кошельке.
Как заработать на кредитах?
Как это сделать, если вся основная валюта лежит на электронных кошельках? Например, всеми любимого Webmoney. Я предлагаю, чтобы вы начали выдавать кредиты на определённый срок скажем под небольшие проценты. Организовать это можно на http://debt.wmtransfer.com.
Это популярнейшая биржа, где каждый может взять или выдать заем, если пользуется Вебмани. На данный момент, там создано много заявок, как с предложениями взять в долг, так и с предложениями одолжить деньги.
Всё удобно настроено и чтобы не стать жертвой мошенников, вы можете посмотреть данные заемщика:
Как заработать на Кредите. Деньги. Как заработать. Кредит. Инвестиции. Инвестиции для начинающих.

Выбрав подходящего пользователя, отправляйте ему предложение или же просто создайте свою заявку на бирже и ждите, пока на неё кто-нибудь откликнется. Естественно, чем выше процент возврата, тем дольше придется ждать, хотя заемщиков здесь хватает, поэтому проблем с этим не бывает.
У этого способа есть один минус. Если кто-то не вернет долг, придется разбираться с ним самостоятельно. Вам предоставят полную информацию о пользователе и разрешат заблокировать его счет, но обращаться в суд и требовать возврата средств придется самостоятельно.
Как заработать на кредитах без вложений?
Чтобы не рисковать своими деньгами, вы можете воспользоваться партнерскими программами сервисов кредитования. В них ничего вкладывать не нужно, достаточно пройти обычную регистрацию и искать клиентов, которые хотят получить заем онлайн. Хорошие условия предлагаются на следующих сайтах:
- Credit4me – чем больше людей пригласите и чем больше они будут брать суммы, тем больше получите. Отчисления составляют от 10% до 20%, процент увеличивается при длительном сотрудничестве. На сайте вы получите статистику в режиме реального времени, а деньги сможете выводить без минимального ограничения.
- Wmcasher – партнерка выплатила больше 3 млн. рублей своим партнерам. Здесь платят от 10% до 15%, в зависимости от того, сколько вы заработали. Чтобы дойти до последнего уровня, нужно заработать 40 000 рублей. Помимо кредитов, здесь предлагается обмен денег, что приносит 0.1%-0.2% от суммы.
- Rentamoney – аналогичные условия, от 10% до 15% с комиссии по возвращенному кредиту, подробная статистика и отсутствие минималки для вывода. Единственное, что здесь выгодно – это двухуровневая партнерская программа. Регистрируйте партнеров по инвайту, чтобы получать доход, а им дать выгодные условия.
- Vraz – чтобы воспользоваться этой системой кредитования, необходимо сначала получить не ниже персонального аттестата Вебмани. Выплачивается 10% с дохода по выданным кредитам, вывод на Webmoney, а минимальный порог 5$. Статистика подробная, конверсия отличная.
Зачем рисковать и что-то тратить, когда можно воспользоваться сервисами кредитования и честно получать деньги за то, что привлек клиентов. Этим способом я и сам пользуюсь, поэтому периодически получаю выплаты за выданные кредиты моим рефералам:
Схема заработка на кредитных картах — Как заработать на кредитках

Попробуйте для начала привлечь знакомых или воспользуйтесь социальными сетями. А вообще, с подобных систем будет поступать больше прибыли, если создать под них сайт на финансовую тему.
В каком случае стоит задуматься над выдачей кредита?
Допустим что у вас на кошельке лежит пусть даже 300 долларов ( у меня такого не бывает ), эти деньги вы не собираете не куда вкладывать (что-то покупать, или какие-то др. расходы).
Я думаю, что можно выдавать на короткий срок по 30-60 долларов под процент, который вы назначите, допустим, 5-10%. Такой процент довольно большой даже для банков. Но ставка будет иметь спрос, потому что для человека, который работает в сети, 30-60 долларов не играет большой роли, в основном он будет брать на оплату хостинга или на продление его. Бывают такие моменты, когда нужны срочные деньги.
Ему не будет разница отдать 60 или 66 долларов. Главное чтобы его сайт работал без всяких сбоев и т.д. (таких случаев много, а ещё много кидал об этом позже).

Зачем люди берут небольшие кредиты?
А вы наверно хотите спросить, зачем брать столь не большие кредиты, если можно спокойно пойти и положить деньги через терминалы так же можно пополнить банковскую карту? Я вам отвечу, начну с того что не все люди живут в городах бывает такое что там нет терминалов для оплаты или они отключены из-за не востребованности.
Так же возможно выходной и банки как назло не работают. Да и идти лень или нет возможности, если вы на работе или по другим обстоятельствам. Случаев море перечислять устанешь. Да что там говорить у самого был такой случай, забыл, оплатит VPS Wowремя и его должны были отключить в ближайшее время, пришлось брать под проценты!
Все большие суммы (500 — 2000) берут в основном на более длинные сроки от 1 до 2 месяцев. Такие крупные суммы чаше всего берутся для таких же целей. Берут для увеличение оборота на своём сайте! Или же создать собственную сеть сателлитов и при получение дохода с них, будут вам выплачивать долю от кредита каждый месяц.
Если у вас есть свои средства, то это понятно, что всё будет легче. Но если их нет, не продавать же свой компьютер. Лучше взять под процент. А давать такие суммы лучше, когда у вас уже будет опыт или при огромных условиях что вас не кинут.

Возможные риски
Я понимаю людей новичков, которые боятся и они не готовы выдавать людям кредиты из-за своего опасения, что не будут вворачивать выданные кредиты. Кто может предоставить гарантия, что WMID не был куплен на днях и что он не ищет халявных денег, что он не кинет вас.
Как узнать не хочет ли он кинуть вас на пару сотен долларов и как узнать не кидал ли он уже кого ни будь. Найти и поймать мошенника крайне тяжело и поэтому таких случаев достаточно.
Ну, так есть способ я вам скажу в крупных банков и в кредитных отделах есть опытные консультанты сотрудники банка, которые вам все расскажу, кому выдавать кому нет, они могу оценить бизнес человека перспективы на возврата кредита не только по бумага а и по его речи поведению и идеям и, конечно же, по внешнему облику.

Как можно гарантировать все свои средства, при выдачи кредита?
- Сначала я работал только на том «рынке», в котором я чувстWowал, что я во своей тарелки все пользователи были хорошо знакомы, и я им доверял, например, есть два профессиональных форума как forum.Searchengines.ru или MaulTalk.com.
- Проверял я сначала так максимально, что меня начало тошнить ну просто к мелочи придирался, ко всем кто обращался за кредитом, просил я у них: Профили в социальных сетях, данные из паспорта, конечно же, скан паспорта скан, адреса прописки, телефон (я звонил им или писал СМС), также скриншот из истории Webmoney Keeper (смотрел BL, кредитную историю ну и отзывы читал, если имелись), группу крови и размер ноги)). Так же не плохо получить от его список сайтов, с которыми он работает или работал в прошлом и те сайты, которые ему принадлежать, те пользователи, которые не хотели меня обмануть предоставляли это, кидалы же отсеивались.
- Так же не забывайте использовать протекцию в сделки, что бы обезопасить себя от цепей, человек может предоставить все данные другого человека, который даже не подозревает, что он участвует в мошенничестве, потом просто он просит его, переслал эти деньги из-за ошибки или заказывает у него услуги. Если не будите использовать, можете втянуть другого человека в эту историю!
- В примечание перевода стоит указать сумму кредита, процентную ставку, имя фамилию заказчика, дату возраста и все остальное, что для вас является важным.
- Будьте жестким человеком. Возврат должен проводится в сроки или будет увеличиваться процентная ставка, выдача только под проценты требуйте, что бы аттестат был выше, чтобы предоставляли документы или что бы оставляли, что то в залог. Не дайте вас обмануть.

В первое временя, не выдавайте большие суммы, пока у вас нет достаточно клиентов и нет стабильного дохода. По статистики люди не выплачивают кредиты 3-5% от всех людей, то есть каждый четвертый учитывайте это долю людей. Со временим, вы научитесь их опознавать и уменьшите процент не возраста кредитов. Прибыль начнет расти, клиенты прибавляться!
Если вы решили дать кредит на сумму 600-3000 долларов американских денег, то просите что-то в залог (не стиснетесь). Что в сети можно положить в зало!? Машину или дом!? Нет, конечно же, это его сайт.
Лучше брать в залог сайты, которые в случае не возврата покрою потери! Например, у вас взяли 1000 долларов. А сайт пользователя в месяц приносит 200-300 долларов. Конечно, он вернёт вам деньги он не совсем сумасшедший, чтобы терять свою «золотую жилу»
Если же вам нужен кредит для развития своей системы то можно взять кредит Webmoney на сайте wmkredit.ru .
Удачи!…
Источник: webtrafff.com
Как заработать на кредитных картах с льготным периодом: схемы 2023 года


Специалист по финансам и кредитам. Образование: ИЭУиП Финансы и кредит. Банковское дело. Опыт работы в МФО и банках России более 5 лет. Пишу статьи по финансам более 3-х лет.
Кредитная карта давно перестала быть обычным банковским продуктом, с помощью которого клиент просто получает нужную сумму денег в долг. В наше время кредитки являются также полезным финансовым инструментом, позволяющим получать дополнительный доход. Как заработать на кредитных картах и сделать их постоянным источником дополнительного дохода? Для этого есть несколько способов.

Вас заинтересует: Кредитные карты без процентов в 2023 году
Заработок на кредитных картах
Использование кредитных денег в течение льготного периода
Кредитные пластиковые карты всех финансовых учреждений нашей страны подразумевают наличие льготного периода, в течение которого клиент может пользоваться банковскими деньгами и не платить при этом проценты. Грейс-период длится от 51 дня до 120 дней, в зависимости от условий кредитного договора с конкретным финансовым учреждением.
Важно правильно понимать, как действует грейс-период — иногда он может быть меньше максимального. Все зависит от даты совершения расходной операции.
Чтобы заработать на кредитной карте, разместите свои личные денежные накопления на депозите, где на них будет начисляться банковский процент. А в течение льготного срока используйте кредитную карту.
Получив очередной свой регулярный заработок, погасите задолженность. А если что-то останется — внесите на тот же депозит, пускай деньги работают.
Благодаря этому вы не только не заплатите положенные банку проценты, но и сможете немного заработать на своем депозите.
В этой схеме есть один нюанс — в большинстве своем льготный период распространяется только на безналичную оплату услуг и товаров, и не распространяется на обналичивание денег в банкоматах. Хотя некоторые банки позволяют снимать наличные без комиссии даже с кредиток — в пределах вполне комфортного лимита.
Для заработка таким образом мы рекомендуем кредитные карты с длительным грейс-периодом. Их предлагают, например, Альфа-Банк (карта «Целый год без процентов»), Райффайзенбанк (карта «110 дней») и банк Открытие (карта «120 дней»).
ТОП-5 лучших кредитных карт для заработка в 2023 году
| Название банка и кредитной карты | Максимальный кредитный лимит | Льготный период | Процентная ставка вне льготного периода |
| Альфа-Банк “Целый год без %” | 500 тысяч рублей | до 12 месяцев | от 11,99% годовых |
| ВТБ “Карта возможностей” | 1 миллион рублей | до 110 дней | от 19,9% годовых |
| Открытие “Opencard” | 500 тысяч рублей | до 55 дней | от 11,9% годовых |
| Уралсиб “120 дней на максимум” | 1 миллион рублей | до 120 дней | от 19,9% годовых |
| Открытие “120 дней” | 500 тысяч рублей | до 120 дней | от 11,9% годовых |
Альфа-Банк «Целый год без %»

- максимальный кредитный лимит — 500 тысяч рублей;
- льготный период — до 12 месяцев;
- процентная ставка вне льготного периода — от 11,99% годовых.
Условия обслуживания
Выпуск карты всегда бесплатный. Ее обслуживание обойдется вам в 990 рублей в год начиная со второго года использования.
Снятие наличных и переводы
Бесплатное снятие наличных возможно через устройства любых кредитных организаций на сумму до 50 тысяч рублей в месяц. Комиссия за превышение лимита составляет 3,9% от суммы операции плюс 390 рублей. За переводы вам придется переплатить 5,9% плюс 150 рублей.
Льготный период
Максимальный льготный период составляет 12 месяцев. Он действует на все покупки, совершенные в первый месяц с момента заключения кредитного договора. Далее беспроцентный период будет стандартным — до 100 дней.
Беспроцентный период распространяется только на оплату товаров и услуг, а также на операции перевода денежных средств в счет погашения задолженности в другом банке.
Программа лояльности
Расплачиваясь кредитной картой, вы можете получать до 33% от потраченной на покупки суммы в магазинах-партнерах Альфа-Банка.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации, места фактического проживания, а также места работы в регионе, где расположено отделение банка;
- возраст от 18 лет;
- наличие постоянного дохода не ниже 5 тысяч рублей после вычета налогов.
Для получения кредитной карты с лимитом до 150 тысяч рублей вам потребуется только паспорт.
- загранпаспорт;
- водительское удостоверение;
- ИНН;
- СНИЛС;
- полис ОМС;
- дебетовую или кредитную карту, оформленную в другом банке.
Для получения карты с кредитным лимитом до 500 тысяч рублей вам также придется предъявить справку о доходах за последние три месяца.
Преимущества и недостатки
- льготный период продолжительностью до 12 месяцев;
- кэшбэк в размере до 33% от потраченной на покупки суммы;
- возможно оформление по одному документу.
- платное годовое обслуживание;
- высокая комиссия за снятие наличных и переводы заемных средств.
Более подробные условия по кредитной карте Альфа-Банк “Целый год без %” вы можете прочитать в нашей статье.
ВТБ “Карта возможностей”

- максимальный кредитный лимит — 1 миллион рублей;
- льготный период — до 110 дней;
- процентная ставка вне льготного периода — от 19,9% годовых.
Условия обслуживания
Выпуск и обслуживание карты всегда бесплатные без дополнительных условий.
Снятие наличных и переводы
Бесплатные переводы и снятие наличных возможны в первую неделю обслуживания на сумму до 50 тысяч рублей. Затем комиссия за обе операции составит 5,5% плюс 300 рублей.
Льготный период
Максимальный льготный период составляет 110 дней. Он распространяется на оплату товаров и услуг, а также на снятие наличных и переводы заемных средств.
Для сохранения беспроцентного периода вам необходимо вносить ежемесячные минимальные платежи в размере 3% от общей суммы задолженности.
Программа лояльности
- 2% банк начисляет за покупки в категориях “Транспорт и такси”, “Кафе и рестораны”, “Супермаркеты”;
- 2,5% — за покупки в категориях “Транспорт и такси”, “Кафе и рестораны”, “Супермаркеты” для зарплатных клиентов;
- до 50% — за покупки в магазинах-партнерах программы “Мультибонус”.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации в регионе, где расположено отделение банка;
- наличие ежемесячного дохода не ниже 15 тысяч рублей.
Для оформления карты с кредитным лимитом до 100 тысяч рублей вам потребуется только паспорт. Для получения большей суммы вам также понадобится предоставить справку о доходах за последний год.
Преимущества и недостатки
- льготный период продолжительностью до 110 дней;
- всегда бесплатное обслуживание;
- кэшбэк в размере до 50% от потраченной на покупки суммы.
- высокая комиссия за снятие наличных и переводы заемных средств;
- требуется подтверждение доходов при подаче заявки на сумму от 100 тысяч рублей.
Более подробные условия по кредитной карте ВТБ “Карта возможностей” вы можете прочитать в нашей статье.
Открытие “Opencard”

Акция для всех новых держателей кредитной карты «Opencard» получите кэшбэк 2.000 рублей после покупки на сумму более 2.000 рублей! Для получения кэшбэка вам необходимо оформить карту до 31 марта 2023 года и совершить покупки в течении 30 дней с момента получения карты.
- максимальный кредитный лимит — 500 тысяч рублей;
- льготный период — до 55 дней;
- процентная ставка вне льготного периода — от 11,9% годовых.
Условия обслуживания
Выпуск и обслуживание карты всегда бесплатные без каких-либо условий. Дополнительно возможно подключить уведомления об операциях. Стоимость услуги составляет 59 рублей в месяц за Push и Push Pro, 99 рублей в месяц за SMS.
Снятие наличных и переводы
Комиссия за снятие наличных составляет 5,9% от суммы операции плюс 590 рублей. Ровно такая же плата предусмотрена за переводы заемных средств.
Льготный период
Максимальный льготный период составляет 55 дней. Он распространяется на оплату товаров и услуг безналичным способом.
Для сохранения беспроцентного периода вам необходимо вносить минимальные ежемесячные платежи в размере 3% от суммы задолженности, но не менее 500 рублей.
Программа лояльности
- 1,5% от потраченной суммы банк начисляет за стандартные покупки;
- еще 0,5% — за статус “Плюс”.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации в регионе присутствия банка;
- возраст от 21 года до 75 лет;
- наличие трудового стажа на текущем месте работы не менее трех месяцев;
- наличие ежемесячного дохода не ниже 15 тысяч рублей после вычета налогов.
Для оформления кредитной карты вам потребуется только паспорт РФ. Однако банк оставляет за собой право запросить у вас дополнительные документы для подтверждения дохода и трудовых отношений.
Преимущества и недостатки
- большой кредитный лимит — до 500 тысяч рублей рублей;
- всегда бесплатное годовое обслуживание;
- кэшбэк до 2% от стоимости покупок.
- высокая комиссия за снятие наличных и переводы денежных средств;
- высокая процентная ставка вне льготного периода.
Более подробные условия по кредитной карте Открытие «Opencard» вы можете прочитать в нашей статье.
Уралсиб «120 дней на максимум»

- максимальный кредитный лимит — 1 миллион рублей;
- льготный период — до 120 дней;
- процентная ставка вне льготного периода — от 19,9% годовых.
Условия обслуживания
Выпуск карты всегда бесплатный. Стоимость ее годового обслуживания составляет 149 рублей в месяц. Но вы можете пользоваться карточкой бесплатно, если сумма ваших трат по карте будет превышать 10 тысяч рублей в расчетном периоде.
Снятие наличных и переводы
Обналичивание карты через банкоматы любого банка всегда бесплатное. Также банк не берет комиссию за внутрибанковские переводы заемных средств.
Льготный период
Максимальный льготный период составляет 120 дней при условии внесения минимальных ежемесячных платежей.
Программа лояльности
Условиями банка не предусмотрено начисление кэшбэка за покупки.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации на территории России сроком от полугода;
- возраст от 20 до 67 лет;
- наличие официального трудоустройства;
- наличие трудового стажа на текущем месте работы не менее трех месяцев.
Для подачи заявки на получение кредитной карты вам потребуется только паспорт РФ. Но кредитор оставляет за собой право дополнительно запросить документы, подтверждающие ваши доходы и трудоустройство.
Преимущества и недостатки
- льготный период продолжительностью до 120 дней;
- бесплатные переводы заемных средств, снятие наличных и другие приравненные к ним операции;
- оформление по одному документу.
- отсутствие бонусной программы;
- платное годовое обслуживание при несоблюдении условий договора.
Более подробные условия по кредитной карте Уралсиб «120 дней на максимум» вы можете прочитать в нашей статье.
Открытие «120 дней»

Акция для всех новых держателей кредитной карты «120 дней» получите кэшбэк 2.000 рублей после покупки на сумму более 2.000 рублей! Для получения кэшбэка вам необходимо оформить карту до 31 марта 2023 года и совершить покупки в течении 30 дней с момента получения карты.
- максимальный кредитный лимит — 500 тысяч рублей;
- льготный период — до 120 дней;
- процентная ставка вне льготного периода — от 11,9% годовых.
Условия обслуживания
Выпуск и обслуживание карты всегда бесплатные без дополнительных условий.
Снятие наличных и переводы
Бесплатное снятие наличных возможно на сумму до 50 тысяч рублей в месяц при оформлении карты после 17 октября 2022 года. В иных случаях комиссия составляет 5,9% от операции плюс 590 рублей. Ровно такая же комиссия предусмотрена за переводы денежных средств.
Льготный период
Максимальный льготный период составляет 120 дней. Он распространяется только на оплату товаров и услуг.
Для сохранения беспроцентного периода вам необходимо вносить регулярные минимальные платежи в размере 3% от общей суммы задолженности, но не менее 300 рублей.
Программа лояльности
Условиями банка не предусмотрено начисление кэшбэка за покупки.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие регистрации в регионе, где расположено отделение банка;
- возраст от 21 года до 75 лет;
- наличие трудового стажа на текущем месте работы не менее трех месяцев;
- наличие ежемесячного дохода не ниже 15 тысяч рублей после вычета налогов.
Для подачи заявки на получение кредитной карты вам потребуется предоставить только паспорт РФ. Однако банк оставляет за собой право дополнительно запросить документы, подтверждающие ваши доходы и трудоустройство.
Преимущества и недостатки
- льготный период продолжительностью до 120 дней;
- всегда бесплатное обслуживание;
- оформление по одному документу.
- высокая комиссия за снятие наличных и переводы заемных средств;
- отсутствие бонусной программы.
Использование кредиток с кэшбэком
Понятие кэшбэка как выгодной возможности получить компенсацию части своих расходов прочно вошло в российскую жизнь. Даже государственные органы используют такое слово для своих программ — например, туристический кэшбэк от Ростуризма за отдых внутри страны.
Кредитные карты с кэшбэком выпускает любой уважающий себя и своих клиентов банк. Кэшбэк за расходы по кредиткам почти всегда сводится к начислению бонусных баллов, а не живых рублей. Но этими баллами можно компенсировать уже совершенные расходы. Обычно — в категориях, определенных правилами банка.
Разумеется, такой вариант заработка на кредитной карте можно прекрасно совмещать с заработком на депозите, как в первом способе.
Кроме прибыли от депозитного размещения своих денег в банке, вы сможете получить, пусть и небольшой, доход в виде возврата денег за совершенные по безналу покупки. Как правило, возвратная сумма составляет от 0,5 до 3 %, в редких случаях до 7-10%, все зависит от условий конкретного финансового учреждения.
Вот несколько кредитных карт, доступных сегодня, с хорошими условиями кэшбэк-программы.
Лучшие кредитные карты с кэшбэком в 2023 году
| Название банка и кредитной карты | Максимальный кредитный лимит | Льготный период | Процентная ставка вне льготного периода |
| Тинькофф Банк “Tinkoff Platinum” | 700 тысяч рублей | до 12 месяцев | от 12% годовых |
| Ренессанс Кредит “Разумная” | 600 тысяч рублей | до 145 дней | от 35,9% годовых |
| Газпромбанк “180 дней” | 1 миллион рублей | до 180 дней | от 11,9% годовых |
| Совкомбанк “Халва” | 500 тысяч рублей | до 24 месяцев | от 0% годовых |
| МТС Банк “MTS CASHBACK” | 1 миллион рублей | до 111 дней | от 11,9% годовых |
Тинькофф Банк «Tinkoff Platinum» — 2000 рублей в подарок

Тинькофф Банк дарит 2 тысячи рублей за оформление кредитной карты “Tinkoff Platinum”. Для получения вознаграждения необходимо оформить карточку с применением промокода “TAKEBONUS” и совершить покупки общей стоимостью от 5 тысяч рублей в первый месяц использования.
- максимальный кредитный лимит — 700 тысяч рублей;
- льготный период — до 12 месяцев;
- процентная ставка вне льготного периода — от 12% годовых.
Условия обслуживания
Выпуск карты всегда бесплатный. Ее обслуживание обойдется вам в 590 рублей в год.
Снятие наличных и переводы
Бесплатные переводы заемных средств возможны через собственные сервисы Тинькофф на сумму до 50 тысяч рублей в месяц. Комиссия за превышение этого лимита составляет 2,9% от операции плюс 290 рублей.
Льготный период
Если вы просто оплачиваете картой товары или услуги, льготный период для вас составит всего 55 дней. При погашении других кредитов с карточки банк предоставляет до 120 дней без процентов. А если вы покупаете товар в рассрочку в магазинах-партнерах Тинькофф, льготный период составит до 12 месяцев.
Программа лояльности
- 1% от потраченной суммы банк начисляет за стандартные покупки;
- от 3% до 30% — за покупки по спецпредложениям.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной или временной регистрации на территории России;
- возраст от 18 до 75 лет.
Для подачи заявки на кредитную карту вам потребуется только паспорт РФ.
Преимущества и недостатки
- льготный период продолжительностью до 12 месяцев;
- кэшбэк в размере до 30% от потраченной на покупки суммы;
- оформление по одному документу.
- платное годовое обслуживание;
- высокая комиссия за снятие наличных и переводы заемных средств.
Более подробные условия по кредитной карте Tinkoff «Platinum» вы можете прочитать в нашей статье.
Ренессанс Кредит “Разумная” — 3000 рублей в подарок

Ренессанс Кредит дарит 3 тысячи бонусных рублей новым держателям кредитной карты “Разумная”. Для получения вознаграждения нужно оформить карточку до 31.01.23 года и совершить покупки общей стоимостью от 3 тысяч рублей до 31.01.23.
- максимальный кредитный лимит — 600 тысяч рублей;
- льготный период — до 145 дней;
- процентная ставка вне льготного периода — от 35,9% годовых.
Условия обслуживания
Выпуск и обслуживание карты всегда бесплатные без каких-либо условий. Дополнительно возможно подключить уведомления об операциях. Стоимость услуги составляет 149 рублей в месяц.
Снятие наличных и переводы
Комиссия за снятие наличных составляет 4,9% от суммы операции плюс 490 рублей. Ровно такая же плата предусмотрена за переводы заемных средств.
Льготный период
Максимальный льготный период составляет 145 дней. Он распространяется на оплату товаров и услуг безналичным способом, а также на снятие наличных и переводы денежных средств.
Для сохранения беспроцентного периода вам необходимо вносить минимальные ежемесячные платежи в размере 3% от суммы задолженности, но не менее 300 рублей.
Программа лояльности
Расплачиваясь кредитной картой, вы можете получать кэшбэк в размере до 30% от стоимости покупок в магазинах-партнерах Ренессанс Кредита.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации на территории России;
- возраст от 20 до 70 лет;
- наличие постоянного источника доходов;
- наличие личного мобильного телефона.
Для оформления кредитной карты вам потребуется только паспорт РФ. Однако банк оставляет за собой право запросить у вас дополнительные документы для подтверждения дохода и трудовых отношений.
Преимущества и недостатки
- большой кредитный лимит — до 600 тысяч рублей рублей;
- всегда бесплатное годовое обслуживание;
- кэшбэк до 30% от стоимости покупок в магазинах-партнерах Ренессанс Кредита.
- высокая комиссия за снятие наличных и переводы денежных средств;
- высокая процентная ставка вне льготного периода.
Более подробные условия по кредитной карте Ренессанс Кредит «Разумная МИР» вы можете прочитать в нашей статье.
Газпромбанк “180 дней” — бесплатное обслуживание и 180 дней в подарок

Газпромбанк дарит 180 дней без процентов и всегда бесплатное годовое обслуживание новым держателям кредитной карты “180 дней”. Для получения бонусов нужно оформить карточку в период с 1 ноября по 31.03.23 года.
- максимальный кредитный лимит — 1 миллион рублей;
- льготный период — до 180 дней;
- процентная ставка вне льготного периода — от 11,9% годовых.
Условия обслуживания
Выпуск карты всегда бесплатный. Стоимость обслуживания составляет 199 рублей в месяц. Оно может быть бесплатным при ежемесячных тратах по карте на сумму от 5 тысяч рублей. Дополнительно возможно заказать уведомления об операциях. Услуга бесплатная.
Снятие наличных и переводы
Комиссия за снятие наличных составляет 5,9% от суммы операции плюс 590 рублей. Ровно такая же плата предусмотрена за переводы заемных средств.
Льготный период
- если сумма трат по карте за два расчетных периода не превышает 90 тысяч рублей, беспроцентный период составляет 90 дней;
- если превышает — 180 дней.
Для сохранения беспроцентного периода вам необходимо вносить минимальные ежемесячные платежи в размере 3% от суммы задолженности, но не менее 500 рублей.
Программа лояльности
Расплачиваясь кредитной картой, вы можете получать кэшбэк в размере до 50% от стоимости покупок в магазинах-партнерах Газпромбанка.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации на территории России;
- возраст от 20 до 62 лет;
- наличие трудового стажа на текущем месте работы не менее трех месяцев.
Для оформления кредитной карты вам потребуется только паспорт РФ. Однако банк оставляет за собой право запросить у вас дополнительные документы для подтверждения дохода и трудовых отношений.
Преимущества и недостатки
- большой кредитный лимит — до 600 тысяч рублей рублей;
- всегда бесплатное годовое обслуживание при оформлении карты в период акции;
- кэшбэк до 50% от стоимости покупок в магазинах-партнерах Газпромбанка.
- высокая комиссия за снятие наличных и переводы денежных средств;
- высокая процентная ставка вне льготного периода.
Более подробные условия по кредитной карте Газпромбанк «180 дней» вы можете прочитать в нашей статье.
Совкомбанк “Халва”

“Киберпонедельник” от Халвы. В период с 16 по 31 января 2023 года новые и старые держатели карты “Халва” могут получить рассрочку на 12 месяцев на любую покупку у партнеров банка. Для получения бонуса нужно активировать акцию в мобильном приложении “Халва — Совкомбанк” или в интернет-банке.
- максимальный кредитный лимит — 500 тысяч рублей;
- льготный период — до 24 месяцев;
- процентная ставка вне льготного периода — от 0% годовых.
Условия обслуживания
Выпуск и обслуживание карты всегда бесплатные без дополнительных условий. Дополнительно возможно подключить уведомления об операциях. Стоимость услуги составляет от 0 до 99 рублей в месяц.
Снятие наличных и переводы
Комиссия за снятие кредитных средств составляет 2,9% от суммы операции плюс 290 рублей. Бесплатные переводы возможны при условии активной подписки “Халва.Десятка”. В ином случае комиссия за операцию составляет 1%, но не менее 50 рублей.
Льготный период
Максимальный беспроцентный период составляет 24 месяца. Его длительность зависит от конкретного магазина-партнера, в котором вы приобретаете товар. При снятии наличных или переводах льготный период равен трем месяцам, а при совершении покупок в обычных магазинах — два месяца.
Программа лояльности
- 1% от потраченной суммы банк начисляет за платежи собственными или заемными средствами в разделе “Оплата услуг” в приложении “Халва — совкомбанк”;
- 1% — за покупки собственными средствами вне партнерской сети от 1000 рублей;
- 2% — за покупки собственными средствами в сети партнеров до 4999 рублей;
- 4% — за покупки собственными средствами в сети партнеров от 5000 до 9999 рублей;
- 6% — за покупки собственными средствами в сети партнеров от 10000 рублей;
- 10% — за покупки собственными средствами в сети партнеров от 50000 рублей при условии активной подписки “Халва.Десятка”.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации и места проживания в регионе, где расположено отделение банка;
- возраст от 20 до 75 лет;
- наличие трудового стажа на текущем месте работы не менее четырех месяцев.
Для оформления кредитной карты вам потребуется только паспорт РФ. Однако банк оставляет за собой право запросить у вас дополнительные документы для подтверждения дохода и трудовых отношений.
Преимущества и недостатки
- большой кредитный лимит — до 500 тысяч рублей рублей;
- всегда бесплатное годовое обслуживание;
- рассрочка три месяца на снятие наличных и переводы денежных средств.
- высокая комиссия за снятие наличных и переводы денежных средств;
- высокая процентная ставка вне льготного периода.
Более подробные условия по кредитной карте Совкомбанк “Халва” вы можете прочитать в нашей статье.
МТС Банк «MTS CASHBACK»

Новые клиенты, оформившие кредитку в период с 15 до 30 ноября, получат бесплатное обслуживание на 12 месяцев.
- максимальный кредитный лимит — 1 миллион рублей;
- льготный период — до 111 дней;
- процентная ставка вне льготного периода — от 11,9% годовых.
Условия обслуживания
Выпуск карточки всегда бесплатный. Ее обслуживание обойдется вам в 149 рублей в месяц начиная с третьего месяца использования. Но вы можете держать карту бесплатно, если сумма ваших ежемесячных расходов будет превышать 5 тысяч рублей.
Снятие наличных и переводы
Комиссия за снятие наличных составляет 3,9% от суммы операции плюс 590 рублей. Ровно такая же плата предусмотрена и за переводы заемных средств.
Банк дарит бесплатные переводы и снятие наличных до 30 ноября 2022 года.
Льготный период
Максимальный льготный период составляет 111 дней. Он распространяется только на оплату товаров и услуг.
Для сохранения беспроцентного периода вам необходимо вносить минимальные ежемесячные платежи в размере 5% от общей суммы задолженности, но не менее 100 рублей.
Программа лояльности
- 1% от потраченной суммы банк начисляет за стандартные покупки;
- 5% — за доставку еды и покупки в кафе и ресторанах;
- 5% — за покупки в супермаркетах с подпиской МТС Premium до 31 марта 2022 года;
- 10% — техники и электроники, за покупки в магазинах одежды и обуви до 14 января 2022 года;
- до 25% — за покупки в магазинах-партнерах МТС Банка.
Также МТС Банк удваивает кэшбэк за покупки на АЗС “ЛУКОЙЛ” до 31 января 2022 года.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- возраст от 20 до 70 лет.
Для подачи заявки на кредитную карту вам потребуется только паспорт РФ.
Преимущества и недостатки
- льготный период продолжительностью до 111 дней;
- кэшбэк в размере до 25% от потраченной на покупки суммы;
- возможность бесплатного обслуживания.
- высокая комиссия за снятие наличных и переводы заемных средств;
- платное обслуживание при несоблюдении условий договора.
Приведи клиента и получи бонус
Некоторые банки выплачивают денежное вознаграждение своим клиентам, если те привлекают в банк новых потенциальных клиентов. Так, например, если ваш друг по вашей протекции открыл кредитную банку в этом же банке, и он, и вы получите небольшую денежную премию от банка.
Кобрендинговые карты как способ накопления бонусов
Кобрендинговые кредитные карты — это кредитки, выпущенные банком и какой-то другой компанией. Это может быть сеть АЗС, известный ритейлер или сервис для путешественников.
Суть всегда одна — бонусы за расходы по карте (кэшбэк) можно потратить на покупки товаров или услуг в той компании, совместно с которой банк выпустил карту. А за определенные покупки кэшбэк будет более высоким, чем обычно.
Вот несколько типичных примеров подобных кредитных карт, которые доступны в 2023 году.
Лучшие кобрендинговые карты для накопления кэшбэка в 2023 году
| Название банка и кредитной карты | Максимальный кредитный лимит | Льготный период | Процентная ставка вне льготного периода |
| Альфа-Банк “Аэрофлот-Бонус Standart” | 300 тысяч рублей | до 60 дней | от 11,99% годовых |
| Альфа-Банк “Пятерочка” | 300 тысяч рублей | до 100 дней | от 11,99% годовых |
Альфа-Банк «Аэрофлот-Бонус Standart»

- максимальный кредитный лимит — 300 тысяч рублей;
- льготный период — до 60 дней;
- процентная ставка вне льготного периода — от 11,99% годовых.
Условия обслуживания
Выпуск карты всегда бесплатный. Ее обслуживание обойдется вам в 1490 рублей в год.
Снятие наличных и переводы
Комиссия за снятие наличных составляет 5,9% от суммы операции плюс 590 рублей. Плата за переводы заемных средств равна 5,9% плюс 150 рублей.
Льготный период
Максимальный льготный период составляет 60 дней. Он распространяется на оплату товаров и услуг, а также на перевод денежных средств в счет погашения кредитов, оформленных в других банках.
Программа лояльности
За оплату товаров и услуг банк начисляет мили в размере 1,1 единицы за каждые потраченные 60 рублей, 1 доллар или 1 евро. Потратить полученные бонусы вы можете на покупку авиабилета на самолет Аэрофлота или еще 19 авиакомпаний, входящий в альянс SkyTeam, или на повышение класса обслуживания.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации в регионе, где присутствует отделение банка;
- возраст от 18 лет;
- ежемесячный доход не ниже 5 тысяч рублей после вычета налога.
Для оформления карточки вам потребуется предоставить паспорт и второй документ на выбор. Им могут быть: загранпаспорт, водительские права, ИНН, СНИЛС, полис ОМС, дебетовая или кредитная карта любого банка.
Преимущества и недостатки
- выгодная программа лояльности для путешественников;
- можно обратиться в 18 лет;
- можно получить по одному документу.
- небольшой льготный период;
- платное годовое обслуживание.
Альфа-Банк «Пятерочка»

- максимальный кредитный лимит — 300 тысяч рублей;
- льготный период — до 100 дней;
- процентная ставка вне льготного периода — от 11,99% годовых.
Условия обслуживания
Выпуск карточки всегда бесплатный. Ее обслуживание обойдется вам в 990 рублей в год начиная со второго года использования.
Снятие наличных и переводы
Комиссия за снятие наличных составляет 5,9% от суммы операции плюс 590 рублей. Плата за переводы заемных средств равна 5,9% плюс 150 рублей.
Льготный период
Максимальный льготный период составляет 100 дней. Он распространяется только на оплату товаров и услуг, а также на перевод денежных средств в счет погашения кредитов, оформленных в других банках.
Для сохранения беспроцентного периода вам необходимо вносить регулярные минимальные платежи в размере от 3% до 10% от общей суммы задолженности, но не менее 300 рублей.
Программа лояльности
Банк начисляет 500 приветственных бонусов после первой покупки по карте в магазинах “Пятерочка” и “Перекресток”. Далее кэшбэк за покупки в этих сетях составит 2% от потраченной суммы.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации в регионе, где расположено отделение банка;
- возраст от 18 лет;
- ежемесячный доход не ниже 5 тысяч рублей после вычета налога.
Для оформления кредитной карты вам потребуется предоставить паспорт и второй документ на выбор. Им могут быть: загранпаспорт, водительские права, ИНН, СНИЛС, полис ОМС, дебетовая или кредитная карта любого банка.
Преимущества и недостатки
- можно подать заявку в 18 лет;
- выгодная программа лояльности для клиентов магазинов “Пятерочка” и “Перекресток”;
- не требуется подтверждение дохода.
- платное годовое обслуживание;
- небольшой беспроцентный период.
Использование бонусных карт
Бонусные карты аналогичны кобрендинговым. Здесь клиент также может участWowать в программах лояльности, за что ему будут начисляться дополнительные баллы. Впоследствии эти баллы транспортируются в скидки и подарки.
Отличие бонусных карт состоит только в том, что клиент участвует не только в акциях конкретной компании, но и в множестве других программ лояльности от компаний-партнеров банка-эмитента.
Лучшие бонусные кредитные карты в 2023 году
| Название банка и кредитной карты | Максимальный кредитный лимит | Льготный период | Процентная ставка вне льготного периода |
| Тинькофф Банк “Drive” | 700 тысяч рублей | до 12 месяцев | от 15% годовых |
| Тинькофф Банк “ALL Airlines” | 700 тысяч рублей | до 55 дней | от 15% годовых |
| Альфа-Банк “Alfa Travel” | 300 тысяч рублей | до 60 дней | от 11,99% годовых |
Тинькофф Банк “Drive”

- максимальный кредитный лимит — 700 тысяч рублей;
- льготный период — до 12 месяцев;
- процентная ставка вне льготного периода — от 15% годовых.
Условия обслуживания
Выпуск карты всегда бесплатный. Ее обслуживание обойдется вам в 990 рублей в год.
Снятие наличных и переводы
Комиссия за снятие наличных на сумму до 100 тысяч рублей в месяц составляет 390 рублей. Плата за превышение этого лимита равна 2% плюс 390 рублей. Ровно такая же комиссия предусмотрена за переводы заемных средств и за приравненные к ним операции.
Льготный период
- до 12 месяцев без процентов предусмотрено за покупки в рассрочку в магазинах-партнерах Тинькофф Банка;
- до 55 дней — за стандартные покупки.
Программа лояльности
- 1% от потраченной суммы банк начислит за стандартные покупки;
- 5% — за оплату штрафов ГИБДД и покупки в категории “Автоуслуги”;
- 10% — за покупки на автозаправочных станциях и оплату полисов на сайте Тинькофф Страхование;
- до 30% — за покупки по спецпредложениям.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной или временной регистрации на территории России;
- возраст от 18 до 75 лет.
Для подачи заявки на кредитную карту вам потребуется предоставить только паспорт РФ. Однако банк оставляет за собой право дополнительно запросить документы, подтверждающие ваши доходы и трудоустройство.
Преимущества и недостатки
- большой кредитный лимит — до 700 тысяч рублей;
- кэшбэк в размере до 30% от потраченной на покупки суммы;
- оформление по одному документу.
- платное годовое обслуживание;
- высокая комиссия за снятие наличных и переводы заемных средств.
Тинькофф Банк “ALL Airlines”

- максимальный кредитный лимит — 700 тысяч рублей;
- льготный период — до 55 дней;
- процентная ставка вне льготного периода — от 15% годовых.
Условия обслуживания
Выпуск карточки всегда бесплатный. Ее обслуживание обойдется вам в 1890 рублей в год
Снятие наличных и переводы
Комиссия за снятие наличных на сумму до 100 тысяч рублей в месяц составляет 390 рублей. Плата за превышение этого лимита равна 2% плюс 390 рублей. Ровно такая же комиссия предусмотрена за переводы заемных средств и за приравненные к ним операции.
Льготный период
- до 12 месяцев без процентов предусмотрено за покупки в рассрочку в магазинах-партнерах Тинькофф Банка;
- до 55 дней — за стандартные покупки.
Программа лояльности
- 1% от потраченной суммы банк начисляет за оплату товаров и услуг в разделе “Платежи и переводы” мобильного и интернет-банка;
- 2% — за стандартные покупки и за покупки на сайтах “Аэрофлот”, “S7”, “Победа”, “Utair” и “Уральские авиалинии”;
- 7% — за покупки авиабилетов на сайте Тинькофф Путешествия;
- 10% — за бронирование отелей и аренду автомобилей на сайте Тинькофф Путешествия;
- до 30% — за покупки по спецпредложениям.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной или временной регистрации на территории России;
- возраст от 18 до 75 лет.
Для подачи заявки на кредитную карту вам потребуется предоставить только паспорт РФ.
Преимущества и недостатки
- большой кредитный лимит — до 700 тысяч рублей;
- кэшбэк в размере до 30% от потраченной на покупки суммы;
- оформление по одному документу.
- платное годовое обслуживание;
- высокая комиссия за снятие наличных и переводы заемных средств.
Альфа-Банк “Alfa Travel”

- максимальный кредитный лимит — 300 тысяч рублей;
- льготный период — до 60 дней;
- процентная ставка вне льготного периода — от 11,99% годовых.
Условия обслуживания
Выпуск карты всегда бесплатный. Стоимость ее обслуживания составляет 990 рублей в год начиная со второго года использования. Дополнительно возможно подключить уведомления об операциях. Стоимость услуги составляет 159 рублей в месяц начиная со второго месяца использования.
Снятие наличных и переводы
Комиссия за снятие наличных составляет 5,9% от суммы операции плюс 590 рублей. Плата за переводы денежных средств равна 5,9% плюс 150 рублей.
Льготный период
Максимальный льготный период составляет 55 дней. Он распространяется на оплату товаров и услуг безналичным способом.
Для сохранения беспроцентного периода вам необходимо вносить минимальные ежемесячные платежи в размере до 10% от суммы задолженности, но не менее 300 рублей.
Программа лояльности
- 2% от потраченной суммы банк начисляет за стандартные покупки;
- 5% — за покупку авиабилетов на сайте Альфа Путешествия;
- 7% — за покупку железнодорожных билетов на сайте Альфа Путешествия;
- 12% — за бронирование отелей на сайте Альфа Путешествия.
Требования к заемщикам
- наличие гражданства Российской Федерации;
- наличие постоянной регистрации, места фактического проживания, а также места работы в регионе, где расположено отделение банка;
- возраст от 18 лет;
- наличие постоянного дохода не ниже 5 тысяч рублей после вычета налогов.
Для оформления кредитной карты вам потребуется только паспорт РФ. Однако банк оставляет за собой право запросить у вас дополнительные документы для подтверждения дохода и трудовых отношений.
Преимущества и недостатки
- кэшбэк до 12% от стоимости покупок;
- возможность обменять кэшбэк на покупку ж/д и авиабилетов, бронирование отелей.
- высокая комиссия за снятие наличных и переводы денежных средств;
- высокая процентная ставка вне льготного периода;
- платное годовое обслуживание.
Выводы
Если вы действительно задумываетесь, как заработать на кредитной карте, помните — важно внимательно изучить условия договора до его подписания, а впоследствии прилежно выполнять их все.
При оформлении карты обратите внимание на то, взимаются ли какие-либо дополнительные комиссии за обслуживание карты, сколько стоит обналичивание средств в банкоматах и кассах и есть ли по карте дополнительные расходы, например, обязательная страховка.
И, наконец, «золотое» правило прибыльного использования кредитной карты: клиент должен быть дисциплинирован и организован, всегда Wowремя погашать задолженность по кредиту, не выходить за рамки льготного периода и выполнять все финансовые обязательства перед банком. Только в этом случае кредитка действительно станет для вас дополнительным способом заработка.
Источник: bankiclub.ru
Схемы заработка на банковских картах банков России
Хотел бы сегодня поговорить с вами дорогие подписчики на тему как заработать на том, чем мы ежедневно пользуемся – на банковских дебетовых и кредитных картах. В этот раз речь пойдёт не о том, как можно классически заработать на картах (кэшбэк, банковские копилки и вклады, проценты на остаток и т.д.). Сегодня мы с вами поговорим именно о том, как получить деньги за выдачу банковских карт в России. Вы впервые слышите о том, что банки платят 800, 1000, 2000 и даже 5000 рублей за выдачу клиенту своей карты? Да, банки сегодня борются за каждого клиента и одним из методов привлечения новых клиентов стали партнерские программы с оплатой за выдачу дебетовой или кредитной карт.
Как заработать на банковских картах в России?
Все мы слышали и знаем о классических видах заработка или пассивной подработки при помощи банковских карт. Давайте перечислим основные из них.
1️⃣ Вклад. Сегодня можно открыть доходный вклад не выходя из дома. Для этого необходима только дебетовая или кредитная карта и собственно деньги. Это один из самых простых и общепринятых видов заработка с помощью банковской карты.
2️⃣ Кэшбэк за покупки. . Один из главных инструментов для экономии на покупках – это конечно же кэшбэк. Тут есть стандартный на все покупки от 1 до 2% в зависимости от банка и карты, а есть повышенный у партнеров до 30% и даже 40% кэшбэка при покупке товара или услуги. Ещё в некоторых банках есть ежемесячные категории в которых у вас будет повышенный кэшбэк – очень удобно для дополнительного заработка.
3️⃣ Выбрать выдачу и получение карты только с бесплатным обслуживанием. Есть целый ряд банков, которые предлагают карты с бесплатным обслуживанием, что помогает также не платить банку дополнительные деньги за обслуживание карты.
4️⃣ Карты с доставкой курьером вам домой. Сегодня примерно 90% банковских карт доставляются курьером прямо к вам домой. Выбирайте именно те банки, отделения которых в пешей доступности от вашего дома или есть бесплатная доставка курьером, иначе вам прийдётся потратится ещё и на то, чтобы съездить подать заявление на выдачу карты и потом её забрать. Для Санкт-Петербурга это 90+90 рублей за проезд = 180 рублей вы можете сэкономить в таком случае.
5️⃣ Проценты на остаток . Это очень привлекательная возможность от банков, которая позволяет получить пассивный доход на остаток, который у вас есть на счету или карте. Важно понимать, что здесь процент предлагаемый клиенту чаще всего ниже, чем по вкладу.
6️⃣ Оплата за выдачу карты клиенту. . Банки готовы платить за выдачу карт клиентам и для этого они обращаются к определенным площадкам-посредникам между рекламодателем и вебмастером или арбитражником. Ниже мы рассмотрим основные партнерские программы, через которые банки ищут себе клиентов для выдачи карт, площадки с которых вы сможете получать трафик и лить его на офферы, а также посмотрим на лучшие предложения банков по стоимости оплаты за выдачу. Конечно же покажу несколько проверенных мной схем заработка на картах и в самом конце мы рассмотрим нюансы и подводные камни в этом виде заработка.
Значение используемых в статье терминов:
Вебмастер – это человек, который занимается разработкой и/или поддержанием купленных веб-сайтов. Он отвечает за продвижение ресурса, его наполнение, дизайн проекта, а также монетизацию. Фактически это владелец веб-сайта.
Арбитражник – это своего рода перекупщик. Он покупает трафик у контекстных сетей, тизерных площадок, социальных сетей и перенаправляет его на сайт рекламодателя. Его заработок кроется в разнице покупки/продаже трафика.
Оффер от слова офферта означает предложение. Офферами в CPA (Cost Per Action, оплата за действие) бизнесе называют рекламодателей, которые предлагают на CPA платформе свои предложения по оплате за совершенное клиентом действие.
Лидом обычно называют клиентов, которых привлёк вебмастер или арбитражник по ссылке рекламодателя.
Лендинг – это одностраничный сайт, обычно используемый как посадочная страница при сливе трафика арбитражниками. Он используется как посреднический ресурс между пользователем и продуктом компании. Детальнее о лендингах вы можете прочитать в нашей статье о видах сайта.
Площадками в CPA маркетплейсах называют места откуда вебмастер и арбитражник либо сливают трафик либо перенаправляют его. К примеру: Вконтакте Таргет, Яндекс Директ, E-mail рассылка, Тизерная сеть и т.д.
ТОП 5 партнёрских CPA сетей по оплате за выдачу дебетовых и кредитных карт
Финанcовая партнёрка Leads
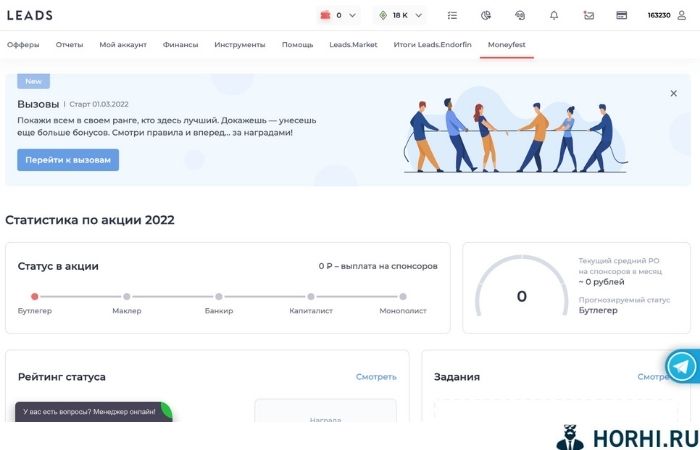
Это одна из основных платформ, куда я лью трафик. О преимуществах вы прочитаете детальнее ниже, хочу сказать, что у этой CPA платформы много достоинств, в частности, которые меня мотивировали лить именно на неё: быстрый саппорт, практичный и удобный кабинет вебмастера, быстрое подключение всего лишь за 30 минут самозанятого и оформление договора, быстрый выход из холда лидов и ещё несколько плюшек, которые подкупили лично меня!
Отзывы об Leads
Сильные стороны:
⏩ Один из немногих CPA маркетплейсов, где договор с самозанятым заключается в онлайн режиме за 30-40 минут! Это самый большой плюс этой финансовой CPA сети;
⏩ Обилие возможностей выплат тоже радует;
⏩ Один из самых продуманных кабинетов и хороших саппортов;
⏩ Достаточно много банковских офферов в сравнении с тем же Admitad, где их порядком меньше.
Слабые стороны:
⏩ Если честно – не заметил.
CPA платформа LeadGid
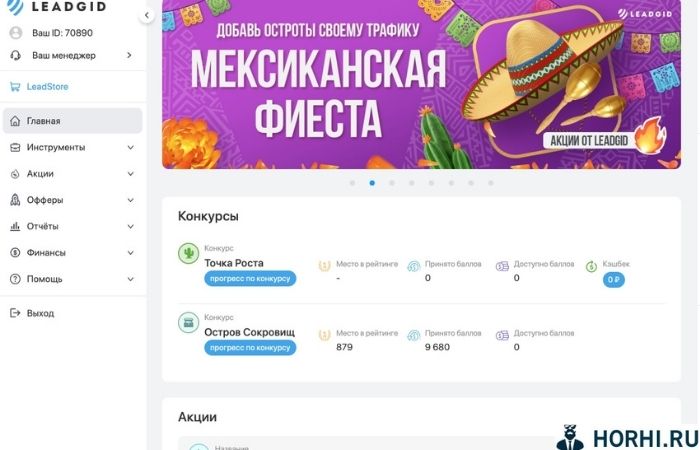
Это одна из самых молодых CPA платформ. Много финансовых офферов, так как это основное направление этой платформы. Хороший саппорт. К вам сразу же привязывают менеджера, с которым вы можете в Telegram решать все вопросы. Есть офферы с доступом в 1 клик, есть те, что нужно запрашивать индивидуально через менеджера.
В целом неплохая партнёрка, но мне больше подошла первая.
Отзывы об LeadGid
Сильные стороны:
⏩ Из-за узости специфики CPA платформы, довольно много предложений;
⏩ Обилие возможностей выплат, правда за все виды выплат кроме договора взымается комиссия.
Слабые стороны:
⏩ Интерфейс кабинета менее удобный, чем у конкурентов. Много разных новостных блоков, которые сбивают тебя с основной цели – анализа статистики трафика, который ты льёшь на партнёрку;
⏩ Бумажное оформление договора с самозанятым и ИП. У меня лично заняло 3-4 недели до факта выплаты. Нужно реальное ваше присутствие или отправка почтой на адрес офиса LeadGid документов, что увеличивает время ожидания ответа и проработки вашего пакета документов. Кроме этого каждый месяц нужно вручную подтверждать выплату и высылать на почту компании чек из аккаунта самозанятого о приходе средств.
⏩ Бывало зависали лиды в статусе “в обработке” на 2 месяца, что нереально долго. Как-то в целом долго работает вся система как при подключении, так и в синхронизации данных с банками. В целом хорошая CPA и я с ней продолжаю работать несмотря на указанные выше недостатки.
Маркетплейс CPA продуктов Admitad
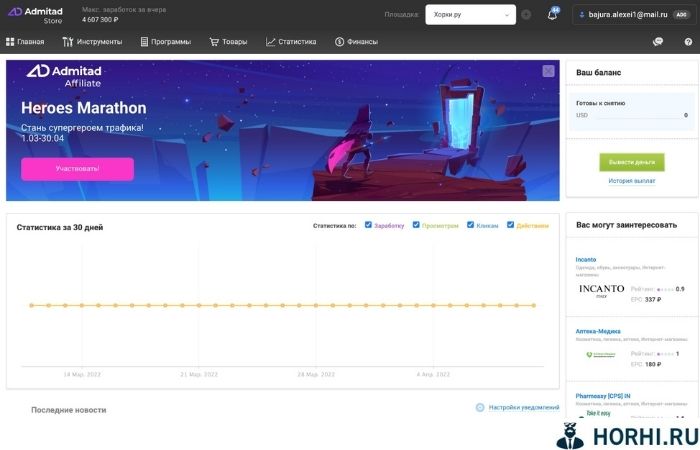
Admitad – это одна из самых первых появившихся CPA платформ в Рунете. В ней предложен самый большой ассортимент офферов в целом. Финансовых офферов не так много, как в профильных CPA маркетплейсах, где упор делается на более узкую нишу.
Отзывы об Admitad
Сильные стороны:
⏩ Проверенная годами партнёрская сеть с большим количеством офферов разной тематики;
⏩ Разнообразие способов выплаты.
Слабые стороны:
⏩ Меньшее количество предложенных офферов, чем в других профильных финансовых CPA сетях;
⏩ Много отказов при подключении площадки к офферу.
CPA площадка СityAds
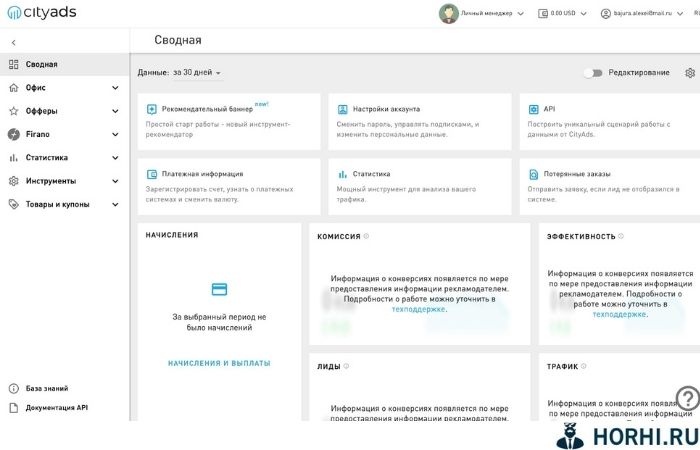
СityAds – это CPA площадка широкого профиля, где можно найти не только финансовые офферы, но и самой разной тематики предложения по оплате за проделанные действия. Она чем-то похожа на Admitad по своей широкой специфике в тематиках офферов. Если говорить о финансовых офферах, то этот маркетплейс предлагает довольно много офферов в финансовой тематике.
Отзывы об СityAds
Сильные стороны:
⏩ Большой ассортимент финансовых офферов;
⏩ Множество заготовок для арбитражников в виде лендингов, ротаторов и других вспомогательных инструментов.
Слабые стороны:
⏩ Не очень понятный интерфейс, уступает конкурентам;
Финанcовая программа Юником24
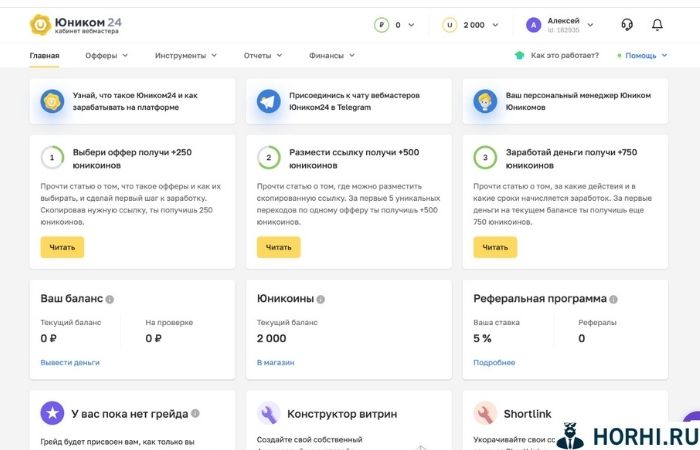
Юником24 – это CPA агрегатор, который работает с 2010 года и стабильно платит. Основная направленность этой площадки – финансы. Они сотрудничают с самыми разными банками и включают в свою систему более 400 финансовых предложений, что для данного сегмента рынка очень много.
Тут самый большой ассортимент кредитных и дебетовых карт из всех вышеперечисленных агрегаторов. Среди предлагаемых офферов можно встретить преимущественно предложения для России и с гораздо меньшим предложением по другим странам. Предлагаемые продукты в рамках CPA агрегатора Юником24: микрозаймы (МФО), потребительские кредиты, автокредиты, ипотека, дебетовые карты, кредитные карты, рефинансирование, расчетно-кассовое обслуживание для предпринимателей и юридических лиц и даже заработок на том, что привлечённый вами клиент откроет вклад в банке.
Отзывы об Юником24
Сильные стороны:
⏩ Самый большой ассортимент финансовых офферов в Рунете;
⏩ Хороший Support. Отвечают буквально в течении 30-45 минут в рабочее время;
⏩ Удобный интерфейс и хорошо продуманный вид статистики в личном кабинете;
⏩ Есть много инструментов для того, чтобы упростить арбитражникам работу по сливу трафика. К примеру, настраиваемые под арбитражника готовые витрины-лендинги финансовых офферов.
Слабые стороны:
⏩ Трудно заключить договор ИП или самозанятого. Много всего нужно предоставить в пакете необходимых документов.
Где найти людей, которые захотят заказать себе карту?
Для того, чтобы заработать на выдаче карт в вышеуказанных CPA платформах, нужно где-то собрать заинтересованный трафик. В данной нише то, откуда ты сливаешь трафик называется “Площадка”. Ниже предложу вам несколько схем того, как добыть трафик и заработать на банковских продуктах, также рассмотрим основные виды площадок.
Схемы получения трафика с бесплатных площадок
Схема 1 – Группы в социальных сетях
Трафик можно получить абсолютно бесплатно из социальных сетей. Да, при этом нужно будет вкладывать своё время и не факт, что затраченное время окупится. Для того, чтобы создать вашу площадку и оттуда лить трафик создайте группу или сообщество Вконтакте и заполняете его банковскими предложениями. Первыми, кто может стать частью этого сообщества – это ваши родные и близкие, друзья.
Они кстати и могут быть первыми вашими клиентами. Можно также им в личку написать о самом интересном банковском предложении для них и дать ссылку на группу. Главное рассылку делаете только вашим друзьям, а не рассылайте незнакомым людям спам, иначе очень быстро получите блокировку аккаунта от социальной сети. Ниже вы увидите пример такой группы.
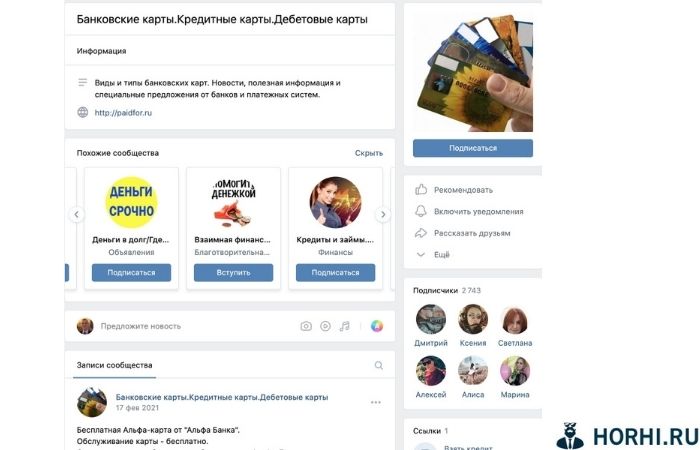
Схема 2 – Видеохостинги
Зарабатывать и получать недорогой или даже бесплатный трафик можно и на видеохостингах. Основными можно считать по качеству и количеству трафика YouTube и ТикТок. Поговорим о бесплатном трафике с Тикток. Для того, чтобы вам его получить, нужно создать профиль на любую тематику, развивать его, а потом время от времени делать посты на рекламные предложения от банков с партнёрскими ссылками в описании.
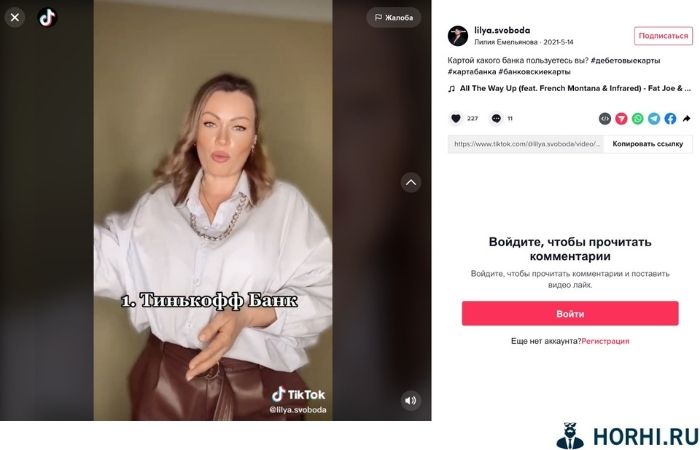
Схема 3 – E-mail рассылки
E-mail рассылки – один из старейших инструментов по привлечению трафика. Вы можете найти в свободном доступе почты пользователей по различным тематикам и базам и сделать рассылку через тот же SendPulse. Массовые рассылки платные, есть ограничение на количество получателей ваших писем. Помните о том, что бесплатные базы почтовых адресов практически не дают никакой отдачи. Чем свежее база и чем более близка по месту сбора к вашей тематике, тем проще будет перевести человека из холодного лида в конверсию.
Схема 4 – Свой сайт или сайт-витрина
Это один из моих любимых способов привлечения трафика. Я сам развиваюсь именно в этой нише. В этом виде привлечения трафика есть свои плюсы: дешевый или бесплатный трафик, постоянные клиенты, которые заходят к вам на сайт и заказывают разные карты время от времени, трафик постоянный.
Из минусов отмечу, что нужно разбираться в создании и продвижении своего сайта-витрины для того, чтобы получать органический трафик. Сайт необходимо поддерживать и следить за ним, так как одни офферы появляются на рынке, другие наоборот закрываются. Ещё один минус – это необходимо 3-6 месяцев для того, чтобы начать получать с сайта доход, так как сайту необходимо время, чтобы занять позиции в поисковой выдаче.
Лайфхак!
Банками не запрещена выдача себе же самому вебмастером банковской карты. Вы можете зайти с другого IP и получить на себя карты перейдя по своей партнёрской ссылке на сайте-витрине. Мы с женой на этом заработали в сумме около 40-50 000 рублей получая карты на своё имя.
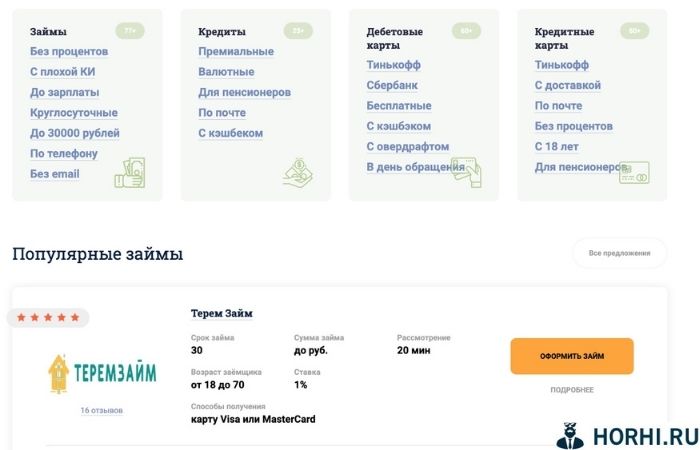
Схемы получения трафика с платных площадок
Говоря о платных видах привлечения трафика стоит в первую очередь отметить таргетированную рекламу. Именно она стала в последние годы всё больше и больше набирать популярность среди арбитражников. Вследствие этого появилась даже новая профессия – таргетолог. Я не буду рассказывать о процессе слива трафика, но скажу, где его можно купить, у Вконтакте и MyTarget преимущественно. Не будем упоминать Instagram и Facebook, которые также для этого можно использовать так как они запрещены на территории РФ.
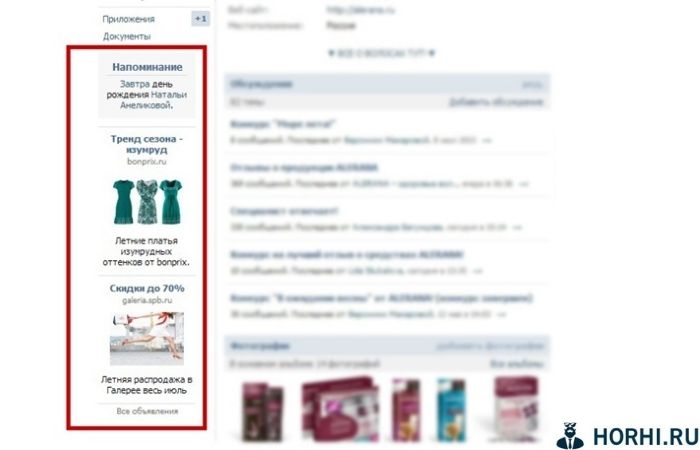
Контекстная реклама – это один из самых популярных видов привлечения трафика. Конечно же здесь превалирующую роль занимает Рекламная Сеть Яндекса (РСЯ), которая предоставляет широкий выбор инструментов по выборке аудитории. Именно по причине тонких настроек многие выбирают именно этот вид арбитража трафика и не рассматривают другие. Можно зарегистрироваться в этой сети, создать рекламное объявление, настроить аудитории, провести эксперименты и лить на самые удавшиеся и кликабельные креативы по окончании эксперимента.
Тизерные сети – это ещё один старый, но при этом не теряющий популярность вид получения трафика на выбранный вами оффер. Обычно стоимость такого трафика в 2-4 раза ниже чем в таргетированной и контекстной рекламах, но при этом и его качество гораздо ниже, так как нет тонких настроек демографии и интересов. Его обычно используют в других направлениях рекламы, под финансы он не совсем подходит.
Пуш-уведомления – это один из самых молодых и недорогих инструментов для привлечения платного трафика на ваш финансовый лендинг. Тут как и в случае с тизерными сетями здесь дешёвый, но не совсем качественный трафик, который подойдёт больше под Adult или Дейтинг, намного хуже выдают доход финансовые офферы.
ТОП 7 лучших предложений банков по оплате за выдачу дебетовых карт
Ниже предлагаю рассмотреть 7 самых выгодных для вашего заработка дебетовых карт, которые предлагают на 2023 год банки в России. Основные критерии по которым составлялся рейтинг:
Сколько платит банк за её выдачу;
Бесплатное обслуживание без условий или с минимальными условиями;
Доставка курьером;
Без скрытых комиссий.
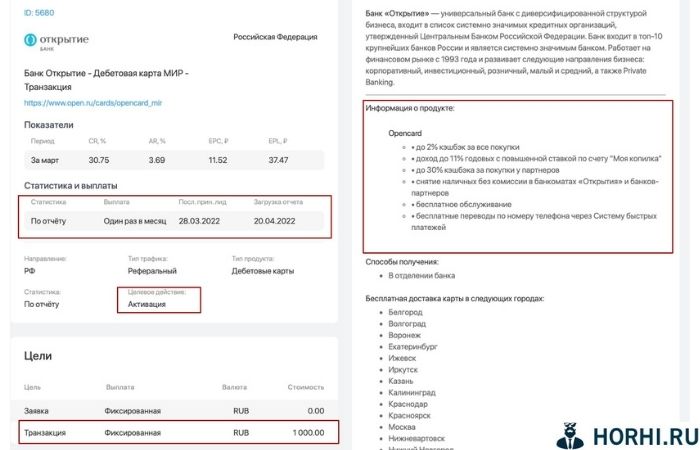
Карта 1. Банк Открытие – Дебетовая карта МИР от LeadGid
⏩ Ваше вознаграждение: 1000 рублей
⏩ Условия принятия конверсии: Активация карты через покупку товаров или услуг от 500 рублей
⏩ Подводные камни данного оффера: 1000 рублей вам дают из которых на 500 вы должны произвести покупку товаров и услуг. Грубо говоря банк Открытие чистыми вам готов дать 500 рублей. Одно из не самых выгодных предложений. Хотя и у этой карты есть большое преимущество – это бесплатное обслуживание.
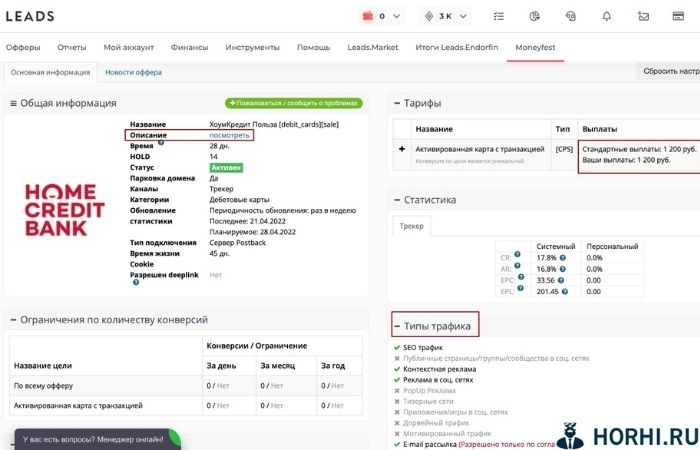
Карта 2. ХоумКредит «Польза» – от Leads
⏩ Ваше вознаграждение: 1200 рублей
⏩ Условия принятия конверсии: Активация карты с небольшой транзацкией от 1 рубля
⏩ Подводные камни данного оффера: Фактически хороший оффер с небольшими требованиями для прохождения конверсии из холда в оплату.
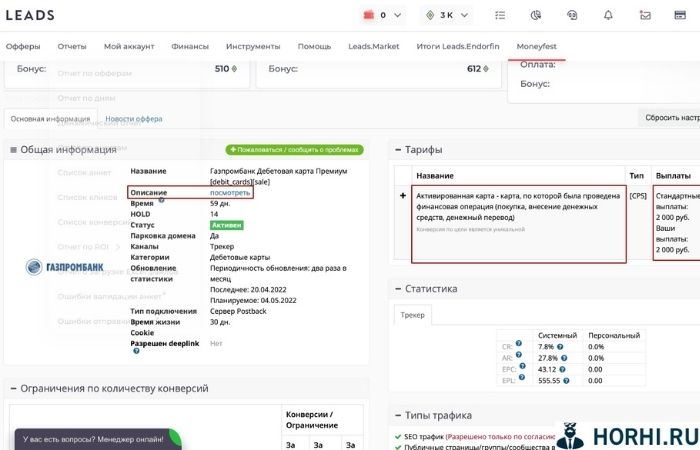
Карта 3. Газпромбанк Дебетовая карта Премиум – от Leads
⏩ Ваше вознаграждение: 2000 рублей
⏩ Условия принятия конверсии: Активированная карта – карта, по которой была проведена финансовая операция (покупка, внесение денежных средств, денежный перевод).
⏩ Подводные камни данного оффера: Очень хорошая карта с бесплатным обслуживанием без условий и оплатой за выдачу.
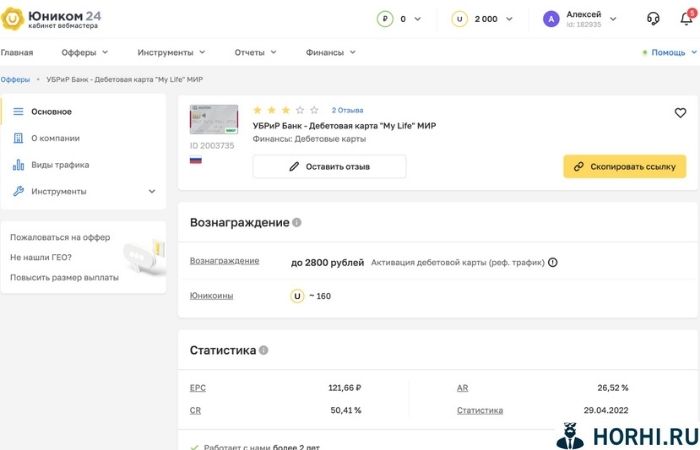
Карта 4. УБРиР Банк – Дебетовая карта «My Life» МИР – от Юником24
⏩ Ваше вознаграждение: до 2800 рублей
⏩ Условия принятия конверсии: Активация карты – это любая транзакция от 1000 рублей.
⏩ Подводные камни данного оффера: Очень хорошая карта с бесплатным обслуживанием без условий и высокой оплатой за выдачу. Нужно учесть что у вас должны быть 1000 рублей, чтобы попонить карту и совершить расход в сфере товаров или услуг для подтверждения этой карты банком.
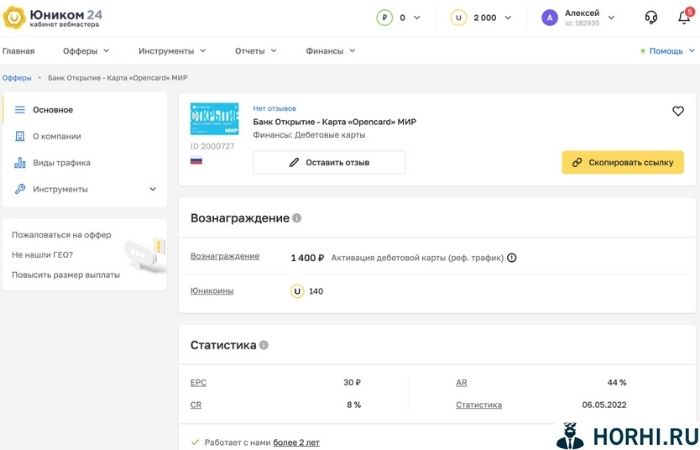
Карта 5. Банк Открытие – Карта «Opencard» МИР – от Юником24
⏩ Ваше вознаграждение: 1400 рублей
⏩ Условия принятия конверсии: Активация карты через покупку товаров или услуг от 500 рублей
⏩ Подводные камни данного оффера: Такая же история как и с обычной картой МИР. Вы получаете чистыми 1400-500=900. Правда, стоить сказать, что там у вас чистыми получится 500 рублей, а здесь 900. Эта карта также бесплатная в обслуживании.
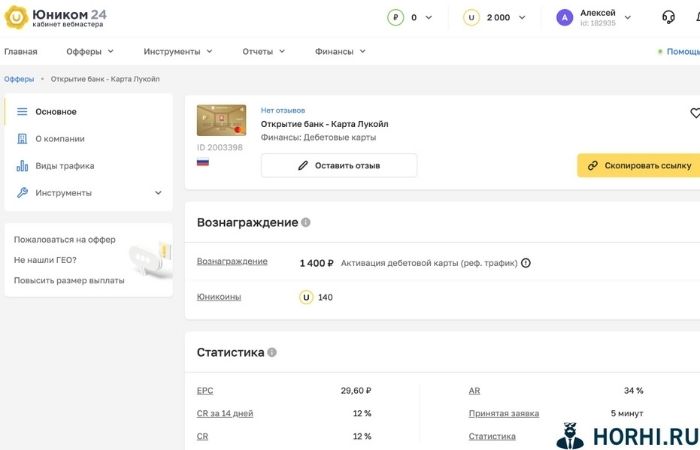
Карта 6. Открытие банк – Карта «Лукойл» – от Юником24
⏩ Ваше вознаграждение: 1400 рублей
⏩ Условия принятия конверсии: Активация карты через покупку товаров или услуг от 500 рублей
⏩ Подводные камни данного оффера: Такая же история как и с обычной картой МИР и Opencard. Вы получаете чистыми 1400-500=900. Правда, стоить сказать, что там у вас чистыми получится 500 рублейв случае с картой МИР, а здесь 900. Эта карта также бесплатная в обслуживании.
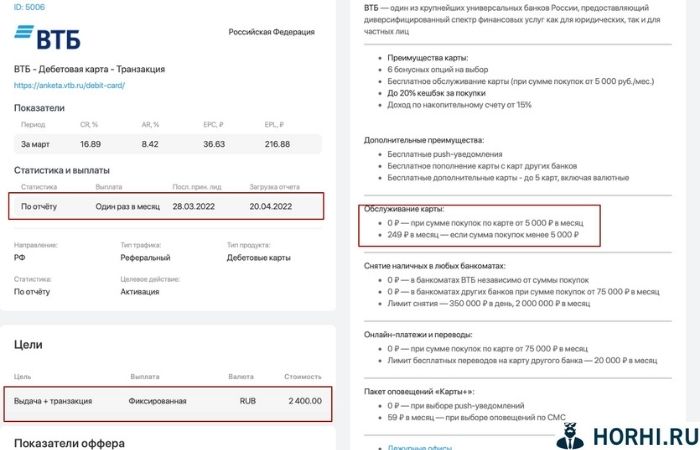
Карта 7. ВТБ – Дебетовая Мультикарта МИР – от LeadGid
⏩ Ваше вознаграждение: 2400 рублей
⏩ Условия принятия конверсии: Активация карты через банкомат
⏩ Подводные камни данного оффера: Одна из самых хороших оплат за конверсию, но при этом нужно будет повозится с активацией карты, так как приложения на мобильный телефон скачать нельзя, нужно будет бегать искать банкоматы. У карты бесплатное обслуживание.
В итоге
В целом мы с вами рассмотрели 7 лучших дебетовых карт, которые помогут вам заработать. В целом грязными с получения этих семи карт вы можете заработать 12200 рублей, а чистыми 9699 рублей. Нужно учитывать, что эта разница – это ваши траты к примеру на продукты питания, которые вы и так бы купили.
ТОП 5 лучших предложений банков по оплате за выдачу кредитных карт
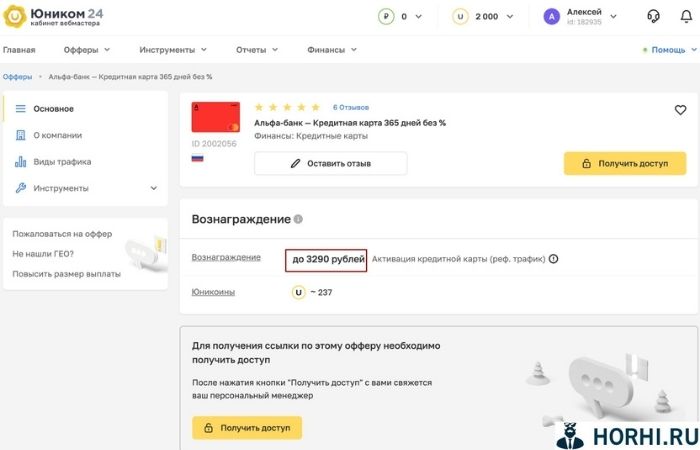
Карта 1.Альфа-банк кредитная карта 365 дней без % – от Юником24
⏩ Ваше вознаграждение: до 3290 рублей
⏩ Условия принятия конверсии: Активация карты
⏩ Подводные камни данного оффера: Очень хорошая кредитная карта с бесплатным обслуживанием и большим льготным периодом. Из-за того, что она крайне популярна проблемы будут с поиском новых клиентов у кого этой карты нет.
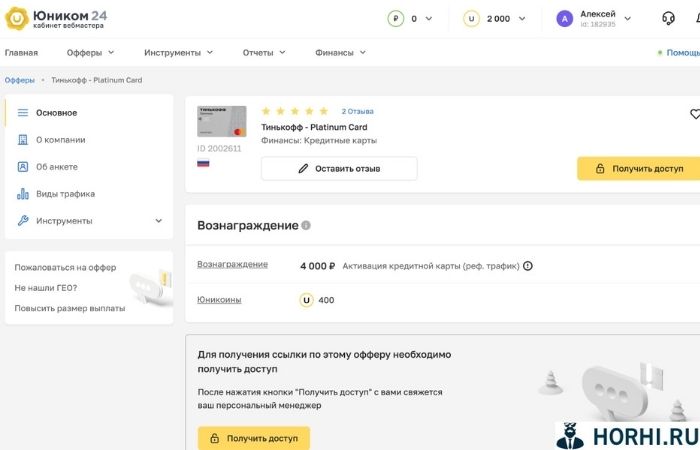
Карта 2.Кредитная карта Тинькофф Platinum Card – от Юником24
⏩ Ваше вознаграждение: 4000 рублей
⏩ Условия принятия конверсии: Активация карты любым расходом от 1 рубля
⏩ Подводные камни данного оффера: Высокая цена выкупа конверсии, но при этом и очень негативное условия – оплата производится только за нового клиента банка, то есть в РФ уже более 20 миллионов пользователей этого банка, вам нужно найти тех, кто не является на текущий момент пользователем банка + комиссия за снятие наличных 2,9% от суммы снятия + 290 рублей не очень приятна, если нужно будет срочно обналичить.
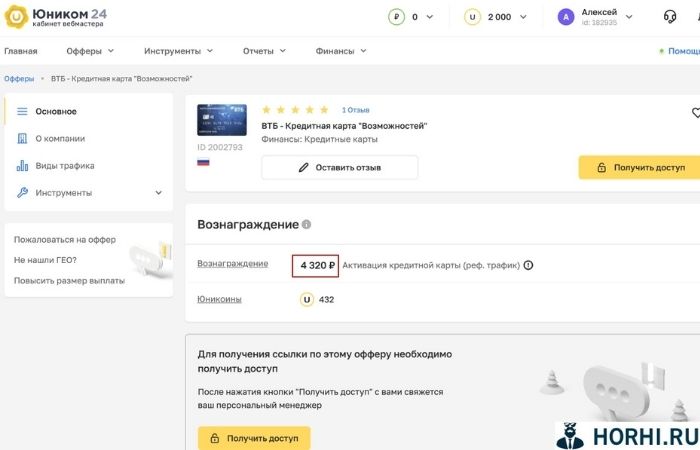
Карта 3.ВТБ кредитная карта «Возможностей» – от Юником24
⏩ Ваше вознаграждение: 4320 рублей
⏩ Условия принятия конверсии: Активация карты покупкой товаров или учлуг на 1000 и более рублей
⏩ Подводные камни данного оффера: Трудно активировать как и все карты банка из-за отсутствия мобильного приложения. Также нужно иметь 1000 рублей, чтобы их положить на карту и потратить либо воспользоваться кредитными возможностями карты.
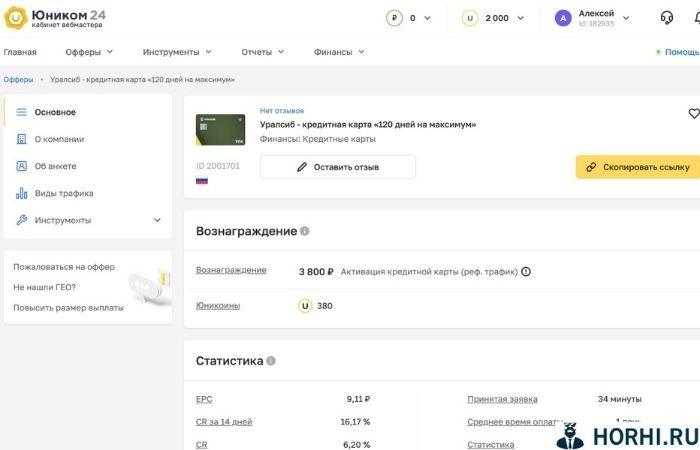
Карта 4.Уралсиб – кредитная карта «120 дней на максимум» – от Юником24
⏩ Ваше вознаграждение: 3800 рублей
⏩ Условия принятия конверсии: Активация карты транзакцией по карте от 500 рублей в течении первых 30 дней после её выдачи.
⏩ Подводные камни данного оффера: К плюсам конечно же можно отнести 120 дней без процентов, к минусам бесплатное обслуживание при ежемесячных тратах от 10 000 рублей.
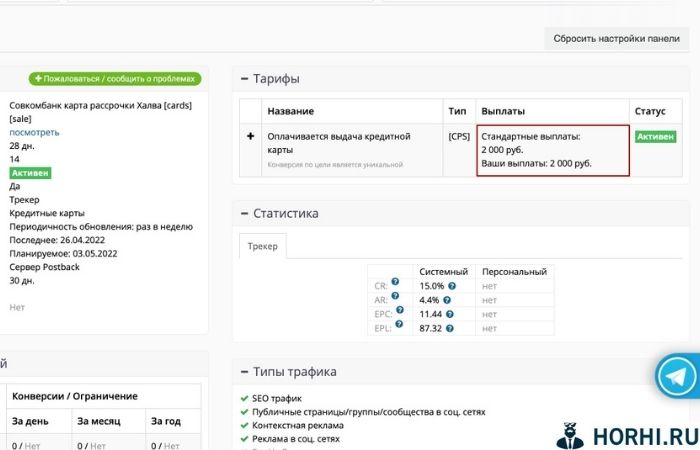
Карта 5.Совкомбанк карта рассрочки «Халва» – от Leads
⏩ Ваше вознаграждение: 2000 рублей
⏩ Условия принятия конверсии: Выдача карты
⏩ Подводные камни данного оффера: Это одна из самых популярных кредитных карт в России. Хотя за неё вы получите всего лишь 2000 рублей, что сравнится с дебетовыми картами некоторых банков, но здесь требования к принятию конверсии ниже. Для того, чтобы принять выдачу карты нужно просто её получение клиентом можно без дальнейшей активности.
В итоге
Кредитные карты более прибыльны в выдаче, но меньше предложений от банков. У банков много требований к тому, кто заказывает карту, чаще всего они следующие: от 21 года, официально трудоустроен, в некоторых случаях могут проверить вашу кредитную историю и т.д. Попробовать зарабатывтаь на выдаче этих карт однозначно стоит, но начинать лучше с дебетовых.
Нюансы и подводные камни в схеме заработка на банковских картах
Как и в любой другой схеме в этом виде заработка есть свои подводные камни, о них мы ниже и поговорим.
⛔ Большая конкуренция
Это одна из самых конкурентных и дорогих сфер привлечения трафика в Рунете. Дорогие клики и лиды в сфере финансов обусловлены не только тем, что банкам нужны клиенты, но и тем, что много вебмастеров пытаются на этом заработать. Если вы попробуете открыть свой сайт-витрину, то будьте готовы к тому, что ваш продукт может быть в ТОП 3 Яндекс, но при этом он в лучшем случае окажется на 4 или 5 местах в выдаче, перед этим будут блоки рекламы от самого Яндекса.
⛔ Большой процент отклонений лидов/заявок со стороны оффера
Отказы достигают 50-60% и зависят от оффера и трафика. На то есть множество причин.
Некачественный трафик. Люди не мотивированны брать карту по тем или иным причинам, к примеру в плохом рекламном креативе, который получает клики, но не выдаёт конверсии;
Банк не может дозвонится до клиента. Бывает такое, что клиент оставил заявку на выдачу карты, но не отвечает на телефон указанный в заявке;
Банк подозревает вас в накрутке трафика или же в мотивированных действиях со стороны пользователей и др.
⛔ Время холда лидов
На подтверждение о принятии того или иного лида может уйти до выплаты средств от 1 до 3 месяцев. То есть, человек заказал карту, получил её, активировал. За такое принятое действие к примеру вы получите 1000 рублей и сможете их снять после ожидания только спустя минимум 30 дней.
⛔ Получить быстро и платно трафик или дешево, но долго ждать
Этот принцип работает со всеми партнёрскими программами и в целом можно сказать, что если хочешь заработать быстро деньги – становись арбитражником, если хочешь более стабильный доход, но медленнее его получить и больше труда вложить в свой проект – вебмастером.
Заключение
В заключении хотел бы отметить, что данный вид заработка и те схемы, которые я описал в статье могут быть применены каждым, кто прочитал эту статью даже без первоначальных вложений. Это хорошая ниша для развития и получения как дополнительного, так и основного дохода. На моём примере скажу, что здесь можно заработать неплохо. В целом у меня получалось в CPA офферах заработать за 2023 более 50 000 рублей, одно из достижений покажу ниже.
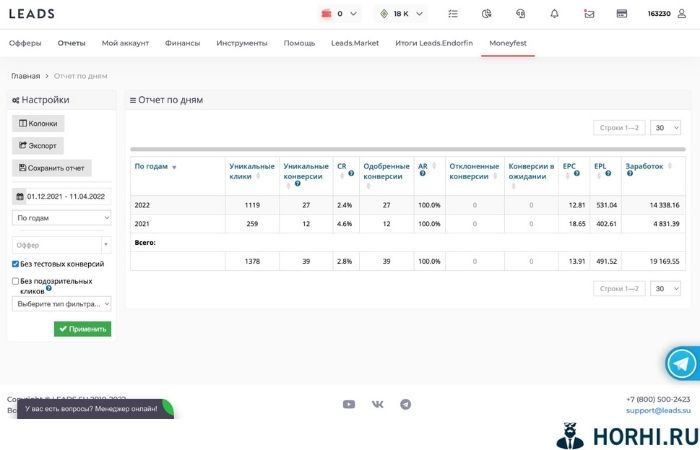
Учитывайте все факторы связанные с трафиком. Откуда будете его брать, платный или бесплатный, на какие офферы лить. Поймите для себя весь процесс и только потом начинайте пытаться, что-то делать в этой сфере. Успехов вам и хороших заработков!
Никита Степанов
Основатель финансового журнала Horhi.ru. Эксперт в сфере финансов и бизнеса, опыт работы с 2014 года. Основная деятельность IT-бизнес и инвестиции, консультант в области финансовой грамотности!
Источник: horhi.ru