

Система быстрых платежей — это удобный инструмент для денежных переводов. Она позволяет мгновенно переводить деньги между счетами физических и юридических лиц. Подключение к СБП уменьшает расходы компании на эквайринг и дает возможность принимать безналичные платежи без терминала. Для оплаты товаров или услуг покупатели будут использовать смартфоны.
Как работает система быстрых платежей для бизнеса
Система быстрых платежей служит современной альтернативой эквайрингу. Подключенные к СБП юридические лица и ИП могут принимать деньги от клиентов по QR. При обработке транзакций в СБП соблюдаются высокие стандарты финансовой безопасности.
СБП. Система быстрых платежей — что это такое?
Подключение к Системе увеличивает прибыль магазина. Комиссия за куаринг в 4-5 раз меньше, чем за эквайринг. При приеме платежей через терминал ставка будет равна 1-4%. Подключение к СБП дает возможность экономить на аренде и обслуживании терминалов.
Несколько причин, почему стоит подключить бизнес к СБП:
- Фиксированная низкая ставка: 0,4% или 0,7%.
- Моментальное зачисление средств по реквизитам.
- Возможность получать уведомления о списании средств.
- Начать принимать платежи можно без покупки оборудования.
- Альтернативный способ оплаты на случай поломки терминала.
- Повышение лояльности покупателей за счет удобного сервиса.
В 2022 году все системообразующие банки России, включая и Сбербанк, поддерживают работу в СБП. Оплатить покупки смартфоном сможет почти любой клиент, который использует мобильный банкинг. Переводить деньги можно в «СБПэй», сервисе «Сбербанк Онлайн» и других мобильных приложениях. Списание проводится с дебетовых и кредитных карт.
СБП можно использовать для возврата уплаченных средств, а также для регулярных списаний при подписке на услуги. В 2022 году началось тестирование алгоритмов для перевода средств между юридическими лицами и ИП.
Валерия
Расскажем о возможностях дисплея QR-кода
для подключения магазина к СБП и сделаем выгодное предложение по ценам производителя!
От чего зависит ставка
Ставка зависит от направления деятельности. Минимальная ставка 0,4% установлена для ИП и компаний, которые занимаются продажей социально значимых товаров и услуг. В их число входят:
- магазины с товарами повседневного спроса;
- аптеки и медицинские организации;
- образовательные учреждения;
- транспортные компании;
- страховые агентства;
- благотворительные фонды;
- инвестиционные фонды.
Для остальных направлений бизнеса действует ставка 0,7%. Вне зависимости от ставки, комиссия с одного платежа в 2022 году не может превышать 1500 рублей.
Что такое СБП? переводы без комиссии в другой банк — реальность!
Условия получения компенсации — как не платить комиссию за СБП малому бизнесу?
С 1 июля 2021 года до 1 июля 2022 года работа с СБП для малого бизнеса является бесплатной. Списанная комиссия возвращается малым и средним предприятиям, внесенным в реестр ФНС. Чтобы получить компенсацию, не требуется собирать документы и подавать заявление.
Как происходит возврат уплаченных средств:
- Банки передают в Минэкономразвития данные о комиссии, полученной за прошлый месяц. Передача данных выполняется на первой неделе нового месяца.
- Министерство перечисляет банкам деньги для возмещения издержек.
- Банки переводят компенсацию предприятиям, подключенным к Системе. Процесс возврата занимает до 25 дней от начала нового месяца.
Получение компенсации делает работу с СБП еще выгоднее для бизнеса. Возврат оформляют все банковские организации, подключенные к Системе быстрых платежей.
Как происходит оплата товаров и услуг
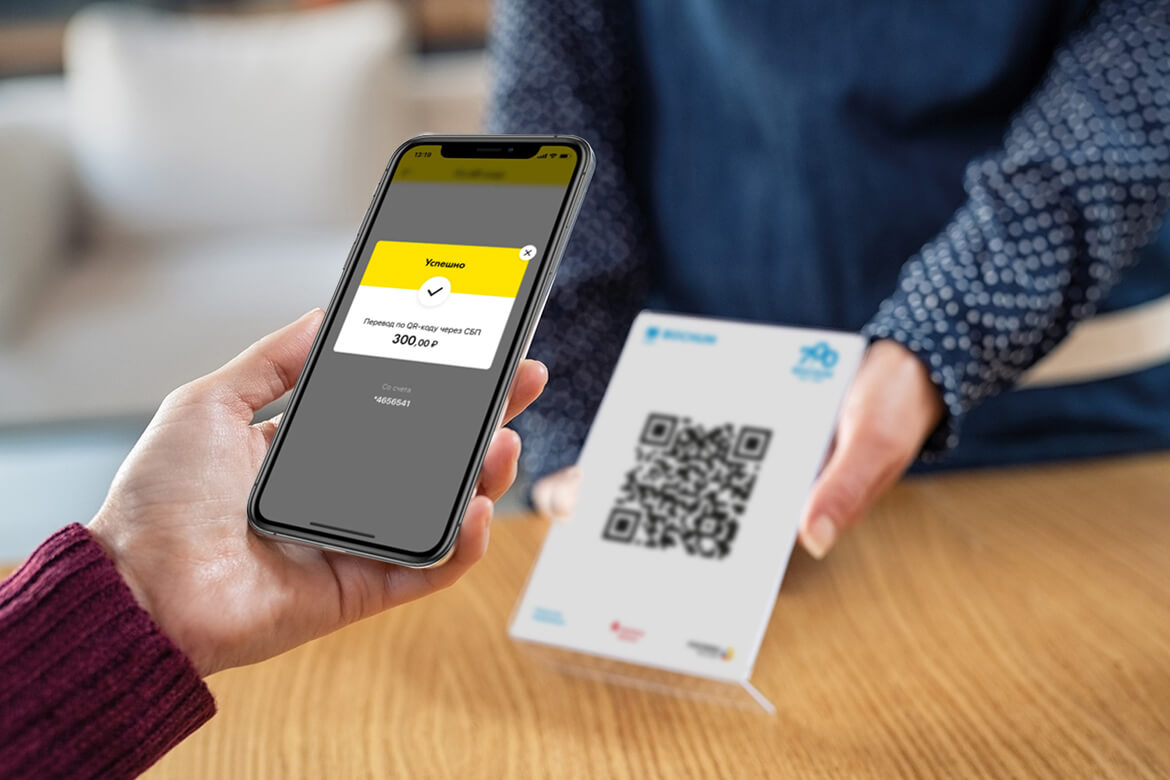
Для приема платежей через СБП можно использовать 2 типа кодов: статические и динамические. Статический код можно получить в банке. Он остается неизменным для каждого покупателя, в нем зашифрованы только реквизиты магазина. Стоимость покупатели указывают самостоятельно.
Как происходит оплата покупок на кассе:
- Кассир формирует чек и озвучивает сумму покупки.
- Покупатель сканирует наклейку камерой телефона.
- На телефоне открывается форма с реквизитами получателя.
- Покупатель вводит сумму и подтверждает операцию.
- Деньги быстро перечисляются по реквизитам магазина.
Наклейку можно разместить в кассовой зоне или опубликовать его на сайте интернет-магазина. Схема подходит для начинающих предпринимателей и для компаний с небольшим клиентским потоком. Для магазинов с интенсивным потоком лучше использовать оплату с помощью дисплея.
Как подключить систему быстрых платежей для бизнеса
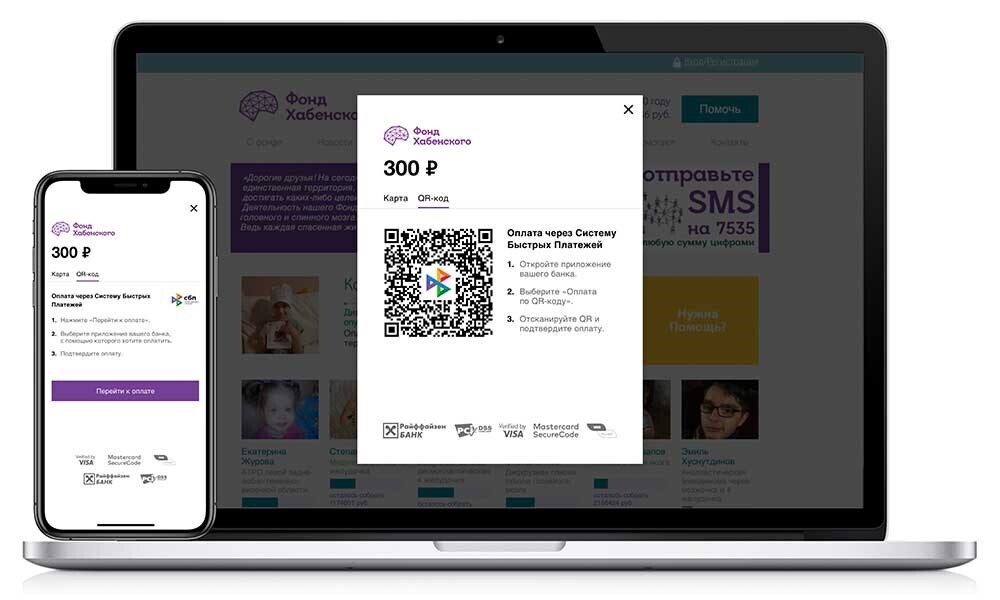
Чтобы начать принимать платежи, требуется заключить договор с банком и разместить в кассовой зоне наклейку или дисплей QR-кодов. Для подключения можно выбрать Сбербанк или другой крупный банк, который является участником Системы.
Используя наклейку, можно принимать платежи без онлайн-кассы, если ее отсутствие допускается по закону. Дисплей требуется подключить к онлайн-кассе или мобильному терминалу. Ваша ККТ должна поддерживать интеграцию с СБП. Для начала работы вам может понадобиться обновить технику или программное обеспечение.
Пошаговая инструкция как подключить бизнес к СБП:
- Выбрать банк с подходящими условиями обслуживания. Оставьте заявку на сайте банка, чтобы подключить ваш бизнес к СБП.
- Уточните, сможет ли банк интегрироваться с вашим кассовым ПО. Обновите или замените ПО при необходимости.
- Выберите удобный вариант обслуживания из предложенных банком. Заключите договор и получите ссылку на статическую кодировку.
- Разместите наклейку в кассовой зоне или подключите интерактивный дисплей QR-кодов.
- Для настройки может потребоваться ID терминала и пароль для активации. Получить эти данные можно через техподдержку производителя ККТ.
Разместить QR можно не только на кассе. Использовать куаринг можно на сайте, в рассылке или мобильном приложении компании. Статический код можно передать курьерам или водителям для оформления сделок на выезде.
Понадобится ли открывать новый счет
Если оператором является Сбербанк или другая крупная организация, то новый счет открывать не потребуется. Все системно значимые банки страны уже подключены к СБП. Проверить, является ли ваш оператор участником Системы, вы можете на сайте НСПК.
Если организация найдена в списке, можно настроить прием платежей на действующий счет. Для этого понадобится подать заявление и подписать договор. Если организация в списке не найдена, придется выбирать нового оператора для открытия счета. Закрывать действующий расчетный счет не обязательно. По закону компания может принимать платежи на разные реквизиты.
Как мотивировать покупателей платить по QR
СБП дает возможность оплачивать покупки телефоном. Она позволяет заменить сервисы Apple Pay и Google Pay, работа которых на данный момент ограничена в России. Перечислять деньги по СБП удобно для покупателей, которые привыкли расплачиваться смартфоном и не носят с собой банковские карты.
Покупателям, которые столкнулись со сбоями в работе Apple Pay, Google Pay и других платежных сервисов, можно предлагать куайринг. Это решение поможет сохранить лояльность покупателей и привлечь новую аудиторию. Возможность оплачивать покупки телефоном является конкурентным преимуществом магазина.
Повысить популярность куаринга можно помогут маркетинговые акции. Банки платят кэшбек за использование эквайринга. Но за транзакции по СБП покупатели не получают кэшбек. Магазин может компенсировать упущенную выгоду, начисляя бонусные баллы по программе лояльности.
Альтернатива: система «Плати QR»
На рынке финансовых услуг есть альтернатива СБП: Сбербанк разработал систему «Плати QR». Переводить деньги через этот сервис могут только держатели карт Сбербанка, Тинькофф Банка и карты «Халва» от Совкомбанка.
Условия использования системы:
- Ставка 0,6-1,2% от суммы транзакции.
- Не предусмотрен возврат уплаченной комиссии.
- Покупатели получают бонусные баллы в качестве кэшбэка.
Условия использования сервиса более выгодные для покупателей по сравнению с СБП. Но бизнес будет платить повышенную комиссию, хотя ставка остается ниже, чем при эквайринге.
QR-дисплей для быстрой и точной оплаты
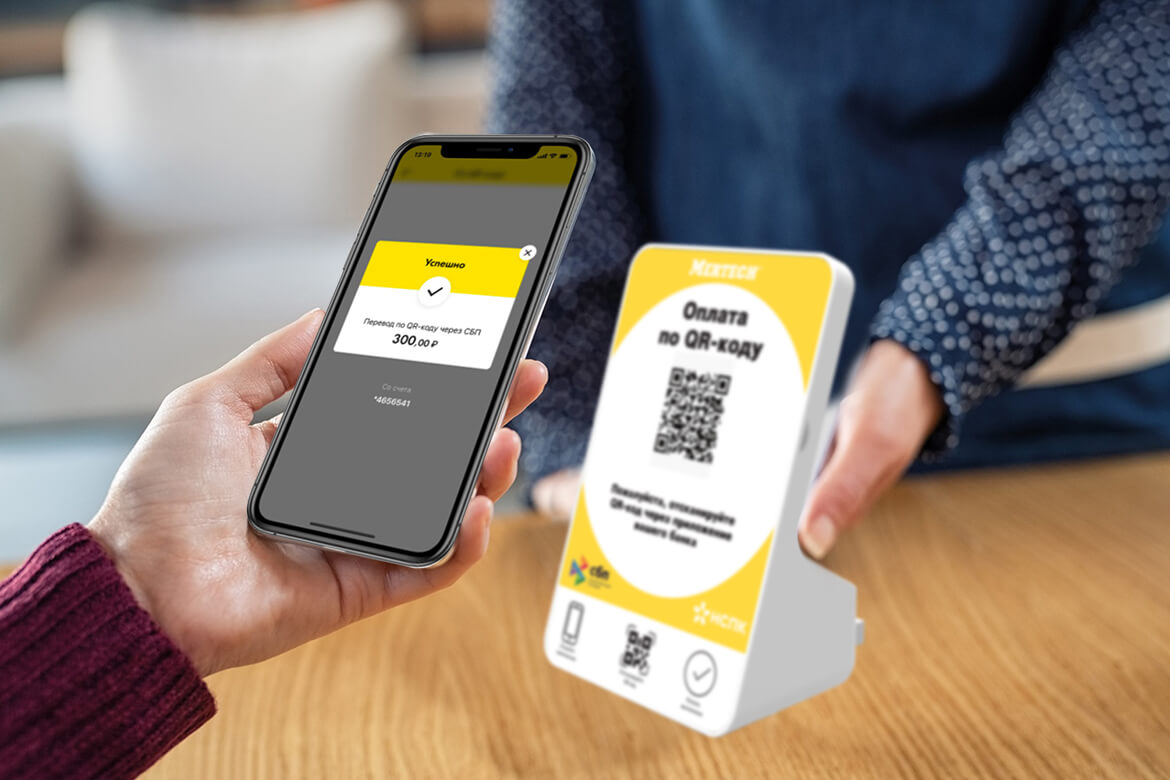
Установка дисплея в кассовой зоне помогает ускорить оплату и контролировать зачисления в пользу магазина. Экран показывает динамические коды, которые создаются после формирования новых чеков.
При работе с дисплеем покупатель не вводит сумму, она уже зашифрована в кодировке. Для оплаты покупок достаточно проверить сумму и подтвердить операцию. Это решение помогает не допустить ошибки при вводе и уменьшает время на обслуживание одного покупателя.
Как бизнес работает с динамическими кодами:
- Кассир сканирует этикетки товаров и формирует кассовый чек.
- Кассир выбирает СБП как способ расчетов в меню ККТ.
- На подключенном дисплее появляется изображение с динамическим QR-кодом.
- Клиент распознает QR код с помощью смартфона.
- Далее он выбирает приложение банка для отправки платежа.
- В приложении открывается заполненная платежная форма.
- Покупатель проверяет сумму и подтверждает транзакцию.
- Деньги моментально переводятся по реквизитам.
- Кассир получает уведомление о списании средств с карты клиента (при соответствующей настройке онлайн-кассы).
Этот вариант подходит для торговых точек с интенсивным потоком клиентов. Он дает возможность контролировать работу магазина, отдельной кассы и каждого сотрудника. Выдачей динамических QR занимаются некоторые банки. Возможно преобразование статического кода в динамические с помощью кассового ПО.
Заказать дисплеи для кассовой зоны
Вы можете начать экономить на комиссии и увеличивать число лояльных покупателей с помощью куаринга. Компания MERTECH производит эргономичные дисплеи для отображения динамических кодов. Наши дисплеи обладают вандалостойким корпусом с широким экраном. Они работают от высокопроизводительных процессоров и быстро выполняют обработку данных.
При заказе дисплеев на сайте MERTECH действуют низкие цены от производителя. Доставка заказов проводится по всей территории России. Оставьте заявку на сайте, чтобы внедрить новый способ оплаты и увеличить прибыль вашего магазина.
Источник: mertech.ru
Система быстрых платежей ЦБ РФ (СБП). Переводы по номеру телефона. Что это, и как она работает?

Последнее обновление:17 января 2020
Уровень цифрового взаимодействия между людьми стремительно растет. В ускоряющемся ритме жизни очевидной потребностью становятся мгновенные расчеты между физическими и юридическими лицами. Быстрыми платежами сейчас никого не удивишь, но в 2019 году Центральный Банк РФ запустил в работу принципиально новую систему расчетов – Систему быстрых платежей (СБП), которая позволяет переводить средства по одному только номеру телефона мгновенно и круглосуточно! Банки получателя и отправителя перевода могут быть любыми, главное, чтобы они были подключены к системе. Новые расчеты обещают быть очень скоростными и дешевыми, но готовы ли банки к нововведениям, и насколько такая система будет удобна и выгодна клиентам?
В обзоре будет рассказано, что такое Система быстрых платежей ЦБ РФ, как она работает и какие у неё перспективы в России.

Система быстрых платежей ЦБ РФ. Что это такое?
Система быстрых платежей (СБП) – это сервис денежных переводов, позволяющий физическим лицам делать мгновенные переводы по номеру мобильного телефона в любой банк-участник СБП.
Это совместный проект Банка России, Национальной системы платежных карт (она, кстати, является оператором платежной системы «МИР») и ассоциации ФинТех (основана в конце 2016 г. по инициативе ЦБ РФ и ключевых участников отечественного финансового рынка).
Сервис предназначен для осуществления мгновенных и круглосуточных (и это два ключевых слова!) межбанковских переводов между физическими и юридическими лицами на основании только одного идентификатора. В качестве идентификатора пока используется только номер мобильного телефона, но в ближайшем будущем организаторы расширят список идентификаторов, добавив в него e-mail, QR-код и другие данные.
СБП поможет банкам-участникам удовлетворить потребности клиентов в быстрых и удобных расчетах, без необходимости посещения банковского офиса и знания реквизитов получателя. Такие переводы можно будет делать с любых карт и счетов и из любого банка, если он подключен к системе.
Какие требования ЦБ РФ предъявляет к системе моментальных платежей
Быстрые платежи – не новинка для российского банковского рынка. Клиенты Тинькофф Банка, Сбербанка, Visa и Mastercard также пользуются подобной услугой (речь идёт о переводах с карты на карту по номеру телефона). Однако СБП предлагает более широкие возможности. Отныне быстрые платежи по номеру телефона можно будет отправлять клиенту любого банка-участника системы, и не только с карты на карту, а между любыми счетами. При этом их стоимость обещает быть значительно ниже, чем, к примеру, в системе Сбербанка.
Потребность в быстрых переводах растет с развитием интернета и цифровых технологий. Все больше людей стремится осуществлять расчеты безналичным путем. За последние годы в России наблюдается стабильный рост операций с использованием банковских карт, мобильных переводов и операций с использованием электронных средств платежа.
Сейчас вариантов проведения безналичных расчетов немного:
- переводы с карты на карту card2card (C2C);
- межбанковские переводы со счета на счет;
- переводы в закрытых системах (между электронными кошельками, счетами мобильных операторов, участниками соцсетей и др.).
Существующие банковские сервисы не могут в полной мере удовлетворить потребность клиентов в быстрых, безопасных и недорогих расчетах онлайн. На помощь приходит СБП, отвечающая следующим требованиям:
- Удобство и простота. Для осуществления платежа не нужно знать никаких реквизитов получателя, кроме простого идентификатора (номер мобильного телефона).
- Скорость. Перевод поступит к получателю в течение нескольких секунд после отправки. Обычно средства зачисляются до 15 секунд.
- Доступность. Операции можно совершать в любое время и любой день. Сервис доступен 365/24/7.
- Низкая стоимость. Плата за осуществление операций в рамках СБП будет существенно ниже, чем за переводы с карты на карту.
- Надежность и безопасность. Защита транзакций и контроль Банка России за функционированием системы.
В ЦБ РФ заверяют, что СБП станет новой ступенью развития безналичных расчетов и создается исключительно с целью увеличения доли безналичных операций. Очевидно, что ЦБ РФ затеял создание такой системы из-за возможности получить неплохую выгоду. Если СБП станет популярной (а у неё есть все шансы с таким покровителем), то ЦБ РФ будет зарабатывать неплохие средства в виде комиссий с каждого перевода. Банки тоже будут зарабатывать, но не так много, как от других сервисов перевода, ведь СБП может положить на обе лопатки те же C2C-переводы, и уж точно погубит на корню похожие сервисы от того же Сбербанка… Но для клиентов выгода очевидна, и наверняка предпочтение будет отдано именно детищу Центробанка.
Преимущества и недостатки
Важным плюсом от внедрения быстрых платежей является рост безналичного оборота и вовлечение в эту сферу всех субъектов расчетов. Среди преимуществ для банков:

- увеличение транзакций, а значит, и рост остатков на счетах;
- возможность разрабатывать и внедрять новые продукты;
- низкие комиссии;
- снижение затрат на обслуживание наличных операций.
Плюсов для обычных клиентов намного больше:
- простая отправка перевода только по номеру телефона;
- не нужно искать и вводить реквизиты получателя;
- можно переводить деньги с карты или счета клиенту любого банка-участника СБП;
- можно отправить перевод в любое удобное время, и он поступит на счет моментально;
- низкая стоимость услуги в сравнении с другими видами переводов;
- можно оплачивать товары и услуги, то есть переводить деньги ИП и юрлицам, в том числе по QR-коду (функция пока в процессе тестирования, но ее планируют запустить в ближайшее время).
Система выглядит перспективной и инновационной. Только несмотря на закон, не все банки спешат присоединиться к ней. Самым известным противником принудительного подключения стал Сбербанк. У него уже есть подобный внутренний сервис, и огромное количество клиентов пользуется им ежедневно.
Кроме того, к быстрым платежам Сбербанка подключились Тинькофф, Совкомбанк, и были готовы сделать это и другие банки и компании (на сегодняшний день в системе быстрых платежей Сбербанка 8 участников). Представители Сбера не раз обращались в ЦБ РФ с просьбой подключить банк на особых условиях, но просьба пока осталась без внимания.
Рассмотрим возможные недостатки СБП:
1. Ограничение конкуренции и монополизация рынка. Система под управлением Центрально Банка будет всеобъемлющей, а подключение к ней обязательно для всех банков. Таким образом, у банков не будет надобности в создании подобного собственного сервиса. То есть и новые технологии в этом направлении не будут развиваться.
2. Отсутствие альтернативы. СБП нечем будет заменить в случае технических проблем или падения системы.
3. Проблемы с безопасностью. Хотя за СБП пристально следит ФинЦентр (структурное подразделение Департамента информационной безопасности ЦБ РФ) и НСПК, в ней сейчас достаточно лазеек для мошенников. Пользователи отмечают, что по номеру телефона можно получить информацию обо всех банках, в которых открыты счета у владельца этого номера. Отсюда утечка банковской тайны и персональных данных клиентов. Этот вопрос сейчас находится на повестке дня у разработчиков.
4. Программы некоторых банков не позволяют идентифицировать отправителя перевода. При этом в СБП отказаться от получения такого перевода нельзя.
5. Технические сбои в работе и ошибки, связанные с привязкой некорректных телефонных номеров и других идентификаторов. Например, при смене номера пользователем, если он не был изменен в банковской системе.
6. Затраты на внедрение и обслуживание системы. Банкам придется раскошелиться на доработку своего программного обеспечения и искать ресурсы для обеспечения стабильной работы в режиме 365/24/7.
7. Дополнительные расходы. Для банков сервис тоже будет платным. Начиная с 2020 года, за каждый проведенный перевод придется платить.
Перспективы моментальных межбанковских платежей
Сейчас к СБП подключилось уже 37 банков и еще большее количество банков подали заявки и находятся в процессе рассмотрения. Участие банков в СБП будет обязательным. Для этого Госдумой были приняты поправки к ФЗ «О национальной платежной системе». Все системно значимые банки должны подключиться к системе до 1 октября 2019 года. Затем в течение 2020 года планируется вовлечь в СБП до 95% всего банковского сектора России.
Через СБП пока осуществляются переводы только между физическими лицами (P2P) и только по номеру телефона. Также доступны перечисления между собственными счетами в одном или разных банках. В ближайшее время ЦБ РФ намерен реализовать и другие виды расчетов:

- переводы с использованием различных идентификаторов (email, профиль в соцсети и др.);
- платежи от физических лиц в адрес ИП и юрлиц, в том числе по QR-коду (C2B);
- оплата государственных услуг, штрафов, налогов и пошлин (C2G);
- переводы от госучреждений в адрес физлиц (G2C);
- коммунальные и транспортные платежи от физлиц;
- возвраты средств со счетов юрлиц в адрес физлиц (B2C);
- переводы между юридическими лицами (B2B).
Переводы в адрес юридических лиц могут начать работать уже в этом году. Пока эта услуга находится в стадии разработки. Так, например, не решен вопрос по поводу идентификатора по таким операциям, и каким образом такие операции будут отражаться в бухгалтерском учете организации.
ЦБ считает, что система быстрых платежей должна стать прозрачной, а платежи легальными и безопасными. Это поспособствует развитию малого и среднего предпринимательства, даст таким организациям возможность дешево перейти на прием безналичных платежей.
Как работает Система Быстрых Платежей?
Сделать перевод через СПБ можно, если обслуживающий клиента банк подключился и стал участником системы. Информация об этом есть на официальном сайте СБП или на сайте самого банка. После того как банк присоединился к системе, он самостоятельно проводит настройку своего программного обеспечения, вносит в мобильный и интернет-банкинг изменения, дающие клиенту доступ к осуществлению таких переводов.
Клиенту не нужно предпринимать никаких мер для регистрации в СБП. Для доступа к услуге достаточно иметь счет или карту. Кредитные счета в системе не участвуют по понятным причинам.
Клиентам рекомендуется сообщить банку свой актуальный номер мобильного телефона, который и будет привязан к счету или карте. Для отправки перевода нужно просто зайти в приложение своего банка, найти вкладку «Платежи и переводы» или «Перевод по номеру телефона». Затем выбрать номер телефона и банк, если у получателя несколько счетов. Ввести сумму и отправить ее.
Максимальная сумма одного такого перевода составляет 600000 руб. Не исключено, что разные банки могут устанавливать и собственные ограничения. Об этом можно узнать из тарифов. Например, в банке Авангард максимальная сумма одного перевода по номеру телефона составляет 75000 руб.
Бесплатные и платные переводы СПБ: сколько стоит перевести деньги?
С начала 2019 года проект работает в режиме тестирования. Поэтому банкам-участникам предоставлен льготный период и нулевая комиссия за участие в системе. С 2020 года за каждый осуществленный в СБП перевод каждый банк-участник будет платить комиссию в пользу Банка России. Размер комиссии зависит от суммы перевода. Минимальный размер платы составит 50 копеек, а максимальный – 3 рубля.
Комиссию будет платить не только банк отправителя, но и банк получателя такого платежа.


Комиссия для клиентов будет устанавливаться каждым банком самостоятельно. ЦБ РФ надеется, что банки смогут предложить своим клиентам льготные условия в текущем году, а в будущем тарифы будут ниже, чем по другим видам платежей. Входящие поступления пока комиссией не облагаются.
Некоторые банки, возможно, вообще освободят своих клиентов от комиссий за платежи в СБП. Так, например, Тинькофф и ВТБ не планируют менять льготный тариф, и стоимость перевода там равна 0 рублей. Речь идет об операциях между физлицами. По операциям между юрлицами уровни тарифов пока не установлены, но ЦБ РФ рекомендовал банкам не брать более 0,4% от суммы перевода.
Не все банки довольны такими рекомендациями, но повышение стоимости, скорее всего, приведет к тому, что организации предпочтут проводить расчеты по-старому.
В каких банках можно будет сделать бесплатные переводы в рамках СБП , а в каких придётся заплатить комиссию, смотрите ниже. Многие банки берут комиссию только свыше установленного суточного или месячного лимита.
Комиссии крупнейших банков по СБП в 2020 году:
Авангард: 0 руб. до конца января 2020.
«Ак Барс»: 0 руб. до 19 января. С 20.01 — 1% (мин. 20 руб.), если сумма переводов превысит 10 тыс./мес.
ВТБ: в планах фиксированная комиссия и бесплатные переводы для отдельных клиентских сегментов .
Газпромбанк: 0 руб.
МКБ: 1% (мин. 50₽) на переводы свыше лимита.
Почта-банк: 1,2% (мин. 35₽), если сумма переводов превысит 10 тыс./мес. Для отдельных категорий — 0 руб.
Райффайзенбанк: 1,5%, если сумма переводов превысит 10 тыс./мес.
Рокетбанк: 0 руб.
Росбанк: 0 руб. до 1 февраля.
Русский стандарт: 10 руб. за перевод.
СКБ-банк: 1%, если сумма переводов превысит 6 тыс./день.
Совкомбанк: 0 руб.
Тинькофф-банк: 0 руб.
Газэнергобанк: 1%, если сумма переводов превысит 6 тыс./день.
ПСБ: 1% за переводы с дебетовых карт.
ФК Открытие: решение о комиссии не принято.
Россельхозбанк: пока нет информации.
Альфа-банк: пока нет информации.
Юникредит банк: пока нет информации.
Как сделать перевод в СБП
Как подключится к СБП
Для перевода по системе быстрых платежей от клиента требуется только наличие счета или карты в банке-участнике системы. Никаких дополнительных знаний и устройств для этого не нужно. Если обслуживающий банк провел адаптацию своего программного обеспечения, то клиенту достаточно зайти в банковское приложение на Android или iOS (или в веб-версию интернет-банка), найти и активировать опцию подключения к СБП, и найти специальную вкладку, где можно осуществить платежи по номеру телефона.

Если ваш банк на данный момент не является участником системы быстрых платежей, то чтобы начать делать быстрые переводы в рамках СБП, вы можете либо дождаться подключения банка к системе, либо выполнить ряд простых действий:
- найти удобный вам банк, который является участником СБП (список всех банков-участников здесь);
- открыть в нём счет или карту;
- привязать свой действующий номер мобильного телефона к карте или счету (стандартная процедура, если вы хотите открыть карту или получить доступ в интернет-банк или мобильное приложение);
- установить мобильное приложение на свой телефон или воспользоваться веб-версией интернет-банка;
- в настройках приложения (интернет-банка) разрешить подключение к системе.
Совет: чтобы не тратить время на хождение по банкам, выберите банк с бесплатной доставкой и закажите карту с бесплатным годовым обслуживанием (к примеру, карту Блэк Тинькофф Банка).
Можно установить банк «по умолчанию» для получения быстрых переводов. Это также делается клиентом в банковском приложении. При этом на счета в других банках также можно будет получать переводы, просто выбранный банк будет приоритетным. Если банк «по умолчанию» не выбран, то при отправке перевода после ввода номера телефона отправителю будет представлен весь список банков, в которых у получателя есть счета.
Если по каким-то причинам клиент не желает получать переводы по системе быстрых платежей, то ему нужно просто обратиться в обслуживающий банк и написать заявление о несогласии на подключение к СБП или об отключении от сервиса. Это необходимо сделать в том случае, если банк по умолчанию подключил всех клиентов к сервису СБП. Если же банк даёт возможность подключиться самостоятельно, то вы можете просто этого не делать.
Как перевести деньги себе или другому лицу
Для перевода получателю или на свой счет в другом банке нужно:

- Войти в приложение банка и открыть вкладку для осуществления перевода по СБП.
- В специальное поле ввести телефонный номер получателя. Если деньги отправляются на свой счет, то указывается свой номер телефона.
- Из списка выбрать банк, в который нужно отправить получателю перевод.
- В поле «Сумма к переводу» указать нужную сумму. Выбрать счет для списания. Нажать кнопку «Перевести».
Интерфейсы банковских приложений отличаются, но технология отправки такого перевода у всех одинаковая.
Пример реального перевода по шагам
Посмотрим, насколько просто и понятно все происходит в реальности. Для этого воспользуемся услугой быстрых платежей от Росбанка, который одним из первых подключился к СБП. Для отправки перевода:
1. Заходим в мобильное приложение или в интернет-банк на компьютере. Переходим во вкладку «Оплата услуг и переводы», выбираем «Переводы».

2. Открывается список переводов по номеру телефона. Выбираем, кому отправить перевод. Если отправляем перевод внутри Росбанка, то нажимает «Клиенту Росбанка. Если нужно отправить деньги в другой банк, то – «В другой банк».
3. Выбираем способ отправки «По номеру телефона».

4. В открывшемся окне выбираем, с какой карты будем переводить. Со счета отправить перевод по СБП через Росбанк не получится. Требуется выбрать именно карту.

5. Вводим номер телефона получателя. Можно нажать кнопку справа и выбрать его из телефонной книги, что очень удобно.
6. Выбираем банк получателя. Если банк известен, то это упрощает задачу, иначе придется перебирать все банки из списка. Указываем сумму перевода. Нажимаем «Продолжить».


7. Проверяем номер телефона, наименование получателя, банк. Если все верно, то нажимаем кнопку «Подтвердить».

Если у клиента есть счет в этом банке, то перевод будет отправлен. Если счета в выбранном банке нет, то на экране появляется сообщение об ошибке. В случае если перевод не поступил получателю, нужно обязательно обратиться в банк по телефону горячей линии. В нашем примере деньги поступили получателю через 7 секунд после отправки.
Отзывы клиентов о Системе быстрых переводов
Плюсы СБП оценили уже многие. Клиенты отмечают, что такие платежи действительно проще и быстрее отправлять, и они мгновенно зачисляются на счет получателя. Негативных отзывов уже тоже немало. Вот некоторые из них:
- Клиент хотел отказаться от таких переводов, чтобы другие люди не видели в системе его данные. Обратился в банк, но там отказались отключать от СБП.
- Быстрый перевод оказался небыстрым и не поступил на счет получателя даже спустя полчаса после отправки. Клиент обратился в банк, в итоге перевод был зачислен получателю спустя 2 часа после отправки.
- При отправке перевода можно методом перебора узнать обо всех банках, где обслуживается владелец телефонного номера. Это настораживает, ведь информацией могут воспользоваться мошенники.
- Технические проблемы, невозможно отправить перевод, хотя счет клиента точно есть в данном банке. Один из клиентов не смог отправить деньги на свой же счет в другом банке из-за ограничений со стороны этого банка.
- Нельзя отправить перевод с текущего счета, только со счета карты.
- Оформить кредитку «2 года без %» Ренессанс Банка, бесплатное обслуживание, льготный период 2 года за покупки в первый месяц и 200 дней со второго месяца всегда!
- Оформить кредитку «365 дней без %» Альфа-Банка, бесплатное обслуживание, 1 год без % на любые покупки!
- Оформить карту рассрочки «Халва» Совкомбанка, бесплатное обслуживание, беспроцентная рассрочка (в том числе на снятие наличных), кэшбэк до 10%, процент на остаток до 12%
- Оформить кредитную карту «180 дней» Газпромбанка, бесплатное обслуживание 1-Й год, льготный период до 180 дней
Система быстрых платежей дает возможность идти в ногу со временем, делать многие дела быстрее и осуществлять платежи в любое время и из любой точки мира. Сейчас в системе не так много банков, поэтому не все еще могут оценить ее по достоинству. Однако постепенно в СБП будет втянут весь банковский сектор, если и не добровольно, то принудительно. И именно этот факт вызывает у некоторых кредитных организаций негативное отношение к сервису, тем более что ЦБ не идет никому навстречу и не обещает «особых» условий участия.
Для пользователей такой способ отправки переводов действительно удобен и привлекателен, если в будущем банки не будут завышать комиссии (ЦБ РФ это обещает контролировать). В идеале «быстрые» переводы могли бы быть бесплатными. И такие банки найдутся, ведь это еще одна возможность привлечь к себе клиентов и повысить их лояльность.
Лучшие акции в сентябре 2023 (Все акции здесь)
Оформить кредитку Тинькофф Платинум и получить кэшбэк 2000 рублей, потратив 5000 рублей Смотреть
Оформить кредитку Тинькофф Платинум с бесплатным обслуживанием на весь срок действия карты Смотреть
Оформить кредитную карту с бесплатным обслуживанием #120наВСЁ Плюс Росбанка и получить кешбэк 2500 ₽ за любые покупки от 10000 тысяч ₽ Смотреть
Оформить бесплатную кредитную «Карту возможностей» ВТБ Банка и получите кэшбэк 20% на всё в первые 30 дней покупок по карте Смотреть
Оформить кредитную карту для автомобилистов Тинькофф DRIVE и получить 2000 баллов за покупку от 2000 рублей Смотреть
Оформить кредитную карту для путешественников Тинькофф ALL Airlines и получить 3000 миль за покупку от 1000 рублей Смотреть
Получить 2000 рублей за оформление кредитной карты банка Открытие Смотреть
Оформить бесплатную дебетовую карту ВТБ МИР и получать 2 месяца кэшбэк 10% на все покупки Смотреть
Оформить бесплатную дебетовую Альфа-Карту Альфа-Банка и получить кэшбэк 100% за первую покупку от 1000 рублей Смотреть
Оформить бесплатную дебетовую карту для детей Тинькофф Джуниор и получить 500 рублей после первой покупки на любую сумму Смотреть
Оформить бесплатную Детскую карту Альфа-Банка и получить кэшбэк 10% на любые покупки ! Смотреть
***Другие финансовые продукты***
Получить щедрое вознаграждение за оформление вкладов, страховок и кредитов на Финуслугах Смотреть
Источник: privatbankrf.ru