
Содержание
Введение
Себестоимость продукции как экономическая категория
Содержание, виды и показатели себестоимости выпускаемой продукции
Состав затрат, включаемых в себестоимость продукции, их классификация
1.3 Роль планирования себестоимости продукции на предприятии
Значение и задачи анализа и управления себестоимостью
Факторы и резервы снижения себестоимости продукции на предприятии
Анализ динамики и структуры себестоимости продукции в ОАО «Полиграфкомбинат им. Я. Коласа»
Характеристика предприятия и выпускаемой продукции
Анализ общей суммы затрат на производство
Анализ затрат на рубль товарной продукции
Анализ прямых материальных и трудовых затрат
Анализ косвенных затрат
Анализ финансовой устойчивости предприятия
Резервы снижения себестоимости продукции и пути их реализации
Совершенствование учета затрат на производство продукции в ОАО «Полиграфкомбинат им. Я. Коласа»
Расчет снижения себестоимости за счет технического перевооружения печатного цеха
Занятие № 25. Себестоимость
Заключение
Список использованных источников
Приложение 1 Организационная структура ОАО «Полиграфкомбинат им. Я.Коласа»
Приложение 2 Бухгалтерский баланс ОАО «Полиграфкомбинат им. Я. Коласа»
Приложение 3 Отчет о прибылях и убытках ОАО «Полиграфкомбинат им. Я. Коласа».
Приложение 4 Отчет о затратах на производство продукции по ОАО «Полиграфкомбинат им. Я. Коласа» за 2007 г.
Введение
В настоящее время в Беларуси развивается производство, а вместе с ним рынок и экономика страны. Если раньше в начале девяностых годов при дефиците товаров не стояла острая проблема реализации продукции, то сегодня можно сказать, что она существует. С процессом наполнения рынка товарами и услугами растет конкуренция, что заставляет каждого участника рынка бороться за свое место. В конкуренции побеждает тот, у кого выше качество и ниже цена на продукцию или услугу. Именно эти два основных фактора влияют на исход борьбы, а резерв улучшения этих факторов как раз и заключены в себестоимость.
Большинства коммерческих предприятий, прежде чем начать свое производство, в качестве основной цели ставят получение прибыли. Прибыль предприятия во многом зависит от цены продукции и затрат на ее производство. Цена продукции на рынке есть следствие взаимодействия спроса и предложения.
Под воздействием законов рыночного ценообразования, в условиях свободной конкуренции цена продукции не может быть выше или ниже по желанию производителя или покупателя — она выравнивается автоматически. Другое дело — затраты, формирующие себестоимость продукции.
Они могут возрастать или снижаться в зависимости от объема потребляемых трудовых и материальных ресурсов, уровня техники, организации производства и других факторов. Естественно, чем выше затраты, тем ниже прибыль и наоборот. То есть между этими показателями существует обратная функциональная связь. Следовательно, производитель располагает множеством рычагов снижения затрат, которые он может привести в действие при умелом управлении.
Какая должна быть цена и себестоимость любых товаров и услуг ? Откуда берется цена? ЭКОНОМИКА
Изучение себестоимости продукции позволяет дать более правильную оценку уровню показателей прибыли и рентабельности, достигнутому на предприятии. В обобщенном виде себестоимость продукции отражает все стороны хозяйственной деятельности предприятий, их достижения и недостатки. Можно отметить, что себестоимость применяется для исчисления национального дохода в масштабах страны, является одним из основных факторов формирования прибыли, является одной из основных частей хозяйственной деятельности и соответственно одним из важнейших элементов управления. Себестоимость продукции неразрывно связана почти со всеми показателями хозяйственной деятельности предприятия, и они получают в ней свое отражение. С этой точки зрения этот показатель обобщает качество всей работы предприятия.
В себестоимости продукции отражаются достижения и недостатки в любой области хозяйственной деятельности предприятия. Важность этого показателя особенно усиливается, в связи с большим объемом производства и непрерывным его ростом, так как при этом снижение одного из элементов затрат себестоимости приводит к росту конкурентоспособности и рентабельности продукции.
Таким образом, снижение себестоимости является фактором повышения рентабельности, роста денежного накопления, достижения экономического эффекта и, следовательно, успеха предприятия. На средства экономии, получаемые путем снижения себестоимости, осуществляется значительная часть затрат по расширению и совершенствованию производства. Каждое предприятие должно уделять повышенное внимание анализу и управлению себестоимости продукции, понимая роль этого показателя в оценке его деятельности.
Целью дипломной работы является анализ себестоимости выпускаемой продукции на рассматриваемом предприятии, выработка предложений и определение основных путей снижения себестоимости на основе анализа затрат на производство продукции.
Для достижения поставленной цели в работе ставятся следующие задачи:
– рассмотреть основные теоретические аспекты, связанные с понятием себестоимости производства продукции на промышленном предприятии;
– определить цели и пути снижения себестоимости производимой продукции;
– на основе теоретических данных проанализировать затраты на производство продукции;
– выработать предложения по снижению себестоимости продукции и совершенствованию учета затрат на производство.
Статистической базой исследования послужило предприятие полиграфической промышленности ОАО «Полиграфкомбинат им. Я. Коласа».
Содержание, виды и показатели себестоимости выпускаемой продукции
Выпуск продукции или оказание услуг, предполагает соответствующее ресурсное обеспечение, величина которого оказывает существенное влияние на уровень развития экономики предприятия. Поэтому каждое предприятие или производственное звено должны знать, во что обходиться производство продукции (работ, услуг). Данный фактор особенно важен в условиях рыночных отношений, так как уровень затрат на производство продукции влияет на конкурентоспособность предприятия, его экономику.
Для того чтобы знать, во что обходиться изготовление продукта, предприятие должно производить его стоимостную оценку по вещественному и количественному составу (средства и предметы труда), а также по составу и количеству затрат труда, требуемых для его изготовления.
Себестоимость продукции — один из важнейших экономических показателей деятельности промышленных предприятий и объединений, выражающий в денежной форме все затраты предприятия, связанные с производством и реализацией продукции. Себестоимость показывает, во что обходится предприятию выпускаемая им продукция. В себестоимость включаются перенесенные на продукцию затраты прошлого труда (амортизация основных фондов, стоимость сырья, материалов, топлива и других материальных ресурсов) и расходы на оплату труда работников предприятия (заработная плата) [2, c.55].
Затраты живого и овеществленного труда в процессе производства составляют издержки производства. В условиях товарно-денежных отношений и хозяйственной обособленности предприятия неизбежно сохраняются различия между общественными издержками производства и издержками предприятия.
Общественные издержки производства — это совокупность живого и овеществленного труда, находящая выражение в стоимости продукции. Издержки предприятия состоят из всей суммы расходов предприятия на производство продукции и ее реализацию. Эти издержки, выраженные в денежной форме, называются себестоимостью и являются частью стоимости продукта. В нее включают стоимость сырья, материалов, топлива, электроэнергии и других предметов труда, амортизационные отчисления, заработная плата производственного персонала и прочие денежные расходы. Снижение себестоимости продукции означает экономию овеществленного и живого труда и является важнейшим фактором повышения эффективности производства, роста накоплений.
Наибольшая доля в затратах на производство промышленной продукции приходится на сырье и основные материалы, а затем на заработную плату и амортизационные отчисления.
По объему учитываемых затрат различаются три вида себестоимости [5, c.85]:
– цеховая себестоимость, включающая в себя затраты на производство продукции в пределах цеха, в частности прямые материальные затраты на производство продукции, амортизация цехового оборудования, заработная плата основных производственных рабочих цеха, социальные отчисления, расходы по содержанию и эксплуатация цехового оборудования, общецеховые расходы;
– производственная себестоимость (себестоимость готовой продукции), кроме цеховой себестоимости, включает в себя общезаводские расходы (административно-управленческие и общехозяйственные затраты) и затраты вспомогательного производства;
– полная себестоимость, или себестоимость реализованной (отгруженной) продукции, — показатель, объединяющий производственную себестоимость продукции (работ, услуг) и расходы по ее реализации (коммерческие затраты, внепроизводственные затраты).
Её реальное определение на предприятии необходимо для [5, c.86]:
– маркетинговых исследований и принятия на их основе решений о начале производства нового изделия (оказания нового вида услуг) с наименьшими затратами;
– определения степени влияния отдельных статей затрат на себестоимость продукции (работ, услуг);
– правильного определения финансовых результатов работы, а соответственно и налогообложения прибыли.
Так, у предприятий, определяющих выручку по реализации продукции по оплаченным счетам, полная себестоимость представляла собой производственную себестоимость плюс некоторые коммерческие расходы, включаемые в себестоимость конкретных видов продукции (работ, услуг) прямым путем: транспортные расходы и расходы на упаковку. В то же время на себестоимость реализованной продукции относились все остальные коммерческие расходы, которые подлежали отнесению на себестоимость продукции только в момент ее реализации, т.е. оплаты. Однако после того, как было установлено, что для всех целей бухгалтерской отчетности возникает в момент ее отгрузки (выполнения работ, оказания услуг), специальное выделение этих видов себестоимости потеряло смысл, поскольку понятия отгруженной и реализованной продукции стали совпадать.
Корме того, различают плановую и фактическую себестоимость. Плановая себестоимость определяется в начале планируемого года исходя из плановых норм расходов и иных плановых показателей на этот период. Фактическая себестоимость определяется в конце отчетного периода на основании данных бухгалтерского учета о фактических затратах на производство. Плановая себестоимость и фактическая себестоимость определяются по одной методике и по одним и тем же калькуляционным статьям, что необходимо для сравнения и анализа показателей себестоимости.
Себестоимость продукции находится во взаимосвязи с показателями эффективности производства. Она отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство. Анализ затрат, как правило, проводится систематически в течение года в целях выявления внутрипроизводственных резервов их снижения.
Для анализа уровня и динамики изменения стоимости продукции используется ряд показателей. К ним относятся: смета затрат на производство, себестоимость товарной и реализуемой продукции, снижение себестоимости сравнимой товарной продукции и затраты на один рубль товарной (реализованной) продукции [10, c.32].
Смета затрат на производство — наиболее общий показатель, который отражает всю сумму расходов предприятия по его производственной деятельности в разрезе экономических элементов. В ней отражены, во-первых, все расходы основного и вспомогательного производства, связанные с выпуском товарной и валовой продукции; во-вторых, затраты на работы и услуги непромышленного характера (строительно-монтажные, транспортные, научно-исследовательские и проектные и др.); в-третьих, затраты на освоение производства новых изделий независимо от источника их возмещения. Эти расходы исчисляют, как правило, без учета внутризаводского оборота.
В себестоимость товарной продукции включают все затраты предприятия на производство и сбыт товарной продукции в разрезе калькуляционных статей расходов [6, c.148]. Себестоимость реализуемой продукции равна себестоимости товарной за вычетом повышенных затрат первого года массового производства новых изделий, возмещаемых за счет фонда освоения новой техники, плюс производственная себестоимость продукции, реализованной из остатков прошлого года. Затраты, возмещаемые за счет фонда освоения новой техники, включаются в себестоимость товарной, но не входят в себестоимость реализуемой продукции. Они определяются как разница между плановой себестоимостью первого года массового производства изделий и себестоимостью, принятой при утверждении цен [6, c.149]:
где СР — себестоимость реализованной продукции;
СТ — себестоимость товарной продукции;
ЗН — повышенные затраты первого года массового производства новых изделий, возмещаемые за счет фонда освоения новой техники;
СП1, СП2 — производственная себестоимость остатков нереализованной (на складах и отгруженной) продукции соответственно на начало и конец года.
Для анализа уровня себестоимости на различных предприятиях или ее динамики за разные периоды времени затраты на производство должны приводиться к одному объему. Себестоимость единицы продукции (калькуляция) показывает затраты предприятия на производство и реализацию конкретного вида продукции в расчете на одну натуральную единицу. Калькуляция себестоимости широко используется в ценообразовании и сравнительном анализе.
Показатель снижения себестоимости сравнимой товарной продукции применяется для анализа изменения себестоимости во времени при сопоставимом объеме и структуре товарной продукции на тех предприятиях, которые имеют устойчивый по времени ассортимент изделий. Под сравнимой понимают такую продукцию, которая производилась серийно или массово в предшествующем году. К ней относится и частично модернизированная продукция, если эти изменения не привели к введению новых моделей, стандартов и технических условий.
Затраты на один рубль товарной (реализованной) продукции — наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам. Он широко используется при анализе снижения себестоимости и позволяет, в частности, характеризовать уровень и динамику затрат на производство продукции в целом по промышленности.
Анализ косвенных затрат
К косвенным затратам относятся следующие комплексные статьи:
— накладные расходы (общехозяйственные и общепроизводственные);
Анализ данных расходов проводится в следующей последовательности:
а) определяется удельный вес каждой статьи в себестоимости продукции;
б) сравнивается фактическая величина расходов на 1 рубль произведенной продукции с плановым уровнем;
в) проводится анализ динамики данных расходов;
г) анализируются причины, вызвавшие абсолютное и относительное изменения в затратах.
Расходы по содержанию и эксплуатации машин и оборудования включает в себя следующие статьи:
— амортизации машин и оборудования;
— затраты по эксплуатации машин и оборудования;
— расходы по внутризаводскому перемещению грузов;
— износ инструментов и инвентаря.
Зависимость данных расходов от объемов производства устанавливается с помощью коэффициента зависимости, который определяется при помощи корреляционно-регрессионного анализа или опытным путем. При анализе данных расходов в целом и по каждой статье расходов в отдельности плановые затраты должны бать скорректированы на фактический выпуск продукции с учетом коэффициента зависимости:
где ΔВП — относительное изменение выпуска продукции фактического по сравнению с планом;
КЗ — коэффициент зависимости постоянных расходов от объемов производства.
Сравнительный анализ косвенных затрат произведем в табл.2.8.
Таблица 2.8 Сравнительный анализ косвенных расходов ОАО «Полиграфкомбинат им. Я. Коласа», млн. руб.
Исходя из данных табл.2.7, можно проследить тенденцию к увеличению суммы амортизации, что свидетельствует об обновлении основных средств. Уменьшение прочих затрат произошло в основном из-за уменьшения налоговых отчислений по налогам, включаемых в себестоимость продукции, наибольшее увеличение прочих расходов (на 93 млн. руб.) произошло за счет увеличения оплаты нематериальных услуг других организаций.
Заключение
Анализ, выполненный в данной работе позволяет сделать следующие выводы.
1. Значение анализа себестоимости продукции определяется тем, что она представляет собой важнейший качественный показатель, характеризующий экономическую эффективность производства, и что только на основе его всестороннего анализа можно выявить резервы и определить пути увеличения конечных результатов при минимальных затратах трудовых, материальных и финансовых. Анализ себестоимости позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
2. По результатам сравнительного анализа затрат на производство продукции можно сделать вывод о том, что они в общей сумме увеличились на 909 млн. руб. Наибольшее влияние на данное изменение оказало увеличение затрат на оплату труда на 642 млн. руб. Также необходимо отметить, что в структуре затрат на производство продукции в 2007 году по сравнению с 2006 годом не произошло сколько-нибудь значительных изменений. Положительным фактом в изменении затрат на производство продукции можно назвать уменьшение прочих производственных расходов на 19 млн. руб. в 2007 г. по сравнению с 2006 г., что говорит о более эффективном и рациональном использовании средств на предприятии.
3. В результате произведенных расчетов можно проследить отрицательную тенденцию в динамике изменения затрат на рубль выпущенной продукции в сторону их увеличения. За отчетный период 2007 года по сравнению с 2006 годом издержкоемкость увеличилась на 0,023 руб./руб., в том числе за счет увеличения объема выпуска в стоимостном выражении на 5,39% она увеличилась на 0,019 руб./руб., за счет уменьшения количества выпущенной продукции в натуральном выражении на 1794 тыс. экз. издержкоемкость увеличилась на 0,0,033 руб./руб., за счет увеличения удельных переменных издержек на 24,91 руб./экз. затраты на рубль выпущенной продукции увеличились на 0,068 руб./руб., увеличение постоянных затрат на 511 млн. руб. увеличило издержкоемкость на 0,055 руб./руб., увеличение средней цены на один экземпляр выпущенной продукции на 46,77 руб. снизило затраты на рубль выпущенной продукции на 0,143 руб./руб. Таким образом наибольшее положительное влияние оказало увеличение средней цены на экземпляр выпущенной продукции, наибольшее негативное влияние оказало увеличение удельных переменных издержек.
4. Исходя из произведенных расчетов можно сделать вывод о том, что в целом прямые трудовые затраты увеличились на 642 млн. руб., в том числе за счет уменьшения объема выпущенной продукции в натуральном выражении они уменьшились на 269,67 млн. руб., за счет увеличения удельной трудоемкости — увеличились на 152,33 млн. руб., за счет увеличения оплаты труда за 1 человеко-час они увеличились на 759,34 млн. руб.
5. Можно проследить тенденцию к увеличению суммы амортизации, что свидетельствует об обновлении основных средств. Уменьшение прочих затрат произошло в основном из-за уменьшения налоговых отчислений по налогам, включаемых в себестоимость продукции, наибольшее увеличение прочих расходов (на 93 млн. руб.) произошло за счет увеличения оплаты нематериальных услуг других организаций.
6. На предприятии необходимо ввести автоматизированные рабочие места специалистов и руководителей, при которых все учетно-вычислительные процессы по сбору, обработке, выдаче и использованию учетных данных выполняются его специалистами.
7. Назрела острая необходимость в реконструкции участка высокой печати, которая заключается в замене девяти ротационных ролевых печатных машин на пять ролевых офсетных печатных машин. Эффект по снижению себестоимости от проведения данного мероприятия составил 3791 млн. руб., что говорит о целесообразности проведения данного мероприятия.
Приложение 1
Приложение 2
I. ВНЕОБОРОТНЫЕ АКТИВЫ
Источник: findout.su
X Международная студенческая научная конференция Студенческий научный форум — 2018


ВЛИЯНИЕ СЕБЕСТОИМОСТИ НА ПОКАЗАТЕЛИ ЭФФЕКТИВНОСТИ ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИИ
Салихова Г.Р. 1
1 Башкирский государственный аграрный университет
Работа в формате PDF
Текст работы размещён без изображений и формул.
Полная версия работы доступна во вкладке «Файлы работы» в формате PDF
Себестоимость является одним из значимых показателей эффективности использования ресурсов организации, показывает сумму затрат на изготовление продукции. Себестоимость влияет на эффективность и конкурентоспособность предприятия [3,6].
Общая себестоимость — сумма затрат на производство всего объема продукции
Индивидуальная себестоимость — затраты на производство только одного изделия
Средняя себестоимость — определяется делением общей суммы затрат на количество произведенной продукции.
Производственная себестоимость — затраты, связанные с процессом производства продукции (от запуска производства до отгрузки на склад готовой продукции)
Полная себестоимость — сумма расходов, связанных с производством продукции и расходов по ее реализации (производственная себестоимость + коммерческие расходы).
Коммерческие расходы — затраты на упаковку, транспортировку и рекламу.
Как экономическая категория себестоимость продукции выполняет ряд важнейших функций:
учет и контроль всех затрат на выпуск и реализацию продукции;
база для формирования оптовой цены на продукцию предприятия и определения прибыли и рентабельности;
экономическое обоснование целесообразности вложения реальных инвестиций в реконструкцию, техническое перевооружение и расширение действующего предприятия;
определение оптимальных размеров предприятия;
экономическое обоснование и принятие любых управленческих решений и др.
Учет и использование резервов снижения себестоимости служит увеличению прибыли и повышению конкурентоспособности продукции. С экономических и социальных позиций значение снижения издержек и себестоимости продукции для предприятия заключается в следующем:
снижение издержек позволяет предприятию высвободить оборотный капитал и ускорить его оборот;
снижение издержек является основным источником роста прибыли и рентабельности производства, прибыли, остающемся в распоряжении предприятия, а значит, предоставляет возможность не только простого, но и расширенного воспроизводства, материального стимулирования работников и решения многих социальных проблем коллектива предприятия;
снижение себестоимости продукции позволяет улучшить финансовое состояние предприятия и снизить степень банкротства;
снижение издержек позволяет предприятию увеличить диапазон регулирования цен и управлять по данному параметру конкурентоспособностью продукции.
Для выявления степени влияния структуры отдельных видов затрат на изменение себестоимости был проведен постатейный анализ себестоимости 1ц продукции растениеводства в СПК «Урняк» Чекмагушевского района Республики Башкортостан по данным годового отчета за 2015-2016 г.
Таблица 1 — Показатели производства растениеводства
в СПК «Урняк» Чекмагушевского района
Затраты труда, чел.- час
Затраты на производство зерновых культур, тыс.руб., в т.ч.
Оплата труда с отчислениями
Выручка от реализации, тыс руб
Себестоимость реализованной продукции, тыс руб
Анализ приведенных данных позволяет определить, что наибольший удельный вес в структуре себестоимости занимают такие показатели производства, как «Затраты труда», «Затраты на производство» и «Выручка от производства».
В наибольшей степени увеличилась доля затрат на покупку удобрений, с 1785,8 до 1893 (на 6 %), данный показатель, я считаю, вырос в связи с намерением увеличения сбора урожая с 1ц площади посевов зерновых культур и улучшения их устойчивости к разным болезням. Наименьшая доля затрат в структуре приходится на фонд оплаты труда–с 2491,1 до 2540,9 (на 1,99%). Динамика затрат на оплату труда обусловлена увеличением производительности труда и выпуска продукции. Вместе с ростом заработной платы произошло увеличение отчислений на социальное страхование. Это связано с тем, что отчисления данные производятся от заработной платы.
Под влиянием роста всех элементов затрат увеличилась и себестоимость продукции. Себестоимость реализованной продукции возросла с 10651тыс. руб. до 11290тыс. руб., т.е. на 639,1 тыс. руб. или на 6 %. Это связано с увеличением объема производства. Этот фактор был причиной повышения по всем элементам затрат и, прежде всего, материальным затратам и заработной плате.
Себестоимость продукции является одним из важных факторов и одновременно показателей экономической эффективности сельскохозяйственного производства. Себестоимость показывает, во что обходиться производство сельскохозяйственной продукции в том или ином предприятии.
Снижение себестоимости сельскохозяйственной продукции является важной народнохозяйственной проблемой, одним из основных условий повышения экономической эффективности сельского хозяйства.
Себестоимость единицы любого вида продукции является, как известно, результатом соотношения двух величин: производственных затрат и качества продукции. Себестоимость может быть снижена, если, во-первых, будет уменьшаться величина затрат при неизменном выходе продукции; во-вторых, если будет увеличиваться количество валовой продукции при неизменных затратах и, наконец, в-третьих, если темпы роста валовой продукции будут опережать темпы увеличения затрат. Факторы снижения себестоимости продукции сельского хозяйства многообразны.
Одна из объективных причин повышения себестоимости сельскохозяйственной продукции – рост цен в связи с инфляцией на промышленную продукцию (технику, запасные части, электроэнергию, удобрения, нефтепродукты, комбикорма и т. д.), другая — боле высокие темпы оплаты труда по сравнению с темпами роста его производительности. Это также результат инфляции.
Аблеева, А. М. Статистика [Текст]: Учебное пособие по изучению дисциплины и выполнению курсовой работы / А. М. Аблеева. – Уфа: Полиграфдизайн, 2016. – 195 с.
Афанасьев В.Н., Маркова А.И.. Статистика сельского хозяйства. — М.: Финансы и статистика, 2002 .-270с.
Рафикова Н.Т. Себестоимость сельскохозяйственной продукции: факторы и методология анализа. – М.: Финансы и статистика, 1999. – 301 с.: ил.
Хазиева А.М. Постатейный анализ себестоимости прироста крупного рогатого скота в сельскохозяйственных организациях Республики Башкортостан [Текст] / А.М. Хазиева // Интеграция науки и практики как механизм эффективного развития АПК: материалы международной научно-практической конференции в рамках XXIII Международной специализированной выставки «АгроКомплекс–2013». Часть II. – Уфа: Башкирский ГАУ, 2013. – С. 204-205.
Hazieva, А.М. Analysis of the dynamics in food consumption and prices in the Republic of Bashkortostan [Текст] / А. М. Hazieva, N.T. Rafikova, Z.R. Zagirova // Молодежь и наука. Международная научная конференция студентов и молодых ученых (на иностранных языках).
21-23 марта 2012 г. – Уфа, 2012. – С. 314-317.
Нигматуллина Г.Р. Анализ себестоимости продукции звероводства в ООО «Октябрьское» [Текст] / Г.Р. Нигматуллина, Р.Ф. Латыпова // Экономика и социум. – 2015. – № 1-4(14). – С. 38-40.
Источник: scienceforum.ru
Что такое себестоимость, что в нее входит и как рассчитать
Практикующий маркетолог с опытом работы более 6 лет. Руководитель отдела маркетинга в международной компании ООО ВИДЖЕТ (Zvonobot) . Спикер тематических форумов для предпринимателей и онлайн-курсов по маркетингу.
Задать вопрос
Чтобы сформировать цену, при которой бизнес не будут торговать себе в убыток, нужно правильно рассчитать себестоимость. В общем виде она представляет собой производственные затраты компании и расходы на продажу товара или или услуг.
Для поддержания рентабельности бизнеса проводить перерасчет себестоимости рекомендуют хотя бы раз в несколько месяцев – длительность перерыва зависит от масштаба бизнеса.
В статье рассказываем, что такое себестоимость, что в нее включено и как правильно использовать этот показатель при создании стратегии развития компании.
Что такое себестоимость простыми словами
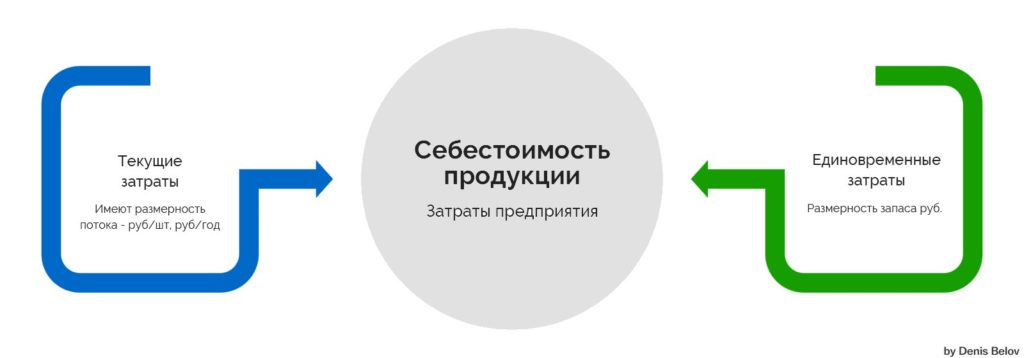
Как правило, этот показатель классифицируют по виду расходов. В зависимости от того, на что предприятие тратит средства, выделяют следующие виды себестоимости:
- Цеховая себестоимость – состоит из затрат на работу отделов и цехов.
К этому показателю относят затраты, которые касаются только производства товаров и технологических процессов.
- Производственная себестоимость – включает затраты на создание и выпуск товара.
Например, сюда относятся закупка материалов, зарплата сотрудников, накладные расходы. Производственная себестоимость уже включает цеховую, а также иные целевые расходы и затраты на менеджмент.
- Полная себестоимость – окончательный показатель, на основе которого анализируется рентабельность и прибыль предприятия.
Полная себестоимость состоит из всех расходов на производство, затрат на продвижение и дальнейшую реализацию продукта. На формирование себестоимости также влияют коммерческие затраты и расходы на доставку уже готового товара.
Структура себестоимости продукции
Каждый бизнес, который занимается производством товаров или оказанием услуг, имеет свои особенности в технологическом и административном аппаратах. Поэтому себестоимость их продукта будет структурно отличаться, так как она является гибкой переменной и изменяется в зависимости от направления деятельности компании и её масштабов.
Есть несколько категорий, которые могут входить в структуру себестоимости:
- затраты на закупку сырья и материалов;
- затраты на покупку электричества и иной энергии;
- затраты на покупку или аренду оборудования и его техническое обслуживание;
- зарплата сотрудникам;
- налоговые платежи;
- расходы на коммерческое продвижение и маркетинговые исследования;
- иные административные расходы.
Классификация издержек производства
Издержки – это любые ресурсы, которые были затрачены для производства товара или оказания услуги. Издержки оказывают непосредственное влияние на формирование себестоимости готового продукта, поэтому для грамотного расчета необходимо понимать, какие издержки существуют и что они включают.
Чтобы не рассматривать каждый параметр в отдельности, типы издержек формируют в группы по общим признакам – ниже расскажем о них чуть подробнее.
Прямые материальные затраты
К прямым материальным затратам относят сырьё, которое используется для производства и в результате становится готовым товаром – с помощью прямых трудовых затрат и заводских накладных расходов. К прямым материальным затратам относят только то сырьё, которое можно измерить и оценить.
Например, в процессе сборки автомобилей использовалось 5 тонн металла и 1 тонна пластика. Эти материалы можно замерить, оценить и учесть.
Для работы также используются масла, смазочные жидкости и другие расходные материалы. Их сложно точно учесть из-за того, что они закупаются на производимую партию товаров или сразу на весь завод. Отследить расход таких материалов на конкретную единицу товара сложно, поэтому их стоимость относят к косвенным затратам.
Прямые трудовые затраты
Прямыми трудовыми затратами называют зарплату и пособия, которые выплачиваются работникам. К ним относятся все сотрудники, которые непосредственно участвуют в создании продукта.
Чтобы было понятнее, вернемся к примеру с производством автомобилей. Здесь прямыми трудовыми затратами будут считаться оплата труда только тех работников, которые собирают каркас, фиксируют детали, красят кузов, закручивают винты и т. д.
То есть не вся зарплата сотрудникам компании относится к прямым трудовым затратам. Например, секретарь, который работает с документами, не участвует в создании продукта напрямую, поэтому оплата его труда будет относиться уже к косвенным затратам.
Заводские накладные расходы
Накладные расходы являются косвенными, то есть они влияют на производство, но не напрямую, и включают затраты, не относящиеся ни к одному из вышеперечисленных видов.
Косвенные материальные затраты
Этот тип затрат включает вспомогательные ресурсы, которые используются в производственном процессе. Однако оценить точное влияние такого материала на каждую конкретную единицу товара проблематично — поэтому затраты на них распределяют по всей партии в равномерном соотношении. К косвенным материальным затратам также могут относиться вещи ежедневного использования, например, клейкая лента, бумажные полотенца, чистящие средства и т. д.
Косвенные трудовые затраты
В компании зарплату получают не только сотрудники, которые занимаются производством товаров, но и те, кто отвечает за их разработку, продвижение или операционную поддержку всего процесса.
Без работы данных сотрудников невозможно обеспечить бесперебойную деятельность внутри предприятия. К числу таких работников можно отнести охранников, администраторов, менеджеров, супервайзеров и т.д. Эти расходы также учитываются в себестоимости, но относятся уже к косвенным затратами на оплату труда.
Прочие накладные расходы
Если при оценке и расчёте заводских затрат невозможно отнести расходы ни к материальным, ни к трудовым, они попадают в категорию “прочие”.
Например, сюда относится оплата электроэнергии, аренды помещения, стоимость коммунальных услуг. Их нельзя отнести ни к одной из вышеперечисленных категорий, поэтому они считаются как прочие накладные расходы.
Методы расчета себестоимости
Общепринятого метода расчета стоимости нет: каждый специалист использует то, что удобнее и целесообразнее для деятельности компании. Выбранный метод влияет на финансовый результат и устойчивость компании. Отталкиваясь от полученных цифр, компания определяет дальнейшую стратегию деятельности. Поэтому при выборе метода расчёта важно учесть все преимущества и недостатки, чтобы точно рассчитать показатель себестоимости.
Чтобы понять, какой метод выбрать, стоит рассмотреть плюсы и минусы основных видов расчёта себестоимости.
Директ-костинг
Этот метод появился в 1936 году – впервые его использовал американский экономист Д. Харрисон. При использовании директ-костинга все затраты делятся на постоянные и переменные. Постоянные состоят из расходов, которые привязаны к определённому временному промежутку и не зависят от объёма производства (аренда, коммунальные платежи, фиксированная заработная плата, налоги и т. д.), а переменные наоборот – зависят от количества изготовленной продукции и не ограничены по времени (закупка материалов, сдельная заработная плата, премии и получение KPI, расходы на упаковку товаров и т. д.). Сумма данных затрат позволяет оценить стоимость созданной и находящейся в производстве продукции.
Метод директ-костинга позволяет:
рассчитать показатель быстрее и проще, так как не требуется распределять постоянные затраты
сравнить себестоимость нескольких периодов по переменным затратам, абсолютным и относительным маржам
сравнить полученные в результате метода расчёта сведения и найти наилучшую комбинацию цены и объёма продукта
выявить товары с большей рентабельностью и увеличить их объём
проводить анализ даже при наличии ограничивающих факторов (например, отсутствия показателя постоянных расходов)
Недостатки метода:
возникают сложности в разнесении затрат на постоянные и переменные
не определяется реальная стоимость продукта, так как не всегда учитываются все затраты
Позаказный метод
Метод учёта затрат, при котором все затраты на производство каждой единицы товара или услуги оценивается отдельно. В качестве объекта исследования может выступать как произведённый товар, так и заключённый договор на выполнение услуг с контрагентом.