
Предприятия самостоятельно разрабатывают и утверждают формы и системы оплаты труда.
Система оплаты – это определенная взаимосвязь между показателями, характеризующими меру (норму) труда и меру его оплаты в пределах и сверх норм труда, гарантирующая получение работником заработной платы в соответствии с фактически достигнутыми результатами труда (относительно нормы) и согласованной между работником и работодателем ценой его рабочей силы.
Формы и системы заработной платы являются необходимым элементом организации оплаты труда. Выбор рациональных форм и систем оплаты труда работников имеет важнейшие социально-экономическое значение для каждого предприятия. Они определяют порядок начисления заработков отдельным работникам или их группам в зависимости от количества, качества и результатов труда. Формы и системы оплаты труда создают на всех уровнях хозяйстWowания материальную основу развития человеческого капитала, рационального использования рабочей силы и эффективного управления персоналом. Вознаграждение за труд или компенсация работникам затрачиваемых умственных, физических или предпринимательских усилий играет существенную роль в привлечении трудовых ресурсов на предприятие, в мотивировании, использовании и сохранении необходимых специалистов в организации или фирме.
Сдельная оплата Диагноз производства
При разработке систем оплаты труда на предприятии приходиться решать одновременно две задачи:
1) каждая система должна направлять усилия работника на достижение таких показателей трудовой деятельности, которые обеспечат получение необходимого работодателю производственного результата – выпусканужного количества конкурентоспособной продукции с наименьшими затратами;
2) каждая система оплаты труда должна предоставлять работнику возможность для реализации имеющихся у него умственных и физических способностей, позволить ему добиваться в рабочем процессе полной самореализации как личности.
Одним из принципиальных требований к системам оплаты на предприятии является то, чтобы они обеспечивали равную оплату за равный труд. Это, в свою очередь, требует, чтобы показатели, используемые для учёта результатов труда, давали возможность оценить как количество, так и качество труда наёмных работников и устанавливать соответствующие этим показателям нормы количества и качества труда.
В практике организации заработной платы имеется два вида нормирования труда: тарифное (устанавливающие нормы качества труда) и организационно-техническое (устанавливающие нормы количества труда при имеющихся организационно-технических условиях его осуществления). В РФ предприятия чаще всего используют систему тарифного нормирования, сложившуюся ещё в прежней экономической системе.
Организационно-техническое нормирование обеспечивается каждым предприятием самостоятельно, однако его методология должна быть общей, иначе принцип равной оплаты за равный труд будет обеспечен только в рамках предприятия, но не в рамках всего общества.
Основой оплаты труда является тарифная система, представляющая собой совокупность норматиWow, с помощью которых осуществляется дифференциация и регулирование заработной платы в зависимости от сложности выполняемой работы; условий труда (нормальные, тяжелые, вредные, особо тяжелые и особо вредные); природно-климатических условий выполнения работы; интенсивности и характера труда.
Тарифная система включает следующие элементы: тарифную ставку; тарифную сетку; тарифные коэффициенты и тарифно-квалификационные справочники.
Тарифная сетка представляет собой таблицы с почасовыми или дневными тарифными ставками, начиная с первого, низшего разряда. В настоящее время в основном применяются шестиразрядные тарифные сетки, дифференцируемые в зависимости от условий работы. В каждой сетке предусматриваются тарифные ставки для оплаты работ сдельщиков и повременщиков.
Тарифная ставка – это размер оплаты за труд определенной сложности, произведенного в единицу времени (час, день, месяц). Тарифная ставка всегда выражается в денежной форме, и ее размер возрастает по мере увеличения разряда.
Разряд – это показатель сложности выполняемой работы и уровня квалификации рабочего. Соотношение между размерами тарифных ставок в зависимости от разряда выполненной работы определяется с помощью тарифного коэффициента, который указывается в тарифной сетке для каждого разряда. При умножении соответствующего тарифного коэффициента на ставку (оклад) первого разряда, которая является базой, определяют заработную плату по тому или иному разряду. Тарифный коэффициент первого разряда равен единице. Начиная со второго разряда, тарифный коэффициент, возрастает и достигает своей максимальной величины для самого высокого разряда, предусмотренного тарифной сеткой.
Разряды, присвоенные рабочим конкретные должностные оклады, установленные работникам, указываются в контрактах, договорах или в приказах по предприятию, организации. Эти документы следует обязательно довести до сведения бухгалтерии, так как они вместе с документами о выработке работника или табелем являются основанием для расчета заработной платы.
Достоинство тарифной системы оплаты труда в том, что она, во-первых, при определении размера вознаграждения за труд позволяет учитывать его сложность и условия выполнения работы; во-вторых, обеспечивает индивидуализацию оплаты труда с учетом опыта работы, профессионального мастерства, непрерывного трудового стажа работы в организации; в-третьих, дает возможность учитывать факторы повышенной интенсивности труда (совмещение профессий, руководство бригадой и др.) и выполнение работы в условиях, отклоняющихся от нормальных (в ночное и сверхурочное время, выходные и праздничные дни). Учет этих факторов при оплате труда осуществляется посредством доплат и надбавок к тарифным ставкам и окладам.
Бестарифная система оплаты труда ставит заработок работника в полную зависимость от конечных результатов работы коллектива, к которому относится работник. При этой системе не устанавливается твердого оклада или тарифной ставки. Применение такой системы целесообразно лишь в тех ситуациях, когда есть реальная возможность учесть результаты труда работника при общей заинтересованности и ответственности каждого коллектива.
Заработная плата каждого работника представляет его долю в заработанном всем коллективом фонде заработной платы. При бестарифной системе оплаты труда присвоение работнику определенного квалификационного уровня не сопровождается параллельным установлением ему соответствующей тарифной ставки или оклада, т.е. заранее конкретный уровень оплаты труда работнику неизвестен.
Эта модель может применяться:
— на основе постоянного коэффициента квалификационного уровня работника;
— на основе постоянного и текущего коэффициентов квалификационного уровня.
В первом случае работнику устанавливается единый постоянный коэффициент квалификационного уровня, который отражает его вклад в результат работы коллектива. Во втором случае постоянный коэффициент устанавливается в соответствии с основными результатами труда работника с учётом его квалификации, производительности труда, отношения к работе, а текущий коэффициент учитывает особенности труда в данном периоде времени.
Определение коэффициента квалификационного уровня осуществляется следующим образом:
а) исходя из соотношений в оплате труда, фактически сложившихся за период, предшествующий бестарифной системе оплаты труда;
б) исходя из соотношений в оплате труда, вытекающих из действующих условий оплаты труда работников в период, предшествующий бестарифной системе.
Разновидностью бестарифной системы оплаты труда являются:
— система оплаты труда с использованием коэффициента стоимости труда;
— экспертная система оценки результатов труда;
— «паевая» система оплаты труда;
— комиссионная система оплаты труда;
— система «плавающих окладов».
Оплата труда на комиссионной основе широко применяется в организациях, оказывающих услуги населению, осуществляющих торговые операции, для работников отделов сбыта, внешнеэкономической службы организации, рекламных агентов. Заработок работника за выполнение возложенных на него трудовых обязанностей определяется при этом в виде фиксированного (процентного) дохода от продажи продукции.
При системе плавающих окладов сотрудники получают деньги в зависимости от результата их работы, прибыли организации и суммы денежных средств, которую планируют расходовать на заработную плату. Руководитель организации может ежемесячно издавать приказ о повышении или понижении зарплаты на определенный коэффициент.
Сумму, выдаваемую сотруднику, рассчитывают как произведение оклада на коэффициент повышения (понижения) зарплаты. Этот коэффициент руководитель определяет самостоятельно и утверждает в приказе. Чтобы его рассчитать, необходимо сумму средств, направленных на выплату, разделить на сумму фонда оплаты труда, установленную в штатном расписании.
Существует множество комбинированных системоплаты труда.
Система оплаты труда с групповым премированиемочень похожа на бестарифную. Отличие заключается в том, что заработная плата работников здесь состоит из двух частей: оклада и премии. Оклад определяется для каждого работника в соответствии с трудовым договором, премия определяется аналогично заработной плате при бестарифной системе оплаты труда.
Устанавливается общая сумма премий либо для отдела, либо для группы сотрудников, занятых в одном проекте. Далее определяется доля занятости каждого сотрудника в этом проекте. После этого рассчитываются уже непосредственно суммы премий всем участникам проекта. Для расчета премии каждого сотрудника используется та же формула, что и в расчете заработной платы при бестарифной системе оплаты труда.
Система оплаты труда с премиями за знания и компетенцию.Премии в этом случае начисляются не за достигнутые результаты в работе, а за полученные навыки или знания. То есть чем выше квалификация или степень образования работника, тем большую премию он получит. Разумеется, последнее утверждение верно, если образование и квалификация специалиста соответствуют занимаемой должности и характеру работы.
Заработная плата при бонусной системе состоит из двух частей: оклада и премии.Бонус (вознаграждение или премия) может быть личный и командный.
Личный бонус – вознаграждения, поощряющие высокие индивидуальные заслуги работника в деле решения стратегических и тактических задач предприятия (достижение более высоких индивидуальных результатов, вклад в снижение издержек производства, в увеличение объемов реализуемой продукции/услуги, экономию ресурсов и т.п.)
Командный бонус– премиальное вознаграждение группы за достижение целей своего подразделения, стратегически или тактически значимых для организации в целом (увеличение продаж, повышение конкурентоспособности, повышение прибыли, рост производительности в подразделении и пр.)
Размер премии (в процентах) для каждого работника должен быть четко определен. Он зависит от выручки, полученной непосредственно работником, общих доходов или прибыли организации.
Бонусная система оплаты труда применяется, например, для тех, от чьей работы напрямую зависят доходы или прибыль организации (например, работников торговли, сферы услуг).
Тантьема – это дополнительное вознаграждение (премия) представителей высшего управленческого звена, которое выплачивается за вклад руководителя на стратегическом (принципиальном) уровне в существенное улучшение общих финансово-хозяйственных и корпоративно-командных показателей. Например, повышение общей прибыли предприятия, продвижение и закрепление нового товара/услуги на рынке, успешную реализацию стратегических установок, существенное снижение величины издержек производства, значительную экономию ресурсов, повышение эффективности производства и т.п.
Все системы заработной платы в зависимости от того, какой основной показатель применяется для определения результатов труда, принято подразделять на две большие группы, называемыми формами заработной платы.
Форма заработной платы– это тот или иной класс систем оплаты труда, сгруппированных по признаку основного показателя учета результатов труда при оценке выполненной работником работы с целью его оплаты.
Результаты труда, а соответственно и нормы труда, могут находить своё отражение в самых различных показателях: отработанном рабочем времени, количестве изготовленной продукции (выполненной работы), уровне использования производственных ресурсов, производительности труда. Эти показатели могут иметь натуральные, стоимостные или условные (условно-натуральные) измерители, они могут характеризовать как индивидуальные, так и групповые (коллективные) результаты труда.
Существуют две основные формы заработной платы:
1. Повременная – форма оплаты труда, при которой заработная плата работнику начисляется по установленной ставке или окладу за фактически отработанное время.
2. Сдельная – форма оплаты труда за фактически выполненный объём работы (изготовленную продукцию) на основании действующих расценок за единицу работы.
Повременнаяформа оплаты труда применяется при невозможности или нецелесообразности установления количественных параметров труда; при этой форме оплаты труда работник получает заработную плату в зависимости от количества отработанного времени и уровня его квалификации.
Организация повременной оплаты труда требует соблюдения следующих условий:
1. Без надлежащего табельного учёта фактически отработанного времени нельзя правильно организовать повременную оплату труда.
2. Необходима тарификация рабочих повременщиков, руководителей, специалистов и служащих на основании соответствующих нормативных документов.
3. Установление и правильное применение норм и норматиWow, регламентирующих организацию труда повременщиков.
4. Создание на рабочих местах всех необходимых условий для эффективной работы.
Различают несколько систем повременной формы оплаты труда: простая повременная, повременно-премиальная, повременно-премиальная с нормированным заданием, «плавающие оклады» и т.д.
Заработная плата при простой повременной системе начисляется по тарифной ставке работника данного разряда за фактически отработанное время. Может устанавливаться часовая, дневная, месячная тарифная ставка.
Заработная плата работника за месяц (Зпм) при установленной часовой тарифной ставке работника данного разряда (Тч) определяется по формуле:
где Чф – фактически отработанное количество часов в месяце.
Заработная плата рабочего за месяц при дневной тарифной ставке определяется аналогично.
При месячной оплате расчет заработной платы осуществляется исходя из твердых месячных окладов (ставок), числа рабочих дней, фактически отработанных работником в данном месяце, а также планового количества рабочих дней согласно графику работы на данный месяц.
Организации могут применять почасовую и поденную формы оплаты труда как разновидности повременной оплаты труда. В этом случае заработок работника определяется путем умножения часовой (дневной) ставки оплаты труда на число фактически отработанных часов (дней). Как правило, по таким формам оплачивается труд персонала вспомогательных и обслуживающих подразделений организации, а также лиц, работающих на условиях совместительства.
Повременно-премиальная система оплаты труда – представляет собой сочетание простой повременной оплаты труда с премированием за выполнение количественных и качественных показателей по специальным положениям о премировании работников.
При окладной системе оплата труда производится не по тарифным ставкам, а по установленным месячным должностным окладам. Система должностных окладов используется для руководителей, специалистов и служащих. Должностной месячный оклад – абсолютный размер заработной платы, устанавливаемый в соответствии с занимаемой должностью. Окладная система оплаты труда может предусматривать элементы премирования за количественные и качественные показатели.
На предприятиях любой формы собственности должны быть утвержденные руководством предприятия штатные расписания, где указываются должности работающих и соответствующие этим должностным месячные оклады. Месячный оклад каждой категории работающего может быть дифференцирован в зависимости от уровня квалификации, ученого звания, степени и т.д. в соответствии с положением о профессии (должности).
Повременная с нормированным заданием(или сдельно-повременная) – при этом работнику устанавливается объем работ, который должен быть выполнен за определенный период времени.
Оплата труда руководителей государственных предприятий должна оговариваться в трудовом договоре (контракте), поэтому она получила название контрактной.
В настоящее время почти 80% рабочих экономически развитых стран находятся на повременной оплате труда с установленной нормой выработки. Применение этой системы направленно на эффективное решение следующих задач:
— выполнение производственных заданий по каждому рабочему месту и производственному подразделению в целом;
— совершенстWowание организации труда и снижение трудоёмкости выпускаемой продукции;
— рациональное использование материальных ресурсов и повышение качества выпускаемой продукции;
— развертывание коллективных форм организации труда;
— повышение профессионального мастерства рабочих и на этой основе широкое совмещение профессий;
— обеспечение планового прироста заработной платы в зависимости от роста производительности труда, повышение качества продукции и рационального использования материальных ресурсов;
— дифференциация заработной платы с учётом квалификации и категории рабочих в соответствии с их трудовым вкладом и условиями труда.
Недостатком повременной системы оплаты труда является то, что должностной оклад не в состоянии учесть различия в объёмах работ, выполненных работниками одной профессии и квалификации.
Сдельная система оплаты труда применяется, когда есть возможность учитывать количественные показатели результата труда и корректировать его путем установления норм выработки, нормы времени, нормированного производственного задания.
Организация сдельной оплаты труда предусматривает соблюдение следующих условий:
1) наличие научно-обоснованных норм затрат труда и правильную тарификацию работ в соответствии с требованиями тарифно-квалификационных справочников;
2) выработка продукции должна быть решающим показателем работы сдельщика, а её уровень должен непосредственно зависеть от самого работника. Иначе говоря, отдельный работник или их группа могли бы реально обеспечивать соответствующий уровень производительности своего труда;
3) создание на рабочих местах всех необходимых условий для эффективной работы;
4) без надлежащего учёта результатов работы и фактически отработанного времени не может быть эффективной сдельной оплаты потому, что любые отклонения в правильности учета приведут к искусственному завышению объёма выполненной работы или уровню выполнения норм.
При сдельной системе оплаты труда работников оплата осуществляется по сдельным расценкам в соответствии с количеством произведенной продукции. Основой сдельной оплаты труда является сдельная расценка за единицу продукции, работ, услуг, которая определяется по формулам:

где Тст – часовая тарифная ставка выполняемой работы;
Тсм – продолжительность смены, ч;
Н ч выр, Н см выр – норма выработки соответственно за час работы, смену, ед. продукции;
Сдельная расценка, а соответственно и сдельная форма оплаты труда, может быть индивидуальной и коллективной.
Если установлена норма времени, сдельная расценка определяется по формуле:
где Нвр– норма времени на изготовление продукции, работ, услуг.
В зависимости от способа подсчета заработка при сдельной оплате различают несколько форм оплаты труда.
Прямая сдельная система оплаты труда – когда труд работников оплачивается по сдельным расценкам непосредственно за количество произведенной продукции (операций) по следующей формуле:
где Зсд – сдельный заработок;
В – количество произведенной продукции.
Она может применяться там, где увеличение выпуска продукции зависит в основном от рабочего, где труд исполнителя нормируется, где на первый план выдвигается необходимость расширения производства продукции и услуг. Эта система недостаточно стимулирует работника повышать качество продукции, экономно расходовать производственные ресурсы.
Сдельно-премиальная – когда оплата труда включает премирование за перевыполнение норм выработки, достижение определенных качественных показателей: сдачу работ с первого предъявления, отсутствие брака, рекламации, экономии материалов. Она служит основой мотивации работников в улучшении как количественных, так и качественных результатов труда.
При сдельно-премиальной оплате труда работающему сверх заработка по прямым сдельным расценкам выплачивается премия за выполнении и перевыполнение заранее установленных количественных и качественных показателей работы:
где Зсд.пр – сдельный заработок при сдельно-премиальной оплате труда;
Зпр – премия за выполнение (перевыполнение) установленных показателей;
Ппр– процент премии за выполнение показателей премирования.
В положении о премировании персонала устанавливают размеры премий и условий поощрения, при соблюдении которых премия выплачивается или снижается, если выявлены конкретные упущения в работе.
Сдельно-прогрессивнаяоплата труда предусматривает начисление заработной платы следующим образом:
— за объём работы в пределах трудовой нормы – по стабильной расценке;
— за объём работы, превышающий нормы выработки – по повышенным расценкам.
Применение сдельно-прогрессивной оплаты труда эффективно в тех случаях, когда требуется стимулировать быстрый рост объёма работы (продукции, оборота, услуг), например, на новом предприятии или на новом рынке. Однако при перевыполнении норм труда, здесь может быть утрачена обоснованная связь роста заработной платы с ростом производительности труда. Расчет заработка при сдельной системе оплаты труда осуществляется по документам о выработке.
Сдельно-регрессивнаяхарактеризуется тем, что начиная с определенного уровня перевыполнения норм, происходит снижение сдельной расценки.
Косвенно-сдельная оплата труда – системаоплаты труда, при которой труд вспомогательного персонала оплачивается по косвенным сдельным расценкам из расчета количества продукции, произведенной основными работниками, которых они обслуживают. Она применяется для оплаты труда вспомогательных рабочих (наладчиков, комплектовщиков и др.). Размер их заработка определяется в процентах от заработка основных рабочих, труд которых они обслуживают.
Косвенно-сдельную расценку (Рк) можно рассчитать по формуле:
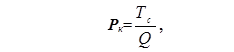
гдеТс – дневная тарифная ставкарабочего, оплачиваемого по данной системе;
Q – нормируемый объем (суммарная норма выработки)обслуживаемых производственных рабочих.
Эта система мотивирует заинтересованность работника в улучшении обслуживания производственных процессов, рациональном использовании ресурсов и т.д.
Аккордная система – когда совокупный заработок определяют за выполнение тех или иных стадий работы или за полный комплекс выполняемых работ. Разновидностью аккордной формы является оплата труда работников, которые не состоят в штате предприятия и выполняют работы по заключенным договорам гражданско-праWowого характера. Аккордная оплата труда стимулирует выполнение всего комплекса работ с меньшей численностью работающих и в более короткие сроки.
Аккордные сдельные расценки определяются при индивидуальной форме оплате труда по формуле:

При коллективной форме труда по формуле:
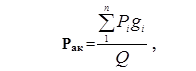
где Рак – аккордная сдельная расценка, руб. и коп;
Pi – расценка i-го вида работ, руб. и коп;
gi– объем i-го вида работ в натуральных измерителях;
Q – общий объем работ по конечному результату, в натуральных измерителях.
Сумма аккордного заработка определяется по формуле:

Аккордно-премиальная система – означает, что за сокращение сроков выполнения аккордного задания при качественном выполнении работ рабочим выплачивается премия.
Коллективная (бригадная) система – когда заработок каждого работника поставлен в зависимость от конечных результатов работы всей бригады, участка и т.д. Коллективная (бригадная) сдельная оплата труда применяется на работах по сборке, ремонту, эксплуатации подвижного состава железных дорог и т.д. Бригадная сдельная оплата труда может применяться и в тех случаях, когда труд рабочих функционально разделен, т.е. каждый рабочий выполняет какую-либо работу самостоятельно, но в то же время он связан с каким-то конечным результатом производства. Нормы выработки при этом устанавливаются не для каждого рабочего, а для всей бригады рабочих.
При этой системе бригадные сдельные расценки определяются по одной из следующих формул:
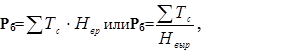
где Рб – бригадная сдельная расценка, руб. и коп;
Тс – тарифная ставка разряда выполняемой работы, руб. и коп;
Нвыр – бригадная норма выработки.
Общий сдельный заработок бригады определяется по формуле:
Источник: www.aup.ru
8.4. Основные формы и системы оплаты труда
В условиях рыночной экономики предприятие самостоятельно устанавливает формы, системы и размеры трудового вознаграждения. При этом они могут использовать соотношения, заложенные в ранее дейстWowавших тарифных ставках и окладах, в качестве ориентиров для дифференциации заработков в зависимости от профессии, квалификации, сложности и условий труда.
Наиболее важной задачей является установление взаимосвязи заработной платы каждого работника с количественными и качественными результатами труда. Важнейшими факторами, которые учитываются при выборе форм и разработке систем оплаты труда, являются цель и задачи производства применительно к конкретным рабочим местам и процессам.
Традиционно на предприятиях и в организациях используются сдельная и повременная формы заработной платы. Содержание и сфера распространения каждой из них зависит от многих конкретных условий производства: технической оснащенности, характера трудовых функций, возможности влияния на изменение результатов производства и других.
Таким образом, на предприятии могут быть установлены следующие системы оплаты труда работников:
- повременная (тарифная) – оплачивается то время, которое работник фактически отработал. Она включает: простую, повременно-премиальную;
- сдельная – оплачивается то количество продукции, которое работник изготовил. Она включает: простую сдельную, сдельно-премиальную, сдельно-прогрессивную, косвенно-сдельную, аккордную;
- бестарифная – оплата производится исходя из трудового вклада конкретного работника в деятельность организации;
- система плавающих окладов – труд оплачивается исходя из суммы денежных средств, которую организация может направить на выплату заработной платы;
- система выплат на комиссионной основе – размер оплаты труда устанавливается в процентах от выручки, полученной организацией.
В общем виде классификация форм и систем заработной платы представлена на рис. 1. Установленные системы оплаты труда фиксируются в коллективном договоре, положении об оплате труда или трудовых договорах с конкретными работниками. Разным категориям работников могут быть установлены различные системы оплаты труда. Положение об оплате труда согласовывается с соответствующим профсоюзом и подтверждается приказом руководителя организации. Работникам организаций со смешанным финансированием (бюджетное финансирование и доходы от предпринимательской деятельности) системы заработной платы, размеры тарифных ставок, окладов, различного вида выплат устанавливаются законами иными нормативно-праWowыми актами, коллективными договорами, соглашениями, локальными нормативными актами организаций (см. 135 ТК). Повременная форма оплаты труда и ее системы. Повременной называется такая форма оплаты труда при которой заработок работнику начисляется за фактически отработанное им время, исходя: (1) из установленного оклада; (2) часовой тарифной ставки; либо (3) дневной тарифной ставки. Размеры часовых (дневных) тарифных ставок и окладов для различных работников организации устанавливаются в положении об оплате труда и указываются в штатном расписании. Чтобы определить то количество времени, которое фактически отработали работники организации, необходимо вести табель учета использования рабочего времени. Повременная оплата труда применяется там где: (1) количественный результат труда не может быть изменен (например, деятельность в сфере управления); (2) результат труда предопределен технологическим процессом (например, работа на конвейере с заданным ритмом движения); (3) творческая научно-исследовательская и преподавательская работа; (4) работа неоднородна по своему характеру, либо является опасной и др. 
 Рис. 8.1. Формы и системы заработной платы. При введении повременной оплаты труда необходимо: (1) применение обоснованных норм обслуживания, нормированных заданий и норматиWow численности по каждой категории работников; (2) обоснованное присвоение рабочим-повременщикам тарифных разрядов, а управленческому персоналу – окладов, в соответствии с их квалификацией (должностными обязанностями) и реальной сложности выполняемых ими работ; (3) контроль за фактически отработанным временем каждым работником; (4) обеспечение эффективного использования рабочего времени на основе научной организации труда на каждом рабочем месте с периодической его аттестацией. При повременной оплате труда удельная заработная плата в расчете на каждую единицу продукции при росте производительности труда уменьшается, а при уменьшении увеличивается рост затрат. Разновидностями повременной формы оплаты труда являются две системы: (1) простая повременная и (2) повременно-премиальная оплаты труда. Простая повременная оплата труда.При простой повременной системе оплаты труда организация оплачивает работникам фактически отработанное время. При почасовой оплате заработная плата начисляется за то количество часов, которое он фактически отработал в конкретном месяце: Сумма заработной платы = Часовая ставка × Количество отработанных часов в месяце.По дневным тарифным ставкам заработная плата работнику начисляется за то количество дней, которое он фактически отработал в конкретном месяце: Сумма заработной платы = Дневная ставка × Количество отработанных дней в месяце.При помесячной оплате (исходя из установленного оклада) сумма заработной платы работника начисляется за фактически отработанные дни, независимо от количества рабочих часов или дней в конкретном месяце: Сумма заработной платы =(Оклад / Количество рабочих дней в месяце) × Количество отработанных дней в месяце.Повременно-премиальная система оплаты труда. В целях повышения стимулирующего значения оплаты труда при повременно-премиальной системе вместе с заработной платой могут начисляться премии за конкретные достижения в труде по заранее установленным показателям. Премии могут устанавливаться как в твердых суммах, так и в процентах от оклада. Сумма премии прибавляется к заработной плате работника и выплачивается вместе с заработной платой. Пример1. Работнику установлена часовая ставка заработной платы 100 руб. В соответствии с производственным календарем и табелем учета рабочего времени за месяц работник отработал 176 часов. Заработная плата работника за указанный месяц будет рассчитана следующим образом: 100 руб./ч*176 ч = 17 600 руб.Пример 2. Работнику установлена дневная ставка заработной платы 800 руб. В соответствии с производственным календарем и табелем учета рабочего времени за месяц работник отработал 22 дня. Заработная плата работника за указанный месяц будет рассчитана следующим образом: 800 руб./дн.*22 дн. = 17 600 руб.Пример 3. Работнику установлен месячный оклад 17 600 руб. В соответствии с производственным календарем и табелем учета рабочего времени за месяц работник месяц отработал полностью. Заработная плата работника за указанный месяц составит 17 600 руб. Пример 4. Работнику установлен месячный оклад 17 600 руб. В соответствии с производственным календарем и табелем учета рабочего времени за месяц работник отработал 15 дней из 22 рабочих дней. Заработная плата работника за указанный месяц будет рассчитана следующим образом: 17 600 руб. / 22 раб.дн. * 15 дн. = 12 000 руб.Пример 5. Работнику установлен месячный оклад 17 600 руб. и согласно Положению о премировании работникам за добросовестное выполнение своих обязанностей начисляется премия в размере 1000 руб. В соответствии с производственным календарем и табелем учета рабочего времени работник отработал полностью. Заработная плата работника за указанный месяц составит: 17 600 руб. + 1000 руб. + 18 600 руб.Сдельная форма оплаты труда и ее системы. Сдельной называется такая форма оплаты труда, при которой заработная плата работнику (бригаде) начисляется за то количество продукции (работ, услуг), которое было произведено в установленное время. Иначе говоря, при сдельной оплате труда размер вознаграждения определяется пропорционально объему выполненной работы. Областью применения сдельной оплаты труда являются те работы, где: (1) возможно измерить количество произведенной продукции (в штуках, тоннах, метрах и т.д.); (2) есть необходимость неуклонного повышения объемов произведенной (добытой) продукции или выполняемых работ; (3) рост выработки (объемов производимых работ) не ухудшает их качество, не нарушает технологию производства и технику безопасности. При использовании сдельной оплаты труда необходимо выполнить ряд условий: (1) хорошо наладить учет количественных результатов труда и контроль качества продукции (работ); (2) организовать правильную тарификацию работ и научно обоснованное нормирование труда; (3) обеспечить нормативную загрузку работника, гарантирующую ему нормальный уровень заработной платы, а также своевременную выдачу производственных заданий, нарядов, материалов, инструмента; (4) создать необходимые условия труда, соответствующие требованиям охраны труда и техники безопасности производства; (5) обеспечить исправное состояние помещений, сооружений, машин и др. (ст. 163 ТК РФ). В отличие от повременной системы оплаты труда, где заработная плата рассчитывается на основе тарифной ставки (часовой, дневной, месячной) или оклада, при сдельной системе оплаты труда – на основе сдельных расценок, которые определяются расчетным путем, исходя из установленных разрядов работы, тарифных ставок (окладов) и норм выработки (норм времени). В общем виде сдельная расценка определяется путем деления часовой (дневной) ставки, соответствующей разряду выполняемой работы, на часовую (дневную) норму выработки. Сдельная расценка может быть определена также путем умножения часовой или дневной тарифной ставки, соответствующей разряду выполняемой работы, на установленную норму времени в часах или днях. Норма выработки – это то количество продукции (работ, услуг), которое работник должен провести за единицу рабочего времени. Нормы выработки определяются руководством организации, размер часовой (дневной) ставки устанавливается в Положении об оплате труда и штатном расписании. Как было отмечено выше, в зависимости от организации труда, сдельная оплата может быть индивидуальной и коллективной. Индивидуальная прямая сдельная система оплаты труда применяется там, где заработок каждого рабочего определяется по результатам его личного труда и зависит от количества произведенной им соответствующего качества продукции и сдельной расценки на единицу изделия. Если работник выполняет различные виды работ, то оплачивается каждый их вид по установленным на них расценкам. При этом наблюдается прямая, непосредственная связь между затратами и результатами труда работника. Основным элементом организации индивидуальной прямой сдельной системы оплаты труда является установление за каждую единицу выполненной работы (изделие, деталь, операцию) сдельной расценки по формуле: Сдельная расценка (в руб., коп.) равна отношению тарифной ставки, соответствующей разряду выполняемой работы, к норме выработки (или к норме времени). При этом необходимо, чтобы единица времени, за которую устанавливается тарифная ставка, соответстWowала единице времени, относительно которой устанавливается норма (час, смена). Так, если установлена сменная норма выработки, то при расчете расценки используется дневная (сменная) тарифная ставка; если установлена часовая норма выработки, то для определения расценки используется часовая тарифная ставка. Норма выработки для расчета расценки применяется, как правило, в массовом и крупносерийном производствах; норма времени – в мелкосерийном и единичном производствах, когда в течение одной смены рабочий выполняет разные операции по производству разных работ (изделий). Таким образом, сдельная расценка – оплата за единицу продукции, определяемая умножением часовой тарифной ставки на часовую норму выработки в учетных единицах продукции. Величина сдельной расценки находится в прямой зависимости от размера тарифной ставки и нормы времени и в обратной зависимости от нормы выработки. Коллективная (бригадная) сдельная система оплаты труда – это разновидность сдельной оплаты, при которой общая заработная плата начисляется всей бригаде (участку, цеху) по конечным результатам работы исходя из коллективной сдельной расценки. Коллективные сдельные расценки рассчитываются на основе кооперационных или укрупненных и комплексных норм. Применение данной системы целесообразно в комплексных бригадах с развитым совмещением профессий и взаимозаменяемостью рабочих (строительные и сельскохозяйственные бригады, бригады на лесозаготовках, в угольной и горнодобывающей промышленности и др.), а также при бригадном обслуживании аппаратов и механизмов, где невозможно установить индивидуальную выработку каждого рабочего. Распределение заработной платы бригады между ее членами может проводиться: пропорционально отработанному времени и тарифному коэффициенту; исходя из тарифной заработной платы и коэффициента приработка; пропорционально средним разрядам выполняемой работы и отработанному времени; пропорционально базовым коэффициентам, отражающим уровень заработной платы членов бригады, с учетом отработанного времени. Распределение коллективного заработка пропорционально тарифным коэффициентам и отработанному времени наиболее целесообразно в бригадах с повременной оплатой труда. Если в состав бригады входят как рабочие-сдельщики, так и повременщики, то вводится понятие условного тарифного коэффициента, который определяется как отношение тарифной ставки любого рабочего (сдельщика или повременщика) к тарифной ставке повременщика первого разряда. При распределении заработной платы между членами бригады исходя из тарифной заработной платы и коэффициента приработка расчеты проводятся в следующей последовательности: 1) определяется тарифная заработная плата каждого члена бригады; 2) определяется тарифная заработная плата бригады, как сумма тарифной заработной платы всех членов бригады; 3) определяется заработная плата бригады, начисленная исходя из коллективной расценки; 4) рассчитывается коэффициент приработка; 5) рассчитывается заработок каждого члена бригады. В тех случаях, когда разряды рабочих и выполняемых ими работ не совпадают, возможно распределение коллективного заработка пропорционально средним разрядам выполняемой работы и отработанному времени. Если средний разряд выражен дробным числом, тарифные ставки соответственно пересчитываются и коллективный заработок распределяется между членами бригады пропорционально пересчитанным тарифным ставкам и отработанному времени. При распределении коллективного заработка пропорционально базовым коэффициентам, они рассчитываются делением средней заработной платы рабочего за последние 3-6 месяцев на 100. При этом в среднюю заработную плату не включаются премии и доплаты. Среднемесячная заработная плата рассчитывается исходя из среднечасового заработка и среднего числа часов работы. Существенным недостатком вышеизложенных методов распределения коллективной сдельной заработной платы является то, что они не учитывают действительного вклада каждого рабочего в общие результаты труда. Для устранения этого недостатка при распределении заработной платы между отдельными исполнителями применяется коэффициент трудового участия. Коэффициент трудового участия (КТУ) представляет собой обобщенную количественную оценку трудового вклада каждого рабочего бригады в зависимости от индивидуальной производительности и качества работы. С учетом КТУ может распределяться вся заработная плата бригады, только приработок, только премия, приработок и премия, разовые коллективные премии. Порядок определения и применения КТУ устанавливается общим собранием членов бригады и утверждается руководителем цеха (предприятия) по согласованию с цеховым (заводским) комитетом профсоюза. В качестве базового значения КТУ принимается единица. Фактический КТУ устанавливается рабочему равным, большим или меньшим базового в зависимости от индивидуального трудового вклада в общие результаты. Коэффициент, больший единицы, устанавливается рабочим, успешно выполняющим производственное задание бригады при высокой производительности труда и хорошем качестве выпускаемой продукции. Критериями повышения КТУ являются: высокое профессиональное мастерство, совмещение профессий, подмена отсутствующего члена бригады, производительное использование оборудования, освоение новой техники и научной организации труда, экономия материалов, электроэнергии и пр. Критериями понижения КТУ могут быть: недобросовестное отношение к работе, простои бригады по вине рабочего, невыполнение производственного задания, нарушение технологической и трудовой дисциплины, нарушение правил техники безопасности и пр. Сдельная форма оплаты труда, наряду с простой системой, имеет несколько разновидностей (сложных систем), устанавливающих зависимость заработка от нескольких показателей и отличающихся друг от друга способом расчета. Сюда входят следующие системы: сдельно-премиальная; сдельно-прогрессивная; косвенно-сдельная; аккордная. Сдельно-премиальная система. По этой системе работнику помимо заработной платы начисляется премии за определенные количественные и качественные показатели, предусмотренные действующим в организации положением о премировании. Премии могут устанавливаться как в твердых суммах, так и в процентах от заработной платы по сдельным расценкам. Сдельно-прогрессивная система. При этой системе оплаты труда сдельные расценки зависят от количества произведенной продукции за тот или иной период времени (например, месяц). Чем больше работник изготовил продукции, тем больше сдельная расценка. Таким образом, сдельные расценки дифференцируются в зависимости от достигнутого уровня выполнения норм: чем выше выполнение норм, тем выше расценка за каждую единицу выполняемой работы. Пример. На предприятии установлены следующие сдельные расценки: при изготовлении в месяц до 100 деталей сдельная расценка составляет 100 руб.; при изготовлении в месяц свыше 100 деталей сдельная расценка составляет 120 руб. За месяц работник изготовил 110 деталей. Заработная плата работника составит: (100 шт.*100 руб.)+(10 шт.*120 руб.) = 11 200 руб. Составными элементами сдельно-прогрессивной оплаты труда являются исходный уровень выполнения норм, с которого начинается увеличение сдельной расценки (базы), и шкала прогрессивных доплат, показывающая размер увеличения сдельной расценки при определенном уровне выполнения норм сверх исходной базы, то есть степень возрастания расценок. Наиболее эффективной считается двухступенчатая шкала прогрессивных расценок. Пример. На предприятии установлены следующие сдельные расценки: при изготовлении в месяц до 100 деталей сдельная расценка составляет 100 руб.; при перевыполнении исходной базы на 1 – 10 процентов сдельная расценка увеличится на 20 процентов; при перевыполнении исходной базы более 10 процентов – увеличение сдельной расценки составит 50 процентов. Величина исходной базы зависит от качества нормирования и фактически достигнутого уровня выполнения норм. При сдельно-прогрессивной системе оплаты труда заработок работника растет быстрее, чем его выработка, что ограничивает применение данной системы длительное время и в массовом порядке. Поэтому вводится эта форма оплаты труда на короткое время (3-6 месяцев) и на отдельных участках производства с целью выхода из прорыва или срочного выполнения заказа. Косвенно-сдельная оплата труда применяется, как правило, для оплаты труда работников обслуживающих и вспомогательных производств. При этом сумма заработной платы работников обслуживающих производств зависит от заработка работников основного производства, получающих зарплату по сдельной системе, и устанавливается в процентах от общей суммы заработка работников того производства, которое они обслуживают. Косвенные сдельные расценки определяются дифференцированно по каждому объекту обслуживания, индивидуальным или бригадным рабочим местам основных рабочих. Пример. Работнику обслуживающего производства установлена косвенно-сдельная оплата труда. Работник получает 2 процента от заработка работников основного производства. Заработок работников основного производства за месяц составил 700 000 руб. Заработная плата работника обслуживающего производства за месяц составит: 700 000 руб.*2% = 14 000 руб. В общем виде расчет косвенной сдельной расценки ведется по формуле:
 (8.2) где Ркс – дифференцированная косвенная сдельная расценка поданному объекту обслуживания за единицу работы, выполняемой основными рабочими; Тд – дневная тарифная ставка рабочего, переводимого на косвенную сдельную оплату труда; Нобс – количество объектов (рабочих, бригад), обслуживаемых по установленной норме рабочим; Оп – плановый объем производства (или норма выработки) для данного объекта обслуживания за смену. Общий сдельный заработок рабочего, оплачиваемого по косвенной сдельной системе, определяется по формуле:
 (8.3) где Зсд– общий сдельный заработок, руб.; Ред – расценка за единицу каждого (n-го) вида работ; Qn – фактический объем выработки по каждому (n-му) виду выполненных работ. Общий заработок обслуживающего рабочего может быть определен и не прибегая к расчету косвенной сдельной расценки. В этом случае он исчисляется прямо пропорционально проценту выполнения производственного задания (норм выработки) в среднем по всем объектам, обслуживаемым этим рабочим, т.е. путем умножения его тарифной ставки на средний процент выполнения производственного задания (норм выработки) основными рабочими. Наиболее эффективно применение косвенной сдельной системы в тех случаях, когда заработок обслуживающего рабочего ставится в прямую зависимость от выполнения основными рабочими производственных заданий, а не норм выработки, так как последние легко перевыполняются вследствие не всегда высокого их качества, что приводит к необоснованному завышению заработной платы. Аккордная система оплаты труда применяется, как правило, в строительстве, сельском хозяйстве при оплате труда бригады работников за выполнение задания в установленные сроки. Для определения общей суммы оплаты по аккордной системе составляется наряд, в котором указывается: полный перечень всех работ, входящих в задание; объемы работ; общий размер оплаты за выполнение задания. Распределение общего заработка между членами бригады проводится в соответствии с коэффициентом трудового участия, либо с учетом отработанного времени. Пример. Бригада из пяти человек осуществила ремонт и наладку конвейерной линии за 32 часа рабочего времени. Общая стоимость работ – 96 000 руб. Три человека работали по 8 часов, а двое – по 4 часа. Сумма, причитающаяся к выплате первым трем работникам составит: 96 000 руб. / 32ч. * 24ч. = 72 000 руб. Каждому из них будет выплачено: 72 000 руб. / 3 = 24 000 руб. Двое других работников получат: 96 000 руб. / 32ч. * 8ч. = 24 000 руб. Каждому из них будет выплачено: 24 000 руб. / 2 = 12 000 руб. Премирование при аккордной оплате труда производится, как правило, за сокращение сроков выполнения аккордного задания при условии качественного выполнения работ.
Источник: studfile.net
Какие бывают виды зарплаты?
Каждый человек, работающий на каком-либо предприятии или сам на себя, получает заработную плату. Казалось бы, ничего сложного, но существуют различные виды зарплаты, и в этом вопросе необходимо ориентироваться как работодателю, так и работнику.
Что такое оплата труда?
Прежде чем говорить о видах заработной платы, необходимо определиться с тем, что же это такое. Итак, заработная плата – это оплата труда работника, которая производится в зависимости от его производительности и качества его труда.
Нормы законодательства в отношении заработной платы

Трудовой кодекс Российской Федерации гласит, что работодатель обязан выплачивать заработную плату раз в полмесяца и обязательно должен ознакомить работника с порядком выплат и начислений. При этом, выплачивая работникам положенные средства два раза в месяц, работодатель должен платить пол зарплаты, хотя на практике многие предпочитают устанавливать фиксированную сумму или процент от фиксированной зарплаты и совершать выплаты таким образом.
Законы Российской Федерации ежегодно устанавливают уровень минимальной заработной платы. Ниже этой суммы работодатель не имеет права платить работнику, он также не имеет права ограничивать максимальный размер заработной платы – все надбавки, поощрения и тому подобное должны начисляться сверх установленного минимума. В остальном закон не ограничивает работодателей, они имеют право самостоятельно устанавливать:
- систему оплаты труда;
- вид оплаты труда;
- размеры окладов и тарифных ставок;
- порядок и величину премирования.
Все решения работодателя, касающиеся заработной платы, должны быть зафиксированы во внутренних документах предприятия: правилах внутреннего трудового распорядка, трудовом договоре, коллективном договоре, Положении о премировании, Положении об оплате труда и тому подобном. Каждый работник предприятия должен быть ознакомлен с этими документами.
Понятие оклада и заработной платы
Следует также отличать заработную плату от оклада. Оклад – это та сумма, которая устанавливается работнику согласно штатному расписанию и составляет как бы основную часть заработной платы, а собственно зарплата – это то, что работнику начисляется с учетом всех положенных надбавок и удержаний, например, таких как:
- налог на доходы физических лиц;
- надбавка за стаж;
- районный коэффициент;
- премирование по итогам расчетного периода;
- дополнительное премирование в связи с профессиональным праздником или иной причиной;
- удержание средств, которые работник не сдал Wowремя в кассу либо должен компенсировать за причиненный предприятию материальный ущерб;
- социальные выплаты.
и тому подобное.
Основные виды заработной платы
Два главных вида заработной платы – основная и дополнительная зарплата.
1. Основная заработная плата – это зарплата, которая начисляется работнику за фактически отработанное им время с учетом качества и количества выполненной работы, с учетом доплат за работу в ночное и сверхурочное время, а также оплатой за период простоя, случившийся не по вине рабочего. Такой вид оплаты производится по сдельным расценкам, окладам, премиям и тарифным ставкам
2. Дополнительная заработная плата – это следующие виды выплат:
- оплата очередных календарных отпусков;
- оплата перерыWow на работе для кормящих матерей;
- оплата льготных часов несовершеннолетних во время выполнения общественных или государственных обязанностей;
- выплата выходного пособия при увольнении;
- иные выплаты за неотработанное время, предусмотренные трудовым законодательством.
Виды заработной платы по количеству труда и времени
Две основные формы оплаты труда, которые применяют на большинстве предприятий, это:
- повременная заработная плата;
- сдельная заработная плата.
На некоторых предприятиях применяют смешанную форму оплаты труда.
Повременная зарплата

Повременная заработная плата – это оплата труда за фактически отработанное время.
Как правило, такая система применяется тогда, когда не идет речи о производстве продукции, когда невозможно определить результаты трудовой деятельности в каком-либо количественном эквиваленте, например, если речь идет о руководителе.
Размер заработной платы при повременной форме зависит от:
- тарифной ставки;
- фактически отработанного времени.
То есть, если работнику установлен оклад 5 000 рублей и количество рабочих часов в неделю 40, а он за месяц в какую-то из недель отработал не 40 часов, а 20, его заработная плата уменьшится.
Тарифные ставки при повременной оплате определяются единицами учета рабочего времени и могут быть следующими:
Формы повременной оплаты труда могут быть следующими:
- простая повременная – при этой форме установленная часовая ставка работника, положенная ему по разряду (стажу, должности), умножается на количество фактически отработанных часов (с учетом надбавки за сверхурочные при необходимости);
- повременная-премиальная – при такой форме оплаты труда заработок рассчитывается так же, как указано выше, но к нему прибавляется премия, которая составляет определенный процент от тарифной ставки.
Сдельная зарплата
Сдельная заработная плата – это оплата труда за определенные нормированные показатели выработки и времени. Когда работник производит какой-то определенный товар или услугу (например, продажу товара), который можно подсчитать в цифровом эквиваленте, применяется система сдельной заработной платы. Начисление заработной платы производится по установленным на предприятии расценкам на выполненную работу или услугу. Для того чтобы произвести расчет расценок, часовую тарифную ставку рабочего в соответствии с его разрядом делят на часовую норму выработки или умножают на установленную на предприятии норму времени в днях или часах. Затем эта найденная сумма расценки умножается на количество выработанной работником продукции и полученная цифра выплачивается работнику.
Сдельная заработная плата может иметь следующие формы оплаты труда:
- прямую сдельную – в этом случае оплата труда производится на основании твердо установленных сдельных расценок, в зависимости от количества изготовленных товаров или выполненных услуг;
- сдельно-прогрессивную – порядок расчета при такой форме такой же, как указано выше, но если работник перевыполняет установленную на предприятии норму, оплата повышается;
- сдельно-премиальную – такая форма оплаты труда предусматривает премирование работника. Причем не только, например, за перевыполнение установленной нормы, но и за достижение определенного качества: снижения издержек производства, безотходное производство, производство без брака и так далее.
Зарплата по совместительству
Согласно законодательству, совместитель является таким же работником предприятия, как и основной работник: он подписывает такой же трудовой договор, на него распространяются правила внутреннего трудового распорядка, нормы охраны труда и должностной инструкции, он имеет те же права и обязанности, что и все остальные люди, которые трудятся на одном с ним предприятии. Поэтому в отношении заработной платы совместитель имеет те же права, что и основной работник, за исключением одного нюанса: по законодательству количество рабочих часов совместителя не должно превышать половину его рабочих часов по основному месту занятости. Следовательно, если на предприятии установлена повременная оплата труда, совместитель будет получать заработную плату за фактически отработанные часы, то есть меньше, чем основные работники предприятия на тех же должностях.
Если же на предприятии установлена сдельная форма оплаты труда, заработная плата совместителя в конечном итоге может оказаться даже выше, чем зарплата основных работников – прямо законодательство этого не допускает, но в Трудовом кодексе написано, что работодатель имеет право самостоятельно устанавливать форму оплаты труда на своем предприятии. Такой вариант оплаты труда несколько рискован, потому что если основные сотрудники проведут сравнение зарплат и выяснят, что оно явно не в их пользу, они могут обратиться с жалобой в трудовую комиссию, и работодателю придется доказывать законные основания своего решения.
Зарплата в декретном отпуске

Согласно трудовому законодательству женщинам на период беременности положен отпуск: 70 дней до родов и 70 дней после, при этом количество дней до или после родов может варьироваться, но общее количество – 140 – при этом остается неизменным. В случае осложненных родов или рождении более одного ребенка отпуск увеличивается еще на несколько дней.
Зарплата в декретном отпуске – те самые 140 дня, – должна быть выплачена работнице по размеру среднего заработка (за последний календарный год) или стипендии, если работница была ученицей (студенткой).
При этом право на пособие имеют даже безработные, которые состоят на учете в службе занятости, поскольку эти средства выплачиваются за счет Фонда социального страхования. В случае если безработная до постановки на учет нигде не работала больше двух лет или вообще нигде никогда не работала, пособие выплачивается из размера минимального заработка.
Помимо выплаты заработка также предусмотрены государственные пособия при постановке на учет по беременности, рождении ребенка и по уходу за ребенком до достижения им полутора лет.
Зарплата за неполный месяц
Для того чтобы рассчитать заработную плату сотрудникам, отработавшим неполный месяц, необходимо знать, как выплачивается заработная плата данных сотрудников: по часовой ставке, дневной или по месячной.
1. При оплате по часовой ставке установленный часовой тариф умножается на количество фактически отработанных часов. Если предусмотрена выплата премии, то она умножается на установленную норму часов, а затем делится на количество фактически отработанных часов.
2. При оплате по дневной ставке, производятся аналогичные оплате по часовой ставке действия, только умножают на количество отработанных дней. Аналогично рассчитывают премию, если она предусмотрена.
3. При оплате по месячной ставке сначала необходимо посчитать среднедневной заработок: установленный оклад нужно разделить на количество рабочих дней в месяце. Полученный среднедневной показатель умножается на количество фактически отработанных в месяце дней. Премия рассчитывается аналогичным образом.
Следует отметить, что при отработанном неполном месяце премия обычно не начисляется, но работодатель вправе установить на своем предприятии иные нормы.
В случае если на предприятии действует сдельная форма оплаты труда, заработная плата начисляется в зависимости от нормы выработки работника за расчетный период.
Проекты форм заработной платы
Поскольку на сегодня законодательство предусматривает выплату заработной платы строго два раза в месяц, не больше и не меньше, что, может быть, не совсем удобно как работникам, так и работодателям, периодически в Государственную думу предоставляют проекты иных форм оплаты труда.
Например, во многих странах мира действует почасовая зарплата. Считается, что такая норма более способствует развитию потенциала экономики страны, а работники лучше исполняют свои трудовые обязанности, когда знают, как оценивать единицу своего рабочего времени. На территории Российской Федерации такую норму ввести затруднительно, хотя проекты обговариваются, начиная с 2000 года.
Также неоднократно обсуждался законопроект о том, чтобы зарплата еженедельно выплачивалась. Эксперты считают, что таким образом будет существенно увеличен оборот средств, что благоприятно скажется на экономической ситуации в целом.
Источник: ipinform.ru
Основные виды заработной платы

Эффективную деятельность любой фирмы определяет качество работы его сотрудников, что в свою очередь зависит от мотивации труда. Мотивировать работников можно по-разному, например, при помощи назначения премий, надбавок, знаков отличия, перспектив продвижения по карьерной лестнице или даже штрафами.
Но среди всех самым распространенным и самым важным способом стимулирования труда на предприятии является заработная плата. О видах и формах заработной платы поговорим кратко в этой статье.
Также рекомендуем к прочтению:
- Что входит в структуру заработной платы?
- Методика расчета средней заработной платы
- Фонд заработной платы – как это рассчитать?
Поделиться в соц.сетях
Понравилась статья? Следите за обновлениями сайта В Контакте или Твиттере. Подпишитесь на свежие материалы по E-Mail:
1 Комментарий
Катерина :
Хорошая информация,ибо многие люди работают, даже не зная того, что их могут обманывать, поэтому нужно знать даже такие детали, как виды зарплат, и от чего они зависят.
Источник: bizakon.ru