
Доходность 35,4%
Помимо получаемого в результате инвестиций дохода, инвестору предоставляется право выбора одного из двух видов инвестиционных налоговых вычетов по налогу на доходы физических лиц.
Порог инвестирования
Низкий порог инвестирования от нуля рублей. ИИС — выгодная альтернатива таким видам вложений, как банковские депозиты, наличная валюта и драгоценные металлы.
Готовые стратегии
Готовые инвестиционные решения и портфели для реализации различных целей. Стратегии как для профессионалов рынка, так и для клиентов, не имеющих опыта работы на бирже.
Калькулятор
Сумма к внесению на счет (рублей в год)
Укажите предполагаемую доходность инвестирования, % годовых **
Денежная сумма на момент окончания ИИС 0.0 РУБ.
Доходность на момент окончания ИИС (за 3 —> —> 0.0 % —> Доходность за 1 год —> 0.0 % —>
** По данным на 22.03.2017 при инвестировании в облигации ОФЗ 29214 погашением 27.05.2020 года купонный процент равен 6.4% годовых.
ИИС или брокерский счёт: что выгоднее? 7 отличий ИИС от брокерского счёта
Рыночная цена 95.44% ( www.rusbonds.ru).
Готовые портфели для ИИС
Практик
от 100 000 рублей
Практик
от 400 000 рублей
Новичок
Консерватор
Новичок
Умеренно-агрессивный инвестор
Новичок
Агрессивный инвестор
Что такое ИИС?
Индивидуальный Инвестиционный Счет (ИИС) – новый финансовый инструмент накопления, поддерживаемый государством и доступный в России с 1 января 2015 года. С помощью ИИС Вы сможете: приумножать свои сбережения и дополнительно получать в качестве стимула инвестиционные налоговые вычеты.
ИИС — выгодная альтернатива таким видам вложений, как банковские депозиты, наличная валюта и драгоценные металлы.
35,4%
Доходность индекса ММВБ за период с 01.01.2015 по 30.06.2016
52 000 p.
Льгота от государства.
ot 100 000 p.
Вопросы и ответы.
ЧТО ТАКОЕ ИИС?
- приумножать свои сбережения и
- дополнительно получать в качестве стимула инвестиционные налоговые вычеты.
КАК ОТКРЫТЬ?
Индивидуальный инвестиционный счет открывается и ведется брокером (брокерский счет) или управляющей компанией (счет доверительного управления) на основании отдельного договора.
ЗАЧЕМ НУЖНО ИНВЕСТИРОВАТЬ ЧЕРЕЗ ИИС?
- 13% на сумму ежегодного взноса
- или освобождение от налогообложения всей суммы дохода, полученного на ИИС (при закрытии счета).
КАКИЕ ЕСТЬ ОГРАНИЧЕНИЯ?
Сумма, зачисляемая инвестором в течение календарного года по договору ИИС, не может превышать 400 тысяч рублей. Для получения налоговых вычетов, количество лет, в течение которых инвестор должен иметь ИИС, должно составлять не менее 3 лет. При этом вычет на взнос можно получать уже после первого года.
ИНСТРУМЕНТЫ ИИС
Доверительное управление. Автоследование
- Выбираете стратегию, подключаетесь к опытному трейдеру и проводите сделки в режиме автоматического следования за ним;
- Доходность некоторых стратегий более 60% годовых;
- Государство компенсирует вам 13% от внесенной суммы;
- Либо вы освобождаетесь от уплаты налогов (13%) на весь доход, полученный по операциям на ИИС.
Стратегия облигационная
- Доходность — 10,5 – 12,5%
- Риск — 2%
- Рекомендуемый срок инвестирования – от 1 до 3 лет
- Минимальная сумма — от 400 000 руб.
Стратегия консервативная «Инвестиционный портфель Рантье»
- Открываете Индивидуальный Инвестиционный Счет (максимальная сумма для внесения на счет не более 400 000 рублей ежегодно)
- Получаете от «РИКОМ-ТРАСТ» 6.63% годовых на вложенные средства
- Получаете от государства инвестиционный вычет в размере вложенной суммы, т.е. плюс 13% от вложенной суммы
- Доходность инвестиций 6.63% + 13 %
Минимальный срок действия услуги 3 года. При расторжении договора ранее 3 лет налоговые льготы аннулируются.
Услуга актуальна для инвесторов, уплачивающих налог на доходы физических лиц по ставке 13%.
Доходность гарантирована (обеспечена) величиной ключевой ставки Банка России и налоговыми льготами, предоставляемыми государством владельцам Индивидуальных Инвестиционных Счетов.
Доверительное управление. Структурный продукт
- Большая часть денег инвестируется в облигации с высоким рейтингом и доходностью 10-14% годовых, а меньшая часть, соответствующая будущему купонному доходу, инвестируется в опционы или фьючерсы;
- В случае негативного сценария на рынке, доход от инвестирования в облигации покроет убытки от опционов (фьючерсов);
Американские акции на СПБ
Самостоятельное управление средствами на ИИС
- Открываете Индивидуальный Инвестиционный Счет;
- На протяжении трех лет совершаете операции на фондовом рынке;
- Самостоятельно определяете структуру инвестиционного портфеля и торговые стратегии;
- Государство компенсирует вам 13% от внесенной суммы;
- ибо вы освобождаетесь от уплаты налогов (13%) на весь доход, полученный по операциям на ИИС.
КАК ПОЛУЧИТЬ ВЫЧЕТ ПО ИИС?
Как получить инвестиционный налоговый вычет?
- договор на открытие ИИС был заключен Вами до 31 декабря 2015 года
- Вами осуществлялись взносы на ИИС
- Вы имели в прошлом году доходы, облагаемые налогом по ставке 13 % (за исключением налогов на дивиденды).
Для получения вычета Вам нужно подать налоговую декларацию в ФНС (через сайт ФНС, по почте или лично). Сделать это можно до 31 декабря 2016 года (если Вам нужно декларировать доходы, то срок — до 30 апреля).
Для составления налоговой декларации Вы можете обратиться в клиентский отдел компании или заполнить ее самостоятельно, воспользовавшись программой на сайте ФНС. Сумма внесенных на ИИС средств указывается в разделе Вычеты.
К декларации должны быть приложены следующие документы: справка 2-НДФЛ (при наличии налогов, уплаченных по ставке 13 %), копия договора ИИС, документы, подтверждающие факт взносов на ИИС (копии платежных поручений либо выписку от брокера), заявление о возврате налога с указанием банковских реквизитов.
Сравнение инвестиционных вычетов
Вычет по взносам
Вычет по прибыли
Кто предоставляет вычет
Брокер (или управляющий)
Какие нужны документы
Декларация 3-НДФЛ, справка 2-НДФЛ, заявление на возврат налога, документ от брокера о зачислении взноса, копия договора ИИС
Документы от инспекции о том, что вычет по взносам не использовался
Когда можно получить вычет
По окончании календарного года, в котором был взнос
Через 3 года с момента открытия счета
По закону у налоговой инспекции есть 4 месяца на проверку Ваших документов и перечисление денег
Брокер (или управляющий) сразу в момент выплаты Вам прибыли не удерживает с Вас налог
400 тыс. рублей в год
Размер вычета не ограничен, но размер взноса — не более 400 тыс. рублей в год
Необходимы удержанные налоги
Способ 1. Заработная плата Сергея в 2015* году составила 60 000 рублей в месяц. Каждый месяц он получал 52 200 рублей (87%), остальные 7 800 рублей (13%) работодатель удерживал и перечислял в бюджет в виде НДФЛ. Сергей в 2015 году открыл ИИС (индивидуальный инвестиционный счет), заключил договор на ведение счета сроком на 3 года и внес в течение года на счет 200 тысяч рублей.
В 2016 году, обратившись в налоговую инспекцию, Сергей получил вычет за 2015 год в сумме 200 000 рублей. Налог к возврату составил 26 000 рублей. В 2016 году Сергей внес на тот же ИИС 200 тысяч рублей. В 2016 году заработная плата Сергей была такой же, как и в 2015 году. В 2017 году Сергей получила вычет за 2016 год в размере 200 000 рублей, а налог к возврату составил 26 000 рублей.
Способ 2. Ирина в 2015 году открыла Индивидуальный инвестиционный счет, заключила договор на ведение счета сроком на 3 года и внесла за весь период действия договора на счет 600 000 тысяч рублей. Вычет по взносам на ИИС (способ 1) Ирина не получала. В 2018 году, после того как прошло 3 года, она решила закрыть счет. Она получила 700 тысяч рублей. Ее прибыль составила 100 тысяч рублей.
Она имеет право не платить налог на доходы (получая вычет) с этих 100 тысяч рублей.
* годы (2015 и 2016) взяты условно, для примера
Источник: www.ricom.ru
С какой суммы можно открыть иис
Вы можете получить 13% НДФЛ от взноса денежных средств на счет, но не более 52 тыс. ₽ в год (при внесении не менее 400 тыс. ₽ в календарный год). Такой тип вычета предоставляется ежегодно при наличии оснований.

Вычет на доход
Вы можете освободить весь доход по операциям на ИИС (положительного финансового результата) от НДФЛ по истечении 3-х лет с даты заключения договора на ведение ИИС. Такой вычет может быть получен только при прекращении договора.

Как открыть ИИС?
Через брокерский счет онлайн
В отделении банка
Открыть ИИС онлайн
- Вы можете самостоятельно открыть ИИС через «МКБ Инвест»
- Если у вас уже есть приложение «МКБ Инвест», зайдите в него со смартфона
- Если вы только собираетесь зарегистрироваться в системе, сделайте это по ссылке
Открыть ИИС в отделении банка
В любом удобном для вас отделении банка, являющегося партнером АО «УК МКБ Инвестиции» в рамках заключенного договора
Наш менеджер поможет в оформлении договора и ответит на все вопросы.
Для оформления договора ИИС вам понадобится паспорт или другой документ, удостоверяющий личность
Вы можете открыть ИИС в приложении «МКБ Управление активами»
- Откройте раздел «Идеи» — «Лучшие предложения», а затем внизу экрана «Открыть ИИС за пару минут»
- Вы также можете открыть ИИС через личный кабинет. Для этого вам понадобится купить продукт со стратегией доверительного управления: откройте каталог продуктов, выберите стратегию ИИС с доверительным управлением и нажмите кнопку «Инвестировать», укажите банковские реквизиты и подпишите документы на открытие счета
Как открыть ИИС?
Через управляющую компанию
Откройте онлайн в приложении «МКБ Управление активами»
Через брокерский счет
Откройте онлайн в приложении «МКБ Инвест»
В отделении банка
Не забудьте взять паспорт или другой документ, удостоверяющий личность
Показать отделения на карте
Информация об ИИС
Минимальная сумма первоначального взноса
при открытии через брокерский счет самостоятельно
при открытии ИИС через управляющую компанию
Максимальная сумма взноса в календарный год
но не более суммы, внесенной по договору ДУ
Способ размещения
Самостоятельно в приложении или в отделении банка
Частичное снятие
Готовые стратегии ИИС
При оформлении ИИС через управляющего вы выбираете готовую стратегию — управляющий берет на себя всю работу по осуществлению операций с ценными бумагами.
Консервативная
Получение возможного дохода, превышающего средний размер ключевой ставки ЦБ РФ, при незначительном риске Открыть ИИС
Сбалансированная
Получение более высокого возможного дохода за счет возможности инвестирования в рисковые финансовые инструменты Открыть ИИС
Динамичная
Получение более высокого дохода за счет возможности инвестирования в рисковые финансовые инструменты Открыть ИИС
Московский доход
Получение возможного дохода, превышающего средний размер ключевой ставки ЦБ РФ, при незначительном риске* Открыть ИИС
Минимальная сумма инвестирования
Допустимый риск клиента
Ожидаемая доходность, % годовых
(не гарантирована)
(не гарантирована)
(не гарантирована)
Структура вложений
100% облигаций российских эмитентов либо инвестиционные паи ПИФ, имущество которых инвестировано в облигации российских эмитентов
50% — облигации российских эмитентов, 50% — акции российских эмитентов и/или активы, входящие в индекс Мосбиржи, либо инвестиционные паи ПИФ, имущество которых инвестировано в акции российских эмитентов и/или активы, входящие в индекс Мосбиржи
100% — акции российских эмитентов и/или активы, входящие в индекс Мосбиржи, либо инвестиционные паи ПИФ, имущество которых инвестировано в акции, входящие в индекс Мосбиржи
85% — облигации федерального займа (ОФЗ) и/или инвестиционные паи ПИФ, имущество которых преимущественно инвестировано в ОФЗ.
15% — активы, входящие в индекс Мосбиржи, и/или инвестиционные паи ПИФ, имущество которых инвестировано в активы, входящие в индекс Мосбиржи
* убытки Учредителя управления с вероятностью 95 процентов не превысят на инвестиционном горизонте 17% в годовом исчислении от объема портфеля
Информация о вознаграждении и расходах, связанных с доверительным управлением
Плата за размещение
1,5% от оценочной стоимости имущества, переданного в доверительное управление.
Плата за управление
0,5% за календарный квартал, рассчитывается от средней Оценочной стоимости Имущества, переданного в доверительное управление.
Плата за прекращение
Взимается в случае прекращения договора доверительного управления (далее договор) на основании требования о расторжении договора, поданного учредителем управления в период с 31 календарного дня по 732 календарный день действия договора включительно.
Расходы, связанные с доверительным управлением
Оплата услуг, сборов и комиссий, связанных с исполнением договора, в том числе услуг, сборов и комиссий организаторов торговли, депозитариев, регистраторов, брокеров, кредитных организаций, в том числе услуг кредитных организаций по обеспечению осуществления переводов денежных средств в доверительное управление с использованием банковских карт через Интернет ресурс управляющего, расходы, связанные с осуществлением прав по ценным бумагам, находящимся у управляющего по договору, судебные, почтовые и нотариальные расходы управляющего, возникшие в связи с осуществлением доверительного управления по договору, а также иные расходы, связанные с осуществлением доверительного управления активами.
Право на налоговый вычет возникает при условии соблюдения требований к его получению, содержащихся в законодательстве. Величина налогового вычета не может превышать 52 тыс. руб. в течение календарного года при максимальной расчетной базе 400 тыс. руб. Тип вычета: вычет на взнос.
Потенциальный доход не гарантирован.
Управляющий не гарантирует учредителю управления прироста или сохранения стоимости активов, переданных в доверительное управление. Управляющий не гарантирует получение ожидаемой доходности.
Стоимость активов, переданных в доверительно управление, может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходы в будущем. Прежде чем передать денежные средства в доверительное управление, следует внимательно ознакомиться с договором доверительного управления ценными бумагам.
Акционерное общество «Управляющая компания «МКБ Инвестиции» (АО «УК МКБ Инвестиции»). Государственный регистрационный номер (при создании) № 055.391 от 19.04.1996, ОГРН 1027700590301. Лицензия профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами № 045-07260-001000, выдана ФКЦБ России 19.12.2003.
Вся необходимая информация раскрывается на сайте АО «УК МКБ Инвестиции». Получить информацию о доверительном управлении ценными бумагам, ознакомиться с договором доверительного управления ценными бумагами и иными документами, предусмотренными нормативными актами в сфере финансовых рынков, по адресу: Российская Федерация, 123112, г. Москва, проезд 1 й Красногвардейский, д. 22 стр.
1, этаж 18, тел.: +7 (495) 241-30-27 или на сайте в сети Интернет по адресу: www.mkb am.ru. АО «УК МКБ Инвестиции» информирует о совмещении различных видов деятельности, а также о существовании риска возникновения конфликта интересов. Денежные средства, переданные в доверительное управление на основании заключенного договора доверительного управления ценными бумагами, не застрахованы в соответствии с Федеральным законом от 23.12.2003 № 177 ФЗ «О страховании вкладов в банках Российской Федерации». АО «УК МКБ Инвестиции» не оказывает услуг по открытию банковских счетов и приему вкладов, а также какие-либо иные банковские услуги.
Раскрытая информация, если иное прямо не указано, не является индивидуальной инвестиционной рекомендацией. Инвестиционные продукты АО «УК МКБ Инвестиции» могут не подходить определенному лицу. АО «УК МКБ Инвестиции», если иное им прямо не указано и(или) прямо не предусмотрено действующим законодательством Российской Федерации, не дает каких-либо гарантий и(или) заверений и не принимает какой-либо ответственности в отношении финансовых результатов, полученных на основании раскрытой (предоставленной) им информации. АО «УК МКБ Инвестиции» рекомендует не полагаться в процессе принятия инвестиционного решения на какие-либо раскрытые (предоставленные, опубликованные) им сведения как на единственный источник информации, требуемой (необходимой) для принятия инвестиционного решения.
Источник: mkb.ru
ИИС — как получить ежегодную выплату в размере 52 000 рублей
Работники банков часто убеждают клиентов, которые интересуются инвестиционными инструментами, открыть ИИС (индивидуальный инвестиционный счет). Основной аргумент, который при этом приводится — получение дополнительных 52 000 рублей в год. Конечно, это звучит очень привлекательно и многие клиенты соглашаются, даже не разобравшись в вопросе.
В этой статье подробно разберемся, что такое ИИС, стоит ли его открывать и как это сделать правильно. Также обсудим плюсы и минусы открытия индивидуального инвестиционного счета и на каких площадках это лучше всего сделать.
- Что такое ИИС
- Виды ИИС в зависимости от формы налогового вычета
- Вычет на взнос
- Вычет из дохода, подлежащего налогообложению (тип Б)
Что такое ИИС
ИИС (индивидуальный инвестиционный счет) — это разновидность брокерского счета для торговли активами на бирже, который дает право его владельцу пользоваться льготным налоговым режимом. В остальном ИИС аналогичен обычному брокерскому счету — он позволяет проводить операции с акциями, облигациями, драгметаллами, валютой.
Основная особенность ИИС, которая привлекает многих инвесторов — это возможность оформления налогового вычета, который и представляет собой вышеназванную сумму в 52 000 рублей, вне зависимости от того, проводились ли какие-то операции с ИИС или нет.
В видео ниже простыми словами описано, что такое ИИС:
Есть два вида ИИС, которые отличаются тем, какой тип налогового вычета был получен:
- Вычет на взнос.
- Вычет из дохода, подлежащего налогообложению (тип А).
Вычет на взнос
Этот тот самый вычет, о котором мы говорили выше и который привлекает клиентов, который выбирают между ИИС и банковским вкладом.
Основные условия получения:
- 13% от внесенной суммы, при пополнении на 400 000 рублей можно получить максимальный вычет в размере 52 000 рублей, максимальным лимитом внесения средств на индивидуальный инвестиционный счет является сумма в 1 000 000 рублей — в этом случае размер налогового вычета будут те же 52 000 рублей;
- Нужно быть официально трудоустроенным и регулярно платить налоги или же декларировать доходы от другой деятельности (например, сдача недвижимости в аренду) и также платить налоги;
- Если вы на протяжении трех лет совершали операции с ценными бумагами, нужно будет уплатить налог на прибыль;
- При выводе средств ранее чем три года после открытия ИИС, придется вернуть полученную сумму вычета и уплатить пеню в размере 8,8%.
Важное обновление 2021 года!
Если до 2021 год получить вычет по типу А можно было, если у вас был любой доход, который облагается налогом 13%, кроме дивидендов (например, доходы от инвестиций в ценные бумаги, доход по страховому полису и т.д.), то с 2021 года на основе закона №371 от 23.11.2020 налоги от инвестиций в акции, облигации и т.д. уже не подойдут.
Теперь нужно предоставить доход из основной налоговой базы за исключением дохода от инвестиций в ценные бумаги и дивиденды, например, это могут быть доходы от продажи недвижимости и другого имущества, дарения, выплаты по пенсионным и страховым программам, зарплата и т.д.
Вычет из дохода, подлежащего налогообложению (тип Б)
- На ИИС можно внести любую сумму — минимальный лимит отсутствует;
- Подтверждение наличия официального дохода необязательно;
- Получить вычет можно только через три года;
- Если счет был закрыт раньше, чем через три года после открытия, необходимо будет уплатить налог на полученный доход от торговли.
Исходя из приведенной выше информации, становится ясно, что вычет на взнос выгоден тем, кто не планирует заниматься трейдингом или инвестирует в инструменты с невысокой доходностью и минимальным риском; вычет на налогооблагаемый доход выгоден активным трейдерам, особенно с большими депозитами.
Как открыть ИИС
Как открыть ИИС:
- Посетить офис брокера или пройти процедуру открытия на сайте брокера.
- Подать заявление об открытии ИИС (индивидуального инвестиционного счета) — ее можно получить в офисе или скачать на сайте брокера.
- Подписать договор — перед тем как подписывать, нужно внимательно ознакомится со всеми пунктами договора.
- Подать заявление на открытие личного кабинета.
- Зачислить деньги на счет.
Ниже вы найдете некоторые нюансы открытия ИИС, а также его важные особенности.
Начнем с того, что в самом начале пути будущему владельцу ИИС нужно выбрать один из двух вариантов:
- Брокер — организация, которая фактически «продает» право клиенту самостоятельно совершать сделки с ценными бумагами и пользоваться торговым терминалом, при его наличии. Однако обратите внимание, что брокер не несет ответственности за ваш заработок и не контролирует, какие финансовые инструменты использует клиент. Поэтому прежде чем выбирать этот тип открытия ИИС, нужно понимать, как устроен фондовый рынок и как он работает, а также разбираться в техническом анализе;
- Управляющий — этот способ открытия ИИС позволяет превратить инвестиционную деятельность в настоящий пассивный доход, т.е. вам не нужно разбираться ни в фондовом рынке, ни в техническом анализе, так как средствами на ИИС будет распоряжаться брокер в доверительном управлении.
Теперь рассмотрим некоторые нюансы, которые необходимо знать при открытии ИИС. После того как вы подали заявку и назначили встречу в офисе брокера или онлайн, наступает самый важный момент — это подписание договора.
Здесь нужно быть очень внимательным, так как некоторые брокеры могут включать в договор пункты, которые могут уменьшить ваш доход или давать ложные надежды.
Что обязательно нужно проверить в договоре:
- Размер брокерской комиссии.
- Размер гарантированного дохода (если активной торговли не планируется).
- Правила, по которым управляющий будет совершать сделки (тип стратегии, риск и т.д.).
Для того чтобы открыть ИИС, также вместе с заявлением нужно предоставить копию паспорта и ИНН. А если индивидуальный инвестиционный счет открывается онлайн в России, то процедуру значительно упростит регистрация на сайте gosuslugi.ru.
Вместе с этим также подается заявка на открытие личного кабинета, который в случае самостоятельной торговли позволяет совершать все операции, а при доверительном управлении дает возможность проверить операции и состояние счета в любой момент и с любой точки мира.
После того как вы прошли все этапы, можно принимать поздравления — теперь вы владелец ИИС! С этого момента можно пополнять счет и начинать торговать или отслеживать результаты торговли управляющей компании.
Пополнять ИИС можно в любой момент, например, сразу после открытия можно внести стартовый депозит, после чего делать ежемесячные платежи.
Действия после открытия ИИС:
- Пополнить счет — если вас интересует лишь получение стабильного дохода (13% в год), то нужно пополнить счет минимум на 400 000 рублей в течение календарного года (по состоянию на 31 декабря на счету должно быть 400 000 рублей минимум), в этом случае государство выплатит вам 52 000 рублей годовых. Если будет внесено меньше, то выплата составит 13% от суммы. Максимум, на который можно пополнить ИИС, составляет 1 000 000 рублей, но в этом случае годовая выплата составит те же 52 000 рублей;
- Инвестировать в ценные бумаги — трейдинг принесет дополнительный доход, однако, как говорилось выше, нужно разбираться в работе фондового рынка и техническом анализе. Если вы пока что начинающий трейдер, то можно начать с консервативных инструментов (ETF или государственные облигации);
- Спекуляции на бирже — можно получать дополнительный заработок за счет активного трейдинга на разнице курсов акций, валют, облигаций. Однако этот вид деятельности требует от трейдера очень хороших знаний, вы должны разбираться в торговых инструментах намного лучше, чем при обычном инвестировании. Поэтому сначала рекомендуется пройти обучение и потренироваться на демо-депозите.
Рекомендуем почитать: Как инвестировать в акции и что нужно знать
Если вы решились открывать ИИС, то полезно знать о следующих особенностях данного инструмента:
- Открывать ИИС имеет право исключительно физическое лицо;
- Одно физическое лицо имеет право открывать только один ИИС;
- Если у вас уже открыт обычный брокерский счет, превратить его в ИИС не получится;
- При выводе средств ранее чем через три года право на получение налогового вычета (13%) теряется;
- Можно переводить открытый ИИС от одного брокера к другому, однако при этом нужно будет подписать договор с новым брокером и расторгнуть со старым;
- ИИС может пополняться в любое время на любые суммы;
- Пополнять ИИС можно только в рублях, но в терминале можно приобрести доллары или любую другую валюту.
Где лучше открыть ИИС
Выбор брокера при открытии ИИС — это самый важный этап.
В целом алгоритм поиска надежного брокера для открытия ИИС сводится к следующему:
- Проверка на наличие лицензии.
- Проверка рейтинга брокера.
- Отбор площадок с самыми выгодными тарифами.
- Наличие дополнительных возможностей.
Первый шаг — это проверка на наличие наличии лицензии у брокера на ведение деятельности, без этого документа такой бизнес является незаконным, и ваши средства могут оказать в руках мошенников.
Далее нужно отобрать самых надежных брокеров, которые работают не один год и положительно зарекомендовали себя на рынке. Упростить себе задачу можно, проверив популярные рейтинги брокеров ИИС. Например, на сайте Московской биржи ежемесячно обновляется рейтинг брокеров ИИС, основными критериями при этом являются количество лет на рынке и число клиентов.
Далее нужно отобрать тех, кто предлагает самые выгодные тарифы именно для вашей стратегии инвестирования. Под хорошим тарифом имеются в виду следующие платежи:
- Низкие комиссии на проведение торговых операций;
- Нет ежемесячного платежа (или она очень низкая);
- Нет платы за депозитарий (или она очень низкая);
- Не нужно уплачивать проценты от суммы капитала.
При выборе выгодного брокера необходимо сравнивать все показатели в общей сложности. В некоторых случаях выгоднее выбрать площадку с более высокими тарифами, но с отсутствием абонентской платы и оплаты депозитария.
Также нужно обратить внимание на дополнительные возможности, которые предлагает площадка, а также ограничения:
- Вывод заработанного на расчетный счет;
- Минимальная и максимальная сумма на пополнение счета;
- Простота открытия ИИС;
- Возможности функционала для трейдинга;
- Наличие услуги доверительного управления.
Ниже вы найдете сравнительную таблицу брокеров ИИС в 2021 году:
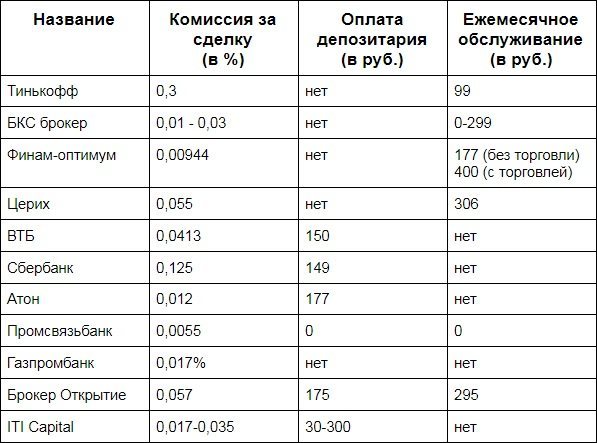
Как видно из данных таблицы, Тинькофф и Сбер — это «народные» брокеры, которые направлены на пользователей, заинтересованных в простом долгосрочном инвестировании без активной торговли. Поэтому у них высокие комиссии за сделку и относительно низкие платежи за обслуживание счета.
Читайте полные статьи:
Как закрыть ИИС
Как закрыть ИИС:
- Продать все активы (если они были).
- Подать заявки на вывод средств и перевод остатков ценных бумаг.
- Дождаться вывода средств.
- При досрочном закрытии и получении вычета, обратиться в налоговую и вернуть деньги с уплатой пени.
Договор на открытие ИИС заключается на неограниченный срок, поэтому единственной причиной закрытия ИИС является лишь собственной делание его владельца. Когда может потребоваться закрыть ИИС:
- Банкротство брокера — брокер является лишь посредником, а все все приобретенные ценные бумаги хранятся на бирже. Поэтому в этом случае нужно лишь открыть ИИС у нового брокера и перенести на счет все активы;
- Неудачные вложения — если вам не хватило знаний (или удачи) и вы ушли в большой минус, то желательно не закрывать ИИС, а дождаться истечения трехлетнего срока и получить налоговый вычет. При этом можно не совершать новые сделки;
- Необходимо забрать деньги раньше трехлетнего срока — вывести полную сумму (или ее часть) без ликвидации ИИС невозможно. В этом случае нужно закрыть счет и обратиться в налоговую для возврата вычета и уплаты пени.
Обратите внимание, что если был получен вычет любого типа (А или Б) и индивидуальный инвестиционный счет был закрыт раньше трехлетнего периода, необходимо будет вернуть эти деньги через налоговую, а также уплатить пеню.
Когда невыгодно открывать ИИС
ИИС — в большинстве случаев выгодный инструмент, однако перед его открытие необходимо взвесить потенциальную доходность и риски, а также очень внимательно ознакомиться с условиями, по которым работает брокер.
Так, открывать ИИС невыгодно в следующих случаях:
- Слишком маленькая сумма пополнения ИИС (до 10 000 рублей в месяц) — даже если вы отличный трейдер и будете стабильно зарабатывать на фондовом рынке, комиссии за сделки, депозитарий и/или обслуживание счета могут в итоге перекрыть всю доходность;
- Брокер позволяет открыть счет только с доверительным управлением — особенно, если он не предоставляет подробную информацию о потенциальных рисках и доходности и не предлагает выбрать стратегию инвестирования. Обычно за услугу доверительного управления брокеры берут 5-7% от суммы депозита ежегодно. В итоге такие инвестиции могут оказаться невыгодными;
- Если вы хорошо не разобрались, как работает ИИС — в этом случае вы можете не обратить внимание на некоторые нюансы работы с брокерами (комиссии, другие платежи, условия ввода и вывода денег) и в итоге потерпеть убытки. Либо неправильно выбрать брокера и доверить свои средства мошенникам.
Что выгоднее: ИИС или банковский вклад
Чтобы ответить на этот вопрос, давайте разберем конкретные примеры инвестирования в ИИС и в банке.
Инвестор открыл ИИС на три года с приобретением государственных облигаций с годовой доходностью 8%, ежегодный взнос при этом составляет 400 000 рублей. Брокер берет комиссию за сделку 0,01% плюс ежегодное обслуживание в размере 400 рублей. Что выгоднее: ИИС на описанных выше условиях или банковский вклад под 8,7% годовых?
Доход от вложения в гособлигации:
400 000 х 0,08 х 3 = 96 000 рублей
((400 000 х 3) х 0,001) + (1 200 000 х 0,001) + (400 х 3) = 1 200 (комиссия за покупку бумаг) + 1 200 (комиссия за продажу бумаг) + 1 200 (ежегодная оплата за обслуживание) = 3 600 рублей
Общая сумма налогового вычета типа А за три года:
52 000 х 3 = 156 000 рублей
НДФЛ (13%) на доход от торговли ценными бумагами:
96 000 х 0,13 = 12 480 рублей
Доход инвестора за три года:
156 000 + (96 000 — 12 480 — 3 600) = 156 000 + 79 920 = 235 920 рублей за три года / 78 690 рублей в год
Теперь посчитаем доход от депозита:
400 000 х 0,087 х 3 = 104 400 рублей за три года / 34 800 рублей в год
Итого ИИС с дополнительным инвестированием в ценные бумаги более чем в два раза выгоднее банковского депозита.
Чем ИИС отличается от брокерского счета
Читайте полную статью: Что такое брокерский счет и как его открыть
ИИС — по сути это брокерский счет, однако с некоторыми важными особенностями:
- При открытии ИИС можно получить один из двух вычетов (на взнос или на освобождение от налога на прибыль), обычный брокерский счет такой привилегии не предоставляет;
- При ИИС налог на доход рассчитывается и уплачивается в конце третьего года, при обычном брокерском счете налоги нужно уплачивать каждый год;
- ИИС может быть только один, а обычных брокерских счет можно открыть сколько угодно;
- Минимальный срок открытия ИИС составляет три года — при этом частичный вывод средств невозможен, на брокерском счете выводить средства можно в любой момент;
- Уже открытый брокерский счет невозможно трансформировать в индивидуальный — процедуру нужно начинать сначала.
Плюсы и минусы ИИС
Даже минимальная доходность индивидуального инвестиционного счета почти в два раза выше самых выгодных банковских депозитов.
Увеличить доходность ИИС можно за счет активной торговли акциями, облигациями и другими финансовыми инструментами.
Есть два типа налогового вычета (на взнос и на доход на прибыль).
ИИС может передаваться по наследству в случае смерти его владельца.
ИИС не имеют государственного страхования, поэтому в случае банкротства брокера можно лишиться денег. Исключением является ситуация, если на эти средства были куплены акции или облигации — они сохраняются за владельцем ИИС, так как эти активы хранятся на бирже.
Частичное снятие средств не допускается — можно только сразу снять всю сумму с ликвидацией счета и возвратом вычетов, если они были получены.
Нужно платить комиссии брокеру или управляющей компании.
Исходя из всего вышесказанного, можно сделать вывод, что ИИС — отличный инструмент, для того чтобы вложить деньги, особенно для начинающих инвесторов.
Источник: coinpost.finance