
«Чем раньше вы начнёте разговаривать с детьми о деньгах, тем быстрее воспитаете разумное отношение к ним, умение планировать траты, формировать свой бюджет, принимать самостоятельные финансовые решения», — говорит предприниматель и финансист Александр Зайцев. О том, с какого возраста нужно прививать азы финансовой грамотности и почему нужно делать это не только в семье, но и через систему образования, Александр Зайцев рассказал в своей авторской статье для портала Biz360.ru.
Александр Зайцев, коммерческий директор и член правления группы компаний FINFORT . Окончил ВШЭ по специальности «Финансы и фондовые рынки», прошёл Executive МВА «Сколково». Кандидат экономических наук, инвест-банкир с более чем 20-летним стажем. На финансовом рынке — с 1998 года, работал на топ-позициях в «Тройке-диалог», «Сбербанке», «Бин-банке» и других крупных компаниях. FINFORT – инновационный финансовый маркетплейс с использованием искусственного интеллекта и системой управления разветвлённой агентской сетью.
Как заработать деньги ребенку? (Анимация)
Откуда берутся деньги
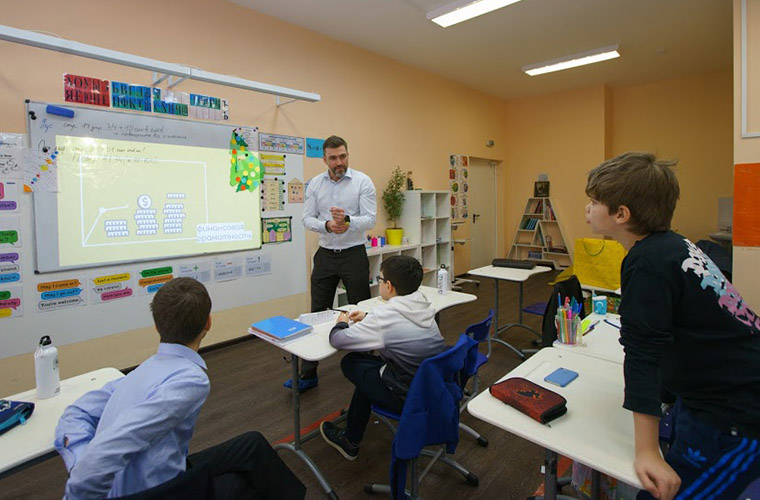
В 4,5 года мой сын стал задавать вопросы о деньгах, и я задумался, что ему уже можно/нужно знать, а что – ещё рановато. Детский сад, который он посещает, входит в сеть школ и детских садов ONE! lnternational School , которую основал мой друг и одногруппник по школе управления «Сколково» Максим Натапов. В образовательную программу там входят уроки по предпринимательству для детей. Поэтому я предложил руководству школы провести небольшой курс финансовой грамотности для учеников начальных классов – мне было интересно понять, что думают дети о деньгах в этом возрасте. И вот что я узнал.
Все дети во всех классах школы сказали, что копят деньги. Одни откладывают на iPhone последней модели, другие – на подарок родителям, третьи — на породистую кошку или собаку, четвёртые — на игры или игрушки. То есть перед каждым ребёнком, что в первом, что в четвёртом классе, уже стоит определённая финансовая цель.
Но вот что такое деньги как явление и откуда они берутся, дети в начальной школе пока мало себе представляют. Они ещё не понимают, что все люди почему-то зарабатывают по-разному. Большинство думает, что деньги просто выдают на работе, а за какой объём и качество труда, им неизвестно.
Интересно, что разрыв в понимании между третьим и четвёртым классами был очень большой, видимо, какие-то связи в мышлении и способности обобщать формируются только к 10-летнему возрасту. Но в то же время в первом классе дети знали очень много того, чего не знали в третьем и четвёртом классах. Полагаю, это связано с появлением и большим распространением в последние годы новых приложений, таких как TikTok, а также с ростом количества блогеров, ориентированных на детскую и подростковую аудиторию.
КАК Я ЗАРАБАТЫВАЮ С 8 ЛЕТ | бизнес для несовершеннолетних
Например, многие первоклашки слышали историю про парня, который обменял скрепку на дом : добавляя к каждому следующему предмету для обмена определённую маржинальность, он в конце концов получил дом в канадском городе Киплинг.
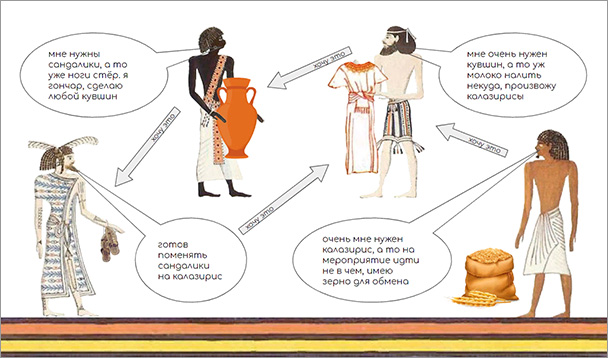
Я рассказал детям о товарообмене, который сущестWowал до появления денег, и предложил им поразмышлять о равнозначности обмена и возможности создания эквивалента, например для их класса. Что такое бартер на детском уровне? Если ценность одинакова, то синяя ручка равна красной, а если нет, то зелёный фломастер равен трём простым карандашам. Всё зависит от того, что кому нужно.
Это они очень хорошо поняли и сказали, что надо торговаться, но если торговаться не получается, то надо ввести какое-то понятие, которым можно измерить ценность предмета торга. Почти все пришли к выводу, что эквивалентом могут стать игры или какие-либо формы участия в них. Многие дети уже играют в Minecraft и World of Tanks, а там виртуальные деньги выдаются за достижения в игре, и потратить их можно на те функции, которые выведут тебя на новый уровень.
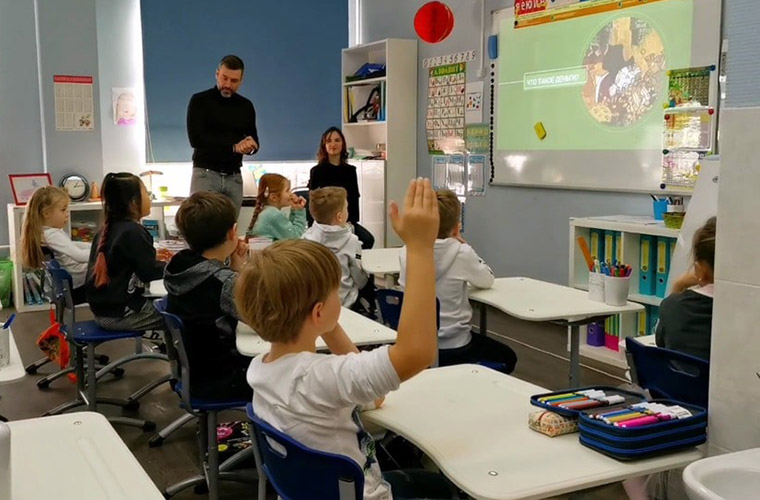
В конце курса мы провели интерактивную игру, наградой за победу в которой были виртуальные школьные деньги «one-коины», на которые ребята могли купить худи с символикой школы, шевроны, говорящие об их успехах, и т.д. По результатам курса было принято решение сделать программу для старшей группы детского сада ONE! International School и ещё две программы для 1–4 классов. Первая — по внутренней школьной криптовалюте. Вторая — по банковским услугам.
Я уверен, что формировать понятие долгосрочной финансовой перспективы надо уже с детского возраста, тем более что большинство ребят говорили о важности финансового благополучия семьи и интересовались, что они могут сделать для её устойчивого материального положения.
Когда уже можно и ещё не поздно
Как и когда начинать говорить с ребёнком о деньгах, каждый родитель решает сам. Но нужно помнить, что даже если вы ничего не говорите об этом, ребёнок подсознательно усваивает вашу модель отношения к деньгам, к труду вообще и к конкретной работе в частности. Невозможно привить правильное понимание этих ценностей, если сам родитель не подаёт положительный пример. Так же как бесполезно заставлять читать, если ребёнок не видит никого в доме с книгой в руках.
Каждый родитель явно или неявно демонстрирует своё отношение к деньгам – от «да что у нас, денег, что ли, нет?» до «где же взять денег на лекарство!?» Безусловно, очень многое зависит от социального статуса семьи. Где-то дети инфантильны и в 15 лет, а где-то уже с младых ногтей знают, как деньги достаются. Но в любом случае к пяти годам понятийный аппарат ребёнка при нормальном развитии уже готов к восприятию этой темы.
А к понятию обмена ребёнок готов вообще примерно в 3 года: играя со сверстниками, дети пытаются менять машинку на лопату, куклу на мягкую игрушку и т.д. Сначала им тяжело расстаться со своей игрушкой, постепенно это становится возможным. В этом смысле дети развиваются так же, как развивалось само общество: от натурального обмена к появлению денег как всеобщего эквивалента.

Способствует осознанию важности денег и понимание того, что в мире есть множество разных профессий, что они по-разному востребованы, а следовательно, и по-разному оплачиваются. В наше время вопрос «Кем ты хочешь быть?», который ребёнку часто задают как в начальной школе, так и дома, означает: «Сколько ты хочешь зарабатывать?»
В обществе в целом пока не очень принято разговаривать с дошкольниками о деньгах: родители думают, что рано, что надо охранять детей от сложностей жизни, либо рассчитывают, что те сами со временем всё поймут. Считаю эти установки в корне неправильными – программы финансовой грамотности надо вводить, начиная с детского сада, а если ребёнок не посещает его, то уделять внимание этой теме дома.
Чем раньше мы научим детей обращаться с деньгами, тем проще им будет справляться с финансовыми трудностями в жизни. В моём детстве никто в школе таких разговоров не вёл, понятие «деньги» было лишь частью курса обществознания, который с реальной жизнью никак не пересекался. И если бы мне в том возрасте прочитали такой курс, я в юности и молодости относился бы к деньгам не столь расточительно, а более внимательно и ответственно.
Рекомендации родителям
Начинайте разговаривать с детьми о деньгах с 4-5 лет. Чем раньше начнёте, тем быстрее воспитаете разумное отношение к ним, умение планировать траты, формировать свой бюджет, принимать самостоятельные финансовые решения.
Поощряйте в детях желание подработать. Это эффективнее, чем просто платить за хорошие оценки в школе, к тому же так можно сформировать неверную мотивацию. Задачи должны быть выполнимыми и соответстWowать возрасту.
Лучше всего выдавать награду не за то, что все и так делают (моют посуду или убирают игрушки), а за то, что ребёнок, например, помог вам разобраться с компьютерной программой. То есть за то, что может сделать только он. Это сформирует у него понимание ценности своего труда и своего уникального умения.
Планируйте с детьми покупки для дома, исходя из определённого (ограниченного) ресурса. Допустим, вы идёте в магазин и составляете с ребёнком список покупок. И обсуждаете при этом, что вам реально нужно, а без чего семья может обойтись в ближайшие месяц или неделю. В начальной школе ребёнку уже можно доверить некоторые элементарные покупки для дома – так он научится выбирать, сравнивать цены на продукты и соотносить их со своими финансовыми возможностями.
Не опережайте желания ребёнка – в частности, не заваливайте его подарками, дайте ему возможность заработать и накопить на желанную цель.
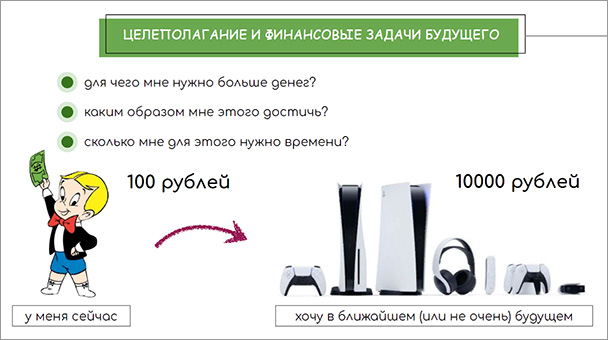
Позвольте ребёнку самостоятельно решить, на что потратить накопленное, но предупредите о качествах «мечты» и возможных последствиях. Например, он копит на собаку. Но кто будет заботиться о ней, гулять утром (особенно перед школой, ведь для этого надо раньше вставать) и вечером? Готов ли он к этому? Если нет, возможно, деньги стоит потратить ещё на что-то.
Если говорит, что «да» и покупает собаку, то добро пожаловать в мир ответственности за свои слова. Если ребёнку очень хочется потратить деньги на «ерунду», пусть потратит, не ругайте его, он и так быстро поймёт, что зря это сделал, и в следующий раз будет более вдумчиво подходить к выбору.
Покажите ребёнку, из чего складывается семейный бюджет: сколько вы можете в этом месяце потратить на еду, на квартплату, на одежду, развлечения, кредиты, помощь кому-то, сколько отложить на отпуск. Не избегайте неудобных вопросов, отвечайте честно – ведь от ребёнка вы тоже ждёте честности. Так он поймёт, как планировать расходы, исходя из тех средств, которые имеются.
Рекомендации директорам школ
Вводя уроки финансовой грамотности и азов предпринимательства уже в начальной школе, вы повышаете привлекательность учебного заведения, так как ребёнок получает возможность с раннего возраста приобретать знания, необходимые именно в жизни, а не только для сдачи ЕГЭ. Любой нормальный родитель оценит усилия школы по воспитанию в детях самостоятельности и ответственности.
Рассказывайте о своих финансовых образовательных программах как можно более открыто, используйте онлайн- и офлайн-форматы встреч с родителями. Приглашайте предпринимателей и финансистов на уроки, привлекайте их к таким школьным проектам, которые помогут детям сформировать правильное отношение к деньгам.
В статье использованы слайды презентации, с которой Александр Зайцев выступал перед школьниками.

Чтобы не пропустить интересную и полезную для вас статью о малом бизнесе, подпишитесь на наш Telegram-канал , страницу в Facebook и канал на «Яндекс.Дзен» .
biz360
Источник: biz360.ru
С какого возраста, на что и за что давать детям карманные деньги: рекомендации семейного психолога

Рано или поздно наступит момент, когда ваш ребенок захочет иметь свои сбережения. Из диалога с семейным психологом Анастасией Глебовой мы узнали, как современным мамам и папам следует подготовиться к новому витку взросления наследников, чтобы избежать возможных неприятностей.

Возраст, когда уже можно давать карманные деньги
Интересоваться блестящими монетками и их накопительством малыш может начать очень рано. Другой вопрос, когда он действительно дорастет до серьезных отношений с деньгами. С точки зрения психологии не стоит ожидать от детей осознанности в этой сфере раньше 7–9 лет. Конечно, все развиваются по-разному, и кому-то правила «игры» могут быть понятны даже в шесть, но это, скорее, исключение. Обычно детский мозг дозревает до нужного уровня понимания приблизительно к младшему школьному возрасту – когда в школьной столовой ребенку захочется купить булочку к стандартному обеду.
Родители или другие родственники могут дарить деньги дошкольнику, но это будет больше игрой, чем реальным обучением финансовой грамотности, которая и является конечной целью выдачи карманных денег (а Wowсе не желание ребенка купить себе чипсы или новый телефон).
Итак, если вы считаете, что ваш малыш созрел до кошелька, еще раз трезво оцените способности ребенка, задав себе следующие вопросы:
- умеет ли ребенок считать (желательно в уме);
- понимает ли он смысл денег;
- готов ли нести ответственность за свои поступки и решения;
- достаточно ли он самостоятелен, чтобы справиться с процедурой оплаты.

Если хотя бы один из этих пунктов вызывает у вас сомнения, возможно, стоит еще немного подождать с началом эпохи карманных денег и потренироваться на небольших эпизодических суммах во время совместного похода в магазин. Или начать с объяснения, что значит копить (например, на любимую игрушку). Деньги в копилку можно давать не постоянно, а периодически – так ребенок научится удерживаться от импульсивного желания потратить все сразу.
Лучше всего, если выдачу карманных денег вы превратите для ребенка в своего рода инициацию в «почти взрослую» жизнь. В идеале следует дополнить этот шаг введением новых (например, домашних) дел: ведь, помимо прав, во взрослой жизни у человека есть и обязательства.
Как подготовить ребёнка к ответственности за деньги
Если вы видите, что ребенок готов стать владельцем своего постоянного дохода, перед началом выдачи карманных денег проведите с ним краткую и ненравоучительную беседу. Она может проходить в любой удобной для вас форме – во время совместной игры, прогулки или как серьезный разговор с глазу на глаз.
Что нужно объяснить ребенку:
- Карманные деньги – это строго обозначенная сумма, которая остается стабильной и не меняется в плюс или минус. Исключение – возрастные вехи (чем старше становится ребенок, тем выше его потребности и «доход»).
- Карманные деньги – это постоянные поступления, на которые ребенок всегда может рассчитывать.
- Тратить деньги можно по своему усмотрению, но при этом следует помнить про рациональные расходы.
- Деньги – это не цель, а средство. Они помогают осуществлять желания и мечты. Мечтать полезно! Копить деньги на желанную вещь – отлично! А вот тратить их на что-либо, что может кому-то навредить, категорически нельзя.
Как подготовиться родителям: правила детской самостоятельности
Подготовка взрослых в данном вопросе играет не менее важную роль, чем подготовка детей. Именно родителям нужно трезво взвесить все за и против и оценить свою способность спокойно относиться к безумствам, которые наверняка будут вытворять их дети.
Вы должны запомнить, что:
- Карманные деньги – это стабильный доход ребенка, который никак не завит от его поведения, оценок и настроения мамы или папы. Деньги должны стать еще одним камнем в основе доверительных отношений и безусловной любви старшего к младшему.
- Иногда будет очень трудно сдержаться и не наложить санкции на финансирование. Но придется. Иначе это обман и манипуляция в стиле «если ты не слушаешься, то я тебя не люблю». Не надо так.
- Деньги – это не просто возможность для ребенка купить на перемене булочку, а идеальный тренажер способности понимать саму суть расходов. Говорите с ребенком об этом, учите его на своем примере, как можно рационально распределять доходы – на быстрые мелкие траты и на долгие большие вложения.
- То, как ребенок относится к деньгам, многое может поведать вам о нем самом и ваших внутрисемейных установках. Наблюдайте и не спешите сердиться на «глупого» школьника: вполне возможно, что беседа с психологом в первую очередь нужна именно родителям.
- Начать стоит с маленьких сумм, чтобы они не представляли опасности для ребенка, еще не умеющего хорошо контролировать свою импульсивность и вредные привычки. Постепенно «доход» может расти (например, вы увеличиваете «ставку» на каждый день рождения ребенка).
Наличные или карта: плюсы и минусы обоих вариантов
В идеале в XXI веке важно обучить ребенка пользоваться как «физическими», так и «виртуальными» деньгами, поскольку и те и другие стали частью нашей реальности.
Наличные деньги:
- более весомые, понятные ребенку младшего возраста;
- приятно держать в руках, складывать в обычную копилку и пересчитывать время от времени, ощущая себя большим и богатым;
- чаще приходится считать, и они лучше развивают математическое мышление;
- если основная часть сбережений находится дома в копилке, ребенку будет легче не сорваться и не потратить импульсивно все накопленные деньги;
- требуют большей ответственности: их легче потерять, забыть где-то, отдать другому человеку.
Деньги на карте:
- это более надежный способ хранения пусть даже небольших сбережений;
- дают больший диапазон вариантов для накоплений – ребенок может иметь не только виртуальную копилку, но и свой вклад;
- это возможность быстро расплачиваться в любом магазине, особенно если у ребенка есть сложности с вычислениями.
- Для детей младшего возраста карта – довольно абстрактная вещь, которая не всегда дает возможность до конца понять принцип владения деньгами и расчета ими за товары и услуги.
- Всегда есть риск потратить разом все сбережения
- Не имея своего банковского приложения на телефоне, ребенку сложно держать в уме, какой именно суммой он располагает. В решающий момент он может оказаться в неприятной ситуации, когда ему не хватит денег на покупку.
Правила безопасности при обращении с карманными деньгами. Что делать, если…
Ребенок тратит деньги на вредные продукты
Чипсы, сладости и прочие «вредности» могут оказаться в списке покупок вашего ребенка. Дышите глубже. Вы же помните, что отбирать карманные деньги нельзя. Можно только беседовать с неразумным чадом и делиться своим жизненным опытом. А вот собственный опыт ребенку нужно нарабатывать самостоятельно, так что в этом вопросе ему мешать не следует.
Даже если вы наложите вето на определенные покупки, скорее всего, это не поможет: дети находят способы получить запретный плод. Гораздо лучше объяснить им, почему тот или иной продукт вреден. Если вы понимаете, что ваш ребенок склонен к «запрещенке», изначально ограничьте его небольшой суммой, которая не позволит постоянно покупать желаемое.
Ребенок отдает все свои деньги другим детям
Да, такое случается. Из потребности нравиться другим и укреплять «дружбу» ваш ребенок может отдавать деньги или тратить их на желания одноклассников. Ругать его в данном случае бессмысленно, надо разбираться в причинах такого поведения, поскольку оно не возникает на ровном месте. И, опять же, говорить, говорить, говорить, тет-а-тет или при поддержке семейного психотерапевта. Вы ведь понимаете, что дружбу купить нельзя, и ребенку это тоже можно объяснить.
Ребенок все время теряет деньги
Забывчивость детей – дело обычное. Возможно, вам придется смириться с этим фактом так же, как с нерациональными тратами на вредные продукты. Для растеряш изначально стоит выделить небольшую сумму денег, чтобы их утрата не была для вас слишком болезненной.
Ребенок вообще не интересуется деньгами или не понимает их ценности
Вздохните с облегчением и просто подождите. Рано или поздно он поймет, что к чему. Не к первому классу, так к пятому.
А вы уже даете карманные деньги своим детям?
Источник: tea.ru
Дети и финансы: что нужно знать о карманных деньгах для ребёнка?

Нельзя стать богатым человеком, не научившись управлять личным бюджетом. Поэтому сознательные родители с ранних лет прививают детям ответственное отношение к финансам. Первым шагом к освоению основ финансовой грамотности для детей станут карманные деньги. Когда у ребенка есть собственные средства, он быстрее учится разумно тратить, копить, ставить перед собой финансовые цели и достигать их.
- Карманные деньги: аргументы «за» и «против»
- С какого возраста давать ребёнку деньги?
- Стоит ли превращать карманные деньги в зарплату?
- Что лучше: выдавать карманные деньги наличными или открыть ребёнку карту?
- Как помочь ребёнку освоить основы финансовой грамотности?
- Выводы
Карманные деньги: аргументы «за» и «против»
В России не существует отдельного закона, который обязал бы родителей выдавать детям личные средства и устанавливал их суммы и периодичность. Каждая семья в этом вопросе исходит из собственных правил и финансовых возможностей. Концепция «детского бюджета» привлекает как противников, так и приверженцев, позицию которых стоит рассмотреть.
Люди, которые выступают против выдачи карманных денег, считают, что ребенок:
- и так обеспечен всем необходимым, поэтому собственные средства — это излишество;
- будет покупать только ненужные вещи;
- не сможет ценить деньги, которые получает просто так, а не зарабатывает самостоятельно;
- начнет требовать все большие суммы.
Такие риски могут возникать, если родители выдают деньги бессистемно, не объясняя, как формируется домашний бюджет и как рационально использовать финансовый ресурс. Важно выдавать ребёнку сумму, которая приблизительно отвечает его потребностям, а также обсуждать будущие расходы, помогая увидеть ошибки. Нельзя превращать карманные деньги в инструмент поощрения и наказания, отказывая в очередном «транше» за плохое поведение или низкие оценки в школе.
При правильном подходе собственный бюджет поможет детям:
- ощутить финансовую независимость;
- осознать полезность накоплений;
- освоить различные платежные инструменты (банковские карты, финансовые приложения и т.д.);
- почувстWowать себя равными в компании сверстников, у которых есть карманные деньги;
- анализировать стоимость товаров и услуг.
Чтобы от карманных денег была польза, важно регулярно выдавать ребёнку небольшие суммы, соблюдая график «финансирования».
Родители должны объяснить, как распределять имеющиеся средства, чтобы их хватало на определённый период, как оценить качество и полезность приобретений, как избежать ненужных трат.
С какого возраста давать ребёнку деньги?
Согласно Гражданскому кодексу РФ, проводить мелкие сделки можно с 6 лет; этот возраст считается оптимальным для выдачи первых личных денег. Малышу уже можно поручить купить хлеб в магазине или оплатить проезд в общественном транспорте. Именно в 6–7 лет дети начинают интересоваться деньгами и стремятся к большей самостоятельности, поэтому способны освоить первые правила финансовой грамотности.
Чтобы ребёнок школьного возраста был готов распоряжаться деньгами, ему понадобится опыт совершения покупок без родителей. Обучите школьника расплачиваться на кассе, подсчитывать сдачу, просить чек у продавца.
Важно еще раз отметить, что сумма карманных средств должна соответстWowать потребностям и возрасту ребёнка, а также доходам семьи. Например, первокласснику достаточно денег на школьный перекус, небольшую игрушку или сладость. Если не знаете, с каких сумм начинать, посоветуйтесь с другими родителями и узнайте, сколько денег дают другим школьникам.
Карманные средства ребёнка не должны становиться бременем для семейного бюджета. Следует объяснить малышу, на что уходят деньги семьи, которые зарабатывают родители, и почему он может получать только определённую сумму.

Частота выдачи денег тоже должна соответстWowать возрасту ребёнка. Маленькие дети еще не умеют планировать расходы, поэтому им стоит давать небольшие суммы на несколько дней, постепенно увеличивая сумму и интервал между денежными поступлениями.
Стоит ли превращать карманные деньги в зарплату?
Чтобы научить ребёнка ответственному отношению к деньгам, многие родители решают, что лучше выдавать средства на расходы не просто так, а в качестве платы за выполнение определённых обязанностей: якобы так проще адаптировать детей ко взрослой жизни, научить их ценить полученные средства. Но такая методика скорее может привести к монетизации отношений внутри семьи.
Лучше создать смешанный «детский бюджет»: давать ребенку фиксированную сумму на определённый срок с возможностью получать «доплаты».
Награждать ребёнка дополнительными деньгами можно за:
- Победы на олимпиадах, конкурсах и соревнованиях. Так вы создаете дополнительный стимул лучше учиться и развиваться, а также ставить перед собой цели.
- Обязанности, которые ребенок выполняет по отдельной договорённости. Например, можно заплатить за уборку во дворе или помывку машины, которой должен был заниматься кто-то другой. Выдавайте небольшие суммы за помощь в делах, особенно если вы обычно детей к этой работе не привлекаете.
- Помощь в семейном деле. Если у родителей есть собственный бизнес, можно поручать ребенку мелкие дела и оплачивать их по факту выполнения.
Если подростку не хватает карманных денег, при этом увеличить бюджет на карманные расходы нет возможности, предложите ему найти подработку на летние каникулы. Согласно законодательству, ребёнок может официально трудиться уже с 14 лет, выполняя лёгкие работы, которые не вредят его здоровью и не препятствуют учебе. Например, школьник во время каникул может разносить рекламные листовки, доставлять заказы, работать мерчандайзером, официантом и т.д. Главное, чтобы график работы, её особенности и объём заданий, отвечали положениям Трудового кодекса.
Карманные деньги не должны влиять на отношения внутри семьи, поэтому не стоит платить за:
- обычные обязанности ребёнка по дому (уборку в комнате, мытьё посуды, вынос мусора, уход за растениями и т.д.);
- ежедневные оценки в школе;
- мелкую помощь родителям.
Следует объяснить малышу, что у каждого члена семьи есть свои домашние обязанности и выполнять их нужно, чтобы вместе создавать комфортные условия для жизни. Помогать друг другу также нужно не за деньги, а чтобы поддержать и порадовать близких людей.
Что лучше: выдавать карманные деньги наличными или открыть ребёнку карту?
Ответ зависит от возраста ребенка. Маленьким детям сложно разобраться в особенностях использования платёжных карт, поэтому начинать лучше с наличных. Когда мы расплачиваемся обычными купюрами, то буквально видим, куда уходят деньги из кошелька. Безналичные расчеты не дают такого ощущения потери, поэтому расплачиваясь картой, люди тратят больше и чаще совершают спонтанные приобретения. На наличных гораздо проще учиться контролировать расходы и считать остаток.
Оформите ребенку банковскую карту, если он уже осознанно воспринимает расходы и понимает, что есть вещи, на которые не стоит тратить деньги. В крупных банках предлагают отдельные карты для подростков 12–14 лет: они могут быть привязаны к счёту одного из родителей или полностью независимы. Первый вариант безопаснее: он оставляет родителям возможность отслеживать расходы ребенка и блокировать карточку при её краже или утере.
Открыв детскую карту, важно сразу объяснить юному владельцу основные правила её использования:
- как хранить свои конфиденциальные данные (PIN- и CVV-коды, коды из SMS-сообщений от банка, данные для доступа в интернет-банк);
- как использовать банкоматы и платёжные терминалы;
- как оплачивать покупки в интернет-магазинах.
Ребёнку нужно рассказать, что делать, если карта потерялась или её данные узнали посторонние.
Существуют и другие платёжные инструменты, разработанные специально для детей. Например, жители столицы используют специальные браслеты «Москвёнок», которые являются аналогами электронной карты школьника. Аксессуар выполняет функции пропуска в школу и инструмента для оплаты обедов в учебном заведении (браслет подвязан к персональному счёту, который пополняют родители). Вместо обычной карты, которую легко потерять или забыть, ребёнок пользуется смарт-часами или платит через смартфон.
Как помочь ребёнку освоить основы финансовой грамотности?
Чтобы помочь ребёнку разобраться в тонкостях финансов, призовите на помощь:
- Настольные игры на финансовую тематику. Играя всей семьей в «Монополию», можно познакомиться с понятиями накопления и приумножения капитала, торговли ценными бумагами, приобретения недвижимости. Для детей разного возраста предлагают различные настолки, чтобы в игровой форме обучать малышей и подростков тратить деньги, создавать сбережения, инвестировать средства.
- Кино о деньгах и финансовых рынках. В свободное время смотрите кинокартины об успешных людях, громких аферах, изобретениях, а потом обсуждайте действия героев и результаты. Можно извлечь полезные уроки из фильмов о финансах и на примере персонажей объяснить ребенку, как добиться успеха, превратить идею в заработок и избежать денежных потерь.
- Финансовые приложения. Установите на смартфон игру финансовой тематики или программу для контроля личного бюджета. Например, семейное приложение Bankaroo поможет ребенку фиксировать, сколько денег он получил и потратил, а родители смогут давать отпрыску специальные платные задания и ставить условия для повышения сумм карманных средств.

- Совместное планирование семейного бюджета. С подростками можно смело обсуждать финансы семьи и советоваться по поводу будущих расходов. Ребёнок должен знать, что доходы родителей уходят на оплату коммуналки, погашение кредитов, продукты питания и в накопления. Так он поймёт, почему порой приходится отказаться от крупных покупок и откладывать средства.
Разговаривать с ребёнком о финансах можно и на примере ежедневных действий. Например, в магазине объясняйте, почему одни продукты дороже других, как правильно рассчитываться картой, зачем проверять чек после покупки товаров. Снимая наличные средства в банкомате, покажите, как правильно пользоваться картой, и объясните, что делать, если устройство «проглотило» «пластик».
Выводы
- Начинайте выдавать карманные средства ребёнку с 6–7 лет, когда у него появится опыт самостоятельных покупок.
- Начинайте с небольших сумм с периодичностью раз в несколько дней, увеличивая их по мере роста потребностей ребенка.
- Определите фиксированный размер карманных средств, которые ребёнок получает без условий, а также доплату за выполнение определённых заданий или достижение целей.
- Детям младшего школьного возраста выдавайте деньги наличными. Подросткам можно открыть платёжную карту. Объясните правила безопасного использования «пластика» и финансовых приложений.
- Используйте игры и фильмы, чтобы научить ребёнка разбираться в тонкостях финансовых услуг.
Источник: 4slovo.ru
Нужно ли давать ребенку деньги на карманные расходы?
Думаю, многих, у кого есть дети, этот вопрос волнует по-настоящему. Давать или не давать карманные деньги ребенку? И если давать, то сколько? Когда начинать давать и как проконтролировать? Вопросы, на которые мы ищем ответы.
И каждый решает для себя эту проблему, как может и как считает верным.
Многие родители уверены, что карманные деньги необходимы ребенку. Это позволит ему во взрослой жизни избежать многих ошибок. Ведь, для того чтобы научиться распоряжаться деньгами, планировать расходы, тратить и рассчитывать бюджет – нужно этому научить. А как научить, если ребенок никогда не держал в руках деньги?

Другая часть родителей уверена в обратном. Дети и деньги – понятия несовместимые. А зачем ребенку деньги?
- Им все и так покупают родители.
- К тому же, дети не умеют тратить деньги.
- Можно избаловать деньгами или развить такие качества, как жадность.
- Ребенок, у которого всегда есть деньги, больше рискует (у него их могут отобрать или, хуже того, побить).
В поисках ответов мы изучаем опыт других родителей, опыт зарубежных стран, читаем советы психологов и умные книжки, как, например, книги Роберта Кийосаки.
Иногда, обилие и разнообразие рекомендаций, точек зрения и различного опыта порождает в голове, скорее, еще больше хаоса и беспорядка и приводит в состояние неуверенности и нервозности.
Временами, так и хочется сказать себе: «Стоп, достаточно. Остановись на минутку, перевари все, что узнал, и примени. Но применяй творчески, опираясь на собственный жизненный опыт и интуицию, учитывая характер и склонности своего ребенка».
Итак, карманные деньги… Нужны ли они детям или нет?
Согласитесь, многие из нас относятся к поколению, воспитанному в несколько негативном отношении к деньгам. В наших семьях не было принято обсуждать какие-то финансовые вопросы и проблемы с детьми. Родители, как правило, выкручивались, как могли. И уж, конечно, ни о каком финансовом образовании детей и речи не было.
Поэтому мы, теперешние родители, в большинстве своем абсолютно безграмотны в финансовом отношении. Наши родители, да, зачастую, и мы сами живем, как Бог на душу положит. И распоряжаемся заработанными деньгами примерно по той же схеме, по которой это происходило в семье, как это обычно делали бабушка и дедушка, родители или ближайшие родственники.
Только сейчас я начинаю понимать, что в жизни можно было бы все организовать как-то иначе, при правильном отношении к деньгам. И уже только поэтому считаю, что дети должны с детства знать цену деньгам и уметь с ними обращаться.
Чтобы ваш ребенок стал богатым и счастливым человеком, вы, родители, научите его стать таким, даже если у вас что-то не получилось в жизни и вы сами совсем не богаты. Потому как дело здесь в основном не в вашем состоянии, а в вашей голове и в вашей способности воспитать в детях правильное отношение к деньгам. Но это только моя точка зрения.
Посмотрим, что по этому поводу думают психологи, и как это происходит в других странах.
Как детей учат считать деньги за границей?
Германия
Стабильная и добропорядочная Германия известна своей страстью к экономии во всем (правда, в разумных пределах, и, при этом, качество жизни от этого нисколько не страдает).

Карманные деньги у детей здесь приветствуются с раннего возраста. Некоторые родители начинают давать детям деньги с 5 лет. Суммы эти, конечно же, небольшие, но условия, при которых они выдаются в некоторых семьях, учат детей распределять свои финансы. Например, предлагается ребенку на выбор какая-то сумма денег или какое-то количество конфет, купленных за эти деньги. Таким способом (либо деньги, либо конфеты) ребенок начинает осознавать ценность денег и делать выбор.
Не знаю, приемлемо ли это в нашей стране. Лично мне такой способ как-то не очень. Но вот, наверное, мы поэтому и не немцы.
Немецкие школьники получают в среднем на свои расходы 5-20 евро. Но, при этом, многие родители сразу же забирают у детей 20% от выданной суммы (такой своеобразный налог). Делается это не потому, что родители такие жадные и не могут расстаться со всей суммой, а с определенной целью: приучить детей, что с каждой суммы денег необходимо заплатить налог.
В Германии поощряется такой способ заработка детьми, как продажа на блошиных рынках своих игрушек, книжек и других уже ненужных им вещей. На эти деньги (когда накопиться нужная сумма) приобретается какая-то более крупная и необходимая ребенку вещь.
Франция
Вот уж почему-то никогда не думала, что французы (на мой взгляд, несколько легкомысленные по жизни, но, наверное, я ошибалась) способны заниматься таким накопительством. Они приучают своих детей копить деньги и вести финансовый учет приходов и расходов с раннего детства (5-6 лет). Да еще и штрафуют за всякие детские шалости и провинности, существенно уменьшая содержимое детского кошелька.
На карманные расходы французским школьникам дают 5-30 евро в неделю, и эти деньги рассматриваются больше как способ научить детей обращаться с деньгами. А если им нужно приобрести что-то более дорогое, дети, как правило, зарабатывают деньги в свободное время.
Поступив в университет, многие французские дети и Wowсе снимаются с денежного довольствия родителей (живут отдельно и за счет подработок).
Как я завидую их родителям: нам, наверное, никогда не приблизится к такой модели отношений детей с родителями. А так иногда хочется.
США
Страна, в которой очень серьезно (можно даже сказать, фанатично) относятся к финансовой грамотности, и дети приучены работать с детства (например, им могут платить родители за домашнюю работу или подростки зарабатывают на мойке машин, стрижке газонов, в кафе и т.п.).
Взаимоотношения родителей и детей сводятся в финансовом плане к простой схеме: родители стараются накопить себе больше на старость, чтобы не быть обузой для детей, а потому дети должны зарабатывать самостоятельно.
На карманные расходы американским школьникам выдают 5-15 долларов. Системное образование по финансовой грамотности дети могут получить в специальных лагерях, где такое обучение проходит в игровой форме. Очень часто американские дети берут себе кредиты на обучение (полностью или частично).
Швеция
В этой стране деньги накопить детям очень легко и совсем не затратно для родителей. Представляете, до 20 лет шведским детям платит на карманные расходы государство – 152 доллара ежемесячно. В школе питание бесплатное. А если еще родители будут «участWowать» в этакой своеобразной «программе софинансирования», то есть добавлять к сумме, накопленной от государства, такую же сумму от себя – то к 20-летию на счету ребенка уж точно наберется кругленькая сумма.

Я хочу жить в Швеции
И еще в Швеции дети также зарабатывают деньги на продаже своих ненужных вещей (одежды, игрушек, книг) и уже с 15-ти лет могут организовать свой бизнес. В стране очень много таких молодых бизнесменов.
Ну а что мне не очень нравиться, так это то, что есть сладкое в Швеции дети могут только по субботам.
Великобритания
Англия, как оказалось, самая лояльная страна по отношению к детям. Честно признаюсь, я думала наоборот, что в чопорной и строгой Англии самые драконовские меры по отношению к детям и детскому труду. Но все Wowсе не так.
Англичане не стараются «загружать» своих малолетних детей основами финансовой грамотности. Хотя, как правило, почти во всех семьях у детей есть копилки, куда они откладывают деньги. На карманные расходы детям выдается еженедельно 8-31 доллара (в зависимости от возраста ребенка).
Также практикуется система подработок у родителей. А дети постарше, которые подрабатывают самостоятельно, иногда лишаются денег на карманные расходы.
И еще вот такой интересный нюанс: если дети начинают зарабатывать по-настоящему и продолжают жить с родителями, они платят родителям 10% от своего заработка (так называемый родительский сбор) на оплату коммунальных и продукты. И, тем самым, вырабатывается понимание: не все, что сам заработал, можешь потратить только на себя.
Турция
В этой стране самый приятный и легкий способ заработать деньги детям. Они получают монетки (от 0,5 до 27 долларов) с самого младенчества за то, что целуют старших родственников по большим национальным праздникам.
Дети-школьники получают еженедельно 5,5-16 долларов на карманные расходы. Начинают подрабатывать позже, чем в европейских странах и США, лет с 15-16, и продолжают находиться под финансовой опекой родителей.
Венгрия
Интересен ее опыт финансового образования детей: обучают обращаться с деньгами в процессе игры (например, «Монополия») и на уроках в школе. Карманные деньги – 12 долларов в неделю.
Советы специалистов и психологов
Давать или не давать карманные деньги?
В этом вопросе и отечественные, и зарубежные психологи единодушны. Невозможно приобрести собственный опыт и научиться распоряжаться деньгами (тратить, сберегать, планировать) без реальных денег (на данном этапе – это карманные деньги).
С какого возраста давать детям деньги?
Единой точки зрения нет. Но большинство склоняется к тому, что деньги надо начинать давать, когда ребенок будет к этому готов (начнет сам проявлять интерес к этому вопросу, научится считать). У нас этот период обычно совпадает с началом учебы в школе.
Сколько давать карманных денег?
Здесь каждый решает сам. Это зависит и от доходов в семье, и от разумного подхода. Деньги должны рассматриваться не как стимул хорошо себя вести, получать хорошие оценки или, что еще хуже, за выполненную работу по дому, а именно как средство обучения ребенка финансовым навыкам.
Как часто выдавать карманные деньги?
Выделяемая сумма должна быть постоянной – например, 50-100 рублей в неделю. Обычно потребность в карманных деньгах возникает с началом учебы в школе.
Как научить ребенка обращаться с деньгами?
Ребенок должен самостоятельно распоряжаться этими средствами.

Родители же могут посоветовать, как разумно можно потратить карманные деньги, ненавязчиво проконтролировать. Но окончательное решение должен принять ребенок. Так как, при строгом контроле за расходами со стороны родителей, утрачивается весь смысл карманных денег.
Например, можно взять с собой ребенка за покупками при подготовке к школе. И не бойтесь, что ребенок потратит деньги (на ваш взгляд, совершенно бездарно на бесполезные вещи). Любой опыт – это опыт самого ребенка. Только так он научится самостоятельно распоряжаться деньгами.
Оцените статью
Вам также может понравиться


Добавить комментарий Отменить ответ
Тут даже рассуждать нечего — детям карманные деньги однозначно нужны. Пускай с детства учатся с ними обращаться. Вот только сколько давать и как контролировать- вопрос большой.
Татьяна Донскова автор
Я тоже считаю, что деньги детям нужно давать обязательно и учить их ими распоряжаться. Может быть эти навыки помогут нашим детям быть более успешными в жизни. Очень обидно за наше старшее поколение, которые, в большинстве своем,из-за финансовой безграмотности не смогли обеспечить себе достойную старость. Ведь на пенсию прожить очень трудно.
Анна Илинова
Я живу в Израиле, отношение к карманным деньгам тут разное, кто дает деньги на мелочи и любую вещь больше 2 евро оплачивает сам, а также все развлечения крупные по стоимости, кто-то считает, что свои развлечения подростки должны оплачивать сами. Дети стремятся работать лет с 13, но обычно проблема найти подработку, даже на каникулах. Реально дети подрабатывают на каникулах лет с 16.
Я своей дочери даю карманные деньги 12 евро в неделю лет с 12. На эти деньги она покупает подарки на день рождения друзей и родственников (никто не ждет дорогих подарков, но я знаю, что ее подружки всегда очень довольны тем, что она подарила). Лет с 14 она получает карманные всей суммой раз в месяц.
20% она откладывает на учебу (это не большие деньги, просто она понимает, что высшее образование у нас дорогое и на него не просто собрать деньги), еще 20% собирает на крупные покупки (первая была очень приличный фотоаппарат), остальные деньги тратит в том числе на покупку вещей, которые не в плане покупок одежды для семьи, а просто ей хочется иметь. Поскольку деньги ее, она экономит, не покупает еду в автомате в школе, а берет бутерброд из дому, вещи, которые хочет иметь, ищет по скидкам.
Понимает, что нет смысла платить за фирму, если можно купить тоже самое в более широкой сети и дешевле. Я ее учу обращаться с деньгами, записывать расходы и планировать, поскольку она контролирует и деньги, выдаваемые на поездки и частные уроки.
И еще маленький пример из жизни, у моей дочери фигура, как у модели, и по дороге домой со школы она любовалась юбкой от известной израильской дизайнера. Мы с мамой все-таки более склонны к спонтанным покупкам и очень любим делать подарки сюрпризом, купили эту юбку для дочери. И получили нагоняй, что мы транжиры и не умеем считать деньги и что не стоит покупать все вещи, которые нам нравятся. Хотя моя дочь тоже иногда делает маленькие сюрпризы подружкам просто так.
Татьяна Донскова автор
Анна, спасибо. Мне очень понравилась Ваша система финансового воспитания. К тому же, его результаты уже налицо: в вашей семье уже начался двусторонний процесс воспитания правильного отношения к деньгам. Я тоже зачастую совершаю совсем незапланированные и необдуманные покупки.
Правда, не всегда ругаю себя за это, особенно, если покупка удачная или это что-то давно желаемое, которое вдруг неожиданно попалось на глаза. Но все-таки, если речь идет о больших покупках, стараюсь дейстWowать по плану и к этому приучаю своих детей. И совершенно с Вами согласна, дети должны с детства понимать, что чтобы что-то получить, нужно потрудиться.
Сейчас мне 13, в 7-й класс иду. Мне, как ни кому лучше, понять сколько надо давать денег школьнику.
Если родители могут позволить себе давать ребенку каждую четверть по, примерно, 2 тысячи за хорошие оценки — это круто, можно самостоятельно накопить на смартфон или что-нибудь другое.
Если ребенок с утра перед школой хорошо завтракает (например, каша, чай или какао с фруктом) — достаточно давать в день 50 рублей (в моей школе этого достаточно, чтобы купить одну или две мини-пиццы т.к. у нас цены часто меняются). P.S. Мне уже второй год на крупные праздники типа Нового Года и Дня Рождения вместо подарков дарят деньги. Я сам так попросил, так гораздо удобнее.
За праздник можно получить 10-15 тысяч от родственников, я уже накопил 60. Каждую покупку я обдумываю минимум полнедели. Еще с того года я хотел потратить деньги на питбайк (для тех, кто не знает, это мини-кроссовый мотоцикл, на который не нужны права и, соответственно, запрещено ездить по ДОП), в итоге так и не решился, жалко стало деньги тратить.
P.P.S. Многие мои одноклассники совершенно не знают цену деньгам, как только родители дают им деньги они их сразу тратят на еду и.. игрушки. Да, в таком возрасте они еще тратят деньги на игрушки.
Татьяна Донскова автор
Даниил, мне очень понравилось, как ты распоряжаешься своими накоплениями. Накопить 60 тысяч и разумно их израсходовать — это и не каждый взрослый может. Мы часто поддаемся эмоциям и тратим свои сбережения совсем не на то, на что планировалось. Так что ты молодец!
Живу в Ташкенте, 18 лет. С первого класса, даже еще раньше собираю деньги. Как сказал Даниил, можно сэкономить на обед, надо кушать полезную и калорийную еду, а не сладости, конфеты и т.д. Если маршрут составлял 10-15 мин ходьбы, то я шел пешком, а не на автобусе.
Дарю подарки родным, близким, учителям на каждый праздник. Покупаю необходимые вещи.
Были знакомые, которые с легкостью могли в день потратить 30-40 у.е, а то и больше. У нас большинство молодежи не знают каким способом, потом, «кровью» зарабатываются деньги. Вместо клубов, тусовок, развлечений могли бы потратить на благотворительность, тем кто нуждается(Например ветеранам, если бы не они…просто скажу — без прошлого нет настоящего). Пусть Бог даст им совесть. Очень хотел бы чтоб мои слова дошли до всех жителей планеты.
Источник: ecotonkosti.ru