
При оценке нефинансовых компаний обычно используются всем известные показатели, такие как: чистая прибыль, оборачиваемость, EBITDA и ее отношения к долгу. Для финансовых организаций, таких как банки, многие из них утрачивают свое значение из-за специфики бизнеса.
В данной статье будут рассмотрены наиболее популярные показатели, применяемые в банковской отрасли, а также приведены примеры их оптимальных значений. В качестве примеров будут рассмотрены 5 крупнейших банков России.
ROE
Return on equity или ROE — это отношение чистой прибыли к капиталу компании. Отображает отдачу на вложенные акционерами денежные средства. В странах с развитой экономикой нормальным показателем считается 10%. Для развивающихся стран рассматривается цифра 10-20% и более.
В качестве примера используем отчетность Сбербанка по МСФО за 2019 год. Возьмем чистую прибыль (845 млн рублей), а как капитал будем использовать строку «итого собственных средств, принадлежащих акционерам» (4478,3 млн рублей). Разделив первое на второе получим 18,8% — это один из лучших показателей в отрасли.
Как рассчитать рентабельность активов ROA
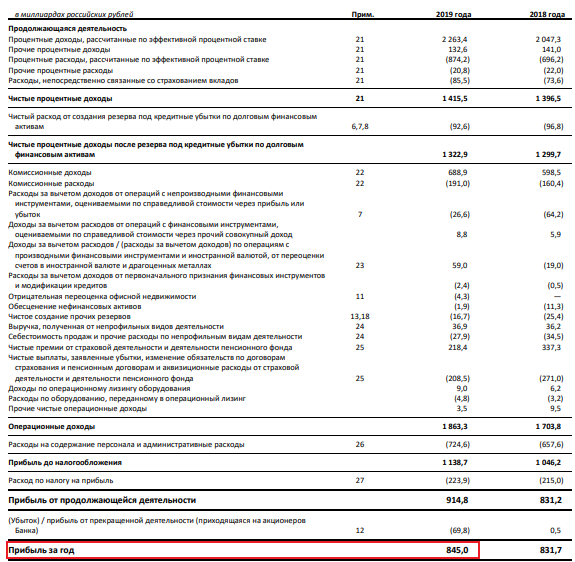
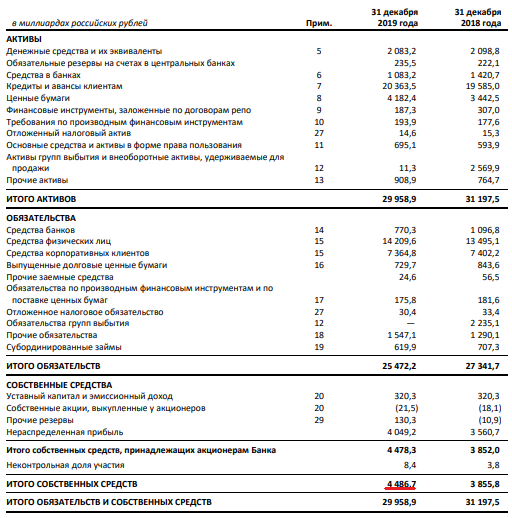
У конкурентов этот показатель составит:
- Tinkoff 37,5%
- ВТБ 12.1%
- Банк «Санкт-Петербург» 11,9%
- Росбанк 7,7%
ROA
Return on assets или ROA, характеризует отдачу от использования всех активов организации. Для банков 2-5% считается хорошим показателем. Однако, много зависит от структуры бизнеса. Бизнес модель Тинькофф предполагает отсутствие банковских отделений, поэтому этот показатель у них будет значительно выше.
Рассчитывается этот показатель похожим на ROE образом, но здесь мы чистую прибыль делим на активы. У Сбербанка этот показатель равен 3,05%
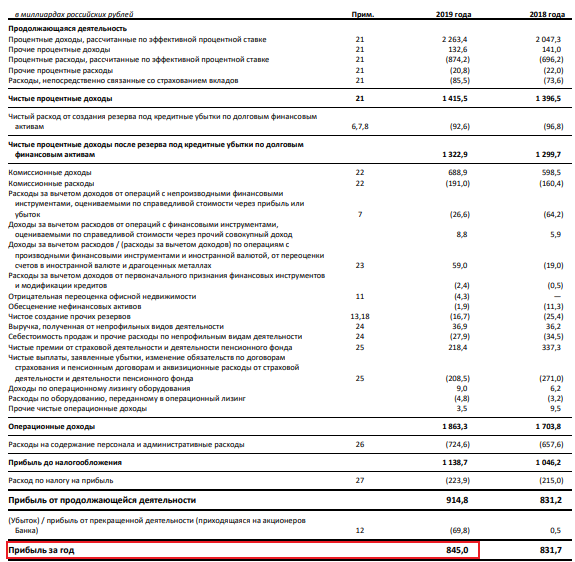
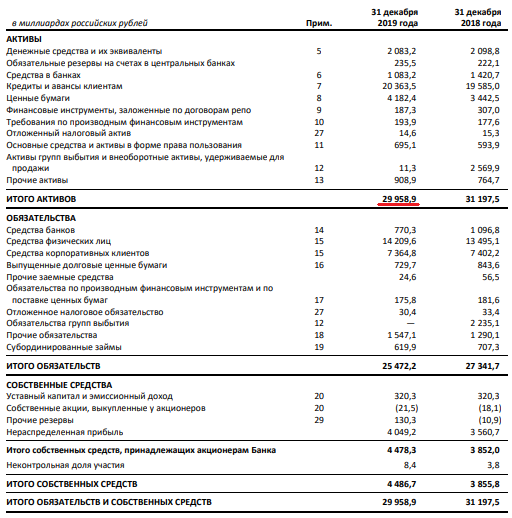
Для остальных рассматриваемых банков:
- Tinkoff 6,23%
- Банк «Санкт-Петербург» 1,34%
- ВТБ 1,29%
- Росбанк 1,02%
Revenue или Gross income
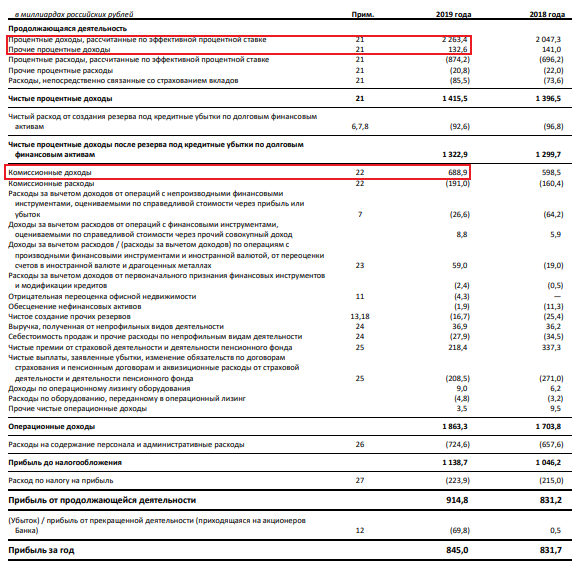
Revenue (выручка) или Gross income (так у банков называется сумма процентных и комиссионных доходов). Под процентными доходами обычно понимают полученные проценты по кредитам, долговым ценным бумагам и средствам в банках. А под комиссионными доходами непосредственно комиссию за обслуживание всех счетов, кредитов, транзакций и т.п. Соответственно, чем больше эта выручка, тем лучше.
ROE, ROA, ROS простым языком | Фундаментальный анализ | Инвестиции для начинающих
NIM
Net interest margin или чистая процентная маржа, рассчитывается как «чистые процентные доходы» (процентные доходы + процентные расходы) деленные на «итого активы». Показатель, похожий на ROA, также отображает отдачу от использования всех активов организации, но в чистых процентных доходах. То есть в доходах от процентов по кредитам, долговым ценным бумагам и средствам в банках.
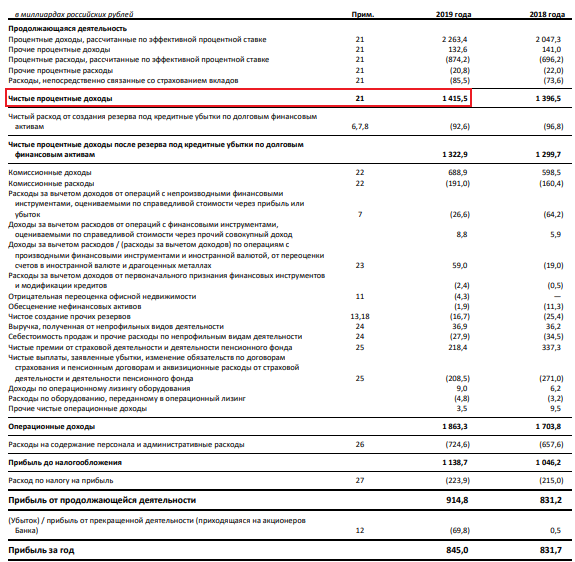
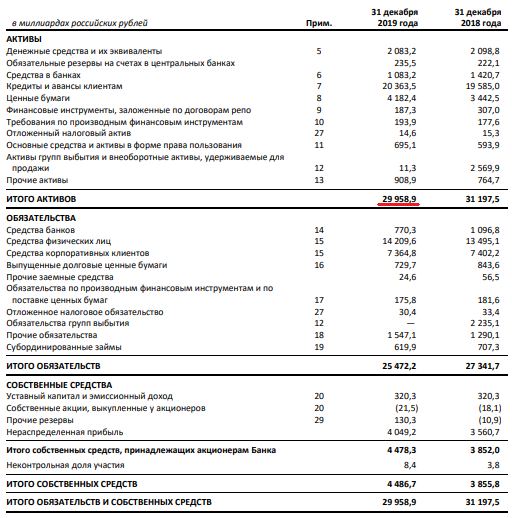
Для рассматриваемых банков составляет:
- Tinkoff 15,3%
- Сбербанк 4,7%
- Росбанк 3.8%
- Банк «Санкт-Петербург» 3,4%
- ВТБ 2.8%
LTD
Loans to deposit – отношение выданных банком кредитов к депозитам. Данный показатель отображает основную структуру деятельности банка. Нормальным считается соотношение 0.8-1, в РФ 0.7-1. Если показатель меньше 0.7, это значит, что большинство привлеченных банком средств (депозиты), он тратит не на выдачу кредитов, а на вложения в ценные бумаги.
Соответственно и уровень доверия к такому банку ниже. Однако для таких банков, как «Санкт-Петербург» это можно считать нормальным (если значение не слишком низкое), так как большинство заемщиков с низким уровнем риска уходят в большие банки, такие как Сбербанк и ВТБ, из-за чего меньшим банкам приходится больше вкладывать в ценные бумаги, которые по их оценкам, могут нести меньшие риски по сравнению с сомнительными заемщиками.
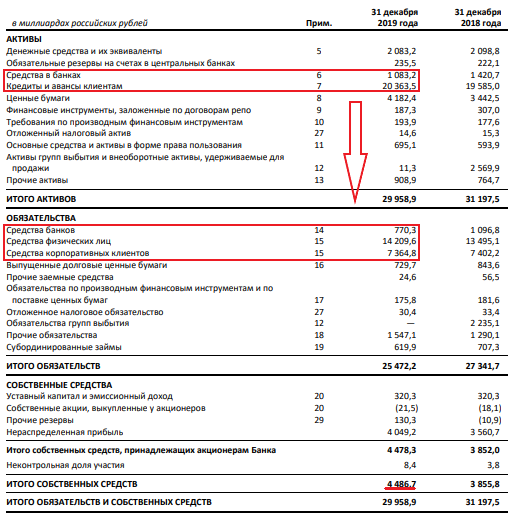
- Сбербанк 0,96%
- ВТБ 0.93%
- Росбанк 0,92%
- Tinkoff 0.8%
- Банк «Санкт-Петербург» 0,72%
CIR
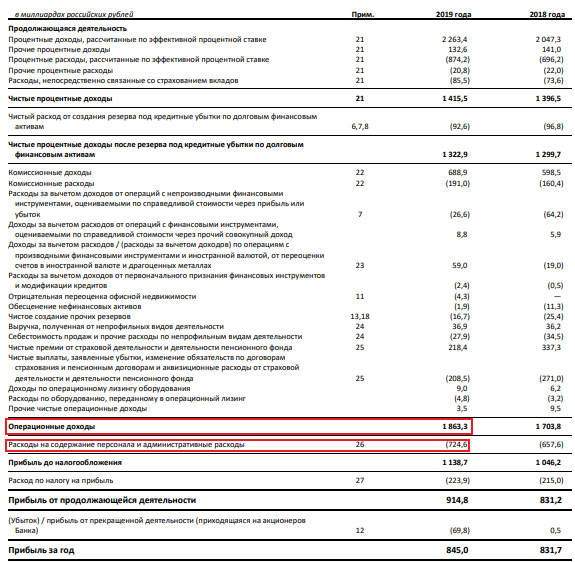
Cost to income ratio показывает операционные расходы, как процент от операционной прибыли (OPEX/Gross income). Банки всегда стремятся снизить этот показатель. По идее, он должен масштабироваться со временем. То есть, при росте операционных доходов, он должен в процентном соотношении становиться меньше.
Это условие должно выполняться, так как операционные расходы у банка обычно фиксированные и не увеличиваются от количества новых кредитов. Соответственно, при увеличении выручки операционные расходы изменяются незначительно, из-за чего данное условие можно считать приемлемым. Если оно выполняется, это значит, что банк хорошо справляется со своими обязанностями.
В зависимости от специфики отчетности банка он может рассчитываться по-разному.
COR
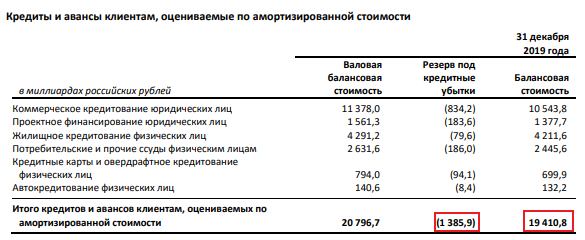
Cost of risk (стоимость риска) — показатель, характеризующий степень риска, которую берет на себя банк выдавая кредиты. Чем ниже показатель, тем лучше. Рассчитывается как сумма созданных резервов под кредитные потери, деленная на размер кредитного портфеля. Также возможен и другой расчет, включающий не все резервы, а только те, которые создавались в конкретном году. Их можно найти в отчете о прибылях и убытках, строка после чистых процентных доходов.
Сами резервы под кредиты рассчитываются по внутренним методикам банка. Обычно берутся показатели дохода, наличия/отсутствия просрочки по кредитам, возраст заемщика и т.п. Также резервы могут увеличиваться в течении жизни кредита. Например, если был взят кредит и по нему регулярно выплачивались проценты, то резерв был одним.
Потом заемщик просрочил уплату на 30, 30-90, 90-180 или 180-360 дней и резерв изменялся при прохождении каждой из этих границ. Такие сроки у банков могут быть разными.
CET1
Common Equity Tier 1 или достаточность базового капитала по Базель III. Показатель, который более интересен ЦБ, нежели обычным инвесторам. Однако, в случае со Сбербанком нас он тоже интересует, так как в дивидендной политике банка указано, что при его соблюдении на уровне 12.5% в дивиденды будет направляться 50% чистой прибыли по МСФО. В противном случае – меньше.
Рассчитывается достаточно сложно. Для этого нужно взять капитал первого уровня (уставной капитал + эмиссионный доход + нераспределенная прибыль – гудвил и/или нематериальные активы) и поделить на активы, взвешенные по риску. Это специально рассчитанные банком активы, которые обычно превышают стоимость активов в стандартном балансе.
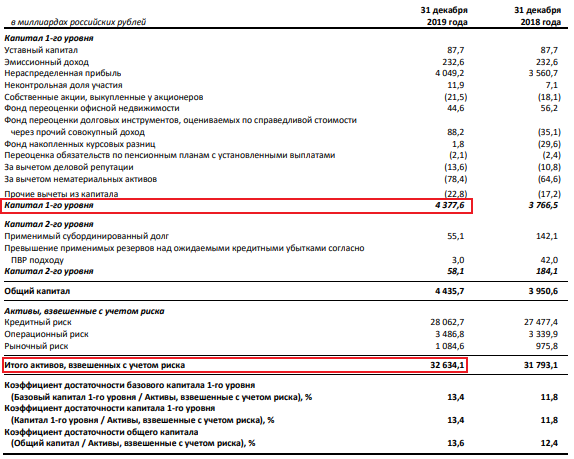
Таким образом, мы рассмотрели все наиболее популярные показатели, используемые инвесторами при оценке банков, а также разобрали практические примеры их расчета и показали, где их можно найти в отчетности на примере Сбербанка.
В следующей статье мы разберем оценку структуры кредитного портфеля банка и расскажем, как частный инвестор может самостоятельно оценить надежность банка, не прибегая к расчетам и какие наиболее популярные интернет ресурсы для этого можно использовать.
Сергей Рыжков
публикуется с: 17.07.2020
Источник: conomy.ru
Roa что это такое и как рассчитать

Ключевое отличие — ROA против ROI
Инвесторы всегда стремятся получить более высокую прибыль от своих инвестиций и часто сравнивают варианты инвестирования и компании, в которые они хотят инвестировать. Компании хотят получать более высокую прибыль с большей эффективностью, чтобы стабилизироваться и создать акционерную стоимость.
Есть ряд вариантов оценки инвестиций, которые инвесторы и предприятия могут выбрать для оценки возможностей получения прибыли. ROA и ROI — два важных показателя, которые можно использовать в этом упражнении. ROA (Return On Assets) рассчитывает, какой доход получается как доля активов, а ROI (Return On Investment) измеряет получение дохода, а не инвестиции. Это ключевое различие между ROA и ROI.
СОДЕРЖАНИЕ
1. Обзор и основные отличия
2. Что такое ROA
3. Что такое ROI
4. Параллельное сравнение — рентабельность инвестиций и рентабельность инвестиций.
5. Резюме
Что такое ROA?
ROA (Return on Assets) демонстрирует, насколько прибыльна компания по отношению к ее общим активам с намерением получить прибыль. Чем выше доходность, тем эффективнее руководство использует свои активы. Коэффициент ROA рассчитывается путем сравнения чистой прибыли со средней величиной общих активов и выражается в процентах.
ROA = Чистая прибыль / Средняя сумма активов
Чистая прибыль
Чистая прибыль — это прибыль, доступная акционерам компании после уплаты налогов. Таким образом, это также называется прибылью после налогообложения (PAT) или чистой прибылью. Другими словами, это нижняя строка отчета о прибылях и убытках.
Средняя сумма активов
Общие активы включают оборотные и внеоборотные активы. Здесь рассматривается среднее значение вместо открытия или закрытия активов для обеспечения большей точности.
ROA — важный коэффициент для измерения эффективности распределения ресурсов в компании.Лица, принимающие решения, должны рассмотреть широкий спектр вариантов инвестирования перед инвестированием и убедиться, что они хорошо осведомлены о связанных с ними затратах и выгодах. Если будут сделаны более перспективные инвестиции, можно будет эффективно использовать базу активов; таким образом, результирующая рентабельность инвестиций будет выше.
ROA можно сравнить с процентной ставкой по долгу. То есть, если компания генерирует ROA выше, чем проценты по кредитам, это благоприятная ситуация. Точно так же ROA можно сравнить со стоимостью капитала компании (альтернативная стоимость инвестирования в проект или компанию), чтобы понять, стоит ли вложение. Более того, важно, чтобы инвесторы спрашивали, как рентабельность инвестиций компании сравнивается с показателями ее конкурентов и со средним показателем по отрасли.

Причины более низкой рентабельности активов
Несовместимые инвестиции
Инвестирование в проекты, не использующие активы эффективно, приводит к снижению ROA
Снижение производительности активов
Производительность — это мерило выпуска на единицу затрат. Некоторые активы могут быть не в состоянии генерировать запланированный результат, и это может быть результатом того, что активы устарели, технически устаревшие или неправильно обслуживаются. Такие ситуации приводят к снижению производительности.
Потери
Потери в виде сырья, накладных расходов и дефектов продукции могут привести к снижению ROA. Убытки можно сократить, приняв такие методы, как бережливое производство, чтобы исключить виды деятельности, не добавляющие ценности.
Что такое ROI?
Рентабельность инвестиций можно отнести к категории важных инструментов для получения прибыли от инвестиций. Эта формула часто используется инвесторами для расчета того, какой доход будет получен от конкретной инвестиции как пропорция от первоначально инвестированной суммы. ROI рассчитывается в процентной форме, как показано ниже.
ROI = (Доход от инвестиций — Стоимость инвестиций) / Стоимость инвестиций
Например. Инвестор К приобрел обыкновенные акции Компании D на сумму 1000 долларов США в 2015 году. 31 января 2017 года акции были проданы по цене 1300 долларов США с прибылью в 300 долларов США. Таким образом, ROI можно рассчитать как
Рентабельность инвестиций = (1000 — 300) / 1000 = 30%
ROI также помогает сравнивать доходность от различных инвестиций; таким образом, инвестор может выбрать, в какой из них вложить деньги, если есть два или более вариантов. Таким образом, он служит очень полезным инструментом, который следует учитывать, прежде чем делать инвестиции.
Компании также рассчитывают ROI как показатель того, насколько хорошо инвестированный капитал используется для получения дохода.
ROI = прибыль до уплаты процентов и налогов / задействованный капитал
Рентабельность инвестиций может быть измерена в целом для компании, а также для каждой единицы, генерирующей прибыль (отдельных бизнес-единиц), в случае более крупной компании. Такой дивизионный ROI можно использовать как критерий для измерения суммы прибыли, вносимой каждой единицей. Исходя из этого, можно определить показатели эффективности для каждого подразделения.
В чем разница между ROA и ROI?
ROA vs ROI
Резюме — ROA vs ROI
Хотя существует разница между ROA и ROI, оба являются двумя ключевыми коэффициентами, которые можно использовать для измерения прибыли, пропорциональной активам и инвестициям соответственно. Чтобы лучше понять их полезность, их следует сравнить с показателями прошлых лет и другими компаниями в той же отрасли. Хотя оба они полезны, следует также отметить, что и на ROA, и на ROI сильно влияет размер базы активов / инвестиций, где, если база активов / инвестиций больше, результирующая ROA или ROI будет ниже.
Ссылка:
1. «Рентабельность активов (ROA)». EFinanceManagement. N.p., 20 декабря 2016 г. Web. 14 февраля 2017 г.
2. «Рентабельность инвестиций (ROI): преимущества и недостатки». YourArticleLibrary.com: библиотека нового поколения. N.p., 13 мая 2015 г. Web. 14 февраля 2017 г.
3. «Коэффициенты показателей рентабельности: рентабельность активов». Инвестопедия. N.p., 29 мая 2007 г. Web. 14 февраля 2017 г.
4. «ДОХОДНОСТЬ АКТИВОВ (ROA)». Рентабельность активов (ROA) — процент, выгода, стоимость, использование для roa. N.p., n.d. Интернет. 14 февраля 2017 г.
Изображение предоставлено:
1. «Рентабельность активов» Алексейкоб — собственная работа (CC BY-SA 3.0) через Commons Wikimedia
Источник: ru.strephonsays.com
10 показателей рентабельности
В статье будут рассмотрены основные показатели рентабельности предприятия.
1 Показатель рентабельности акционерного капитала (ROCE) определяется через отношение чистой прибыли за вычетом дивидендов по привилегированным акциям к средней за год величине обыкновенного акционерного капитала. Формула расчета:
ROCE = (чистая прибыль – дивиденды по привилегированным акциям) / средняя за год величина обыкновенного акционерного капитала *100%
Среднегодовая величина акционерного капитала рассчитывается как сумма его значения на начало года и на конец года деленное на 2. Показатель ROCE (Return on Capital Employed) используется как показатель доходности, которая приносит предприятия на вложенный капитал. Если предприятие не имеет привилегированных акций или не связано обязательством платить дивиденды, то в данном случает значение ROCE эквивалентно значение ROE.
2 Рентабельность инвестированного капитала (ROIC). Показатель рассчитывается как отношение чистой операционной прибыли за вычетом скорректированных налогов (NOPLAT) к инвестированному капиталу. Формула расчета:
ROIC = NOPLAT / инвестированный капитал *100%
Инвестированный капитал – капитал, который инвестирован в основную деятельность предприятия.
Инвестированный капитал = оборотные активы + чистые основные средства + чистые прочие активы
или другой способ определения данного показателя:
Инвестированный капитал = собственный капитал + долгосрочные обязательства.
3 Рентабельность суммарных активов (ROTA). Показатель рассчитывается как отношение операционная прибыль с активам предприятия. Показатель используется в целях увеличения выручки и снижения себестоимости и непроизводственных расходов. Формула расчета:
ROTA = EBIT / средние активы предприятия * 100%
ROTA очень похож на показатель ROA. Отличие заключается в том, что при определении ROATA используется операционная прибыль, а не чистая как в ROA. Один из существенных недостатков показателя заключается в его заметном ухудшении при привлечении заемного капитала, кроме того в нем не учитывается сезонная специфика и вид деятельности. Его хорошо применять в качестве «дополнительного».
4 Рентабельность собственного капитала (ROE). Показатель является одним из важных для оценки инвестиционной привлекательности предприятия. Он определяет прибыль в расчете на вложенный в предприятие рубль. Формула расчета:
ROE = чистая прибыль / собственный капитал * 100%
Также ROE можно определить по следующей формуле:
ROE = ROA * коэффициент финансового рычага
5 Рентабельность активов предприятия ROA. Показатель определять количество чистой прибыли, которое приносит единица активов предприятия. Показатель позволяет оценить качество работы менеджеров.
ROA = (чистая прибыль + процентные платежи)* (1 – налоговая ставка) / активы предприятия * 100%
Чистая прибыль = выручка – затраты предприятия.
Активы предприятия – сумма имущества и денежных средств принадлежащих предприятию.
6 Рентабельность валовой прибыли (GPM). Определяет долю валовой прибыли в объеме продаж. Формула расчета:
GPM = GP / NS = Валовая прибыль / суммарная выручка
7 Рентабельность операционной прибыли (OPM). Доля операционной прибыли в объеме продаж. Формула расчета:
OPM = OP / NS = операционная прибыль / суммарная выручка
8 Рентабельность чистой прибыли (NPM). Доля чистой прибыли в объеме продаж. Формула расчета:
NPM = NI / NS = чистая прибыль / суммарная выручка
9 Рентабельность оборотных активов (RCA). Формула расчета:
RCA = NI / CA = чистая прибыль / оборотные средства
10 Рентабельность внеоборотных активов (RFA). Формула расчета:
RFA = NI / FA = чистая прибыль / оборотные средства
Источник: beintrend.ru