
Непридуманная история о том, как государственный банк записал аудитора в террористы и отмывальщики. Как такое возможно и что делать?
В наше время только глухой не слышал про то, как банки «банят» фирмы и физлиц по закону 115-ФЗ, блокируют счета, заставляют подтвердить происхождение и расходование средств. Будучи сам предпринимателем со стажем, работая с несколькими банками, я допускал, что рано или поздно и мне придется доказывать, что я не верблюд.
Но поскольку все доходы официальные, с однодневками не работаю и к услугам обнальщиков не прибегаю, особых опасений на этот счет не было. Неприятно, но всегда можно принести в банк налоговую декларацию, выписки, договоры. Однако то, с чем столкнулся на практике, вышло далеко за рамки моих ожиданий.
Нет, законность движения денег на моих предпринимательских счетах под сомнение никто не ставил. Просто Банк ВТБ приравнял меня как физлицо к террористам и обнальщикам. Сейчас я расскажу эту банкстерскую историю. Если вы коллега-аудитор, то узнаете, что приключиться такое может даже с теми, кто сам проверяет банки и соблюдает закон 115-ФЗ. А если вы уже стали жертвой банковского произвола, то найдете по тексту ссылки на нормативные акты, которые позволят вам отстаивать свои права.
Крепкий рубль — все? ВТБ купил Открытие. Что это значит? / Новости
Что произошло?
Пару месяцев назад я обратился в калининградское отделение Банка ВТБ, чтобы стать клиентом (как физлицо) одного из крупнейших государственных банков. Улыбки менеджеров и радость новому клиенту исчезла, как только мой паспорт ввели в компьютер. Отказ в обслуживании. Без объяснения причин.
Почему такое могло случиться?
Это первый вопрос, который я себе задал (а кому его еще задать, если банк на него не ответил). Почему банк может отказать гражданину в обслуживании и должен ли он объяснить причину? Но сначала отвечу на возможный вопрос, почему бы не плюнуть на этот банк и не пойти в другой. Вот почему нельзя так делать:
1) Вы действительно могли попасть в черные списки ЦБ или РФМ, возможно, по ошибке, и если не решить эту проблему, то отказы вас ждут и в других банках.
2) Пункт 13 ст. 7 федерального закона от 07.08.2001 N 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» обязывает банки документально фиксировать и представлять в уполномоченный орган сведения обо всех случаях отказа от проведения операций. После того, как банк сообщит об отказе, вас включат в список, который ЦБ рассылает по банкам. В этом списке не будет указано, какой именно банк вам отказал и какова точная причина отказа. Но для других банков это будет поводом также отказать вам в обслуживании, не разбираясь в причинах первичного отказа.
Есть еще одна возможная чисто техническая причина – ваш паспорт не удалось пробить по базе МВД (либо база выдала, что паспорт числится как недействительный). Пару лет назад такое периодически имело место, система глючила. Поэтому в первую очередь рекомендую проверить паспорт через официальный сервис МВД «Проверка по списку недействительных российских паспортов». В моем случае проверка никаких проблем с паспортом не выявила.
ИДИОТЫ В БАНКЕ ВТБ
Какие есть у банка законные основания, чтобы отказать клиенту в обслуживании?
Банк обязан заключить с вами договор банковского счета, что явно указано в ст. 846 ГК РФ. И это было большой проблемой для банков, которые не могли отказать даже в случае, если к ним придет Пабло Эскобар с чемоданом грязных денег. Было – до тех пор, пока не появился федеральный закон № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», где сказано: кредитные организации вправе отказаться от заключения договора банковского счета … в соответствии с правилами внутреннего контроля кредитной организации в случае наличия подозрений о том, что целью заключения такого договора является совершение операций в целях легализации (отмывания) доходов, полученных преступным путем, или финансирования терроризма.». Теперь начались перегибы в другую сторону.

Может я и правда террорист или отмывальщик, но просто не знаю об этом? Идем на сайт Росфинмониторинга и ищем себя в списке. У аудиторов, кстати, есть личный доступ на сайт РФН и обязанность проверять клиентов по этим спискам. Не нашли себя? Поздравляю, мы с вами не террористы.
Но Банк ВТБ по-прежнему продолжает считать меня настолько опасным для финансовой системы РФ, что открывать счет отказывается. В каких еще списках можно засветиться, чтобы навлечь на себя финансовую порчу?
Положение Банка России № 639-П/550-П
Есть такое положение ЦБ от 30 марта 2018 г. № 639-П «О порядке, сроках и объеме доведения до сведения кредитных организаций и некредитных финансовых организаций информации о случаях отказа от проведения операции…». Документ пришел на смену положению № 550-П аналогичного содержания.
О нем широкому кругу известно меньше, чем о пресловутом законе 115-ФЗ, но проблем он может доставить не меньше. Работает это так. Какой-нибудь банк отказал вам в открытии счета или проведении операции. Информация попадает в ЦБ, тот добавляет ее в табличку, где не указывает, какой банк отказал, проставляя лишь общий код отказа. Эта таблица разлетается по банкам, и вот у вас уже есть черная метка, ждите проблем при обращении в любой банк.
Отказы банков, блокировки сейчас не редкость, но не всегда эта информация уходит в данный список. Как узнать, есть ли вы в этом «черном списке»? К сожалению (и нонсенс), в публичном доступе его нет. Есть два варианта: а) обратиться в банк, с которым у вас хорошие отношения, попросить их службу безопасности «пробить» вас; б) воспользоваться услугами дельцов из Телеграм-каналов, которые, используя связи в банках, оказывают данную информационную услугу за небольшую плату.
В мое случае проблем с данным списком выявлено не было, поэтому встал следующий вопрос.
Обязан ли банк сообщить о причинах отказа?
Еще пару лет назад банк, пользуясь нормами закона 115-ФЗ, мог отказать клиенту, не называя причину. Это вызвало понятную проблему – клиент не мог отстаивать свои права. Его просто «посылали», и сделать он ничего не мог. Ситуация изменилась, когда ЦБ разослал банкам письмо от 12.09.2018 года № ИН-014-12/61, и позднее – методические рекомендации от 22.02.2019 № 5-МР.
В этих документам ЦБ обязал банки сообщать клиентам причину отказа в объеме, достаточном для обеспечения такому клиенту возможности ее использования при реализации механизма реабилитации клиентов. Логично, если проблема и есть, то ее нужно озвучить клиенту, чтобы тот мог принять меры по исправлению ситуации.
К сожалению, Банку ВТБ Центробанк не указ, он до сих пор считает возможным «послать» клиента без объяснения причин. Это стоит учитывать, если вы решили стать клиентом ВТБ. Как это было в моем случае: не обратись я в банк ВТБ, жил бы и работал спокойно с другими банками. Теперь же у меня не осталось иных вариантов решить эту проблему, кроме как в судебном порядке.
Зачем тратить время на тяжбы с ВТБ, если счет можно открыть в другом банке?
Если вы уверены, что отказ не повлечет в будущем лавину проблем с другими банками, можно просто обидеться и уйти. Иначе не исключена ситуация, когда вы придете устраиваться на работу, и при открытии зарплатной карты работодателя будет ждать сюрприз. А в случае, если ваша профессия предъявляет особые требования к деловой репутации, то ситуация может оказаться и вовсе плачевной. В частности, если вы аудитор.
Закон «Об аудиторской деятельности» предъявляет к аудитору, помимо прочих, требование о наличии безупречной деловой репутации. Без нее аудитором на стать. Нужно ли говорить, чем для деловой репутации специалиста, в проф. обязанности которого входит, в том числе, проверка банков и соблюдение закона 115-ФЗ, чревата ситуация, когда банк фактически приравнивает его к террористам и отмывальщикам. В такой ситуации уже не имеет значения, хотите вы стать клиентом банка или уже нет, дорога только одна – в суд.
На что именно подавать в суд, если банк не говорит причину отказа?
В подобных случаях алгоритм решения проблемы может быть такой (на реальном примере моих взаимоотношений с ВТБ):
1. До обращения в суд отправить в банк письмо с просьбой заключить с вами договор банковского счета на основании ст. 846 ГК РФ. Или дать мотивированный отказ.
2. Ждем ответа. В моем случае ВТБ не удосужился дать даже отписку – полный игнор. Как долго ждать ответа в таких случаях, законодательство не говорит, поэтому по общим правилам ждем 30 дней и можно подавать в суд.
3. В суде требуем:
а) заключить договор банковского счета на основании ст. 846 ГК РФ;
б) или, как минимум, сообщить причину отказу (согласно Методическим рекомендациям Банка России от 22.02.2019 № 5-МР и информационному письму Банка России от 12.09.2018 года № ИН-014-12/61);
в) в случае незаконного отказа выплатить компенсацию на основании ст. 15 закона РФ «О защите прав потребителей». Взаимоотношения клиента с банком регулируются в том числе и этим законом, который позволяет требовать компенсации морального вреда независимо от возмещения имущественного вреда и понесенных потребителем убытков. Также обратите внимание, что при подаче в суд исков по закону о защите прав потребителей пошлина не уплачивается.
Иск подан, что дальше?
Иск принят судом, заседание назначено на конец октября. Как будут развиваться события, покажет время. Пока же я могу высказать только общее мнение о сложившейся ситуации, которая сильно меня встревожила не только как непосредственного участника, но и в более широком видении этой проблемы.
Крупнейший и к тому же государственный банк без объяснения причин отказывает гражданину в обслуживании. Это значит, ничего не мешает сделать подобное и всем другим банкам. В итоге вас фактически отрежут от финансовой системы государства:
- вы не сможете получить заработную плату на карту;
- платить налоги вам будет крайне сложно, а вернуть излишне уплаченный налог вы и вовсе не сможете (ФНС возвращает деньги только на счет);
- о предпринимательской деятельности в отсутствие банковского счета можно забыть и т.д.
Можно брать карандаш, Конституцию РФ и вычеркивать гарантированные гражданину права… Итогом такого «финансового бана» станет то, что вам придется покинуть Родину, уехав в какой-нибудь лагерь сирийских беженцев, где еду дают без денег. Надеюсь, такое будущее нас не ждет, тем более в эпоху тотального перехода на безналичные расчеты. Поэтому постараюсь призвать банк к ответу пусть даже в судебном порядке.
Источник: www.audit-it.ru
Риск — дело плодородное: помогаем банку анализировать риски и зарабатывать на них
Привет, Хабр. Меня зовут Максим Мишута, и я расскажу вам про «Платформу исследования рисков». Это проект, реализованный «Иннотехом» для банка ВТБ, я в нём участвовал в роли IT-менеджера.
Хороший специалист обязан быть увлечён своим проектом. Я постараюсь также быть хорошим рассказчиком и увлечь этим проектом вас. Если зайдёте под кат, сможете узнать следующие любопытные (надеюсь) вещи:
- что вообще происходит с IT-инфраструктурой ВТБ;
- как банки зарабатывают на рисках;
- что такое «Платформа исследования рисков»;
- как мы её разрабатывали;
- почему это не было легко.
Глобальная трансформация ВТБ
«Глобальная трансформация» — это очень модное словосочетание в последние несколько лет. Многие крупные компании приходят к мысли о необходимости масштабных изменений. Чаще всего эти изменения связаны с модернизацией IT-инфраструктуры, но это лишь средство. Цель — модернизация процессов.
Начиная с 2019 года в ВТБ было запущено несколько программ глобальной трансформации. Они предусматривают полное обновление производственных и сервисных процессов, модернизацию производственных платформ для фронт- и бэк-офиса, изменение философии взаимодействия с внешним и внутренним клиентом. По сути, банк переходит на новый финтех-уклад.
«Платформа исследования рисков» (далее — RRP, Risk Research Platform) относится к программе «Модернизация платформы данных», запущенной в 2020 году. Эта программа призвана переосмыслить и качественно улучшить источники данных для IT-систем банка, сделать их максимально доступными, надёжными и консистентными.
Торговля рисками
«Риски» звучит, как что-то плохое. Как банку удаётся на них зарабатывать? Если удариться в философию, можно сказать, что риск — обратная сторона ценности. У вас есть деньги? Есть риск, что их могут украсть. Поэтому вы несёте деньги в банк. Банк берёт на себя ваш риск, но при этом он также получает и выгоду: может пустить вклад «в рост».
При этом риск для банка меньше, чем для простого человека, а выгоду он умеет извлекать более эффективно.
Это максимально упрощённый пример, но он показывает суть. Риск и выгода везде идут рука об руку. Банк выдаёт кредит? Есть риск, что заёмщик не сможет или не захочет по нему расплатиться. Банк принимает этот риск, но взамен получает выгоду — процент по кредиту. Банк обменивает одну валюту на другую?
Существует риск, что курс изменится в невыгодную сторону, и, чтобы получить свою выгоду, банк берёт комиссию за обмен. Любое движение средств — это также сопутствующее движение рисков.
С рисками имеют дело все. Если так задуматься, спустить всю получку в игральных автоматах — это тоже в каком-то роде риск-менеджмент, но крайне не эффективный. Банк отличается тем, что работает с рисками профессионально, на основании тщательного и трезвого расчёта.
Это не значит, конечно, что банк никогда не проигрывает. Порой проигрывает, да ещё как: Lehman Brothers или Barings Bank с грустью это подтвердят. Однако также банк хорошо умеет делать выводы из своих и чужих ошибок. А на случай, если он выводы делать не хочет, существуют рекомендации Базельского комитета. Можно сказать, что эти рекомендации написаны кровью: обычно они обновляются после очередного мирового экономического кризиса и направлены на то, чтобы не допустить его повторения.
По сути, Базельские рекомендации стимулируют развитие культуры управления рисками. Они запрещают банкам чрезмерно рискованные виды финансового поведения. Например, в них есть требования к уставному банковскому капиталу и его ликвидности. Грубо говоря, это не даёт банку слишком заиграться в финансовые инструменты и потерять намного больше средств, чем у него есть.
Так что же такое RRP?
Чтобы управлять рисками, в первую очередь необходимо их анализировать. А для анализа нужны данные, крайне желательно — качественные.
Наверное, каждому знакомо если и не понятие, то ощущение «предельной сложности». Например, когда при ведении бизнеса уже не хватает экселевской таблички и приходится заводить CRM-систему. Или когда в разработке программного продукта вдруг понимаешь, что пора разбить монолит на микросервисы. У банков также случается момент «предельной сложности», когда работа с данными становится запутанной, хаотичной, и хочется как-то её унифицировать.
Крупный банк — это живой организм, который растёт и меняется, и вместе с ним растут и меняются источники его данных. Слияния и поглощения, изменения в IT-инфраструктуре — всё это приводит к тому, что у банка оказывается одновременно несколько источников, которые могут иметь разные форматы, разную степень достоверности и т. д. Нетрудно представить, в какой ад может превратиться анализ рисков при таком раскладе.
Конечно же, хочется иметь единый источник данных: унифицированных, консистентных, актуальных. Вот бы существовал инструмент, позволяющий этого достичь… Погодите-ка. Кажется, такой инструмент действительно существует, и это как раз «Платформа исследования рисков». Далее, чтобы при пересказе не случилась потеря точности, приведу паспорт проекта.
Цель и ключевые результаты проекта
Разработка платформы для интегрированного анализа рисков (кредитный и рыночный риски) группы на платформе ХД для целей управления рисками и капиталом (в т. ч. расчёта RORAC).
Ключевые результаты проекта:
• витрины и результаты расчётов калькуляторов рисков (кредитный и рыночный риски) реплицируются в Hadoop, синхронизируются на уровне сущностей и доступны для интегрированного анализа;
• создаётся глоссарий с описанием каждой витрины, сущностей, атрибутов и различий между ними (только по реплицируемым данным), контролем и целевыми уровнями качества данных;
• проводится индустриализация процессов анализа данных и расчёта риск-показателей, внедрения изменений в методологию, процедур актуализации данных;
• регламентируется и реализуется контроль качества данных, в т. ч. кросс-сверки между витринами в RRP;
• разработаны и регламентированы промышленные источники данных из витрин рисков, доступные для внешних потребителей.
Как это работает
В рамках проекта нам нужно было создать промышленные регулярные процессы по доставке данных систем-источников в единое место, по очистке данных, проверке данных на консистентность, непротиворечивость и соответствие данных разных источников в разрезе исследуемой сущности (клиента, контракта и прочее). Также нам нужен был слой витрин, с которым будут работать аналитики и который можно использовать как источник для разных подразделений. Витрины данных — это логическое объединение специально созданных таблиц и представлений для решения определённых утилитарных задач.
В проект мы заложили следующее изменение тракта данных, чтобы отсечь львиную долю ручного труда: первоначальные процессы подготовки данных с использованием труда аналитиков (as is) мы подменили на процессы промышленной подготовки данных (to be).
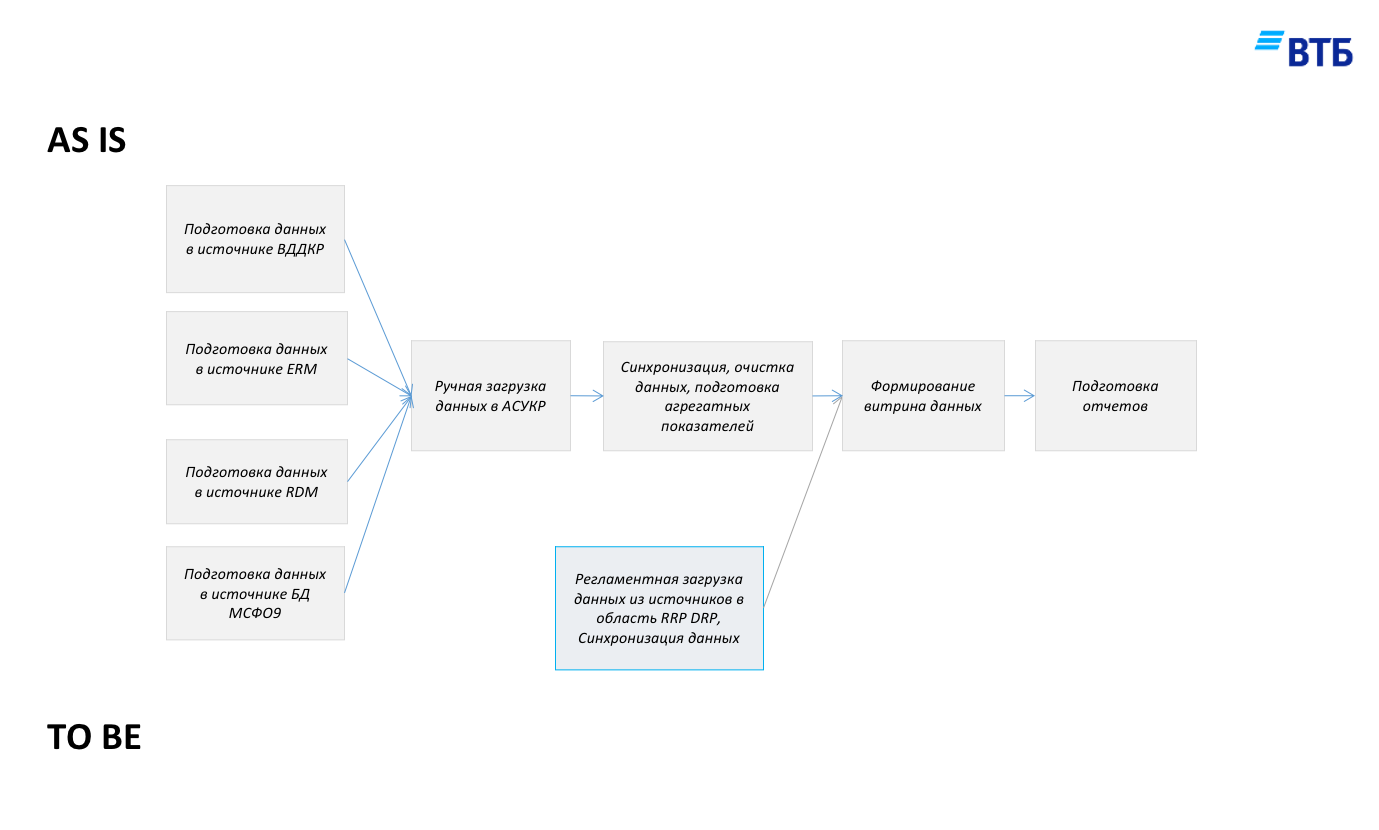
На момент начала проекта у нас сложился IT-ландшафт, схематично изображённый ниже. По каждому направлению анализа рисков существует свой источник: данные по кредитному, по рыночному риску, по резервам… Отдельно существует большой RDM-источник (Reference Data Management, управление справочными данными). Каждая система-источник предоставляет свою витрину данных. Отдельно существует автоматизированная система для работы с этими витринами. Система развернута на базовом функционале SAS, что позволяет пользователям выстраивать сложные аналитические процессы и формировать витрины, необходимые для расчёта риск-метрик и отчётности.
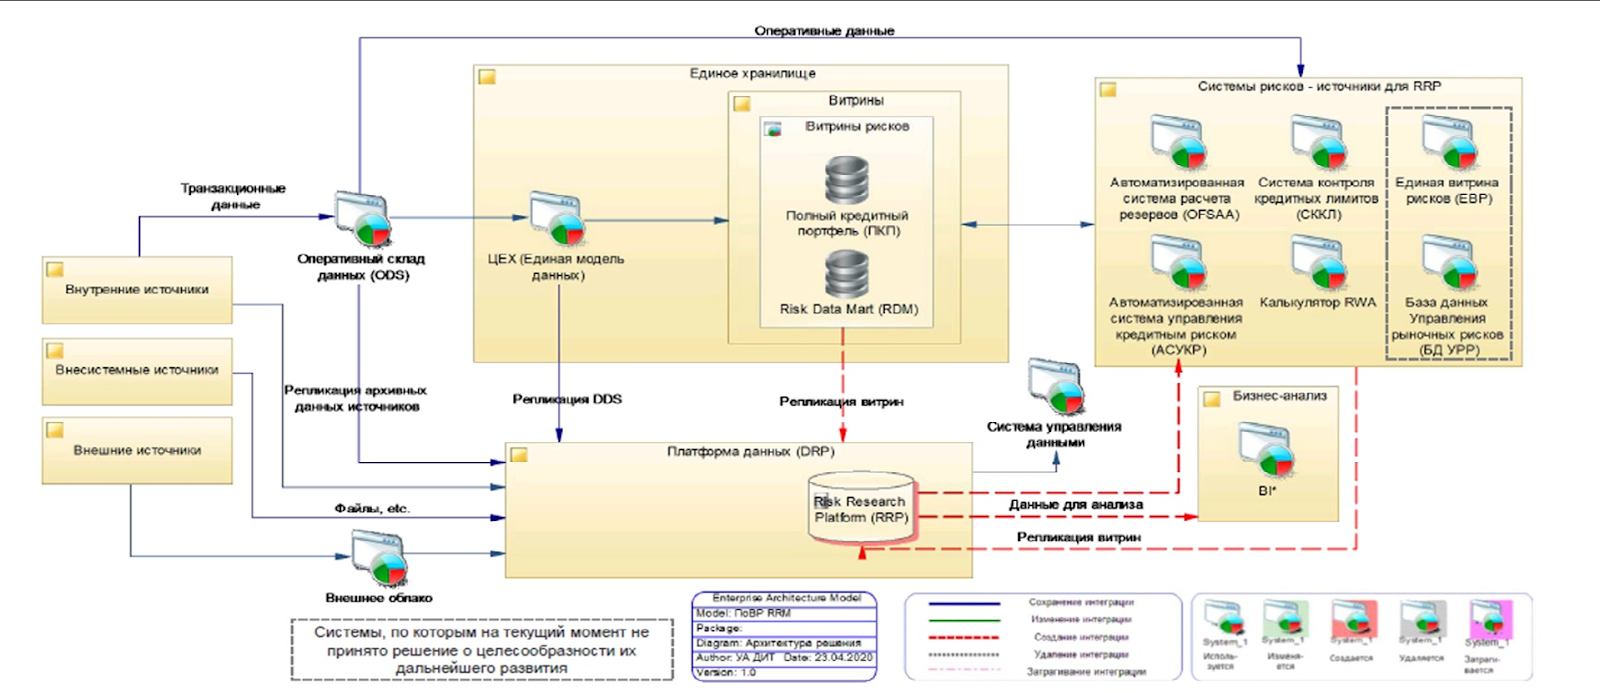
Но эти процессы нельзя назвать промышленными: они не отвечают критериям регулярности, надёжности, масштабируемости, отсутствует релизная политика. Также везде присутствует человеческий фактор, а, как известно, причина 90% ошибок находится между креслом и монитором. Теоретически эту SAS-систему можно было допилить до состояния промышленной. Однако программа «Модернизация платформы данных» ставила перед нами более глобальную цель: внедрение общих стандартов для процессов получения данных из источников. Так появилось озеро данных.
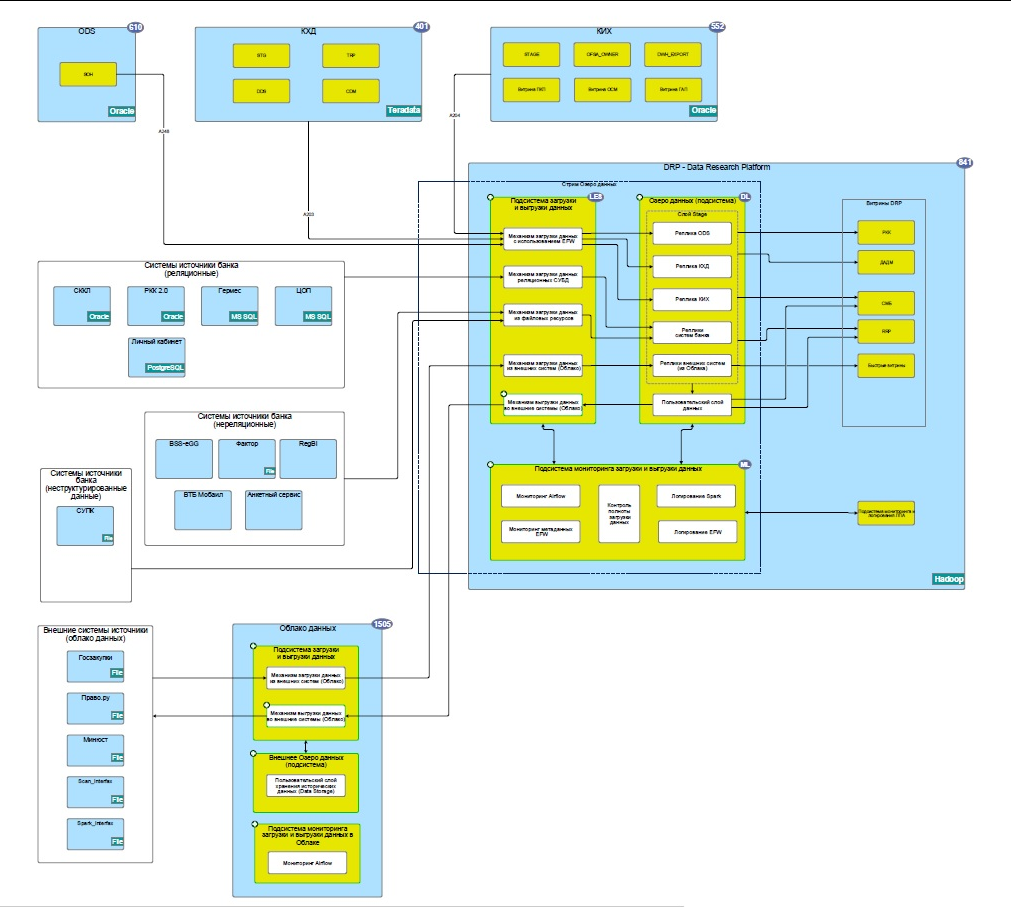
Наша область RRP выделена в область витрины DRP, поскольку предоставляет данные непосредственно бизнес-пользователям. Для озера же RRP занимает лишь небольшой финальный кусочек общего пространства данных.
На первом этапе мы сделали репликацию данных источников на промышленном движке озера данных. Причём сделали это два раза. Первые процессы по репликации реализовали на EFW (ETL Framework: sqoop/jdbc + ObjectDispatcher/CaptureDispatcher), но озеро не стоит на месте и переехало на движок Spark Airflow (Apache Spark — ETL, Airflow — оркестратор), так что итоговую репликацию мы сделали на Spark Airflow. По своей сути репликация — это механизмы запуска SQL-запросов, оптимизированные под Impala, которую регулярно запускает Spark Airflow.
Репликация состоит из двух частей: инициирующая загрузка и регулярная инкрементальная загрузка. Для источников с размером, превышающим 50 GB, ежедневная загрузка возможна только с помощью инкремента, иначе чересчур дорого по ресурсам. У нас ключевые источники измеряются терабайтами, поэтому самое интересное — это, конечно, расчёт инкремента. К сожалению, логику не покажу, права на неё принадлежат ВТБ.
Вторым этапом мы сделали кросc-сверки. Кросc-сверка — комплекс запросов по загруженным данным из источников, которые проверяют данные по параметрам. Главным на данном этапе было разработать и запрограммировать логику кросc-сверок. Здесь мы тесно сотрудничали с аналитиками заказчика.
Аналитики помогли нам с логикой, и они же работают с результатами проверок, сохранёнными в виде таблиц. Изучение этих результатов позволяет им лучше понять, как движутся данные.
Третьим этапом мы реализовали аналитические витрины. Витрины разного назначения: для риск-аналитиков, для построения отчётов, для предоставления данных другим подразделениям банка.
Доступ к витринам осуществляется с помощью инструмента Hadoop Hue (тонкий клиент), DBeaver. Из самого интересного — это отчёт по AQR (оценка качества активов) и витрина расчёта риск-показателей для RORAC (рентабельность капитала, скорректированного на риск).
Логика отчётов — это полноценная story по Agile. Именно так мы её и сдавали: по кусочкам. Сделали совместно с заказчиком логику, защитили её. Отработали на прототипе и перед заказчиком же защищали прототип. Только после этого выкатили в прод.
Впрочем, это не конец пути, лишь очередной этап: дальше отчёты будут дорабатываться с учётом опыта их использования заказчиком.
Четвёртым этапом стала реализация глоссария данных. Нумерация условна: мы занимались этим параллельно с другими задачами. Глоссарий — очень полезный инструмент для аналитиков, работающих с моделированием, data mining, отчётностью, аудитом и т. п., поскольку позволяет понять входные данные и повышает прозрачность всего процесса расчёта.
В рамках системы Informatica Axon мы описывали входные данные источников. Основной объём информации брали из самих источников, их метаданных, но также многое восстанавливали, опускаясь на уровень учётных систем и документации. Это была кропотливая ручная работа.
Наш проект длился примерно год. На выходе мы получили новые тракты данных, существенно изменяющие IT-ландшафт.
ВТБ предпочитает модульные системы управления рисками

В последнее время банки заняты усовершенствованием своих подходов к управлению рисками. Однако автоматизация этого процесса — дело не простое. Как правильно выбрать систему управления рисками и сократить издержки при ее внедрении, рассказывает старший вице-президент банка ВТБ Дмитрий Назипов.
Дмитрий Назипов,
старший вице-президент банка ВТБ
— Действительно ли можно говорить о том, что за последние два-три года возросло внимание со стороны банков к современным системам управления рисками? С чем это связано? Ваша оценка — насколько сейчас банки в целом готовы к управлению рисками с точки зрения технологий?
— Безусловно, внимание к этим системам возросло. Мы видим и завершенные проекты (Альфа-Банк, Банк Москвы), и текущие (ПСБ, ВТБ). Как мне кажется, это естественный эволюционный процесс. Ведь тот, кто управляет рисками, понимает, чем он рискует, где рискует и какова выгода от принятия этого риска.
Вероятно, еще одним стимулом к развитию таких систем послужил финансовый кризис. С технологической точки зрения, на мой взгляд, сейчас в банках серьезных препятствий к внедрению таких систем нет.
— Ваша оценка — как изменился рынок предлагаемых систем? Есть что-то новое?
— Рынок систем управления рисками, безусловно, изменился. Появилось больше игроков.
Если говорить о каких-то новых решениях, то не думаю, что сейчас вендоры могут предложить что-то действительно новое. Задачи управления и оценки рисков появились не вчера, и в целом методы управления рисками, реализованные в системах, совпадают. Различия, конечно, есть, например, в том, что некоторые системы могут работать с теми финансовыми инструментами, с которыми не могут другие. Но в этом смысле системы следуют за финансовым рынком. Так как дисциплина управления рисками пришла к нам с Запада, естественно, что западные системы видятся наиболее совершенными и комплексными, но это не всегда так.
— Как бы вы охарактеризовали некоторые из систем управления рисками?
— Например, система Algorothmics позиционируется как комплексная. В России пока нет внедрений, она довольно дорога. К тому же, на мой взгляд, наши банки пока не готовы управлять рисками на том уровне, который предлагает Algorothmics. Года два назад Algorothmics выиграл тендер Сбербанка, но проект так и не начался.
Насколько я помню, в части управления рисками у индийской компании i-Flex есть продукт Reveleus, который в основном предназначен для управления операционными рисками. В нем содержится ряд интересных идей, однако качество исполнения системы, документации и пользовательского интерфейса явно требовало доработки, по крайней мере на тот момент, когда мы с системой знакомились.
Если взглянуть на хорошо известную в мире и в России компанию SAS, то ее продукты в первую очередь являются набором математических и алгоритмических модулей, что обеспечивает гибкость при решении определенных задач. Например, ВТБ24 пользуется продуктами данной компании для оценки кредитных рисков.
Еще одна компания — IPS-Sendero (теперь FiServ) в последние пару лет значительно увеличила присутствие в России (Банк Москвы, ПСБ, ВТБ). В части управления рисками ею предлагается продукт Kamakura Risk Manager, способный производить оценку рисков ликвидности и рыночных рисков, также имеется функционал по оценке кредитных рисков.
ЧЕГО БОЯТСЯ БАНКИРЫ?
Топ-10 рисков, которых опасается большинство представителей финансового сектора в 2010 году (результаты исследования Banking Banana Skins 2010)
В России
1. Кредитный риск
2. Кредитные спреды
3. Макроэкономические тенденции
4. Курсы валют
5. Рынок ценных бумаг
6. Методы управления рисками
7. Политическое вмешательство
8. Процентные ставки
9. Бэк-офис
В мире
1. Политическое вмешательство
2. Кредитный риск
3. Избыточное регулирование
4. Макроэкономические тенденции
5. Ликвидность
6. Доступность капитала
7. Производные финансовые инструменты
8. Кредитные спреды
9. Фондовые рынки
Исследование проведено Центром по изучению финансовых
инноваций Великобритании при поддержке PricewaterhouseCoopers
— Как построена система управления рисками в вашем банке? Расскажите о наиболее значимых, на ваш взгляд, сложностях, с которыми вы сталкивались при ее создании?
— В нашем банке подходит к завершению первый этап внедрения системы управления рыночными рисками и рисками ликвидности на базе продукта Kamakura Risk Manager (FiServ), уже существуют планы дальнейшего развития. Также на очереди автоматизация операционных и кредитных рисков. Наиболее больной вопрос при внедрении подобных систем — наличие необходимых данных в информационных системах. Так, нам пришлось серьезно дорабатывать наши АБС, и мы также надеемся, что большой круг вопросов с данными будет сниматься по мере развития нашего проекта корпоративного информационного хранилища.
— Ваши рекомендации банкам, с чего начинать автоматизацию управления рисками? На что обращать внимание, выбирая поставщика и интегратора систем? Как сократить издержки?
— Рекомендации стандартные, как и при разработке всех больших систем. Следует выбирать модульные системы, желательно с открытыми программными интерфейсами. Также понадобится отдельная система отчетности, так как с большой долей вероятности существующих в поставляемой системе отчетов будет не хватать, да и специализированный продукт имеет более широкий функционал.
Одним из больных вопросов является работа с рыночными данными. И над этой задачей стоит обязательно задуматься. Кстати, у нас в банке завершается первый этап разработки подобной системы.
Что касается выбора интегратора, то здесь следует четко договориться о распределении обязанностей между проектными командами. Зачастую такие проекты условно можно разбить на четыре части: поставка данных в систему, настройка системы, реализация дополнительных возможностей расчета, построение системы отчетности. Исходя из задач каждого этапа и следует выбирать исполнителей.
Надо учесть тот факт, что подобной системой могут пользоваться не только подразделения рисков. Например, модуль управления ликвидностью, возможно, также заинтересует казначейство и подразделения, занимающиеся планированием.
Последняя рекомендация, которая позволит сократить издержки, — разбивайте проект на этапы.
Источник: bosfera.ru