
Как рассчитать зарплату при различных системах оплаты оплаты труда
Виды систем оплаты труда
Существуют следующие системы оплаты труда:
На основании каких показателей рассчитывать зарплату сотрудников при этих системах оплаты труда, организация определяет самостоятельно. В законодательстве на этот счет никаких ограничений нет.
Организация может одновременно применять несколько систем оплаты труда. Например, для одних сотрудников – сдельную, а для других – повременную. Запрета на установление нескольких систем оплаты труда в Трудовом кодексе РФ нет.
Систему оплаты труда, выбранную руководством организации, нужно зафиксировать в коллективном (трудовом) договоре или другом локальном акте (ч. 2 ст. 135 ТК РФ). Так, например, система оплаты труда может быть зафиксирована в Положении об оплате труда, а в трудовом договоре прописан конкретный размер зарплаты (тарифная ставка или оклад).
Если в организации есть профсоюз, при утверждении системы оплаты труда нужно учесть его мнение (ч. 4 ст. 135 ТК РФ).
как … сделать зарплатную ведомость в Excel
Повременная система
Как правило, повременную систему оплаты труда устанавливают сотрудникам:
- которые не производят материальных ценностей (например, бухгалтеру, секретарю);
- чья выработка не зависит от личных навыков (например, сотруднику, работающему на конвейере).
Повременная система оплаты труда может быть простой и повременно-премиальной.
Расчет зарплаты при простой повременной системе оплаты труда зависит от типа ставки или оклада, установленного сотруднику.
Сотруднику можно установить:
Если сотруднику установлена часовая ставка, оплачивайте количество отработанных им часов по такой формуле:
Если сотруднику установлена дневная ставка, оплачивайте отработанные им дни по такой формуле:
Если сотруднику установлен месячный оклад, его зарплата не зависит от количества рабочих дней, которые приходятся на тот или иной месяц по графику. Сотруднику, отработавшему все дни месяца, всегда начисляйте зарплату в размере месячного оклада.
Пример расчета зарплаты при простой повременной системе оплаты труда
В ЗАО «Альфа» установлена повременная система оплаты труда.
Кладовщику организации П.А. Беспалову установлена почасовая оплата. Ставка в час – 93,75 руб. Менеджеру А.С. Кондратьеву зарплата рассчитывается по дневной ставке – 750 руб. Зарплата секретаря Е.В.
Ивановой – 15 000 руб. в месяц.
В октябре было 22 рабочих дня. Продолжительность рабочего дня – 8 часов. Все сотрудники отработали месяц полностью.
Зарплата Беспалова составила:
93,75 руб./ч × 22 дн. × 8 ч = 16 500 руб.
Зарплата Кондратьева составила:
750 руб. × 22 дн. = 16 500 руб.
Зарплата Ивановой составила 15 000 руб.
При использовании повременно-премиальной системы оплаты труда рассчитывать зарплату нужно в том же порядке, что и при простой повременной системе. Однако дополнительно к зарплате сотруднику нужно будет начислить премию.
Филин Сергей. Бойтесь сдельной оплаты труда!
Размер премии можно установить в твердой сумме или процентах к ставке (окладу). Премию выплачивают, если сотрудник выполнил (или перевыполнил) производственное задание.
Пример расчета зарплаты при повременно-премиальной системе оплаты труда. Сотрудник выполнил установленные показатели премирования
В ОАО «Производственная фирма «Мастер»» установлена повременно-премиальная система оплаты труда. В Положении о премировании сказано, что за выпуск продукции без брака сотрудникам положена премия в размере 10 процентов от месячного оклада.
Месячный оклад рабочего А.И. Иванова – 15 000 руб. В течение месяца он не выпустил ни одной бракованной детали. По итогам месяца Иванову выплатили премию.
Его суммарная зарплата за месяц составила:
15 000 руб. + 15 000 руб. × 10% = 16 500 руб.
Если сотрудник, которому установлен месячный оклад, отработал не весь месяц, его зарплату рассчитайте по формуле:
Пример расчета зарплаты при простой повременной системе оплаты труда. Сотрудник отработал месяц не полностью
В ОАО «Производственная фирма «Мастер»» установлена повременная система оплаты труда. Месячный оклад рабочего А.И. Иванова – 15 000 руб. С 30 сентября по 27 октября Иванов был в отпуске. В октябре он отработал 3 рабочих дня.
Всего в октябре — 22 рабочих дня.
Зарплату Иванова за октябрь бухгалтер рассчитал так:
15 000 руб. : 22 дн. × 3 дн. = 2045,45 руб.
Для расчета зарплаты сотруднику, которому в течение месяца повышают оплату (например, должностной оклад), используйте формулу:
Зарплату за часть месяца до или после повышения оклада рассчитайте по формуле:
Пример расчета зарплаты при простой повременной системе оплаты труда. В течение месяца сотруднику повышен должностной оклад
Рабочему ОАО «Производственная фирма «Мастер»» А.И. Иванову установлен месячный оклад 15 000 руб. С 15 октября ему повысили зарплату до 20 000 руб. в месяц.
В октябре — 22 рабочих дня. Из них:
– на период с 1 по 14 октября приходится 10 рабочих дней;
– на период с 15 по 31 октября приходится 12 рабочих дней.
Бухгалтер рассчитал зарплату отдельно за каждый из этих периодов.
За период с 1 по 14 октября (с учетом прежнего должностного оклада) Иванову бухгалтер начислил:
15 000 руб. : 22 дн. × 10 дн. = 6818,18 руб.
За период с 15 по 31 октября (с учетом нового должностного оклада) Иванову бухгалтер начислил:
20 000 руб. : 22 дн. × 12 дн. = 10 909,09 руб.
Зарплата Иванова за октябрь составила:
6818,18 руб. + 10 909,09 руб. = 17 727,27 руб.
Сдельная система
Сдельная система оплаты труда вводится для того, чтобы повысить производительность труда сотрудников. Как правило, ее устанавливают для сотрудников, которые производят какие-либо материальные ценности (например, для рабочих). При сдельной системе оплаты труда они будут заинтересованы в том, чтобы выпустить как можно больше продукции.
В то же время не стоит использовать сдельную форму в производствах, требующих высокой точности и концентрации. В таких условиях стремление сотрудников изготовить большее количество продукции может повлечь за собой повышенный процент брака.
Сдельная система имеет следующие разновидности:
- прямая сдельная;
- сдельно-премиальная;
- сдельно-прогрессивная;
- косвенно-сдельная.
При сдельной системе зарплата зависит от объема выполненной работы. Поэтому, если организация применяет такую систему, ей придется вести учет выработки. Для учета используйте такие первичные документы, как наряд на сдельную работу, маршрутный лист, ведомость учета выполненных работ и др. В этих документах отражается количество и качество выполненной работы, расценки за единицу и т. д.
Для некоторых отраслей (видов деятельности) разработаны унифицированные формы документов, позволяющие вести учет выработки для начисления зарплаты:
- на автомобильном транспорте – путевые листы (постановление Госкомстата России от 28 ноября 1997 г. № 78);
- в строительстве – рапорты о работе строительных машин (постановление Госкомстата России от 28 ноября 1997 г. № 78);
- в агропромышленном комплексе – наряд на сдельную работу, путевой лист трактора, расчет начисления оплаты труда работникам животноводства, учетные листы выполненных работ (приказ Минсельхоза России от 16 мая 2003 г. № 750).
Для расчета зарплаты сотруднику, работающему по срочному договору (заключенному на время выполнения определенной работы), используйте акт по форме № Т-73 (утвержден постановлением Госкомстата России от 5 января 2004 г. № 1).
Читать еще: Расчеты с работниками
Унифицированные формы документов не являются обязательными к применению. Поэтому организация вправе по собственному выбору:
- либо разработать документ самостоятельно;
- либо использовать унифицированную форму.
В любом случае в первичном документе должны содержаться все обязательные реквизиты , перечисленные в части 2 статьи 9 Закона от 6 декабря 2011 г. № 402-ФЗ.
Такие выводы следуют из положений статьи 9 Закона от 6 декабря 2011 г. № 402-ФЗ и письма Минфина России от 4 декабря 2012 г. № ПЗ-10/2012.
Пример оформления акта выполненных работ для начисления зарплаты сотруднику. Организация применяет сдельную систему оплаты труда
ЗАО «Альфа» занимается продажей, установкой и техническим обслуживанием видеодомофонов.
Рабочий организации Л.И. Петров ремонтирует аппаратуру по заявкам клиентов. Зарплата сотруднику начисляется по сдельной системе. Для начисления зарплаты используется разработанная «Альфой» форма акта выполненных работ .
При прямой сдельной системе оплаты труда заработную плату рассчитывайте по формуле:
Что такое сдельная оплата труда и способы расчета
Заработная плата — это компенсация вложенного труда, а сдельная оплата – это вознаграждение за определенный результат. То есть чем лучше достижения, тем на большее жалование можно рассчитывать. Это прекрасный способ заинтересовать работника в улучшении трудовых показателей. Для многих предприятий сдельные расценки единственной рациональный способ стимулирования трудящихся. Об этой и других особенностях сдельной оплаты труда поговорим далее.

Разновидности сдельной оплаты труда
Одним из основных вопросов при устройстве на работу является обсуждение суммы вознаграждения и способа его оплаты. На большинстве российских предприятий используется повременная тарификация, когда сотрудник отсиживает определенное время в пределах рабочего графика. По окончанию отчетного периода ему выдается получка, начисленная на основании фиксированного оклада.
В случае применения сдельных норматиWow «отсидеться» не поучится, так как конечная выплата зависит от приложенных усилий и умений работника используемых для достижения заданного результат.
Сдельная заработная плата – это одна из разновидностей форм оплаты труда наемного работника, при которой сумма конечного вознаграждения полностью зависит от эффективности его производственной деятельности.

К любому виду сдельных работ применяется особая тарификация, позволяющая учесть их сложность. При этом работник точно знает, что за большое количество некачественной продукции или работ оплата не последует.
Поэтому трудящийся стремится выполнить максимально возможный для него объем работ без потери его качества.
Не ко всем сотрудникам можно применить сдельные расценки. Например, бухгалтер или кладовщик не могут описать свою деятельность в количественных единицах, поэтому применение к ним сдельных расценок не имеет смысла.
Российское законодательство позволяет использовать на предприятии любую форму поощрения сотрудников. Сдельная тарификация труда имеет несколько разновидностей, которые можно применить в зависимости от целей производства:
- Прямая. Требует учета количества изготавливаемой продукции. Каждое изделие оценивается в соответствии с трудоемкостью, необходимостью наличия определенного опыта, знаний и квалификации.
- Прогрессивная. Для каждого трудящегося устанавливается норматив выработки по четким расценкам на определенный календарный промежуток времени. В случае изготовления товаров сверх установленного плана работнику полагается прогрессивная надбавка. Обычно тарификация сверхнормативной продукции в два раза больше нормативной. Такой метод стимулирования производства носит временный характер для выполнения неотложных заказов.
- Премиальная. При использовании данной системы работник, уложившийся в установленный норматив, может получить дополнительное вознаграждение за отсутствие бракованных изделий, экономию материала, повышение производительности труда. За каждый вид достижений определяется премия.
- Аккордная. Данная форма оплаты предполагает учет не единицы продукции, а общего объема. То есть определяется фронт работ и период его выполнения. Вознаграждение выплачивается только после выполнения всего заказа. Для долговременных работ предполагается выплата аванса, в соответствии с действующим законодательством. Если задание выполнено качественно и раньше установленного срока возможно начисление премии. Такая система оплаты актуальна для строительных предприятий и ремонтных организаций.
- Косвенная. Используется для стимулирования обслуживающего персонала, от качества работы которого зависит деятельность основных цехов. (Например, наладчиков оборудования, ремонтников, снабженцев, электриков и других второстепенных сотрудников.) Оплата их труда ставиться в прямую зависимость от объема продукции выпущенной основными производствами.
- Повременно-сдельная. Является комбинированной формой. Редко применяется на производстве. В течение месяца сотрудник может выполнять работы сдельного характера. При их отсутствии оставаться на повременной тарификации.
- Коллективная. Применяется, когда для оплаты бригадного труда. Эта форма имеет широкое распространение. Перед группой рабочих ставится определенная задача, выполнение которой оценивается в конкретную сумму. Жалование каждого члена бригады зависит от его вклада и решается общим голосованием.
Трудящиеся на сдельной оплате труда обязаны соблюдать рабочий график, установленный на предприятии, несмотря на то, что их заработная плата не зависит от количества проведенных на рабочем месте часов.
Образец расчета
Попробуем рассмотреть несколько примеров расчета сдельной оплаты труда, чтобы лучше разобраться в ее сущности.
Расчет заработной платы при сдельной системе оплаты труда
При использовании этой системы сотруднику оплачивают количество выпущенной им продукции или объем выполненных работ (оказанных услуг). Как и в случае с повременной оплатой труда, есть несколько разновидностей сдельной системы: простая, сдельно-премиальная, сдельно-прогрессивная, аккордная.
Простая сдельная система предусматривает оплату количества выпущенной продукции (объема выполненных работ или услуг) исходя из сдельных расценок, принятых в компании. Такие расценки определяют на единицу продукции того или иного вида.
Пример
В ЗАО «Салют» для рабочих основного производства установлена простая сдельная форма оплаты труда. Сдельная расценка составляет 300 руб. за единицу выпущенной продукции. Рабочий фирмы Иванов выпустил готовую продукцию в количестве:
— в январе — 32 единицы;
— в феврале — 54 единицы;
— в марте — 58 единиц.
Заработная плата Иванова составит:
300 руб. × 32 ед. = 9600 руб.;
300 руб. × 54 ед. = 16 200 руб.;
300 руб. × 58 ед. = 17 400 руб.
Сдельные расценки могут дифференцироваться (увеличиваться или уменьшаться) в зависимости от качества выпущенной продукции. Кроме того, продукция, оказавшаяся браком, может оплачиваться по пониженным сдельным расценкам. Подобная дифференциация позволяет компании добиться более высокого качества выпускаемой продукции.
Пример
В ЗАО «Салют» для рабочих основного производства установлена простая сдельная форма оплаты труда. Сдельная расценка составляет:
— 300 руб. за единицу — продукция I сорта;
— 250 руб. за единицу — продукция II сорта;
— 130 руб. за единицу — продукция III сорта.
Рабочий компании Иванов выпустил готовую продукцию в количестве:
— в январе — 25 единиц I сорта и 7 единиц II сорта;
— в феврале — 50 единиц I сорта и 4 единицы III сорта;
— в марте — 48 единиц I сорта и 10 единиц II сорта.
Заработная плата Иванова составит:
300 руб. × 25 ед. + 250 руб. × 7 ед. = 9250 руб.;
300 руб. × 50 ед. + 130 руб. × 4 ед. = 15 520 руб.;
300 руб. × 48 ед. + 250 руб. × 10 ед. = 16 900 руб.
Читать еще: Расчет госпошлины в апелляционный арбитражный суд
При сдельно-премиальной системе работнику помимо основной заработной платы дополнительно выплачивается премия. Как правило, ее начисляют за перевыполнение плана (норм выработки) по выпуску готовой продукции, при выпуске продукции повышенного качества, отсутствии брака. Премия может быть установлена в твердой сумме или в процентах от основного заработка. Как и в случае с повременно-премиальной оплатой труда порядок начисления премии должен регулироваться либо положением об оплате труда, либо положением о премировании.
Пример
В ЗАО «Салют» для рабочих основного производства установлена сдельно-премиальная форма оплаты труда. Сдельная расценка составляет 300 руб. за единицу выпущенной продукции. Норма выработки готовой продукции составляет 3 ед. готовой продукции в день. Согласно Положению об оплате труда при превышении месячной нормы выработки более чем на 10% работнику начисляют премию в размере 15% его заработной платы.
Рабочий компании Иванов выпустил готовую продукцию в количестве:
— в январе (16 рабочих дней) — 40 единиц;
— в феврале (20 рабочих дней) — 69 единиц;
— в марте (21 рабочий день) — 67 единиц.
Месячная норма выработки составит:
16 раб. дн. × 3 ед. = 48 ед.;
20 раб. дн. × 3 ед. = 60 ед.;
21 раб. дн. × 3 ед. = 63 ед.
Норма выработки превышена в феврале (на 15%) и в марте (на 6%). Соответственно, условие для начисления премии выполнено в феврале.
Заработная плата Иванова будет равна:
300 руб. × 40 ед. = 12 000 руб.;
300 руб. × 69 ед. = 20 700 руб.;
20 700 руб. × 15% = 3105 руб.;
20 700 + 3105 = 23 805 руб. — общая сумма заработной платы за февраль;
300 руб. × 67 ед. = 20 100 руб.
Сдельно-прогрессивная форма оплаты труда предусматривает, что сдельная расценка на единицу выпущенной продукции зависит от ее количества. Чем больше продукции выпускает работник, тем выше расценка.
Пример
В ЗАО «Салют» для рабочих основного производства установлена сдельно-про грессивная форма оплаты труда. Сдельная расценка составляет 300 руб. за единицу выпущенной продукции. При перевыполнении месячной нормы выработки сдельная расценка на каждую единицу готовой продукции, выпущенной сверх нормы, составляет 350 руб. Норма выработки готовой продукции составляет 3 единицы готовой продукции в день.
Рабочий компании Иванов выпустил готовую продукцию в количестве:
— в январе (16 рабочих дней) — 40 единиц;
— в феврале (20 рабочих дней) — 69 единиц;
— в марте (21 рабочий день) — 67 единиц.
Месячная норма выработки составит:
16 раб. дн. × 3 ед. = 48 ед.;
20 раб. дн. × 3 ед. = 60 ед.;
21 раб. дн. × 3 ед. = 63 ед.
Заработная плата Иванова будет равна:
300 руб. × 40 ед. = 12 000 руб.;
300 руб. × 60 ед. + 350 руб. × (69 ед. – 60 ед.) = 21 150 руб.;
300 руб. × 63 ед. + 350 руб. × (67 ед. – 63 ед.) = 20 300 руб.
Аккордную систему оплаты труда обычно применяют при выполнении конкретного объема и комплекса работ бригадой. Оплата работ начисляется в целом по бригаде. Затем она распределяется исходя из того или иного показателя. Например пропорционально времени, отработанному каждым рабочим, коэффициенту его трудового участия и т. д. Расценки по каждому заданию определяются компанией по согласованию с работниками бригады. При начислении заработной платы исходя из коэффициентов трудового участия (КТУ) заработную плату конкретного работника можно определить так:
Кратко и полезно о сдельно-премиальной системе оплаты труда – применение, плюсы и минусы, расчет зарплаты на примерах
Сдельно-премиальная система является одной из разновидностей сдельной формы начисления заработной платы.
Ее отличительная особенность – наличие дополнительной стимулирующей надбавки к сдельной составляющей, которая выплачивается в виде премии.
Вместе с другими системами оплаты за труд, она выступает действенным методом материальной мотивации сотрудников.
Что это за форма – определение и сущность
Сдельно-премиальная форма оплаты труда относится к сдельной системе и включает в себя, помимо простой сдельной составляющей, рассчитываемой путем умножения сдельной расценки за единицу работы на объем выполненной работы, переменную часть (премию), которая выплачивается за достижение установленных для работника количественных и качественных показателей.
Если сравнивать ее с простой сдельной системой, то она имеет несомненное преимущество, поскольку позволяет воздейстWowать на иные параметры трудового поведения работника помимо производительности труда.
Так, выбрав соответствующий критерий для выплаты премиальной части вознаграждения, работодатель может стимулировать работника:
- неукоснительно соблюдать трудовую дисциплину;
- выполнять в полном объеме или перевыполнять плановые производственные показатели;
- следить за качеством изготавливаемой продукции, оказываемых услуг или выполняемых работ;
- оптимизировать другие составляющие трудовых отношений, нужные нанимателю.
Премия может быть как фиксированной и выплачиваться в полном объеме при выполнении какого-либо показателя, так и меняться в зависимости от уровня выработки или иного критерия ее начисления.
В результате достигается двойной эффект от применения: сдельная часть системы стимулирует сотрудника наращивать объемы выполненной работы, а премиальная часть позволяет корректировать другие необходимые и целесообразные с точки зрения работодателя параметры.
Как рассчитать заработную плату?
Для применения сдельно-премиальной системы в компании должны быть определены следующие ее основные параметры:
- Размер сдельной расценки – сумма оплаты за единицу произведенной работы.
- Норма выработки – усредненный объем работы, который должен производить работник за единицу времени в нормальных условиях труда с приемлемой его интенсивностью.
- Максимальный размер премии, которую может заработать сотрудник.
- Условия (критерии) при выполнении которых сотрудник получит премиальную часть вознаграждения.
Нормы выработки определяются компанией самостоятельно путем проведения соответствующих замеров времени выполнения операций и последующих расчетов.
Расценка по конкретному виду работы высчитывается путем деления часовой тарифной ставки на норму выработки за тот же временной промежуток.
Размеры и условия выплаты премий компания определяет самостоятельно исходя из своих финансовых возможностей и целей бизнеса.
Формулы
Определение сдельно премиальной системы в полной мере отражает особенности вычисления заработной платы в случае ее применения.
Если перевести его на язык формул, то получится следующее выражение:
З = (Ре х Кп) + Пв, где
- З – сумма заработка;
- Ре – расценка за единицу продукции, работы, услуги;
- Кп – количество единиц продукции (работ, услуг), произведенной за период;
- Пв – сумма премии, полагающейся работнику.
При этом порядок расчета премии может быть различным и зависеть от того, сколько критериев для ее начисления применяется, является ли она индивидуальной или коллективной, установлена ли она в твердой сумме в рублях или в процентах от суммы сдельного заработка.
Пример расчета
Предположим, по итогам периода у сотрудника следующие результаты работы:
- Произведено единиц изделия за месяц – 200 шт.;
- Индивидуальный план производства – 190 шт.;
- Расценка за единицу – 143 руб.;
- Работнику установлена премия в размере 30% от сдельного заработка в случае перевыполнения индивидуального плана производства.

Нужно рассчитать сумму заработной платы сотрудника.
(200 х 143) х (1+30%/100%) = 37 180 руб.
Сотрудник перевыполнил план 200/190 х 100% = 105%, поэтому у него возникает право на получении премии по итогам периода.
Приведенный выше вариант расчета идентичен следующему, который более наглядно демонстрирует порядок применения приведенной выше формулы:
(200 х 143) + (200х143) х 30%/100% = 37 180 руб.
Когда применяется?
Поскольку сдельно-премиальная система является комбинированной, для ее применения необходимо с одной стороны наличие предпосылок, идентичных тем, что нужны для простой сдельной системы и это накладывает некоторые ограничения. С другой, использование премиальной части делает ее более гибкой и усиливает дополнительный стимулирующий эффект, что дает дополнительные преимущества работодателю.
Читать еще: Расчет себестоимости тмц
Так для внедрения сдельной части необходимо:
- наличие возможности четкого измерения индивидуальных результатов работ и времени их выполнения;
- присутствие стабильной потребности в изготавливаемом продукте, оказываемой услуге, так как при отсутствии заказов, работник не заработает ничего;
- возможность работника оказывать влияние на результаты своего труда его производительность.
Если эти условия соблюдены, сдельная форма оплаты применима.
Потребность именно в сдельно-премиальной системе возникает там, где простого воздействия на производительность недостаточно.
Помимо этого, необходимо корректировать иные аспекты трудового поведения работника, дополнительно мотивировать его на соблюдение других параметров производства.
Например, нужно поддерживать качество продукции, либо регулярно обеспечивать выполнение планов или помимо основной работы, успевать выполнять мелкие вспомогательные функции и т.д.
При возникновении подобных многополярных задач, при наличии условий для применения сдельной формы, внедрение сдельно-премиальной системы оправдано и необходимо.
Плюсы и минусы
Ни одна из применяемых на сегодня систем материальной мотивации не является идеальной и помимо положительных качеств, результатов, создает дополнительные негативные эффекты, которые необходимо учитывать при ее использовании.
Плюсы и минусы сдельно-премиальной системы представлены ниже в виде таблицы.
Расчет зарплаты при сдельной оплате труда
Сдельная оплата труда — форма зарплаты, которая напрямую зависит от количества произведенной сотрудником продукции или выполненного им объема работ. Выделяют несколько видов сдельных систем оплаты труда. Рассмотрим расчет заработка при каждой из них на примерах.
Виды сдельной оплаты труда
Сдельная зарплата — такая форма оплаты труда, которая вводится с целью стимулирования работников выполнить больший объем продукции за отведенное время. При этом основным показателем для расчета дохода работника выступает количество произведенной продукции (оказанных услуг, выполненных работ).
Не рекомендуем устанавливать сдельную оплату на производствах, требующих от работника повышенной концентрации внимания, т. к. погоня за увеличением количества произведенной продукции может привести к большому числу брака.
Выделяют следующие разновидности сдельной оплаты труда:
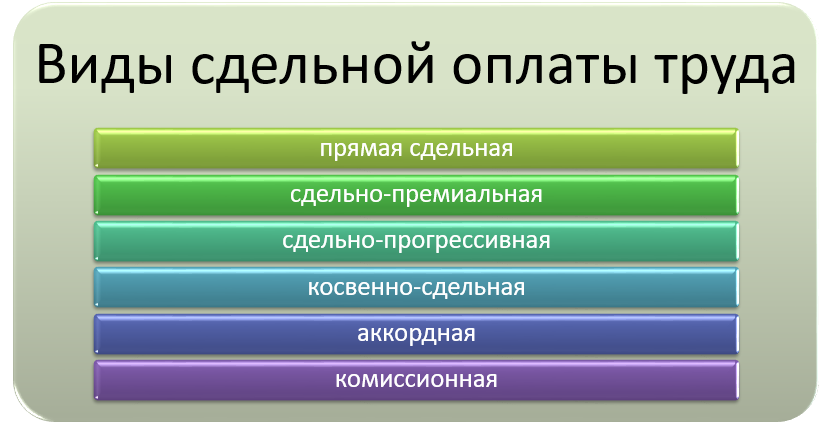
Работодатель вправе утвердить несколько систем оплаты труда на одном предприятии для каждой должности, подразделения и т. п. Например, для администрации — повременную, для отдела продаж — комиссионную, для производственного цеха — сдельно-премиальную. См. также «Повременная система оплаты труда — это».
Прямая сдельная система оплаты труда
Она утверждается, как правило, производственным сотрудникам, которым можно установить нормы труда. Например, нормы времени или выработки.
В данном случае заработок рассчитывается исходя из количества изготовленной продукции и установленных работодателем расценок.
Формула для расчета дохода выглядит следующим образом:
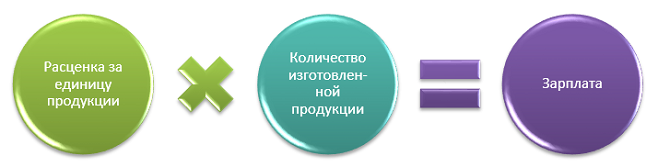
Сдельную расценку за единицу продукции можно определить несколькими способами, например:
- умножив часовую (дневную) тарифную ставку на часовую (дневную) норму времени;
- разделив часовую (дневную) тарифную ставку на часовую (дневную) норму времени.
Пример 1
В ООО «Мастерок» для сотрудника цеха установлена сдельная система оплаты труда. За производство одной детали предусмотрена ставка 1 000 руб. Сотрудник в сентябре 2019 изготовил 44 детали. Сумма его заработка составила 44 000 руб. (44 ед. × 1 000 руб.)
Такая система стимулирует работника увеличить объем выпускаемой продукции, но качество произведенных деталей ему неинтересно. Чтобы заинтересовать сотрудника производить продукцию без брака, работодатели вводят сдельно-премиальную форму оплаты труда.
Сдельно-премиальная система оплаты труда
В данном случае в дополнение к доходу, рассчитанному по прямым сдельным расценкам, работодатель выплачивает премию, например, за уменьшение брака, перевыполнение норм, рациональное расходование сырья.
Формула для расчета применяется следующая:
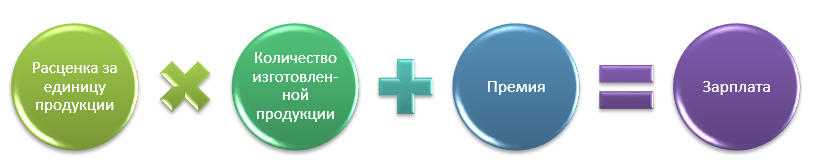
Пример 2
Продолжим следующий пример при условии, что в ООО «Мастерок» установлена премия 10% от суммы дохода за отсутствие брака в изделиях. В деталях сотрудника брака не обнаружено. А потому ему положена премия 4 400 руб. (44 000 × 10%). И его заработок за месяц составит 48 400 руб. (44 000 + 4 000).
Сдельно-прогрессивная система оплаты труда
Ее применяют для стимулирования сотрудников к изготовлению как можно большего количества изделий сверх нормы выработки. Продукция, изготовленная работником сверх норм выработки, оплачивается по повышенным сдельным расценкам.
Использовать эту систему целесообразно, когда нужно быстро нарастить объемы продукции. Поэтому она применяется довольно редко и непродолжительное время (как правило, не более 6 месяцев).
При такой системе оплаты труда дополнительно может предусматриваться премирование.
Зарплата при сдельно-прогрессивной системе рассчитывается по формуле:
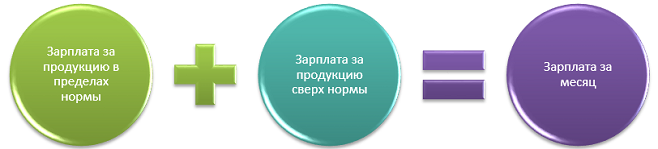
Заработок за выпущенную продукцию в пределах нормы рассчитывается путем умножения сдельной расценки в пределах нормы на количество изготовленной продукции в пределах нормы. А зарплата за продукцию сверх нормы — путем умножения повышенной расценки на количество выпущенных сверх нормы изделий.
Пример 3
Изменим условия примера 1 и предположим, что в ООО «Мастерок» установлена сдельно-прогрессивная система оплаты труда. Норма — 35 деталей в месяц. За каждую деталь установлена расценка 1 000 руб. За превышение нормы — 1 300 руб. Заработок сотрудника бухгалтер рассчитал в несколько действий:
- доход в пределах нормы — 35 000 руб. (35 ед. × 1 000 руб.);
- зарплата сверх нормы — 11 700 руб. ((44 ед. — 35 ед.) × 1 300 руб.);
- общий доход Семенова за сентябрь — 46 700 руб. (35 000 + 11 700).
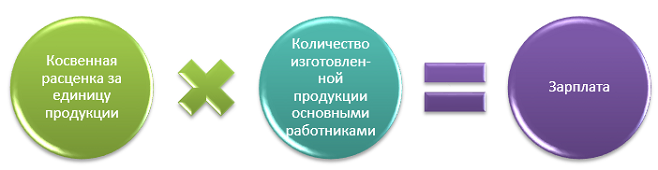
Косвенно-сдельная система оплаты труда
Данная система применяется для оплаты труда вспомогательного персонала, например, работников, которые занимаются наладкой оборудования. Их доход зависит от выработки основных работников. Такая система применяется для стимулирования вспомогательных сотрудников в улучшении обслуживания основных работников.
Единой формулы расчета зарплаты при косвенно-сдельной системе оплаты труда законодательством не предусмотрено. Работодатель может разработать и утвердить собственные варианты.
Мы рассмотрим несколько возможных примеров.
По косвенным-сдельным расценкам
Формула для расчета будет следующей:
Пример 4
В ООО «Мастерок» работает Григорьев А. М., который готовит для Семенов А. Ю. заготовки для обработки выпускаемых деталей. Дневная ставка Григорьева равна 1 400 руб. Месячная норма выработки Семенова — 35 деталей, а фактически Семенов изготовил 44 детали.
Косвенная сдельная расценка Григорьева за смену: 1 400 руб. / 35 дет. = 40 руб.
Поскольку Семенов перевыполнил план, дневной заработок Григорьева увеличился:
40 × 44 дет. = 1 760 руб.
Григорьев в сентябре отработал 22 смены. Его доход составил 38 720 руб. (22 × 1 760 руб.)
Источник: firecloud.su
Рассчитайте плановый заработок сотрудника за месяц по сдельно-премиальной системе оплаты труда, используя следующие исходные
Рассчитайте плановый заработок сотрудника за месяц по сдельно-премиальной системе оплаты труда, используя следующие исходные данные: сдельный заработок рабочего — 1,8 тыс. руб. в месяц, план выполнен на 105%, по положению о премировании рабочему выплачивается премия за выполнение плана в размере 15% и за каждый процент перевыполнения плана по 2% сдельного заработка.
Решение: Заработная плата при сдельно-премиальной системе оплаты труда рассчитывается по формуле: Зсд. пр. = Зсд. + Зпр. Зсд. пр. = Зсд. х (1 + Ппр : 100) Рабочему выплачивается премия за выполнение плана в размере 15%, за каждый процент перевыполнения плана — по 2% сдельного заработка, а план перевыполнен на 5%, тогда общий процент премии составит: Ппр = 15%+(2%*5) = 25% Зсд.пр.= 1800*(1+25/100) = 2250 руб. Тема 7
. = Зсд. + Зпр.
Зсд. пр. = Зсд. х (1 + Ппр : 100)
Рабочему выплачивается премия за выполнение плана в размере 15%, за каждый процент перевыполнения плана — по 2% сдельного заработка, а план перевыполнен на 5%, тогда общий процент премии составит: Ппр = 15%+(2%*5) = 25%
Зсд.пр.= 1800*(1+25/100) = 2250 руб.
Тема 7



Библиотека Ирины Эланс, основана как общедоступная библиотека в интернете. Онлайн-библиотеке академических ресурсов от Ирины Эланс доверяют студенты со всей России.
Библиотека Ирины Эланс
Полное или частичное копирование материалов разрешается только с указанием активной ссылки на сайт:
Ирина Эланс открыла библиотеку в 2007 году.
Источник: student-files.ru
Рассчитайте заработок рабочего за месяц по сдельно-премиальной системе оплаты труда
Зарегистрируйся в два клика и получи неограниченный доступ к материалам, а также промокод на новый заказ в Автор24. Это бесплатно.
Условие
Рассчитайте заработок рабочего за месяц по сдельно-премиальной системе оплаты труда, используя следующие исходные данные: сдельный заработок рабочего составляет 15,8 тыс. руб. в месяц, план выполнен на 105%, по положению о премировании рабочему выплачивается премия за выполнение плана в размере 15% и за каждый процент перевыполнения плана по 2% от сдельного заработка.
Решение
Потяни, чтобы посмотреть
Заработная плата при сдельно-премиальной системе оплаты труда рассчитывается по формуле:
Зсд . пр. = Зсд. + Зпр.
Зсд. пр. = Зсд. х (1 + Ппр : 100)
Зсд
50% решения задач недоступно для прочтения
Закажи персональное решение задач. Эксперты напишут качественную работу за 30 минут! ⏱️
Источник: author24referat.ru