
Для организаций, ведущих учет затрат по объектам, проектам либо заказам, важно корректно отражать расходы, в том числе по заработной плате сотрудников.
Какие же существуют возможности «пообъектного» (позаказного) учета расходов по оплате труда в системе 1С: ЗУП 3.1?
В первую очередь для учёта расходов оплаты труда по заказам/проектам в ЗУП 3.1 требуется определить способы отражения зарплаты. Именно способ отражения зарплаты является в системе объектом учета расходов.
Для этого в справочник «Способы отражения зарплаты в бухгалтерском учёте» необходимо внести все существующие в организации объекты учета.
Наименование элемента справочника (способ отражения) должно содержать «ключевые моменты проводки», а именно упоминание счёта учёта, статьи затрат, проекта, заказа и т.д. По данному значению способа отражения будет происходить синхронизация с учётной программой (например, 1С: Бухгалтерия, 1С:ERP).
Бухучет начислений и распределение основного заработка сотрудника в 1С:ЗКГУ
Важно! В системе 1С: ЗУП 3.1 задаются только способы отражения, а уже на стороне бухгалтерской программы, для каждого способа отражения указываются нужные счета затрат и аналитика.
Пример заполнения справочника приведён на рис. 1
Рис.1 Пример заполнения справочника
Отражение расходов по зарплате в разрезе указанных способов отражения (формирование документа «Отражение зарплаты в бухучёте»), требует определенной настройки в программе.
При заполнении документа «Отражение зарплаты в бухучёте» будет учтена приоритетность заданных настроек.
Рассмотрим более подробно настройки отражения в порядке возрастания приоритета.
- Настройка способа отражения для организации (рис.2).
Настройка выполняется для организации в целом.
Настройка – Организации — вкладка «Учетная политика и другие настройки» — Бухучет и выплата зарплаты
Создать карусель Добавьте описание
Рис.2 Настройка способа отражения для организации
Данный способ будет использоваться при отражении зарплаты, если не заданы никакие другие настройки отражения в учёте (т.е. не заданы настройки для последующих пунктов данного списка).
- Настройка способа отражения для подразделений (рис.3).
Настройка – Подразделения — вкладка «Бухучет и выплата зарплаты».
Создать карусель Добавьте описание
Рис.3 Настройка способа отражения для подразделений
Данная настройка используется для того, чтобы указанным способом (отличным от способа для организации) учитывались расходы на оплату труда всех или большинства сотрудников этого подразделения.
При помощи переключателя «Распределяется по счетам, субконто » можно указать не только способ, но и распределение по долям по нескольким способам.
- Настройка способа отражения для территорий (рис.4).
Если в программе ведётся учёт по обособленным территориям, то можно настроить способ отражения отдельно для территории.
Начисление зарплаты в 1С: ЗУП 3.1
Настройка – Территории
Рис.4 Настройка способа отражения для территорий
Если для территории указан способ отражения, то он будет использован при отражении зарплаты по данной территории, вместо способа, заданного для подразделения или организации.
- Настройка способа отражения для сотрудника (рис.5).
Справочник «Сотрудники» — ссылка «Выплаты, учёт затрат»
Рис.5 Настройка способа отражения для сотрудника
В этом случае отражение заработка сотрудника происходит по способу, заданному в карточке сотрудника. Способы, указанные для организации, подразделения или территории, в данном случае не учитываются.
- Документ Распределение основного заработка (рис.6)
Зарплата – Распределение основного заработка
Рис.6 Распределение основного заработка
Документ используется для отражения заработка сотрудника в том случае, если по сотруднику требуется распределить его заработок, например, в процентном соотношении или в какой-либо пропорции между различными способами отражения (заказами).
Если на сотрудника в указанном месяце введён этот документ, то при отражении зарплаты способы, заданные для сотрудника, для территории, для подразделения, для организации не учитываются. В указанных долях распределяются все начисления сотрудника, заданные в плановом порядке.
- Настройка способа отражения в виде начисления (рис.7).
Начисление – вкладка «Налоги, взносы, бухучет»
Способ отражения можно указать для конкретного вида расчета непосредственно в его форме. Данный вариант используется для того, чтобы расходы по конкретному начислению отражались заданным способом. Программой не учитываются способы отражения для организации, подразделения, территории, сотрудника, или заданные в документе «Распределение основного заработка», отражение происходит по указанному в начислении способу.
Рис.7 Настройка способа отражения в виде начисления
Продемонстрируем эту возможность на примере:
Предположим, что необходимо распределить заработок сотрудника только в рамках оклада, а премия не подлежит распределению, она должна отразиться по иному способу (заказу).
Для этого создается документ «Распределение основного заработка» и указываются доли, по которым требуется распределить заработок сотрудника по заказам (рис.8).
Рис.8 Распределение основного заработка
В настройке начисления «Премия ежемесячная процентом»задается другой способ как на рис.7
Сотруднику была начислена зарплата в текущем месяце (рис.9).
Рис.9 Зарплата в текущем месяце
При формировании документа «Отражение зарплаты в бухгалтерском учёте» происходит распределение заработка сотрудника следующим образом (рис.10):
Рис.10 Отражение зарплаты в бухгалтерском учёте
Как видно из рисунка, премия в полном объёме учитывается по указанному способу, а оклад распределяется в долях, заданных в документе «Распределение основного заработка».
- Настройка способа отражения в документе начисления (рис.11).
Существует возможность настроить способ отражения непосредственно в документе начисления. Используется в случае, если конкретное начисление сотрудников необходимо учитывать особым способом (независимо от ранее описанных настроек).
Рис.11 Настройка способа отражения в документе начисления
Сотруднику назначен способ отражения, указанный на рисунке 12.
Рис.12 Назначение способа отражения
В документе начисления «Командировка» задается другой способ (рис.13).
Рис.13 Командировка
При отражении зарплаты в учёте сумма командировочных расходов учитывается по способу, указанному в документе (рис.14).
Источник: dzen.ru
Распределение заработка на группу сотрудников (ЗУП 3.1.7.61)
В документе Распределение основного заработка реализована табличная часть со списком сотрудников:

Если у всех сотрудников одинаковое распределение заработка, то эту информацию можно внести по кнопке Заполнить распределение .
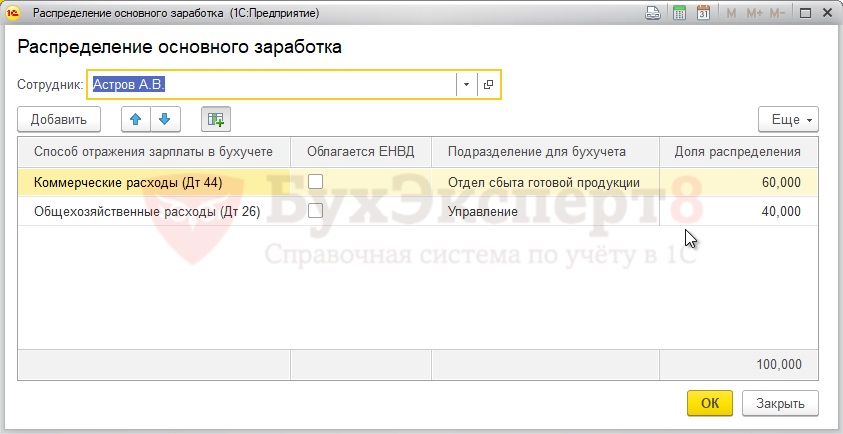
Для каждого сотрудника можно задать свои доли распределения заработка по способам отражения в бухучете:
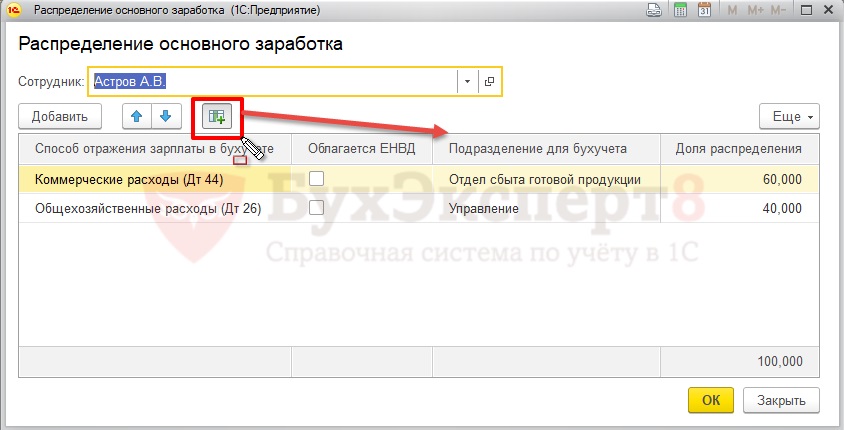
В документе имеется возможность указать подразделение учета затрат — это то подразделение, на которое будут отнесены затраты на оплату труда сотрудника вне зависимости от того, в каком подразделении он работает. Колонка для указания подразделения учета затрат отображается по кнопке «с зеленым плюсиком» ( Показать подробности ):
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
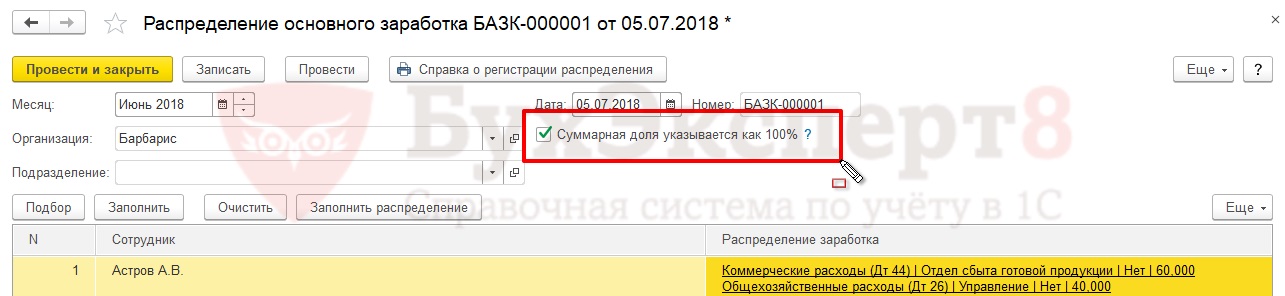
Если в качестве доли распределения заработка задаются проценты, то в шапке документа можно установить флажок Суммарная доля указывается как 100 . В этом случае будет проверяться, чтобы доли распределения по каждому сотруднику составляли 100%.

Документ имеет печатную форму:

Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Извещения ФСС на группу сотрудников (ЗУП 3.1.18.276/3.1.19.80)В документе Извещение ФСС (Кадры – Пособия – Извещения ФСС).
- Быстрое создание новых цен на группу товаровВ 1С можно легко создавать новые цены на основании тех.
- Расчетный период для расчета среднего заработка для недавно принятых сотрудников (ЗУП 3.1.3).
- Изменение в учете премий при расчете среднего заработка недавно принятых сотрудников (ЗУП 3.1.2.139).
Оцените публикацию
(3 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Назад к статье
Семинары
- 02.12.2021 Поддерживающий ЗУП за октябрь-ноябрь 2021
Источник: buhexpert8.ru
Раздельный учет расходов на оплату труда и страховых взносов при совмещении УСН и патента в 1С: Бухгалтерии ред. 3.0


Продолжим наш разговор о совмещении двух режимов налогообложения. В предыдущей статье мы рассмотрели настройку раздельного учета доходов от реализации при УСН и оказании услуг на патенте. Сегодня речь пойдет о раздельном учете расходов. Начнем с зарплаты и страховых взносов. Как разделить их в программе 1С: Бухгалтерия ред.
3.0 и «объяснить» компьютеру к какому виду деятельности их отнести? Давайте разбираться вместе на конкретных примерах.
Допустим, в январе 2021 года ИП Грищенко И.С. принял на работу трех сотрудников. Двое сотрудников Калюжный В.С. и Кузьминов Е.А. выполняют работы по деятельности, отнесенной к патенту «Монтажные и установочные работы сплит-систем, стиральных машинок и ремонт бытовой техники», соответственно. Соболева И.Э. принята на работу продавцом в магазин бытовой техники, деятельность которого относится к УСН (доходы минус расходы). Заработная плата сотрудников – 25000 руб. Вычеты по НДФЛ не предоставляются.
Рассмотрим предварительно настройки, которые необходимо выполнить в программе.
Настройка раздельного учета затрат по заработной плате
Перед тем как начислять зарплату, сотруднику необходимо задать способ его отражения в учете. Но следует помнить, что кроме заработной платы имеются еще и страховые взносы, которые также должны быть отнесены к конкретному виду деятельности или распределены между нами.
Рассмотрим настройку на примере.
Шаг 1. Перейдите в раздел «Зарплата» — «Настройки зарплаты».
Шаг 2. В разделе «Отражение в учете» откройте гиперссылку «Способы учета зарплаты».
Шаг 3. Создадим настройку способов учета зарплаты для УСН и патента отдельно по кнопке «Создать».
Шаг 4. Для оплаты труда, относящейся к УСН, зададим понятное пользователю наименование «Оплата труда УСН», а переключатель, определяющий учет затрат организации, оставим в положении «По деятельности с основной системой налогообложения (общая или упрощенная)». В нашем случае у ИП Грищенко И.С. применяется УСН (доходы минус расходы).
Указание счета затрат обязательно к заполнению.
В нашем примере будет задейстWowан счет 44.01 «Издержки обращения в организациях, осуществляющих торговую деятельность».
Шаг 5. Для патентных видов деятельности создадим отдельную статью затрат «Оплата труда (патент)».
Переключатель выбора варианта учета затрат установите в положение «По отдельным видам деятельности с особым порядком налогообложения». Это значение устанавливается для видов деятельности, отличных от основного, в т.ч. патент.
Зададим счет учета затрат. В нашем примере это будет счет 26 «Общехозяйственные расходы». Создадим статью затрат «Оплата труда (патент)», в которой также укажем, что она относится к видам деятельности с особым порядком налогообложения.
Настройка статьи затрат выглядит следующим образом.
При выборе статьи у вас должны отобразиться в справочнике только статьи затрат, отнесенные к особому порядку.
При указании статьи особого порядка у пользователей часто возникает вопрос: «Я открываю справочник и там вижу только статьи, отнесенные к основному виду деятельности, и не вижу созданную статью с особым порядком. Как быть? Почему?»
Скажу честно, я, автор данной статьи, сама столкнулась с этой проблемой. Хотите узнать, какой я нашла выход из ситуации?
Небольшой лайфках! Установите сначала переключатель в положение «По разным видам деятельности», а затем переместите в нужное положение – «По отдельным видам деятельности с особым порядком» и статьи отобразятся.
Где же задаются эти параметры для начисления? В 1С: Бухгалтерии предприятия ред. 3.0 настройку можно задать для каждого сотрудника, указав статью отнесения затрат по его оплате труда.
Приказом о приеме на работу сотруднику задается размер начисления, а определить статью затрат для сотрудника, куда отнести затраты по его оплате труда – к УСН или патенту – определяется в карточке сотрудника.
Шаг 6. Откройте справочник «Сотрудники» в разделе «Зарплата и кадры» и в нижней части карточки «Учет расходов», нажав на гиперссылку «Авто», задайте способ отражения затрат для каждого сотрудника.
В нашем примере Кузьминов Е.А. и Калюжный В.С. отнесены к способу отражения «Оплата труда патент», а Соболева И.Э – «Оплата труда УСН».
Таким образом, при проведении документа по начислению зарплаты по данным сотрудникам «подтянутся» проводки и способ распределения, заданный в их настройке.
Прежде чем перейти к начислению, забегая вперед, напомним вам о страховых взносах. Для них также задается настройка, определяющая порядок их распределения.
Настройка распределения страховых взносов между УСН и патентом
Шаг 1. В разделе «Настройка зарплаты» перейдите по гиперссылке «Статьи затрат по зарплате».
В нем задается порядок отражения страховых взносов и больничных за счет работодателя.
В справочнике имеется настройка по умолчанию для значения статьи затрат «Оплата труда».
Шаг 2. Создайте новый элемент и сопоставьте статью затрат начисления «Оплата труда (патент)» со статьей затрат для страховых вносов «Страховые взносы (патент)», который создадим дополнительно. Настройка определяет по какой статье отображать страховые взносы для указанной статьи затрат начисления.
Для статьи затрат «Страховые взносы (патент)» так же, как и для начисления зарплаты, отмечена статья для учета затрат организации «По отдельным видам деятельности с особым порядком налогообложения».
Для страховых взносов от несчастных случаев делается аналогичное сопоставление.
В настройке созданной статьи затрат также отмечается «По отдельным видам деятельности с особым порядком налогообложения».
Шаг 3. Сохраните настройку сопоставления по кнопке «Записать и закрыть».
Точно также при необходимости задается настройка для пособия за счет работодателя.
Начислим заработную плату работникам и посмотрим, как затраты отразятся в отчете «Книга доходов и расходов».
Для наглядности, после каждой операции мы будем формировать этот отчет, чтобы видеть, каким образом в нем распределяются суммы.
Отражение расходов на заработную плату при совмещении УСН и патента
Начислим заработную плату за январь месяц.
Шаг 1. Перейдите в раздел «Зарплата» — «Все начисления».
Шаг 2. Создайте и заполните документ, проведите его и посмотрите сформированные проводки по кнопке.
Как видите, по бухгалтерским проводкам начисление зарплаты распределилось исходя из заданных настроек с указанием статей затрат. Именно в них у нас отмечено, что относится к УСН, а что к патенту.
Страховые взносы также распределены по счетам учета и статьям затрат между патентом и УСН.
Но это лишь бухгалтерские проводки. Мы знаем, что отчеты формируется, исходя из записей регистров.
Для отражения расходов по заработной плате в «Книге учетов доходов и расходов» должно выполняться два условия:
Первое: начислена зарплата, что у нас и сделано;
Второе: выплачена зарплата.
Отразим выплату заработной платы в программе 1С: Бухгалтерия предприятия ред. 3.0.
Шаг 3. Нажмите кнопку «Выплатить».
Автоматически сформируются документы, отражающие выплату зарплаты (в нашем примере – через кассу):
Отразим выплату зарплаты 05 февраля 2021 года.
Шаг 4. Откройте документ «Выплата наличных» по гиперссылке или в журнале документов «Кассовые документа» раздела «Банк и касса».
Нажмите кнопку и проанализируйте проводки и записи регистров.
Нас больше интересуют записи в регистры, на основании которых формируется «Книга учета доходов и расходов».
В регистр «Книга учета доходов и расходов» произведена запись, что всего расходы составили 65250 руб. – это наша заработная плата за минусом НДФЛ, но к расходам принята лишь сумма 21750 руб.
Шаг 5. Перейдите на следующую закладку – «Расшифровка». Здесь видно, что принята к расходам оплата труда сотрудника Соболева И.Э., т.к. в ее настройках указано, что она относится к УСН.
Остальные сотрудники получают зарплату по статье расходов «Оплата труда патент», соответственно к расходам УСН эти затраты не принимаются.
Шаг 6. Сформируйте отчет «Книга доходов и расходов УСН» в разделе «Отчеты» и посмотрите, как отразится сумма по зарплате в отчете.
Шаг 7. В «Разделе I. Доходы и расходы за 1кв.» добавилась строка «Признаны расходы на оплату труда» в сумме 21750 руб., т.е. на сумму заработной платы сотрудника, чья зарплата отнесена к УСН.
Таким образом мы разделили затраты по заработной плате сотрудников между УСН и патентом.
Но у нас есть еще расходы по НДФЛ и страховым взносам. В книге доходов и расходов они отразятся после их оплаты. Проверим.
Отражение расходов по НДФЛ и страховым взносам при совмещении УСН и патента
Так как основные настройки и начисления уже выполнены, нам остается только отразить оплату НДФЛ и страховых взносов.
Если вкладка по зарплате не закрыта, нажмите гиперссылку оплатить «Через банк» и сформируйте «Платежное поручение» на уплату НДФЛ, после чего создайте документ «Списание с расчетного счета».
Можно это сделать и другим способом.
НДФЛ
Шаг 1. Сформируйте документ «Списание с расчетного счета» в журнале «Банковские выписки» раздел «Банк и касса» и оформите операцию по оплате НДФЛ.
Шаг 2. Проведите документ и посмотрите сформированные им записи. Из всей суммы НДФЛ к расходам принята лишь часть с заработной платы сотрудника, отнесенной к УСН – НДФЛ Соболевой И.Э. в сумме 3250 руб.
Шаг 3. Сформируйте ОСВ по счету 69 «Расчеты по социальному страхованию и обеспечению». В ней мы видим суммы страховых взносов, подлежащие оплате.
Создайте документы оплаты и проанализируйте записи, как мы рассмотрели на примере НДФЛ.
Обязательное социальное страхование
Отразив оплату страховых взносов в ФСС видно, что к расходам принята часть страховых взносов, в сумме 725 руб. из общей суммы 2175 руб., которая начислена с заработной платы Соболевой И.Э. относящаяся к УСН и учитываемая в составе расходов.
Взносы на страховую часть пенсии
К расходам принята часть страховых взносов с указанной статьей расходов, относящейся к УСН – 5500 руб. из общей суммы 16500 руб.
Страховые взносы на медицинское страхование
К расходам принята сумма 1275 руб. – страховые взносы по сотруднику Соболевой И.Э., статья расходов, относящаяся к УСН.
Остальные начисления распределены на статью «Страховые взносы (патент)», поэтому к расходам УСН не принимаются, и программа их не учитывает.
ФСС НС
Также распределены страховые взносы от несчастных случаев – 50 руб., из общей суммы 150 руб., принято к расходам по УСН, остальные отнесены к патенту и не включены в состав расходов.
Шаг 4. Сформируйте «Книгу доходов и расходов».
В состав расходов включены суммы, которые мы видели в записях регистров, выделенные статьей расходов, как относящиеся к УСН.
Таким образом мы разделили суммы НДФЛ и страховых взносов между УСН (доходы минус расходы) и патентом.
Как настроить распределение других расходов читайте в следующей публикации.
Автор статьи: Ольга Круглова
Понравилась статья? Подпишитесь на рассылку новых материалов
Источник: xn--80abbnbma2d3ahb2c.xn--p1ai