
Банковское законодательство прямо не определяет минимальный возраст заемщика, поэтому эта тема интересует многих. Ответ на данный вопрос может быть различным – в зависимости от кредитной организации, программы кредитования и прочих факторов. Рассмотрим подробнее, какие требования к возрасту заёмщика установлены в зависимости от кредитной программы или кредитора.
Из этой статьи Вы узнаете:
- Общие ограничения по возрасту
- Со скольки лет дают ипотеку
- Со скольки лет дают автокредит
- Со скольки дают потребительский кредит
- Со скольки лет дают кредитные карты
- Со скольки лет дают микрозайм
- Необходимые документы
Основные ограничения по возрасту
Статья 26 ГК России содержит список сделок, которые имеет право совершать несовершеннолетний в возрасте 14 — 18 лет без согласия родителей. К таковым относится внесение депозита в банках и распоряжение этими деньгами. То есть несовершеннолетний гражданин может без разрешения совершать только те действия, которые прописаны в законе, и оформление кредита в их число не входит.
Нужны ли детям КАРМАННЫЕ ДЕНЬГИ? — Научпок
Со скольки лет дают ипотеку
Ипотека – распространенный способ покупки недвижимости в России. Ипотечные кредиты предоставляются по строгим требованиям, ведь дело касается больших денег и долгосрочного обязательства. Поэтому, в основном, такие кредиты выдаются гражданам от 21 года.
В нашей стране действует несколько госпрограмм, которые позволяют купить жилье в кредит по низкому проценту. Одна из таких программ – Льготная ипотека под 6,5%. Оформить такой кредит могут граждане с любого российского города. Ипотека выдается до 6,5% годовых на весь срок действий кредитного договора. Такая ставка устанавливается при условиях, что заемщик:
- Имеет гражданство РФ;
- Имеет постоянную или временную регистрацию в стране;
- Не имеет негативной кредитной истории;
- Возраст на дату подачи заявки – от 20 лет (на дату полного погашения ссуды, установленную кредитным соглашением – до 70 лет);
- Имеет непрерывный срок занятости на последнем месте работы не менее 90 дней;
- Иметь доход, который позволяет получить и обслуживать запрашиваемую сумму ссуды.
Кому выдают ипотеку с господдержкой:
- Семейная;
- Дальневосточная;
- Сельская;
- На строительство деревянного дома.
Со скольки лет дают автокредит
Основные требования при оформлении автомобильных кредитов:
- заемщику на момент оформления ссуды должно быть больше 18 лет (чаще банки устанавливают ограничение от 21 года) и меньше 65 лет;
- заемщику надо подтвердить наличие постоянного дохода соответствующим документом или выпиской со счетов, а также иметь стаж работы на одном месте работы не менее 4 месяцев;
- ссуды выдаются только российским гражданам.
Выгодные автокредиты выдают такие банки: Русфинанс Банк, Кредит Европа Банк, Локо-Банк и др.
Со скольки лет дают потребительский кредит
Большинство Банков с неохотой даюткредиты молодежи. Это объясняется следующим:
- Военный призыв, который исполняют граждане от 18 до 21 года.
- Обучение в ВУЗах.
- Отсутствие постоянной работы, стального дохода.
- Связанное возрастом несерьезное отношение молодых граждан к исполнению своих кредитных обязательств.
%offer_id=2002621%
%offer_id=2002727%
Даже если совершеннолетний гражданин имеет работу, взять кредит наличными ему будет довольно проблематично. Это объясняется тем, что при принятии решения по заявкам служба безопасности кредитной организации или автоматизированная система учитывают не только возраст и платежеспособность, но и кредитный рейтинг, который у него в силу возраста отсутствует.
Со скольки лет дают кредитные карты
Банковские кредитные карты — это удобный продукт, который пользуется спросом среди молодежи. Это объясняется тем, что средства по таким ссудам можно потратить на свое усмотрение. Банки не контролируют, куда идут выданные деньги. Также по таким картам действуют льготные периоды, в течение которых не нужно платить проценты. Этот период может достигать до 100 дней.
Величина заемных средств может колебаться от 15 000 до 3 000 000 рублей.
%offer_id=2002056%
%offer_id=2002637%
С 18 лет любой российский гражданин имеет право оформить кредитную карту. И для этого согласие родителей не требуется. Для оформления карты необходим:
- Паспорт российского гражданина с постоянной регистрацией.
- В некоторых случаях дополнительно может потребоваться справка о наличии постоянного места работы в РФ.
- Выписка из трудовой книжки, которая подтверждает стаж работы на последнем месте больше 3 месяцев.
Со скольки лет дают микрозайм
Брать кредиты на законных основаниях россияне могут с 18 лет. Некоторые банки устанавливают лимит в 21 год. Такая мера объясняется тем, что лица, едва достигшие совершеннолетия, не всегда имеют постоянную работу. Кредитные учреждения исключают финансовые риски: требуют сведения о платежеспособности заемщика (справка о доходах, кредитная история). Хотя часть 18-летних граждан самостоятельно зарабатывают, но в большинстве случаев у них неофициальный доход.
%offer_id=2002650%
%offer_id=2002077%
Для молодых граждан выгодные микрозаймы предлагают МФО. По таким программам в долг можно взять небольшие суммы на небольшой период. Большая часть МФО:
- выдают ссуды 18-летним заемщикам;
- просят представить только паспорт, идентификационный код;
- не требуют подтверждения платежеспосбности;
- не требуют наличия положительной кредитной истории;
- оценивают финансовую состоятельность клиентов по собственному принципу.
Для получения займа гражданину нужно заполнить онлайн анкету или отправиться в офис компании. Некоторые фирмы дают ссуды с 21 года, что связано особенностями МФО. Закономерность одобрения таких ссуд отсутствует – возраст заемщика не влияет на продолжительность срока кредитования, величину займа, переплату.
Документы для оформления кредитов
Список конкретных документов зависит от банка. Минимальный пакет следующий:
- паспорт;
- СНИЛС;
- справка 2-НДФЛ (для работающих граждан);
- копия трудовой книжки, заверенная работодателем.
Заключение
Банк имеет право отказать заемщику в получении кредита, займа, ипотеки или автокредита.
Причины отказа банка:
- не собраны все требуемые пакеты документов;
- заемщику меньше 18 лет;
- стаж на последнем месте работы составляет менее 4 месяцев;
- имеется плохая кредитная история.
У каждого кредитного учреждения свои ограничения и правила. Кредитным учреждениям не хочется рисковать, поэтому ссуды молодым гражданам выдают с неохотой.

Главный редактор,
Окончила МГУ им. М.В. Ломоносова по специальности журналистика. Несколько лет проработала автором в ведущих финансовых изданиях — ПРАЙМ, ТАСС и других известных в РФ компаниях.
Источник: unicom24.ru
Вклад на несовершеннолетнего ребенка в Сбербанке — со скольки лет можно открыть, как это сделать, особенности вклада
Ответ на вопрос о том, со скольки лет можно открыть банковский вклад или счет, содержится в Гражданском кодексе РФ. Сбербанк предлагает программу, позволяющую подросткам и их родителям сделать накопления к совершеннолетию на оплату обучения, на покупку движимого или недвижимого имущества, на любые другие цели.
Можно ли оформить вклад на ребенка
Стать владельцем вклада может даже младенец – с момента рождения. Инициатором открытия депозита для детей до 14 лет выступают родители. После получения паспорта ребенок может самостоятельно открывать вклады. Для лиц от 14 лет и старше предлагается следующее:
- создание личного кабинета онлайн;
- оформление дебетовой карты «Молодежная»;
- открытие счета в отделении или дистанционно в личном рабочем пространстве на сайте Сбербанка.
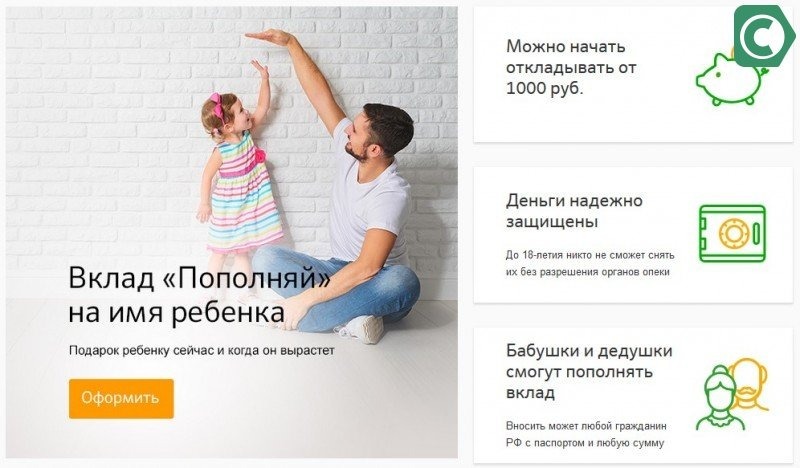
Вклад «Пополняй» можно открыть на ребенка с рождения
Ввиду несовершеннолетия на управление вкладом налагаются ограничения, определенные законодательством РФ и условиями договора.
До 18-летия молодой человек не может закрыть вклад самостоятельно.
Обо всех преимуществах «Молодежной» карты:
Законодательное регулирование
Распоряжение вкладами связано с праWowым понятием дееспособности, которое определяет права и ответственность граждан, в том числе при распоряжении собственным имуществом. От этого зависит, со скольки лет можно оформить вклад. Гражданский кодекс РФ выделяет 3 возрастные группы:
- Дети до 14 лет. До получения паспорта ребенок считается полностью недееспособным. Однако на него может быть оформлено имущество и открыт банковский счет. Ответственны за него родители или опекуны.
- Подростки 14-18 лет. С этого времени наступает частичная дееспособность. Ребенок получает право управления собственными доходами, например, стипендией, премией, заработной платой.
- Лица от 18 лет и старше. С этого момента человек в полной мере распоряжается имуществом и несет ответственность за свои поступки.
Оформить депозит на ребенка до наступления возраста частичной дееспособности имеют право не только его родители, но и другие родственники. Согласно статье 842 Гражданского кодекса РФ, третьи лица имеют право оформить вклад на несовершеннолетнего. После подписания договора все права по распоряжению счетом передаются ребенку или его законным представителям.
Полная дееспособность наступает с 16 лет, если подросток вступил в официальные брачные отношения или заключил трудовой договор. В этом случае он получает право в полной мере распоряжаться собственными счетами.
Обратите внимание! Обратите внимание! В эпоху коронавируса все ищут дополнительные возможности заработка. Удивительно, что альтернативными способами зарабатывать можно гораздо больше, вплоть до миллионов рублей в месяц. Один из наших лучших авторов написал отличную статью о том, как зарабатывают в игровой индустрии тысячи людей в интернете.
Читать статью с отзывами о заработке на играх.
Особенности вкладов для несовершеннолетних
Банк предлагает родителям и опекунам оформить вклад «Пополняй» на имя ребенка. На счет можно регулярно вносить деньги, срок будет автоматически пролонгироваться до наступления совершеннолетия. После 18 лет владелец может распоряжаться средствами по своему усмотрению. Программа имеет ряд особенностей и ограничений:
- Дети до 14 лет не имеют доступа к вкладу, все операции совершают законные представители. Если семья распалась, то имуществом управляет родитель, воспитывающий ребенка.
- Третьи лица имеют право вносить деньги на счет детского вклада.
- После 14 лет ребенок имеет право оформить личный кабинет, в котором отображается информация по вкладу.
- С момента получения паспорта несовершеннолетний имеет право снимать проценты с депозита.
- Открытие вклада законными представителями происходит только при личном обращении в отделение банка.
Управление вкладом законными родителями ограничено, самостоятельно они могут только пополнять счет и брать выписку по депозиту. Любые другие операции по вкладам требуют согласования с органами опеки и попечительства. Представители органа исполнительной власти учитывают цели, на которые планируется направить деньги со счета, размер требуемой суммы, сроки проведения операций.
При обращении в банк или органы опеки родителям/законным представителям малыша требуется подтвердить свой статус. Для этого необходимы следующие документы:
- паспорт родителя с записью о несовершеннолетнем;
- свидетельство о рождении или паспорт ребенка;
- документы, подтверждающие статус опекуна или приемного родителя.
Полномочия подтверждаются оригиналами документов или их нотариально заверенными копиями.
Вклад «Пополняй» с 14 лет
Клиентам 14-18 лет рекомендованы вклады «Пополняй» и «Пополняй Онлайн». Для открытия любого из этих депозитов потребуется 1 000 руб. По договору вкладчик и третьи лица имеют право вносить любые дополнительные суммы в удобное время. Банк предлагает этот пролдукт как возможность сделать накопления к совершеннолетию. Условия размещения депозита представлены в таблице.
| Срок/Сумма | От 1 000 руб. | От 100 000 руб. | От 400 000 руб. |
| До 6 месяцев | 4,60% | 4,75% | 4,90% |
| 1 год | 4,85% | 5% | 5,15% |
| 2 года | 4,80% | 4,95% | 5,10% |
| 3 года | 4,70% | 4,85% | 5% |
Депозит позволяет накопить значительную сумму до наступления совершеннолетия ребенка. Например, если открыть вклад с момента рождения на минимальную сумму в 1 000 руб., ежемесячно пополнять его на аналогичную сумму, то к совершеннолетию на счете будет числиться примерно 278 442 руб.
Более высокие проценты начисляются при заключении договора на 2 года. Далее происходит автоматическая пролонгация вклада с процентной ставкой, уставленной на текущий момент. Условия договора предполагают капитализацию процентов. С 14 лет ребенок имеет право отменить капитализацию и перечислять доход на банковскую карту.
При досрочном закрытии вклада капитализация процентов обнуляется, доход пересчитывается.
При открытии депозита «Пополняй Онлайн» через личный кабинет доходность вклада повышается:
| Срок/Сумма | От 1 000 руб. | От 100 000 руб. | От 400 000 руб. |
| До 6 месяцев | 4,75% | 4,90% | 5,05% |
| 1 год | 5% | 5,15% | 5,30% |
| 2 года | 4,95% | 5,10% | 5,25% |
| 3 года | 4,85% | 5% | 5,15% |
После получения паспорта подросток обретает право частично управлять вкладом. Он может вносить деньги и переводить проценты на банковскую карту, отменив их капитализацию. Владельцу разрешено свободно снимать собственные средства:
- личные взносы;
- зарплату;
- денежные призы и премии за участие в конкурсах и олимпиадах;
- пособие по безработице;
- стипендию.
Снять сторонние средства без разрешения органа опеки и попечительства нельзя. К таким средствам относятся следующие:
- алименты;
- пенсии и пособия;
- взносы третьих лиц;
- страховые и наследственные выплаты.
Законные представители имеют возможность ограничить права несовершеннолетнего в пользовании депозитом. Для этого необходимо доказать в органах опеки, что их подопечный может неразумно истратить средства (например, на алкоголь, наркотики).
Другие виды вкладов
Помимо вклада «Пополняй», в личном кабинете доступны другие виды депозитов. Общие тарифы по этим программам представлены в таблице.
| Наименование | Сумма, руб. | Процентная ставка | Срок |
| Сохраняй Онлайн | от 1 000 | 4,20-5,75% | 3 месяца-3 года |
| Пополняй Онлайн | от 30 000 | 4,15-5% | 3 месяца-3 года |
| Лови выгоду | от 50 000 | 7,10-7,65% | 5 месяцев-1,5 года |
Представленные депозиты не слишком популярны среди клиентов 14-18 лет. Вклад «Сохраняй» не позволяет добавлять средства, так что накопления увеличатся только за счет небольшого процента. Для открытия счета «Управляй» потребуется сумма не менее 30 000 рублей. Управление депозитом будет осложнено ограниченными возможностями для несовершеннолетнего: запретом на снятие средств со сторонних источников без разрешения органов опеки. Вклад «Лови выгоду» предусматривает минимальный взнос от 50 000 руб., является временной акцией.
Какие документы нужны для открытия депозита в 14 лет
Подросток 14 лет и старше имеет право открыть накопительный депозит 2 способами. В первом случае необходимо лично обратиться в отделение финансовой организации. Для открытия счета потребуется только паспорт. Другим способом является взаимодействие с банком через личный кабинет. Финансовая организация рекомендует оформить «Молодежную» карту и зарегистрироваться в режиме онлайн.
Оформить вклад можно в любое время без визита в офис. Денежные средства на счет переводятся с дебетовой карты. Количество депозитов, открытых несовершеннолетним, не ограничено. По желанию подростка в отделении ему выдается сберегательная книжка. Видео о том, как открыть вклад:
Для закрытия вклада до наступления совершеннолетия ребенка потребуются следующие документы:
- паспорт родителя или другой документ, подтверждающий личность;
- постановление об опеке над несовершеннолетним (при необходимости);
- свидетельство о рождении;
- разрешение органов опеки на проведение операций с вкладом.
Для получения последнего документа необходимо посетить бюджетное учреждение. Процедура в большинстве случаев не будет простой формальностью: инспектор попросит собрать пакет документов, в том числе выписку по вкладу. Затем вопрос будет рассматриваться в течение 10-14 дней.
При составлении заявления важно обосновать причину снятия и описать цели, на которые будут потрачены деньги. На сайте финансовой организации подчеркивается, что можно тратить деньги на выпускное платье или карманные расходы. Несмотря на это, велика вероятность того, что сотрудники опеки откажут в выдаче средств в подобных случаях. Необходимо указывать более весомые цели: учеба, покупка недвижимости на имя ребенка, санаторно-курортный отдых, лечение и пр.
Несовершеннолетний владелец вклада имеет право оформить доверенность на другое лицо. Сделать это можно у нотариуса и в отделении финансовой организации. Для этого необходимо письменное разрешение органов опеки и законных представителей.
Вклад на ребенка в Сбербанке можно оформить с момента его рождения. Так, депозит «Пополняй» – возможность накопить значительную сумму как подарок к совершеннолетию. Получить средства раньше 18 лет будет проблематично, иногда невозможно. В любом случае потребуется взаимодействие с инспекторами органов опеки.
Источник: bankonomika.ru
С какого возраста можно открыть ИП

Желая заняться предпринимательской деятельностью, у некоторых возникает вопрос, со скольки лет закон разрешает открыть ИП? Ведь часто случаются ситуации, когда даже несовершеннолетний находит свою сферу в предпринимательской деятельности и неплохо разворачивает свое дело. Ниже мы постараемся дать исчерпывающий ответ на вопрос, сколько же минимально должно быть лет предпринимателю.
Дееспособность гражданина
Главное условие, которое необходимо соблюсти, чтобы вам не отказали в регистрации ИП – будущий предприниматель должен быть дееспособным. Закон определяет, что дееспособность наступает с достижением совершеннолетия, то есть с того момента, как гражданину исполняется 18 лет. В этом возрасте он считается полностью дееспособным.
Однако наряду с этим существует понятие неполной дееспособности. Она начинается с 14 лет, когда гражданин уже имеет небольшой круг прав, которыми он может пользоваться самостоятельно. До этого возраста любые сделки и важные решения за ребенка принимают родители, опекуны, усыновители и прочие лица, которые по закону представляют его интересы. Они же и несут за эти действия полную ответственность.
Исключения из правил
Соответственно, открыть ИП гражданину можно только после того, как ему исполнится 18 лет, то есть когда он станет полностью дееспособным. Но и из этого правила бывают исключения. Например, семейный кодекс тоже предусматривает, что вступать в брак можно после того, как гражданину исполнится 18 лет.
Но в отдельных случаях, когда он предоставит веские и убедительные причины, ему можно вступить в брак и с 16 лет. При этом после регистрации брака такой гражданин признается полностью дееспособным. А это, как мы уже знаем, означает, что теперь ему можно открыть ИП самостоятельно.
И это еще не все послабления для несовершеннолетних. Так, с 16 лет каждый подросток может работать по контракту, трудовому договору и даже регистрировать ИП с согласия родителей. Естественно, такое согласие должно быть закреплено на бумаге и заверено нотариусом. Однако надо помнить, что закон установил некоторые ограничения для несовершеннолетних.
Существует целый перечень видов деятельности, которые противопоказаны для этой категории граждан. Как правило, это те, которые могут негативно сказаться на их здоровье и развитии.
Деятельность несовершеннолетнего
Надо отметить, несмотря на то, что ИП можно оформить и с 14 лет, никаких послаблений несовершеннолетнему в ведении предпринимательской деятельности не будет.
Однако стоит помнить, что гражданину 14-18-летнего возраста можно:
- делать и распоряжаться вкладами в кредитных учреждениях;
- пользоваться правами автора изобретения, произведения литературы, науки прочее;
- самостоятельно распоряжаться своим заработком и доходами;
- проводить небольшие сделки, которые не требуют государственной регистрации, нотариального удостоверения.
Это тот перечень деятельности, которым можно заниматься несовершеннолетнему в принципе, без регистрации ИП. Но проводить другую деятельность, в том числе и регистрировать свою предпринимательскую деятельность, как уже говорилось, он может только с согласия родителей, которое оформлено в письменной форме. При этом уже с 14-летнего возраста он несет в таком случае полную материальную ответственность за все сделки, которые совершает.
Последствия регистрации ИП несовершеннолетним
Итак, закон четко определяет, с какого возраста можно оформлять ИП – с восемнадцати лет, когда наступает полная дееспособность. Но при этом ст. 27 Гражданского кодекса Российской Федерации позволяет несовершеннолетнему официально регистрировать свою предпринимательскую деятельность с 16 лет, если на то есть согласие его родителей или лиц, которые их заменяют.
Эта же статья указывает, что в таком случае несовершеннолетний гражданин признается полностью дееспособным. Говоря юридическим языком, наступает так называемая эмансипация. Однако на это необходимо получить разрешение органа опеки и попечительства или же суда. Без этого разрешения дееспособность признается ограниченной и все договоры, сделки, связанные с коммерческой деятельностью, такому гражданину можно делать только при наличии согласия родителей. Они и несут за него полную ответственность, пока он не станет полностью дееспособным.
Кратко о главном
Итак, резюмируя вышесказанное, хочется по пунктам разложить основные моменты вопроса, со скольки лет гражданин может оформлять официально свою предпринимательскую деятельность.
- Гражданину разрешено вести предпринимательскую деятельность, когда он признан дееспособным полностью.
- Дееспособным гражданин становится в восемнадцать лет, в также в шестнадцать после того, как оформит брак, либо по решению суда, органа опеки и попечительства (эмансипация).
- В иных случаях несовершеннолетнему позволительно заниматься предпринимательской деятельностью исключительно с согласия родителей, оформленного письменно и заверенного нотариально. При этом родители несут полную ответственность за его договоры и сделки, поэтому они сохраняют над ним определенную власть.
- Неэмансипированный предприниматель должен испрашивать разрешение (желательно письменное) от родителей всякий раз, когда совершает коммерческую сделку.
- Исключение составляют случаи, когда он распоряжается собственными доходами, результатами своей интеллектуальной деятельности.
Источник: newbusiness.su
Со скольки лет можно жить одному по закону РФ

Многие дети мечтают быстрее стать взрослыми и жить отдельно от своих родителей. И это связано с тем, что каждый ребенок стремится к самостоятельности, свободе, у него появляются новые потребности с каждым годом. Некоторые пытаются убегать из дома, протестуя против мер воспитания родителей, но это не правильно и так не следует делать. Дети не задумываются о том, что они не могут жить отдельно от родителей до определенного возраста и это прописано в законе. Чтобы более подробно ознакомится с этим вопросом, разберем его в этой статье.
Что написано в законе?
В Гражданском кодексе есть статья, которая четко разъясняет этот вопрос и дает на него четкий и понятный ответ. Там сказано, что дети должны проживать вместе с родителями пока им не исполнится 14 лет.
Если же родители в разводе, то место проживания детей определяют с помощью суда. Ребенок может проживать как с мамой, так и с папой. Очень важно, чтобы бракоразводный процесс проходил без лишнего шума и не травмировал психику ребенка. Также в Семейном кодексе имеется статья, в которой говорится, что если один из родителей желает прописать ребенка в своем доме, то ему необходимо получить согласие на это у второго родителя. В этом случае ответственность несет тот родитель, который зарегистрировал у себя ребенка.
Как только ребенок достигнет возраста от 14 до 18 лет, он уже сможет зарегистрироваться на любом из адресов своих родителей. Но для этого придется подать заявление. По исполнению 18 лет, дети могут без чьего — либо разрешения регистрироваться на жилой площади своих родителей, причем их согласие не требуется. Выбирать где и с кем жить, могут только дееспособные дети. Если же ребенок имеет инвалидность, которая препятствует самостоятельному обслуживанию себя, то они остаются на попечении родителей или опекунов.
До какого возраста дети должны жить со своими родителями?
Таким вопросом задается подростки, когда у них начинается переходный возраст. Они стремятся получить независимость, самим устраивать свою жизнь и судьбу, учиться в любом понравившемся учебном заведении, уехать в другой город. Это им кажется в этом возрасте самым важным и необходимым. И конечно, как только исполнится 18 лет, человек может самостоятельно принимать решения и распоряжаться своей жизнью, проживать там, где он сочтет нужным.
Остальных же подростков придется разочаровать, так как жить с родителями необходимо до 16 лет, а это же значит до 9 класса, все решения будут принимать совместно с родителями, а некоторые и Wowсе должны принимать родители и опекуны. Как только ребенок становится совершеннолетним, он может ехать в любой город и страну, учится или не учиться в любом учебном заведении и жить отдельно от родителей.
Когда дети могут самостоятельно арендовать жилье?
Дети, которым исполнилось 15-16 лет, могут поехать учится в другой город и начать арендовать там жилье самостоятельно. Это вполне законное право гражданина. Но в этом случае обязательно соблюдать все тонкости и нюансы, которые связаны с заключением договора аренды.
Если арендатор жилья ребенок, то владелец обязательно должен обратится в органы опеки и там заключить договор на аренду жилья. Оформить такой документ можно на 5 лет. Если же документ будет составляться более чем на год, то его придется регистрировать в госорганах. Это требует закон.
Но сейчас детей регистрируют вместе с родителями, которые вторые являются сожителями. Любые финансовые отношения с детьми также должны быть оформлены с разрешения родителей или опекунов, а также получать одобрение органов опеки. На сегодняшний день встречается много случаев, когда детей обманывали, поэтому органы опеки держат на контроле такие ситуации.
Может ли ребенок жить отдельно от родителей, если ему еще не исполнилось 18?
Обязательно принимается во внимание причина переезда ребенка в другое жилье. Если это связано с получением образования, то это несомненно повысит шансы для переезда и у ребенка появится возможность попробовать жить самостоятельно. А вот если ребенок хочет уехать от родителей по собственному желанию, то тогда появляется много вопросов, которые будут заданы как родителям, так и ребенку.
По закону ребенок имеет право на самостоятельную жизнь. В статье Гражданского кодекса говорится, что ребенок может переехать в собственное жилье, когда ему исполнится 16 лет, но нужно будет обязательно доказать его дееспособность. Для этого нужно найти работу на основании договора или контракта. Конечно же, родители должны будут дать письменное согласие.
Если же родители не согласны, то можно добиться положительного результата обратившись с таким заявлением в суд. Это поможет освободить родителей от обязанностей и ответственность за разные ущербы, которые ребенок может получить при самостоятельной жизни.
Ребенок может переехать к любым своим родственникам, которые захотят принять его. Но чтобы это осуществить придется оформить некоторые документы в органах опеки.
Исходя из этого следует, что ребенок может жить отдельно от родителей в следующих случаях:
- Если планируется его отъезд в другой город для дальнейшего там обучения;
- И если его признали полностью дееспособным.
Что касается первого варианта, то здесь не возникает никаких сложностей и оформления каких — либо других документов. Ребенок может жить в общежитие, которым его обеспечит учебное заведение или же у родственников, если таковые имеются. Сейчас многие учебные заведения строят огромные комплексы на территории, которых имеются комфортные общежития и там живут практически все приезжие, ко всему прочему это удобно, потому что место проживания и учебы находятся в шаговой доступности.
Что же касается второго случая, то тут появляются некоторые сложности. Чтобы ребенок получил возможность жить самостоятельно, необходимо доказать дееспособность, а соответственно он должен иметь работу по договору или контракту. И родители также должны дать на это письменное согласие.
Как объяснить родителям, что ребенок хочет жить отдельно?
Конечно желание детей жить отдельно от родителей всегда шокирует вторых. Ведь родители хотят как можно дольше находится рядом со своими детьми. Поэтому им очень сложно отпустить ребенка в другой город, они боятся что он столкнется с трудностями, которые могут сломать его.
Даже юноша, которому исполнилось 16 лет, для своих родителей является маленьким мальчиком. Но сильная любовь родителей и желание постоянно опекать, сразу начинают фантазировать мрачные сценарии развития событий.
Другая причина заключается в том, что отпустив детей родители боятся остаться в одиночестве. И как правило, с этим сталкиваются матери, которые растят детей одни, без мужей.
Им кажется, что как только ребенок уедет, они останутся одни и жизнь для них потеряет смысл. Если же ребенок переезжает к своей второй половинке, то мать начинает ревновать его.
Если же ребенок планирует переехать от родителей, то ему необходимо откровенно поговорить с ними.
- Во — первых, нужно понять, что беспокоит родителей. Конечно, они всегда будут думать, что их ребенок еще не вырос и не самостоятельный, но их нужно убедить в обратном. Поделится с родителями о своих планах по поводу работы и своего заработка.
- Во — вторых, обязательно нужно заверить, что будете их навещать. И это не должно быть просто обещанием. Родителей нужно будет навещать, часто созваниваться, чтобы они не чувстWowали себя не нужными и лишними в жизни своего ребенка.
- В — третьих, обязательно нужно рассказать о плюсах, которые ждут на новом месте жительства. Возможно, даже пригласить родителей съездить в месте в этот город, в которой планируется переезд.
Конечно, когда ребенок переедет от родителей, то он столкнется со многими трудностями и проблемами. Появятся новые расходы и потребности. Придется самостоятельно обустраивать свой быть и свою самостоятельную жизнь. Конечно, опыт отдельного проживания от родителей важен для каждого человека, для становления его личности и развития, также это позволит пересмотреть отношение к родителям. Ведь только на расстоянии ребенок поймет, как сильно он нуждается в своих родителях и их любви.
Конечно, законом не запрещено жить в отдельности от родителей с момента совершеннолетия, но при этом также нужно будет соблюдать некоторые условия. Но нужно ли рано уезжать от родителей? Решает уже каждый сам для себя.
Источник: yur-gazeta.ru
Возрастные ограничения при кредитовании: со скольки лет дают кредит и до какого возраста
Банки предоставляют кредиты на собственных условиях, указанных в договоре с клиентом. Таким правом наделяет их Гражданский кодекс. Следовательно, каждая финансовая организация самостоятельно определяет требования к потенциальному заемщику: со скольки лет давать кредит, каков максимальный возраст кандидата и другие параметры.
Из статьи вы узнаете, у кого больше шансов получить деньги в долг на оптимальный срок и познакомитесь с предложениями банков для разных возрастных категорий кредитополучателей.
С какого возраста можно брать кредит
Согласно российскому законодательству, с 18 лет гражданин обладает полной дееспособностью. С этого момента он имеет право самостоятельно и без согласия родителей или опекунов не только распоряжаться своими доходами, но и заключать любые финансовые сделки. В том числе кредитные.
Поэтому на рынке банковских услуг есть немало кредитных предложений для заемщиков, достигших совершеннолетия. Вот только количество одобренных кредитов для физических лиц указанной возрастной категории совсем невелико. Почему банки не доверяют молодежи?
Ответ прост. Банку важна платежеспособность. Пример: по условиям кредитования в Тинькофф Банк заявку на кредит может подать 18-летний гражданин РФ. Однако его общий трудовой стаж должен быть не менее 12 месяцев, а непрерывный на последнем месте работы – 6 месяцев.
Для человека, недавно закончившего школу, такие требования не всегда выполнимы. Поэтому на деле кредитные средства чаще предоставляют клиентам от 21 года и старше. Опять же, при условии постоянного трудоустройства.

Кредитование пенсионеров
Для пенсионеров, претендующих на кредит, в большинстве банков установлен предел — 65 лет. Некоторые крупные финансовые учреждения кредитуют возрастных клиентов и до 75 лет. Например, Сбербанк, Россельхозбанк и Альфа Банк. Но рекордсменом можно считать Совкомбанк, где займы предлагают и 80-летним клиентам.
Эксперты отмечают, что заявки пенсионеров на кредитные средства стали одобряться чаще. Причина проста — пожилые люди имеют хотя и небольшой, но стабильный доход. К тому же в выплатах они гораздо аккуратнее и ответственнее молодежи.
Обратите внимание! Важно правильно рассчитывать максимальный возраст заемщика. Допустим, в условиях предоставления кредита есть требования к клиенту: от 21 до 75 лет. Это не значит, что кредит дадут шестидесятилетнему. Банки указывают, до скольки лет человек обязан рассчитать по долгам.
То есть к 60 годам необходимо будет завершить выплаты.
Возрастные ограничения в разных банках
Ниже приведены данные о возрастных требованиях 11 крупнейших российских банков. Условия актуальны для потребительских кредитов на любые нужды и без залога.
Почему вероятность одобрения кредита зависит от возраста
Если составить обобщенный портрет идеального кредитополучателя, то это будет человек в возрасте от 28 до 55 лет с постоянной работой и регистрацией, общим стажем работы более 5 лет, состоящий в браке и с хорошей кредитной историей. Его главные качества – платежеспособность, ответственность и отсутствие проблем со здоровьем.
Молодые люди от 18 до 21 лет обычно даже при официальном трудоустройстве имеют довольно скромный доход и небольшой стаж. Поэтому они могут рассчитывать на потребительский кредит сроком до 5 лет и суммой до 1 миллиона рублей. Да и то при условии, что имеют статус зарплатных клиентов банка либо привлекают поручителей.
Важно! Юношам призывного возраста, которые не прошли службу в армии и не имеют документа об отсрочке, займ вряд ли одобрят. Слишком большой риск невыплаты кредита. Если заемщика призовут, на время службы он не сможет выполнять обязательства перед банком.
С клиентами старше 60 финансовые организации также связывают определенные риски:
- Сокращение на работе в первую очередь коснуться пенсионеров, что приведет к значительному ухудшению финансового положения.
- Потеря трудоспособности из-за болезни.
- Преждевременная смерть. Наследники могут отсутстWowать или не заявить о себе, и выплачивать долги будет некому.
Возрастной ценз при целевом кредитовании и оформлении кредитных карт
Покупка жилья, автомобиля, плата за учебу требует существенных вложений. Поэтому потребительские целевые кредиты – востребованные банковские продукты для клиентов любого возраста.
Ипотека
Совершеннолетний гражданин старше 18 лет имеет законное право претендовать на ипотечный кредит. Это закреплено на законодательном уровне. Более того, во многих банках формально ипотека доступна молодежи, перешагнувшей 18-летний рубеж. Однако в реальности получить ее, тем более на выгодных условиях, можно лишь с 23-25 лет.
Заемщики младшего возраста реже получают одобрения и вынуждены приглашать созаемщиков или предоставлять дополнительное обеспечение по кредиту. Исключение – участие в специальных социальных программах для молодежи («Молодая семья», «Ипотека молодым»).
Взрослые люди старше 55 в основном уже имеют свое жилье. Поэтому ипотека зачастую им нужна на улучшение жилищных условий. Такие кредиты одобряют охотнее, особенно если оформляется страховка жизни и здоровья заемщика. Однако срок кредитования точно не будет максимальным. В среднем по требованиям банка заемщик должен полностью погасить кредит до 65 лет.
Автокредиты
Ситуация здесь мало отличается от ипотеки. Теоретически претендовать на автокредит можно с 18 лет, но процент одобрения заявок выше в категории 23+. При этом шансы получить деньги в долг у девушек существенно выше, чем у юношей. Это связано с описанной выше вероятностью призыва в армию.
Примеры возрастных пределов при автокредитовании в разных банках:
Образовательные кредиты
Самую низкую возрастную планку для заемщиков, планирующих оплачивать учебу в вузах кредитными средствами, установил Сбербанк. Кредит на образование в банке предоставляют гражданам России с 14 лет. Правда, кредитополучателям до 18 лет обязательно предъявить письменное разрешение родителей и органов опеки.
Исключения составляют несовершеннолетние, находящиеся под опекой до 18-летнего возраста. Им в кредите откажут, так как закон запрещает опекунам заключать договоры кредитования от имени подопечного и даже давать согласие на заключение кредитных сделок с финансовыми организациями.
Получить займ на образование вправе и пенсионеры. В соответствии с требованиями банка, главное, чтобы заемщику на момент выплаты долга, было не более 75 лет. Срок кредита – время обучения плюс 10 лет.
Ограничения по кредитным картам
Кредитную карту нередко путают с дебетовой картой. Хотя отличия при использовании существенны. При использовании дебетовой карты списываются деньги с карт-счета, где хранятся ваши собственные средства. Кредитка позволяет платить за покупки и услуги в долг, а затем возвращать потраченное с процентами.
Фактически речь идет об обычном кредитовании. Поэтому банку при оформлении кредитной карты важны возраст, платежеспособность и хорошая кредитная история. Приведем примеры финансовых организаций с наиболее широкими возрастными рамками для владельцев карт:
- Тинькофф Банк – от 18 до 70 лет;
- Совкомбанк – от 20 до 85 лет;
- Альфа Банк – от 18 до 70 лет.
Возраст и срок кредита: на сколько можно взять
На сколько лет физическому лицу выдадут кредит, зависит больше от вида и назначения кредита, его размера, наличия собственных средств для первоначального взноса. К примеру, потребительский кредиты наличными выдают на срок от года до семи лет. Целевые займы потребители оформляют и на несколько месяцев (к примеру, в магазинах), и на 5-7 лет. Образовательные и автокредиты разрешается возвращать до 10 лет.
Молодые совершеннолетние граждане РФ , которые соответствуют требованиям конкретного банка, могут претендовать на максимальные сроки, указанные в описании кредитного продукта. Ограничения, скорее, коснутся размера займа. Он зависит от дохода человека, обратившегося за деньгами в финансовые организации.
Банки вправе сократить период пользования заемными деньгами возрастным заемщикам. Пример: человеку 58 лет, и он решил взять кредит на 10 лет на покупку автомобиля. Требованиям соответствует и уровень его заработной платы, и сумма заявки приемлема, но верхний возрастной предел для кредитования – 65 лет. Значит, кредит одобрят только на 7 лет.
Важно! Если ипотеку берут несколько созаемщиков, то банк будет учитывать возраст самого старшего. То есть, тридцатилетние супруги, которые привлекли родственников старше 60 в качестве дополнительных участников сделки, не получат ипотечный кредит на максимально возможные 30 лет.
Заключение
Как правило, банки устанавливают возрастные границы для заемщика в пределах 21-65 лет. Хотя получить одобрение заявки легче, находясь в «золотой середине». Для молодых людей, которые обращаются за деньгами, важно иметь стабильную работу и хотя бы минимальный трудовой стаж.
У пенсионеров шансы на одобрение увеличиваются, если есть дополнительные источники дохода и нет проблем со здоровьем.
Источник: kapital.expert