
Согласно Трудовому кодексу каждый человек, который официально устроен на работу, имеет право на ежегодный оплачиваемый календарный отдых. В среднем он продолжается двадцать восемь дней (хотя зачастую работодатели предпочитают, чтобы их сотрудники разбивали отдых на несколько частей по семь-десять дней), и оплачивается каждый день таких каникул.
Отдых полагается каждый год, если служащий уже отработал полных одиннадцать месяцев, но по согласованию с начальством, можно попросить официальные каникулы и через шесть месяцев с первого рабочего дня. А в некоторых случаях, например, если сотрудник несовершеннолетний, он может попросить отпуск, и не дожидаясь шестимесячного срока – а работодатель не имеет права ему отказать и должен согласиться на условия своего сотрудника.
Можно ли уйти в отпуск, если отработал менее 12 месяцев?
Положения ТК РФ позволяют сотруднику воспользоваться правом на отдых до того, как он отработает полный календарный год.
Как посчитать отпускные. Как посчитать отпускные в 2022
Вот, что указано в статье 122 ТК:
- отпуск должен предоставляться ежегодно;
- первое право воспользоваться им появляется через шесть месяцев работы на одном предприятии.
Однако приемлемо написать заявление на отпуск до истечения положенного срока в следующих случаях:
- беременность и роды;
- возраст сотрудника менее 18 лет;
- усыновление ребенка, возраст которого менее трех месяцев;
- перевод из другой организации.
Полный перечень ситуаций, когда можно получить отпуск до истечения шести месяцев после трудоустройства указан в ряде федеральных законов.
Каков порядок расчета отпускных за неполный отработанный год и месяц?
В практике работы кадровых служб российских предприятий распространены три сценария расчета отпускных работникам, отработавшим менее года:
1. Когда сотрудник выходит в оплачиваемый отпуск, отработав к тому моменту на своего работодателя менее 1 года. Осуществляется расчет отпускных за неполный год работы.
2. Когда человек выходит в отпуск, отработав к тому моменту период, в составе которого есть как минимум 1 неполный месяц и 1 полный.
Указанные два сценария, очевидно, могут сочетаться друг с другом. Поэтому схема исчисления отпускных в них схожая.
3. Когда сотрудник выходит в отпуск, отработав к тому моменту менее 1 месяца у работодателя.
Здесь схема расчета отпускных будет несколько иной.
Изучим подробнее специфику расчета отпускных выплат по каждому из приведенных сценариев.
С чего начинается расчет отпускных
Прежде всего, необходимо определить, какой период будет являться расчетным.
Расчетным периодом являются 12 месяцев, предшествующих месяцу, в котором работник уходит в отпуск.
Например, работник планирует уйти в отпуск с 4 июня. Расчетным периодом будет период с 01.06.2017 по 31.05.2021.
Однако если стаж работника у конкретного работодателя составляет менее года, то расчетным периодом признается период со дня приема на работу по последний календарный день месяца, предшествующего месяцу ухода в отпуск. Допустим, работник принят на работу 11.09.2017, а 18.06.2021 он уходит в отпуск. Расчетный период – с 11.09.2017 по 31.05.2021.
Основные параметры для расчета
Чтобы рассчитать отпускные, необходимо установить несколько важнейших параметров. Это:
- расчётный период;
- средний заработок за него;
- продолжительность отпуска.
Расчетный период
Это тот период, полученные в течение которого доходы и должны приниматься в расчёт при вычислении среднедневного заработка. Обычно он составляет 12 месяцев, но в некоторых случаях может оказаться меньше – если сотрудник работает меньший срок, или отпуск в компании предоставляется несколько раз за год.
Отдельный момент, который следует отметить: если в расчётный период сотрудник не работал и у него нет начислений для учёта (обычно такое происходит, если работница уходит в отпуск по уходу за ребёнком), то для расчёта берётся период, предшествующий тому, который должен был стать расчётным изначально.
Другой вариант – если сотрудник вообще не имеет отработанных периодов и начислений на момент ухода в отпуск. Тогда начисление происходит из расчёта месячного оклада и стандартного количества дней в месяце (29,3).
Подытожим – расчётным периодом могут стать следующие отрезки времени:
- 12 месяцев перед уходом в отпуск;
- общее время работы сотрудника в компании, если он ещё не отработал 12 месяцев;
- при отпуске в месяц трудоустройства расчётным периодом станет время, которое сотрудник успел отработать;
- если в последние 12 месяцев заработная плата не начислялась, в качестве расчётного периода должны быть использован предшествующий период.
Средний заработок
После того как определен расчетный период, необходимо вычислить среднедневной заработок сотрудника. Разумеется, в неполный расчетный период эта цифра получится меньше.
Например, как рассчитать отпускные за полгода, если служащий получает 8 000 рублей в месяц. К этой сумме нужно прибавить – если таковые имеются – районные коэффициенты, все надбавки за выслугу лет, научные звания и труды и тому подобное. То есть любые выплаты, которые выдаются на регулярной основе и входят в систему оплаты труда. Допустим, получается 8 423 рубля пять месяцев и 8 200 рублей за первый месяц, расчетный период составляет ровно шесть месяцев. Тогда расчет среднедневного заработка будет выглядеть следующим образом:
((8 423 х 5)+8 200)/6/29,4 = 285,23 рублей,
где 29,4 – это среднее количество дней в месяце, коэффициент, установленный на государственном уровне.
Именно такую сумму служащий получит за каждый день своих официальных каникул.
Не стоит также забывать, что при увольнении через, например, 11 месяцев или меньше после трудоустройства, придется выплатить все выданные ранее средства на отдых, поскольку они были получены вроде как в кредит.
Продолжительность отпуска
Среднедневной заработок, как уже упоминалось выше, выдается за каждый день отдыха. При этом государственные праздники и официальные нерабочие дни в длительности отпуска не учитываются и, соответственно, не оплачиваются.
То есть служащий со среднедневным заработком 567 рублей, который будет отдыхать с двадцать восьмого декабря по третье января, официально уйдет в отпуск на пять дней и получит за этот временной промежуток 2 835 рублей.
Необходимо помнить, что отдых через первые рабочие полгода полагается в полном объеме, установленном на предприятии. То есть если он должен быть двадцать восемь дней, служащий может уйти на все эти двадцать восемь дней, если полагается тридцать пять дней – на все тридцать пять, и так далее.
Если же рабочий попросил отпуск до того, как отработал шесть месяцев, он может претендовать только на те дни, которые фактически заработал. То есть примерно два-три дня за каждый отработанный месяц.
Как осуществляется расчет отпуска за неполный год при неполном месяце?
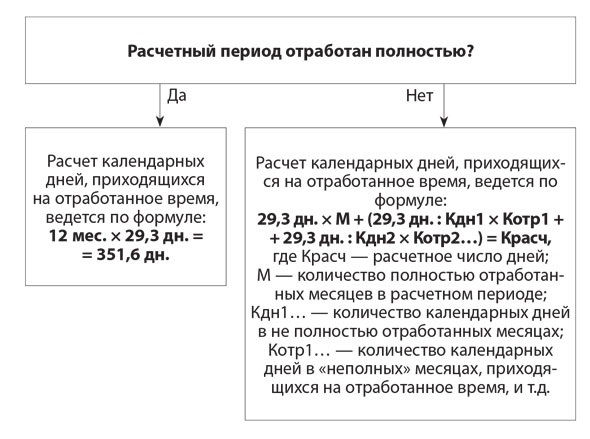
В первых двух сценариях отпускные считаются по формуле:
ВО — величина отпускных;
ТВ — все трудовые выплаты за расчетный период (от подписания трудового договора до выхода в отпуск — в первом сценарии, 12 месяцев — допустимый вариант при втором сценарии);
РД — условное количество дней, приходящихся на отработанные в расчетном периоде дни;
ДО — длительность отпуска в днях.
Показатель РД вычисляется по формуле:
РД = 29,3 × МЕС + ОД / ДНМ × 29,3 × КНМ,
МЕС — количество полных отработанных месяцев (в расчетном периоде);
ОД — количество календарных дней, приходящихся на отработанный период в неполных месяцах;
ДНМ — количество календарных дней в неполных месяцах;
КНМ — количество неполных месяцев.
Показатель ОД считается по формуле:
ОД = КМ × ДТК / 12 – ПО,
КМ — количество полных месяцев работы в расчетном периоде;
ДТК — количество дней отпуска за полный год работы по ТК РФ;
ПО — количество использованных дней отпуска с момента заключения трудового договора.
Показатель КМ включает только те месяцы, в которых отработано больше 15 дней (п. 35 Правил об отпусках, утвержденных НКТ СССР от 30.04.1930 № 169). Если показатель ОД не равен целому числу, то округлять его следует в пользу работника (письмо Минздравсоцразвития России от 07.12.2005 № 4334-17).
Коэффициент расчета отпускных
Важное значение при расчете отпускных принадлежит используемому в формулах коэффициенту. С 2014 года в процессе определения среднего дневного заработка нужно ориентироваться на новое значение среднемесячного числа календарных дней. Ранее использовался коэффициент 29,4, сейчас вместо него используется коэффициент 29,3.
В 2012 году к нерабочим дням прибавили 6 и 8 января. В результате праздничных дней стало не 12, а 14 (согласно ст. 112 ТК РФ). При 14 праздничных днях среднемесячное число календарных дней составило 29,25 дня, что определяется по формуле: (365 дней – 14 дней) / 12. Путем округления это число достигает 29,3.
До этого времени расчет выглядел так: ((365 – 12) / 12) = 29,41 день.
12 в указанной формуле – это количество месяцев при условии расчетов за полный год, вместо нее может быть иная цифра.
Влияние размера коэффициента на отпускные
Коэффициент 29,3 участвует при расчете отпускных и показывает среднее количество дней без учета федеральных праздников. Именно на него и на количество отработанных полностью месяцев делится заработок сотрудника.
С учетом того, что коэффициент уменьшился, расчет стал более выгодным для сотрудников: они вправе рассчитывать на отпускные в большем размере.
Таким образом, изменение коэффициента было вполне обосновано изменившимися реалиями.
Формулы расчета отпускных в 2021 году
Формулы для вычисления суммы денежных выплат при уходе в отпуск (СО) состоят из:
- показателя среднего дневного заработка работника (СЗР);
- количество дней отпуска (КДО).
Где средняя зарплата за один отработанный день рассчитывается так: СЗР=ОЗПП/(29,3*12).
Где ОЗПП – это заработная плата за взятый для расчета период, 29,3 – принятое правительством среднее количество дней в месяце.
При условии полностью выработанного календарного года, расчет происходит по формуле: СО=СЗР/КДО.
Сколько дней отпуска можно взять при частично отработанном периоде
По закону все трудоустроенные граждане могут уходить в оплачиваемый отпуск. Право на него возникает после отработки определенного времени.
В большинстве случаев люди начинают отдыхать спустя год после подписания договора, но по правилам могут это сделать и через шесть месяцев. В статье описано, как делается расчет отпуска за неполный отработанный год.
Порядок предоставления отпуска за неполный срок
Даже если сотрудник отработал в компании менее двенадцати месяцев, он имеет право уйти на отдых. По сути, за каждый день, проведенный на службе, начисляются деньги на будущий отпуск. Они суммируются на специальном счету.
Как отмечалось выше, право на оплачиваемый отдых появляется спустя полгода работы. Но есть категории граждан, кто может взять отпуск еще раньше:
- Беременные женщины, уходящие в декрет.
- Несовершеннолетние сотрудники.
- Усыновители малыша до трех месяцев.
- Мужчинам, у которых родился ребенок.
- Совместителям, у которых по графику отдых на основном месте.
По закону работодатель может по своему усмотрению отпустить человека хоть со второго дня трудоустройства. Но при таком варианте расчет отпуска за неполный месяц не играет роли, так как, по сути, отдых дается авансом.
Ключевые данные расчета
Если сотрудник в течение года работал непрерывно и решил уйти в отпуск спустя двенадцать месяцев, то рассчитывать количество дней не нужно, так как достаточно обратиться к трудовому договору и выяснить, сколько суток положено. Сложнее, когда человек решил воспользоваться своим правом на досрочный отдых, так как требуется вычислить, на какое количество дней он успел наработать.
Правила расчета отпуска за неполный год сводятся к двум принципам:
- Средний показатель количества дней отпуска в месяце получается посредством деления общего числа на двенадцать. Например, 28/12=2,33.
- При подсчете учитываются все полные месяца, а также те, в которых отработано свыше пятнадцати дней.
Если человек имеет право на большее количество дней отпуска, чем двадцать восемь, то это число делится на двенадцать. То есть, сначала суммируются все доступные сутки отдыха, а затем высчитывается среднемесячный показатель.
Алгоритм расчета продолжительности отдыха
Последовательность действий при расчете количества дней отпуска можно представить следующим образом:
- Определение, сколько суток отдыха положено человеку за календарный год.
- Вычисление среднемесячного показателя.
- Подсчет количества полностью отработанных месяцев и дней в нецелых периодах.
- Перемножение определенных показателей.
Есть две категории граждан, для которых расчет производится другим способом:
- сезонные рабочие;
- люди, устроенные по срочному договору.
Важно знать! Для данных групп населения за каждый отработанный месяц, в соответствии с 291 статьей ТК РФ начисляется два дня отпуска. Данное правило также прописывается в трудовом договоре.
Расчетный период
При стандартном подсчете количества отпускных дней используется двенадцатимесячный расчетный период, но когда сотрудник еще не успел потрудиться целый год, за основу берется весь срок его службы.
Притом, важно помнить про правило, связанное с неполными месяцами. Если отработано свыше пятнадцати дней – период учитывается полностью, если меньше – целиком отбрасывается. Отметим, что из расчетов также вычитаются больничные и прогулы, то есть моменты, когда человек отсутстWowал на месте.
Пример расчета дней
Для того, чтобы резюмировать все описанные выше правила и принципы, рассмотрим пример того, как рассчитать отпуск за неполный месяц и год. Допустим, что гражданка К устроилась в компанию 10.02.2021 года и планирует уйти в отпуск 5.11.2021 года. Ей положен стандартный период отдыха продолжительностью двадцать восемь дней.
В первую очередь необходимо определить среднемесячное количество дней. Так как срок отдыха стандартный, то показатель будет равен 2,33. Далее рассчитаем, за какие периоды предоставляется отпуск:
- в феврале гражданка отработала двадцать дней – больше половины, следовательно, он будет учтен;
- последующие восемь месяцев женщина трудилась целиком;
- в ноябре будет на службе всего четыре дня – он отбрасывается.
Важно знать! Получается, что сотрудница имеет право на 21 день отдыха (2,33*9=2,97). Округление всегда делается в пользу работника, а не по правилам арифметики, когда формируется расчет дней отпуска за неполный месяц.
Расчет отпускных при неполном отработанном месяце
Необходимость расчета отпускных за неполный месяц может возникнуть в следующих случаях:
- В случае когда работник берет отпуск, отработав у работодателя менее года. Расчет отпускных при этом осуществляется за неполный год работы.
- Когда сотрудник выходит в отпуск, отработав минимум 1 неполный месяц и один полный. Схема расчета отпускных будет похожей.
- Когда сотрудник идет в отпуск, отработав менее 1 месяца у работодателя. В этом случае расчет отпускных будет иной.
В первых двух случаях отпускные рассчитываются по следующей формуле: величина отпускных = Доходы сотрудника за расчетный период (от подписания договора до выхода в отпуск) / условное количество дней, которые приходятся на отработанные в учитываемом расчетном периоде * длительность отпуска в днях.
Условные учитываемые дни при определении размера отпускных рассчитываются следующим образом: 29,3 * количество полных отработанных месяцев + количество календарных дней, которые приходятся на отработанный период в неполных месяцах * 29,3 * количество неполных месяцев.
Количество календарных дней, которые приходятся на отработанный период в неполных месяцах, определяется как количество полных отработанных месяцев * количество дней отпуска за полный год работы по трудовой книжке / 12 – количество использованных дней с момента заключения трудового договора.
Количество полных месяцев работы включает только те месяцы, в которых работник отработал более 15 дней (согласно п. 35 Правил об отпусках, утвержденных СССР за №169). Если показатель отработанных дней не равен целому числу, то он подлежит округлению в пользу работника.
Стоит отметить, что округление количества неиспользованных дней по закону не предусмотрено, хотя не запрещено. По мнению Минздравсоцразвития, компания вправе принять решение об округлении по своему усмотрению. Но округлять значение в меньшую сторону недопустимо.
В случае когда сотрудник отработал в компании менее 15 дней и увольняется, то ему не полагаются отпускные. А если бы он отработал более половины месяца, то за него нужно было выплатить компенсацию как за полный месяц.
При определении размера отпускных (или денежной компенсации) за неполный месяц речь идет не о календарном месяце, а об отработанном сотрудником. Например, он был принят на работу 24 мая, отработанный полный месяц истечет 23 июня.
Согласно п. 35 Правил об отпусках, существуют особенности расчета отпускных за неполный месяц, если сотрудник взял отпуск, не отработав полного месяца в компании (такая ситуация допускается с согласия работодателя), либо уходит в отпуск с последующим увольнением (как вариант – получает компенсацию за неиспользованный отпуск при увольнении).
Согласно законодательно установленным правилам, лицо, которое отработало в компании менее 15 календарных дней, не имеет права на оплачиваемый отпуск. Если же сотрудник проработал более половины месяца, то длительность отпуска будет рассчитываться так: 28 / 12 = 2,33 дня. При округлении в пользу работника получается значение 3 дня оплачиваемого отпуска.
Приведем пример расчета отпускных за неполный месяц. Например, сотрудник отработал в компании 16 дней (в месяце 30 дней). Его доход составил 10000 р. Отпускные будут рассчитываться следующим образом:
- Определяем количество дней в неполном месяце, которые будут учитываться для начисления отпускных: (16 / 30) * 29,3 = 15,63.
- Рассчитываем отпускные за неполный месяц: (10000 / 15,63) * 3 = 1919,39 р.
Таким образом, при расчете отпускных за период, в составе которого есть неполный месяц (один или несколько), расчетное количество рабочих дней считается отдельно для полных отработанных месяцев и для неполных. Если же лицо отработало в компании менее месяца, то рассчитывать на отпускные оно может только при условии работы более 15 дней.
Как правильно рассчитать отпускные, если год отработан не полностью
Если сотрудник пришел на работу более полугода назад, но отработал не 365 дней, у него есть право на законный оплачиваемый отдых.
Пример того, как начислить отпускные за неполный отработанный период времени в 2021 году:
Предположим, экспедитор Дмитрий устроился 11 марта 2021 года на должность с зарплатой 21000, отработал ровно полгода и изъявил желание отдохнуть 2 недели.
Как посчитать отпускные в 2021 году подскажет формула: СО=СЗР*КДО, где КДО=(2812)*КОМ.
КОМ у сотрудника равно 6 месяцам, КДО будет равно 14.
СЗР=ОЗПП(29,3*6), где ОЗПП у сотрудника 21000*6=126000.
Следует: 126000*(29,3*6)=716,72 (среднедневной заработок).
716,72 * 14 = 10034,13.
Дмитрий получит отпускные денежные средства в размере 10034,13 (без вычета налогов).
При переводе
Необычная ситуация складывается на практике, когда работник был переведен из иной организации. Если такой сотрудник решит досрочно уйти в оплачиваемый отпуск, то какой срок учитывать?
Согласно ТК РФ перевод – легальная процедура, которая совершается по правилам, предусмотренным в ст.72.1 ТК РФ. При этом трудовое соглашение с прежним работодателем прекращает свое действие. Следовательно, при выявлении среднего дохода не следует принимать во внимание стаж и прибыль, которые были представлены бывшим работодателем.
Работнику будет выплачена компенсация при расторжении трудовых отношений с ним.
Чтобы рассчитать такого сотрудника на новом рабочем месте необходимо выполнить следующие действия:
- Рассчитать число отработанных суток.
- Суммировать все доходы, который учитываются при расчете среднего дохода.
- Выявить положенные работнику сутки отпуска.
- Определить сумму среднего заработка.
- Рассчитать сумму отпускных.
Совместительство
Нестандартная ситуация образуется при расчете отпускных совместителю. Напоминаем, что в соответствии с ТК РФ такие сотрудники имеют право получить отпуск во внеочередном порядке с учетом момента ухода на «каникулы» по основному месту работы. Таким образом, совместители могут уйти отдыхать досрочно – до истечения 11 месяцев.
Кроме того, продолжительность таких отпусков может не совпадать. Например, если по главному месту работы сотрудник получает дополнительные оплачиваемые дни отпуска.
Не предоставить данные дни работодатель не вправе, но и оплачивать их он не обязан.
Наиболее оптимальный вход из этой ситуации возможен, когда работник на дополнительные дни отдыха берет отпуск на свой счет. Но сотрудник обязан предоставить доказательства того, что его заявление подготовлено в силу объективных причин.
Отпускные совместителю рассчитываются в обычном порядке. Дополнительные сутки отпуска – не оплачиваются.
Если не было начислений
На практике может возникнуть такая ситуация, что в предшествующие 12 месяцев у работника не было начислений, то есть он не получал доход.
Следует уточнить, что такой сотрудник не стал обладателем выплат, которые принимаются во внимание при расчете среднего дохода. Так, если женщина пребывала в отпуске по уходу за ребенком, ей выплачивалось пособие. Но данный вид дохода не принимается во внимание при выявлении среднего заработка.
Итак, в такой ситуации начисления производятся исходя из 12 месяцев, которые следует перед расчетным периодом.
Как рассчитать отпускные за неполный месяц: пример
При отработанных пятнадцати днях округляется месяц в большую сторону.
Пример расчета отпускных в неполном месяце в 2021 году:
Доярка Людмила отработала 11 месяцев. Она хочет в отпуск с 1 января 2021 года на 14 дней. З/П Людмилы равна 32600. Дополнительных премий ей не начислялось.
Соответственно, расчет происходит так:
КДО Людмилы составляет 28/12*11=25 полных дней, то есть у нее есть право на 14 дней. Далее: 32600/29,3=1112,63.
1112,63*14=15576,79 — выплаты, положенные Людмиле за минусом тринадцати процентов. Из данного примера становится понятно, как рассчитать отпуск за неполный отработанный месяц.
Пример расчета отпускных за неполный месяц
Закрепленная в п. 35 Правил норма предопределяет особенности расчета отпуска в третьем сценарии: когда человек берет отпуск, не отработав полного месяца в компании (это теоретически возможно при согласии работодателя), или выходит в отпуск с последующим увольнением (либо получает компенсацию за неиспользованный отпуск).
В соответствии с указанной нормой человек, отработавший в фирме менее половины месяца, в рассматриваемом сценарии не имеет права на оплачиваемый отпуск. За половину месяца следует считать 15 календарных дней (п. 4 Правил). Если сотрудник проработал в фирме более 15 дней, то он имеет право на отпуск, длительность (ОД) которого рассчитывается так:
ОД = 1 × 28 / 12 = 2,33 дня.
Округляем в пользу работника, получается 3 дня.
За все дни работы до отпуска сотруднику выплачено 30 000 руб. На отработанный период приходится 20 календарных дней — с 1 по 20 июня 2021 года.
Расчетная длительность работы (РД) составит:
РД = (20 / 30) × 29,3 = 19,5 дней.
Осуществляем расчет отпускных за неполный месяц (ВО):
ВО = (30 000 / 19,5) × 3 = 4615 руб. 38 коп.
Порядок вычислений при частичной занятости
Если в компании есть сотрудники на неполной занятости, в систему расчетов добавляется коэффициент ставки. Этот пункт влияет только на размер выплат, формула для расчета отработанных сотрудником дней остается неизменной. Работнику положен полноценный отдых, несмотря на частичную занятость. Как рассчитать сумму отпускных сотруднику за неполный месяц, учитывая коэффициент ставки, наглядно покажет следующая формула: СО=СЗР*КДО, где в расчете СЗР размер оклада умножается на коэффициент ставки. К примеру, при окладе 10 000 и работе на 0,5 ставки, реальные выплаты в месяц составляют 0,5*10 000= 5000.
В любом случае обязательно нужно вести учет страховых выплат. Чтобы не иметь вопросов от налоговой инспекции или фонда социального страхования, выплаты необходимо осуществлять в сроки, установленные законодательством.
Сроки выплаты отпускных
Согласно статье 136 ТК РФ, оплата отпуска производится не позднее чем за три дня до его начала. Отсчет ведется в календарных днях (ст. 14 ТК РФ). Так, если начало отдыха приходится на понедельник, выдать деньги необходимо не позднее четверга предыдущей недели (письмо Минтруда от 05.09.18 № 14-1/ООГ-7157; см. « Отпуск начинается с понедельника: когда выплачивать отпускные? »).
ВНИМАНИЕ. Законодательство не устанавливает самый ранний срок, когда работодатель обязан выплатить отпускные. Значит, компания или ИП может выдать деньги за четыре, пять или большее число дней до начала отпуска, и это не будет нарушением.
Компенсацию за неиспользованный отпуск полагается выдать в день увольнения, либо не позднее следующего дня после предъявления требования о расчете (ст. 140 ТК РФ).
Начисление отпускных
Отправляя сотрудника на ежегодный отдых, работодатель обязан перечислить ему и положенную выплату. Сумма перевода, как и расчет дней отпуска при неполном отработанном месяце зависит от двух показателей:
- среднедневной доход служащего;
- количество дней отдыха.
Общая формула выглядит следующим образом: выплата = среднесуточный заработок * дни отпуска – НДС. Данный вид дохода подлежит налогообложению, так как является частью базового оклада.
При определении среднего дневного дохода берется двенадцати месячный период, но если сотрудник отработал меньше этого срока, то подсчет основывается на следующем:
- Были выплаты – суммируется заработок за фактически отработанное время и делится на количество дней, проведенных на службе.
- Не было перечислений – отпускные высчитываются на основе оклада.
При определении дохода учитываются только базовые выплаты – оклад. В него в частности могут включаться премии, доплаты за стаж, гонорары и надбавки. Но все это должно быть зафиксировано во внутренних документах компании. А вот материальная помощь, командировочные, социальные компенсации размер отпускных не увеличивают.
НДФЛ и страховые взносы с отпускных
Отпускные облагаются взносами: пенсионными, медицинскими, на соцстрахование на случай временной нетрудоспособности и в связи с материнством, а также взносами в ФСС «на травматизм».
ВНИМАНИЕ. Нередко бывает, что начало отдыха и начисление отпускных приходятся на разные месяцы. К примеру, отдых начинается 1 декабря 2021 года, а отпускные рассчитаны и выданы на руки 26 ноября 2021 года. Когда нужно начислить взносы? В месяце начисления отпускных.
В нашем примере — в ноябре.
Возможна ли компенсация
Согласно положениям трудового законодательства, в ряде случаев допустима денежная компенсация отпуска. Например, если человек расторгает соглашение с работодателем, но у него есть неиспользованные дни, то он не должен их отгуливать, за них просто перечисляют средства.
Внимание! В некоторых случаях сотрудники вправе заменить часть отпуска деньгами, если их стандартный период отдыха свыше нормы для их профессии. Допустим, собственник предприятия решил, что его служащие достойны отпуска равного сорока дням в год, но некоторые предпочли дополнительные двенадцать суток заменить деньгами. Это их законное право.
Даже при не полностью отработанном году сотрудники вправе уйти на законный оплачиваемый отдых. Правда количество дней будет непосредственно связано с периодом, проведенным на службе. При подсчете срока, на который человек может уйти в отпуск, используется среднемесячный показатель, при стандартном отдыхе равный 2,33. Именно столько дней начисляется за каждый месяц непрерывного труда.
Итоги
Если отпускные рассчитываются за период, в составе которого есть неполный месяц (один или несколько), то расчетное количество рабочих дней при исчислении выплаты считается отдельно для полных месяцев и неполных (одного или нескольких). Если человек с момента заключения трудового договора проработал в фирме менее 1 месяца и выходит в отпуск, то отпускные ему полагаются только при условии, что он отработал более 15 дней.
- https://hr-portal.ru/article/kak-rasschitat-otpusknye-za-nepolnyy-god
- https://prozakon.guru/trudovoe/raschet-otpusknyh-pri-nepolnom-otrabotannom-gode.html
- https://nalog-nalog.ru/otpusk_i_vremya_otdyha/raschet_otpusknyh_pri_nepolnom_otrabotannom_mesyace/
- https://TrudGid.ru/otpusk/raschet-otpuska-za-nepolnyj-mesjac.html
- http://ZnatokTruda.ru/otpusk/otpusknye-nepolnyj-god/
- https://ipinform.ru/kadry/otpusknye/kak-rasschitat-otpusknye-za-nepolnyj-god.html
- https://pravo.team/trudovoe/otpusk/nepolnui-mesac.html
- https://BusinessXXL.ru/kak-pravilno-rasschitat-otpusknye/
- https://TrudGid.ru/otpusk/raschet-otpuska-za-nepolnyj-otrabotannyj-god.html
- https://zakonosfera.ru/cat-num-6/kak-rasschitat-otpusknie-esli-otrabotan-nepolniy-god.php
- https://trudopravo.ru/otdyh/vyplaty/raschet-otpuska-za-nepolnyj-otrabotannyj-god.html
Источник: zarplatto.ru
Расчет отпускных — примеры расчета отпускных
Изменений в правилах и порядке расчета отпускных в 2019 году. В статье напомним, как производится расчет отпускных в 2019 году, а также приведем несколько примеров.
Продолжительность ежегодного отпуска
Согласно трудового законодательства, отпуск работнику предоставляется на 28 дней. Но в определенных ситуациях он может быть больше. Например, некоторые работодатели работникам с большой выслугой предоставляют дополнительные дни отдыха.
Кто имеет право на отпуск
Ежегодный оплачиваемый отпуск предоставляется всем работникам, с которыми работодатель заключить трудовые договора любого типа, в том числе:
- штатным сотрудникам;
- работающим по совместительству;
- сезонным работникам;
- физлицам, работающим удаленно;
- лицам, работающим по срочному трудовому договору.
Правила расчета отпускных в 2019 году
Работодатели рассчитывают отпускные по определенным правилам, при этом новых требований в 2019 году в расчетах нет, а значит расчет нужно будет производить по прежним правилам. К таким правилам относят:
Как производится расчет отпускных в 2019 году
При расчете отпускных работодатель должен соблюдать следующий порядок действий:
| Порядок действий при расчете отпускных в 2019 | Особенности |
| Определяется расчетный период | Как правило, расчетный период равен 12 месяцам. Но если работник только недавно принят в организацию, то учитывается только время, фактически им отработанное в компании |
| Определяется заработок за расчетный период | При определении дохода работника за расчетный период необходимо учитывать, что некоторые выплаты исключаются (например, больничные) |
| Определяется число календарных дней расчетного периода для исчисления среднедневной зарплаты | Выходные дни, приходящиеся на исключаемые периоды в расчет не принимаются, а все остальные выходные относятся к отработанным дням. |
| Рассчитывается среднедневной заработок | Если исключаемых из расчетного периода дней нет, то формула для расчета будет следующей:В / (12 х 29,3)Если исключаемые дни в расчетном периоде есть, то расчет будет производиться по следующей формуле:В / ((29,3 х число полностью отработанных месяцев) + (число дней в месяцах, отработанных не полностью)) |
| Определяется число дней отпуска, подлежащих оплате | Работнику отпуск предоставляется на 28 календарных дней, но он может взять отпуск и на меньший период времени |
| Удерживается НДФЛ с рассчитанных отпускных и перечисляется в бюджет | НДФЛ перечисляется в последний день того месяца, в котором выплачивались отпускные |
Формула для расчета отпускных
Отпускные рассчитываются по следующей формуле:
Отпускные = Выплаты / (12 х 29,3) х Число дней отпуска, где
Выплаты – это тот доход, который был выплачен работнику за расчетный период (12 месяцев до отпуска);
12 – количество месяцев расчетного периода;
29,3 – среднее число дней в 1 месяце.
Какие выплаты учитываются при расчете отпускных
| Выплаты, учитываемые при расчете отпускных | Выплаты, исключаемые из расчета |
| ЗарплатаАвторские вознаграждения и гонорарыНадбавки, доплатыКомпенсации, выплачиваемые в соответствии с режимом работы и условиями трудаПремии, вознаграждения | Выплаты, исчисляемые исходя из среднего заработка (например, отпускные)Пособия по БиР, больничныеОплата выходных по уходу за инвалидами детства или детьми-инвалидамиОплата за время простоя, когда работник не работал по вине работодатели или по независящим причинам |
Если исключаемых из расчетного периода дней нет, то среднедневной заработок рассчитывается, как доход работника за расчетный период, деленный на 12 и на 29,3. То есть, формула будет следующей:
В / (12 х 29,3)
Если исключаемые дни в расчетном периоде есть, то расчет будет производиться по следующей формуле:
В / ((29,3 х число полностью отработанных месяцев) + (число дней в месяцах, отработанных не полностью))
Для расчета числа дней в месяцах, отработанных не полностью, используется иная формула:
29,3 / число дней в месяце х число календарных дней, отработанных в месяце
Расчет отпускных для новых сотрудников
Иногда работодатели идут навстречу и предоставляют отпуск недавно принятым работникам. В этом случае рассчитать его доход за 12 месяцев бухгалтер не может. В этом случае выход будет следующим:
- учитывать выплаты за время, фактически отработанное этим сотрудником в компании;
- если сотрудник проработал менее одного месяца, то его доход рассчитывается исходя из числа отработанных дней.
При этом применяется следующая формула:
Доход за отработанные дни месяца = зарплата за месяц согласно договора / число рабочих дней в месяце х число дней, отработанных сотрудником
Примеры расчета отпускных в 2019 году
Пример 1. Бухгалтер Петрова О.П., согласно графика отпусков, идет в отпуск с 1 апреля 2019 года на 14 календарных дней. Расчетный период будет с 1 апреля 2018 года по 31 марта 2019 года. При этом Петрова в июле 2018 года (с 1 по 28 число) была в отпуске и получила отпускные в размере 35 000 рублей.
Кроме того, в октябре 2018 года Петрова находилась на больничном на протяжении 10 дней, о чем предоставила листок нетрудоспособности. Больничные Петровой были начислены в размере 10 000 рублей. Доход Петровой за вычетом отпускных и больничных за расчетный период составил 400 000 рублей.
Число дней расчетного периода составили: 10 полных месяцев, 3 дня в июле и 21 день в октябре.
Для начала определим число дней для расчета среднедневной зарплаты:
29,3 х 10 + (29,3 / 31 х 3) + (29,3 / 31 Х 21) = 315,68
После этого рассчитаем среднедневной заработок:
400 000 / 315,68 = 1267,10 рублей
Теперь рассчитаем отпускные Петровой:
1267,10 х 14 = 17 739,40 рублей
Пример 2. Менеджера Иванова И.И. приняли в компанию только 10 января 2019 года. При этом с 28 января он попросил 4 дня отпуска. Доходов до 10 января у Иванова нет, а его зарплата за январь равна 30 000 рублей. В качестве расчетного периода в данном случае берутся дни, фактически отработанные Ивановым.
В первую очередь рассчитаем доход Иванова за расчетный период. В январе 2019 года 17 рабочих дней, а Иванов отработал только 12 дней, поэтому:
30 000 / 17 х 12 = 21 176,47 рублей
После этого рассчитываем число календарных дней:
29,3 х 31 х 18 = 17,01
Среднедневной заработок будет равен:
21 176,47 / 17,01 = 1244,94 рублей
Отпускные Иванова составят:
1244,94 х 4 = 4979,76 рублей.
Оцените качество статьи. Мы хотим стать лучше для вас:
Расчет Отпускных 2019 Примеры
Отпускные Резерв предстоящих расходов Компенсации за Отпуск Расчет Зарплаты
Учебные Отпуска НДФЛ с Турпутевок СДЗ и Расчет Среднего Заработка
Расчет Отпускных
Ещё о Расчете отпускных
Отпускные и Расчетный Период
Курортный сбор
19 июля 2017 года принят Закон о Курортном сборе.
Сбор введен с 1 мая 2018 года в отдельных туристических зонах (Республике Крым, Алтайском, Краснодарском и Ставропольском краях).
Стоимость сбора составляет:
С 1 мая 2018 г. по 31 декабря 2018 г. — 50 руб.
С 1 января 2019 г. — 100 руб.
Сумма курортного сбора = количество дней проживания x ставка сбора.
Пример.
Семья из двух человек старше 18 лет планирует отдохнуть в Крыму с 18 по 30 июля 2018 года.
Продолжительность пребывания составляет 13 суток.
День заезда — 18 июля исключается из расчета.
Итого расчетный период составит 12 суток.
Ставка сбора — 50 рублей/сутки.
Курортный сбор = (12 дн. x 50 руб.) x 2 чел. = 1200 руб.
Расчет Отпускных Учебные отпуска График отпусков
Справка о задолженности по заработной плате перед работниками образец
НАЧИСЛЕНИЕ ОТПУСКНЫХ В ДЕКАБРЕ — ЯНВАРЕ
Отпуск с последующем увольнением
1. Отпускные выдаются в полной сумме и не позднее, чем за три календарных дня до его начала (ч. 9 ст. 136 ТК РФ). Если работник уходит в отпуск сразу после праздников, то отпускные нужно выдать в последний рабочий день декабря.
2. Праздничные дни в январе в число календарных дней отпуска не включаются. Отпускные на эти нерабочие праздничные дни не начисляются.
Допустим, что работник уходит в отпуск с 15 декабря на 28 календарных дней. Отпускные бухгалтер начислит за 28 дней. Праздники не входят в период отпуска и не оплачиваются.
3. Отпуск выгоднее брать в том месяце, в котором больше рабочих дней. Тогда сотрудник получит больше, если он пойдет отдыхать в декабре, а не в январе, так как его зарплата за остаток месяца будет больше. Зарплата начисляется пропорционально отработанным дням.
Пример1.
Отпуск начался в начале января 2018
Отпускные нужно подсчитать в декабре и сравнить свои расчеты с МРОТ, который дейстWowал в 2017 году.
В январе, после повышения МРОТ, пересчитайте отпускные по новому МРОТ.
Сотрудник подал заявление на отпуск с 9 по 15 января 2018 года.
Так как отпуск начинается в январе, средний заработок определяется в декабре за период с 1 января 2017 года по 31 декабря 2017 года.
Расчет сделан с отпускником заранее – в декабре, за три календарных дня до начала отдыха (ст. 136 ТК РФ).
Все календарные дни отдыха (их семь) подлежат оплате.
Средний заработок посчитаем исходя из следующих данных:
11 месяцев в 2017 году сотрудник отработал полностью;
1 месяц – неполный: с 3 по 28 июля (26 дней) работник находился в отпуске.
Итого отпуск пришелся на 20 рабочих дней из 21-го.То есть отработан лишь один день в месяце.
При этом календарных отработанных дней, приходящихся на июль, равно 5.
Оклад сотрудника составляет 8500 руб. Других сумм, кроме окладной части, для включения в средний заработок нет.
Итого в расчетном периоде заработок составил:
93 904,76 руб. — (93 500 + 404,76 руб.) = [(8500 руб. x 11 мес.) + (8500 руб. x 1 дн. : 21 дн.)].
Количество дней в полностью отработанных месяцах при расчете отпускных равно 322,3 дня (29,3 дн. х 11 мес.).
Количество дней за один не полностью отработанный месяц (июль) — 4,73 дней (29,3 : 31 дн. х 5 дн.).
Средний дневной заработок равен 287,14 руб. (93 904,76 руб. : (322,3 дн. + 4,73 дн.)).
Заработок сотрудника надо сравнить с МРОТ.
Средний заработок за месяц равен 8413,20 руб. (287,14 руб. х 29,3 дн.).
Результат выше действующего на момент расчета отпускных МРОТ (8413,20 руб. > 7800 руб.). Поэтому отпускные составили 2009,98 руб. (287,14 руб. х 7 дн.).
С 1 января 2018 года МРОТ равен 9489 руб.
Тогда полученный среднемесячный заработок (8413,20 руб.) «проигрывает» новому минимальному значению и требуется доплата.
Отпускные с учетом нового МРОТ должны составить 2267 руб. (9489 руб. : 29,3 дн. х 7 дн.).
Итого сумма доплаты равна 257,02 руб. (2267 руб. – 2009,98 руб.).
Пример 2.
Оклад сотрудника — 35 000 руб.
Отпуск с 18 по 31 декабря 2015 года — 14 дней.
Работник отдыхает с 18 декабря. В декабре 23 рабочих дня.
Зарплата в день — 1521,74 руб. (35 000 руб. : 23 дня).
Ему начислят зарплату за дни до отпуска в сумме 21 304,36 руб.(1521,74 руб. Х 14 дней).
Пример 3.
Сотрудник берет отпуск с 11 по 24 января 2018 года (14 дней). В январе 15 рабочих дней. Тогда за день зарплата составит 2333,33 руб. (35 000 руб. : 15 дней).
Работник выходит из отпуска 25 января. До конца месяца останется отработать всего 5 рабочих дней. Зарплата составит 11 666,67 руб.(2333,33 Х 5 дней).
Разница в зарплате составляет 9637,69 руб. (21 304,36 – 11 666,67).
Оценочные Обязательства по Отпускам График Отпусков
Бухгалтерский учет отпускных
Коэффициент для расчета СДЗ = 29,3.
При расчете отпускных и компенсаций за неиспользованный отпуск, нужно используется коэффициент — 29,3.
Поправка в ст. 139 ТК РФ внесена Законом от 02.04.2014 г. № 55-ФЗ.
Для расчета среднего заработка (СДЗ) берется среднемесячное число календарных дней – общее число календарных дней в году без праздников, деленное на 12 месяцев.
Зарплата Аванс по Зарплате
Формирование Резерва
Организации обязаны формировать резерв на выплату отпускных.
Теперь он признается оценочным обязательством, так как, создавая его, необходимо учитывать требования ПБУ 8/2010.
Оценочное обязательство по отпускам определяется на основании утвержденного на начало года графика отпусков. По нему можно оценить, какие затраты будут произведены на выплату отпускных сумм сотрудникам, порядок их предоставления, размер среднего заработка работников.
В ПБУ 8/2010 не содержится конкретного порядка расчета ежемесячных отчислений в резерв и бухгалтера разрабатывают его сами. Выбранный способ нужно закрепить в учетной политике компании.
В бухгалтерском учете оценочные обязательства отражаются на счете 96 «Резервы предстоящих расходов».
Величина оценочного обязательства относится на расходы по обычным видам деятельности или на прочие расходы либо включается в стоимость актива и отражается по дебету счета 20 (23, 25, 26 и др.).
Проводки в бухгалтерском учете:
ДЕБЕТ 20 (23, 25, 26, 29, 44….) КРЕДИТ 96
— начислен резерв на оплату отпусков работникам.
При начислении отпускных за счет созданного резерва:
ДЕБЕТ 96 КРЕДИТ 70
— начислены отпускные работникам организации;
ДЕБЕТ 96 КРЕДИТ 69-1, 69-2, 69-3
— начислены страховые взносы во внебюджетные фонды и взносы на страхование от несчастных случаев
Если по окончании текущего года в резерве остались неизрасходованные суммы, то их необходимо сторнировать:
ДЕБЕТ 20 (23, 25, 44…. ) КРЕДИТ 96
— сторнирована сумма неиспользованного резерва.
Резерв Предстоящих Расходов Расчет
Налоговый учет отпускных
1) Отпускные учитываются при определении базы по налогу на прибыль в составе расходов на оплату труда на дату начисления (п. 4 ст. 272 НК РФ);
2) Облагаются НДФЛ, така как они признаются доходом работника;
3) Облагаются страховыми взносами.
Расчёт отпускных выплат производится в сумме средней заработной платы за последний год работы.
В расчёт средней заработной платы не берут единоразовые выплаты работнику: материальную помощь, различные единоразовые и нерегулярные денежные поощрения и все те выплаты, которые носят вознаградительный или компенсационный характер.
Средний дневной заработок для расчета отпускных
СДЗ и Расчет Среднего Заработка
При расчете отпускных и компенсаций за неиспользованный отпуск, нужно использовать коэффициент — 29,3 (поправка в ст. 139 ТК РФ внесена Законом от 02.04.2014 г. № 55-ФЗ).
1) В случае если расчетный период отработан полностью:
СДЗ = Сумма выплат за расчетный период / ( 29,3 * 12)
2) В случае если расчетный период отработан не полностью:
СДЗ = Сумма выплат за расчетный период / Кол-во календарных дней в периоде
Количество календарных дней в периоде рассчитывается как 29,3 за каждый полностью отработанный месяц и кол-во отработанных календарных дней в месяце *29,3 / кол-во календарных дней в месяце за каждый не полностью отработанный месяц.
Расчет отпускных определяется по формуле:
Средний дневной заработок * Количество дней отпуска
Пример 1.
Работник уходит в отпуск с 1 июня.
Среднегодовая заработная плата составила 20 000 руб.
20000 / 29,3 *30 дн.= 20 477,82
Пример 2.
Работнику Иванову предоставлялся отпуск с 1 до 14 марта.
Расчётным периодом будет являться время с 1 марта 2017 года по 28 февраля 2018 года.
Допустим, что его средняя заработная плата составила 20 000 руб.
Иванов болел в период с 1 ноября по 8 ноября 2017 года и ему был оплачен больничный в размере 3 000 руб. и зарплата за ноябрь составила 13 000 руб.
Отпускные будут рассчитываться следующим образом:
20 000 * 11+13 000 = 233 000 руб.
Количество календарных дней, в течение которых сотрудник Иванов находился на работе:

29,4 * 11 + 29,4 / 30 (так как в ноябре 30 дней) * (30 — = 344,96 дней — отработано за год.
Среднедневной заработок сотрудника Иванова будет составлять:
233 000 / 344,96 = 675,44 руб.
Отпускные за 14 дней составят: 675,44 * 14 = 9456,16 руб.
Пример 3.
Работнику Иванову с 01.05.2017 г. предоставлен очередной основной ежегодный отпуск.
В расчетном периоде с 01.05.2016 по 30.04.2017 ему было начислено:
- в июле 2016 г. — премия за II квартал 2016 г. в сумме 15 000 руб.;
- в октябре 2016 г. — премия за III квартал 2016 г. в сумме 18 000 руб.;
- в январе 2017 г. — премия за IV квартал 2016 г. в сумме 15 000 руб.;
- в январе 2017 г. — годовая премия по итогам работы за 2016 г. в сумме 25 000 руб.;
- в феврале 2017 г. — разовая премия к 23 Февраля в сумме 3 000 руб.;
- в апреле 2017 г. — за I квартал 2015 г. в сумме 10 000 руб.
- в апреле 2017 г. — оказана материальная помощь в сумме 4 000 руб.
Сумма, которую следует учесть при расчете отпускных составит:
Вынужденный прогул по вине работодателя тк рф оплата
(15 000 руб. x 2/3 + 18 000 руб. + 15 000 руб. + 25 000 руб. + 10 000 руб.) = 78 000 руб.
Пример 4.
Расчетный период отработан не полностью. Отпуск предоставлен в календарных днях. Сотруднику установлен месячный оклад
С 13 мая 2018 года сотруднику организации предоставлен основной оплачиваемый отпуск.
Расчетный период для начисления отпускных – с 1 мая 2017 года по 30 апреля 2018 года.
Расчетный период отработан не полностью.
С 22 по 26 апреля 2018 года сотрудник болел. Период болезни и суммы больничного пособия из расчета среднего дневного заработка исключаются. За расчетный период, помимо пособия, сотруднику начислено исходя из оклада 268 000 руб.
Для расчета отпускных количество календарных дней будет:
– в полностью отработанных месяцах:
11 мес. * 29,3 дн./мес. = 322,3 дн.;
– в апреле:
29,3 дн./мес. : 30 дн. * 25 дн. = 24,4167 дн.
Средний дневной заработок сотрудника равен:
268 000 руб. : (322,3 дн. + 24,4167 дн.) = 772,97 руб./дн.
СДЗ и Расчет Среднего Заработка Отпускные и Расчетный Период Учебные Отпуска
Отпускные Резерв предстоящих расходов Компенсации за Отпуск Расчет Зарплаты НДФЛ
Примеры расчета отпускных для самых разных ситуаций
При выплате отпускных всегда важна точная сумма к выдаче. Ведь если выдать больше, чем полагается, то будут претензии к расходам на оплату труда. А если меньше-то последуют вопросы от сотрудника. Между тем сам расчет отпускных, особенно в ситуациях, по которым в законодательстве нет четкого порядка, может повлечь именно такие нежелательные ошибки.
Мы привели подробные примеры расчета отпускных в пяти самых частых запутанных ситуациях. Они помогут вам рассчитывать все суммы с точностью до копейки.
Один из дней командировки — выходной
Сотрудник компании в расчетном периоде был в командировке. Причем уехал в нее или вернулся в выходной день. За такой день работнику полагается либо отгул, либо оплата в двойном размере (ст. 153 ТК РФ, п.
5 Положения, утв. постановлением Правительства РФ от 13 октября 2008 г. № 749). Но не средний заработок, который сохраняется за работником только за рабочие дни командировки (письмо Минтруда России от 25 декабря 2013 г.
В данной ситуации при начислении отпускных надо исключить из расчетного периода только те дни командировки, за которые начислен средний заработок. За работу в выходные работник получил зарплату в двойном размере, а не средний заработок. Значит, исключать эти дни не нужно. Такой вывод следует из пункта 5 Положения, утвержденного постановлением Правительства РФ от 24 декабря 2007 г. № 922.
Пример
Работник ООО «Частный капитал» Смирнов П. А. идет в отпуск с 7 июля 2014 года на 28 календарных дней.
Расчетный период (стандартные 12 календарных месяцев) — с 1 июля 2013 года по 30 июня 2014 года. В течение всего этого времени оклад сотрудника не менялся и составлял 32 000 руб. Других выплат ему не начисляли.
В период с 23 по 27 февраля 2014 года Смирнов был в командировке. За 24—27 февраля ему начислили средний заработок, а за выходной день 23 февраля — двойной оклад. Значит, исключить нужно только период с 24 по 27 февраля.
В феврале остается 24 календарных дня (28 – 4). За отработанное в них время Смирнову начислили 28 800 руб. (с учетом двойной оплаты за 23 февраля). Остальные месяцы расчетного периода он отработал полностью. Таким образом, сумма учитываемого заработка составит:
32 000 руб. x 11 мес. 28 800 руб. = 380 800 руб.
11 месяцев расчетного периода Смирновым отработаны полностью. Количество дней, которое необходимо принять в расчет, бухгалтер компании посчитал так (эту цифру мы берем с четырьмя знаками после запятой):
11 мес. x 29,3 дн. + 29,3 дн. : 28 дн. x 24 дн. = 347,4143 дн.
Дальше сумму отпускных он посчитал так:
380 800 руб. : 347,4143 дн. x 28 дн. = 30 690,73 руб.
Отпуск начинается с 1-го числа
Работник идет в отпуск в первых числах месяца. Отпускные нужно выдать работнику не позднее чем за три календарных дня до начала отпуска (ст. 136 ТК РФ, письмо Роструда от 21 декабря 2011 г.
№ 3707-6-1). И может получиться так, что выплатить ему отпускные нужно будет еще до окончания последнего месяца, входящего в расчетный период.
Но это не основание для того, чтобы исключать этот месяц из расчета.
Например, отпуск начинается 1 августа. Значит, перечислить отпускные нужно в конце июля. Несмотря на это, июль все равно надо включить в расчетный период (ст. 139 ТК РФ, п. 4 Положения № 922). Если же работник, скажем, заболеет 30 или 31 июля, то есть уже после выплаты ему отпускных, их всегда можно будет пересчитать.
Пример
Работник ЗАО «Смена» Тихонов В. В. идет в отпуск с 1 августа на 28 календарных дней. Отпускные ему бухгалтер выплатил 28 июля. Тем не менее расчетный период — с 1 августа 2013 года по 31 июля 2014 года. Оклад работника в 2013 году составлял 25 000 руб., а с 1 января в рамках общего повышения по всей компании вырос до 30 000 руб.
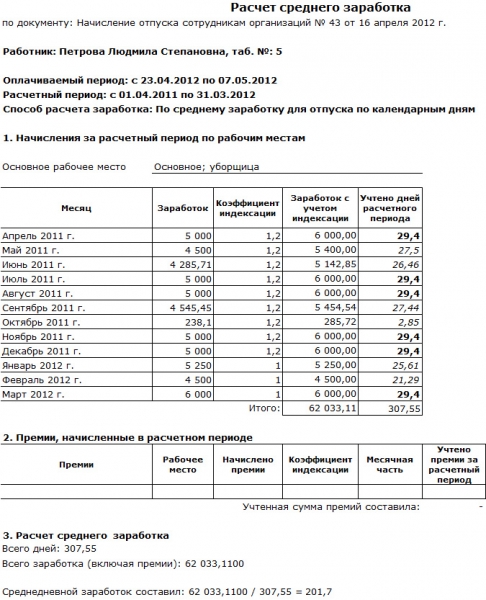
Весь расчетный период Тихонов отработал полностью. Коэффициент индексации для выплат 2013 года составит 1,2 (30 000 руб. : 25 000 руб.). Исходя из этих данных, бухгалтер так посчитал сумму отпускных:
((25 000 руб. x 5 мес. x 1,2) + 30 000 руб. x 7 мес.) : (29,3 дн. x 12 мес.) x 28 дн. = 28 668,94 руб.
В отпуск идет внутренний совместитель
В отпуск по всем своим должностям совместитель может уйти только одновременно. Ведь иначе ни о каком отдыхе не может быть и речи. А если на должности по совместительству человек не отработал шести месяцев, отпуск ему предоставьте авансом (ч. 1 ст. 286 ТК РФ).
Продолжительность отпуска на основном месте может оказаться больше, чем на работе по совместительству. Тогда надо предоставить совместителю дополнительные дни отдыха по другой должности. Но взять их он должен за свой счет.
Оформить отпуск нужно отдельно по каждой должности, как будто отдыхать идут два разных человека. Ведь у внутреннего совместителя как минимум два трудовых договора, две разные должности, два табельных номера. Да и стаж для отпуска по основному месту работы и стаж по совместительству, как правило, не совпадают из-за того, что дополнительные функции у такого сотрудника появились не сразу.
Приказ на отпуск в такой ситуации можно составить по форме № Т-6а, которую применяют, когда нужно оформить отпуска двум и более работникам. Если, конечно, вы используете унифицированные бланки, а не самостоятельно разработанные формы документов.
Отпускные внутреннему совместителю нужно рассчитать отдельно по основному месту работы и отдельно по совместительству. А потом суммировать получившиеся результаты.
Пример
Светлов С. А. работает в ООО «Частный капитал» в должности товароведа с 13 апреля 2010 года. Его оклад составляет 25 000 руб. С 1 октября 2013 года он стал выполнять также работу кладовщика на условиях внутреннего совместительства на полставки. По штатному расписанию оклад кладовщика — 16 000 руб. Других выплат работник не получает.
С 14 июля 2014 года Светлову предоставляется ежегодный отпуск продолжительностью 28 календарных дней.
Сначала бухгалтер посчитал отпускные по основному месту работы. Расчетный период — с 1 июля 2013 года по 30 июня 2014 года. В течение этого времени Светлов в период со 2 по 29 сентября был в ежегодном отпуске. За отработанный в этом месяце один рабочий день ему начислили 1190,48 руб.
Всего за расчетный период работнику начислено:
25 000 руб. x 11 мес. + 1190,48 руб. = 276 190,48 руб.
Поскольку 11 месяцев Светловым отработаны полностью, количество дней, которое необходимо принять в расчет, составит:
11 мес. x 29,3 дн. + 29,3 дн. : 30 дн. x 2 дн. = 324,2533 дн.
Сумма отпускных по основному месту работы бухгалтер рассчитал так:
276 190,48 руб. : 324,2533 дн. x 28 дн. = 23 849,67 руб.
Затем он перешел к подсчету отпускных по работе по совместительству. В этом случае расчетный период — с 1 октября 2013 года по 30 июня 2014 года. Он отработан полностью. Заработок Светлова-кладовщика за это время составил 72 000 руб. (16 000 руб. x 0,5 x 9 мес.).
Сумма отпускных оказалась равна:
72 000 руб. : (29,3 дн. x 9 мес.) x 28 дн. = 7645,05 руб.
А всего Светлову нужно начислить 31 494,72 руб. (23 849,67 + 7645,05).
Сотрудница берет отпуск сразу после декрета
По общему правилу рассчитывать отпускные нужно исходя из заработка за 12 календарных месяцев, предшествующих отпуску (п. 4 Положения № 922). Но женщина может взять очередной оплачиваемый отпуск сразу после отпуска по уходу за ребенком. То есть доходов за последний год у нее нет.
В такой ситуации для расчета отпускных нужно взять 12 месяцев, предшествующих периоду, который исключается из расчетного (п. 6 Положения № 922). То есть 12 месяцев, непосредственно предшествующих декрету.
Какова формула расчета процентов по кредиту и полной стоимости кредита? — юридические советы
Использовать оклад в данном случае не нужно. Отпускные исходя из оклада рассчитывают, только если заработка у работника не было вообще. Например, он идет в отпуск сразу после перевода из другой организации или перед отпуском у него сплошные командировки.
Пример
Сотрудница ООО «Вектор» Михайлова С. П. с 21 апреля 2011 года по 2 июля 2014 года включительно была сначала в отпуске по беременности и родам, а затем в отпуске по уходу за ребенком до трех лет. 17 июня 2014 года женщина написала заявление на отпуск с 3 июля на 28 календарных дней, который компания обязана ей предоставить.
За стандартный расчетный период с 1 июля 2013 года по 30 июня 2014 года доходов у Михайловой не было. Поэтому нужно взять период, предшествующий декрету, в который сотрудница ушла 21 апреля 2011 года. Значит, расчетный период — с 1 апреля 2010 года по 31 марта 2011 года.
Оклад сотрудницы в течение этого времени не менялся и составлял 20 000 руб. При этом Михайлова была в отпуске в период со 2 по 29 августа 2010 года (всего 28 календарных дней), а заработок за отработанные в августе два дня составил 1818,18 руб. То есть ее общий заработок составил:
20 000 руб. x 11 мес. + 1818,18 руб. = 221 818,18 руб.
Количество календарных дней, приходящихся на отработанное в расчетном периоде время, бухгалтер определил так:
29,3 дн. x 11 мес. + 29,3 дн. : 31 дн. x 3 дн. = 325,1355 дн.
Отсюда сумма отпускных составит:
221 818,18 руб. : 325,1355 дн. x 28 дн. = 19 102,53 руб.
В месяце расчетного периода нет доходов, но есть учитываемые дни
В расчетном периоде сотрудник был в отпуске, причем так получилось, что в каких-то месяцах он не отработал ни одного дня. Например, отпуск был с 9 по 31 января 2014 года или с 5 мая по 2 июня. В таком случае начислений в январе и мае у работника не будет. А вот те дни этих месяцев, которые не вошли в период отпуска, нужно учесть.
В наших примерах — с 1 по 8 января и с 1 по 4 мая, а также 9 мая. Ведь День Победы как праздничный день в число дней отпуска не входит.
Пример
Сотрудник ООО «Сокол» Семенов П. А. идет в отпуск с 7 июля 2014 года на 14 календарных дней. Расчетный период — с 1 июля 2013 года по 30 июня 2014 года. В этот период он также был в отпуске с 9 по 31 января. За этот месяц кроме отпускных ему ничего не начислили. А за другие месяцы он заработал 363 000 руб.
Сумму причитающихся ему отпускных бухгалтер компании определил так:
363 000 руб. : (29,3 дн. x 11 мес. + 29,3 дн. : 31 дн. x 8 дн.) x 14 дн. = 15 406,48 руб.
Обратная ситуация — работник устроился в компанию 9 января 2014 года, а в июле идет в отпуск. За январь он получил полный оклад, если, конечно, отработал все 17 рабочих дней этого месяца.
И всю начисленную сумму нужно включить в заработок для отпускных. Однако расчетный период — с 9 января по 30 июня. Поэтому в расчетный январь попадут не 29,3 дн., а 21,7387 дн. (29,3 дн. : 31 дн.
Расчет отпускных в нестандартных ситуациях
У каждого сотрудника нет-нет да отыщется какая-нибудь своя особенная история, которую придется учитывать бухгалтерии при начислении отпускных. Один жаждет уйти в отпуск, еще не отработав и полугода, другой трудится по совместительству. В статье вы найдете удобные формулы для расчета и полезные в работе примеры начисления отпускных в нестандартных ситуациях.
Основанием для начисления отпускных является приказ руководителя о предоставлении отпуска сотруднику. Расчет принято оформлять в специальной унифицированной форме № Т-60 «Записка-расчет о предоставлении отпуска работнику» (постановление Госкомстата России от 5 января 2004 г. № 1).
Средний заработок
Отпуск оплачивается из расчета среднего заработка за расчетный период.
Средний заработок сотрудника независимо от режима его работы определяется исходя из фактически начисленных ему выплат и реально отработанного им времени за 12 календарных месяцев, предшествующих отпуску.
При этом календарным месяцем считается период с 1-го по 30-е или 31-е (в феврале – по 28-е или 29-е) число соответствующего месяца включительно.
Средний дневной заработок для оплаты отпусков и выплаты компенсации за неиспользованные отпуска исчисляется за последние 12 календарных месяцев (п. 4 постановления Правительства РФ от 24 декабря 2007 г. № 922; далее — Постановление № 922).
Итак, чтобы найти средний заработок сотрудника, уходящего в очередной оплачиваемый отпуск, нужно сначала определить его средний дневной заработок. Затем эту сумму нужно умножить на количество дней отпуска (см. формулу):
Средний заработок = Средний дневной заработок × Количество дней отпуска
Средний дневной заработок
Средний дневной заработок равен отношению начисленной за расчетный период зарплаты к 12 предыдущим календарным месяцам и к среднемесячному числу календарных дней (29,4).
При этом учитываются все выплаты, предусмотренные правилами оплаты труда в организации. Конкретный перечень выплат приведен в пункте 2 Положения об особенностях исчисления среднего заработка (утв. Постановлением № 922).
Выплаты, не связанные с оплатой труда, например материальную помощь, учитывать не нужно.
Из общей суммы исключают выплаты за время отсутствия работника, когда:
- за работником сохранялся средний заработок в соответствии с законодательством Российской Федерации, за исключением перерыWow для кормления ребенка;
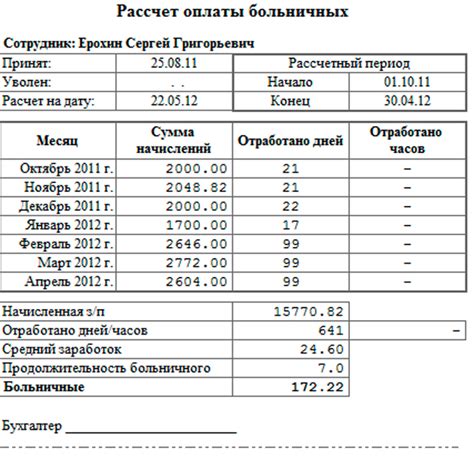
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- сотрудник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не участWowал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
- штатнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством Российской Федерации (п. 5 Постановления № 922).
Итак, средний дневной заработок работника для оплаты отпускных определяют по формуле:
Средний дневной заработок = Сумма начисленной за расчетный период зарплаты, включая премии, надбавки и вознаграждения 12 мес. : 29,4
К сожалению, этой простой формулой бухгалтер может ограничиться в расчетах крайне редко. За год работник по меньшей мере болел или был в отпуске, так что не все 12 месяцев бывают отработаны полностью. Поэтому чаще всего определение расчетного периода не такая уж простая задача для бухгалтера.
Расчетный период
Расчетным периодом по общему правилу признаются последние 12 месяцев перед отпуском.
Среднее число календарных дней в месяце – 29,4.
Для определения размера отпускных человеку, отработавшему меньше 12 месяцев, расчет усложняется.
Если один или несколько месяцев расчетного периода отработаны не полностью или из него исключалось время в соответствии с пунктом 5 Постановления № 922, средний дневной заработок исчисляется путем деления суммы фактически начисленной заработной платы за расчетный период на сумму среднемесячного числа календарных дней (29,4), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах (п. 10 Постановления № 922).
Разобьем эту сложную формулу на несколько простых.
Средний дневной заработок = Начисленные выплаты/Количество дней за расчетный период
Чтобы найти количество отработанных за расчетный период дней, нужно сложить дни из полностью отработанных месяцев с остальными фактически отработанными днями.
Количество дней за расчетный период = Дни из полных месяцев + Дни из неполных месяцев
С расчетом календарных дней из полностью отработанных месяцев все понятно: умножаем среднее число календарных дней на количество полностью отработанных месяцев.
Дни из полных месяцев = Количество полных месяцев × 29,4
А вот с определением среднего числа отработанных дней в месяце, когда, допустим, человек болел или уже был в отпуске, придется повозиться. Количество календарных дней в не полностью отработанном месяце, включаемых в расчет, определяют по формуле:
Количество календарных дней в неполном отработанном месяце = 29,4 (среднемесячное число календарных дней в месяце) Количество календарных дней этого месяца × Количество календарных дней, приходящихся на отработанное время
Без примера здесь не обойтись.
Офисный работник ООО «Снежинка» А.П. Смехов собирается в основной оплачиваемый отпуск на 14 календарных дней. Оклад Смехова составляет 30 000 руб.
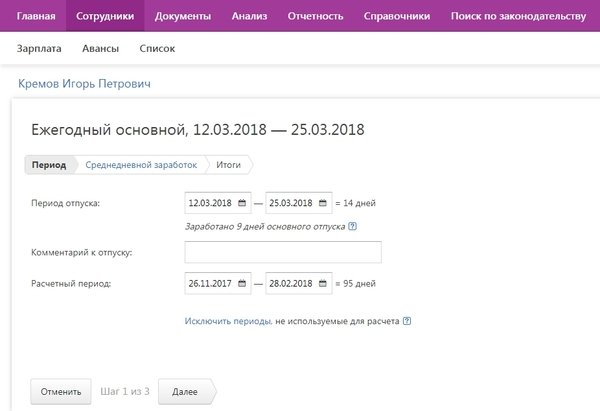
На основании заявления работодатель предоставляет ему отпуск с 4 по 17 июля 2013 года. В прошлом году Смехов брал отпуск со 2 по 15 августа, а с 19 по 27 сентября он болел.
Допустим, остальные месяцы расчетного периода отработаны полностью. Рассчитаем средний заработок для оплаты отпуска.
Прежде всего определим расчетный период – 12 календарных месяцев перед отпуском: с 1 июля 2012 года по 30 июня 2013 года (ст. 139 ТК РФ, п. 4 Постановления № 922).
Источник: polit-gramota.ru
Как рассчитывается зарплата после отпуска
Разный порядок выплаты заработной платы и отпускных вызывает существенный разрыв во времени получения денежных средств на отрезке: уход в отпуск – получение вознаграждения после отдыха. Отпускные выплачиваются непосредственно перед наступлением события, а текущая заработная плата по факту отработанного времени с учётом выполненного объёма. Как начисляется зарплата после отпуска и может ли быть в денежном выражении ниже минимального размера, установленного законодательством?
Отпускные нюансы – 2019
В преддверии лета – массового отпускного сезона в 2019 году следует руководстWowаться обновлёнными разъяснениями трудового ведомства, уточняющего и корректирующего периоды, запрещённые дни и сроки выплаты денежных средств, предназначенных для отдыха. При предоставлении работникам ежегодных оплачиваемых отпусков бухгалтерской и кадровой службе необходимо учесть нюансы:
- Дата перечисления или выдачи из кассы. Минтруд Письмом № 14-1/ООГ-7157 от 05.09.2018 года уточнил сроки выплаты денежных средств на отдых. Согласно разъяснениям минимальный срок, до наступления которого должны быть выплачены деньги в соответствии с ч.9 статьи 136 ТК РФ составляет три дня до начала. Следовательно, если работник уходит отдыхать с понедельника, то выплатить причитающиеся суммы предприятию необходимо не позднее четверга. Ранее Роструд допускал выдачу в пятницу, считая в числе трёх календарных дней день выдачи.
- Деление на части. Работодатель вправе осуществлять «дробление» времени отдыха только при согласии работника с учётом положения статьи 125 ТК РФ, содержащей условие, чтобы одна из составляющих была не меньше 14-ти календарных дней. Если сотрудник возражает против деления, то предприятие обязано предоставить время полной продолжительности.
- Запретные дни. В целях недопущения получения «скрытой компенсации» за неиспользованное отпускное право Минтруд в Письме № 14-2/ООГ-9754 от 07.12.2018 года ввёл следующий регламент:
- разрешение на предоставление права отдыхать только в рабочие дни независимо от количества, допуская один день (рабочий);
- одобрение на начало периода в выходной день;
- запрет на отпуска исключительно в выходные дни со штрафными санкциями до 50000 рублей на компанию в случае невыполнения нормы.
Расчёт зарплаты после отпуска может быть произведён на основании отработанных дней. Работник не может для получения «скрытой части компенсации» за неиспользование отпускного права написать заявление на выходные дни.
Зарплата после отдыха
Трудовому персоналу предоставляется ежегодный оплачиваемый отпуск в соответствии с графиком, разрабатываемом за две недели до начала года. Право на период полной продолжительности наступает у работника по истечении шести месяцев трудовой деятельности у конкретного работодателя, но не исключено предоставление авансом по согласованию сторон. Беременные, несовершеннолетние, многодетные родители и родители-одиночки могут отдыхать в любой удобный период без предварительного одобрения руководства.
Как правильно рассчитать зарплату после отпуска? Отличительная особенность при начислении выплат заключается в оплате рабочих дней при исполнении работником трудовых обязанностей и оплате календарных дней, приходящихся на период отдыха.
Начало и конец времени отдыхать не привязываются к началу или концу календарного месяца. Расчёт вознаграждения при работе в течение неполного периода осуществляется пропорционально количеству отработанных дней. Как посчитать зарплату после отпуска для повременщика детально демонстрирует формула:
Расчёт заработной платы в месяце с отпуском может привести к математическому результату полученной суммы ниже МРОТ. Это нормальное явление при не полностью отработанном периоде, поскольку денежное вознаграждение может быть начислено за любое количество отработанных дней по графику, включая один день.
В соответствии со статьёй 133 ТК РФ зарплата не может быть ниже установленного законодательством минимума с учётом региональных коэффициентов при полностью отработанном месяце.
Условный числовой пример
Длительный промежуток времени, возникающий между получением отпускных и расчётом зарплаты после отпуска, с последующим получением обусловлен различием периода выплаты:
- отпускные – не позднее трёх дней до события;
- заработная плата – два раза в месяц за отработанный период.
Ситуацию по датам выплат можно рассмотреть на условном числовом примере:
На предприятии установлена стандартная 40-часовая рабочая неделя. Сотрудник написал заявление на ежегодный отдых с 01.06.2019 года по 21.06.2019 года. Даты выдачи средств по ФОТ – 20-е и 5-е число каждого месяца. Отпускные выданы работнику 25 мая. Должностной оклад по трудовому договору 25000 рублей.
Как рассчитать заработную плату после отпуска и когда лицо получит причитающиеся выплаты?
- За 2-ую половину мая сотрудник получил деньги 05.06.2019 года. Поскольку в 1-ой половине июня гражданин не исполнял трудовые обязанности, то аванс он не получит.
- Расчёт зарплаты после отпуска по условиям примера:
ЗП = 25000 (оклад) / 19 (количество рабочих дней в июне) * 5 (число отработанных дней)=6578,95 руб.
Получит причитающиеся выплаты работник 5 июля в размере, меньше МРОТ, поскольку за месяц отработал 5 дней.
При желании до запрещающего письма Минтруда сотрудник имел возможность написать заявление на отпускное право в выходные дни (29,30 июня) и получить денежные средства не позднее 25 числа текущего месяца.
После отдыха денежные средства по заработной плате начисляются пропорционально отработанному времени. Временной интервал в получении отпускных и следующей зарплаты обусловлен различием законодательных норм, предусматривающих выплату отпускных до фактического отдыха, а выплату зарплаты постфактум исходя из фактического времени работы.
Источник: zakon-dostupno.ru