
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Новый порядок осуществления выплат работникам при ликвидации организации». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.
Содержание
Работник вправе уволиться по собственному желанию (п.5 статья 49 ТК РК). Бухгалтер должен выдать окончательный расчет в последний день его работы. В 1С:ЗУП для Казахстана формируется записка-расчет по унифицированной форме, но также может заполняться документ, самостоятельно разработанный организацией. Он должен содержать обязательные реквизиты для первичного учетного документа и быть закреплен как приложение в учетной политике компании.
Выплаты при увольнении по собственному желанию
Расчет включает две обязательные суммы денежных средств:
- зарплату за неоплаченное время до момента прекращения трудовых отношений;
- компенсацию за неиспользованный отпуск.
Каких-либо других выплат при увольнении по собственному желанию для сотрудника законодательством не предусмотрено. Однако компания может в своей локальной документации предусмотреть некоторые виды оплат или компенсаций при увольнении, в том числе и по данному основанию.
922 положение о расчете среднего заработка
Возможна ситуация, при которой человек увольняется до окончания года, используемого для расчета отпуска, т.е. часть выплаты использована авансом. В такой ситуации начисленные отпускные нужно пересчитать и удержать из окончательного расчета излишне выплаченные денежные средства.
Согласно статье 115 ТК РК, из окончательного расчета работодатель вправе удержать и иные суммы задолженности, например:
- для погашения неизрасходованных и своевременно не возвращенных денежных сумм, выданных в связи с командировкой, а также в случае непредоставления подтверждающих расходы документов, связанных с командировкой;
- в случаях, предусматривающих возмещение работодателю затрат, связанных с обучением работника, при наличии договора обучения, пропорционально недоработанному сроку отработки при досрочном расторжении трудового договора;
- для возмещения неотработанного аванса, выданного работнику в счет заработной платы;
- в случаях перенесения или отзыва работника из ежегодного оплачиваемого трудового отпуска, за исключением пункта 3 статьи 95 настоящего Кодекса;
- в иных случаях при наличии письменного согласия работника.

Компенсация за неиспользованные дни отпуска
На нее работник может рассчитывать по ст. 127 ТК. Начисление осуществляется путем умножения заработка за 1 д. на число неиспользованных отпускных дней. Продолжительность периода отдыха по ст. 115 ТК — 28 дн.
Если сотрудник не использовал их в течение всего года работы, выплата осуществляется за все эти дни. Если служащий пребывал в штате меньше года, количество отпускных дней высчитывается пропорционально отработанному периоду. Полная компенсация начисляется только тем, кто находился в штате не менее 5.5 мес. Предприятие вправе округлить количество дней в пользу служащего. В ст.
238 НК предусмотрено, что компенсация за неиспользованные отпускные дни не входит в налоговую базу по ЕСН и по начислению взносов на ОПС.
Выходное пособие в связи с ликвидацией организации
Оно представляет собой сумму за первый месяц после увольнения. Выходное пособие при ликвидации организации полагается всем сотрудникам. При этом значения не имеет, нашли они за первый месяц работу или нет. Средний заработок уволенные получают и во второй месяц незанятости.
В этом случае выходное пособие при ликвидации организации предоставляется по заявлению бывшего работника. При этом он должен будет предоставить свою трудовую книжку, в которой будет отсутстWowать запись о принятии его на новую работу.
Если же в течение второго месяца бывшему служащему так и не удалось трудоустроиться, в законодательстве предусматривается возможность получения средней з/п и за 3-й мес. Это допускается по разрешению службы занятости. Для этого в течение двух нед. после того, как контракт будет расторгнут, нужно встать в центр на учет. Если за два месяца служба занятости не смогла работника трудоустроить, то он может получить компенсацию.
Нередко работодатель, которому предстоит ликвидация, предлагает сотрудникам расторгнуть трудовой договор по соглашению сторон или по собственному желанию. Это дает организации возможность сократить расходы, поскольку порядок компенсаций при увольнении по другим основаниям отличается от ликвидационного.
Сотрудник вправе не соглашаться на предложение работодателя на увольнение по соглашению или собственному желанию.
Более того работник, добросовестно выполняющий свои обязанности, не имеющий дисциплинарных взысканий и наказаний за трудовые проступки, может рассчитывать на компенсации и выходное пособие в полном объеме при ликвидации компании. В финансовом плане это намного выгоднее для сотрудников, чем увольнение по другим основаниям.
Компенсации работнику при ликвидации работодателя
Кому положено выходное пособие?
Выходное пособие выплачивается:
- Основным сотрудникам организации, с которыми заключены бессрочные трудовые договоры.
Пособие выплачивается в общем порядке, в размере среднемесячного заработка.
- Работникам, оформленным по срочным трудовым договорам, если они заключены на срок более 2 месяцев.
Тем, кто оформлен менее чем на 2 месяца, пособие не положено (ч. 3 ст. 292 ТК РФ). Но работодатель может выплатить его, если это предусмотрено трудовым или коллективным договором.
- Внутренним и внешним совместителям.
Совместители могут получить только выходное пособие, им не выплачивается средний заработок на время трудоустройства, так как основной работы они не лишаются. Исключением является ситуация, когда совместитель лишается сразу и основной, и дополнительной работы. В этом случае ему выплачивается двойное выходное пособие: за основную работу и дополнительную.
Сезонные работники получают выходное пособие в урезанном виде: в размере 2-недельного среднего заработка (ч. 3 ст. 269 ТК РФ).
Выплаты сотрудникам при ликвидации организации: на что обратить внимание
Выплаты работникам при ликвидации предприятия — это выплаты, осуществляемые при прекращении трудового договора в связи с прекращением деятельности компании. Помимо заработной платы и компенсации за неиспользованный отпуск положено также выходное пособие и иные компенсационные выплаты, в том числе, предусмотренные трудовым и коллективным договором.
Ликвидация организации является одной из причин расторжения трудового договора по инициативе работодателя. Для руководства организации в этом случае очень важно соблюдение процедуры увольнения и всех правил, установленных в законе, поскольку оно влечет расходы, связанные с выплатой выходного пособия и других компенсаций.
Для работника соблюдение в отношении него установленной процедуры так же важно с материальной точки зрения. Ситуации с увольнением сотрудников при ликвидации юридических лиц порождают множество судебных разбирательств и трудовых споров. PPT.
ru поможет разобраться с тем, что и в каком размере работодатель должен выплатить своим сотрудникам в случае прекращения деятельности.
Возможность расторжения трудового договора в связи с ликвидацией организации установлена пп.1 ст. 81 ТК РФ. Такое увольнение носит уведомительный характер и регулируется абз. 2 и 3 ст. 180 ТК РФ.
Сотрудника предприятия предупреждают о предстоящем сокращении, прекращении трудовых отношений с организацией под роспись не менее чем за два месяца до предстоящей ликвидации.
Так же руководство компании с письменного согласия сотрудника имеет право расторгнуть с ним трудовой договор до истечения срока предупреждения об увольнении, что влечет за собой выплаты дополнительных компенсаций в пользу работника, включая выходное пособие, речь о которых пойдет далее.
Важно: если гражданин отказывается ставить подпись в уведомлении о расторжении трудового договора в связи с ликвидацией, работодатель оформляет акт об отказе в принятии уведомления, который должна подписать специальная комиссия. Только в этом случае будет соблюден срок предупреждения о предстоящих ликвидации и разрыве трудовых отношений.
Расчет выходного пособия при сокращении штата – 2021
Согласно ст. 178 ТК, если трудовой договор с сотрудником прекращает свое действие по причине сокращения штата компании или ликвидации бизнеса, увольняемому персоналу необходимо выплатить выходное пособие. Размер суммы составляет величину среднего заработка за 1 месяц, кроме того, за ними сохраняется еще одна такая же выплата в пределах двух месяцев, на период трудоустройства.
В некоторых случаях выплаты продляются еще и на третий месяц. При этом для получения дополнительного пособия специалисту в двухнедельный срок с даты увольнения нужно встать на учет в территориальное подразделение ЦЗН (Центр занятости населения). Еще одно обязательное условие – отсутствие факта трудоустройства физлица.
Иные причины расторжения трудового контракта обязывают работодателя выплатить не среднемесячное, а двухнедельное пособие. В этом случае также берется средний заработок, но не за целый месяц, а только за половину. К подобным основаниям прекращения трудовых взаимоотношений относятся (ч. 3 стат. 178 ТК):
- Отказ специалиста в переходе по медицинским показаниям на другую должность или же отсутствие в организации условий для такого перевода.
- Призыв сотрудника на государственную военную службу (альтернативную гражданскую).
- Отказ специалиста в переводе вместе с работодателем в другую местность.
- Восстановление в должности ранее занятого сотрудника.
- Отказ специалиста в исполнении трудовых обязанностей по причине внесения изменений в условия трудового контракта.
- Отстранение сотрудника от должности по медзаключению.
Расчет выходного пособия при ликвидации предприятия
Итак, при увольнении в связи с ликвидацией компании работник, помимо окончательного расчета по зарплате и компенсации за неиспользованный отпуск, получает:
- собственно выходное пособие;
- средний месячный заработок с зачетом пособия (на период трудоустройства);
- компенсацию за расторжение трудового договора ранее положенного срока.
Все выплаты зависят от размера средней зарплаты, определяемой согласно ст. 139 ТК РФ и Постановлению Правительства от 24.12.2007 № 922:
- суммируются все виды начислений в пользу работника за 12 месяцев до месяца увольнения;
- рассчитывается количество фактически отработанных дней за те же 12 месяцев. О том, какие периоды исключаются из расчета сказано в п. 5 Постановления № 922 – это время сохранения за работником среднего заработка, периоды получения больничных и декретных пособий, время простоя по вине работодателя или по независящим причинам и т.д.;
- сумма начислений делится на число отработанных дней – получается средний дневной заработок.
Для расчета выходного пособия результат умножается на количество рабочих дней, приходящихся на месяц, начиная с дня, следующего за датой увольнения. Для расчета остальных выплат аналогично принимаются во внимание рабочие дни.
Что такое выходное пособие при ликвидации организации и как его рассчитать?
Ликвидация организации является процессом, по итогам которого полностью прекращается ее деятельность. В конце всей процедуры кредиторы, бывшие работники организации и партнеры не имеют права предъявлять претензии предприятию.
Согласно законодательству (ГК статья 61 пункт 1), обязанности и права никому больше принадлежать не могут. В ходе данного процесса выплачиваются различные компенсации, выходные пособия и другие выплаты, предусмотренные трудовым договором и законодательством.
С любым из сотрудников рассчитываются окончательно за конкретный срок, установленный законом.
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Причитающиеся в связи с увольнением выплаты должны быть перечислены или выданы работнику в тот рабочий день, который считается для него последним рабочим, что оговорено в ст. 140 ТК РФ.
В их число включатся:
- суммы начисленного заработка за месяц, в который происходит увольнение;
- задолженность, образовавшаяся в результате задержки выплаты заработка прежних периодов;
- материальная компенсация тех дней отпуска, которые не были использованы в течение всего времени работы специалиста;
- оплата выходного пособия, подлежащая уплате в связи с увольнением работника, вызванного ликвидацией работодателя.
При подсчете окончательного расчета работодатель должен учесть и те финансовые обязательства, которые имеются перед ним у работника. К таковым могут относиться: размер подтвержденного материального ущерба; подотчетные суммы, выданные работнику для выполнения трудовых функций, за которые последний должен предоставить отчет об использовании; суммы суточных, выданные лицам, находившимся в командировках и пр.
В обязательном порядке работодатель должен удержать и перечислить соответствующим получателям взыскиваемые по исполнительным листам суммы, по которым работник признан должником.
Примеры расчёта выходного пособия
В качестве иллюстрации можно привести некоторые примеры расчётов выходного пособия.
Пример 1. Сотрудник Ветров проработал 1 полный год грузчиком на предприятии. Заработная плата сотрудника в первые 2 месяца текущего года составляла 19 000 и 24 000 рублей, а остальные месяцы — 32 000 рублей. За текущий год Ветров не брал больничный или отгул. Исходя из этого, выходное пособие для сотрудника Ветрова составляет среднемесячный заработок.
Первым делом необходимо рассчитать общую сумму зарплаты за расчётный период:
ОЗП = (19 000 + 24 000 + 32 000 × 10) = 363 000.
Теперь рассчитаем среднедневной заработок:
СДЗ = 363 000 / (29,3 × 12) = 1 032.
Наконец, рассчитаем выходное пособие:
ВП = 1 032 × 29,3 = 30 238.
Таким образом, выходное пособие сотрудника Ветрова составит 30 238 рублей.
Пример 2. Крылова Н.С. каждое лето на протяжении 5 лет работала на предприятии, получая зарплату летом. Сотрудница получала 21 тысячу рублей каждый месяц в первый год работы, 24 – во второй, 27 – в третий, 28 – в четвёртый и 29 тысяч рублей в месяц на пятом году работы. Этим летом Крылова Н.С. трижды брала отгул.
Так как расчётный период в данном случае составляет 12 месяцев, то для расчёта учитывается заработная плата 29 тысяч. рублей. И в силу того, что Крылова Н.С. была занята сезонно, ей полагается двухнедельное среднемесячное выходное пособие. Исходя из этого, рассчитаем его.
В какой срок происходят выплаты
Когда оканчивается срок, отведенный для уведомления об увольнении персонала в связи с прекращением деятельности фирмы, кадровой службой оформляются приказы на всех сотрудников по установленной форме Т-8. Последовательность действий кадровика:
- Сформировать приказ об увольнении (причина – ликвидация предприятия);
- Составить отметку о событии в личной карточке персонала;
- Приготовить кадровые документы и копии по требованию работника (приказ о приеме на работу и увольнении, внутреннем перемещении, справка о наличии стажа).
Все запрашиваемые документы вместе с трудовой книжкой передаются на руки работнику в день, который указан в уведомлении как последний день его работы. Кроме того, потребуется справка о среднем заработке за 2 года (по образцу 182Н), справка о доходах 2-НДФЛ.
В зависимости от статуса работника срок увольнения будет разным. Работников, которые нанимались на сезонные работы, допускается уведомить за 7 дней до официального увольнения при ликвидации фирмы.
Денежная компенсация на период трудоустройства в размере среднего заработка за 1 месяц перечисляется на счет работника или выдается на руки в кассе предприятия в день увольнения.
Чтобы сохранить за собой право на выплаты за 2 месяц работник должен:
- Не позже 14 дней обратиться в службу занятости региона и получить статус безработного;
- Не иметь официального трудоустройства более месяца;
- Не получать официальных доходов от работодателей или прочих источников.
Дополнительные льготы при ликвидации
Дополнительная денежная компенсация, предусмотренная ч. 3 ст. 181 ТК РФ и выплачивается работнику сверх начислений, полагающихся в случае ликвидации или сокращения. Она не уменьшается на сумму выходного пособия и среднего заработка на время трудоустройства работника. И выплачивается независимо от размера выходного пособия. Дополнительная компенсация назначается только в случае увольнения сотрудника до истечения периода уведомления о ликвидации и даты увольнения.
Расчетный период, за который следует выплачивать дополнительную компенсацию, отсчитывается со следующего дня после увольнения. Сумма к выплате определяется пропорционально оставшегося времени предстоящего увольнения персонала.
Основные и дополнительные виды компенсаций в случае прекращения деятельности не выплачиваются персоналу, имеющему статус:
- Совместителя;
- Сотрудников с трудовым договором на срок 2 месяца;
- Сезонного работника.
В остальных случаях трудовое законодательство не обеспечивает персонал ликвидируемого предприятия специальными гарантиями и льготами. Объем компенсации может быть увеличен по решению руководства и письменно закреплен в коллективном договоре на случаи увольнения или сокращения персонала по решению работодателя.
Похожие записи:
- Обзор: Основные изменения в госзакупках в 2023 году
- Налоговый вычет в 2022 году: что нужно знать при покупке квартиры
- Пособие на третьего ребенка в 2022 году
Источник: detsad77.ru
Оплата отпуска – 2023

Пока работник находится в отпуске, за ним сохраняется место работы (должность), а также средний заработок (ст. 114 ТК РФ). Уже из этой нормы ТК РФ понятно, что оплата отпуска производится исходя из среднего заработка работника. Но чтобы разобраться с тем, как оплачивается отпуск, надо определить, за какой период рассчитывается этот средний заработок, какие выплаты при этом учитываются и по какой формуле делается расчет.
Как оплачивается отпуск по ТК РФ
Расчет отпуска в 2023 году традиционно следует начать с определения расчетного периода. Для большинства сотрудников, работающих в организации более года, – это 12 календарных месяцев, предшествующих месяцу начала отпуска (п. 4 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922). Т.е. при расчете отпускных нужно будет использовать доходы работника, полученные им в течение этих 12 месяцев.
При этом календарный месяц – это период с первого по последнее число месяца включительно.
Пример 1. Курьер Перелыгин С.В. работает в ООО «Калейдоскоп» с 3 февраля 2020 года. С 19 июня 2023 года в соответствии с графиком отпусков ему должен быть предоставлен ежегодный оплачиваемый отпуск. Его средний заработок будет определяться за расчетный период – с 1 июня 2022 года по 31 мая 2023 года.
Начисление отпуска: какие суммы учитываются
Суммы, которые учитываются при расчете среднего заработка, – это выплаты, предусмотренные системой оплаты труда, начисленные в пользу работника в расчетном периоде. Сюда входят зарплата, премии, надбавки и т.д. (ст. 139 ТК РФ, п. 2 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922). Вместе с тем, не учитываются при расчете:
- социальные и иные нетрудовые выплаты, к примеру, оплата проезда, питания, коммунальных услуг работнику (п. 3 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922);
- суммы, полученные работником за периоды, когда он не работал, но в соответствии с законодательством за ним сохранялся средний заработок: командировочные выплаты, отпускные, пособия по временной нетрудоспособности и т.д. (п. 5 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922).
Как рассчитывается отпуск
Расчетный период может быть отработан сотрудником полностью или не полностью. В зависимости от этого применяются разные формулы расчета среднего заработка для отпуска.
Если период отработан полностью и отпуск предоставляется работнику в календарных днях, то средний дневной заработок определяется так (ст. 139 ТК РФ, п. 10 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922):

29,3 – это среднемесячное число календарных дней в году.
При не полностью отработанном расчетном периоде используется другая формула:
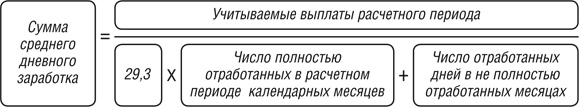
В свою очередь последний показатель – число отработанных дней в не полностью отработанных месяцах – определяется с учетом пропорции отдельно для каждого такого месяца.
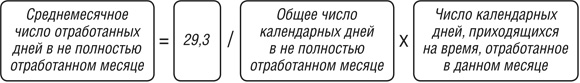
Формула, учитывающая не полностью отработанные месяцы, используется в том случае, если в расчетном периоде работника были исключаемые периоды: отпуска, командировки, периоды временной нетрудоспособности и т.д. (п. 5 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922).

Начисление отпуска в 2023 году: пример
Пример 2. Расчет отпускных при полностью отработанном расчетном периоде.
Менеджеру Сафонову А.Н. в соответствии с графиком отпусков с 22 мая 2023 года должен быть предоставлен очередной оплачиваемый отпуск на 14 календарных дней. Расчетный период – с 1 мая 2022 года по 30 апреля 2023 года. Сумма выплат, учитываемых при расчете среднего заработка, составила 516 000 руб.
Решение.
Сумма среднего дневного заработка: 1467,58 руб. (516 000 руб. / 12 мес. / 29,3)
Сумма отпускных: 20 546,12 руб. (1467,58 руб. х 14 дн.)
Пример 3. Расчет отпускных при не полностью отработанном расчетном периоде
Воспользуемся условием предыдущего примера и предположим, что Сафонов А.Н. с 12 по 14 октября 2022 года был в командировке, а с 14 по 21 марта 2023 года – на больничном. Сумма выплат, учитываемых при расчете среднего заработка, составила 509 000 руб.
Решение.
Среднемесячное количество отработанных дней в октябре 2022 года: 26,5 дн. (29,3 / 31 дн. х (31 дн. – 3 дн.)).
Среднемесячное количество отработанных дней в марте 2023 года: 21,7 дн. (29,3 / 31 дн. х (31 дн. – 8 дн.)).
Сумма среднего дневного заработка: 1491,79 руб. (509 000 руб. / (29,3 х 10 мес. + 26,5 дн. + 21,7 дн.))
Сумма отпускных: 20 885,06 руб. (1491,79 руб. х 14 дн.)
Кстати, рассчитать суммы отпускных вы можете, воспользовавшись нашим Калькулятором.
Как оплачивается отпуск по ТК РФ 2023 при «стаже» менее года
Если сотрудник работает в организации менее 12 месяцев, то расчетным периодом для него является период с даты приема его на работу по последний календарный день месяца, предшествующего месяцу начала отпуска (п. 4 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922).
Пример 4. Секретарь Бирюкова Н.А. работает в ООО «Калейдоскоп» со 2 февраля 2023 года. Она написала заявление на отпуск с 15 мая 2023 года на 7 календарных дней. Расчетный период в данном случае – это период со 2 февраля 2023 года по 30 апреля 2023 года.
За сколько дней до отпуска выплачиваются отпускные
Крайний срок, когда работодатель должен выплатить работнику отпускные, – это не позднее, чем за 3 дня до начала отпуска (ст. 136 ТК РФ). В ТК РФ прямо не указано, о каких днях идет речь, – календарных или рабочих. Но по разъяснениям Роструда отсчитывать этот срок нужно в календарных днях (Письмо Роструда от 14.05.2020 N ПГ/20884-6-1).
Пример 5. Первый день отпуска у ведущего инженера Михайлова А.С. приходится на понедельник 22 мая 2023 года. Соответственно, отпускные должны быть ему выплачены не позднее 18 мая (четверг).
В случае, когда день выплаты отпускных выпадает на выходной или нерабочий праздничный день, деньги должны быть перечислены в предшествующий ему рабочий день. И если бы Михайлов А.С., работающий по 5-дневной рабочей неделе, решил пойти в отпуск, к примеру, с 24 мая 2023 года (это среда), отпускные ему надо было бы выплатить не позднее 19 мая 2023 года (в пятницу).
Несоблюдение срока, установленного для оплаты отпуска, чревато для работодателя штрафом (ч. 6 ст. 5.27 КоАП РФ). Более того, по мнению Минтруда, компанию могут оштрафовать даже в том случае, когда работник написал заявление на отпуск позже, чем за 3 дня до его предполагаемого начала (Письмо Минтруда от 26.08.2015 № 14-2/В-644).
Хотя при таких обстоятельствах работодатель в принципе не может соблюсти требование ТК РФ о выплате отпускных за 3 дня до начала отпуска. Кстати, законодатели предлагают прописать в трудовом законодательстве порядок выплаты отпускных для случая, когда отпускное заявление работник подал менее чем за три дня до начала отпуска.
Оплата отпуска по Трудовому кодексу: как учесть премии
Премии выплачиваются работникам по разным основаниям и с разной периодичностью. Для целей расчета отпускных учитываются они по-разному.
Ежемесячные премии, которые были начислены в пользу работника в расчетном периоде, включаются в расчет по одной за каждый показатель премирования. Премии за периоды большей продолжительности, но в пределах расчетного периода, например, квартальные, участвуют в расчете аналогичным образом – по одной за каждый показатель.
Годовые премии, а также единовременные вознаграждения за выслугу лет (стаж работы), начисленные по итогам года, предшествующего году, в котором сотрудник идет в отпуск, должны быть учтены в расчете отпускных в полном объеме (п. 15 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922). Причем не имеет значения, были эти выплаты начислены в течение расчетного периода или после него, а также перед отпуском или после отпуска. Кстати, в последнем случае отпускные придется пересчитывать.
Пример 6. Учет нескольких премий разных «видов» при расчете отпускных.
Менеджеру по продажам Грекову И.Л. предоставляется отпуск с 24 мая 2023 года. В ООО «Четыре сезона» он работает с 6 ноября 2013 года. Расчетный период – с 1 мая 2022 года по 30 апреля 2023 года – отработан им полностью. В апреле 2023 года Грекову И.Л. была начислена премия по итогам I квартала 2023 года, а также годовая премия за 2022 год. А до того в марте ему были начислены 2 ежемесячных премии за объемы продаж сезонной продукции.
Следовательно, при расчете отпускных должны быть учтены годовая премия, квартальная премия и одна ежемесячная премия за объем продаж.
Пример 7. Учет годовой премии, выплаченной работнику после расчетного периода.
Менеджеру по продажам Стебакову Н.Н. предоставлен отпуск с 19 апреля 2023 года. Расчетный период – с 1 апреля 2022 года по 31 марта 2023 года – отработан им полностью. Премия по итогам 2022 года была начислена ему 7 апреля 2023 года. Несмотря на тот факт, что в расчетный период годовая премия не попадает, при расчете отпускных ее сумма должна быть учтена в полном объеме.
А если бы премия за 2022 год была начислена после того, как работник уже вышел из отпуска, то суммы, учтенные при исчислении среднего заработка, надо было бы увеличить на сумму премии, заново определить сумму отпускных и доплатить работнику разницу.
Отпускные с учетом премий при не полностью отработанном расчетном периоде
А как начисляется отпуск с учетом премий, если расчетный период был не полностью отработан сотрудником, или если у него были исключаемые периоды? Здесь возможно 2 варианта. Если эта премия была начислена с учетом времени, фактически отработанного сотрудником, то она в расчет отпускных включается в полном размере.
В противном случае в расчете должна учитываться только часть премии, рассчитанная пропорционально отработанному сотрудником времени (п. 15 Положения, утв. Постановлением Правительства РФ от 24.12.2007 № 922, Письмо Минтруда от 15.10.2015 № 14-1/В-847). При этом пропорция высчитывается по рабочим дням (Письмо Минздравсоцразвития РФ от 26.06.2008 № 2337-17):
Сумма премии, учитываемая при расчете отпускных = Сумма премии, начисленной в расчетном периоде / Число рабочих дней в расчетном периоде * Число рабочих дней, фактически отработанных сотрудником в расчетном периоде
Более полную информацию по теме вы можете найти в КонсультантПлюс .
Источник: vladcons.ru
В Татарстане средняя зарплата за год выросла на 16,6%
За январь — октябрь 2022 года среднемесячная зарплата в Татарстане составила 50 287 рублей, что на 16,6% больше, чем за аналогичный период 2021-го. Об этом на итоговой коллегии минтруда, занятости и соцзащиты РТ сообщила глава ведомства Эльмира Зарипова.

Фото: Андрей Титов
По ее словам, республика занимает лидирующие позиции среди регионов ПФО по уровню зарплаты. При этом низкий уровень оплаты труда сохраняется в гостиничном хозяйстве, сфере общественного питания и сфере операций с недвижимым имуществом.
«Вопрос повышения заработной платы для этих отраслей особо актуален», — подчеркнула она.
Кроме того, Зарипова отметила, что уровень занятости в республике составляет 62,8%, регистрируемая безработица снизилась в 1,5 раза до 0,36% от численности рабочей силы, а общая безработица — самая низкая среди регионов ПФО. За год в органы занятости обратились 66 тыс. человек, из них трудоустроены более 44 тыс., или 67%.
Источник: www.business-gazeta.ru
Инструкция: индексация отпускных при повышении зарплаты
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Инструкция: индексация отпускных при повышении зарплаты». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.
Содержание

Заработная плата повышается по решению руководителя или на основании законодательных норм. Рост доходов служащих осуществляется либо путем увеличения их окладов, либо после проведения индексации зарплаты.
Рассмотрим на конкретных примерах, как начислять отпускные при индексации зарплаты.
Пример 1. Иванов И.И. уходит в отпуск на 28 дней с 01.04.2019. Расчетный период — с 01.04.2018 по 31.03.2019. За это время дней исключения не зафиксировано. Оклад сотрудника — 25 000 рублей. С января 2020 г. заработная плата проиндексирована до 30 000 рублей.
КИ = 30 000 / 25 000 = 1,2.
СЗ = (25 000 × 1,2 × 9 месяцев + 30 000 × 3 месяца) / (29,3 × 12) = 1023,89 руб.
Выплата к отпуску = 1023,89 × 28 дней = 28 668,92 руб.
Пример 2. Петров П.П. уходит в отпуск с 02.03.2019 на 28 дней. Расчетный период — с 01.03.2018 по 28.02.2019. Общий заработок Петрова П.П. за расчетный период — 300 000 руб. Дни исключения не зафиксированы.
Оклады в учреждении выросли с 01.03.2019 в 1,3 раза — как считать отпускные, если было повышение зарплаты в таком случае?
СЗ = (300 000 / 11 / 29,3) = 930,81 руб.
Выплата к отпуску с учетом КИ = (930,81 × 28 × 1,3) = 33 881,48 руб.

Правила расчета отпускных.
При предоставлении работнику ежегодного отпуска за ним сохраняются место работы (должности) и средний заработок. При расчете среднего заработка следует руководстWowаться нормами ТК РФ и Положением об особенностях порядка исчисления средней заработной платы, утвержденным Постановлением Правительства РФ от 24.12.2007 № 922 (далее – Положение № 922).
Средний дневной заработок…
…для оплаты отпусков, предоставляемых в календарных днях
…для оплаты отпусков, предоставляемых в рабочих днях (в случаях, предусмотренных ТК РФ)
Способ расчета зависит от того, полностью или нет отработан расчетный период (12 календарных месяцев, предшествующих месяцу, в котором будет взят отпуск).
Если расчетный период отработан полностью, средний дневной заработок исчисляется за последние 12 календарных месяцев путем деления суммы начисленной заработной платы на 12 и на 29,3 (среднемесячное число календарных дней).
Если один или несколько месяцев расчетного периода отработаны не полностью, средний дневной заработок исчисляется путем деления суммы фактически начисленной заработной платы за расчетный период на сумму среднемесячного числа календарных дней (29,3), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах
Определяется путем деления суммы начисленной заработной платы на количество рабочих дней по календарю шестидневной рабочей недели.
К сведению: работникам, с которыми заключен договор на срок до двух месяцев или для выполнения сезонных работ, положено два рабочих дня отпуска за каждый месяц работы (ст. 291, 295 ТК РФ). ТК РФ не обязывает работодателя предоставлять такой отпуск до окончания срока договора. При увольнении работнику выплачивается компенсация за неиспользованный отпуск
Выгодно ли отдыхать в январе
Из-за официальных праздников продолжительность отдыха увеличивается с 28 до 36-38 дней, и есть те, кому это понравится. Но некоторые работники задумываются, не выгодно ли брать отпуск в январские праздники в январе, может, выгоднее подождать. Если смотреть на материальную составляющую, то выгода небольшая.
Потому что первый месяц — самый короткий в году: в нем всего 17 рабочих дней, а обычно мы трудимся 19-23 дня (при пятидневке). И даже при окладе 20 000 руб. стоимость дня составит 1176,47 руб., то есть человек в течение месяца поработает меньше, но получит столько же (наличие официальных праздников не отражается на зарплате работников). А, например, в марте 2023 г., когда тоже есть официальные нерабочие дни, но рабочих — 22, стоимость дня работы оценивается ниже — всего в 909 руб.
Расчет среднего заработка для определения размера отпускных
Процедура расчета средних заработков сотрудников подробно прописана в Положении Правительства РФ № 922 от 24.12.2007. Документ предписывает проводить увеличение учитываемых при определении среднего заработка выплат на специальный коэффициент, в случае, если в организации произошла индексация окладов или тарифных ставок. Данный коэффициент обычно называют коэффициентом пересчета, определяется его размер следующим образом:
- КП – коэффициент повышения;
- ЗПП – средний размер заработка сотрудника после повышения;
- ЗДП – средний размер заработка сотрудника до повышения.
Закон об индексации отпускных при повышении зарплаты
В трудовом законодательстве закреплена необходимость индексации заработной платы на уровень роста потребительских цен (ст. 134 ТК). При этом для государственных и муниципальных работников порядок установлен законодательно, иные работодатели вправе разработать свои правила повышения заработных плат и оформить их локальным нормативным актом.
Порядок расчета среднего заработка установлен ст. 139 ТК и Положением, утвержденным Постановлением Правительства от 24.12.2007 № 922 (далее – Положение). Согласно их нормам при повышении зарплаты не во всех случаях происходит изменение среднего заработка и, соответственно, отпускных.
Существенным условием индексации среднего заработка является повышение заработной платы всем работникам организации или ее структурного подразделения.
Например: В организации имеется отдел продаж штатной численностью 3 единицы. С 1 января было произведено повышение окладов всем сотрудникам, кроме начальника отдела продаж. Поскольку этот отдел является структурным подразделением, то индексация среднего заработка не будет проведена по всем его работникам.
Аналогично действует порядок и в отношении ситуации, когда оклады повышены только некоторым работникам организации. Это не значит, что им откорректируют средний заработок, влияющий на расчет отпускных.
Нужно ли индексировать отпускные
С заработком понятно, но нужно ли индексировать отпускные при повышении зарплаты? При такой индексации пересчитывается и величина среднего заработка. В статье 139 ТК РФ указано, что размер среднего заработка за определенный период — это основа для исчисления отпускных. Это означает, что после увеличения вознаграждения за труд индексируются и выплаты к отпуску.
Но в Положении, которое утверждено ПП РФ № 922 (п. 16 Положения), указано, что средний заработок корректируется, если индексируются оклады или тарифы абсолютно всех работников, трудоустроенных в учреждении. Если тарифная ставка или оклад, а значит, и итоговое вознаграждение хотя бы одного сотрудника не индексировались, то и величина среднего заработка не подлежит корректировке (Письмо Роструда № 5920-ТЗ от 31.10.2008, Письмо Минздравсоцразвития № 22-2-176 от 30.01.2009).
Если средний заработок не повышается, то и выплата к отпуску не увеличивается.
Нужно ли индексировать?
Система, в соответствии с которой рассчитывается сумма, причитающаяся трудящемуся, когда он выходит на заслуженный отдых на протяжении 28 (или более) суток уже давным-давно является устоявшейся. В 2021 г. новых правил для расчета отпускных разработано не было.
Отпускные = Средняя дневная зарплата × Число отпускных дней
При расчете отпускных нужно учитывать все доходы работника, которые связаны с системой трудовой оплаты. То есть это зарплата, надбавки, премиальные выплаты и прочие доплаты. Не надо учитывать суммы, которые назначены не в виде трудовой оплаты (в частности, больничные или матпомощь).
Во внутренней документации учреждения в обязательном порядке прописываются конкретные правила осуществления индексации заработной платы:
- периодичность процесса повышения окладов и тарифных ставок (ежемесячная, ежеквартальная, ежегодная и так далее);
- список выплат сотрудникам, которые подлежат индексации (оклады, надбавки и тому подобное);
- правила, в соответствии с которыми исчисляется коэффициент индексирования для повышения доходов.
Утвержденные коррективы начинают дейстWowать с утверждением приказа главы предприятия, где в обязательном порядке указываются коэффициентный показатель увеличения заработка и дата, с которой начнут дейстWowать внесенные изменения.
На основе такого документа утверждаются изменения в штатном расписание организации – указывается новая повышенная величина окладов работников. Кадровики подготавливают дополнительные договоры к трудовым соглашениям работникам и отправляют их на подписание каждому из них.
Дата, с которой он начинается — 9 февраля 2021 г. Оклад равняется 24 тыс.руб. За расчетный период не было дней для исключения. Он равняется 12-ти месяцам — с 1 февраля 2021 по 31 января 2021. В период с февраля по декабрь 2021 г. зарплата не изменялась. В январе 2021 г. ее повысили на 5 тыс.руб.
Расчет: Коэффициент индексации рассчитывается следующим образом: 29 тыс./24 тыс. = 1.208.
После этого по формуле определяется средняя зарплата для отпускных: (24 тыс. × 1.2 × 11 месяцев 29 тыс. × 1 месяц) : (29.3 × 12) = 983,5 руб. Размер отпускных будет равняться: 983.5 × 28 = 27540 руб.
В организации ООО «Компания» повышены оклады всем сотрудникам на 10 % с 01.03.2018. Старший менеджер Муравьев Илья Вадимович уходит в отпуск с 21 мая на 14 календарных дней. До повышения ему был установлен оклад в размере 20 000 руб. После повышения его оклад составил 22 000 руб. Сотруднику также установлена надбавка за квалификацию в сумме 5000 руб. Других начислений не было.
Весь расчетный период отработан полностью.
Повышение зарплаты бюджетникам в 2022 году
У многих возникает логичный вопрос — когда повысят зарплату бюджетникам в 2022 году? Индексация заработных плат работникам бюджетной сферы традиционно в течение последних нескольких лет проходит 1 октября. Увеличение зарплаты осуществляется на величину не меньшую, чем инфляция. Предыдущее повышение зарплат выглядело следующим образом:
- В 2019 году заработные платы были подняты на 4,3%, в то время как инфляция в 2018 году составила 4,27%.
- В 2020 году зарплаты были повышены на 3%, а инфляция за 2019 год была на уровне 3,05%.
- В 2021 году уровень заработных плат был повышен на 4%, в 2020 году размер инфляции составил 4,91%.
Будет ли повышена зарплата бюджетников в 2022 — последние новости России говорят о том, что стоит ожидать повышения на 4%, несмотря на то, что размер инфляции за 2021 год достиг 8,39%.
Данное повышение касается тех работников бюджетной сферы, которые не подпадают под майские указы президента РФ. К таким работникам относятся следующие категории бюджетников: государственные служащие, гражданские работники Росстандарта, Роспотребнадзора, МЧС и некоторых других государственных структур.
Сотрудников бюджетных организаций, которые попали под действие майских указов, также ждёт повышение заработных плат, но уже по другой схеме. Их оклады будут повышены 1 октября 2022 года. Главная особенность новой схемы начисления заработных плат — это подгон их размера под среднюю заработную плату по региону. При этом повышение зарплаты бюджетникам в 2022 году в каждом конкретном случае зависит от распоряжения местных властей и руководителей учреждений (школы, больницы, детские садики и т.д.).
Увеличение минималки в плане расчета взносов может быть актуальным разве что для субъектов МСП. Обусловлено это тем, что данные субъекты могут использовать пониженные тарифы взносов при выплатах, превышающих МРОТ.
Между тем согласно пп. 17 п. 1 ст. 427 НК данное послабление по тарифам предусмотрено для части выплат, которые определяют ежемесячно по результатам как превышение МРОТ. Причем здесь речь идет о размере МРОТ, который устанавливается в результате индексации на начало соответствующего расчетного периода. Для взносов таковым является календарный год.
Все это свидетельствует о том, что рассчитывать страховые взносы нужно будет с применением минималки, установленной на 01.01.2022 (т. е. 13 890 р.). Таким образом, пересчитывать взносы из-за повышения минималки не придется.

Как посчитать коэффициент индексирования для отпускных
Индексация отпускных выплат производится с учетом коэффициента индексации. Важно учитывать, что коэффициент индексации предполагает учет как повышения тарифных ставок, так и ежемесячных доплат к ним.
Связано это с тем, что в процессе расчета среднего заработка нужно рассчитать все выплаты, предусмотренные системой оплаты труда. Это заработная плата, различные надбавки и доплаты за выслугу лет, условия труда, совмещение.
В частности, речь также идет о добавках и надбавках за работу во вредных или опасных условиях, за работу в выходные и рабочие дни, ночные смены и пр. Эти выплаты также пропорционально увеличиваются после индексации.
Коэффициент индексации определяется по простой формуле. Необходимо новый размер оклада сотрудника и его текущую величину ежемесячных доплат (надбавок) в месяце повышения разделить на прежний размер оклада, тарифной ставки и доплат (надбавок).
На практике может возникнуть такая ситуация, что применять коэффициент индексации не нужно будет, несмотря на то, что оклады были повышены. Например, оклад повысили на 15% и одновременно уменьшили ежемесячную премию на сумму повышения оклада. При делении новой зарплаты после индексации (с учетом премии) на старый получается коэффициент 1. Поэтому фактически индексация среднего заработка не происходит.
Компании, которые выплачивают в адрес работников дополнительные суммы, должны помнить, что не все выплаты, которые учитываются при определении среднего заработка, подлежат корректировке на коэффициент повышения. Так, при пересчете среднего заработка не корректируются выплаты, которые установлены не в виде фиксированной величины, а как диапазон значений (например, в виде процента или кратно определенному значению), а также учитываемые при определении среднего заработка выплаты в абсолютном размере.
Исходя из этого правила, надбавки к окладу в фиксированном значении (в виде конкретной денежной суммы) не индексируются, как и премии, установленные в виде процента не от оклада, а от другого значения (например, премия как определенный процент с продаж).
Расчет среднего заработка для определения размера отпускных
Процедура расчета средних заработков сотрудников подробно прописана в Положении Правительства РФ, принятого двадцать четвертого декабря 2007 (под номером девятьсот двадцать два). Документ предписывает проводить увеличение учитываемых при определении среднего заработка выплат на специальный коэффициент, в случае, если в организации произошла индексация окладов или тарифных ставок. Данный коэффициент обычно называют коэффициентом пересчета, определяется его размер следующим образом:
КП – коэффициент повышения;
ЗПП – средний размер заработка сотрудника после повышения;
ЗДП – средний размер заработка сотрудника до повышения.
Процедура пересчета отпускных зависит от того, в какой момент произошла индексация заработных плат на предприятии.
Источник: dragkm.ru