
Расчет отпускных производится с учетом премиальных, начисленных в расчетном периоде. Ошибочно рассчитанные в сторону увеличения выплаты ведут к необоснованному увеличению затрат фирмы. Недоплата работнику положенных ему по закону сумм может привести к конфликту с ним, с привлечением контролирующих и судебных органов.
Бухгалтеру нужно обращать внимание не только на величину премиальных, но и на характер выплаты: за какой период начислена, выдается регулярно или разово, за что начислены премиальные, какова формулировка приказа руководителя.
Возможные ошибки и как их избежать
Расчет отпускных предполагает расчет величины среднего заработка (правила его расчета отражены в Положении №922 от 24/12/07 г.). Снизить риск ошибочных расчетов можно, если сразу в ЛНА фирмы отразить выплаты, имеющие характер премиальных, которые включаться в расчет среднего заработка не будут.
Целесообразно исключить поощрительные выплаты, имеющие место, например, к юбилею, профессиональной праздничной дате работников определенной сферы. Такие выплаты в общем случае не относятся к оплате за труд. Попутно заметим, что ситуация в данном случае, с точки зрения законодательства, далеко не однозначная и требует внимательного подхода. О ней более подробно мы поговорим далее.
Годовая премия: как и за что выплачивается
Исключают из расчета премии:
- не отраженные в ЛНА фирмы;
- не входящие в период расчета (12 месяцев до отпуска).
Последнее может произойти, если в расчет средней величины заработка ошибочно будет включена премия за 12 месяцев, не предшествующих уходу сотрудника в отпуск.
В период расчета может начисляться сразу несколько премий, одна из которых — за год, предваряющий отпуск, другая — за более ранний период (но начисление прошло в периоде расчета). Если объем более ранних начислений премиальных выше, бухгалтер может ошибочно включить в расчет наиболее крупную сумму из двух, из тех соображений, что ухудшать положение работника запрещает закон, или включить сразу две премии в расчет. Согласно Положению этот подход неверен. Брать нужно только премию за год, предваряющий отпуск.
Важно! В расчет выплат к отпуску запрещено включать свыше 12 ежемесячных премий, соответственно, и поквартальных (в количестве не больше 4-х), премий по полугодию (до 2-х) одинаковых по характеру начислений, например, с формулировкой «за превышение нормы выработки».
Рассмотрим подробнее особенности включения тех или иных премиальных при подсчете отпускных.
Разовые премиальные выплаты
Ранее отмечалось, что разовые выплаты поощрительного характера в общем случае не включают в расчет выплат к отпуску. Однако существуют документы (например, письмо Минфина №03-03-06/1/150 от 22-03-12 г., аналогичное, более раннего периода — Минздравсоцразвития), согласно которым учет премий к юбилею, профессиональному празднику при расчете среднего заработка может иметь место, если эти выплаты прописаны в ЛНА, начислены в периоде расчета и, самое важное, являются частью системы оплаты труда.
Фактически включать или не включать премии за нетрудовые заслуги в отпускные при их расчете, решает руководство фирмы с полной ответственностью за это решение.
Разовые, единовременные премиальные выплаты обычно не связаны с определенным интервалом времени. Он может совпадать с расчетным периодом, а может не совпадать. Указанные премиальные, начисленные в расчетный период, берутся в расчет отпускных полностью.
Однако если в документах на начисление (приказ) указано, что премия выплачена за труд с указанием периода, учитывать в отпускных ее нужно как премию именно за период, указанный в приказе. Период может быть нестандартным: полгода, 2,3 или более лет.
Если премия начислена за период больше года (он превышает расчетный период – 12 мес.), то ее распределяют помесячно. Далее премия учитывается полной суммой, если полностью отработан период. Расчетный период частично отработан — премиальная выплата включается пропорционально фактическому рабочему времени на протяжении расчетного периода.
Важно! «Обычную» премию по полугодию учитывают в отпускных по тем же правилам, что и месячную, квартальную.
Премии за периоды в течение года и годовые
Годовые премиальные выплаты включаются в расчет отпускных выплат, если начисление было за год, предваряющий отпуск (в 2018 году – за 2017 год).
Если она предусмотрена ЛНА, но по каким-то причинам начисление еще не прошло, то отпускные придется пересчитывать заново, когда произойдет начисление (Роструд, письмо №1253-6-1 от 03/05/07 г.).
Необходимо учитывать такой нюанс: если расчетный период в полной мере отработан, премию полностью включают в расчетную формулу отпускных. Не играет роли в этом случае, учитывалось ли отработанное время при начислении. Расчетный период может быть отработан не в полной мере, но период начисления премиальных соответствует ему абсолютно, а премия начислялась, учитывая фактически отработанное время. И в этом случае сумму нужно включить полностью.
Бывают ситуации, при которых расчетный период отработан частично и премию включают в расчет пропорционально времени, которое отработано в расчетном периоде:
- Период начисления премиальных полностью соответствует расчетному, но премия начислялась без привязки к фактически отработанному времени.
- Период начисления не относится к расчетному. В данном случае не важно, учитывалось ли рабочее время или нет.
По указанному выше принимаются в расчет и годовые, квартальные премии. Так, если расчетный период частично отработан, при этом:
- отработанное время не учитывались; несмотря на то что премия полностью входит в расчетный период, ее пересчитывают пропорционально фактически отработанному фонду рабочего времени в расчетном периоде;
- отработанное время учитывались; премия не входит в расчетный период (частично не входит), ее пересчитывают аналогично, т.е. пропорционально отработанному в расчетном периоде ФРВ.
Пример расчета
Пусть по итогам года сотрудник получил премию. Ее необходимо включить в подсчет среднего заработка, когда этому сотруднику потребуется рассчитать отпускные.
Формула: Пр.отп. = (Пр.н. / Рдн) * (Рдн — РднИ), где:
- Пр.отп. — премия, включаемая в расчет по отпускным;
- Пр.н. – начисленная премия по итогам года;
- Рдн – количество р. дней в году, за которые начислена премия;
- РднИ – количество р. дней, не включаемых в расчет.
Рабочих дней в 2017 году 247. Работник фактически трудился не весь рабочий период, согласно табелю учета рабочего времени необходимо исключить 41 день. Премия за год начислена в сумме 60 тыс. рублей.
Считаем. Пр.отп. = (60000 / 247) * (247 — 41) = 50039,46 руб. Такую сумму премиальных нужно учесть, рассчитывая отпускные работнику.
Учитываются ли премии при расчете отпускных: условия, особенности и порядок учета
При оценке размера отпускных важно учитывать не только основную зарплату, но и премиальные, выданные в течение года. Допущенные недочеты ведут либо к переплате, что приведет к возможным проверкам и санкциям, либо к недоплаченным средствам, нарушая права работника.
Общий порядок подсчета среднего дохода описывается постановлением Правительства №922. В этой статье описывается порядок подсчета и начисления выплат при оценке среднего заработка.
Учитываются ли премии при расчете отпускных
Законодательные акты
Право на отпуск в современном законодательстве является базовым и подтверждается статьей ТК №114. Гражданин может уйти в отпуск уже через полгода после найма, но при согласии работодателя это может произойти и досрочно. Порядок предоставления описывается в статье ТК №122.
Стандартная длительность оплачиваемого отпуска — 28 дней. Статья 125 ТК предоставляет возможность разбития срока на несколько частей, а статья 127 регламентирует компенсацию при увольнении сотрудника. Размер оплачиваемого отпуска увеличивается в двух случаях:
- сложные условия труда, указанные в статьях ТК №116, 117, 118, 119 и 348;
- праздничные дни на протяжении отпуска.

Трудовой кодекс РФ N 197-ФЗ. Статья 127
Оплата формируется из среднего заработка, подсчет которого проводится по указаниям из статьи 139. Основная суть сводится к нескольким правилам:
- учитываются все выплаты работодателя, вне зависимости от оснований их получения;
- для подсчета указывается доход за 12-месячный период, предшествующих отпуску, а также срок фактической работы;
- среднедневной заработок — сумма дохода, разделенная на 12*29,4.
Средства, полученные в качестве оплаты труда, учитываются при подсчете усредненного заработка. Учитываемые премии должны упоминаться в одном из следующих нормативных актов:
- трудовое соглашение;
- общий договор;
- акт о премировании сотрудников;
- положение по оплате труда.
Нюансы по расчету уточняются указами Правительства России.
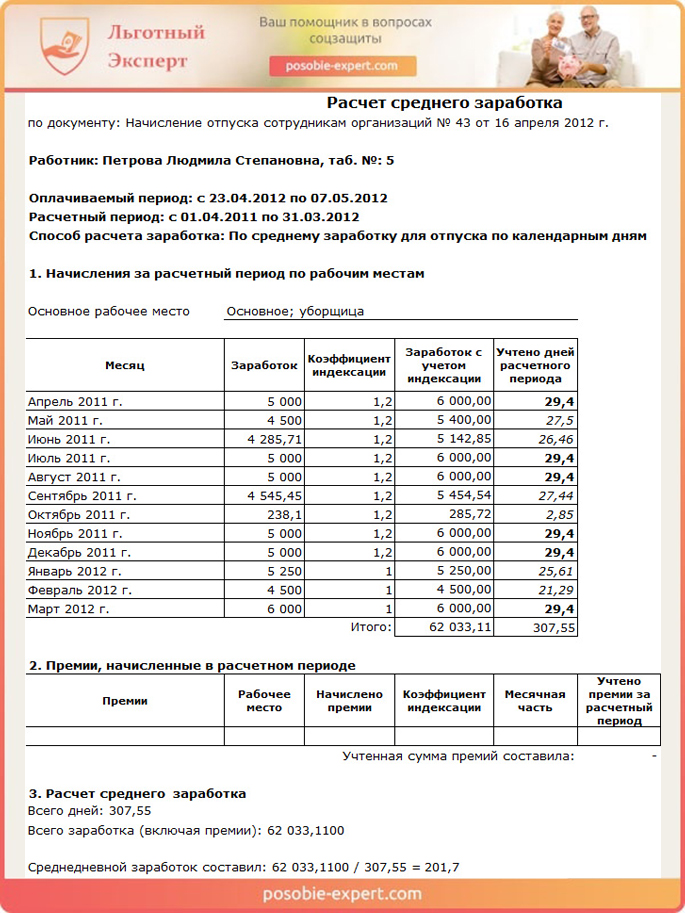
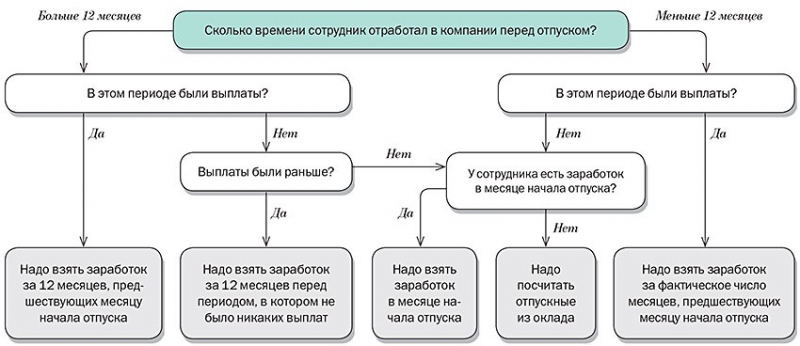
Расчет среднего заработка для начисления отпуска
Процесс расчета отпускных с включением премий
Порядок формирования отпускных с учетом премий описывается в положении №922. Основные эпизоды при подсчете указаны в пункте 15:
- на каждый период учитывается не более одной премии (например, получить две майских премии можно, но учитываться будет только одна);
- если период составляет больше месяца, то сумма премии учитывается в полученном размере или пересчитывается для каждого из учтенных месяцев;
- при подсчете за год учитывается фактический размер премии вне зависимости от даты и периода выплат.
Такие сложности в учете возникают из-за правила 15 пункта, в котором указывается надобность соотносить размер премии к отработанному времени. Это особенно важно, если в периоде есть праздничные даты, не подлежащие учету или он отработан лишь частично. Особенно явно это заметно на премиях, приуроченных к определенным промежуткам времени: ежемесячные, квартальные, годичные.
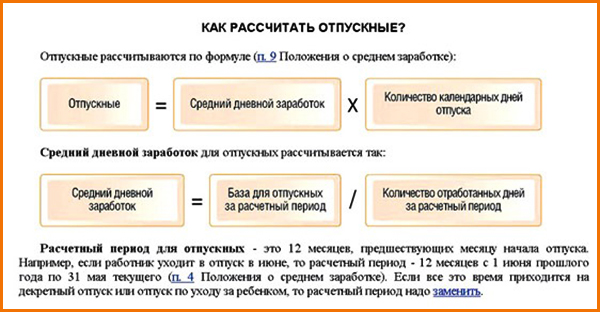
Формула расчета отпускных
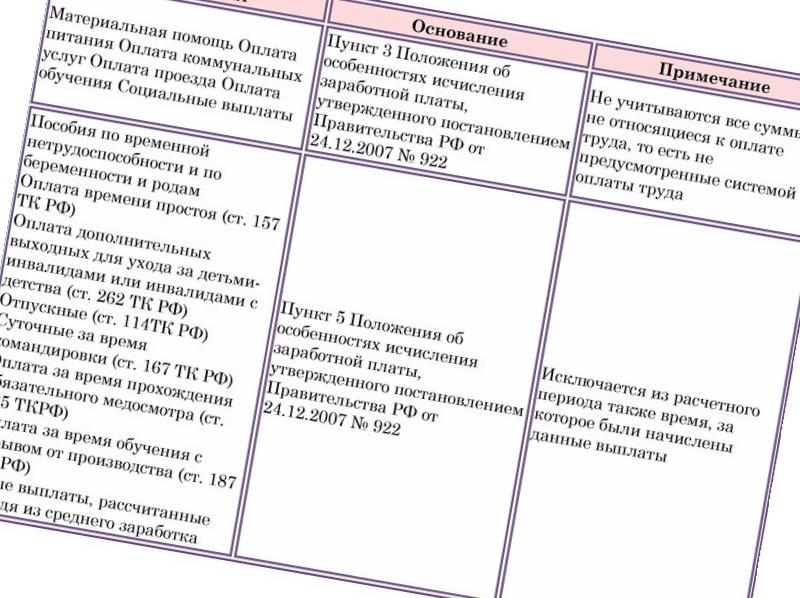
К не подлежащим учету по пункту 5 относятся временные отрезки:
- указанные в больничном листе или листке нетрудоспособности;
- неисполнение работы из-за работодателя или без вины любой из сторон трудовых отношений;
- применение дополнительных выходных или неоплачиваемого отпуска, положенных при уходе за детьми-инвалидами;
- другое положенное по законодательству освобождение от работы.
При учете используется соотношение отработанных дней к общему числу рабочих дней.
Калькулятор расчета отпускных
Особенности учета
Законодательство РФ указывает, что премия учитывается в подсчете отпускных, если:
- сумма учтена при прохождении бухгалтерии;
- премия упомянута во внутреннем акте, регламентирующем премирование;
- начислена в отрезке времени, предшествующем отпуску;
- не дублирует выплату по аналогичным причинам за этот же период (две награды за одно событие);
- пересчитана по реально отработанному времени, если это необходимо.
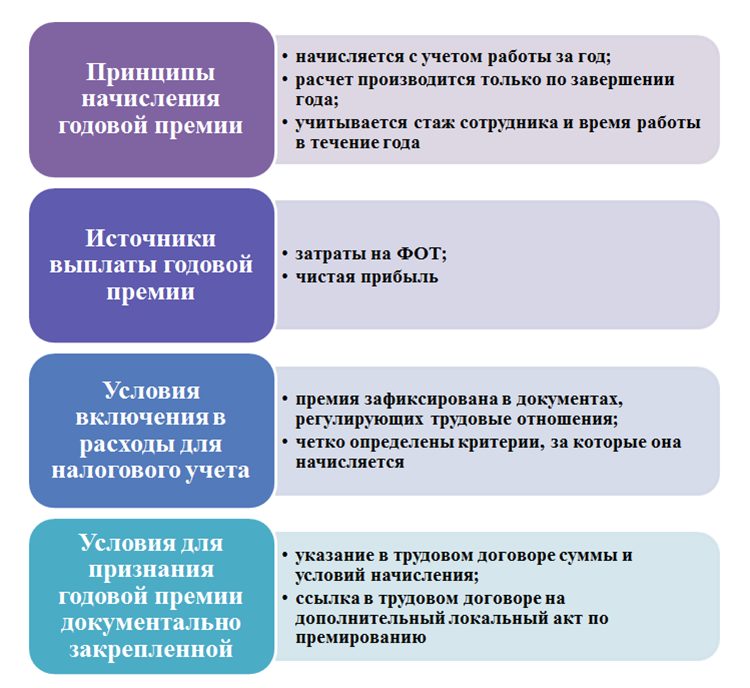
Как рассчитать и провести учет годовой премии
В случае дублирующих выплат или двух премий под одним основанием и за одинаковый период, работник имеет право выбрать наибольшую при формировании отпускных. Важную роль играют три события — объем работ в расчетный период, совпадают ли периоды расчета и начисления, проводится ли выплата соответственно объему работ или без его учета.
Ежемесячные и квартальные премии
Обе разновидности выплат являются самыми распространенными в стране, поэтому их учет максимально упрощен и стандартизирован.
Премия принимается в учет в полном размере, когда:
- расчетный период полностью выработан;
- расчетный период отработан частично, но временной отрезок, который охватывает премия полностью с ним совпадает, а время работы — учтено.
Например, если сотрудник берет отпуск после полгода работы с предыдущего, то премия за позапрошлый месяц учитывается полностью, когда отработанное время принято в расчет.
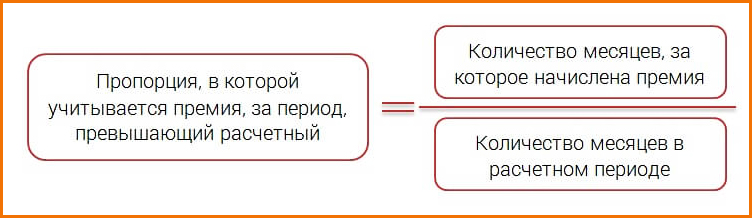
Формула расчета пропорции, в которой учитывается премия за период, превышающий расчетный
Премия учитывается пропорционально сроку отработки, если:
- выплаты попадают в период, но рабочее время при премировании не учитывалось;
- премия частично или полностью не совпадает с периодом расчета. Другие обстоятельства не принимаются во внимание.
При выплате за первый квартал сотрудник, который устроился на работу в феврале того же года, не сможет претендовать на полные отпускные. В этом случае будет произведен перерасчет, при котором выплаты будут уменьшены пропорционально рабочему времени.
Общее количество выплат не может превышать число периодов в году. Так, месячная может быть учтена 12 раз, ежеквартальная — 4 раза, а полугодовая — дважды. Это также указано в положении №922, чтобы избежать варианты с чрезмерным ростом премиальных и отпускных.
Премия учитывается пропорционально сроку отработки в определённых случаях
Годовая премия
Большинство условий для подсчета ежегодной премии являются стандартными, но есть и особые моменты.
Во-первых, при подсчете отпускных всегда учитывается предыдущая годовая премия. Если сотрудник последний раз брал отпуск в августе 2018, то приниматься в расчет будут только выплаты 2018 года.
Важно! При этом сотрудник, который берет отпуск за период нового, 2021 года, также получит выплаты с годовой премии. Например, если расчетный период длится с января по декабрь 2021 года, то в начале 2021 бухгалтерия обязана будет пересчитать и добавить отпускные с учетом данной премии.
Во-вторых, из-за длительности периода ее выплаты очень редко совпадают с расчетным периодом отпускных. Если он был отработан полностью, то выплаты проводятся в полной сумме, без перерасчета. В ситуации, когда период отработан не весь (как в случае с принятием на работу в феврале), а премия начисляется без учета времени, ее пересчитывают.
Бухгалтерская справка с подсчетом суммарной доплаты (премии)
Единовременные премии
В отличие от регулярных премий, единовременные выплачиваются при каком-либо важном для компании событии. Чтобы такие премии учитывались при формировании отпускных, они должны соответстWowать стандартным условиям (есть в системе оплаты, выпущен нормативный акт, сумма начислена во время расчета).
Для этих премий период времени не принимается во внимание, а при подсчете отпускных они учитываются в полном размере. Исключение составляют выплаты, произведенные за конкретную работу на протяжении указанного временного отрезка.
Если единоразовая премия начисляется за достижения, проведенные более чем за год, то сумма округляется до месячной и рассчитывается уже в таком формате.
Ошибки при оформлении и их возможные последствия
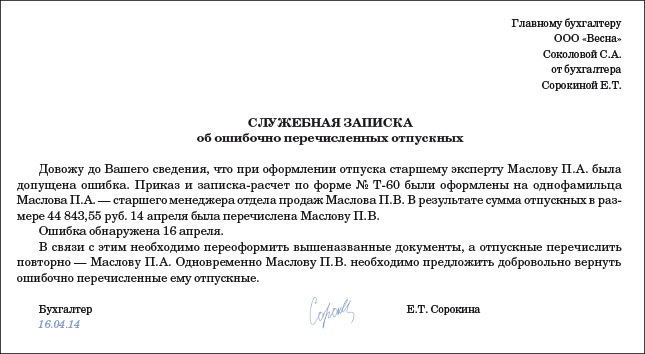
Служебная записка об ошибочно перечисленных отпускных
Чаще всего при расчете отпускных и среднего заработка бухгалтерией допускается две разновидности ошибок — завышение и занижение дохода.
Завышение возникает, когда в учет идут суммы, не прошедшие внутреннюю систему оплаты или не отраженные в нормативных актах, применение дублирующих премий или отсутствие необходимого перерасчета. Занижение возникает при исключении из расчета одной из премий.
Как занижение, так и завышение суммы должны быть исправлены согласно статье 137 Трудового Кодекса. При переплате излишки в дальнейшем могут удерживаться из зарплаты работника при его добровольном согласии. Если сотрудник отказывается подписывать под актом изъятия, то вопрос решается работодателем через суд.
Важно! В большинстве случаев судья находится на стороне сотрудника, так как его вина в событии отсутствует. Работодателю для изъятия средств придется предъявить подавляющие доказательства своей правоты.
В случае занижения все куда проще — бухгалтерия начисляет дополнительные средства к зарплате сотрудника на следующий месяц.
Видео — Премии сотрудникам: «налоговые» и «трудовые» нюансы
Нетрудовые премии при расчете отпускных учитывать не надо
По общему правилу при расчете среднего заработка для отпускных учитываются все выплаты, которые предусмотрены системой оплаты труда. Но сотрудникам могут выдавать премии, которые совсем не связаны с трудовыми результатами — например, ко дню рождения. Нужно ли их включать в расчет отпускных?
Позиция Роструда
Если выплата не связана с трудовыми результатами работника, учитывать ее при расчете среднего заработка оснований нет. По мнению специалистов Роструда, премии к юбилейным датам или праздникам никак не связаны с системой оплаты труда. Даже в том случае, если они предусмотрены в Положении о премировании или ином локальном документе.
А вот премии и вознаграждения, выплачиваемые в зависимости от трудовых результатов, нужно учесть при расчете среднего заработка. Но не более одной выплаты за одни и те же показатели. При этом, если сотруднику ежегодно начисляются премии по итогам работы за год, в расчет принимается только премия, начисленная за предшествующий календарный год.
Кроме того, если время, приходящееся на расчетный период, отработано не полностью, то премии и вознаграждения учитываются пропорционально отработанному времени. Исключение — ежемесячные премии, выплачиваемые вместе с заработной платой за данный месяц. Они учитываются полностью.
Работнику ЗАО «Смена» Соколову В.С. установлен оклад в размере 10 000 руб. в месяц. С 12 ноября 2007 года ему предоставляется ежегодный отпуск продолжительностью 14 календарных дней. Расчетный период — с 1 ноября 2006 года по 31 октября 2007 года, на это время приходится 249 рабочих дней. При этом в период с 9 по 22 июля 2007 года Соколов уже был в отпуске такой же продолжительности. Его зарплата за этот период составила 5454,55 руб. В течение расчетного периода работнику начислялись премии по результатам работы за:
— февраль 2007 года — 2000 руб.;
— август — 3500 руб.
Общая сумма ежемесячных премий составила 8500 руб. Они были выплачены работнику одновременно с зарплатой за соответствующий месяц. Для расчета отпускных такие ежемесячные премии будут полностью учтены при исчислении среднего заработка Соколову.
Также в феврале 2007 года Соколову была начислена годовая премия по итогам работы за 2006 год в размере 12 000 руб. По общему правилу при расчете отпускных она должна быть учтена полностью (12 000 руб. x 1/12 x 12 мес. = 12 000 руб.). Однако в расчетном периоде Соколов был в отпуске, на который приходится 10 рабочих дней. Таким образом, всего он отработал 239 дней (249 – 10). Поэтому размер годовой премии, принимаемой в расчет, составит:
12 000 руб. : 249 дн. x 239 дн. = 11 518,07 руб.
Кроме того, в сентябре 2007 года работнику была начислена премия ко дню рождения в размере 5000 руб. Но поскольку эта премия не связана с трудовыми результатами, учитывать ее при расчете отпускных не нужно.
Количество календарных дней, приходящихся на отработанное в расчетном периоде время, бухгалтер ЗАО «Смена» определил так:
11 мес. x 29,4 дн. + 12 дн. x 1,4 = 340,2 дн.
Отсюда размер отпускных будет рассчитан так:
(10 000 руб. x 11 мес. + 5454,55 руб. + 11 518,07 руб. + 8500 руб.)/ 340,2 дн. x 14 дн. = 5575 руб.
Рекомендации «Главбуха»
Мнение Роструда совершенно обоснованно. С одной стороны, при исчислении среднего заработка учитываются все виды выплат, предусмотренные системой оплаты труда. Об этом прямо говорит статья 139 Трудового кодекса РФ, а также подпункт «н» пункта 2 Положения об особенностях порядка исчисления средней заработной платы (утверждено постановлением Правительства РФ от 11 апреля 2003 г. № 213).
В то же время разовые премии, выданные работникам к праздничным дням или юбилейным датам, платой за труд не являются. Поэтому учитывать их при расчете отпускных не нужно.
Тот же вывод вполне применим и по отношению к материальной помощи. Но только в том случае, если она носит разовый характер и выплачивается нерегулярно, например, ко дню рождения сына или по случаю свадьбы. Если же материальная помощь начисляется, скажем, к отпуску, всем работникам предприятия, то тогда она напрямую связана с трудовыми отношениями. И потому ее следует учесть при расчете отпускных.
Как влияет выплата единовременных разовых премий при расчете отпускных – пример
Сотруднику может выплачиваться к основной заработной плате премиальная часть. Выплаты могут быть по итогам месяца, квартала, года или иметь единовременный характер.
Как учитывать разовые премии при расчете отпускных, нужно ли их включать в расчет и в каком размере, разберемся в статье ниже.
Статья описывает типовые ситуации. Чтобы решить Вашу проблему – напишите нашему консультанту или позвоните бесплатно:
Когда выплачиваются?
Для каждого работника устанавливается система оплаты труда, которая может включать оклад, различные премии, стимулирующие доплаты.
Разовые премии могут считаться частью оплаты труда в том случае, если их выплата закреплена в локальных документах организации – коллективном договоре, Положении об оплате труда или о премировании.
Если в указанных документах выплачиваемая денежная сумма никак не отражается, то в качестве премии ее учитывать нельзя.
Работодатель должен четко прописать, что включается в зарплату работника, за что он может быть премирован.
Разовые премии могут выплачиваться за определенные трудовые достижения, выполнение или перевыполнение плана. Выплаты могут быть связаны и с праздниками, днями рождения.
Входит ли в средний заработок?
Расчет отпускных проводится на основании среднего заработка сотрудника за последний год.
Для исчисления берется суммарный доход и делится на отработанное время.
Полученный дневной заработок умножается на количество дней ежегодного отпуска.
Для правильного исчисления важно знать, что нужно включать в суммарный доход для среднего заработка, а что нет.
В Положении №922 от 24.12.2007 приведен порядок расчета, а также даются пояснения, какие именно выплаты нужно учитывать.
Если единовременная разовая премия предусмотрена системой оплаты труда сотрудника, то она входит в средний заработок для отпускных (п.2 Положения №922).
Если это случайная выплата по инициативе работодателя произведена на основании его приказа, и в локальных документах организации она не предусмотрена, то учитывать ее не нужно.
Как именно нужно учитывать премии, поясняется в п.15 Положения №922. Для учета премиальных в составе среднего заработка нужно, чтобы сумма была начислена в расчетном периоде для отпускных, при этом:
- Сумма входит полностью, если продолжительность временного отрезка, за который она назначена, не более длительности расчетного периода для отпускных. (Например, отпускные рассчитываются на 21 июня 2021, премия назначена за выполнение поставленной задачи в период с 01.02.2021 по 31.03.2019, это время полностью входит в расчетное для отпуска (с 01.06.2018 по 31.05.2019), поэтому премиальные в полном объеме будут учтены).
- Сумма входит частично, если продолжительность периода, за который она назначена, больше расчетного времени для отпуска — учитывается в размере месячной части за каждый месяц, входивший в расчетный период. (Например, отпускные считаются 21 июня 2021, разовая премия назначена за возведение дома за период с 01.07.2017 по 31.12.2019. Так как время для назначения премиальных больше расчетного, то в расчет включается только часть выплаты, приходящейся на расчетный период для отпускных (с 01.06.2018 по 31.12.2019).
Если период для расчета отработан не полностью, то сумма единовременной выплаты включаются в общий доход пропорционально фактически отработанному времени.
Примеры
Пример, когда разовая выплата полностью входит:
Ежегодный отпуск оформлен с 10 июля 2021 на 14 дней.
Согласно коллективному договору 01.10.2018 начислена премия за завершение работ по сбору с/х урожая в период с 01.08.2018 по 30.09.2018 в размере 30 000.
Решение:
Расчетный период для оплаты отпуска – с 01.07.2018 по 30.06.2019.
Так как разовая выплата прописана в коллективном договоре, то она входит в систему оплаты труда, а, значит, подлежит учету в среднем заработке.
Учитывать ее нужно полностью в размере 30 000, так как начислена она в расчетном периоде (01.10.2018) за временной отрезок с 01.08.2018 по 30.09.2018, который полностью входит в расчетное время.
Пример, когда единовременная выплата учитывается частично:
Очередной отпуск оформлен с 10 июля 2021 на 14 дней.
По коллективному договору за окончание строительства дома работнику 01.05.2021 начислена премия в размере 100 000 за период с 01.01.2017 по 31.12.2018.
Как эту разовую выплату нужно учитывать при расчете отпускных?
Так как премиальные прописаны в коллективном договоре, то они входят в средний заработок.
Так как время, за которое премия назначена больше расчетного для отпускных, то учитывать ее нужно в ограниченном размере.
Премия 100 000 назначена за 2 года работы (24 месяца), за каждый месяц = 100 000 / 24м = 4166,67.
Отпускные считаются за время с 01.07.2018 по 30.06.2019, то есть в это время попадают только 6 месяцев премиального периода, а, значит, в средний заработок будет включена часть премии = 4166,67 * 6 = 25 000.
Если единовременная выплата дана к празднику
Разовые денежные суммы, выплачиваемые в связи с праздничными датами (Новый год, 8 марта, 23 февраля и прочие официальные праздники), не связаны с системой оплаты труда.
Подобные выплаты могут быть предусмотрены коллективным договором организации, но не как составная часть оплаты труда, а потому при расчете отпускных учитываться не должны.
В систему оплаты труда могут включаться доплаты, которые связаны с трудовой функцией работника, выполнение производственных задач, рабочие заслуги.
Выводы
Разовые премии, носящие единовременный характер, могут включаться в расчет отпускных, если прописаны в оплате труда работника.
Если время за которое выплачена денежная сумма полностью входит в расчетное для отпуска, то премия входит в расчет в полном объеме.
Если же премиальный период превышает расчетный, то в расчет берется только часть премиальной выплаты, назначенной за то время, которое попало в расчетный период для отпускных.
Статья описывает типовые ситуации. Чтобы решить Вашу проблему – напишите нашему консультанту или позвоните бесплатно:

+7 (499) 938-43-28 – Москва – ПОЗВОНИТЬ
+7 (812) 467-43-31 – Санкт-Петербург – ПОЗВОНИТЬ
+7 (800) 511-52-74 – Другие регионы – ПОЗВОНИТЬ
Входит ли премия в расчёт отпускных
В ст. 114 ТК РФ сказано, что каждый работник, который официально трудоустроен, имеет право на отпуск. Продолжительность отпуска на «общих» основаниях – 28 календарных дней. Кроме того, отпуск должен быть оплачен работодателем, исходя из среднего заработка за последний год. Речь идёт не о календарных годах, а о рабочих.
Каждый рабочий год начинается с даты, когда сотрудник заключил с работодателем трудовой договор.
Заработная плата с прошлых мест работы не учитывается. При расчёте годового заработка конкретного сотрудника учитываются все «трудовые» выплаты:
- заработная плата;
- официальные премии, которые прописаны в трудовом договоре;
- различные компенсации и выплаты.
Не учитываются следующие выплаты:
- материальная помощь;
- компенсация за обед и проезд;
- выплаты по больничному листу;
- выплаты в период отпуска по беременности и родам, а также по уходу за ребёнком до 1,5 лет;
- другие выплаты.
Учитываются ли премии при расчете отпускных? Такой вопрос возникает особенно у тех работников, у которых основной заработок как раз и состоит из премий и поощрений. Например, заработная плата зависит от объёма оказанных услуг или от объёма продаж. Cуществует несколько видов премирования:
- ежемесячное;
- ежеквартальное;
- ежегодное.
Входит ли годовая премия в расчет среднего заработка для отпуска, и включаются ли премии за другие периоды?
Кроме того, работодатель может выплачивать поощрительные суммы из фонда предприятия. Например, за рационализаторские и инновационные разработки. Такие выплаты в 2018 году не учитываются. Премия входит в расчёт при выполнении некоторых условий.
Какие премии включаются в расчет отпускных
Если сотрудник полностью отработал расчётный период, то квартальная премия, точно так же как и месячная будет учтена при расчёте среднего заработка на общих условиях.
Если же расчётный период отработан не полностью, то:
- премии, зависящие от отработанного времени, будут полностью учитываться при расчёте;
- премии, которые выплачиваются в фиксированном размере, будут учитываться в зависимости от фактически отработанного данным сотрудником времени.
Также стоит помнить, что учитывается премия при расчете отпускных согласно отработанному периоду. Например, если выплачивается квартальная премия за 2 квартал, а расчётный период начинается с мая, то премия будет учтена за 2 месяца.
Точно так же стоит учитывать и годовую премию. Но стоит учитывать суммы премий, которые были выплачены в течение последних 12 календарных месяцев. Поэтому «13 зарплата» учитываться не будет. Для того чтобы учесть эту выплату, она должна быть произведена в период, который предшествует выходу работника в ежегодный отпуск.
Расчёт отпускных с годовой премией происходит по следующей формуле:
Пср = Пф / Крп * (Крп – Кфр), где Пср – сумма премии, включаемая в среднюю заработную плату, Пф – начисленная премия, Крп – количество рабочих дней в календарном году, Кфр – число рабочих дней, которые не вошли в расчетный период.
Например, за год сотруднику было начислено 78 000 рублей в виде премии. Он отработал фактически 197 рабочих дней, в то время как в расчётном периоде всего 247 рабочих дней. Величина премии, которая будет учитываться при расчёте среднего заработка, будет равна: (78 000 / 247) * (247 – 50) = 62 210 рублей.
Рассмотрим более подробный пример расчёта отпускных с учётом годовой премии. Сотрудник уходит в отпуск с 09 июня 2018 года на 17 календарных дней. За это время он получил доход в размере 564 000 рублей. В сумму этих начислений входило:
- компенсация за обед 24 000 рублей;
- компенсация проезда – 36 000 рублей;
- больничный лист – с 09.10.2015 года по 16.10.2015 года – 7 600;
- отпускные – с 01.07.2015 по 15.07.2015 года – 14 000.
Кроме того, этот же сотрудник получил годовую премию в размере 84 000 рублей. Какие отпускные он получит?
В расчётный период не вошли дни больничного (6 рабочих) и дни отпуска (15 календарных, но 11 рабочих), то есть минус 17 рабочих дней. Размер премии, которая будет учитываться для расчёта среднего заработка следующий:
(84 000 / 247) * (247 – 17) = 78 218 рублей.
Итак, годовой доход сотрудника составил:
564 000 – 24 000 – 36 000 – 7 600 – 14 000 + 78 218 = 560 618 рублей.
Данный сотрудник отработал в июле 12 рабочих дней, а в октябре 16 рабочих дней. Таким образом, среднее число отработанных дней в июле (29,3 / 31) * 12 = 11, 34 дня, а в октябре – (29,3 / 31) * 16 = 15, 12. То есть, сотрудник отработал за последний рабочий год 10 месяцев и 28 рабочих дней, что для расчёта отпускных будет равно (29, 3 * 10) + 11, 34 + 15, 12 = 319 ,46
Средняя заработная плата за 1 рабочий день составляет 560 618 / 319, 46 = 1 754, 9 рубля.
Отпускные за 17 календарных дней будут равны 17 * 1 754, 9 = 29 833, 3 рубля.
Входят ли премии в расчет отпускных
Статьи по теме
Эксперты расскажут, нужно ли включать стимулирующее и поощрительные выплаты в расчет отпускных, какие особенности важно соблюдать.
Скачайте документы по теме:
Включают ли премии при расчете отпускных
В соответствии с действующим законодательством каждый работник имеет право на оплачиваемый отпуск, продолжительность которого должна быть не менее 28 календарных дней. Право на отпуск возникает через шесть месяцев работы у конкретного работодателя.
По договоренности между сторонами определенное количество дней отдыха сотруднику могут предоставить и раньше. Допускается разбить отпуск на части, причем одна из неделимых частей не должна быть менее 14 календарных дней. Если работник увольняется, ему компенсируют все неиспользованные дни отпуска, производя расчет в соответствии с теми же правилами, которые применяются при расчете обычных отпускных.
Оксана Курбангалеева, эксперт «Системы кадры» генеральный директор ООО «Консалтинг Успешного Бизнеса», расскажет, как рассчитывать средний заработок для оплаты отпускных, командировочных и больничных.
Включают ли премии при расчете отпускных? Чтобы ответить на этот вопрос, необходимо учитывать следующее. Оплату отпускных производят из расчета среднего заработка.
Правила его исчисления содержатся в статье 139 ТК РФ, заключаются они в следующем:
- в расчет принимают все выплаты, которые предусмотрены действующей системой оплаты труда;
- в расчет берут фактически полученный доход за фактическое время работы, в общем случае доход за год, предшествующий уходу в отпуск, работодатель вправе утвердить иной расчетный период, если соответствующие правила не ухудшат положение работников;
- обязанность по установлению порядка исчисления среднего заработка возложена на Правительство РФ.
С учетом сказанного, премии входят в расчет отпускных, если они включены в систему оплаты труда (ст. 129 ТК РФ). Перечень премиальных выплат , учтенных в системе оплаты труда, необходимо зафиксировать в одном из следующих документов:
Что регулирует процесс, при котором премии входят в расчет отпускных
Положение об особенностях и порядке исчисления средней зарплаты посвящено основным нюансам, имеющим принципиальное значение исчисления среднего заработка. В этом документе непосредственно говорится предметно о премиях (утверждено постановлением Правительства РФ от 24.12.2007 № 922).
Премии упоминаются в подпункте «н» пункта второго положения № 922, где отмечается, что такие выплаты должны быть предусмотрены действующей в организации системой оплаты труда. Все основные моменты, которые касаются премий, изложены в пункте пятнадцатом Положения, они предписывают включать премии при расчете среднего заработка для отпускных при соблюдении следующих условий:
- Ежемесячные — учитывать в фактическом размере, но не более одной за каждый месяц в периоде расчета в отношении каждого из установленных показателей премирования. Учитывают те премии, которые начислены в расчетном периоде.
- Квартальные — учитывать в расчете в фактическом размере за каждый конкретный показатель, если они входят в расчетный период и начислены за фактически отработанное время в нем. За каждый показатель можно учесть не более четырех премий при расчете среднего заработка для выплаты отпускных. Эти премии также учитывают, если они начислены в расчетном периоде.
- Годовые премии — учитывают в полном размере, независимо от того, когда они начислены, если они начислены за предшествующий календарный год.
Если расчетный период сотрудник отработал не полностью, то начисленную премию необходимо пересчитать в следующих случаях (абз. 5 п. 15 Положения, письмо Минздравсоцразвития России от 5.03.2008 №535-17):
- если период, за который была начислена премия, входит в расчетный, но премиальная выплата начислена без учета отработанного времени;
- если период не совпадает с расчетным (то есть, не входит в него или входит лишь частично) независимо от основных условий начисления премии.
Пересчитать премию нужно пропорционально тому времени, которое сотрудник фактически отработал в соответствующем расчетном периоде.
Таким образом, если в какие-то дни расчетного периода сотрудник находился в отпуске, в командировке, болел, в расчет отпускных включают уменьшенную премиальную сумму. Для проведения пересчета применяют формулу:
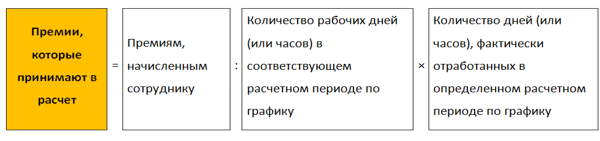
Эксперт «Системы Кадры» расскажет, какие премии нужно учитывать при расчете отпускных . В статье виды поощрительного и стимулирующего характера, которые нужно включить при расчете среднего заработка для выплаты отпускных.
Какие правила учитывать, если в отпускные входит премия
Когда в отпускные входит премия, необходимо учитывать общие правила:
- выплаты должны быть учтены в системе оплаты труда;
- внесены во внутренний нормативный акт работодателя, в котором отражают процедуру премирования;
- начисления могут проводиться в периоде расчета или быть учтены в этом периоде, например, годовые премии;
- выплаты не могут расцениваться в качестве дублирующих той же периодичности за аналогичные показатели премирования в одном и том же расчетном периоде;
- выплаты пересчитывают пропорционально фактически отработанному времени за расчетный период, если в их отношении необходимо провести такой пересчет.
Действующие правила не препятствуют выбрать из дублирующих выплат наибольшие по размеру. Но при этом правила проведения такого выбора нужно отразить во внутреннем нормативно-праWowом акте о премировании.
Входят ли в отпускные ежемесячные, ежеквартальные, годовые премии
В отпускные входит премия ежемесячная, ежеквартальная в полном размере, если:
- расчетный период отработан сотрудником полностью;
- расчетный период отработан не полностью, но премиальный период целиком попадает в него, и при начислении премии было учтено фактически отработанное время.
Премию пересчитывают в соответствии с долей фактически отработанного времени, если расчетный период отработан не полностью, а начисления целиком попадают в расчетный период, но при этом при начислении премии не было учтено фактически отработанное сотрудником время.
Общее число премий, которые начислены за один и тот же показатель, за расчетный период не может превышать:
- 12 единиц для ежемесячных;
- 4 единиц для квартальных;
- 2 единиц для полугодовых.
Входят ли годовые премии в расчет отпускных
Годовая премия входит в расчет отпуска, если соблюдаются следующие условия:
- Выплаты относятся к тому году, который предваряет год события, связанного с расчетом среднего заработка. Например, если расчет отпускных делают в 2021 году, учитывают годовую премию, выплаченную за 2018 год.
- Принятие в расчет выплат не увязывают с реальным временем начисления годовой премии. Например, на момент проведения расчета отпускных премия за год еще не начислена, ее невозможно учесть в общем доходе, но после начислений средний заработок сотрудника придется пересчитать и доплатить ему отпускные (письмо Роструда от 03.05.2007 № 1253-6-1).
Эксперт «Системы Кадры» расскажет, как при расчете отпускных учитывать квартальные и годовые премии . В статье подробно описан алгоритм учета таких выплат, порядок расчета отпускных при полностью и не полностью отработанном периоде.
Входит ли разовая и единовременная премия в расчет отпускных
В общем объеме доходов для расчета среднего заработка при выплате отпускных учитывают единовременные и разовые премии, если они включены в систему оплаты труда, их выплата зафиксирована в локальном нормативно-праWowом акте компании, а начисления проводились в расчетном периоде.
В расчете возможен учет премий, выплаченных к праздничным или юбилейным датам, если они соответствуют указанным требованиям (письмо Минфина РФ от 22.03.2012 № 03-03-06/1/150, письмо Минздравсоцразвития РФ от 13.10.2011 № 22-2/377012-772).
Ежемесячные премии нужно учитывать в фактическом размере, но не более одной за каждый месяц в периоде расчета в отношении каждого из установленных показателей премирования. Квартальные учитываются в расчете в фактическом размере за каждый конкретный показатель, если они входят в расчетный период и начислены за фактически отработанное время в нем. За каждый показатель можно учесть не более четырех премий при расчете среднего заработка для выплаты отпускных.
Источник: biznesskontent.ru
Учитывается ли премия при расчете среднего заработка
ВХОДИТ ЛИ В СРЕДНЮЮ ЗАРАБОТНУЮ ПЛАТУ ПРЕМИИ К ПРАЗДНИЧНЫМ ДАТАМ?
ПО НАЧИСЛЕНИЮ СРЕДНЕЙ ЗАРАБОТНОЙ ПЛАТЫ ПРИ НАЧИСЛЕНИИ ОТПУСКНЫХ.
(в ред. Постановления Правительства РФ от 15.10.2014 N 1054) и) заработная плата, окончательно рассчитанная по завершении предшествующего событию календарного года, обусловленная системой оплаты труда, независимо от времени начисления; к) надбавки и доплаты к тарифным ставкам, окладам (должностным окладам) за профессиональное мастерство, классность, выслугу лет (стаж работы), знание иностранного языка, работу со сведениями, составляющими государственную тайну, совмещение профессий (должностей), расширение зон обслуживания, увеличение объема выполняемых работ, руководство бригадой и другие;
(в ред. Постановления Правительства РФ от 15.10.2014 N 1054) л) выплаты, связанные с условиями труда, в том числе выплаты, обусловленные районным регулированием оплаты труда (в виде коэффициентов и процентных надбавок к заработной плате), повышенная оплата труда на тяжелых работах, работах с вредными и (или) опасными и иными особыми условиями труда, за работу в ночное время, оплата работы в выходные и нерабочие праздничные дни, оплата сверхурочной работы; м) вознаграждение за выполнение функций классного руководителя педагогическим работникам государственных и муниципальных образовательных организаций;
(в ред. Постановления Правительства РФ от 15.10.2014 N 1054) н) премии и вознаграждения, предусмотренные системой оплаты труда; о) другие виды выплат по заработной плате, применяемые у соответствующего работодателя.
3. Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и другие).
Юрист • г. Подольск
11.07.2018, 19:57
Добрый вечер. В соответствии с Постановлением Правит
ПРАВИТЕЛЬСТВО РОССИЙСКОЙ ФЕДЕРАЦИИ
от 24 декабря 2007 г. N 922
ОБ ОСОБЕННОСТЯХ ПОРЯДКА ИСЧИСЛЕНИЯ
СРЕДНЕЙ ЗАРАБОТНОЙ ПЛАТЫ
2. Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат. К таким выплатам относятся:
н) премии и вознаграждения, предусмотренные системой оплаты труда.
Трудовой кодекс выделяет два основания для премирования работников:
– премирование в рамках принятой в учреждении системы оплаты труда (ч. 1 ст. 129, ст. 135 и 144 ТК РФ);
– премирование вне рамок принятой в учреждении системы оплаты труда (ст. 191 ТК РФ).
Как пишите, премии к праздничным датам предусмотрены коллективным договором. Они относятся ко второму из указанных видов премий. Премии в рамках принятой в учреждении системы оплаты труда относятся к стимулирующим выплатам, а вынесенные за пределы этой системы – к выплатам в рамках поощрения за труд. Первый вид премий является составной частью заработной платы работников, а второй – нет и, как следствие, не входит в расчет среднего заработка.
Подтверждение позиции также — Письмо Роструда от 23.10.2007 № 4319-6-1.
Вам помог ответ? Да Нет
Юрист • г. Ставрополь
11.07.2018, 23:10
— Здравствуйте уважаемый посетитель, [b]не входят премии к праздничным датам в подсчёт среднего заработка![/b] При осуществлении премирования к профессиональным праздникам (датам) рекомендуется учитывать Указ Президента РФ от 20.01.2000 № 84 «Об утверждении Правил установления профессиональных праздников и памятных дат», а также. Ст. 139 ТК РФ и постановление Правительства РФ от 24.12.2007 № 922 «Об особенностях порядка исчисления средней заработной платы».[u] [u]При этом для расчета средней заработной платы могут учитываться только предусмотренные системой оплаты труда виды выплат независимо от их источников финансирования[/u]. Это означает, что в состав учитываемых выплат могут включаться только выплаты (включая премии) по оплате труда. [b]Разовые и единовременные премии, выплачиваемые к праздникам, юбилейным датам и другим подобным событиям, не относятся к выплатам по оплате труда. Поэтому при исчислении среднего заработка за отпуск, для расчета компенсации за отпуск, при оплате дней командировки и т. д., они не могут учитываться. [/b][u][/u][/u [b]Также см. письмо Роструда от 23.10.2007 № 4319-6-1.[/b] [b]Удачи вам и всего хорошего, с уважением юрист Лигостаева А.В.[/b]
Вам помог ответ? Да Нет
10.02.2015, 13:32
Учитывается ли эта премия в расчете среднего дневного заработка при расчете отпуска с 12 января 2015 г.?
В постановлении № 922 от 24.12.2007 г. п.15 изложено: вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий событию календарный год, — независимо от времени начисления вознаграждения. Что в данном случае считать событием: начисление премии или расчет отпуска?
Пример: сотрудник оформил отпуск с 12 января 2015 г., при этом в течение расчетного периода (с 1.01.14 по 31.12.14) в мае 2014 г. ему была начислена премия по итогам года за 2013 г. учитывается ли эта премия в расчете среднего дневного заработка при расчете отпуска с 12 января 2015 г.?
Юрист • г. Москва
10.02.2015, 14:40
15. При определении среднего заработка , в том числе для начисления отпускных премии и вознаграждения учитываются в следующем порядке:
вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий событию календарный год, — независимо от времени начисления вознаграждения.
Годовая премия учитывается независимо от времени начисления, но только в том случае, если она начислена за год, предшестWowавший году наступления события, в связи с которым исчисляется средний заработок. Отпуск.
Источник: www.9111.ru
Входит ли премия в расчет отпускных? — юридические советы
Нюансы трудового права: учитывается ли премия при расчёте отпускных
Логическим дополнением к этому документу служат различные нормативные акты, принятые Правительством РФ и вступившие в законную силу, например:
- Положение об особенностях исчисления средней заработной платы от 24 декабря 2007 г.,
- письмо Минздравсоцразвития № 2337-17 и т.д.
Два алгоритма премирования
В соответствии с действующим трудовым законодательством РФ, премирование работников может осуществляться либо в рамках существующей в учреждении системы оплаты труда, либо — вне её (ст. 129, 135, 144 и 191 ТК РФ). В первом случае премиальные выплаты являются составным элементом заработной платы сотрудника, во втором — нет.
При расчёте отпускных учитываются только те денежные средства, которые были начислены работнику как стимулирующие выплаты. Они считаются частью зарплаты и, как правило, носят систематический характер.
Единовременные (разовые) премии также могут приниматься в расчёт при определении суммы отпускных, но только при условии, что это закреплено в соответствующих финансовых документах учреждения (письмо Роструда № 274-6-0 от 5 февраля 2007 г.).
К разовым (единовременным) премиям относятся денежные поощрения за выполнение особо важных работ, не входящих в перечень должностных обязанностей, а также перечисления в связи с профессиональными праздниками, юбилеями, победами в конкурсных мероприятиях и т. д.
Порядок расчёта отпускных
Если премия предусмотрена коллективным договором или нормативным постановлением организации, она будет учтена при расчёте отпускных. Целиком или частично — зависит от трудовой активности сотрудника, наличия/отсутствия пропущенных рабочих дней и т. д.
Расчётный и премиальный периоды
При определении суммы выплат сотрудники бухгалтерии оперируют такими понятиями, как расчётный и премиальный периоды. Под первым подразумевается время, предшествующее дате начала отпуска.
Стандартная продолжительность расчётного периода — 12 календарных месяцев. Если работник устроился в компанию недавно, для расчёта отпускных используется заработная плата за фактически отработанное время.
Премиальный период — это отрезок, за который начислена стимулирующая выплата.
Он может не совпадать с расчётным. В этом случае премия обычно начисляется пропорционально времени трудовой активности и полностью учитывается при перечислении отпускных.
Иногда, даже в случае неполной отработки расчётного периода, стимулирующие выплаты выдаются работникам целиком, без сокращений. Размер отпускных при этом корректируется следующим образом:
сумма премии ÷ нормативное число дней в расчётном периоде × число фактически отработанных дней
Сотрудник П. получил премию в 40 000 рублей за 250 смен, а отработал только 230.
При начислении отпускных будет учтено: 40 000 ÷ 250 × 230 = 36 800 рублей.
Общие правила и формулы
Согласно алгоритму расчёта отпускных, установленному Положением № 922 Правительства РФ, для определения суммы выплаты используется величина среднедневного заработка. Вычисляется она так:
- если расчётный период отработан полностью: заработная плата за расчётный период ÷ 12 месяцев ÷ 29,4 (среднемесячное число календарных дней);
- если у сотрудника имеются пропуски в графике: заработная плата за расчётный период ÷ (количество отработанных месяцев × 29, 4 + число дней в месяцах, отработанных частично).
Примеры расчёта
Принципы расчёта ежемесячных и ежеквартальных премий схожи. Поэтому нет необходимости рассматривать каждый из этих видов выплат отдельно. Информация, представленная ниже, носит справочный характер.
Ежемесячная премия
Сумма отпускных будет приблизительно равна: (480 000 ÷ 12 ÷ 29,4) × 28 = 38 095 рублей.
Сотруднику Т. начислили премию за четвёртый квартал 2015 года. Выплата премии закреплена в нормативных документах компании. Расчётный период — с 1 августа 2015 по 31 июля 2016 гг., отпуск — 14 дней. В январе Т. взял больничный.
Так как премиальный период входит в расчётный, при определении величины отпускных бухгалтер полностью учтёт стимулирующие выплаты. И при заработной плате в 30 000 рублей и 4 премиях по 15 000 рублей он получит на руки: (420 000 ÷ 12 ÷ 29,4) × 14 = 16 666 рублей.
Годовая премия
Н. отработала весь расчётный период целиком. Ежемесячных премий в её компании не перечисляют, зато предусмотрены годовые.
Даже если даты начала и окончания расчётного и премиального периодов не будут совпадать, при начислении отпускных стимулирующие всё равно будут учтены.
Дорогие читатели, информация в статье могла устареть, воспользуйтесь бесплатной консультацией позвонив по телефонам: Москва +7 (499) 653-60-87, Санкт-Петербург +7 (812) 313-26-64 или задайте вопрос юристу через форму обратной связи, расположенную ниже.
Учитываются ли при расчете отпускных премии?
Расчет суммы отпускных всегда начинается с вычисления средней заработной платы работника, это знает каждый бухгалтер. Для правильного подсчета нужно учесть все бонусы и денежные вознаграждения за период предшествующий отпуску. Регламентируется алгоритмом «Положения 2 Постановления №213п.3 Правительства РФ и письма Минтруда России 2004г.»
Премия при расчете отпускных — какие премии включаются в расчет отпускных?
В расчет средней зарплаты, согласно системы оплаты труда, включают все виды вознаграждений. Но, есть и такие что не включены, например — приуроченные юбилеям и другим датам, в честь празднований и прочее. Такие награды не имеют отношения к оплате труда и не могут учитываться в расчет средней зарплаты (равно как и попадать в резерв отпусков).
Так входит ли премия в расчет отпускных по закону? Ответ — да, если она полученная в результате трудовых успехов или, результатов труда, учитывается. Учитывают также:
- годовые;
- квартальные;
- разовые;
- единовременные выплаты.
К слову, о том, входят ли отпускные в расчет среднего заработка для отпускных, рассказано здесь.
Учет годовой премии при расчете отпускных
Годовая премия в расчетный период до отпускных считается в полном объеме в любое время и не зависит от времени ее начислении. При подсчете этом не вкладываем в формулу выходные и праздничные дни, это предусматривать обязательно.
Заключение брака с иностранцем в россии
Премии разовые при расчете отпускных
К разовым премиям относятся такие, которые выплачиваются не регулярно и имеют цель- стимулировать работника, например за выслугу лет или, связанны с профессиональным праздником работника. Согласно положению 2 Правительства РФ, такие выплаты не включают в расчет средней зарплаты работника и отпускных соответственно.
Пример: случай начисления выплаты ко дню ветеранов Афганистана. Такая выплата не имеет отношения к трудовым и профессиональным достижениям и носит исключительно поощрительный, разовый характер.
К слову, о том, что такое серая зарплата, рассказано в следующей статье.
Квартальная премия при расчете отпускных
Начисление отпускных проводится за полный предшествующий год. Система подсчета предусматривает учет не более двух квартальных выплат, произведенных за работу.
Некоторые умудряются допустить грубейшую ошибку рассчитывая отпускные, и высчитывают по три четыре квартальных премирования работника или, шесть полугодовых премированных выплат. Такие счеты категорически ошибочны.
Приведем пример когда работнику цеха выписывают премиальное вознаграждение за выполненный план и еще одним приказом премируют за ускоренный темп работы, что позволило сократить сроки строительства объекта. Выходит что в месяц он получил две награды, при этом случился день строителя и весь строительный участок получил подарочные сертификаты.
В отчетности и при подсчете суммы выходных для рабочего, покажут лишь премиальное вознаграждение, связанное с увеличением производительности труда и эффективной сдачи строительного объекта. Вознаграждение в честь праздника носит символический характер, или дается сотрудникам, как момент поощрения и рвения к труду.
Как отражать в отчетности отпускные, премии и переходящую зарплату
Часто сотрудники сталкиваются с проблемами ноWowведений российского законодательства и все новыми и новыми нормативными актами.
Так премии должны быть отображены в 6-НДФЛ, причем по классификация необходима по видам. Разовые надбавки должным образом отражаются отдельно от средней зарплаты. Регулярные доплаты к основной зарплате (доплаты за усердие, за совмещение должностей ит. п.) показывают вместе с зарплатой в отчетности. Годовые надбавки отображают немного иначе.
Зарплата выданная в июле, но при этом начисленная в июне, должна быть отражена в 6-НДФЛ. Необходимо представить начисленные доход и налог (строки 020, 040). Не указывайте эту информацию за полугодие (2 раздел), показать цифры следует только в отчете за 9 месяцев.
Оплату за отпуск указывают датой выплаты, именно — датой получения дохода в строке 120 (указывайте последний рабочий день).
Можно ли переплату отпускных оформить премией?
Переплаты — частое явление в профессиональной бухгалтерии, тут главное разобраться в причине, по которой произошла переплата, иначе повторятся ситуация будет еще не раз.
Такое явление встречается по ряду причин. Это может быть счетная ошибка или зависание компьютера (техническая ошибка) во время работы, ошибочная методика подсчета, повторная оплата за прошедший период.
Такую переплату превратить, чудесным образом в премию — не реально. Лучшее, что можно сделать — договориться с работником о возврате средств, в худшем случае вас ждет судебная возня.
Ведь можно объяснить работнику, что ему ошибочно начислили большую сумму и он должен написать письменное заявление о желании вернуть все.
В заявлении должно указываться, что работник согласен с возвратом неправомерно заработанных средств с его счета.
В противном случае, придется обратиться в суд и ждать его постановления, разрешающего изъятие средств. Далее, законодательство позволяет изымать средства путем их удержания с заработной платы работника.
Компенсировать потерю средств, путем снижения зарплаты работника, не согласного возвращать средства, запрещено. Лишь постановление суда позволяет производить такие изъятия.
Если у Вас есть вопросы, проконсультируйтесь у юриста
Задать свой вопрос можно в форму ниже, в окошко онлайн-консультанта справа внизу экрана или позвоните по номерам (круглосуточно и без выходных):
- +7 (499) 350-88-72 — Москва и обл.;
- +7 (812) 309-46-73 — Санкт-Петербург и обл.;
- +7 (800) 511-81-04 — все регионы РФ.
Входит ли премия в расчет отпускных — учитывается, годовая, квартальная, ежемесячная в 2018 году
Порядок начисления заработной платы, отпускных или других материальных выплат является наиболее актуальным в трудовых правоотношениях. Основным нормативным актом, регулирующим расчеты, выступает Трудовой кодекс.
Следовательно, возникает необходимость разобраться, учитываются ли разовые премии при расчете отпускных и как поступать работнику, если работодатель нарушает его права.
Что нужно знать ↑
Увольнение можно разбивать на 3 части, но, первая должна быть не менее 14 дней. Сегодня вопрос о начислении отпускных волнует не только работников или начинающих ИП, но, и многих бухгалтеров.
Указанным лицам необходимо помнить, что по всем видам премиальных выплат работодатель обязан вести бухгалтерский учет.
Отображение выплат во внутренней документации предприятия поможет не только отслеживать денежные перемещения, но, и решать спорные вопросы, связанные с начислением и выплатой премиальных.
Система оплаты труда содержит разные виды поощрений рабочего персонала. Одним из них является выплата премий. При этом поощрения могут носить системный характер или быть разовыми.
Регулярные премии должны быть предусмотрены локальными документами предприятия. Сюда входит устав организации, положение о премировании и др.
Оформленное распоряжение, должно быть, оглашено работнику. Размер премии определяет должностное лицо, уполномочено делать представление о премировании сотрудников.
Выплаты, которые носят системный характер, могут быть отнесены к расходам предприятия, и соответственно уменьшать налоговую базу при исчислении налога на прибыль предприятия.
Что касается вопроса о том, как учитывается премия при расчете отпускных, то здесь необходимо учитывать:
- вид поощрения;
- расчетный период, за который производилось начисление премии;
- другие факторы.
При расчете отпускных во внимание берутся только те поощрения, что были начислены до выхода сотрудника в отпуск, но, не более чем за один календарный год.
Поощрение исчисляется пропорционально времени, отработанному работником в календарном году. Если сотрудник находился на больничном, то расчет отпускных должен происходить с учетом уменьшенной суммы поощрений.
Если работнику начислялись разные виды премий, то при исчислении среднего заработка во внимание берется только один из них.
Основные определения
Ниже будет рассмотрено несколько используемых определений:
| Заработная плата | Денежная компенсация за выполняемую работу. Размер зарплаты зависит от квалификации сотрудника, сложности и качества работы. Сюда также входят выплаты компенсационного и стимулирующего характера |
| Премия | Разновидность поощрения, которое выплачивается сверх заработной платы |
| Отпускные | Подвид заработной платы, которая выплачивается на время отпуска |
| Отчетный период | Отрезок времени, за который происходит оценивание результатов труда или деятельности предприятия. Отчетным периодом может быть месяц, квартал или год |
| Расчетный период | Отрезок времени, позволяющий произвести необходимые расчеты очередного (дополнительного) отпуска путем определения среднего заработка на указанный период. Расчетным периодом считается календарный год (12 мес.), предшестWowавший ежегодному увольнению |
Однако этот срок может изменяться в зависимости от возраста или категории рабочих. Например, лица, не достигшие 18-летнего возраста, могут рассчитывать на отпуск продолжительностью 31 день.
Продолжительность отпуска госслужащих составляет 30 дней. Сотрудники детских или образовательных учреждений отдыхают 48 дней.
Единственной разницей между заработной платой и отпускными является порядок оплаты. В первом случае денежная компенсация выплачивается по итогам работы за месяц.
Приказ о внесении изменений в правила внутреннего трудового распорядка
Тогда как отпускные выплачивается по истечении 11 рабочих месяцев. Расчет суммы отпускных производится исходя из среднего заработка.
Разовые поощрения не входят в состав доходов, учитываемых при расчете отпускных. К таким суммам относятся выплаты, приуроченные к профессиональному празднику или юбилею.
Указанные суммы также должны быть учтены в составе издержек организации при исчислении налога на прибыль.
Порядок оформления
Законные основания
Порядок начисления зарплаты, отпускных и других выплат материального характера, регулируется Трудовым кодексом. Унифицированные формы соответствующих распоряжений утверждены постановлением Госкомстата №1.
Учитывается ли премия при расчете отпускных ↑
Ранее уже говорилось, что премия является частью системы оплаты труда, а, значит, подлежит учету при исчислении отпускных.
Исключением является разовое поощрение, не предусмотренное локальными документами предприятия. Такие выплаты не подлежат учету при исчислении отпускных (см. подзаголовок «Основные определения»).
Порядок расчета
Премии рассчитываются пропорционально времени, отработанному работником в календарном году.
Если сотрудник находился на больничном или был простой предприятия, то работодатель должен производить расчеты отпускных с учетом уменьшенной суммы премии.
Для этого можно использовать следующую формулу:
Где, Пср – сумма поощрения, включаемая в среднюю заработную плату,
Пф – начисленная премия,
Крп – количество рабочих дней в календарном году,
Кфр – число рабочих дней, которые не вошли в расчетный период.
Виды премирования
Трудовое законодательство выделяет следующие виды поощрений:
- помесячные, квартальные, годовые;
- разовая премия.
Ежемесячная
Квартальная
Выплата поквартальных премий, мало, чем отличается от ежемесячных поощрений. Поэтому учитывается на общих основаниях при расчете отпускных.
Однако здесь нужно учитывать тот фактор, что в расчетном периоде может быть отработаны не все месяцы квартала.
Следовательно, работодателю нужно будет производить расчет среднего заработка пропорционально отработанному работником времени в расчетном периоде (см. подзаголовок «Пример»).
Годовая
Премии по итогам года при исчислении среднего заработка учитываются независимо от времени их начисления.
Единственное условие – выплата годовых поощрений должна быть произведена за период, непосредственно предшествующий выходу работника в ежегодный отпуск. Если премия начислена за более ранний период, то она не учитывается при расчете отпускных.
Разовая
Разовое поощрение является выплатой стимулирующего характера. Такие премии выплачиваются сверх заработной платы и не входят в состав заработной платы. Размер поощрения определяется работодателем.
Выплата производится на основании приказа руководителя предприятия. При исчислении отпускных разовые поощрения обычно не учитываются.
Пример
Чтобы лучше понимать порядок начисления отпускных необходимо рассмотреть практический пример. Допустим, что Иванов С. И. трудится в ООО «Сигма» и полностью отработал весь расчетный период.
Предприятие работодателя находится на УСН. Работник занимает должность офис-менеджера. Отпуск выпал на июль месяц текущего года.
Продолжительность ежегодного увольнения составляет 14 дней, начиная с 6 по 20 июля. Чтобы определить сумму отпускных необходимо учитывать следующие показатели:
| Июль 2018 – июнь 2018 года | Отработаны в полном объеме |
| Итого работнику начислено | 394 тыс. руб., включая 24 тыс. руб. стоимость обучения и 25 тыс. руб. оплата за лечение |
При расчете отпускных в составе среднего заработка необходимо учитывать все премиальные выплаты, которые производились на протяжении 12 календарных месяцев, предшестWowавших расчету.
Если выплаты не относятся к системе оплаты труда, то их учитывать не нужно. К таким выплатам относятся возмещение стоимости обучения и компенсация оплаты за лечение (24+25 тыс. руб.).
Как следствие в учет берется разница указанных сумм:
Далее, нужно рассчитать размер среднедневного дохода. Расчет производится следующим образом:
Теперь необходимо произвести расчеты суммы отпускных, которые должен получить работник.
Исчисление осуществляется следующим образом:
Как видно размер отпускных за 14 дней составляет 13737,22 руб. Если работник отработал расчетный период частично, то расчеты должны производиться за вычетом недостающих дней.
За основу расчетов возьмем тот же пример. При этом работник успел побывать в отпуске 28 дней (сентябрь 2018) и на больничном в декабре 2018 года.
Продолжительность временной нетрудоспособности составила 10 дней. Другие месяцы расчетного периода были отработаны в полном объеме.
В итоге Иванову С. И. было начислено 394 тыс. руб., включая 26700 руб. отпускные и 8300 руб. выплата по больничному листу.
Чтобы рассчитать сумму отпускных нужно учитывать следующий фактор:
- сотрудник отработал полностью всего лишь 10 мес., а также 2 дня в сентябре и 21 день в декабре прошлого года.
Следовательно, необходимо высчитать общее количество рабочих дней в расчетном периоде:
| Количество отработанных дней при расчете среднего дохода в целых месяцах составляет | 293 дня (10 х 29,3) |
| Число дней, которые приходятся на 2 дня в сентябре равно | 1,89 (29,3 : 31 х 2) |
| Количество дней, отработанных в декабре составляет | 19,85 (29,3 : 31 х 21) |
Общее количество рабочих дней равно 314,74 дня (293 + 1,89 + 19,85). При исчислении суммы отпускных в расчет не берется средний доход за время отпуска в прошлом году и сумма больничного пособия.
Как следствие отпускные необходимо рассчитывать исходя из суммы 359 тыс. руб. (394000 – 26700 – 8300).
Расчет суммы среднедневного дохода производится следующим образом:
Исчисление отпускных осуществляется следующим образом:
Как видно размер отпускных за 14 дней составляет 15 968,68 руб.
Что не входит в размер отпускных ↑
При расчете отпускных не учитываются следующие периоды:
- Нахождение на больничном.
- Командировки.
- Предыдущий отпуск.
- Простой предприятия.
- Организованные забастовки.
Период временной нетрудоспособности подразумевает не только внезапное или профессиональное заболевание сотрудника, но, и включает время нахождения работника в отпуске по беременности и родам.
Сюда также входят иные дни, когда сотрудник был освобожден от выполнения трудовых обязанностей. При расчете среднего заработка не учитываются выплаты компенсационного и социального характера.
К ним относится материальная помощь, оплата проезда, разовые премии, проценты от депозитов, дивиденды.
Заканчивая обзор законодательных положений о порядке начисления отпускных, следует напомнить несколько основных моментов.
Ежегодный отпуск является частью существующей системы трудовых взаимоотношений.
Система оплаты труда предусматривает разные виды поощрений, одним из которых является выплата премий. Как следствие премиальные выплаты должны учитываться при исчислении отпускных.
Расчет отпускных в 2018 году: 5 ошибок, которые следует избегать — статья
Ошибки при расчете отпускных приводят к тому, что сотрудник получит больше или меньше положенной суммы. Выплатили больше – будут завышены расходы на оплату труда, грозит ответственность для компании. Выплатили меньше – обидели работника и нарушили его права. Разберем, как этого избежать и как правильно рассчитывать отпускные.
Порядок расчета среднего заработка при определении отпускных регламентирует Постановление Правительства РФ от 24.12.2007 № 922 (далее – Положение № 922). Внимательно применяйте правила этого документа, чтобы избежать ошибок.
Ошибки при расчете отпускных
Ошибка 1. Неправильно определен расчетный период для отпускных
Причина этой ошибки кроется в неверном прочтении пункта 5 Положения № 922. Здесь указано время, которое следует исключать из расчета. При исчислении среднего заработка из расчетного периода исключается время, а также начисленные за это время суммы, если:
- за работником сохранялся средний заработок в соответствии с законодательством Российской Федерации, за исключением перерыWow для кормления ребенка. Нельзя исключать перерывы для кормления ребенка!
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника. Нельзя исключать время простоя, произошедшего по вине работника!
- работник не участWowал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу. Нельзя исключать время, когда работник участWowал в забастовке!
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством Российской Федерации.
Заявление о приеме на работу к ип — образец оформления
Если на момент расчета отпускных в расчетном периоде есть неявки работника на работу, причины которых не выяснены, то, соответственно, исключать данное время также неправомерно. Аналогично и с прогулами. Это полностью соответствует нормам п. 5 Положения № 922.
Из расчетного периода не следует исключать:
- перерывы для кормления ребенка;
- время простоя по вине работника;
- время, когда работник участWowал в забастовке;
- неявки по невыясненным причинам;
- прогулы.
Ошибка 2. В организации принят расчетный период менее 12 месяцев, что ухудшает положение работников
Расчет среднего заработка работника независимо от режима его работы производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (п.
4 Положения № 922). Согласно статье 139 Трудового кодекса, в коллективном договоре, локальном нормативном акте могут быть предусмотрены и иные периоды для расчета средней заработной платы, если это не ухудшает положение работников.
Обратите внимание, ключевые слова здесь «если это не ухудшает положение работников».
Если в организации локальными нормативными актами предусмотрен иной расчетный период, например, 4 месяца, то бухгалтеру прежде, чем выплатить отпускные работнику, следует произвести расчет отпускных два раза: исходя из 12 предшествующих месяца и исходя из периода, который установлен локальными нормативными актами. Если отпускные, рассчитанные исходя из 12 предшествующих месяцев, окажутся больше, то выплатить следует их.
Ошибка 3. В расчет отпускных неправильно включены выплаты, произведенные в расчетном периоде
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (п. 2 Положения № 922). Ключевыми словами здесь являются «предусмотренные системой оплаты труда».
- В расчет среднего заработка включены выплаты, которые произведены не за труд. Нельзя включать в расчет выплаты, которые не относятся к зарплате. Разберемся с понятием, что же такое зарплата? Зарплата – это вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполняемой работы, а также компенсационные выплаты (доплаты и надбавки компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, работу в особых климатических условиях и на территориях, подвергшихся радиоактивному загрязнению, и иные выплаты компенсационного характера) и стимулирующие выплаты (доплаты и надбавки стимулирующего характера, премии и иные поощрительные выплаты) (ст. 129 ТК РФ).
- В расчет отпускных включены выплаты, которые не предусмотрены локальными нормативными актами компании.
- не включайте в расчет среднего заработка при исчислении отпускных выплаты, которые не являются заработной платой или выплатой за труд. Например, поощрительная выплата к 50-летию работника не будет являться зарплатой, и включение ее в расчет отпускных законодательно не обосновано;
- зафиксируйте в локальных нормативных актах компании выплаты, включаемые в расчет отпускных, например, в Положении об оплате труда.
Ошибка 4. В расчет отпускных включены все, без исключения, премии, начисленные работнику в расчетном периоде
Примеры ошибок. В расчет отпускных включены:
- Премии, которые не предусмотрены локальными нормативными актами.
- Премии, которые выплачены работнику, не за труд. Например, к юбилейной дате или к профессиональному празднику.
- Годовые премии за год, не предшествующий расчету отпускных.
Пример неверного включения годовой премии: работник уходит в отпуск в марте 2017 года. В расчетном периоде начислено две годовых премии: в марте 2016 года за 2015 год и в январе 2017 года за 2016 год. Премия за 2015 год оказалась больше, чем премия за 2016 год. Бухгалтер включил в расчет среднего заработка премию за 2015 год, так как она больше. Это неправомерно. Согласно п. 15 Положения № 922, вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий событию календарный год, — включаются независимо от времени начисления вознаграждения. - Все без исключения ежемесячные, ежеквартальные, полугодовые премии, начисленные в расчетном периоде.
Пример неверного включения ежеквартальной премии: в расчетном периоде, составляющем 12 месяцев, за один и тот же показатель работнику начислено пять ежеквартальных премий. Все пять премий были включены в расчет. Бухгалтер так поступил, аргументируя это тем, что все эти премии начислены в расчетном периоде. Это не правомерно. Согласно п. 15 Положения № 922, включить возможно не более 4 ежеквартальных премий за один и тот же показатель. Аналогично, и с ежемесячными, и полугодовыми премиями.
В расчет среднего заработка при исчислении отпускных следует включать:
- только премии, предусмотренные локальными нормативными актами;
- только премии за труд;
- не более 12-ти ежемесячных, 4-х ежеквартальных, 2-х полугодовых премий, начисленных в расчетном периоде, за один и тот же показатель.
- годовую премию только за предшествующий событию календарный год, независимо от времени начисления.
Ошибка 5. Неверно применен коэффициент повышения при расчете отпускных
Пример ошибки: средний заработок при расчете отпускных работника рассчитывается с учетом коэффициента повышения, при том, что повышение оклада коснулось только этого работника.
Согласно п. 16 Положения № 922, применять коэффициент повышения допустимо только в том случае, если оклады были повышены всей организации, всему филиалу, или всему структурному подразделению.
Ошибки при расчете отпускных: как исправить?
Если обнаружена ошибка при начислении отпускных, для начала надо разобраться: отпускные завышены или, наоборот, занижены. Если работнику отпускные выплачены в меньшем размере, чем должно было быть, то следует просто произвести доначисление и доплатить работнику.
Но если отпускные, наоборот, завышены по причине неправильного применения норм законодательства, то с удержанием их из зарплаты работника могут быть проблемы. Просто так удержать излишне выплаченные работнику отпускные нельзя, так как ошибка произошла из-за неправильного применения норм законодательства. С работника следует получить согласие.
Можно обратиться к работнику с просьбой, чтобы он написал заявление об удержании данной суммы. Если работник согласится, то удержать излишне выплаченную сумму можно в полном объеме.
Это удержание уже будет рассматриваться как удержание по инициативе работника, а ограничений здесь никаких нет.
Но вот если работник откажется, то вернуть излишне выплаченные отпускные получится только через суд.
Учитываются ли при расчете отпускных премии?
Каждый сотрудник при выходе на заслуженный оплачиваемый отдых заинтересован в том, чтобы в полной мере получить положенные начисления. Возникает актуальный вопрос, рассчитывается ли премия в средней зарплате за отпуск. Особенно данный аспект востребован для тех работников, у которых премиальные являются основой заработной платы.
Какие премии входят в расчет отпускных в 2018 году?
Учет премий при расчете отпускных в 2018 году осуществляется, исходя из отработанного периода и выхода в отпуск. В данном вопросе стоит отметить, что рабочий и календарный годы — разные понятие. В первом случае днем отсчета считается дата заключения трудового договора. Соответственно и рассчитываются все остальные периоды, такие как месяц, квартал, год.
При учете отпускных включаются следующие премиальные выплаты:
- ежемесячные;
- квартальные;
- ежегодные.
Следует помнить, что за отпуск сотруднику начисляется средний заработок в месяц, рассчитанный из годового дохода. Для расчета его уровня учитывается та часть премиальных, которая была отработана фактически. Однако есть два момента, которые учитывают неполную отработку:
- премирование за отработанное время выдается в полном объеме;
- при статичном размере премирования учитывается отработанное время.
Также следует обратить внимание, что в расчетное время не входят следующие сроки:
- отпуск;
- забастовки;
- командировки;
- простои производства.
При вычислении среднего заработка исключаются следующие выплаты:
- компенсации и материальная помощь — оплата проезда, телефона;
- не включенное в систему оплаты премирование;
- проценты по вкладам и другие начисления.
В итоге в общую сумму всех выплат берется суммарное количество всех средств, которые были получены работником за указанный период времени.
Разовые премии при расчете отпускных
Нерегулярное премирование сотрудника — достаточно частый вариант. Такие выплаты могут быть связаны с различными событиями и датами, носят разовый, а не постоянный характер. Возникает актуальный вопрос, входят ли они в отпускные.
Единовременная премиальная выплата при расчете может быть включена в общегодовой заработок при следующих условиях:
- если такие премиальные зафиксированы системой оплаты труда;
- если они выплачены в рассчитываемый период.
Для соблюдения первого условия необходимо, чтобы указанная выплата была зафиксирована в трудовом договоре или других нормативных актах. При этом она должна носить систематический характер — завершение проектной работы, заключение сделки.
Детское пособие на второго ребенка (выплаты за рождение второго ребенка) — юридические советы
Входит ли годовая премия в расчет отпускных
Годовая премия при расчете считается в полном объеме, если выдается она за прошлый год. То есть, если сумма за 2017 год выдается в 2018, в любой из месяцев — она учитывается при вычислении среднего уровня достатка. При этом есть два основных условия для ее учета:
- она должна быть предусмотрена нормативами и включена в систему оплаты труда;
- премирование должно осуществляться за определенные достижения.
Следует учитывать порядок расчета самой организации, касающийся включения полного или частичного объема годовой премии. Данный момент актуален, когда работник отработал положенный срок лишь частично.
Квартальная премия при расчете отпускных 2018
Если квартал был отработан полностью, то премия за него также включается в общий доход. К примеру, если работник отработал 7 месяцев, то за два квартала премиальные будут рассчитываться в полном размере.
За оставшийся месяц сумма рассчитывается пропорционально, то есть составит треть от общего размера. Если же такая процедура не предусмотрена, то за данный период будет начислена лишь ежемесячная премиальная выплата.
Как учитываются премии при расчете отпускных в 2018 году?
Формула расчета премиальных выглядит следующим образом:
- размер премиальных в определенный период делится на количество рабочих дней в организации;
- полученный результат необходимо умножить на количество дней, которые были отработаны сотрудником.
Результат полученных вычислений и становится той суммой, которая входит в вычисление среднего уровня заработка.
Как отражать в отчете отпускные, премию, переходящую зарплату?
Актуальным вопросом при расчете начислений является процедура их отражения в отчете. Заполнение формы 6-НДФЛ по отпускным и премиальным предполагает следующие моменты:
- день выплат устанавливается на то число, когда фактически были получены отпускные;
- процедура удержания налога из данной суммы производится при ее начислении.
При этом нужно учитывать, что если премия разовая, она должна учитываться как дополнительный доход. Если же премиальные начисляются систематически, то они вносятся вместе с основным доходом.
Переходящая зарплата учитывается в том месяце, в котором она начислена. Все данные представляются в строках 020 и 040.
Нередко у работодателей возникает востребованный вопрос, можно ли переплату отпускных оформить премией. На практике такой вариант возможен, но только при взаимном согласии с работником. В противном случае дело придется решать через суд.
Если у Вас есть вопросы, проконсультируйтесь у юристаЗадать свой вопрос можно в форму ниже, в окошко онлайн-консультанта справа внизу экрана или позвоните по номерам (круглосуточно и без выходных):
- +7 (499) 350-88-72 — Москва и обл.;
- +7 (812) 309-46-73 — Санкт-Петербург и обл.;
- +7 (800) 511-81-04 — все регионы РФ.
Входит ли премия в расчет отпускных
Check Also
Главный гаджет современного человека это мобильный телефон. Но довольно высокая стоимость не позволяет осуществить покупку. Для таких ситуаций была разработана система рассрочки — вы пользуетесь …
Трудно представить жизнь современного человека без мобильной связи, кроме того, телефоны не ограничены функцией голосовой связи между абонентами, они также используются для выхода в интернет. …
Население России пользуется разнообразными телекоммуникационными услугами компании Ростелеком в большинстве регионов страны. Клиенты Ростелекома, пользуясь мобильной связью и интернетом, исчерпав лимит, нередко нуждаются в срочной …
Эквайринг (от англ. acquire — принимать) — это общий термин, которым обозначается технология приема банковских кредитных и дебетовых пластиковых карт в качестве основного средства для …
Материальное благополучие и независимость – это те два составляющих, без которых трудно представить счастливую жизнь современного человека. Сегодня люди, пытаясь привлечь в свою жизнь богатство …
Профессия спасателя достаточно востребованная и желанная. Ведь наверняка многие считают, что нет более важного дела, чем спасение человеческих жизней. Стоит сказать, что в нашей стране …
151 ФЗ о микрофинансовой деятельности и микрофинансовых организациях Приход XXI века ознаменовался в России ростом потребительского предложения на фоне резкого снижения платежеспособности населения. Не имея …
Каждый сотовый оператор предоставляет своим клиентам инструменты для получения информации о балансе индивидуального лицевого счёта. В основном для передачи текстовых сообщений с данными о балансе …
Единственным способом в получении жилья для многих является ипотечное кредитование. Некоторые категории граждан могут рассчитывать на определенные льготы. В первую очередь выделяют работников бюджетных организаций, …
Привлечение из-за рубежа займов и кредитов от банков, международных финансовых корпораций, размещение ценных бумаг на международных рынках является обычной государственной практикой. Однако в случае задержки …
Налоговые вычеты – это возможность возместить часть сумм, уплачиваемых в госбюджет в качестве налогов. Официальное трудоустройство – главное требование при документальном оформлении своего права вернуть …
Прежде всего, необходимо отметить, что договор перевода долга представляет собой документ, который составляется с новой стороной обязательственных отношений, берущей на себя долговые обязательства вместо другого …
Компания Джет Мани микрофинанс была основана в 2011 г. и на сегодняшний день имеет более 200 офисов на территории РФ. Компания оказывает услуги по выдаче …
Еще совсем недавно, буквально в июле прошлого года, произошла очередная деноминация рубля в Республике Беларусь. Стоит отметить, что она была не единственная, ведь после распада …
Несмотря на то что денежный перевод по почте России в последнее время явно потерял свою актуальность, многие до сих пор пользуются данным сервисом. Почта России …
Можно ли получить перевод Золотая Корона в Евросети Золотая Корона – это система отправки денежных переводов, которая работает на территории нашей страны и государства СНГ. …
Власти Российской Федерации занимаются реализацией программы по материнскому капиталу. Данная помощь гарантирует успешную финансовую поддержку молодых родителей, которые нуждаются в соответствующих предложениях. Государство отчасти обеспечивает …
Программа господдержки в нашей стране доступна для всех российских семей, в которых воспитывается более одного ребенка. Речь идет о материнском капитале. Но некоторые родители становятся …
Мир криптовалют является очень увлекательным и разнообразным, поэтому он способен акцентировать на себя внимание почти каждого современного человека, интересующегося новинками в мире финансов. Каждый начинающий …
Оплата госпошлины за регистрацию права собственности на недвижимость Любая сделка с недвижимостью, предполагающая смену собственника, требует обязательной уплаты государственной пошлины. Без этого платежа регистрация перехода …
Как только мы становимся чуточку богаче, возникает вопрос: где хранить деньги? При этом все признают, что хранить их дома бесперспективно и ненадёжно. Во-первых, из-за инфляции …
Когда человек обладает свободными денежными средствами, возникает справедливый вопрос: куда их вложить, чтобы получать доход? Самый простой и безопасный с точки зрения государственной защиты рисков …
Брокерский счет – это своеобразный виртуальный кошелек. Его открывает клиент в специальной компании. Каждым вкладчиком вносится конкретная сумма, используемая впоследствии посредником, брокером для проведения разных …
Справка 2-НДФЛ — это документ, который отображает информацию о зарплате, уплаченных налогах и источнике доходов человека. Справка требуется во множестве сфер, поэтому необходимо знать, каким …
Источник: polit-gramota.ru