
Метод списания материалов ФИФО предполагает поочередное списание. Допустим, на предприятие последовательно поступают несколько партий одного вида материалов. Каждая приходуется отдельно по мере поступления. При отпуске со склада сначала списывается необходимое количество материалов из первой партии по себестоимости первой партии, если этого не достаточно, то берутся материалы из второй по себестоимости второй, потом из третьей и т.д. При этом методе остаток материалов на конец месяца оценивается по себестоимости последней поступившей партии.
Метод списания ФИФО удобно применять при незначительном увеличении себестоимости приобретаемых материалов. Если же себестоимость каждой последующей партии значительно отличается от себестоимости предыдущей (то есть инфляция велика), то, используя метод списания материалов ФИФО, мы будем искусственно снижать затраты на производство продукции.
Метод ФИФО пример:
На начало месяца: 1000 шт. по 100 = 100000
1: 1000 шт. по 150 = 150000
#13. Очереди типов FIFO и LIFO | Структуры данных
2: 1000 шт. по 120 = 120000
3: 1000 шт. по 180 = 180000
В производство отпущено 3200 шт.
Списываем последовательно весь остаток на начало месяца, всю первую партию, всю вторую и 200 шт. из третьей.
Себестоимость отпущенных со склада ТМЦ = (1000*100 + 1000*150 + 1000*120 + 200*180) = 406000
Стоимость оставшихся ТМЦ на конец месяца = 800 * 180 = 144000
25. Учет прочего выбытия материалов.
В процессе хозяйственной деятельности может возникнуть необходимость в реализации части материалов, заготовленных ранее для собственной производственной деятельности. Такая ситуация может возникнуть по разным причинам, например, в связи с необходимостью реализации излишних запасов материалов, что может быть обусловлено изменившейся производственной программой, либо в связи со списанием испорченных материалов, непригодных к использованию.
Задачами учета продажи и прочего выбытия материалов являются:
· отражение факта выбытия материалов из организации (уменьшение их количества в местах хранения);
· исчисления финансового результата (прибыли/убытка) от операций по продаже и прочему выбытию материалов.
Для понимания методики учета продажи материалов необходимо уточнить, какие изменения происходят со средствами организации под влиянием этой хозяйственной операции.
Во-первых, в результате продажи материалов организация получит выручку. Следовательно, увеличатся ее активы и она получит доход.
Во-вторых, одновременно в результате продажи материалов уменьшаются активы организации и она понесет расход.
Разница между полученными доходами и понесенными расходами и составит финансовый результат (прибыль или убыток) от продажи материалов.
Следовательно, для того чтобы показать в учете продажу материалов, необходимо отразить процесс формирования доходов и расходов организации, которые имели место под влиянием данной операции.
Продажа материалов не является для организации обычным видом деятельности. Для учета доходов и расходов от их продажи (операционных доходов и расходов) используется счет 91 «Прочие доходы и расходы», в развитие которого открываются, в частности, субсчета 91-1 «Прочие доходы» и 91 -2 «Прочие расходы». Напомним, что по кредиту этого счета в течение отчетного периода отражаются доходы, по дебету – понесенные расходы.
Что такое FIFO?
Многообразие хозяйственных ситуаций по продаже материалов может быть сведено к трем типовым хозяйственным операциям.
Первая операция связана с получением выручки от продажи материалов. Данная операция приводит к увеличению доходов организации и одновременному увеличению задолженности покупателей по оплате проданных им материалов, что отражается в бухгалтерском учете следующей проводкой:
Дебет счета 62 «Расчеты с покупателями и заказчиками» Кредит счета 91 «Прочие доходы и расходы», субсчет 1 «Прочие доходы».
Одновременно продажа материалов приводит к уменьшению активов организации, в результате чего у нее возникает расход. Учитывая тот факт, что выбывающие материалы до момента продажи отражались в учете по дебету счета 10 «Материалы», а расходы, связанные с выбытием материалов, учитываются по дебету счета 91, вторая операция будет отражена в бухгалтерском учете следующей записью:
Дебет счета 91 «Прочие доходы и расходы», субсчет 2 «Прочие расходы»
Кредит счета 10 «Материалы».
Третья операция связана с выявлением финансового результата от продажи материалов. Если выручка от продажи материалов превышает их балансовую стоимость плюс расходы, связанные с данной операцией, организация получит прибыль, что будет отражено в бухгалтерском учете проводкой:
Дебет счета 91 «Прочие доходы и расходы», субсчет 9 «Сальдо прочих доходов и расходов».
Кредит счета 99 «Прибыли и убытки».
Если же выручка от продажи материалов окажется меньше, чем балансовая стоимость и расходы на продажу материалов, организация получит убыток:
Дебет счета 99 «Прибыли и убытки».
Кредит счета 91 «Прочие доходы и расходы», субсчет 9 «Сальдо прочих доходов и расходов».
Свод типовых бухгалтерских записей по отражению операций по продаже (выбытию) материалов представлен в табл. 3.6.1.
| Содержание операций | Сумма,руб. | Корреспондирующиесчета |
| Дебет | Кредит | |
| 1. Отражена выручка от продажи материалов | 62 «Расчеты с покупателями и заказчиками» | 91 «Прочиедоходы и расходы», субсчет 1 «Прочие доходы» |
Окончание табл. 3.6.1
| 2. С выручки начислен налог на добавленную стоимость, подлежащий к перечислению в бюджет | 91 «Прочиедоходы и расходы», субсчет 1 «Прочие расходы» | 68 «Расчеты по налогам исборам» |
| 3. Списана балансовая стоимостьпроданных материалов | 91 «Прочиедоходы и расходы», субсчет 2 «Прочие расходы» | 10 «Материалы» |
| 4. Списан финансовый результат от продажи материалов (прибыль) | 91 «Прочие доходы и расходы», субсчет 9 «Сальдо прочих доходов и расходов» | 99 «Прибыли и убытки» |
| 5. На расчетный счет поступили денежные средства в оплату проданных материалов | 51 «Расчетные счета» | 62 «Расчеты с покупателями и заказчиками» |
Доходы и расходы, связанные с продажей (выбытием) материалов, классифицируются для формирования показателей Отчета о прибылях и убытках в качестве операционных доходов и расходов.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru
Правила приоритетов в выполнении заказов на складах (методы FIFO, LIFO).

При помещении товаров на хранение необходимо учитывать принцип складской обработки. Если было несколько поступлений товара, то нужно решить, товар из какой партии будет отгружаться первым.
FIFO
First In, First Out
«Первый пришёл –первый ушёл». Приоритет тех заказов, которые раньше поступили в систему.

Принцип FIFO означает приоритетную отгрузку товара, пришедшего первым; он используется прежде всего на складах для скоропортящихся товаров и там, где важен срок годности товаров.
LIFO
Last In, First Out
«Последний пришёл –первый обслужен», наивысший приоритет заказу, поступившему на обслуживание последним.
(Складирование, материалы уложены так, что достать можно только те, что сверху).
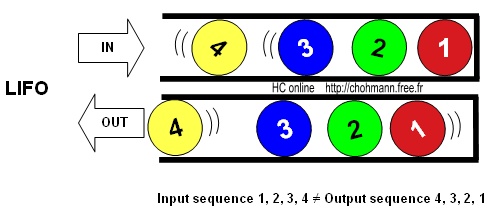
Принцип LIFO предполагает отгрузку в первую очередь товара, который пришёл последним; этот вариант подходит для складов с большими объёмами товаров, если зоны хранения образуют стэк (стопку).
SPT
shortest process time
«правило кратчайшей операции», приоритет заказу с наименьшей длительностью выполнения в данном звене.
Кратчайшая по времени выполнения работа обрабатывается первой и «убирается с дороги прочь».
В тех случаях, когда целью управления материальным потоком является обеспечение установленных сроков поставки, используются правила управления, учитывающие информацию о времени выполнения заказов.
MST
«минимальный резерв времени», наивысший приоритет придается заказу, имеющему наименьшее резервное время. Резервное время определяется как разность между сроком выполнения заказа и сроком, к которому заказ может быть выполнен при отсутствии межоперационного прослеживания.
EDD
«Наиболее ранний срок исполнения», т.е. наивысший приоритет придается заказу с наиболее ранним сроком выполнения.
Источник: www.zagorskaya.info
Что такое FIFO в логистике?
Грамотно отлаженная логистика становится серьезным преимуществом перед конкурентами. Обычно люди, не связанные со складскими работами, думают, что под этим термином скрывается обычный привоз товара в нужное время и нужное место. Это действительно так, но логистика решает гораздо больший круг задач, который прямым образом влияет на успех бизнеса в любой торговой компании.

Склад с товаром кажется не самым важным местом, ведь логистическая цепочка может простираться на сотни магазинов. Но если в ней правильно отлажено управление, то она становится ключевым фактором. Бухгалтерам известен принцип FIFO, который используется для расчета остатков продукции и себестоимости. Тот же метод с успехом применяется при обороте товаров на складе.
FIFO — «Первым вошел — первым вышел»
Принцип FIFO широко применяется для продукции, которая имеет срок годности. Любой догадливый человек сразу отнесет в эту категорию скоропортящиеся товары: продукты питания, вещи с определенным циклом хождения в магазине — модная одежда или гаджеты, новое поколение которых выпускается каждый год, а предыдущие модели теряют популярность у покупателя.

Стратегия FIFO предполагает, что первым продается товар, который вначале зашел на складские полки. Тогда удается минимизировать финансовые потери, так как очевидно, что молоко быстрее скиснет, одежда, вышедшая из моды, не вызовет интереса у покупателей, а гаджет со слабыми возможностями не будет реализован в магазине.
Эту стратегию применяют не только на складе, но и в супермаркете. Метод очень просто понять на примере продуктов питания, которые привозят в холодильник, и если срок годности у товара большой, то его ставят в самые дальние ряды, чтобы не появлялось просроченной продукции.

Но, как и в любом методе, здесь есть небольшие нюансы. Вроде бы на поверхности все хорошо: следуя принципам FIFO, можно всегда иметь на складе и в магазине свежий товар, не терять прибыль на просрочке. Но что делать, если у продукции плавающий срок годности? К примеру, в супермаркете решили провести акцию, и предлагают товар дешевле, но только с меньшим сроком годности.
Его уже не поставить в своеобразную очередь, чтобы соблюдалась стратегия FIFO, как раньше можно было сделать с продукцией, у которой всегда одинаковый остаточный период реализации. Поэтому специалист в логистике должен разумно использовать принцип складирования по методу FIFO, а точнее, всегда жестко отслеживать и первым реализовывать товар с меньшим сроком годности.
Существует и противоположный способ организации движения товарно-материальных ценностей на складе. Он выгоден, когда речь идет о продукции с бессрочной годностью. Обычно это сыпучие или строительные материалы.
Источник: kto-chto-gde.ru