


— объект бухгалтерского учета, который отражается арендатором при получении предмета аренды (по договору аренды).
Право пользования активом называют сокращенно, как ППА.
Главное
✅ ППА применяется в бухгалтерском учете.
✅ ППА представляет собой стоимостную оценку права пользования предметом аренды и учитывается на балансе арендатора (с одновременным признанием обязательства по аренде).
✅ ППА учитывается как актив и отражается в бухгалтерском балансе в составе активов.
✅ Стоимость ППА погашается посредством амортизации.
✅ ФСБУ 25/2018 «Бухгалтерский учет аренды» предусматривает случаи, когда арендатор вправе не учитывать ППА (например, те, кто применяет упрощенные способы учета).
Комментарий
Право пользования активом отражается в бухгалтерском учете, как актив, на балансе арендатора, при получении предмета аренды (по договору аренды).
Концептуальные основы финансовой отчетности. Существенность в МСФО.
Нормативными документами не определен порядок учета ППА по бухгалтерским счетам.
На практике ППА учитывают на счетах учета, предназначенных для учета основных средств (на счете 08 «Капитальные вложения», с последующим списанием на счет 01 «Основные средства»), с отражением на отдельных субсчетах.
Пример
Арендатор получил в аренду автомобиль сроком на 2 года без права выкупа. Стоимость арендных платежей за 2 года составляет 500 тыс. рублей.
Арендатор отражает получение автомобиля в аренду проводками:
500 тыс. Д 08-ППА – К 76-ОА — на дату получения автомобиля в аренду отражается формирование стоимости ППА (ОА — обязательство по аренде).
500 тыс. Д 01-ППА – К 08-ППА — на дату получения автомобиля в аренду отражается объект учета ППА.
Последующая амортизация ППА отражается в учете проводкой:
ФСБУ 25/2018 устанавливает требование, учитывать в составе ППА дисконтированную стоимость арендных платежей. Это означает, что из стоимости арендных платежей нужно выделить сумму процентов, с использованием ставки дисконтирования, и учитывать их как расходы на проценты.
На указанном выше примере, это означает, что в состав ППА должно быть включено не 500 тыс. руб., а несколько меньшая сумма, за вычетом процентов, посчитанных с использованием ставки дисконтирования. За ставку дисконтирования обычно принимают ставку, по которой организация может привлечь кредит.
Если, к примеру, проценты бы составили 30 тыс. рублей, то в составе ППА отражалось бы 470 тыс. рублей, а 30 тыс. рублей учитывалось бы в расходах, как проценты. Сумма процентов учитывается в расходах не единовременно, а ежемесячно и сумма 30 тыс. рублей должна быть распределена по отчетным месяцам исходя из расчета по ставке дисконтирования.
Отражение ППА в бухгалтерском балансе
В ФСБУ 25/2018 не определен порядок отражения прав пользования активами в бухгалтерском балансе. С учетом требований п. 47 МСФО (IFRS) 16 «Аренда» возможны два способа отражения ППА арендатором в Бухгалтерском балансе:
Что такое МСФО?
— по строке 1150 «Основные средства» (в отношении арендованных основных средств) с раскрытием информации в примечаниях о включении ППА;
— по отдельной самостоятельно выделенной строке.
Когда арендатор вправе учитывать арендованный объект на забалансовом счете (без ППА)?
Случаи, когда арендатор вправе учитывать арендованный объект на забалансовом счете (001 «Арендованные основные средства») и не признавать предмет аренды в качестве права пользования активом указаны в пунктах 11 и 12 Федерального стандарта бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды» .
Так, чтобы не применять в учете ППА должны быть выполнены два основных условия (указаны в п. 12) и одно (любое) из дополнительных условий (указаны в п. 11).
Основные условия (должны быть выполнены оба одновременно, п. 12):
а) договором аренды не предусмотрен переход права собственности на предмет аренды к арендатору и отсутствует возможность выкупа арендатором предмета аренды по цене значительно ниже его справедливой стоимости на дату выкупа;
б) предмет аренды не предполагается предоставлять в субаренду.
Дополнительные условия (п. 11):
Арендатор может не признавать предмет аренды в качестве права пользования активом в любом из следующих случаев:
а) срок аренды не превышает 12 месяцев на дату предоставления предмета аренды;
б) рыночная стоимость предмета аренды без учета износа (то есть стоимость аналогичного нового объекта) не превышает 300 000 руб. и при этом арендатор имеет возможность получать экономические выгоды от предмета аренды преимущественно независимо от других активов;
в) арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность (далее — упрощенные способы учета).
В случае, указанном в подпункте «а», решение о применении пункта 11 принимается арендатором в отношении группы однородных по характеру и способу использования предметов аренды. В случаях, указанных в подпунктах «б» и «в», решение о применении пункта 11 принимается в отношении каждого предмета аренды.
При применении пункта 11 арендные платежи признаются в качестве расхода равномерно в течение срока аренды или на основе другого систематического подхода, отражающего характер использования арендатором экономических выгод от предмета аренды.
Пример
Арендатор получил в аренду автомобиль сроком на 11 месяцев без права выкупа.
Автомобиль не предполагается предоставлять в субаренду.
Арендатор вправе отражать предмет аренды на забалансовом счете 001 «Арендованные основные средства» и не учитывать ППА.
Пример
Арендатор получил в аренду нежилое помещение сроком на 11 месяцев без права выкупа. Договор предполагает продление аренды на тех же условиях и арендатор предполагает, что аренда будет осуществляться в течение не менее 3 – 5 лет.
Помещение не предполагается предоставлять в субаренду.
Арендатор не относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета.
Арендатор не вправе отражать предмет аренды на забалансовом счете, а обязан учитывать ППА, исходя из приоритета существа над формой.
Пример
Арендатор получил в аренду нежилое помещение сроком на 5 лет без права выкупа.
Помещение не предполагается предоставлять в субаренду.
Арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета.
Арендатор вправе отражать предмет аренды на забалансовом счете 001 «Арендованные основные средства» и не учитывать ППА.
Пример
Арендатор получил в аренду нежилое помещение сроком на 5 лет без права выкупа.
Помещение предполагается предоставлять в субаренду.
Арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета.
Арендатор не вправе отражать предмет аренды на забалансовом счете, а обязан учитывать ППА.
Подробнее:
Правила учета ППА регулируются Федеральным стандартом бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды» (утв. Приказом Минфина России от 16.10.2018 N 208н) .
Так, указаны следующие правила:
10. Арендатор признает предмет аренды на дату предоставления предмета аренды в качестве права пользования активом с одновременным признанием обязательства по аренде, если иное не установлено настоящим Стандартом.
Организация должна применять единую учетную политику в отношении права пользования активом и в отношении схожих по характеру использования активов (незавершенных капитальных вложений, основных средств и других), с учетом особенностей, установленных настоящим Стандартом.
13. Право пользования активом признается по фактической стоимости.
Фактическая стоимость права пользования активом включает:
а) величину первоначальной оценки обязательства по аренде;
б) арендные платежи, осуществленные на дату предоставления предмета аренды или до такой даты;
в) затраты арендатора в связи с поступлением предмета аренды и приведением его в состояние, пригодное для использования в запланированных целях;
г) величину подлежащего исполнению арендатором оценочного обязательства, в частности, по демонтажу, перемещению предмета аренды, восстановлению окружающей среды, восстановлению предмета аренды до требуемого договором аренды состояния, если возникновение такого обязательства у арендатора обусловлено получением предмета аренды.
16.
В случае если предмет аренды по характеру его использования относится к группе основных средств, по которой арендатор принял решение о проведении переоценки, арендатор переоценивает соответствующее право пользования активом.
17.
Стоимость права пользования активом погашается посредством амортизации, за исключением случаев, когда схожие по характеру использования активы не амортизируются. Срок полезного использования права пользования активом не должен превышать срок аренды, если не предполагается переход к арендатору права собственности на предмет аренды.
23. При полном или частичном прекращении договора аренды балансовая стоимость права пользования активом и обязательства по аренде списываются в соответствующей части. Образовавшаяся при этом разница признается в качестве дохода или расхода в составе прибыли (убытка).
Рубрики:
Источник: taxslov.ru
Строго конфиденциально Услуги в области оценки стоимости бизнеса

Сопроводительное письмо Уважаемые Господа! Позвольте представить Вашему вниманию информацию о предложении услуг компании Vertex Capital в области оценки стоимости бизнеса и активов. В настоящее время мы оказываем подобные услуги для клиентов аудиторских компаний Big 4 и хотели бы также предложить их Вашей компании.
Помимо значительного опыта и высокой квалификации специалистов, Vertex Capital отличает подход к выполнению работ по оценке, а именно постоянная координация и согласование методологии и подходов к оценке (для различных видов нематериальных активов и основных средств) с Заказчиком и пользователем оценки. Это позволяет выполнить все работы в срок, не задерживая выпуск отчёта, а также гарантирует высокое качество оценки, которое устраивает все вовлеченные в процесс стороны. Мы также хотели бы отметить положительные отзывы о работе Vertex Capital со стороны наших клиентов и аудиторов. Будем рады начать взаимовыгодное сотрудничество с Вами и уверены, что это принесёт пользу обеим компаниям. С уважением, Виталий Богомолов Управляющий партнер 2

Сотрудничество – пример взаимодействия Vertex Capital обладает успешным опытом взаимодействия с корпоративными клиентами и их аудиторами. Мы стараемся построить процесс работы на основе открытых взаимоотношений и постоянной информированности. Ниже приведён пример координации выполнения работ по оценке для целей составления финансовой отчётности в соответствии с МСФО совместно с аудитором заказчика: § Подготовка для заказчика конкурентного предложения на оказание услуг по оценке Тендер Анализ объема работ Выполнение Согласование Отчёт § Аудиторские компании могут рекомендовать своим клиентам оценочные компании на основе качества предыдущей работы оценщиков § Определение объёма работ: количество и вид активов и соответствующая методология оценки § Согласование выбранной методологии и подходов к оценке вместе с заказчиком и его аудитором § Выполнение стандартных процедур оценки (не предполагается вовлечение заказчика) § Обсуждение и обоснование основных допущений и предварительных результатов оценки с заказчиком и его аудитором § Подготовка специальных отдельных презентаций результатов оценки (на русском и/или английском) § Подготовка полного официального отчёта об оценке (на русском и/или английском) Взаимодействие с заказчиком и его аудитором позволяет компании Vertex Capital выполнять высококачественную работу на базе обоснованных методологий и допущений, которые полностью понятны вовлечённым сторонам. Любые методологические разногласия определяются на ранних этапах и обсуждаются в рамках профессионального диалога. 3

О компании Vertex Capital была основана в 2007 г. специалистами, обладающими обширным опытом в области оценочных услуг (в Big 4 и российских компаниях), включая оценку для целей подготовки МСФО и PPA, а также осуществления проектов, связанных с корпоративными финансами. Приведенная ниже схема отражает полный спектр услуг компании. Vertex Capital Корпоративные финансы Оценка объектов недвижимости Оценка бизнеса Корпоративное и проектное финансирование Привлечение прямых инвестиций Оценка машин и оборудования Оценка ценных бумаг MA, оценки стоимости бизнеса и активов, привлечения финансирования, бизнес–планирования.
С 2003 по 2007 гг. работал в Департаменте корпоративных финансов Группы ТТ. За это время прошел все ступени от аналитика до младшего партнёра – Главы Департамента корпоративных финансов. До Группы ТТ работал в Инвестиционном банке Гамма Групп. Выпускник Экономического факультета МГУ.
Елена Бутова, Ведущий оценщик Отдела оценки активов Елена окончила Северо-Кавказский государственный технический университет по специальности «Экспертиза и управление недвижимостью» , а также Институт профессиональной оценки при Финансовой Академии при Правительстве г. Москвы по специальности «Оценка стоимости предприятия (бизнеса)» . Работала в крупных консалтинговых компаниях г. Москвы. Опыт работы в оценочной деятельности – 4 года.
Основная специализация: оценка недвижимости, машин и оборудования для различных целей, в том числе для составления отчётности в соответствии с IFRS (МСФО). Галина Шкадова, Ведущий оценщик Отдела оценки бизнеса Галина окончила Институт профессиональной оценки при Финансовой Академии при Правительстве г. Москвы по специальности «Финансы и кредит» . Работала в крупной консалтинговой компании г. Москвы. Опыт работы в оценочной деятельности – 3 года. Действительный член НП «СРО «НКСО» . Основная специализация: оценка бизнеса для различных целей, в том числе для составления отчётности в соответствии с IFRS (МСФО). Свободно владеет английским языком. 5

Примеры некоторых проектов оценки для МСФО ОЗНА Челябинский цинковый завод Группа ЛСР Башнефтегеофизика КАТРЕН Оценка активов, PPA для целей МСФО PPA приобретений в Ленинградской обл. , Екатеринбурге, на Украине Оценка основных средств для целей МСФО PPA приобретения фармдистрибутора в Казахстане для целей МСФО ОАО “Автокран” AKADO Rusforest Group Кузбассразрезуголь Оценка основных средств для целей МСФО PPA приобретений 5 компаний в Москве и Московской обл. , С-Петербурге, Екатеринбурге Оценка основных средств Группы для целей МСФО, РРА приобретений в Архангельске Новороссийское морское пароходство Оценка пакета акций Холдинга для целей МСФО Оценка приобретения Салаирского химического комбината для целей МСФО 6

Case Study: PPA для приобретений Группы ЛСР Описание проекта § Группа ЛСР — диверсифицированная компания в сфере производства стройматериалов, девелопмента и строительства, ведет свою историю с 1993 г. § Vertex Capital произвел PPA (Purchase Price Allocation) для приобретений Группы ЛСР в целях подготовки консолидированной отчетности в соответствии с МСФО § PPA проводился для следующих бизнес-приобретений: § Ленинградская область – 2 компании § Свердловская область — 5 компаний § Украина – 1 компания Оцениваемые активы Количество позиций Основные средства 1, 565 Незавершенное строительство 173 Нематериальные активы 245 § Лицензия на право пользования недрами § Программное обеспечение § Товарные знаки Финансовая аренда / лизинг ИТОГО 2 241 2 9 1, 992 7

Case Study: Оценка активов ФХК «Империя» для целей МСФО Структура компании Финансовая холдинг компания «Империя» является одним из крупнейших девелоперов коммерческой недвижимости в Северо-Западном регионе России. § Общая площадь объектов группы компаний ИМПЕРИЯ, предназначенных для аренды составляет более 300 тыс. кв. м. § Общее количество арендаторов сети – более 300. Крупнейшие арендаторы: Банк Русский Стандарт, РОСНО, МТС, Ингосстрах, BSGV, ХКФ Банк, Гедеон Рихтер, Тинькофф, Sharp, НОВАТЭК.
Оценка коммерческой недвижимости § Vertex Capital произвел оценку коммерческой недвижимости ФХК «Империя» для целей составления консолидированной отчетности по МСФО на три отчетные даты: 1 января 2006, 1 января 2007, 1 января 2008. § Особенность проекта состояла в том, что различные объекты на отдельные даты оценки находились в разном функциональном назначении. Оцениваемая недвижимость Количество Бизнес-центры класса A, B+ 11 Торговые помещения 7 Гостиница 1 ФХК «Империя» Методология оценки Недвижимост Сеть бизнес.
Комплексное ь под streetцентров освоение retail «Сенатор» земельных участков Управляющая компания «Сенатор» — крупнейший игрок рынка офисных помещений класса «А» и «В+» Санкт. Петербурга. В собственности Сети находятся 14 действующих бизнес-центров площадью 130. 1 тыс. кв. м. Контролирует 18% петербургского рынка офисов класса «A» и «B+» . § Vertex Capital произвел оценку коммерческой недвижимости ФХК «Империя» в рамках оценки инвестиционной собственности, регулируемой для целей МСФО стандартом IAS 40. § Оценка была проведена с использованием доходного и сравнительного подходов. § Следуя предписаниям IAS 40, в рамках доходного подхода Оценщик ориентировался на рыночные арендные ставки и ставки капитализации сопоставимых аналогов. 8

Case Study: PPA для приобретений Группы АКАДО Описание проекта § «АКАДО» — лидер на московском рынке комплексных телекоммуникационных услуг «Интернет + ТВ» , первый в Москве кабельный оператор, запустивший HDTV на всей сети § Vertex Capital произвел PPA (Purchase Price Allocation) для приобретений Группы АКАДО в целях подготовки консолидированной отчетности в соответствии с МСФО § PPA проводился для следующих бизнесприобретений: § Москва и Московская область – 2 компании § Санкт-Петербург – 1 компания § Екатеринбург — 2 компании Оцениваемые активы Количество позиций Основные средства 4, 800 Незавершенное строительство 320 Нематериальные активы 55 § Абонентская база 5 § Программное обеспечение 50 ИТОГО 5, 175 9

Case Study: оценка объектов основных средств ГК «РУСФОРЕСТ» для целей МСФО Описание компании Методология оценки § Оценка зданий, сооружений, незавершенного строительства осуществлена на основе применения затратного подхода § Общая площадь лесных угодий Группы превышает 1 млн. га § Основными направлениями деятельности Группы являются : § Заготовка древесины § Производство и реализация пиломатериалов и столярных изделий Описание проекта § ГК «РУСФОРЕСТ» — одна из крупнейших лесоперерабатывающих компаний России § Vertex Capital произвел оценку справедливой стоимости основных средств 14 предприятий Группы в целях составления консолидированной финансовой отчетности руководством в соответствии с IFRS § Стоимость специализированных объектов движимого имущества определена с применением методов затратного подхода, неспециализированных – комбинации сравнительного и затратного § Тест на адекватную доходность операционных специализированных активов, оцениваемых только в рамках затратного подхода, проведен на основе выделения 4 -х Генерирующих единиц § Для оценки справедливой стоимости земельных участков наиболее приемлемым был признан Оцениваемые активы Количество сравнительный подход позиций Здания 37 Земельные участки 7 Машины и оборудование 2, 000 Сооружения 50 Объекты, незавершенные строительством 100 ИТОГО 2, 194 10

Case Study: PPA для приобретений ЗАО НПК «Катрен» Описание проекта § ЗАО НПК «Катрен» — крупнейший дистрибьютор российского фармацевтического рынка. По итогам 2009 года Компания занимает 18. 8% фармацевтического рынка России без учета ДЛО (данные DSM Group) § Компания «Катрен» работает более с чем 36 тыс. аптечных точек в 82 субъектах РФ 28 филиалов и 35 представительств § Численность персонала Компании – более 2 670 человек Методология оценки основных средств Недвижимое имущество § Vertex Capital произвел PPA (Purchase Price Allocation) для приобретения ЗАО НПК «Катрен» в целях подготовки консолидированной отчетности в соответствии с МСФО § PPA проводился по сделке приобретения ТОО «Эмити Интернешнл» — крупнейшего дистрибьютора фармацевтической продукции Казахстана (филиалы в 16 городах) § Идентифицирована и оценена клиентская база, определена стоимость идентифицируемых активов и обязательств, а также величины деловой репутации. В рамках оценки осуществлен тест на обесценение операционных активов Компании на основе расчета дисконтированной стоимости денежного потока на инвестированный капитал Методология оценки нематериальных активов Подходы к оценке Офисы, склады, торговые помещения Сравнительный, доходный Земельные участки Сравнительный Транспорт Сравнительный Машины и оборудование НМА Методология оценки Клиентская база MEEM-модель Товарный знак Метод освобождения от роялти Лицензии Затраты, связанные с получением лицензии Сайт Затраты на создание и регистрацию сайта Приобретенное ПО На основе рыночных аналогов Сравнительный, затратный 11

Case Study: оценка активов ЗАО «Салаирский химический комбинат» в целях консолидации отчетности ОАО «Кузбассразрезуголь» по МСФО ОАО «Кузбассразрезуголь» Методология оценки § Оценка зданий, сооружений, незавершенного строительства осуществлена на основе применения затратного подхода § «Кузбассразрезуголь» — крупнейшая в России компания по добыче высококачественного угля открытым способом § Компания отрабатывает промышленные запасы 17 месторождений угля Кузбасса, включающих в общей сложности более 110 угольных пластов ЗАО «Салаирский химический комбинат» § ЗАО «САЛАИРСКИЙ ХИМИЧЕСКИЙ КОМБИНАТ» является крупнейшим в России производителем широкого спектра высококачественных баритовых концентратов и выпускаемого на их основе бурового утяжелителя, и включает в свой состав рудник, обогатительную и золотоизвлекательную фабрики, а также ряд вспомогательных цехов § Vertex Capital произвел оценку справедливой стоимости идентифицируемых нематериальных активов, основных средств и капиталовложений ЗАО «Салаирский химический комбинат» , в целях отражения результатов оценки в консолидированной финансовой отчетности ОАО «Угольная компания «Кузбассразрезуголь» в соответствии с IFRS § Стоимость специализированных объектов движимого имущества определена с применением методов затратного подхода, неспециализированных – комбинации сравнительного и затратного § Операционные специализированные активы, оцениваемые затратным подходом, тестировались на адекватную доходность § Для оценки земельных участков наиболее адекватным был признан сравнительный подход § Для оценки лицензии на разработку месторождений применялся косвенный метод дисконтированных денежных потоков, генерируемых оцениваемым активом (Multi-period excess earnings method (МЕЕМ)), в рамках доходного подхода активы Оцениваемые Количество позиций § Для оценки зарегистрированного товарного знака Основные средства 2, 078 применялся доходный подход – метод освобождения от роялти Объекты, незавершенные строительством 66 Нематериальные активы: 3 • Лицензия на Каменушинское месторождение 1 • Лицензия на Салаирское рудное поле 1 • Товарный знак Bar. WAD 1 ИТОГО 2, 147 12

Case Study: услуги по оценке активов ГК «ОЗНА» для целей МСФО Описание Компании § ОЗНА – крупная российская многопрофильная компания § Основные направления деятельности: проектирование объектов нефтегазовой промышленности, изготовление, гарантийное и сервисное обслуживание нефтегазопромыслового оборудования, инженерно-строительные изыскания, инжиниринг в области учета нефти, газа, воды и автоматизации нефтегазовых объектов § Бизнес-модель ОЗНА реализует концепцию интегратора способного создавать комплексные решения в области мидстрим и сопровождать эти решения на жизненном цикле от Оценка для целей МСФО всем проектирования до окончания эксплуатации Описание проекта Vertex Capital оказал следующие услуги в области оценки для целей МСФО: § Оценка ОС и незавершенного строительства ООО «ОЗНА- Нефтегазмаш» (IAS-16) § Проведение теста на обесценение основных средств ОАО «АК ОЗНА» (IAS-36) § Проведение теста на обесценение goodwill ЗАО «Институт природопользования» (IAS- 36) § Распределение цены приобретения (PPA) по сделке приобретения ООО «Индустриальные системы» Методология оценки PPA по сделке приобретения ООО «Индустриальные системы» (г. Сургут» ) Оценка активов, включая идентифицируемые НМА, обязательств и деловой репутации Тест на обесценение основных средств ОАО «АК ОЗНА» Ценность использования Генерирующей единицы сопоставляется со справедливой стоимостью основных средств Тест на обесценение goodwill ЗАО «Институт природопользования» Ценность использования Генерирующей единицы сопоставляется со стоимостью основных средств и goodwill Оценка справедливой стоимости основных средств и капиталовложений ООО «ОЗНА- Нефтегазмаш» Затратный (специализированные здания и сооружения), доходный и сравнительный (неспециализированные активы) 13

Case Study: оценка объектов основных средств ОАО «Башнефтегеофизика» для целей МСФО Описание компании Основными направлениями деятельности Группы являются : § проведение геофизических исследований, § научно-исследовательская, опытноконструкторская, проектная деятельность, производство и применение аппаратно-программных комплексов, § предоставление услуг по монтажу ремонту, техническому обслуживанию и внедрению в производство геофизического и иного оборудования, Описание проекта аппаратуры и приборов, и пр. § Группа компаний «БАШНЕФТЕГЕОФИЗИКА» включает в себя сейсмокаротажные партии на территории Западной Сибири и экспедицию скважинной сейсморазведки на территории Башкортостана, промыслово-геофизические подразделения, объединяющие свыше 153 каротажных партий и отрядов (которые проводят ГИС в Башкортостане, Татарии, Удмуртии, Пермской области и ХМАО). § Vertex Capital произвел оценку справедливой стоимости объектов основных средств и незавершенного строительства предприятий Методология оценки § Оценка зданий, сооружений, незавершенного строительства осуществлена на основе применения затратного подхода § Специализированные объекты движимого имущества оценивались с применением методов затратного подхода, неспециализированные –на основе комбинации сравнительного и затратного § Тест на адекватную доходность операционных специализированных активов, оцениваемых только в рамках затратного подхода, проведен на основе выделения 12 -ти Генерирующих единиц § Для оценки справедливой стоимости земельных участков использован сравнительный подход. Оцениваемые активы Количество позиций Земля 10 Здания 900 Сооружения 335 Машины и оборудование 13, 470 Объекты, незавершенные строительством 85 Финансовая аренда / лизинг 756 ИТОГО 15, 556 14

Источник: present5.com
ФСБУ 25/2018: учет аренды в «1С:Бухгалтерии 8»
Приказом Минфина России от 16.10.2018 № 208н утвержден Федеральный стандарт бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды». ФСБУ 25/2018 обязателен к применению начиная с бухгалтерской (финансовой) отчетности за 2022 год. По желанию организация может применять новый стандарт досрочно. Эксперты 1С рассказывают, как в «1С:Бухгалтерии 8» редакции 3.0 поддерживается бухгалтерский учет аренды по новым правилам.
- Что изменилось в учете арендатора
- Что изменилось в учете арендодателя
- ФСБУ 25/2018: кто платит налог на имущество
Что изменилось в учете арендатора
Аренда, в том числе финансовая аренда (лизинг), регулируется главой 34 ГК РФ. Чем отличаются аренда и лизинг с точки зрения гражданского законодательства см. в статье «Аренда и лизинг: понятия и различия».
Лизинг, помимо Гражданского кодекса, регулируется Федеральным законом от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)», а также рядом статей в главах 21, 25, 26.2 НК РФ. При этом для аренды особенностей учета доходов и расходов в Налоговом кодексе не установлено.
До недавнего времени таких особенностей не было и в бухгалтерском учете. Арендатор просто отражал в учете регулярные расходы на аренду – и все. В «1С:Бухгалтерии 8» редакции 3.0 такие расходы учитывались стандартным документом поступления услуг (Поступление (акты, накладные, УПД) с видом операции Услуги). Далее такой порядок будем называть простой схемой учета аренды (простой арендой).
Учет лизинговых операций всегда был сложнее. Если по договору лизинга предмет лизинга учитывался на балансе у лизингополучателя, то в программе требовалось выполнить последовательность действий с помощью документов:
- Поступление в лизинг;
- Принятие к учету ОС;
- Услуги лизинга – для отражения регулярных (как правило, ежемесячных) лизинговых платежей;
- ежемесячные регламентные операции, входящие в обработку Закрытие месяца: Амортизация и износ основных средств и Признание в НУ лизинговых платежей;
- Выкуп предметов лизинга – если такой выкуп предусмотрен договором.
Далее такой порядок будем называть сложной схемой учета аренды (сложной арендой).
Новые правила учета арендованного имущества по ФСБУ 25/2018
Начиная с бухгалтерской (финансовой) отчетности за 2022 год аренду необходимо учитывать по правилам Федерального стандарта бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды» (утв. приказом Минфина России от 16.10.2018 № 208н). По желанию организация может применять указанный стандарт ранее указанного срока. Положения ФСБУ 25/2018 в большей степени соответствуют МСФО (IFRS) 16 «Аренда» (введен в действие на территории РФ приказом Минфина России от 11.06.2016 № 111н, далее – МСФО 16).
Рассмотрим ключевые изменения для арендатора.
Теперь арендатор должен признавать арендованное имущество как право пользования активом (ППА) (п. 10 ФСБУ 25/2018). Иными словами, в бухгалтерском учете и отчетности предметы аренды отражаются аналогично собственным активам (как правило, предмет аренды по характеру использования относится к основным средствам).
Причем такой порядок применяется вне зависимости от условий договора, согласно которым предмет аренды (лизинга) может учитываться на балансе арендодателя или арендатора (п. 2 ФСБУ 25/2018). Как и стоимость собственных основных средств, стоимость ППА погашается через амортизацию (п. 17 ФСБУ 25/2018).
Одновременно с активом следует признавать обязательство по аренде, которое первоначально определяется как сумма будущих арендных платежей за весь срок договора аренды. Раньше похожий порядок учета был только для лизинга.
По общему правилу будущие арендные платежи оцениваются по приведенной стоимости, то есть путем дисконтирования их номинальных величин (п. 14 ФСБУ 25/2018). По сути это означает, что сумма будущих арендных платежей состоит из двух частей: из приведенной стоимости арендных платежей и процентов по аренде. Каждая из этих частей учитывается обособленно.
После признания обязательство по аренде увеличивается на величину начисляемых процентов и уменьшается на величину фактически уплаченных арендных платежей (п. 18 ФСБУ 25/2018). Начисленные проценты отражаются у арендатора в расходах либо включаются в стоимость инвестиционного актива (п. 20 ФСБУ 25/2018).
Указанные изменения сближают российский бухгалтерский учет с МСФО.
ФСБУ 25/2018 предусматривает для арендатора ряд упрощений (п. 11 ФСБУ 25/2018). Так, право пользования активом и обязательство по аренде можно не признавать:
- по договорам со сроком аренды до года;
- по договору на аренду предмета, рыночная стоимость которого не превышает 300 000 руб., и при этом арендатор может получать экономические выгоды от предмета аренды преимущественно независимо от других активов;
- по всем договорам аренды – если арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность (далее – организации с упрощенным учетом).
В этих случаях порядок учета аренды будет соответствовать простой схеме учета аренды, то есть сводиться к отражению в учете регулярных расходов на аренду.
Обратите внимание, что указанные выше упрощения не распространяются (п. 12 ФСБУ 25/2018):
- на договоры, предусматривающие выкуп предмета аренды (как правило, это договоры лизинга);
- на предметы аренды, которые предполагается предоставлять в субаренду.
Если право пользования активом признавать требуется, то оно оценивается по фактической стоимости, которая включает в себя (п. 13 ФСБУ 25/2018):
- величину первоначальной оценки обязательства по аренде;
- арендные платежи, осуществленные на дату предоставления предмета аренды или до такой даты;
- дополнительные затраты арендатора, связанные с поступлением предмета аренды и приведением его в состояние, пригодное для использования в запланированных целях;
- величину оценочного обязательства (например, по демонтажу, по перемещению предмета аренды, по восстановлению окружающей среды и пр.), если возникновение такого обязательства у арендатора обусловлено получением предмета аренды.
Арендатор с упрощенным учетом может рассчитывать фактическую стоимость ППА без дополнительных затрат и без оценочных обязательств. В этом случае дополнительные затраты и оценочные обязательства признаются расходами периода, в котором были понесены.
Также при упрощенном учете можно не применять дисконтирование, то есть обязательство по аренде первоначально можно оценивать как сумму номинальных величин будущих арендных платежей (п. 14 ФСБУ 25/2018). Забегая вперед, отметим, что дисконтирование поддерживается только в «1С:Бухгалтерии 8 КОРП» начиная с версии 3.0.93.
Фактическая стоимость права пользования активом и величина обязательства по аренде могут пересматриваться при изменении (п. 21 ФСБУ 25/2018):
- условий договора аренды;
- намерения продлевать или сокращать срок аренды;
- величины арендных платежей.
При изменении величины обязательства по аренде пересматривается ставка дисконтирования (п.п. 15, 22 ФСБУ 25/2018).
Поскольку порядок учета арендованного имущества в бухгалтерском и налоговом учете различается, это может привести к возникновению временных разниц и признанию отложенного налога согласно ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» (утв. приказом Минфина России от 19.11.2002 № 114н). О вариантах применения ПБУ 18/02 в «1С:Бухгалтерии 8» см. статью «Варианты применения ПБУ 18/02 в «1С:Бухгалтерии 8» с 2020 года».
О новых правилах бухгалтерского учета основных средств, в том числе о порядке учета арендованного имущества, см. статьи профессора М.Л. Пятова (СПбГУ): «Изменения в правилах бухгалтерского учета основных средств (часть 1)», «Изменения в правилах бухгалтерского учета основных средств, часть 2».
ФСБУ 25/2018: схемы учета в «1С:Бухгалтерии 8»
Положения ФСБУ 25/2018 для арендатора в «1С:Бухгалтерии 8» поддерживаются начиная с версии 3.0.93.
Если в более ранних версиях программы арендованное имущество можно было учитывать только по простой схеме, то теперь с началом применения ФСБУ 25/2018 – как по простой, так и по сложной схеме. При этом учет имущества, полученного в лизинг, ведется только по сложной схеме.
Чтобы привести схемы учета аренды к единообразию, для отражения регулярных (как правило, ежемесячных) арендных платежей в документе Поступление (акты, накладные, УПД) добавлен новый вид операции – Услуги аренды. Этот вид операции доступен всем пользователям программы.
Если применяется простая схема учета, то в поле Способ учета документа поступления с видом операции Услуги аренды следует выбрать значение Расходы (простая аренда). В этом случае в поле Счета учета указываются счет и аналитика затрат по аренде, а при проведении формируются проводки, как и прежде:
Дебет 26 (44) Кредит 76 (60)
— на сумму арендного платежа без учета НДС;
Дебет 19.04 Кредит 76 (60)
Проводки для сложной аренды рассмотрим позднее.
Схема учета лизинговых операций у лизингополучателя незначительно изменилась. Некоторые документы обновились, документ Принятие к учету ОС стал необязательным, появилось два новых документа: Начисление процентных расходов и Изменение условий лизинга. Таким образом, учет имущества, полученного в лизинг, сейчас представляет собой последовательность действий, выполняемых с помощью документов:
- Поступление в лизинг. Это обновленный документ, который теперь позволяет сразу же принять к учету предмет лизинга, если не требуется отражать дополнительные затраты, связанные с поступлением предмета лизинга, и если пользователя устраивают параметры амортизации, установленные в документе по умолчанию;
- Принятие к учету ОС. Этот документ теперь используется только при необходимости;
- Услуги лизинга (ежемесячно);
- ежемесячные регламентные операции Амортизация и износ основных средств и Признание в НУ арендных платежей. В «1С:Бухгалтерии 8 КОРП» добавляется еще одна новая регламентная операция Начисление процентных расходов;
- Изменение условий лизинга – новый документ. Он используется, когда требуется пересмотреть фактическую стоимость ППА и величину обязательства по аренде. В «1С:Бухгалтерии 8 КОРП» также можно пересмотреть ставку дисконтирования и/или график платежей;
- Выкуп предметов лизинга – если выкуп предусматривается договором.
Сложная схема учета аренды по ФСБУ 25/2018 построена на использовании новых документов, которые аналогичны документам, применяемым в лизинговой схеме:
- Поступление в аренду. Этот документ позволяет сразу же принять к учету предмет аренды, если не требуется отражать дополнительные затраты, связанные с его поступлением, и если используется линейный способ начисления амортизации;
- Принятие к учету ОС – используется при необходимости;
- Поступление (акты, накладные, УПД) с видом операции Услуги аренды (ежемесячно);
- ежемесячные регламентные операции Амортизация и износ основных средств и Признание в НУ арендных платежей. В «1С:Бухгалтерии 8 КОРП» добавляется еще одна регламентная операция Начисление процентных расходов;
- Изменение условий аренды.
Таким образом, для лизинга и аренды, учитываемой по сложной схеме, используется ряд общих документов, некоторые из которых – с разными видами операций (см. таблицу 1).
Таблица 1. Общие документы для лизинга и сложной аренды
Наименование документа
Виды операций
для лизинга
Виды операций
для сложной аренды
Поступление в аренду (лизинг)
Поступление в лизинг
Поступление в аренду
Изменение условий аренды (лизинга)
Изменение условий лизинга
Изменение условий аренды
Амортизация и износ основных средств;
Признание в НУ арендных платежей;
Начисление процентных расходов (только в «1С:Бухгалтерии 8 КОРП»)
А для простой и сложной аренды используется общий документ Поступление (акты, накладные, УПД) с видом операции Услуги аренды.
ФСБУ 25/2018: изменения в Плане счетов «1С:Бухгалтерии 8»
ППА отражаются в бухгалтерском балансе в составе основных средств в качестве самостоятельной статьи или вместе с собственными основными средствами (п. 47 МСФО 16, рекомендация БМЦ от 05.10.2018 № Р-92/2018-КпР «Право пользования активом» ).
Для учета прав пользования активами Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утв. приказом Минфина РФ от 31.10.2000 № 94н) отдельного синтетического счета не предусмотрено.
До применения ФСБУ 25/2018 в программе для обобщения информации об арендованном имуществе (предмете лизинга) использовались счета учета:
- 01.03 «Арендованное имущество»;
- 01.К «Корректировка стоимости арендованного имущества»;
- 02.03 «Амортизация арендованного имущества».
Указанные счета учета в полной мере подходят не только для схемы учета лизинга, но и для схемы учета сложной аренды, поэтому никаких новых счетов для внеоборотных активов в программе создавать не потребовалось. Только теперь в бухгалтерском учете эти счета применяются для обобщения информации о ППА, а не об арендованном (лизинговом) имуществе. Для целей налогового учета назначение счетов не поменялось.
Для аналитического учета ППА используется субконто Основные средства. Каждый инвентарный объект ППА – элемент справочника Основные средства.
Для обобщения информации о расчетах по договорам аренды в программе предназначен счет учета 76.07 «Расчеты по аренде». Прежде этот счет использовался только в лизинговой схеме, но теперь он вполне подходит и для учета сложной аренды. К счету 76.07 открыты субсчета:
- 76.07.1 «Арендные обязательства»;
- 76.07.2 «Задолженность по арендным платежам» (ранее этот счет назывался «Задолженность по лизинговым платежам»). Налоговый учет поддерживается только для этого субсчета;
- 76.07.5 «Проценты по аренде». Это новый субсчет, который задействуется для учета процентных расходов в «1С:Бухгалтерии 8 КОРП» начиная с версии 3.0.93;
- 76.07.9 «НДС по арендным обязательствам».
Лизинговые операции в программе поддерживались в том числе и по договорам в валюте, и условных единицах (у.е.). Для обобщения информации о расчетах по договорам аренды в валюте и у.е. используются счета учета 76.27 «Расчеты по аренде (в валюте)» и 76.37 «Расчеты по аренде (в у.е.)». Теперь эти счета включены также в схему учета сложной аренды. К счетам 76.27 и 76.37 открыты новые субсчета для учета процентных расходов в «1С:Бухгалтерии 8 КОРП»:
- 76.27.5 «Проценты по аренде (в валюте);
- 76.37.5 «Проценты по аренде (в у.е.).
ФСБУ 25/2018: настройки программы
Возможности учета аренды по простой схеме в программе всегда доступны. Учет лизинга и аренды по сложной схеме потребуется включить в настройках функциональности (раздел Главное – Функциональность). Для этого следует перейти на закладку Основные средства и установить соответствующие флаги (рис. 1):
- Лизинг – для включения схемы учета лизинга;
- Права пользования предметами аренды – для включения схемы учета сложной аренды.
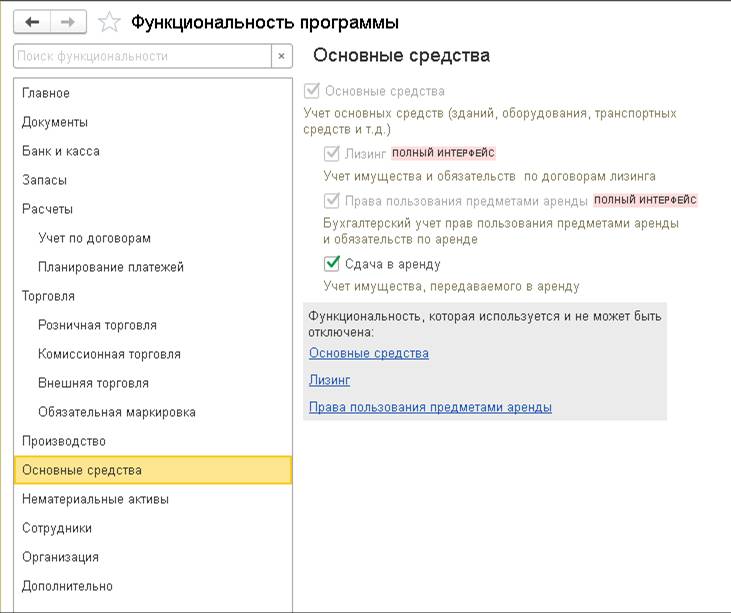
Рис. 1. Настройки функциональности для применения ФСБУ 25/2018
После выполнения указанных настроек в разделе программы ОС и НМА становятся доступны операции:
- Поступление в аренду;
- Поступление в лизинг;
- Изменение условий аренды;
- Изменение условий лизинга;
- Выкуп предметов лизинга.
Дисконтирование доступно в «1С:Бухгалтерии 8 КОРП», если в настройках функциональности на закладке Дополнительно установлен флаг Расширенный функционал.
Пример учета аренды по сложной схеме
Рассмотрим порядок учета сложной аренды в программе (в статье в описании примеров не рассматриваются банковские операции, зачет авансов, операции учета НДС и расчет отложенного налога).
Пример 1
Арендатор заключил с арендодателем договор аренды офиса на 2 года: с 31.08.2022 по 31.08.2024.
Арендная плата составляет 120 тыс. руб. в месяц (в т.ч. НДС 20%).
Общая сумма договора составляет 2 880 тыс. руб. (120 тыс. руб. х 24 мес.) в т.ч. НДС 480 тыс. руб.
Арендатор не относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность.
В бухгалтерском учете арендатор использует линейный метод начисления амортизации для всех основных средств и ППА.
Поскольку арендатор не вправе применять упрощенные способы учета, ему потребуется вести учет аренды по сложной схеме с применением дисконтирования. Напомним, что учет сложной аренды поддерживается во всех версиях программы, но дисконтирование (расчет приведенной стоимости) и заполнение графика платежей – только в «1С:Бухгалтерии 8 КОРП».
Создадим документ Поступление в аренду и заполним его, как на рисунке 2.
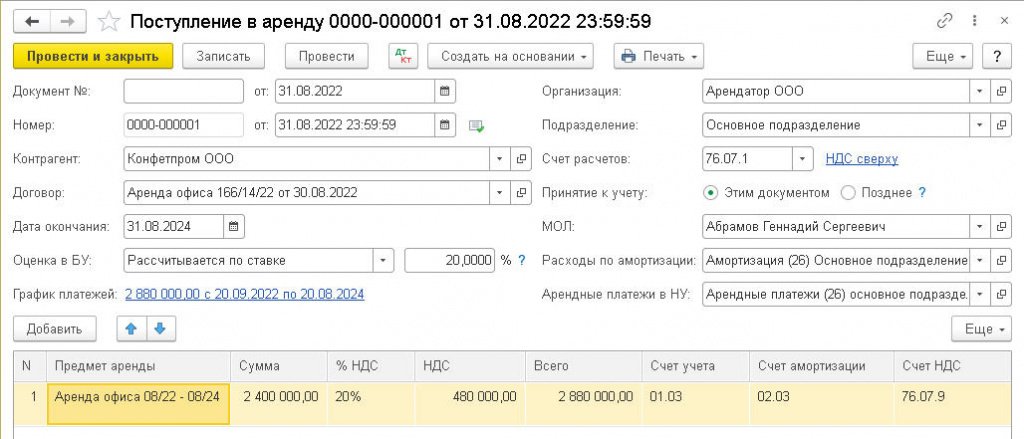
Рис. 2. Поступление в аренду
По условиям Примера 1 арендатор не понес никаких дополнительных затрат, связанных с предметом аренды, поэтому переключатель Принятие к учету следует установить в положение Этим документом (документ Принятие к учету ОС нам не понадобится).
В табличной части документа в поле Предмет аренды указываем новое ППА, предварительно добавив его в справочник Основные средства.
В поле Сумма указываем величину номинального обязательства по аренде – общую сумму платежей по договору без НДС (2 400 тыс. руб.). Счета учета устанавливаются по умолчанию.
Для указания способа оценки приведенной стоимости обязательства по аренде в «1С:Бухгалтерии 8 КОРП» предназначена группа реквизитов Оценка в БУ. Приведенная стоимость может определяться по-разному, в том числе с применением ставки дисконтирования.
Пока процедура расчета приведенной стоимости еще не является привычной в практике российского бухгалтерского учета, и поэтому вызывает много вопросов, в том числе, как определить ставку дисконтирования.
Согласно пункту 15 ФСБУ 25/2018, дисконтирование производится с применением ставки, при использовании которой приведенная стоимость будущих арендных платежей и негарантированной ликвидационной стоимости предмета аренды становится равна справедливой стоимости предмета аренды. Если фактическая ставка дисконтирования не может быть определена, то в качестве ставки дисконтирования может применяться процентная ставка, под которую арендатор привлекает или может привлечь заемные средства на срок, сопоставимый со сроком аренды.
Как видим, ставка дисконтирования является оценочным значением и во многом зависит от профессионального суждения бухгалтера. При определении ставки дисконтирования можно воспользоваться рекомендацией БМЦ от 11.09.2015 № Р-65/2015-КпР «Ставка дисконтирования» . В некоторых случаях (например, в холдинговых структурах) ставка дисконтирования может быть «спущена сверху».
Предположим, в Примере 1 приведенная стоимость оценивается по ставке дисконтирования 20% годовых. Для расчета приведенной стоимости и процентных расходов необходимо заполнить график платежей. Перейдем по соответствующей гиперссылке в форму График платежей. График платежей можно заполнить вручную по кнопке Добавить, указав дату платежа и сумму.
Как правило, договором аренды предусматриваются повторяющиеся через равный промежуток времени платежи в одинаковой сумме (аннуитеты). В этом случае график платежей можно заполнить автоматически сразу за весь период. По условиям Примера 1 в договоре аренды предусмотрены аннуитетные платежи в размере 120 тыс. руб. в месяц не позднее 20 числа каждого месяца начиная с сентября 2022 года.
Нажимаем кнопку Заполнить, указываем дату первого платежа (дата окончания договора подставляется из шапки документа поступления), сумму аннуитета (120 тыс. руб.) и еще раз нажимаем Заполнить. График платежей заполнен (рис. 3).
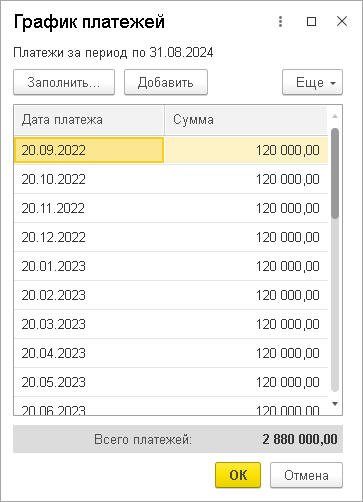
Рис. 3. График платежей
При заполнении графика платежей следует обращать внимание на итоговую сумму, указанную в строке Всего платежей. Эта сумма должна быть равна сумме документа Поступление в аренду, иначе программа укажет на ошибку и не проведет документ.
Из документа Поступление в аренду по кнопке Печать доступна Справка-расчет начисления процентных расходов, которая иллюстрирует порядок расчета обязательства и оценки предмета аренды, а также общую сумму процентных расходов (рис. 4).
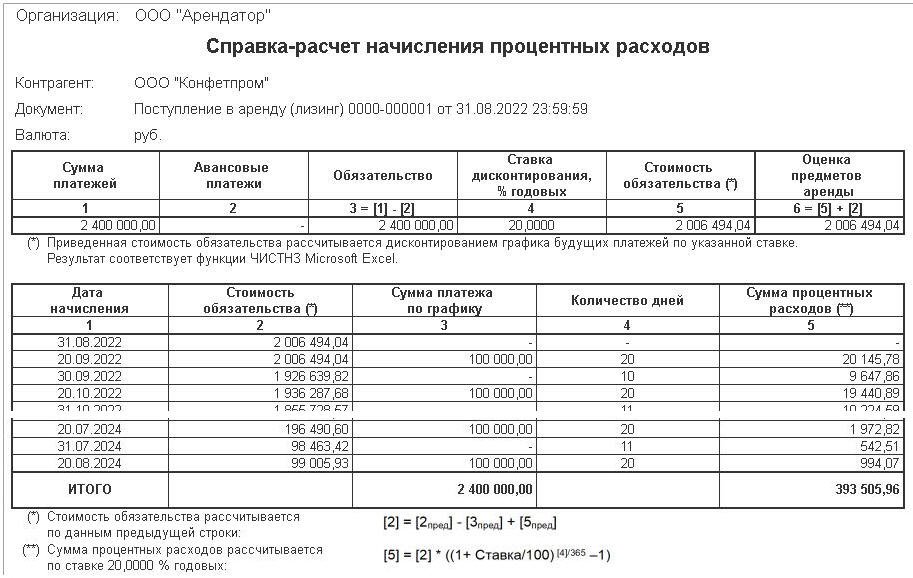
Рис. 4. Справка-расчет начисления процентных расходов
Величина начисляемых процентов определяется как произведение обязательства по аренде на начало периода и процентной ставки. Проценты начисляются на дату арендного платежа и на конец месяца (п. 19 ФСБУ 25/2018).
В соответствии с выполненным расчетом общая сумма будущих арендных платежей (2 400 тыс. руб.) разделяется на две части (здесь и далее рассчитанные суммы округляются до тысяч рублей для упрощения восприятия расчетов и сумм проводок):
- на приведенную стоимость обязательства (2 006 тыс. руб.);
- на сумму процентов по аренде (394 тыс. руб.).
Поскольку по условиям Примера 1 авансовые платежи не предусматривались, то фактическая стоимость ППА соответствует первоначальной оценке обязательства (2 006 тыс. руб.).
Проанализируем проводки, сформированные при проведении документа Поступление в аренду (см. таблицу 2).
Таблица 2. Проводки при поступлении в аренду
Источник: buh.ru