
Прибыль коммерческого банка – это финансовый результат деятельности кредитной организации, который проявляется в превышении доходов (поступлений денежных средств в банк) над расходами (выплатами денежных средств из банка).
Одним из главных показателей деятельности коммерческого банка является его прибыль.
Если прибыль приобретает отрицательное значение, то имеет место убыток коммерческого банка. Прибыль играет ключевую роль в функционировании банка. Именно она выступает основой для увеличения и обновления основных фондов кредитной организации, для прироста её собственного капитала, для повышения качества банковских продуктов и услуг, для обеспечения требуемого уровня дивидендов. Всё это в совокупности обеспечивает стабильность финансового положения банка и ликвидность его баланса.
Получи второе высшее онлайн
Обучение психологии, маркетингу, нутрициологии и работе в сфере кино
Отечественное законодательство и мировая практика банковского дела выделяют несколько разновидностей прибыли, которые отличаются друг от друга в зависимости от используемых при расчёте показателей. Отправной точкой для расчёта большинства производных показателей является валовая (балансовая) прибыль. Она определяется как разница между суммой валового дохода и суммой затрат, которые относятся к расходам коммерческого банка.
Коммерческие банки
Валовая прибыль коммерческого банка подразделяется на следующие составляющие:
- операционная прибыль, которая равна сумме операционных доходов за вычетом расходов;
- процентная прибыль, которая равна сумме процентных доходов за вычетом процентных расходов;
- комиссионная прибыль, которая равна сумме комиссионных доходов за вычетом комиссионных расходов;
- прибыль от операций на финансовых рынках, которая равна сумме доходов от операций на финансовых рынках за вычетом расходов от этих операций;
- прочая прибыль, которая равна сумме прочих доходов за вычетом прочих расходов;
- прибыль от побочной деятельности, которая равна сумме доходов от побочной деятельности за вычетом расходов от неё.
«Прибыль банка и факторы, влияющие на ее формирование»
Готовые курсовые работы и рефераты
Консультации эксперта по предмету
Помощь в написании учебной работы
Как правило, в составе валовой прибыли наибольшую долю занимает операционная прибыль, а в её составе, в свою очередь, — процентная прибыль.
Таким образом, валовая прибыль является только промежуточным финансовым результатом деятельности банка в отчетном периоде. Конечный (итоговый) финансовый результат характеризуется чистой прибылью, которая образуется после покрытия всех расходов (в том числе расходов непредвиденных и вызванных обязательными платежами).
Формула для расчёта чистой прибыли:
Чистая прибыль = полученные проценты и аналогичные доходы — уплаченные проценты и аналогичные расходы + комиссионные доходы — комиссионные расходы + прочие операционные доходы — прочие операционные доходы — изменение величины резерWow — непредвиденные расходы — налог на прибыль — отсроченный налог на прибыль — непредвиденные расходы после налогообложения.
Факторы, влияющие на формирование прибыли коммерческого банка
Прибыль коммерческого банка (как валовая, так и чистая) редко когда в течение продолжительного периода времени сохраняется на примерно одном уровне. Она довольно часто изменяется, что вызывается действием факторов как внутренний, так и внешней среды.
В зоне контроля коммерческого банка находятся внутренние факторы. Поэтому особой важностью отличаются вопросы, связанные с управлением ими. К числу внутренних факторов, как правило, относят:
- качество управления персоналом банка;
- качество действующей в кредитной организации системы риск-менеджмента;
- качество маркетинговой политики коммерческого банка (в частности, его тактики и стратегии);
- качество управления формированием и использованием банковских ресурсов.
Обычно по отношению ко внешним факторам банки выступают в роли пассивных субъектов. То есть им остаётся только адаптироваться к их действию. Экономическая теория предлагает разделять внешние факторы на две большие группы: рыночные факторы, которые обусловлены объективным действием чисто экономических сил, и административные факторы, которые связаны с волевым принятием решений органов государственной власти.
Состав рыночных факторов традиционно представлен следующими явлениями:
- фаза экономического развития в стране и в мире;
- темп роста инфляции;
- изменение курса иностранных валют и котировок прочих финансовых инструментов;
- степень конкуренции на рынке банковских услуг;
- текущее соотношение спроса и предложения на кредитные продукты и услуги;
- рыночная цена кредитных ресурсов;
- уровень доверия населения к национальной банковской системе;
- кредитоспособность потенциальных заёмщиков;
- состояние и структура рынка кредитования и прочих банковских услуг. Административными факторами, которые прямо или косвенно влияют на формирование прибыли коммерческого банка, обычно являются:
- особенности действующей в стране налоговой системы;
- актуальная финансовая и денежно-кредитная политика государства;
- применяемые уполномоченными органами рычаги государственного регулирования экономики;
- скорость реагирования регулятора на изменение экономической ситуации;
- стабильность политической власти;
- принятый головной организацией механизм распределения прибыли.
Таким образом, прибыльность коммерческого банка определяется действием большого числа факторов, которые должны быть учтены руководством. Ему необходимо избрать такую политику, чтобы по итогам её реализации активизировать факторы, которые увеличивают прибыль банка, и минимизировать факторы, которые уменьшают её.
Источник: spravochnick.ru
XIV Международная студенческая научная конференция Студенческий научный форум — 2022


Формирование прибыли банка. Балансовая и чистая прибыль
Блохина Т.А. 1
1 РАНХиГС Липецкий филиал
Работа в формате PDF
Текст работы размещён без изображений и формул.
Полная версия работы доступна во вкладке «Файлы работы» в формате PDF
Так как прибыль для коммерческого банка является главной целью, необходимо знать способы её формирования.
Прибыль коммерческих банков образуется за счет превышения их доходов над расходами. Обычно прибыль разделяют на валовую, соответствующую разнице между совокупными доходами и расходами до уплаты налогов, и чистую прибыль.
Основу валовой прибыли коммерческих банков составляют процентные платежи по предоставленным ссудам. Вместе с тем в последние годы стали быстро расти доходы от нетрадиционных для коммерческих банков операции, к которым относятся операции с ценными бумагами, доверительные и консультационные услуги, комиссионно-посреднические операции, проведение финансовых ревизий и другое. Сравнительно небольшую часть поступлений составляют сборы за осуществление расчетов.
Валовая прибыль банка образуется после вычета суммы текущих издержек из валового операционного дохода. Примерно половина всех банковских издержек приходится на выплату процентов по вкладам, остальную часть издержек составляют другие процентные платежи, заработная плата, отчисления в резервы на случай непогашения ссуд и прочие операционные расходы.
Чистая прибыль образуется после уплаты всех налогов их валовой прибыли и, в свою очередь, разделяется на распределяемую, то есть выплачиваемую акционерам банка в качестве ежегодных дивидендов по их акциям, и капитализируемую, направляемую на увеличение собственного капитала банка и резерWow.
От уровня прибыли в дальнейшем всецело зависит дальнейшее расширение объема операций банка, увеличение его капитала и резерWow. При этом значение имеет не столько абсолютный размер полученной банком чистой прибыли, сколько ее соотношение с рядом показателей баланса банка.
Традиционными показателями прибыльности являются:
1) отношение чистой прибыли к совокупным активам, свидетельствующим об эффективности работы банка и чаще всего используемое для сопоставления уровня прибыльности банков;
2) отношение чистой прибыли к собственному капиталу и резервам (к общей сумме оплаченного акционерного капитала, резервных фондов и обеспечения по сомнительным долгам), отражающее степень эффективности использования собственных средств, вкладываемых в текущие операции;
3) прибыль, приходящаяся в среднем на одну акцию, рассчитываемая как отношение суммы балансовой прибыли к числу выпущенных в обращение акций (сумма прибыли во всех случаях исчисляется до уплаты налогов).
Каждый из перечисленных показателей характеризует лишь отдельные аспекты банковской деятельности – полное представление о рентабельности банка дает система данных, включающая все показатели, перечисленные выше.
Для определения финансового результата (путем сравнения фактических значений либо с нормативными, либо с данными за другие периоды, либо с аналогичными данными других банков, групп банков, банковской системы региона или страны в целом) используют достаточно информативные финансовые коэффициенты такие как:
Балансовая прибыль/убыток (БП) может быть рассчитана по следующей формуле:
БП = Пр + Пп + Пво,
где Пр — прибыль от реализации продукции(услуг);
Пп — результат от прочей реализации;
Пво — сальдо доходов и расходов от внереализационных операций.
Прибыль ( убыток) от реализации продукции (услуг) (Пр) рассчитывается по формуле:
где В — товарооборот или выручка от реализации продукции, услуг;
Ио — издержки обращения;
Зу — материальные затраты на оказание услуг.
Чистая прибыль (Пч), остающаяся в распоряжении предприятия, рассчитывается по формуле:
где Н — величина налога на прибыль.
Таким образом, отдел экономического анализа банка регулярно анализирует прибыльность каждого вида операций с целью определения наиболее выгодной для данного банка сферы вложений средств. Для увеличения прибыльности своей деятельности многие банки внедряют новые формы финансовых услуг, приносящих повышенные доходы.
Список литературы:
Боровкова В. А. Банковское дело – Москва: Издательство Юрайт, 2018.
Иванов И.И., Соколова Б.И. Банки и банковские – Москва: Издательство Юрайт, 2020.
Мартыненко Н. Н., Маркова О. М., Сергеева Н. В., Рудакова О. С. Банковское дело – Москва: Издательство Юрайт, 2019.
Источник: scienceforum.ru
В чем прибыль банков?
100% практика по признанию должников банкротами.
Юристы гарантированно доводят процессы до полного списания долговых обязательств.
По результатам исследования, на 18 сентября, в России открыто 733,8 млн. счетов в 857 банках. На каждого человека приходится около 5 счетов. Через них мы делаем покупки, оформляем кредиты, получаем зарплаты и пенсии, там мы храним свои сбережения и вклады. Услугами банков пользуются практически все, но мало кто догадывается, как они функционируют и извлекают прибыль.
Существует большое количество как самих банков и их видов, так и программ, которые они предлагают.
А зачем вообще малому бизнесу банк?
В нашей стране пока ты не оформился как предприниматель, ты не имеешь права вести бизнес. Государство боится, что граждане будут укрывать свою прибыль, поэтому предприниматели с точки зрения эффективности контроля должны стать юр.лицами.
Наиболее быстрый и простой способ стать юридическим лицом это оформиться в качестве индивидуального предпринимателя (ИП). Для этого необходимо собрать определенный пакет документов, предоставить его в налоговый орган по месту регистрации и явиться туда же через 2 недели для получения готового свидетельства. Все, вы ИНДУВИДУАЛЬНЫЙ ПРЕДПРИНИМАТЕЛЬ (ИП).
Сразу после получения этого, когда свидетельство у вас на руках вы обращаетесь в банк, который вы выбрали предварительно в качестве подходящей для себя кредитной организации, через которую вы будите вести все операции с денежными средствами, а также отчитываться о своих доходах и платить налоги. Реквизиты открытого вами расчетного счета вы сообщите в свой налоговый адрес и теперь вы «в законе». Теперь можно приступать к бизнесу и получать прибыль.
Почему юрлицам удобно работать с банками
Расчетно-кассовое обслуживание. Это все денежные операции через ваш счет в банке: оплатить поставку товара или услуг, получить наличные деньги от проведенной сделки, принять безналичный платеж от клиента, перечислить в Пенсионный фонд РФ отчисления за себя и своих работников и т. д. В случае если потребуется наложить арест на ваше имущество, в этом также «поможет» ваш расчетный счет.
Безналичные платежи очень удобный инструмент расчетов, они проходят электронно путем межбанковских взаиморасчетов, за которыми присматривает Центробанк. Все мы пользуемся ими каждый день, но не все опять же знают как это работает.
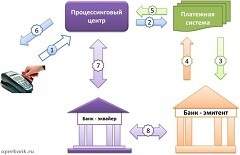
Эквайринг. Это расчет между продавцом и покупателем посредством банковской карты. Продавец подключает терминал, клиент вставляет в него свою банковскую карту и оплачивает покупку. Оплата проходит через банк, в котором обслуживается этот терминал. Банк снимает сумму сделки с расчетного счета клиента и переводит его продавцу.
Обычно за это берется комиссия 1-3% — но для покупателя это не заметно, так ее платит продавец.
Мобильный телефон. В последнее время очень удобным стал процесс расчета между предпринимателем и клиентом посредством мобильного телефона (в т.ч. очень популярное приложение Сбербанка). Вместо терминала используется обычный смартфон, в который устанавливается недорогое устройство для считывания данных кредитных карт и списание денежных средств происходит через интернет. Очень быстро, удобно, но пока еще не сильно популярно, хотя для мелких расчетов «на улице» лучшего варианта не придумать. Таксисты, уличные продавцы и любой, кто хочет быть всегда и в любой момент быть платежеспособным это оценят по достоинству.
Интернет-эквайринг. Если у вас свой интернет-магазин или вы продаете электронные товары и услуги, вам нужен интернет-эквайринг. Клиент на специальной защищенной странице вводит данные своей карты, происходит подтверждение платежа через смс или секретный код и банк принимает платеж, после чего перечисляет его продавцу. Если же у банка такая операция вызовет подозрение, то он заблокирует карту в целях безопасности денежных средств клиента.
Кредитование. Очень часто случается, что предпринимателю срочно нужны деньги на различные цели: купить средства производства или оборудование, снять или отремонтировать офисное помещение, рассчитаться с ценным поставщиком или другие цели, которых может быть множество. Один из реальных способов быстро получить средства — взять кредит в банке. Банк изучит бизнес-план и финансовое состояние компании, а может и просто поверит вам на слово, как серьезному и ответственному клиенту и выдаст кредит, возможно даже на льготных условиях, если ваше сотрудничество с банком длится уже долго.
Зарплатный проект. Это специальный выпуск карт для выплаты зарплат сотрудникам. С банком заключается специальное соглашение от которого банку выгоден оборот зарплат сотрудников компании через его счета, а работодателю удобней, когда у всех сотрудников один банк. Некоторые банки даже специально изготавливают карты с логотипами крупных компаний-клиентов.
В таком случае вся денежная масса, предназначенная для оплаты работы сотрудников перечисляется одной суммой и одной банковской операцией, вне зависимости от числа работников. Это достаточно просто, если у вас работает 10, 20, 100 человек: отправили одну зарплатную ведомость, и банк начислил зарплату всем разом. В противном случае бухгалтеру пришлось бы оформлять на каждого сотрудника отдельный платежный документ, и за каждую операцию платить комиссию. Если у всех сотрудников разные банки, то ситуация еще более усложняется.
Банкам выгодно работать с зарплатными проектами они охотно идут на это. Если вы не можете в данный момент выплатить зарплату сотрудникам, то при наличии специального соглашения, банк выдаст зарплату сотрудникам из своих средств, а организация погасит долг при следующем поступлении денежных средств на расчетный счет.
В чем прибыль банка?
Банки — это такой же обычный бизнес, как и другие. Если турагентство торгует турами, то банк торгует деньгами.
В банковском бизнесе также присутствует конкуренция за клиентов, делают им «эксклюзивные» предложения, делают подарки и поздравляют с днем рождения. Но в итоге все равно все эти любезности окупаются с лихвой и вот как.
Все дело в комиссиях, которые предприниматели платят за банковские услуги. Для юридических и физических лиц комиссии отличаются по видам и, соответственно, размерам. Например, зачисление денежных средств на счет физлица производится бесплатно, а предприниматели могут нести определенные расходы:
- Комиссия за открытие ежемесячное обслуживание счета;
- Издание и обслуживание «корпоративной» карты, то есть той, которая привязана к расчетному счету фирмы;
- Комиссии за переводы денежных средств с счетов одного банка на счета другого.
- Комиссии за обналичивание денежных средств;
- Оплата sms-услуг оповещения;
- Комиссии за снятие и расчет денежными средствам и через интернет.
Кроме того, существует такой вид прибыли банка как пользование денежными средствами на счету юрлица, которыми оно пока не пользуется. Так называемая «избыточная ликвидность».
Избыточную ликвидность банк может вложить в ценные бумаги и получить прибыль, например, с помощью биржевых трейдеров, торгующих ценными бумагами на бирже и получающими прибыль от их котировок в течении суток. Утром они возвращают с процентами взятые в кредит деньги на покупку ценных бумаг.
Ну и наконец один из основных источников прибыли банка это проценты по кредитам.
Разница между процентными ставками по выдаваемым кредитам и вкладам и есть прибыль банка. Например, вы берете кредит под 16%, а кто-то сделал вклад под 9%. Разница в 7% — заработок банка.
Особенности банков
Виды тарифов, акций и продуктов у всех банков разные. Вроде бы крупный банк служит эталоном надежности, но это влияет на высокие тарифы за счет репутации. Хочешь надежность и бренд – плати больше.
Банки со средним оборотом и нераскрученным брендом привлекают невысокими тарифами и интересными акциями и продуктами:
Зарплатные карты повышенного класса. Для зарплатных проектов банки используют обычные карты, так как обороты денежных средств там значительные. Если вы пользуетесь зарплатной картой, то наверняка у вас есть и другая, где активно используются разные бонусы, накопительные системы другие «приятности».
Чтобы заполучить клиентов с зарплатными картами, банки выпускают разные красивые, стильные карты, обещают доходность на остаток по счету, бесплатное пользование интернет-банком и другие ценные услуги, потому, что при зарплатной карте окупится все.
Круглосуточное обслуживание. Служба поддержки решает ваши проблемы, готовит документы и ответит на любой ваш вопрос в течении всех суток.
Расширенный операционный день. Стандартные межбанковские переводы зависят от операций Центробанка. Это специальный режим, по которому ЦБ обрабатывает данные о всех межбанковских переводах. Так называемые «рейсы» проходят 4 раза в сутки.
Некоторые банки прекращают принимать платежи около 15:00–16:00, чтобы подбить итоги и подготовиться к вечернему рейсу.
Если ваше время не ждет и платежка «горит», а стрелки часов приближаются к 17.00, то банк вежливо попросит вас подождать перевод до утра. Но есть банки, которые работают с операциями по счетам круглосуточно.
Доходность на остаток. Есть банки предлагающие краткосрочные вклады: начисляют проценты ежемесячно на остаток денежных средств. Так они стимулируют клиентов держать деньги на счетах.
Логика банка здесь ясна: чем больше клиентов будут держать на счетах денежные средства, тем больше будет избыточная ликвидность, тем больше банк заработает.
Как выбрать банк предпринимателю
Кредиты для малого бизнеса очень важны. Когда человек отрывает ИП и выбирает банк, он отталкивается от своих потребностей в бизнесе. Надежность банка — важный критерий, но не основной.
Надежными считаются банки вроде Сбербанка и ВТБ 24. Их главный акционер — государство. Я не верю, что Центробанк отнимет у них лицензию. Если есть нарушение, их накажут штрафом, и клиенты этого даже не заметят. Более мелкие банки вступают в cистему страхования вкладов.
Благодаря системе страхования надежность банка больше не имеет решающего значения для индивидуальных предпринимателей, поэтому они выбирают банк по удобству продуктов:
- Работаете единолично — нужен только расчетный счет.
- Владеете розничными магазинами — добавьте эквайринг и инкассацию.
- Открыли небольшое маркетинговое агентство с удаленными сотрудниками — сделайте зарплатный проект.
- Любите все делать со смартфона — ищите банк с мобильным приложением для юрлиц.
- Будете постоянно снимать наличные — проверьте комиссии за снятие.
- Предпочитаете расплачиваться картой — посмотрите на комиссии за обслуживание карт. Или на комиссию за перевод денег с ИП на ваш личный расчетный счет.
Определитесь, какими банковскими продуктами будете пользоваться больше всего и сравните тарифы в разных банках. Тогда вы сможете выбрать банк, который будет помогать развивать бизнес, а не препятстWowать ему. К сожалению, это не тот случай, когда раскрученный бренд банка гарантирует выгодные условия. По моему опыту, раскрученные банки обходятся предпринимателю дороже, чем маленькие, но старательные.
100% практика по признанию должников банкротами.
Юристы гарантированно доводят процессы до полного списания долговых обязательств.
Источник: finexpert24.ru