
На российскую транспортную систему приходится 25% конечного потребления энергоресурсов, или 94,4 млн. тонн нефтяного эквивалента (н.э.) ежегодно. Согласно недавнему исследованию ВБ/МФК по оценке потенциала энергосбережения (IV Национальное сообщение по UNFCCC«Энергоэффективность в России: Скрытый резерв» (4 Mb), Доклад МФК Группы Всемирного банка, 2008), энергопотребление в транспортном секторе может быть снижено на 38,3 млн. тонн н. э. в год, причем по большей части этот потенциал обоснован в экономическом и финансовом отношениях (95% и 84%, соответственно). Внутри транспортного сектора автомобильный транспорт характеризуется наибольшим объемом энергопотребления (48%) и наибольшим потенциалом его снижения. Структуру и динамику парка автотранспортных средств отражают следующие данные, взятые из нескольких разных источников:
| Транспортные средства | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 |
| Грузовой транспорт: | ||||||
| Железнодорожные вагоны в эксплуатации (среднесуточно) | 427 | 464 | 476 | 498 | 498 | 499 |
| Весь автомобильный транспорт | 4 083 | 4 122 | 4 218 | 4 331 | 4 363 | 4 470 |
| — в т.ч. общественный | 152 | 128 | 110 | 89 | 71 | 57 |
| — в т.ч. частный | 1 410 | 1 548 | 1 678 | 1 888 | 1 966 | 2 118 |
| Пассажирский транспорт: | ||||||
| Автобусы | 112 | 109 | 107 | 101 | 93 | 86 |
| Все легковые автомобили | 19 624 | 20 247 | 21 152 | 22 342 | 23 271 | 24 091 |
| Городской электрический транспорт: трамваи, троллейбусы,метрополитен | 30,2 | 30,0 | 29,7 | 29,1 | 28,7 | 28,2 |
Топливный кризис НЕ ОСТАНОВИТЬ! Россияне пошли в курьеры. Газпром выбивает долги / Новости
| 1995 | 2000 | 2005 | 2006 | 2007 | 2008 | |
| Железнодорожный транспорт общего пользования: | ||||||
| рабочий парк грузовых вагонов(в среднем в сутки) |
368 | 464 | 499 | 512 | 526 | 507 |
| рабочий парк пассажирских вагонов | 29,6 | 20,7 | 23,1 | 23,3 | 24,2 | 24,5 |
| Автомобильный транспорт организаций всех видов деятельности: | ||||||
| грузовые автомобили | 2937 | 4122 | 4564 | 4592 | 5168 | 5349 |
| автобусы | 513 | 624 | 778 | 807 | 882 | 894 |
| легковые автомобили | 14195 | 20247 | 25461 | 26656 | 29405 | 32021 |
| Морской транспорт | ||||||
| морские суда торгового флота | 5,5 | 3,9 | 3,6 | 3,5 | 3,3 | 3,1 |
| Внутренний водный транспорт | ||||||
| речные и озерные суда | 39,3 | 33,7 | 33,3 | 33,3 | 31,5 | 31,5 |
| Городской электрический транспорт: | ||||||
| трамвайные вагоны | 13,3 | 12,1 | 10,3 | 9,9 | 9,7 | 9,4 |
| троллейбусы | 13,2 | 12,2 | 11,4 | 11,3 | 11,2 | 11,2 |
| вагоны метрополитена | 5,7 | 5,8 | 6,1 | 6,2 | 6,3 | 6,3 |
| Гражданские воздушные суда | 8,0 | 6,5 | 5,5 | 5,6 | 5,6 | 5,9 |
В России хотят увеличить потребление газа вместо бензина
Источник Транспорт в России — 2009г. Федеральная служба государственной статистики.
| 1995 | 2000 | 2005 | 2006 | 2007 | 2008 | |
| Грузовые автомобили — всего | 2937 | 4122 | 4848 | 4929 | 5168 | 5349 |
| в том числе: | ||||||
| общего пользования 1) | 319 | 128 | 50 | 44 | 41 | 38 |
| в собственности граждан | 798 | 1548 | 2300 | 2440 | 2627 | 2818 |
| Автобусы — всего | 513 | 624 | 792 | 824 | 882 | 894 |
| в том числе: | ||||||
| эксплуатационные автобусы общегопользования 1) |
128 | 109 | 79 | 72 | 69 | 64 |
| в собственности граждан | . | 183 | 333 | 365 | 399 | 411 |
| Легковые автомобили — всего | 14195 | 20247 | 25570 | 26794 | 29405 | 32021 |
| в том числе всобственности | ||||||
| граждан | 13688 | 19061 | 24125 | 25282 | 27755 | 30300 |
1) С 2000 г. — без субъектов малого предпринимательства.
Источник Транспорт в России — 2009г. Федеральная служба государственной статистики
Транспорт потребляет более 17 % конечной энергии в России [см. напр., «Как расходуется энергия внутри РФ?»,], и эта доля постоянно растет. Автомобильный транспорт в отдельности дает более 10 % общего объема энергопотребления в России [см. напр., Энергоэффективная Россия. Пути снижения энергоемкости выбросов парниковых газов. McKinsey «>Ресурсы
В специальных закрытых для широкой публике статформах приводится подробный баланс нефтепродуктов по видам. В таблице 6 представлены балансы для автомобильного бензина и дизтоплива за 2007 г.
Конечное потребление в качестве моторного топливаДоля транспорта в конечном потребленииДоля промышленности в конечном потреблении
| Используемые как моторные топлива, всего | Топливо дизельное | Бензин автомобильный | Прочие виды | |||||||||||||||||||||||||||||||||||||||||||||||
| тыс. тут | тыс. т | тыс. т | тыс. т | |||||||||||||||||||||||||||||||||||||||||||||||
| ПРОИЗВОДСТВО | 162 351 | 66 301 | 35 097 | 9 471 | ||||||||||||||||||||||||||||||||||||||||||||||
| Изменение запасов | -191 | -38 | -166 | 75 | ||||||||||||||||||||||||||||||||||||||||||||||
| Чистый экспорт | -64 735 | -36 790 | -5 992 | -1 674 | ||||||||||||||||||||||||||||||||||||||||||||||
| в т.ч. чистый экспорт в СНГ | -5 579 | -2 373 | -1 435 | 0 | ||||||||||||||||||||||||||||||||||||||||||||||
| ПОТРЕБЛЕНИЕ В ЭКОНОМИКЕ | 97 113 | 29 440 | 28 757 | 7 875 | ||||||||||||||||||||||||||||||||||||||||||||||
| Прочее потребление | 3 412 | 1 900 | 11 | 436 | ||||||||||||||||||||||||||||||||||||||||||||||
| 93 701 | 27 540 | 28 746 | 7 440 | |||||||||||||||||||||||||||||||||||||||||||||||
| в том числе по видам деятельности: | ||||||||||||||||||||||||||||||||||||||||||||||||||
| Сельское хозяйство, охота, лесное хозяйство, рыболовство ирыбоводство | 9 700 | 5 474 | 1 171 | 13 | ||||||||||||||||||||||||||||||||||||||||||||||
| Добыча полезных ископаемых | 5 780 | 3 665 | 220 | 94 | ||||||||||||||||||||||||||||||||||||||||||||||
| Обрабатывающие производства | 5 615 | 2 566 | 1 131 | 142 | ||||||||||||||||||||||||||||||||||||||||||||||
| Производство и распределение электроэнергии, газа и воды | 1 551 | 574 | 480 | 2 | ||||||||||||||||||||||||||||||||||||||||||||||
| Строительство | 4 181 | 2 371 | 491 | 8 | ||||||||||||||||||||||||||||||||||||||||||||||
| Транспорт и связь | 28 100 | 6 179 | 8 938 | 3 962 | ||||||||||||||||||||||||||||||||||||||||||||||
| Прочие | 14 248 | 3 090 | 3 394 | 3 205 | ||||||||||||||||||||||||||||||||||||||||||||||
| Отпуск населению | 24 526 | 3 622 | 12 922 | 14 | ||||||||||||||||||||||||||||||||||||||||||||||
| Доля экспорта от производства | 40% | 55% | 17% | 18% | ||||||||||||||||||||||||||||||||||||||||||||||
| 30% | 22% | 31% | 53% | |||||||||||||||||||||||||||||||||||||||||||||||
| 14% | 25% | 6% | 3% | |||||||||||||||||||||||||||||||||||||||||||||||
| Доля населения в конечном потреблении | 26% | 13% | 45% | 0% | ||||||||||||||||||||||||||||||||||||||||||||||
1 Приводится с некоторыми погрешностями и сокращениями.
В 2007 г. было произведено около 66 млн. т дизельного топлива и 35 млн. т автомобильного бензина, из которых 55% и 17% соответственно направлялись на экспорт. Крупнейшими потребителями бензина являются население и транспортный сектор (45% и 31% от совокупного внутреннего потребления), а дизельного топлива — сельское хозяйство, промышленность и транспортный сектор (на них приходится примерно по 5,5-6,5 млн. т, что составляет по 20-25% внутреннего потребления). Структура потребления моторных топлив по видам транспорта (без учета личного автотранспорта) представлена на рис. Ниже.


Рис. 1. Структура потребления ДТ (слева) и бензина (справа) по видам транспорта, 2007 г.
2. Данные ЦДУ ТЭК.
ЦДУ ТЭК предоставляет данные на платной основе. По нефтеперерабатывающей промышленности список доступных отчетных форм:
Акцент в силу ведомственной принадлежности ЦДУ ТЭК (это ФГУП с подчинением Минэнерго РФ) сделан на сфере производства и отпуска в части крупных или регулируемых государством компаний и объектов. Например, форма по производству автомобильных бензинов выглядит так:.
«ЦДУ ТЭК» — единственное предприятие в России, осуществляющее в круглосуточном режиме сбор и обработку первичной оперативной информации производственного характера о состоянии всех отраслей ТЭК. Это базовое информационно-аналитическое подразделение Минэнерго России, обеспечивающее министерство, а также другие органы государственной власти и организации отрасли оперативными и актуальными данными.
Предприятие было создано в марте 1985 году как «ЦДУ нефтяной промышленности» Миннефтепрома СССР. Первоначально оно представляло из себя единый центр текущего контроля за состоянием производства в нефтяной отрасли для принятия последующих оперативных административных и организационных решений. Начиная с 1999 года предприятие получило статус основного центра оперативной информации всей топливно-энергетической отрасли Российской Федерации.
Самый большой блок материалов — «Оперативные данные по отраслям ТЭК» — включает в себя несколько сотен информационных документов, в которых содержатся сведения о предприятиях нефтяной, нефтеперерабатывающей, газовой, угольной и электроэнергетической отраслей.
Ниже представлено несколько таблиц, характеризующих представляемую ЦДУ ТЭК информацию в части отгрузки и поставки в регионы нефтепродуктов (Таблицы приводятся с некоторыми незначительными изъятиями).
| Нефтяная компания, НПЗ | Отгрузка автобензина | ||||||||||||||||||||||
| на внутренний рынок | на экспорт | ||||||||||||||||||||||
| ВСЕГО | 2 679,3 | 230,4 | |||||||||||||||||||||
| ОАО ‘НК ‘РОСНЕФТЬ’ | 538,9 | 29,0 | |||||||||||||||||||||
| ООО ‘РН — Комсомольский НПЗ’ | 32,5 | 0,0 | |||||||||||||||||||||
| ООО ‘РН — Туапсинский НПЗ’ | 21,9 | 0,0 | |||||||||||||||||||||
| Самарская группа НПЗ | 252,3 | 7,6 | |||||||||||||||||||||
| Ачинский НПЗ | 116,2 | 1,5 | |||||||||||||||||||||
| Ангарская НХК | 116,0 | 19,9 | |||||||||||||||||||||
| ОАО ‘Московский НПЗ’ (МНК) | 188,1 | 0,0 | |||||||||||||||||||||
| ОАО ‘Салаватнефтеоргсинтез’ | 23,7 | 24,0 | |||||||||||||||||||||
| НПЗ ЗАО ‘ТАИФ-НК’ | 50,5 | 0,5 | |||||||||||||||||||||
| ОАО АНК ‘Башнефть’ | 389,1 | 3,6 | |||||||||||||||||||||
| Уфимская группа НПЗ | 389,1 | 3,6 | |||||||||||||||||||||
| ОАО ‘ЛУКОЙЛ’ | 425,0 | 0,0 | |||||||||||||||||||||
| Волгограднефтепереработка | 106,4 | 0,0 | |||||||||||||||||||||
| Пермнефтеоргсинтез | 129,2 | 0,0 | |||||||||||||||||||||
| Ухтанефтепереработка | 39,1 | 0,0 | |||||||||||||||||||||
| Нижегороднефтеоргсинтез | 150,3 | 0,0 | |||||||||||||||||||||
| ОАО ‘Сургутнефтегаз’ | 105,1 | 67,2 | |||||||||||||||||||||
| Киришинефтеоргсинтез | 105,1 | 67,2 | |||||||||||||||||||||
| ОАО ‘Газпром нефть’ | 200,5 | 67,8 | |||||||||||||||||||||
| Омский НПЗ | 200,5 | 67,8 | |||||||||||||||||||||
| ОАО ‘НК ‘РуссНефть’ | 37,6 | 30,0 | |||||||||||||||||||||
| Орскнефтеоргсинтез | 37,6 | 30,0 | |||||||||||||||||||||
| ОАО «Хабаровский НПЗ» | 32,9 | 0,0 | |||||||||||||||||||||
| ОАО ‘НГК ‘Славнефть’ | 178,2 | 8,1 | |||||||||||||||||||||
| Ярославские НПЗ | 178,2 | 8,1 | |||||||||||||||||||||
| ОАО ‘ТНК-BP Холдинг’ | 318,4 | 0,0 | |||||||||||||||||||||
| Рязанская НПК | 235,9 | 0,0 | |||||||||||||||||||||
| Саратовский НПЗ | 82,5 | 0,0 | |||||||||||||||||||||
| РАО ‘Газпром’ | 191,3 | 0,2 | |||||||||||||||||||||
| Регион | Автобензин | Дизельное топливо |
| ВСЕГО поставлено: | 216,0 | 2220,2 |
| Российским потребителям | 206,0 | 468,5 |
| в том числе: | ||
| ОАО «НК «Роснефть» | 45,7 | 252,0 |
| Самарская область | 33,2 | 5,9 |
| Тамбовская область | 0,0 | 23,1 |
| Воронежская область | 0,0 | 74,5 |
| Липецкая область | 0,0 | 10,4 |
| Орловская область | 0,0 | 21,8 |
| Брянская область | 0,0 | 32,0 |
| Белгородская область | 0,0 | 12,6 |
| Ульяновская область | 2,2 | 4,0 |
| Пензенская область | 0,0 | 12,8 |
| Красноярский край | 1,8 | 3,7 |
| Иркутская область | 5,6 | 2,3 |
| Томская область | 0,0 | 0,6 |
| Республика Хакасия | 0,0 | 0,0 |
| Алтайский край | 0,5 | 3,5 |
| Кемеровская область | 0,6 | 34,2 |
| Курганская область | 1,8 | 3,4 |
| Мурманская область | 0,0 | 0,0 |
| ОАО «Газпром нефть» | 18,9 | 23,3 |
| Новосибирская область | 18,9 | 23,3 |
| ОАО «НК «ЛУКОЙЛ» | 31,5 | 15,5 |
| Челябинская область | 15,5 | 12,2 |
| Нижегородская область | 16,0 | 1,9 |
| Владимирская область | 0,0 | 1,4 |
| ОАО «МНК» | 85,4 | 89,2 |
| МОСКОВСКАЯ | 85,4 | 89,2 |
| ОАО «ТНК-ВР Холдинг» | 2,9 | 13,4 |
| Приморский край | 0,3 | 0,4 |
| Читинская область | 2,6 | 0,3 |
| Калужская область | 0,0 | 4,1 |
| Тульская область | 0,0 | 7,1 |
| Рязанская область | 0,0 | 1,5 |
| ОАО «Сургутнефтегаз» | 0,0 | 21,6 |
| Ленинградская область | 0,0 | 21,6 |
| Прочие | 21,6 | 53,5 |
| Республика Татарстан | 0,0 | 31,9 |
| Республика Башкортостан | 21,6 | 19,8 |
| Республика Мордовия | 0,0 | 1,8 |
| На экспорт | 10,0 | 1751,7 |
| в том числе: | ||
| ОАО «НК «Роснефть» | 0,0 | 292,0 |
| ОАО «Башнефтехим» | 10,0 | 327,2 |
| ОАО «Салаватнефтеоргсинтез» | 0,0 | 50,9 |
| ОАО «НК «ЛУКОЙЛ» | 0,0 | 154,3 |
| ОАО «Тюменская НК» | 0,0 | 165,3 |
| ОАО «МНК» | 0,0 | 43,3 |
| ОАО «Сургутнефтегаз» | 0,0 | 208,9 |
| ОАО «Татнефть» | 0,0 | 39,5 |
| ОАО «Газпром нефть» | 0,0 | 269,0 |
| ОАО «Славнефть-ЯНОС» | 0,0 | 201,4 |
| Нефтяная компания, регион | Отгрузка | ||||||||||||||||||||||||||
| автобензина | дизельного топлива | ||||||||||||||||||||||||||
| ВСЕГО по РОССИИ: | 12,28 | 93,70 | |||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||
| ОАО «НК «ЛУКОЙЛ» | 4,67 | 19,24 | |||||||||||||||||||||||||
| Владимирская область | 0,02 | 0,10 | |||||||||||||||||||||||||
| Волгоградская область | 2,24 | 6,54 | |||||||||||||||||||||||||
| Вологодская область | 0,21 | 1,31 | |||||||||||||||||||||||||
| Кировская область | 0,32 | 1,35 | |||||||||||||||||||||||||
| Краснодарский край | 0,14 | 0,63 | |||||||||||||||||||||||||
| Мурманская область | 0,01 | 0,02 | |||||||||||||||||||||||||
| Нижегородская область | 0,35 | 1,45 | |||||||||||||||||||||||||
| Пермский край | 0,26 | 1,69 | |||||||||||||||||||||||||
| Республика Коми | 0,03 | 0,09 | |||||||||||||||||||||||||
| Республика Марий Эл | 0,04 | 0,10 | |||||||||||||||||||||||||
| Ростовская область | 0,21 | 1,58 | |||||||||||||||||||||||||
| Саратовская область | 0,01 | ||||||||||||||||||||||||||
| Свердловская область | 0,00 | 0,08 | |||||||||||||||||||||||||
| Удмуртская Республика | 0,57 | 1,69 | |||||||||||||||||||||||||
| Челябинская область | 0,26 | 2,61 | |||||||||||||||||||||||||
| ОАО «Сургутнефтегаз» | 0,58 | 4,74 | |||||||||||||||||||||||||
| Калининградская область | 0,06 | 1,29 | |||||||||||||||||||||||||
| Ленинградская область | 0,26 | 1,61 | |||||||||||||||||||||||||
| Новгородская область | 0,02 | 0,25 | |||||||||||||||||||||||||
| Псковская область | 0,15 | 1,01 | |||||||||||||||||||||||||
| Тверская область | 0,09 | 0,59 | |||||||||||||||||||||||||
| ОАО «НК «Роснефть» | 5,20 | 53,30 | |||||||||||||||||||||||||
| Алтайский край | 2,40 | 10,85 | |||||||||||||||||||||||||
| Краснодарский край | 1,57 | 25,16 | |||||||||||||||||||||||||
| Курганнефтепродукт | 0,25 | 1,49 | |||||||||||||||||||||||||
| Смоленская область | 0,09 | 0,70 | |||||||||||||||||||||||||
| Ставропольский край | 0,89 | 15,10 | |||||||||||||||||||||||||
| ОАО «Тюменская НК» | 0,54 | 6,65 | |||||||||||||||||||||||||
| Калужская область | 0,16 | 1,56 | |||||||||||||||||||||||||
| Тульская область | 0,37 | 5,09 | |||||||||||||||||||||||||
| ОАО «Башкирнефтепродукт» | 1,30 | 9,76 | |||||||||||||||||||||||||
| Республика Башкортостан | 1,30 | 9,76 | |||||||||||||||||||||||||
| Отгрузка | ||||||||
| автобензина | дизельного топлива | авиакеросина | мазута | |||||
| Декабрь 2010 | 2010 | Декабрь 2010 | 2010 | Декабрь 2010 | 2010 | Декабрь 2010 | 2010 | |
| ВСЕГО ПО РФ | 14,9 | 296,9 | 30,0 | 826,4 | 2,7 | 76,1 | 92,9 | 918,9 |
Оценки потребления моторного топлива, подготовленные другими организациями.
Качество данных по потреблению жидкого топлива (бензина и дизельного топлива) в России оставляет желать лучшего. Известно, что в этой сфере учет не только искажен, но и, в значительной степени, фальсифицирован теневым оборотом нефтепродуктов. Например, в начале 2000-х в Архангельской области учтенный статистикой рост потребления топлива автотранспортом составил менее 1%, при учтенном росте парка автомобилей за тот же период более 6,3% в год. Масштабы теневого сектора в производстве и потреблении топлива оценить невозможно, т.к. отчетность по светлым нефтепродуктам практически отсутствует и все скрывают свои поставки, свой отпуск. По оценкам специалистов Минприроды «серая» добыча нефти в стране может составить «несколько миллионов тонн в год».
Объем потребления моторных топлив в России оценивает ряд агентств и институтов, применяя собственные методики расчетов. Такие оценки во многом базируются на официальной информации. К ней информационные агентства добавляют собственную информацию или методику обработки официальных данных, проводят корректировку или согласование, ориентируют свои информационные продукты под запросы участников рынка. В результате получается более дробное разделение на продукты, чем у Росстата или ЦДУ ТЭК, досчеты для учета нелегальной части рынка, дополнительные уровни баланса. Ниже представлены некоторые из таких оценок.
3. ИнфоТЭК-Консалт
ИнфоТЭК-Консалт является одной из лидирующих компаний в области маркетинговых исследований, аналитики и прогнозов рынков углеводородного сырья, нефтепродуктов, нефтехимии и продукции газопереработки. В работе используются как официальная статистика, так и данные независимых источников.
По оценкам ИнфоТЭК, потребление моторных топлив в России в 2010 г. составило 70,1 млн. т, из которых 32,3 млн. т приходится на бензин и 37,8 млн. т – на дизельное топливо.
Кроме того, в журналах регулярно приводится статистика по потреблению бензина и дизельного топлива по регионам. Так в 2010 г. имело место следующее распределение.
| Автобензин | Дизельное топливо | |
| Центральный Федеральный округ | 9 834 | 8 888 |
| Северо-Западный Федеральный округ | 3 220 | 4 111 |
| Приволжский Федеральный округ | 6 949 | 6 145 |
| Южный Федеральный округ | 2 977 | 3 679 |
| Северо-Кавказский Федеральный округ | 1 034 | 320 |
| Уральский Федеральный округ | 3 146 | 3 537 |
| Сибирский Федеральный округ | 4 291 | 5 218 |
| Дальневосточный Федеральный округ | 1 246 | 2 296 |
| Всего по РФ | 32 697 | 34 194 |


Рис.2. Структура потребления автобензина (слева) и дизельного топлива (справа) по ФО.
| Автобензин | Дизельное топливо | |
| Центральный Федеральный округ | 9 834 | 8 888 |
| Белгородская область | 242 | 251 |
| Брянская область | 130 | 313 |
| Владимирская область | 275 | 182 |
| Воронежская область | 481 | 988 |
| Ивановская область | 170 | 77 |
| Калужская область | 254 | 184 |
| Костромская область | 78 | 80 |
| Курская область | 175 | 155 |
| Липецкая область | 215 | 277 |
| Московская область и Москва | 6 115 | 4 167 |
| Орловская область | 96 | 164 |
| Рязанская область | 402 | 319 |
| Смоленская область | 175 | 387 |
| Тамбовская область | 193 | 278 |
| Тверская область | 144 | 258 |
| Тульская область | 258 | 243 |
| Ярославская область | 431 | 565 |
| Приволжский Федеральный округ | 6 949 | 6 145 |
| Кировская область | 249 | 189 |
| Нижегородская область | 723 | 366 |
| Оренбургская область | 400 | 531 |
| Пензенская область | 167 | 193 |
| Пермский край | 554 | 441 |
| Республика Башкортостан | 1 066 | 731 |
| Республика Марий Эл | 69 | 20 |
| Республика Мордовия | 92 | 52 |
| Республика Татарстан | 926 | 1 103 |
| Самарская область | 1 688 | 1 697 |
| Саратовская область | 500 | 521 |
| Удмуртская республика | 243 | 161 |
| Ульяновская область | 126 | 63 |
| Чувашская республика | 146 | 77 |
| Уральский Федеральный округ | 3 146 | 3 537 |
| Курганская область | 187 | 145 |
| Свердловская область | 993 | 618 |
| Тюменская область | 580 | 1 030 |
| Ханты-Мансийский АО | 481 | 771 |
| Ямало-Ненецкий АО | 73 | 424 |
| Челябинская область | 832 | 549 |
В презентации (3.01 Mb) (см. рис. ниже) приводятся интересные данные исследования журнала ИнфоТЭК об оценке потребления моторного топлива в Новгородской области на основе разных источников данных. Характерно, что все 4 оценки сильно не совпадают, а крайние оценки различаются в два раза.

Рис. 3 Различия оценок потребления бензина в Новгородской области по данным разных организаций.
Также в презентации приводится перечень информационных агентств и исследовательских компаний, представляющих различные оценки рынка нефти и нефтепродуктов и отдельно отмечается дороговизна предлагаемой информации основного отраслевого агентства ЦДУ ТЭК. Так за предоставление всех своих данных в 2009 г. ЦДУ ТЭК запрашивала 1,6 млн. долл.

4. Центр по Эффективному использованию Энергии (ЦЭНЭФ)
В ЦЭНЭФ разработана модель Единого Топливно-Энергетического Баланса (ЕТЭБ), интегрирующего балансы производства и потребления отдельных энергоносителей, на основе чего можно представить энергетическую ситуацию в регионе и стране (508 Kb).
Комментарий И.А.Башмакова по методике построения ЕТЭБ и проблеме корректного учета потребления энергоресурсов был дан в первом консолидированном обзоре «Проблемы корректной оценки энергоемкости ВРП»:
Составление регионального топливного и энергетического баланса базируется на признанной и широко распространенной международной методике, в формате Международного Энергетического Агентства (МЭА). Ситуация в энергетическом секторе региона описывается при помощи модели МЭА, с учетом специфических особенностей российской энергетической статистики. В том числе баланс строится и для моторных топлив. Для этого привлекаются следующие формы статистического учета Росстата:
- «11-ТЭР» (использование топлива, тепловой энергии и электроэнергии). Эта форма становится основной после перехода на ОКВЭД
- «4-топливо» (сведения об остатках, поступлении и расходе топлива, сборе и использовании отработанных нефтепродуктов);
Очевидно, что при такой схеме оценок не учитывается теневой оборот нефтепродуктов. Кроме того, некоторые формы дают противоречивую информацию. Часто источник противоречий – разная сфера охвата потребителей. Например, не все организации отчитываются по полному перечню форм – по основной форме «11 ТЭР» отчитываются только организации с потреблением топливно-энергетических ресурсов выше 10 тут в год. Поэтому данный источник дает представление об основной, но не полной картине энергопотребления, вследствие чего требуются дополнения и корректировки данных.
Отличительной чертой ЕТЭБ является расчет потребления моторного топлива автомобилями не только на основе отраслевых отчетных данных о производстве-потреблении нефтепродуктов, но и учет динамики автопарка и его технических характеристик.
Единый Топливно-Энергетический Баланс России за 2005 год, включающий баланс моторных топлив представлен в публикации ЦЭНЭФ «Энергоэффективность в России: Скрытый резерв» (4 Mb). Согласно этому балансу, в 2005 г. в России автотранспортом было потреблено 41,7 млн. т бензина, 9,1 млн. т дизельного топлива и 0,1 млн. т газобаллонного топлива.
ЕТЭБ за 2007 г. приведен в Госпрограмме «Энергосбережение и повышение энергетической эффективности на период до 2020 года»
ЕТЭБ за 2010 г. представлен в новой работе ЦЭНЭФ (924 Kb).
| 2005 | 2007 | 2010 | 2010/2005 | |
| Конечное потребление | 126 012 | 128 507 | 131 661 | 104% |
| в том числе: | ||||
| Добывающая и обрабатывающая промышленность | 5 663 | 5 655 | 6 476 | 114% |
| Транспорт — всего | 75 433 | 95 476 | 97 051 | 129% |
| в том числе: | ||||
| железнодорожный | 4 076 | 3 807 | 3 177 | 78% |
| трубопроводный | 57 | 258 | 121 | 212% |
| автомобильный (включая личный) | 64 107 | 78 971 | 83 552 | 130% |
| прочий транспорт | 7 193 | 12 440 | 10 202 | 142% |
| Сельское хозяйство | 4 376 | 4 579 | 3 505 | 80% |
| Неэнергетические нужды | 37 395 | 20 484 | 23 106 | 62% |
| Прочие | 3 146 | 2 313 | 1 523 | 48% |
| Доля транспорта в конечном потреблении | 60% | 74% | 74% | |
| Доля автотранспорта в конечном потреблении | 51% | 61% | 63% | |
| Доля автотранспорта в транспорте | 85% | 83% | 86% |
Как видно из табл. 13 по оценкам ЦЭНЭФ наиболее значимым и динамичным сектором является автотранспорт – за 2005-2010 гг. он увеличился на 30%. При этом происходит увеличение доли автотранспорта в конечном потреблении топлива в России.
5. Петромаркет
Исследовательская группа «Петромаркет» – независимая частная компания, созданная в 2002 г., сферой интересов которой являются рынки нефти и газа Российской Федерации и стран СНГ. Основное направление деятельности – комплексная (информационно-аналитическая, консалтинговая и программная) поддержка маркетинговой деятельности в нефтегазовом бизнесе.
Петромаркет разработал и поддерживает систему ежемесячных балансов спроса и предложения углеводородного сырья и продуктов его переработки, в том числе моторных топлив. Для этого используется следующая статистика:
- Государственная
- Отраслевая
- Таможенная
- Транспортная
- Корпоративная
- Региональная
Оценка спроса на жидкие топлива получается как разность статистических данных предложения и изменения запасов на НПЗ. При этом для оценки спроса на внутреннем рынке необходимо вычесть таможенные данные о величине экспорта жидких топлив. Общая схема расчетов изображена на рисунке (красным цветом отмечены расчетные блоки), а развернутый баланс содержит около 1000 строк.

Петромаркет отмечает следующие недостатки системы статистической информации в России:
- Неудовлетворительная статистика потребления нефтепродуктов в РФ, особенно в отраслевой и региональной разбивке.
- Отсутствует ежемесячная и ежеквартальная статистика потребления нефтепродуктов.
- Неудовлетворительная статистика изменения запасов нефтепродуктов.
- Неудовлетворительная классификация продуктов. Источник.(935 Kb)
6. Автостат
Компания Автостат получает исходные данные через ГИБДД, и на их основе анализирует структуру и показатели автомобильного парка России с разделением по типу транспортного средства, марки/модели, типа потребляемого топлива и соответствия евронормам. Для определения потребления топлива по территории России Автостат применяет расчетный метод, исходя из полученных параметров парка и ряда экспертных оценок, как например среднегодовой пробег автомобиля.

При этом Автостат искусственно досчитывает некоторое количество «нелегального» бензина, однако точные его объемы назвать никто не может. В 2010 г., по расчетам Автостата, в России было потреблено 59 млн. тонн моторного топлива, причем 60% этого количества – бензины, 37% — дизтопливо, 3% — газобалонное топливо. Однако в расчетах не учитывается автопарк Министерства обороны, МВД, МЧС, сельхозтехника, внедорожная техника и др., т.к. они не ставятся на учет в ГИБДД и не попадают в исходные данные. При этом достоверной и открытой статистики по парку военной техники попросту нет. Аналогичная проблема с сельхозтехникой, когда даже ответственные ведомства затрудняются с оценкой парка техники, эксплуатируемой российскими сельхозпроизводителями.
Источник: ИнфоТЭК №12 за 2010
Большая часть исследований Аналитического агентства «Автостат» посвящена автомобильному рынку. Оценки потребления моторных топлив рассчитываются на основе автопарка. Следует отметить, что такие оценки не противоречат данным официальных источников и пользуются доверием участников рынка. Компания «Автостат» дает наибльшую среди других агентств оценку потребления газобаллонного топлива.
На начало 2012 года в России насчитывалось более 42 миллионов транспортных средств, в том числе, 35 миллионов легковых автомобилей, 3,4 миллиона грузовых автомобилей и по 3,6 миллионов – автобусов и легких коммерческих автомобилей.
За 2011 год транспортные средства потребили 62,5 млн. тонн топлива. На 15 крупнейших регионов России приходится порядка 47% потребления топлива. На остальные 68 регионов – 53%.
Более 70% топлива потребляется в европейской части страны.

7. Интерфакс-ЭРА
Для оценки потребления автомобильного топлива в регионах Интерфакс-ЭРА привлекают данные в разрезе всех субъектов Российской Федерации, разрабатываемые несколькими организациями – Агентством по прогнозированию балансов в электроэнергетике (ЗАО «АПБЭ»), Независимым экологическим рейтинговым агентством (АНО «НЭРА»), Институтом энергетической стратегии.

Для оценки потребления моторного топлива привлекаются расчеты объемов выбросов загрязняющих веществ от автомобильного транспорта. Методика оценки автомобильных выхлопов базируется на данных о структуре автомобильного парка, выборочном мониторинге интенсивности движения и вычислении суммарного пробега. От этих же величин зависит и количество сожженного топлива.
При этом оценка по автомобильному выхлопу должна быть меньше, чем данные о продажах бензина и солярки, поскольку, помимо автотранспорта, это топливо используют другие виды моторов (маломерный флот, снегоходы, домашние генераторы электроэнергии, некоторые виды строительных и бытовых инструментов). Однако, согласно проделанным расчетам, в подавляющем большинстве регионов страны только автотранспорт потребляет топлива в полтора-два раза выше, чем это учтено статистикой продаж.

Отношение оценок потребления автомобильного топлива по выхлопу/по статотчетности
Только в пяти регионах оценка потребленного топлива по автомобильным выхлопам меньше, чем данные реализации топлива, хотя именно так должно быть везде из-за потерь и непрофильного использования части топлива. Характерен список регионов, в которых оценка потребления топлива по пробегу и выхлопу автомобилей ниже, чем по статистике продаж: Магаданская область, Камчатский край, Чукотский округ, Республики Саха-Якутия и Карелия. Четыре региона из этой группы снабжаются нефтепродуктами через систему «северного завоза», когда объем поставок товаров дополнительно контролируется.
На другом конце распределения по отношению выхлоп/учтенное топливо находится небольшая группа регионов, в которых это соотношение резко превышает среднюю для страны «норму». Этот «перегиб» кривой распределения приходится на значение 2,5. Модальное же значение этого показателя равно 2, что означает, что для большей части регионов России не учитывается как минимум половина потребленных моторных топлив.
Источник: open-era.ru
Потребление нефтепродуктов в россии
О том, чего же ждать от авторынка отечественным операторам в этом году, в рамках XII Международной конференции-выставки «Современная АЗС и нефтебаза: Рынок нефтепродуктов России» в своем докладе на тему «Анализ и прогноз структуры автомобильного парка и потребления топлива в России» рассказал директор АА «АВТОСТАТ» Сергей Целиков…

Свое выступление директор аналитического агентства «АВТОСТАТ» начал с рассказа о посещении одной из конференций автодилеров и экспертов автомобильного рынка, которая проходила в Москве в середине апреля. Г-н Целиков отметил, что у дилеров сегодня проблем на порядок больше, чем у участников топливного рынка.
По его словам, кризис настолько сильно ударил по авторынку, что многие из дилеров не выживут. АА «АВТОСТАТ» еще на прошлогодней конференции «Современная АЗС и нефтебаза: Рынок нефтепродуктов России» прогнозировал, что авторынок будет падать, и в конце 2014 г. снижение автопродаж будет значительным. Но все оказалось еще хуже: падение было просто колоссальным.
Плюс ко всему, ситуацию усложнили неожиданные ходы некоторых игроков, как, например, уход с отечественного рынка General Motors. Россия сегодня занимает порядка 3% объема мирового рынка и порядка 4% от мирового автопарка. И для глобальных концернов Россия, в принципе, не очень значимый регион. Поэтому дилерское сообщество сейчас активно обсуждает, кто же уйдет следующим. И кризис на авторынке, по мнению экспертов, будет длиться не один год.
Но, по мнению спикера, топливные операторы падение автопродаж заметят лишь косвенно, из-за более низкого прироста объема продаж.
Авторынок и автопарк
И хотя 2013 г., в сравнении с 2012 г., закончился еще со знаком плюс, уже в конце года наблюдался определенный спад. А 2014 г. подтвердил прогнозы экспертов «АВТОСТАТ», сократившись на 11%. Причем в сегменте коммерческих автомобилей снижение было более существенным – до 25%. Хотя в этом году, по словам Сергея Целикова, продажи автомобилей могут упасть и до 50%.


Г-н Целиков отметил, что отечественный рынок непредсказуем: он то очень быстро растет, то очень сильно падает, то мы выходили на второе место в Европе, потом резко провалились на пятое.
При этом, вне зависимости от того что происходит на рынке, отечественный парк растет из года в год, и этот рост продолжается, несмотря на кризис.
На начало 2015 г., в отечественном автопарке, по данным аналитического агентства «АВТОСТАТ», насчитывалось более 48,4 млн транспортных средств, в том числе почти 41 млн легковых автомобилей. С такими темпами в «АВТОСТАТ» ожидают, что российский парк через 3–4 года станет самым крупным в Европе. И, соответственно, будет расти и потребление топлива. Г-н Целиков также отметил, что по обеспеченности автотранспортом Россия постепенно приближается к показателю в 300 авто на тысячу жителей, но это все равно значительно ниже, чем в Европе, поэтому нам есть куда расти. Во Франции, например, этот показатель составляет порядка 621 авто на тысячу жителей, а в США, например, достигает отметки в 800 авто.
Если смотреть структуру парка, то исторически так сложилось, что он у нас старый. На начало года в РФ насчитывалось 40,85 млн легковых автомобилей. Доля легковых авто старше 10 лет, по данным агентства «АВТОСТАТ», составляет чуть менее 49%. Но каждый год парк обновляется, ситуация пусть и медленно, но становится лучше, свежее и интереснее, в агентстве даже отмечают снижение среднего возраста автомобилей – до 12 лет.
Ситуация с парком грузовых автомобилей отличается от положения дел в легковом. Доля авто старше 10 лет, по данным агентства «АВТОСТАТ», составляет чуть менее 75%. Парк грузовиков в прошлом году достиг 3,73 млн шт. На протяжении последних нескольких лет все же наблюдается его медленное обновление. Лидеры парка – «ГАЗ» (22,2%), «КамАЗ» (21,8%), «ЗиЛ» (16%) и «МАЗ» (7,7%).
Лидеры среди иностранной техники все те же – Volvo (2,2%), MAN (2,1%) и Mitsubishi (1,7%).


По данным «АВТОСТАТа», на 1 января 2015 г. в России насчитывалось 3,95 млн легких коммерческих автомобилей (LCV). Доля авто старше 10 лет, по данным агентства, составляет чуть менее 59%. В этом сегменте в лидерах парка отечественные бренды ГАЗ (37%) и УАЗ (17,7%).
Наиболее популярные иномарки сегмента LCV в Европейской части России: VW, FORD и Mercedes. За Уралом, как и в сегменте легковых авто, в структуре парка иномарок лидируют Toyota, Nissan и Mazda. Доля «мертвых душ» в сегменте LCV находится на уровне 10–15%.


Структура парка легковых автомобилей по нормам токсичности выглядит так: почти 39% машин не соответствуют нормам «Евро-2», а нормам «Евро-4» и выше соответствует лишь 33,2% парка.
Парк грузовых автомобилей в России еще более старый, не соответствует нормам «Евро-2» около 71% грузового парка, а нормам «Евро-4» соответствует лишь 10,2% парка.
В сегменте легких коммерческих автомобилей (LCV) нормам «Евро-2» не соответствуют 52% парка, а нормам «Евро-4» и выше соответствует лишь 16%.
Анализ потребления
В России в 2014 г. потребление автомобильного топлива составило свыше 65,5 млн т (+5 млн т). Почти 60,6% (39,7 млн т) пришлось на автомобильные бензины, 37,2% (24,4 млн т) на ДТ и 2,2% (1,4 млн т) на газ.
По потреблению горючего по видам ТС картина получается следующая: почти 92% потребления легкового автотранспорта – это бензин, и из этого количества около 55% – Аи-92. Грузовой транспорт в большей части эксплуатируется на дизтопливе.
Как и годом ранее, на 15 крупнейших регионов России приходится порядка 47% потребления топлива. На остальные 68 регионов – 53%. Более 70% топлива потребляется в Европейской части РФ.
Крупнейшие регионы-потребители топлива в России (млн т):
• Москва – 5,3 (8,2%);
• Московская обл. – 3,5 (5,6%);
• Санкт-Петербург – 2,4 (3,8%);
• Краснодарский край – 2,3 (3,6%).
Источник: www.sovazs.com
Запасы – фикция: на сколько лет хватит нефти
В нулевые годы, когда цены на нефть стабильно росли и аналитики предсказывали все новые и новые максимумы, пугая рынки прогнозами о ценах в 150 или даже 200 долларов за баррель, популярны были оценки существующих в мире запасов нефти и количества лет, на которое миру этих запасов хватит. Поскольку тогда позиции нефти в энергетическом балансе были непоколебимы, а сланцевая нефть еще не вылилась на рынок и не снизила градус напряженности из-за ограниченности запасов этого незаменимого сырья, такие оценки носили зачастую ангажированно-пессимистический характер.
В результате финансово-экономического кризиса 2008-09 годов напряжение на рынках спало, а появление сланцевой нефти свело на нет всякие опасения, что нефть может внезапно закончится, поставив мир на грань энергетической катастрофы. Следом пришли зеленые технологии и разговоры об энергетическом переходе, с прогнозами о «пике потребления» то в 2045, то уже в 2030.
Потребление нефтепродуктов в мире
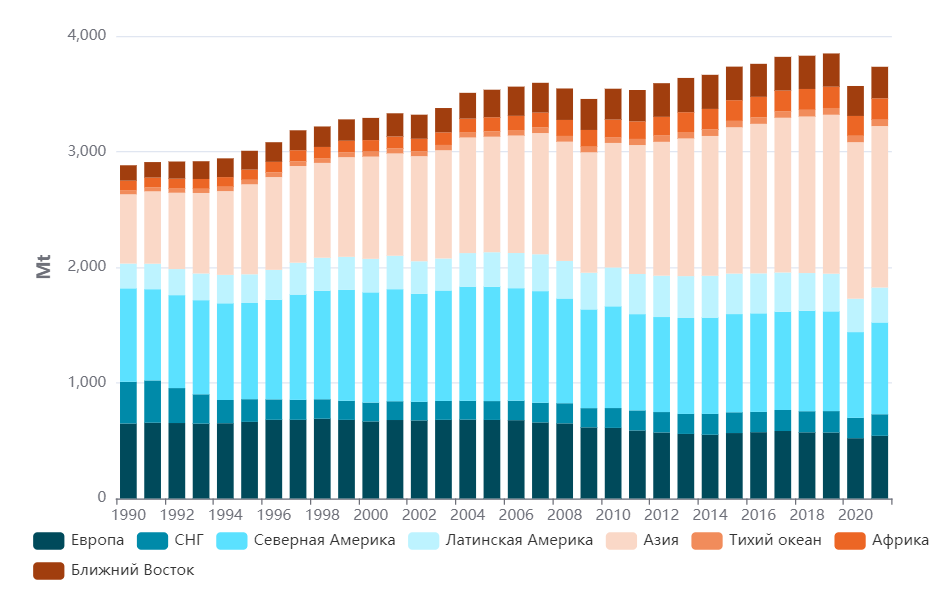
Обращаясь к статистике, мы можем заметить, что потребление нефти не торопится снижаться, или даже существенно замедлять рост.
Источник: enerdata.ru
Как видно на графике, лишь пандемия смогла снизить потребление. Тем не менее восстановление рынка уже произошло и прогнозируется дальнейший рост.
Также на исторических данных видно, что в периоды финансовых и экономических кризисов потребление ненадолго снижалось.
Регионами, которые показали стабильное существенное снижение потребления в долгосрочной перспективе, стала Европа, где потребление упало с пиковых 690 млн тонн нефтепродуктов (как производных нефти) в далеком 1998 году до 572 тонны в допандемийном 2019 году, и США, где потребление снизилось чуть меньше – с 989 млн тонн на пике в 2005 году до 863 млн тонн в 2019. Не очень-то много для в среднем 15-20 лет снижения.
Производство нефти и запасы
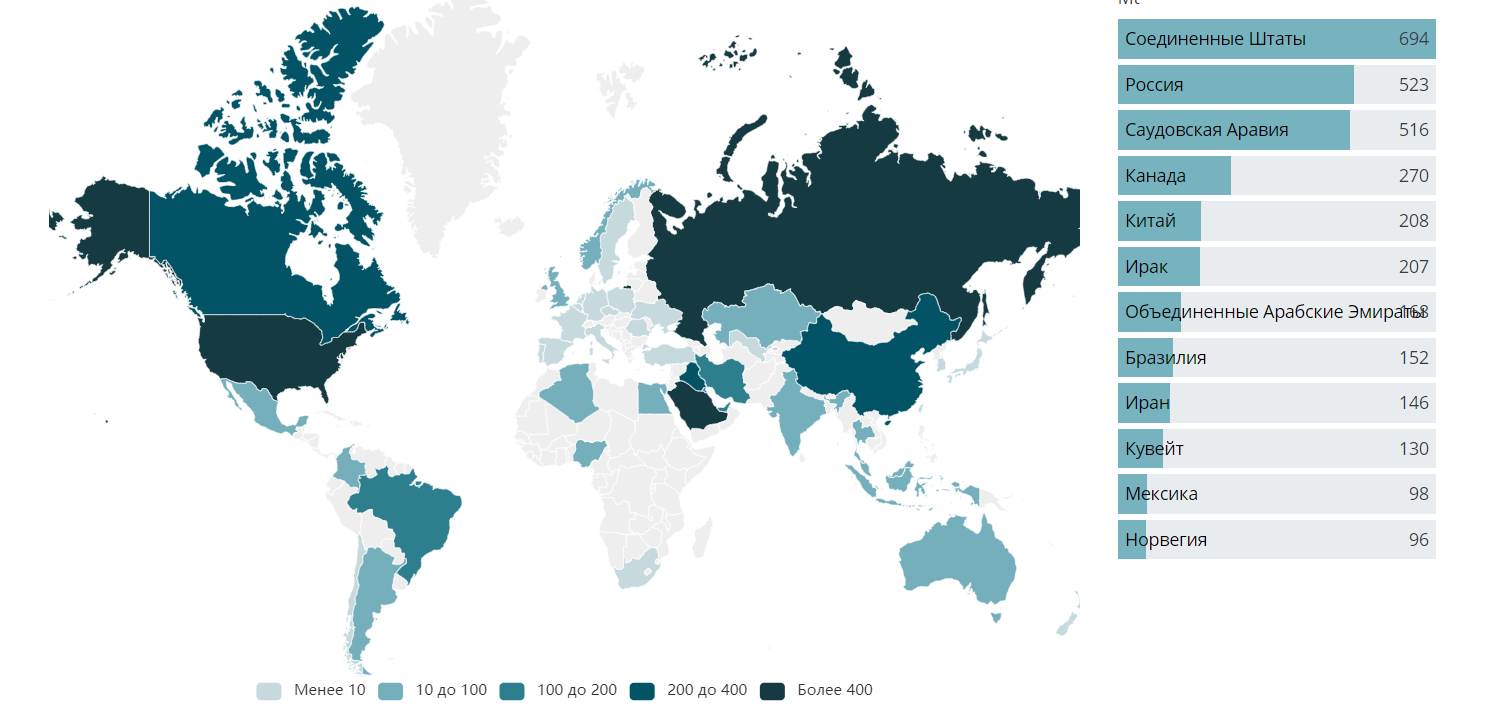
Производство нефти в мире на сегодняшний день находится примерно на уровне 75 млн баррелей в сутки. Распределено оно неравномерно. Несмотря на то, что значительное число стран в том или ином виде осуществляют добычу, более 60% объемов приходится всего на 10 крупнейших нефтедобывающих сран, а на 20 – уже более 90% объемов.
Источник: enerdata.ru
Крупнейшей нефтедобывающие страной с разгара «сланцевой революции» остаются США, Россия и Саудовская Аравия традиционно делят второе и третье место.
Добыча нефти, тыс. барр./сутки
Страна
2019
2020
Источник: Annual Statistical Bulletin 2021, OPEC
Интересно отметить и то, что объемы добычи и объемы запасов стран не всегда соотносятся по масштабу. Так, добывающие много нефти США обладают более чем скромными запасами, как, впрочем, и Россия. Обе страны израсходуют их при существующем уровне добычи и отсутствие пополнений в течение 20 лет. Для нефтяного рынка это небольшой срок.
С другой стороны, обладающая крупнейшими в мире запасами Венесуэла добывает чуть более 0,5 млн баррелей в сутки после ужесточения санкций и даже не входит в топ-20 списка выше (список ранжирован по 2020 году). Нефтяная промышленность Венесуэлы стремительно деградирует, а выход хотя бы на прежние объемы добычи потребует по меньшей мере нескольких лет без санкций и при наличии капиталовложений. Но вернемся к отправной точке.
Запасы нефти по странам:
Страна
Запасы, млрд барр., 2019 год
Страны списка
1 477,71
Источник: Annual Statistical Bulletin 2021, OPEC
Не только Россия и США, но и Китай, Мексика, Норвегия, Бразилия и некоторые другие страны имеют весьма ограниченные запасы.
Осталось сопоставить уровень добычи и уровень запасов и рассчитать количество лет, на которое миру хватит имеющейся нефти.
Страна
Запасы, млрд барр., 2019 год
Добыча тыс. баррелей/день в 2019 году
На сколько лет хватит
Добыча 2035
Добыча 2045
Страны списка
1 477,71
64 578,70
62,69
47 823,70
30 737,70
Как видим, имеющейся нефти при текущем уровне добычи и усредненной оценке запасов по миру хватит на 63 года. Однако нефть, как мы видим по уровням добычи, добывается не всегда там, где ее много. Так, если при текущих уровнях добычи экстраполировать уровень запасов не несколько лет или десятилетий вперед, то можно увидеть, что уже в 2035 году с рынка при отсутствии активной разведки новых запасов уйдет 15 млн баррелей суточной добычи (Мексика, Бразилия, США), или почти 25%. И это за 15 лет (относительно 2019 года). К 2045 году иссякнут запасы еще у нескольких стран, что выведет с рынка относительно 2019 года уже половину объемов.
Восполнение объемов за счет стран, где уровень запасов высокий, не всегда возможно, в противном случае эти страны, например Иран или Венесуэла, добывали бы больше нефти и сейчас. Такое восполнение может быть ограничено политическими мотивами, отсутствием условий для инвестирования (для внешних игроков) или технологий добычи (для внутренних) и др. Кроме того, это требует времени. Например, чтобы заменить на рынке нефти Россию, необходимо создать где-то инфраструктуру подобного масштаба, а это десятки, если не сотни миллиардов долларов инвестиций. За 10-20 лет в текущих условиях такой путь не пройдет никто.
Стоит, впрочем, отметить, что под запасами подразумевается лишь технологически извлекаемая нефть, добыча которой целесообразна при текущем уровне цен. Таким образом, при существенно более высоком уровне цен изменится и уровень запасов. С другой стороны, пример сланцевой нефти приучил инвесторов к осторожности: безмерные инвестиции при высоких ценах зачастую ведут к временному обвалу рынка. Так что даже относительно высокие текущие цены не вызывают бума инвестиций в отрасль, как это было в 2000-е.
Перспективы рынка нефти
В условиях вызванного пандемией кризиса, а также давления «зеленой» повестки к инвестициям в традиционную энергетику рынки относятся настороженно, однако здравый смысл подсказывает, что за 25 лет мир если и изменится сильно, то не весь: развивающиеся страны далеки от возобновляемых источников энергии, впереди динамичный рост экономик Индии, Индонезии, Египта, Филиппин и других развивающихся стран, делающих ставку на традиционные энергоносители. Статистика потребления нефти говорит о том, что пик в ближайшие годы достигнут не будет, а уход с рынка значительных объемов двух крупнейших нефтедобывающих стран – США и России – в течение 20 лет может вызвать сильнейший дефицит в моменте и небывалый шок предложения.
В условиях нынешней геополитической напряженности негативно на нефтяной рынок влияет и возникающая частичная сегментированность. Эмбарго на нефть России, Венесуэлы и Ирана добавляет рынку ограничений. В течение будущих лет они могут быть преодолены, однако уже сегодня такие ограничения сказываются на возможности инвестиций в разведку новых месторождений и восполнение запасов, что может обернуться большими проблемами в будущем.
Стоит ли опасаться энергетического кризиса? Ответ зависит от нескольких переменных, которые каждый сможет оценить для себя сам. Такими переменными являются: возможность стран выйти из нарастающего политического кризиса, способность развивать зеленую повестку без критического ущерба для традиционной энергетики, активность развития альтернативных нефти доступных традиционных источников энергии, динамика развития мировой экономики, роста населения планеты, изменение технологий и технологического уклада. Предсказать поведение всех переменных попросту невозможно, поэтому говорить о том, что мир неизбежно столкнется с острым дефицитом нефти преждевременно. Тем не менее такой сценарий возможен, ведь любой невозобновляемый ресурс когда-нибудь закончится, а если что-то и сможет изменить сложившийся технологический уклад – так это длительный период высоких цен на нефть.
Алексей Иртюго
публикуется с: 17.07.2020
Источник: conomy.ru