
В заработок включите все выплаты за расчетный период, с которых платили взносы в ФСС России (ч. 2 ст. 14 Закона от 29 декабря 2006 г. № 255-ФЗ, п. 2 положения, утвержденного постановлением Правительства РФ от 15 июня 2007 г. № 375).
Соответственно, все выплаты, которые не облагаются страховыми взносами, надо исключить из общей суммы заработка сотрудника за расчетный период (ч. 2 ст. 14 Закона от 29 декабря 2006 г. № 255-ФЗ). В частности, это:
государственные пособия;
законодательно установленные компенсационные выплаты сотрудникам;
материальная помощь, не превышающая 4000 руб. в год на одного человека.
Полный перечень освобождаемых от страховых взносов выплат приведен в статье 9 Закона от 24 июля 2009 г. № 212-ФЗ.
6. Больничное пособие исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за 2 календарных года, предшествующих году наступления временной нетрудоспособности, в том числе, за время работы (службы, иной деятельности) у другого страхователя (других страхователей).
Как расчитать пособие по временной нетрудоспособности
Сотрудник раньше работал в других организациях
Если в расчетном периоде сотрудник работал в других организациях (в т. ч. нескольких), то расчет заработка за этот промежуток времени зависит от того, трудится ли он и дальше у тех же работодателей.
Если на дату наступления страхового случая сотрудник работает только в одной организации, то именно в ней он и получает больничное пособие. Тогда, начисляя пособие, нужно учесть доход сотрудника, выплаченный ему всеми предыдущими работодателями. Чтобы подтвердить сумму такого дохода, сотрудник должен представить справки о заработке с предыдущих мест работы (ч. 5 ст.
13 Закона от 29 декабря 2006 г. № 255-ФЗ). Форма такого документа утверждена приказом Минтруда России от 30 апреля 2013 г. № 182н.
Примечание:Справку выдают сотруднику при увольнении. Запросить ее может и бывший сотрудник. На основе этой справки человеку рассчитают пособия по временной нетрудоспособности, беременности и родам и по уходу за ребенком на новом месте работы. Как получить данные о зарплате из Пенсионного фонда, если справка о зарплате за 2 года отсутствует.
Справка выдается за два календарных года, предшествующих году прекращения работы или году обращения за справкой, и текущий календарный год.
Когда информация о заработке (части заработка) сотрудника отсутствует, то согласно части 2.1 статьи 15 Закона от 29 декабря 2006 г. № 255-ФЗ рассчитайте пособие на основании имеющихся сведений и документов. Если в организацию позднее поступят документы, подтверждающие сумму дополнительного заработка сотрудника, пособие нужно пересчитать за все прошлое время, но не более чем за три года, предшествующих дню представления справок о сумме заработка.
7. Средний дневной заработок для исчисления больничного пособия по временной нетрудоспособности определяется путем деления суммы начисленного заработка в расчетном периоде всегда на 730.
Исчисление пособий по временной нетрудоспособности и по беременности и родам
Примечание: Какой период брать при расчете пособий ПЕРИОД 730, 731, 732. Расчетный период для любых пособий (декретных, больничных, ухода за ребенком до 1.5 лет) — это два календарных года. Сколько дней в периоде брать? 730, 731 или 732 дня?
Вывод: при расчете больничного для оплаты пособия по временной нетрудоспособности всегда должны присутстWowать две исходные отправные точки:
расчетный период всегда будет составлять 2 полных календарных года.
заработок в расчетном периоде всегда будет делится на 730. 730 — это абстрактный цифровой коэффициент, не подлежащий изменению.
Расчет и оплата больничных в 2016 году
Вы можете посмотреть этот пример, который очень хорошо демонстрирует порядок расчета пособия.
Пример расчета больничного
Иванов Иван Иванович был нетрудоспособен, болел, в связи с заболеванием с 19 по 31 января 2015 г. Страховой стаж Иванова — 6 лет. Расчетный период для исчисления пособия — 2013 и 2014 годы.
Определяем заработок Иванова И.И. в этих двух годах.
В 2013 году заработок работника составил 350 000 рублей, в 2014 году — 400 000 рублей. Заработок в расчетном периоде за два года составляет 750 000 рублей (350 000 + 400 000).
Находим средний дневной заработок работника: 1027 рублей 39 копеек (750 000 / 730).
Определяем средний дневной размер пособия с учетом страхового стажа Иванова (80%): 821 рубль 91 коп (1027,39 / 100 х 80).
Исчисляем сумму пособия к выплате. Иванов Иван получит 10 684 рублей 83 копейки (821, 91 х 13 (календарные дни нетрудоспособности)).
Пример расчета больничного для совместителя
Сотрудница работает на 0,5 ставки с января прошлого года. Зарплата на полставки — 10 000 рублей в месяц. Заработок за 2014 год составил 120 000 рублей.
До 2014 года сотрудница нигде не работала, ее общий стаж 1 год 11 месяцев. В декабре 2015 года сотрудница болела 10 дней. Фактический средний дневной заработок — 164,38 руб. (120 000 руб. : 730) надо сравнить с заработком из МРОТ с учетом режима работы. То есть с 98,05 руб. (5965 руб. × 24 мес. × 0,5 : 730). Фактический заработок выше (164,38; 98,05), поэтому из него считают больничный.
Сотруднице надо выдать пособие в сумме 986,28 руб. (164,38 руб. × 10 дн. × 60%).
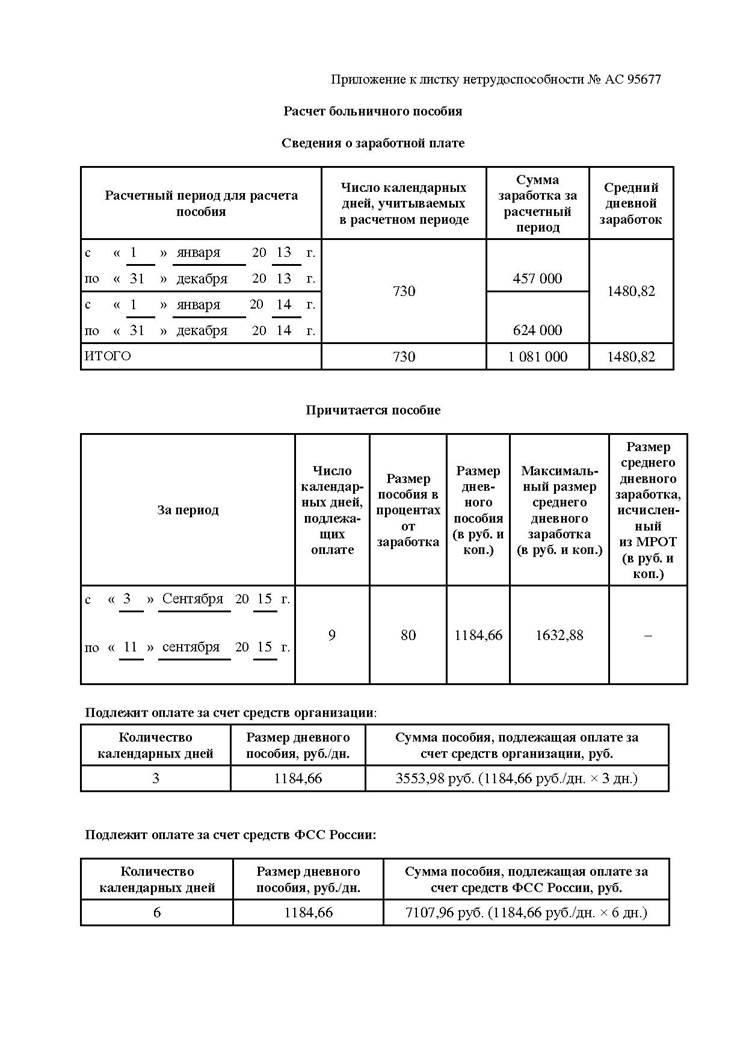
Приложение к больничному листку по временной нетрудоспособности
Если сотрудник представил в бухгалтерию больничный листок, по закону в этом случае ему надо произвести оплату больничного, а для этого рассчитать больничное пособие по нетрудоспособности. Расчет пособия делается на отдельном листе бумаги и прикладывается к больничному листку работника.
Расчеты больничного листа производится по стандартной схеме:
· Расчетный период для расчета пособия – два календарных года
· Определяется Средний дневной заработок
· Укажите период нетрудоспособности сотрудника
· Укажите, какой процент от заработка полагается сотруднику
· Определяется Размер дневного пособия
· Максимальный размер среднего дневного заработка, для сравнения с расчетной величиной
· Укажите, какая часть пособия оплачивается за счет средств работодателя, а какой за счет ФСС РФ
Примечание:
пример Приложение-расчет к больничному листку
Минимальный размер пособия
Нередко возникает ситуация, когда работник в двух предыдущих годах не имел заработка или средний заработок, рассчитанный за этот период, в расчете за полный календарный месяц получился ниже минимального размера оплаты труда. В этом случае пособие рассчитывается из минимального размера оплаты труда.
С 1 июля 2016 года МРОТ составит 7 500 рублей в месяц. Соответственно, размер пособия, рассчитанного из МРОТ, изменится.
Пример:
Мальцева Анастасия была нетрудоспособна в связи с заболеванием с 15 по 25 июля 2016 года. Страховой стаж Мальцевой 7 лет. Расчетный период для исчисления пособия 2014 и 2015 годы. В этих годах заработок у Мальцевой отсутствует, поскольку она не работала. Оснований для замены годов расчетного периода нет, поскольку в отпуске по беременности и родам либо в отпуске по уходу за ребенком сотрудница не находилась.
Расчет пособия будет таким: 7500 (МРОТ) х 24 (количество месяцев расчетного периода) = 180 000/ 730 = 246 рублей 58 копеек. Это сумма среднего дневного заработка для пособия, исчисленная из МРОТ. Но! Это еще не сумма среднего дневного пособия, соответствующая указанному примеру.
Чтобы рассчитать пособие, в данном случае, необходимо найти 80 процентов от 246,58, то есть применить страховой стаж. Получаем 197 рублей 26 копеек. Вот это и есть сумма дневного пособия. Размер пособия составит 2 169 рублей 90 копеек (197,26 х 11 (календарные дни нетрудоспособности)).
Максимальный размер пособия по нетрудоспособности
в Федеральном законе № 255-ФЗ: «Средний заработок, исходя из которого исчисляются пособия по временной нетрудоспособности, учитывается за каждый календарный год в сумме, не превышающей установленную в соответствии с Федеральным законом «О страховых взносах…» на соответствующий календарный год предельную величину базы для начисления страховых взносов в Фонд социального страхования Российской Федерации».
Таким образом, сумма, из которой исчисляется пособие по временной нетрудоспособности за каждый календарный год, не может превышать предельную величину базы для начисления страховых взносов в этом году. Отсюда вывод:
В 2016 году дневной размер пособия по временной нетрудоспособности не может быть больше, чем 1772 рубля 60 копеек. Пособие, рассчитанное исходя из большей суммы, ФСС РФ страхователю не возместит.
Расчетным периодом являются последние два календарных года, которые предшестWowали году наступления временной нетрудоспособности. В том числе учитывается заработок, который был получен в эти два года у прежнего работодателя (работодателей), если работник менял место работы.
Пример. Работнику был выдан листок нетрудоспособности с 15 по 25 февраля 2016 года. Расчетным периодом для исчисления пособия по временной нетрудоспособности будет период с 1 января 2014 года по 31 декабря 2015 года.
При расчете в средний заработок за 2 года, предшествующих году начала болезни включаются все выплаты, с которых платили взносы в ФСС (ч. 2 ст. 14 Закона от 29 декабря 2006 г. № 255-ФЗ, п. 2 положения, утвержденного постановлением Правительства РФ от 15.06. 2007 г. № 375).
А вот выплаты, которые не облагаются взносами, надо исключить из общей суммы заработка заболевшего за расчетный период (ч. 2 ст. 14 Закона от 29.12. 2006 № 255-ФЗ). Полный список таких выплат приведен в статье 9 Закона от 24.07 2009 № 212-ФЗ.
Выплаты в каждом из годов расчетного периода учитываются в пределах облагаемого страховыми взносами лимита.
Величина среднего заработка для каждого календарного года расчетного периода в целях расчета пособий ограничена. Она не может превышать предельный размер базы для начисления страховых взносов в ФСС РФ на соответствующий календарный год (ч. 3.2 ст. 14 Закона № 255-ФЗ). Лимит в каждом конкретном году свой.
Для расчета среднего заработка в 2016 году необходимо взять лимиты
- 2015 год – 670 000 руб.
- 2014 год – 624 000 руб.
Если в каком-то году суммарный заработок превысил лимит страховых выплат, то эту предельную величину и надо взять для расчета больничного. Все, что свыше, за этот год не учитывается (ч. 3.2 ст. 14 Закона от 29.12.2006 № 255-ФЗ, п. 19.1 положения, утвержденного постановлением Правительства РФ от 15.06. 2007 № 375).
Таким образом, пособие будет рассчитываться исходя из наименьшей суммы: среднего заработка работника за календарный год или предельной базы для начисления страховых взносов, соответствующей году расчета среднего заработка.
В средний заработок не включаются:
- государственные пособия;
- законодательно установленные компенсационные выплаты сотрудникам;
- материальная помощь, не превышающая 4000 руб. в год на одного человека.
К сведению: если больничное пособие хочет получить сотрудница, которая в расчетном периоде находилась в декрете или же в отпуске по уходу за ребенком. Такая женщина может заменить 2 календарных года(или год) из расчетного периода на предшествующие календарные годы (год). Для этого ей нужно подать в бухгалтерию соответствующее заявление.
Ограничения суммы заработка за предыдущие годы:
- 2013 год – 568 000 руб.
- 2012 год – 512 000 руб.
- 2011 год – 463 000 руб.
- 2010-й и предшествующие годы – 415 000 руб.
Формула расчета среднего дневного заработка сотрудника
После того как определен расчетный период и заработок сотрудника за такой период, можно рассчитать средний дневной заработок.
Используется формула (ч. 3 ст. 14 Закона от 29.12. 2006 № 255-ФЗ и п.15.1 положения, утвержденного постановлением Правительства РФ от 15.06. 2007 № 375):
| Средний дневной заработок | = | Заработок сотрудника за расчетный период | : | 730 дней |
В таком порядке рассчитывается средний дневной заработок для любых сотрудников, в том числе и тех, которым установлены неполная рабочая неделя, неполный рабочий день или суммированный учет рабочего времени (п. 16 положения, утвержденного постановлением Правительства РФ от 15 июня 2007 № 375).
Пример расчета среднего заработка в 2016 году
Работник болел в марте 2016 года. Расчетный период 2014-2015 год.
1. 620 000 руб. за 2014 г.;
2. 550 000 руб. за 2015 г.
При расчете пособия будут учтены выплаты в общей сумме 1 170 000 руб.:
1. 620 000 руб. за 2014 г. (620 000 руб. < 624 000 руб.);
2. 550 000 руб. за 2015 г. (550 000 руб. < 711 000 руб.).
Страховой стаж для расчета больничных
Размер пособия по временной нетрудоспособности зависит от страхового стажа.
Страховой стаж определяется на момент наступления временной нетрудоспособности.
В страховой стаж работника включаются периоды работы:
1. по трудовому договору
2. государственной гражданской или муниципальной службы
3. военной, правоохранительной, противопожарной и другой подобной службы
Чтобы посчитать продолжительность страхового стажа, надо сложить все периоды работы по трудовой книжке, включая период работы в вашей организации со дня начала работы по день, предшествующий первому дню временной нетрудоспособности.
Правила подсчета и подтверждения страхового стажа для определения размеров пособий по временной нетрудоспособности утверждены приказом Минздравсоцразвития РФ от 06.02.2007 № 91.
В 2016 году какой процент от заработка составит пособие
В 2016 году внесены изменения по учету страхового стажа. Проект поправок в статью 7 Федерального закона от 29.12.06 № 255-ФЗ подготовил Минтруд и разместил документ на regulation.gov.ru. Предполагается, что пороги стажа для расчета больничного листа в 2016 году будут расти каждый год на шесть месяцев (см. таблицу). И к 2029 году для 100-процентного пособия потребуется отработать 15 лет. Сейчас достаточно восьми отработанных лет.
Разработчики полагают, что если таким образом определять стаж для расчета больничного листа в 2016 году, получится стимулировать сотрудников к легальной занятости. Ключевым моментом станет то что для них важнее будет долгий официальный стаж. При этом в Минтруде осознают, что закон работникам невыгоден – они будут получать из фонда меньше, чем планировалось. Именно для того, чтобы сгладить негатив, чиновники растянули переходный период на целых 13 лет.
Как изменятся выплаты с учетом стажа для расчета больничного листа в 2016 году, мы показали в таблице ниже.
1. Работнику, имеющему страховой стаж 8,5 лет и более лет пособие выплачивается в размере 100 процентов среднего заработка
2. При страховом стаже от5,5 до 8,5 лет — 80 процентов среднего заработка
3. При страховом стаже до 5,5 лет — 60 процентов среднего заработка
| Год | Какой процент от заработка составит пособие | |
| 100% | 80% | 60% |
| Стаж от 8 лет | Стаж от 5 до 8 лет | Стаж до 5 лет |
| Стаж от 8,5 лет | Стаж от 5,5 до 8,5 лет | Стаж до 5,5 лет |
| Стаж от 9 лет | Стаж от 6 до 9 лет | Стаж до 6 лет |
| . | ||
| Стаж от 15 лет | Стаж от 8 до 15 лет | Стаж до 8 лет |
Заработка нет или он меньше МРОТ
Если расчет пособия ведется из МРОТ, то средний дневной заработок для расчета пособий будет определяется по формуле:
| МРОТ | x | : | 730 дней |
Где МРОТ — минимальный размер оплаты труда на день наступления страхового случая
При этом в районах и местностях, где применяются районные коэффициенты к заработной плате, пособие нужно рассчитать с учетом таких коэффициентов.
Работодатель выплачивает пособия по временной нетрудоспособности за счет средств бюджета Фонда социального страхования РФ, а также за счет собственных средств.
По общему правилу за счет своих средств надо оплачивать первые три дня временной нетрудоспособности. А за остальной период, т. е. начиная с четвертого дня временной нетрудоспособности, — за счет средств ФСС РФ. При оплате пособия по временной нетрудоспособности по уходу за больным ребенком пособие выплачивается полностью за счет средств бюджета ФСС.
Пример. Работник в феврале 2016 года заболел. В расчетном периоде (с 1 января 2014 г. по 31 декабря 2015 г.) он нигде не работал. Следовательно, средний заработок для расчета пособия в 2016 году равен МРОТ.
Другие примеры и ситуации
В феврале 2014 г. работник компании болел 5 календарных дней. При расчете суммы пособия по временной нетрудоспособности для определения среднего заработка учитывают выплаты, начисленные в пользу сотрудника, за 2012 и 2013 гг.
Страховой стаж работника составляет 6 лет, поэтому ему положен больничный в размере 80% среднего заработка. В компании он трудится с марта 2013 г. Ему установлен ежемесячный оклад в сумме 7500 руб.
В период с 01.01.2013 г. по 28.02.2013 г. он работал в другой организации. Согласно справке, выданной этой организацией, он получил доход в размере 16 000 руб. В 2012 г. сотрудник не работал и доходов не имел.
Доход за расчетный период (2012 и 2013 гг.) представлен в таблице ниже.
Фактический среднедневной заработок равен:
91 000 руб. : 730 дн. = 124,66 руб./дн.
Ситуация 1
На момент наступления болезни сотрудник работал на условиях полного рабочего времени. Его среднедневной заработок, рассчитанный исходя из МРОТ, будет равен:
5554 руб. x 24 мес.: 730 дн. = 182,6 руб./дн.
При расчете больничного из этих двух величин необходимо выбрать большую (т. е. заработок из МРОТ — 182,6 руб./дн.).
Сумма пособия за первые три дня болезни, которые оплачивает фирма:
182,6 руб./дн. x 80% x 3 к. дн. = 438,24 руб.
Сумма пособия за оставшиеся два дня болезни, которые оплачивает ФСС России, составит:
182,6 руб./дн. x 80% x 2 к. дн. = 292,16 руб.
Общая сумма пособия, причитающаяся к выплате:
438,24 + 292,16 = 730,4 руб.
Ситуация 2
На момент наступления болезни сотрудник работал на условиях неполного рабочего времени (на полставки).
Среднедневной заработок, рассчитанный исходя из МРОТ, будет равен:
5554 руб. x 1/2 x 24 мес. : 730 дн. = 91,3 руб.
Следовательно, пособие рассчитывают исходя из фактического заработка (124,66 руб./дн.).
Сумма пособия за первые три дня болезни, которые оплачивает фирма:
124,66 руб./дн. x 80% x 3 к. дн. = 299,18 руб.
Сумма пособия за оставшиеся два дня болезни, оплачиваемые ФСС России, составит:
124,66 руб./дн. x 80% x 2 к. дн. = 199,46 руб.
Общая сумма пособия, причитающаяся к выплате:
299,18 + 199,46 = 498,64 руб.
Еще один случай, когда размер больничного определяют на основании МРОТ, — страховой стаж сотрудника не превышает шести месяцев 7 . Однако в этой ситуации сумма пособия не должна превышать МРОТ в расчете на полный календарный месяц. Если оплачиваемый период болезни меньше полного календарного месяца, то максимальный размер пособия (МРОТ) должен быть пропорционально уменьшен.
Как и в первом случае, МРОТ увеличивают на районные коэффициенты, если таковые действуют на соответствующей территории. Полученная величина является максимальной суммой больничного.
При расчете сумму пособия, исчисленную исходя из фактического заработка, следует сравнить с суммой пособия, найденной от МРОТ. Если размер пособия, определенного по общим правилам, окажется меньше размера пособия, исчисленного с учетом МРОТ, то выплачивается больничный, исчисленный по общим правилам. В противном случае сумму пособия определяют исходя из МРОТ (см. пример ниже).
Пример
В феврале 2014 г. работник компании болел 7 календарных дней. Он был принят на работу в сентябре 2013 г. и до момента трудоустройства страхового стажа не имел. Следовательно, его стаж не превышает 6 месяцев и пособие по болезни не может быть больше МРОТ. Сотруднику установлен оклад в размере 50 000 руб. в месяц.
Сумма дохода, полученная работником в расчетном периоде (сентябрь 2013 — январь 2014 г.), составит:
50 000 руб. x 5 мес. = 250 000 руб.
Среднедневной заработок, рассчитанный исходя из фактически начисленной оплаты труда, будет равен:
250 000 руб. : 730 дн. = 342,47 руб./дн.
Дневное пособие составит:
342,47 руб./дн. x 60% = 205,48 руб./дн.
Дневное пособие, рассчитанное исходя из МРОТ, будет равно (в феврале 28 календарных дней):
5554 руб. : 28 к. дн. = 198,36 руб./дн.
В данном случае сумму пособия определяют исходя из наименьшей величины:
за первые три дня болезни, которые оплачивает фирма:
198,36 руб./дн. x 3 дн. = 595,08 руб.; за оставшиеся четыре дня болезни, которые оплачивает ФСС России: 198,36 руб./дн. x 4 дн. = 793,44 руб.
Общая сумма пособия, причитающаяся к выплате:
595,08 + 793,44 = 1388,52 руб.
Рассмотрим теперь, как рассчитать пособие по беременности и родам, а также пособие по уходу за ребенком до полутора лет. В 2016 году за расчетный период берутся 2014-2015 годы. При этом нужно помнить два важных правила:
1. В расчете детских пособий участвует реальное количество дней в годах расчетного периода. Так, следует учитывать в 2014 году — 365 дней, в 2015 — тоже 365 дней — всего 730. Но если на расчетный период попадает високосный год, то пособие начисляется исходя из 731 дня (365 + 366). Если два високосных года, то 732 дня (366 + 366).
2. Из расчетного периода исключаются:
· периоды временной нетрудоспособности;
· периоды отпуска по беременности и родам, а также по уходу за ребенком;
· периоды освобождения работника от работы с полным или частичным сохранением заработной платы, на которую не начислялись страховые взносы в ФСС РФ.
Однако если работница в этот период была в декретном отпуске или в отпуске по уходу за ребенком, то есть возможность заменить годы (или год) расчетного периода на другой (другие) при условии, что это привет к увеличению размера пособия.
Пример3. Расчет пособия по беременности и родам
Веточкиной С.Н. с 01 января 2016 года предоставлен отпуск по беременности и родам продолжительностью 140 календарных дней. Выплаты Веточкиной в расчетном периоде , на которые начислялись страховые взносы, составили: за 2014 год – 405 000 руб.; за 2015 – 410 000 руб. В течение 2014 и 2015 годов сотрудница находилась на больничном 20 календарных дней.
Решение
Шаг 1. Определяем сумму выплат, учитываемых при расчете пособий:
405 000 + 410 000 = 815 000 руб.
В расчете участвуют только выплаты, на которые в расчетном периоде начислялись страховые взносы. Размер выплат не должен превышать предельной базы для исчисления страховых взносов, установленной в соответствующем году расчетного периода.
Шаг 2. Определяем количество календарных дней за расчетный период.
365 + 365 – 20 = 710 календарных дней.
Шаг 3. Исчисляем величину среднего дневного заработка:
815 000 руб. / 710 дней = 1 147,89 руб.
Шаг 4. Определяем сумму пособия:
1 147,89 руб. х 140 календарных дней х 100 % = 160 704, 23 руб.
Следует помнить об ограничениях при расчете пособия по беременности и родам. Если пособие получилось меньше, чем рассчитанное исходя из МРОТ, установленного на день расчета пособия, то выплата в таком размере будет неправомерной.
Минимальный размер пособия по беременности и родам в 2016 году составит 28 555, 40 руб. (то есть 6 204 руб. х 24 / 730 х 140 х 100%). Максимальный размер пособия в 2016 году — 248 164, 38 руб. (то есть (624 000 + 670 000) / 730 х 140 х 100 %).
Пример 4. Расчет пособия по уходу за ребенком до полутора лет
Веточкиной А.А. с 01 февраля 2016 года следует назначить пособие по уходу за ребенком до 1,5 лет. Произведенные в расчетном периоде выплаты составили: за 2014 г. – 220 000 руб.; за 2015 г. –
240 000 руб. В течение 2014 и 2015 годов сотрудница находилась на больничном 20 календарных дней. Определим пособие по уходу за ребенком до полутора лет.
Решение
Шаг 1. Определяе сумму учитываемых при расчете пособий выплат.
220 000 + 240 000 = 460 000 руб.
Шаг 2. Определяем количество календарных дней за расчетный период.
365 + 365 – 20 = 710 календарных дней.
Шаг 3. Исчисляем величину среднего дневного заработка.
460 000 руб. / 710 дней = 647,89 руб.
Шаг 4. Определяем величину среднемесячного заработка.
647,89 руб. х 30,4 = 19 695,77 руб.
Шаг 5. Определяем размер ежемесячного пособия по уходу за ребенком до полутора лет.
19 695,77 х 40% = 7 878, 31 руб.
Величина пособия по уходу за ребенком до полутора лет не может быть менее установленных законодательством размеров. Размер зависит от того, за каким по количеству ребенком осуществляется уход. Так как индексация с 01 января 2016 года приостановлена, то минимальный размер пособия по уходу за ребенком до полутора лет в 2016 г. составит:
· по уходу за первым ребенком — 2718,34 руб.
· по уходу за вторым и последующими детьми — 5436,67 руб.
Напомним, что существуют детские пособия, которые не рассчитываются, а выплачиваются единовременно в фиксированном размере за счет средств ФСС РФ:
· единовременное пособие женщинам, вставшим на учет в ранние сроки беременности — 543,67 рублей;
· единовременное пособие при рождении ребенка — 14 497,80 рублей.
ВНИМАНИЕ! С 1 февраля 2016 года вступили в силу положения Постановления Правительства РФ от 28.01.2016 № 42 ( на момент подготовки статьи документа не было). Согласно документу, пособия, установленные на 2015 год, индексируются на коэффициент 1,07. Соответственно, до 1 февраля 2016 года следовало применять значения 2015 года, а, начиная с 1 февраля пособия нужно проиндексировать.
Правила расчета больничных пособий по временной нетрудоспособности
1. Пособие по временной нетрудоспособности, больничный лист в связи с заболеванием или травмой выплачивается за счет:
за первые три дня — за счет средств страхователя;
за остальной период начиная с 4-го дня временной нетрудоспособности — за счет средств бюджета Фонда социального страхования РФ.
По иным случаям временной нетрудоспособности (уход за больным членом семьи, карантин, протезирование, долечивание в санатории) пособие выплачивается за счет средств бюджета Фонда социального страхования РФ с первого дня нетрудоспособности.
2. Больничный лист, Пособие по временной нетрудоспособности выплачивается за календарные дни, т.е. за весь период, на который выдан листок нетрудоспособности. Из этого правила есть исключения, например, пособие по временной нетрудоспособности не назначается за период отстранения от работы в соответствии с законодательством РФ, если за этот период не начисляется заработная плата (полный перечень исключений перечислен в п. 1 ст. 9 Федерального закона от 29.12.2006 № 255-ФЗ).
Общий оплачиваемый период больничного пособия по нетрудоспособности
Как правило, больничное пособие нужно начислять и выплачивать за весь период болезни: с первого дня заболевания или получения травмы до выздоровления сотрудника (члена его семьи) или же до момента получения инвалидности (ч. 1 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ).
При трудовых увечьях и профзаболеваниях больничные начисляйте за период с первого дня нетрудоспособности до тех пор, пока сотрудник не поправится или ему не пересмотрят группу инвалидности (п. 1 ст. 15 Закона от 24 июля 1998 г. № 125-ФЗ, ч. 1 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ).
Ограничения периода выплаты больничного пособия
Согласно статьи 6 Закона от 29 декабря 2006 г. № 255-ФЗ, в некоторых случаях период, за который нужно начислить больничное пособие, ограничен. Это касается:
o больничных по уходу за заболевшим членом семьи (в т. ч. за ребенком);
o пособий сотрудникам, заключившим договор на срок до шести месяцев, а также сотрудникам, нетрудоспособность которых наступила в период с момента заключения трудового договора до его аннулирования;
o больничных инвалидам;
o пособий за период долечивания в санатории.
Больничный по Уходу за членом семьи
Пособие по уходу за заболевшим членом семьи сотрудника в общем случае начисляйте не более чем за 7 календарных дней. Общее количество оплачиваемых дней по уходу за заболевшим членом семьи не может превышать 30 календарных дней в календарном году. Такие ограничения установлены пунктом 6 части 5 статьи 6 Закона от 29 декабря 2006 г. № 255-ФЗ.
Больничный по Уходу за ребенком
Для случая, когда у сотрудника заболел ребенок, предусмотрены специальные ограничения. Количество оплачиваемых дней определите по следующим условиям:
o при уходе заребенком до 7 летза все время лечения, но не более 60 календарных дней в течение календарного года. Максимальное количество оплачиваемых дней может быть увеличено до 90 дней, если у ребенка заболевание, входящее в специальный Перечень, утвержденный Минздравсоцразвития России (п. 1 ч. 5 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ, приказ Минздравсоцразвития России от 20 февраля 2008 г. № 84н);
o при уходе заребенком от 7 до 15 летза период лечения не более 15 календарных дней, но не более 45 календарных дней в течение календарного года (п. 2 ч. 5 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ);
o при уходе заребенком старше 15 лет(как при уходе за взрослым членом семьи) семь календарных дней, но не более 30 календарных дней в календарном году (п. 6 ч. 5 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ).
Для отдельных случаев предусмотрены особые правила, когда есть ограничение количества дней оплаты больничного.
3. Больничный, Пособие по временной нетрудоспособности выплачивается в зависимости от страхового стажа работника, это называется стаж для расчета больничного.
Стаж для расчета больничного листа. Таблица для определения размера больничного пособия в зависимости от страхового стажа и причины нетрудоспособности сотрудника
| Категория сотрудника | Причина нетрудоспособности | Страховой стаж | Размер пособия по временной нетрудоспособности, % от среднего заработка | Основание |
| Сотрудник, работающий в организации | – собственное заболевание (кроме профессионального заболевания); – травма (кроме травмы,связанной с несчастным случаем на производстве); –карантин; – протезирование по медицинским показаниям; –долечивание в санаторно-курортных учреждениях сразу после стационара | 8 лет и более | 100% | ч. 1 ст. 7 Закона от 29 декабря 2006 г. № 255-ФЗ |
| от 5 до 8 лет | 80% | |||
| до 5 лет | 60% | |||
| профессиональное заболевание или несчастный случай на производстве | любой | 100% | ст. 9 Закона от 24 июля 1998 г.№ 125-ФЗ | |
| уход за больным ребенком амбулаторно | 8 лет и более | 100% за первые 10 дней и 50% за последующие дни нетрудоспособности | п. 1 ч. 3 ст. 7 Закона от 29 декабря 2006 г. №255-ФЗ | |
| от 5 до 8 лет | 80% за первые 10 дней и 50% за последующие дни нетрудоспособности | |||
| до 5 лет | 60% за первые 10 дней и 50% за последующие дни нетрудоспособности | |||
| уход за больным ребенком в стационаре | 8 лет и более | 100% | п. 2 ч. 3 ст. 7 Закона от 29 декабря 2006 г. №255-ФЗ | |
| от 5 до 8 лет | 80% | |||
| до 5лет | 60% | |||
| уход за взрослым членом семьи амбулаторно | 8 лет и более | 100% | ч. 4 ст. 7 Закона от 29 декабря 2006 г. № 255-ФЗ | |
| от 5 до 8 лет | 80% | |||
| до 5 лет | 60% | |||
| Сотрудник, уволившийся из организации | собственное заболевание или травма наступили не позднее 30 календарных дней с даты увольнения | любой | 60% | ч. 2 ст. 7 Закона от 29 декабря 2006 г. № 255-ФЗ |
4.
Размер больничного пособия по временной нетрудоспособности устанавливается в % от среднего заработка, но не более суммы, рассчитанной с учетом ограничений, установленных частью 3.2 статьи 14 и частью 6 статьи 7 Закона от 29 декабря 2006 г. № 255-ФЗ. Эти ограничения не распространяются на пособие в связи с несчастным случаем на производстве и профессиональным заболеванием.
Размер больничного при профессиональном заболевании или травме устанавливается не более суммы, рассчитанной с учетом ограничений, установленных пунктом 2 статьи 9 Закона от 24 июля 1998 г. № 125-ФЗ. В случае превышения указанных ограничений сумма пособия рассчитывается, исходя из максимального размера в порядке предусмотренном пунктом 3 статьи 9 Закона от 24 июля 1998 г. № 125-ФЗ.
5. Для расчета среднего заработка работника нужно взять все выплаты, на которые начислялись страховые взносы в двух предшествующих календарных годах.
Источник: infopedia.su
ПраWowое регулирование расчета среднедневной зарплаты для расчета выплат по временной нетрудоспособности
Вопрос по трудовому законодательству: праWowое регулирование среднедневной зарплаты для расчета суммы пособия по временной нетрудоспособности. В основу берется средняя зарплата за два года. С какой даты отсчитываются эти годы? С момента выдачи больничного и два года назад? Или, например, с прошлого календарного года?
Известно, что при расчете не учитываются выплаты по временной нетрудоспособности. А как быть с периодом? В нормативных документах говорится, что этот период исключается. Значит ли это, что средняя зарплата рассчитывается только по рабочему периоду, а период пребывания на больничном исключается, или он считается как бы с нулевой зарплаты.
Желателен комментарий в двух словах и ссылка на праWowой акт. Конечно, готов оплатить в приемлемых размерах — например, 3 тысячи, а не десятки тысяч.
Ответы на вопрос:
Юрист • г. Саратов
31.07.2020, 17:47
Порядок исчисления пособия по временной нетрудоспособности определен Законом N 255-ФЗ и Постановлением Правительства РФ от 15.06.2007 N 375 «Об утверждении Положения об особенностях порядка исчисления пособий по временной нетрудоспособности, по беременности и родам, ежемесячного пособия по уходу за ребенком гражданам, подлежащим обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством» , согласно которым для исчисления пособия необходимо:
5.1. Определить средний размер заработка застрахованного лица за расчетный период;
5.2. Определить средний дневной заработок застрахованного лица;
5.3. Определить размер дневного пособия;
5.4. Определить сумму пособия.
5.1. Размер среднего заработка за расчетный период определяется за последние два календарных года, которые предшестWowали году наступления временной нетрудоспособности застрахованного лица (расчетный период). При этом учитываются все виды выплат и иных вознаграждений в пользу застрахованного лица в сумме, не превышающей установленную в соответствии с Федеральным «законом» от 24.07.2009 N 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования» (за период по 31.12.2016 включительно) и (или) в соответствии с законодательством Российской Федерации о налогах и сборах (начиная с 01.01.2017) на соответствующий календарный год предельную величину базы для начисления страховых взносов в ФСС РФ.
5.3. Размер дневного пособия по временной нетрудоспособности исчисляется путем умножения среднего дневного заработка застрахованного лица на размер пособия, установленного в процентном выражении к среднему заработку с учетом страхового стажа застрахованного лица. (ч. 4 ст. 14 Закона N 255-ФЗ).
Застрахованному лицу, имеющему страховой стаж менее 6 месяцев, в случае если исчисленное пособие в расчете за полный календарный месяц превышает МРОТ, размер дневного пособия определяется путем деления МРОТ на число календарных дней в календарном месяце, на который приходится временная нетрудоспособность (абз. 2 п. 20. Положения об особенностях порядка исчисления пособий).
5.4. Для определения суммы пособия по временной нетрудоспособности необходимо размер дневного пособия по временной нетрудоспособности умножить на число календарных дней, приходящих на период временной нетрудоспособности (ч. 5 ст. 14 Закона N 255-ФЗ).
http://www.consultant.ru/document/cons_doc_LAW_65953/5b41074acfb18088aa59df2a9484a7400e94d621/
Вам помог ответ? Да Нет
Юрист • г. Казань
31.07.2020, 17:48
Николай! За 2 предшествующих календарных года. Если больничный в 2020 году, это 2018 и 2019-ый календарные годы, т.е. с 1 января по 31 декабря. Согласно постановлению Правительства РФ от 15 июня 2007 г. N 375 не учитываются доходы, в которые был другой больничный. Однако исключение периодов касается декретных, а не обычного больничного. Так в частности согласно п.15.2 Положения, утв. постановлением Правительства РФ от 15 июня 2007 г. N 375 «Об утверждении Положения об особенностях порядка исчисления пособий по временной нетрудоспособности, по беременности и родам, ежемесячного пособия по уходу за ребенком гражданам, подлежащим обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством»:
Средний дневной заработок для исчисления пособия по беременности и родам, ежемесячного пособия по уходу за ребенком определяется путем деления суммы заработка, начисленного за расчетный период, на число календарных дней в этом периоде, за исключением календарных дней, приходящихся на следующие периоды:
периоды временной нетрудоспособности, отпуска по беременности и родам, отпуска по уходу за ребенком
В то время как для целей расчета больничных согласно п.17 того же Положения при исчислении пособия по временной нетрудоспособности из числа календарных дней, за которые оно выплачивается, исключаются календарные дни, приходящиеся на следующие периоды:
а) период освобождения работника от работы с полным или частичным сохранением заработной платы или без оплаты труда в соответствии с законодательством Российской Федерации, за исключением случаев утраты трудоспособности работником вследствие заболевания или травмы в период ежегодного оплачиваемого отпуска;
б) период отстранения от работы в соответствии с законодательством Российской Федерации, если за этот период не начисляется заработная плата;
в) период заключения под стражу или административного ареста;
г) период проведения судебно-медицинской экспертизы;
д) период простоя, за исключением случаев временной нетрудоспособности, наступившей до периода простоя и продолжающейся в период простоя.
Т.е. исключения других больничных здесь нет. Так что в этом случае берутся все 730 дней в отличие от декретных. Как-то так.
Вам помог ответ? Да Нет
Юрист • г. Тверь
31.07.2020, 17:48
1. Пособие по временной нетрудоспособности исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за два календарных года, предшествующих году наступления временной нетрудоспособности.
Если вы уходите на больничный в 2020 году, то в расчет берется период с 01.01.2018 г. по 31.12.2019 г.
Федерального закона от 29.12.2006 N 255-ФЗ (ред. от 08.06.2020) «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством» (с изм. и доп., вступ. В силу с 19.06.2020),
1. Пособия по временной нетрудоспособности, по беременности и родам, ежемесячное пособие по уходу за ребенком исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за два календарных года, предшествующих году наступления временной нетрудоспособности, отпуска по беременности и родам, отпуска по уходу за ребенком, в том числе за время работы (службы, иной деятельности) у другого страхователя (других страхователей). Средний заработок за время работы (службы, иной деятельности) у другого страхователя (других страхователей) не учитывается в случаях, если в соответствии с частью 2 статьи 13 настоящего Федерального закона пособия по временной нетрудоспособности, по беременности и родам назначаются и выплачиваются застрахованному лицу по всем местам работы (службы, иной деятельности) исходя из среднего заработка за время работы (службы, иной деятельности) у страхователя, назначающего и выплачивающего пособия. В случае, если в двух календарных годах, непосредственно предшествующих году наступления указанных страховых случаев, либо в одном из указанных годов застрахованное лицо находилось в отпуске по беременности и родам и (или) в отпуске по уходу за ребенком, соответствующие календарные годы (календарный год) по заявлению застрахованного лица могут быть заменены в целях расчета среднего заработка предшествующими календарными годами (календарным годом) при условии, что это приведет к увеличению размера пособия.
2. Да, значит, что средняя зарплата рассчитывается только по рабочему периоду, а период пребывания на больничном исключается.
Простыми словами, например:
В 2019 году ваша средняя заработная плата за год составляла 300 000 рублей, однако в январе 2019 года вы уже были на больничном весь месяц, соответственно из 300 000 рублей необходимо вычесть заработок за январь.
Вам помог ответ? Да Нет
Юрист • г. Новосибирск
31.07.2020, 17:55
Это лучший ответ
Отвечу вам по существу ваших вопросов, и как вы просите в «двух словах» так как желание клиента — закон.
Расчет производиться первые в соответствии со ст. 14 Федерального закона от 29.12.2006 N 255-ФЗ (ред. от 08.06.2020) «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством» (с изм. и доп., вступ. В силу с 19.06.2020).
Суть расчета — в расчет берется ваш заработок за предыдущий год.
В расчет среднего заработка берутся рабочие ваши дни, а те дни, которые вы не работали, они исключаются (не берутся в расчет).
Всего доброго вам решить ваш вопрос!
Вам помог ответ? Да Нет
Юрист #11599
Юрист • г. Казань
31.07.2020, 18:12
Это лучший ответ
Постановление Правительства РФ от 24.12.2007 N 922 (ред. от 10.12.2016) «Об особенностях порядка исчисления средней заработной платы»
от 24 декабря 2007 г. N 922
ОБ ОСОБЕННОСТЯХ ПОРЯДКА ИСЧИСЛЕНИЯ
СРЕДНЕЙ ЗАРАБОТНОЙ ПЛАТЫ
3. Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и другие).
О включении времени забастовки в расчетный период для исчисления среднего заработка см. письмо Минтруда РФ от 23.01.1996 N 149-КВ.
4. Расчет среднего заработка работника независимо от режима его работы производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата. При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале — по 28-е (29-е) число включительно).
Средний дневной заработок для оплаты отпусков и выплаты компенсации за неиспользованные отпуска исчисляется за последние 12 календарных месяцев.
5. При исчислении среднего заработка из расчетного периода исключается время, а также начисленные за это время суммы, если:
а) за работником сохранялся средний заработок в соответствии с законодательством Российской Федерации, за исключением перерыWow для кормления ребенка, предусмотренных трудовым законодательством Российской Федерации;
б) работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
в) работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
г) работник не участWowал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
д) работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
е) работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством Российской Федерации.
6. В случае если работник не имел фактически начисленной заработной платы или фактически отработанных дней за расчетный период или за период, превышающий расчетный период, либо этот период состоял из времени, исключаемого из расчетного периода в соответствии с пунктом 5 настоящего Положения, средний заработок определяется исходя из суммы заработной платы, фактически начисленной за предшествующий период, равный расчетному.
7. В случае если работник не имел фактически начисленной заработной платы или фактически отработанных дней за расчетный период и до начала расчетного периода, средний заработок определяется исходя из размера заработной платы, фактически начисленной за фактически отработанные работником дни в месяце наступления случая, с которым связано сохранение среднего заработка.
8. В случае если работник не имел фактически начисленной заработной платы или фактически отработанных дней за расчетный период, до начала расчетного периода и до наступления случая, с которым связано сохранение среднего заработка, средний заработок определяется исходя из установленной ему тарифной ставки, оклада (должностного оклада).
Вам помог ответ? Да Нет
Юрист • г. Санкт-Петербург
31.07.2020, 18:34
В соответствии со ст.14 Федерального закона от 29.12.2006 N 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»:
1. Пособия по временной нетрудоспособности, по беременности и родам, ежемесячное пособие по уходу за ребенком исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за два календарных года, предшествующих году наступления временной нетрудоспособности
Величина пособия (П), начисляемого работнику за период временной нетрудоспособности, определяется по следующей формуле:
где СДЗ – средний дневной заработок;
С% — процент, зависящий от страхового стажа работника;
Д – количество дней нетрудоспособности.
При этом необходимо иметь в виду, что величина учитываемого в расчете заработка за календарный год не может быть больше предельной величины базы для начисления страховых взносов в ФСС.
Такими предельными величинами в 2018 и 2019 годах являются 815 000 рублей и 865 000 рублей соответственно.
Это означает, что максимальный размер больничного листа в 2020 году (в случае оплаты его из расчета 100% среднего заработка) составляет за 1 день на больничном 2301,37 рублей ( (815 000 + 865 000) / 730).
В соответствии с п.3 Постановление Правительства РФ от 24.12.2007 N 922 «Об особенностях порядка исчисления средней заработной платы»:
3. Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и другие).
То есть, периоды нетрудоспособности (и выплаты за них) просто исключаются из этого расчета.
Вам помог ответ? Да Нет
Похожие вопросы
• г. Новосибирск
Можно ли данные суммы сложить, считать только зарплату или исключить из расчета заменив на следующий по порядку месяц?
Пожалуйста как учитываются периоды по временной нетрудоспособности (больничный) при подсчете среднемесячной зарплаты для назначения пенсии (1985 год) Например за месяц было выплачено 47 руб зарплата и 125 руб по больничному. Можно ли данные суммы сложить, считать только зарплату или исключить из расчета заменив на следующий по порядку месяц? Спасибо за ответю.
Юрист • г. Братск
09.04.2014, 16:32
В законе 173-ФЗ «О трудовых пенсиях» нет, что подлежит включению в заработную плату, значит применяются нормы законодательства, где такое пояснение имеется. А это закон от 20 ноября 1990 г. N 340-I «О государственных пенсиях в Российской Федерации»
Статья 100. Состав заработка, из которого исчисляется пенсия
В заработок для исчисления пенсии включаются все виды выплат (дохода), полученных в связи с выполнением работы (служебных обязанностей)
В заработок для исчисления пенсии наряду с выплатами, предусмотренными частью первой настоящей статьи, также включатся:
а) денежное довольствие военнослужащих и лиц, приравненных к ним в пенсионном обеспечении, выплачиваемое за период прохождения службы (статья 90 Закона);
б) пособие по временной нетрудоспособности;
в) стипендия, выплачиваемая за период обучения
получается, что больничный входит. Пункт (б).
Вам помог ответ? Да Нет
Это несправедливо. Из какой зарплаты в этот период рассчитают в ПФ моему мужу?
При начислении пенсии одним из периодов берется 2000-2000 гг. У моего мужа средняя зарплата за этот период составила 276 рублей. Тогда как для тех, кто не работал в этот период времени для расчета пенсии берется средняя по РФ — 1450. Это несправедливо. Из какой зарплаты в этот период рассчитают в ПФ моему мужу?
Спасибо!
Юрист #1502477
Юрист • г. Тихорецк
19.11.2018, 11:28
Елена Николаевна, для расчета размера пенсии берется заработная плата за 2000-2001 г. по сведениям которые имеются в пенсионном фонде, если коэффициент по зарплате за этот период меньше максимального 1,2, то Вы имеете право брать заработную плату за любые пять лет подряд до 01.01.2002 г. (статья 30 ФЗ №173-ФЗ).
Вам помог ответ? Да Нет
Пользователь 9111.ru
• г. Смоленск
Коэффициенты по зарплате для расчета пенсии.
Для расчета пенсии используется программа, где коэффициент по зарплате расчитывается так: берется моя зарплата за месяц делится на зарплату за этот же месяц по стране и так 24 или 60 месяцев, по каждому месяцу находится коэффициент, а затем находится среднеарифметическое число коэффициентов, которое является коэффициентом по зарплате и применяется для расчета пенсии. Читая закон, я вижу формулу зр/зп.
Понимаю это так: сумму моих зарплат за 60 месяцев /60 и сумму зарплат по стране /60. Затем среднюю зарплату мою разделить на среднюю зарплату по стране. Кто прав? Если-я как мне отстаивать свои права. Какова средняя зарплата по стране за 1992-1996 гг.
Юрист • г. Братск
12.03.2010, 15:25
Совершенно не хочется считать, а будет ли разница. Но если насчитаете, что есть, то можете поспорить с ПФ в суде на эту тему.
Но написать какой либо очередной закон, как считать, пока в госдуме не догадались. Наверное есть не одним веком выверенное как среднюю величину рассчитывать. Программу ведь не школьники на факультативах писали.
Вам помог ответ? Да Нет
• г. Норильск
А не последние перед пенсией годы работы?
Почему при расчете пенсии берется за основу средняя зарплата за 5 лет до 2001 г. Я работала в тот период в музее (бюджетная организация с низкими зарплатами), зарплата взята не самая выгодная для расчета. А не последние перед пенсией годы работы? Мне также по предоставленной справке не учли среднюю зарплату работы в СССР (Армения, 1986-1990), аргументировали, что там зарплаты еще меньше, с чем я не согласна.
Юрист • г. Ижевск
01.12.2015, 11:12
Расчет пенсии в таком порядке установлен Законодательством.С 01.01.2002 г. в размере трудовой пенсии не участвуют стаж и заработок , а на пенсию влияют уже только страховые взносы — обязательные платежи, уплачиваемые в бюджет Пенсионного фонда Российской Федерации работодателями за своих работников на их обязательное пенсионное страхование.
Вам помог ответ? Да Нет
• г. Санкт-Петербург
При сокращении как осуществляется выплаты, за какой период рассчитывается средняя зарплата из расчета которой будет осуществляться выплата?
Юрист • г. Серпухов
19.01.2014, 21:22
Изучите ст.178 ТК РФ
Вам помог ответ? Да Нет
• г. Партизанск
ИП, при расчёте зарплаты рабочему за основу берётся МРОТ или прожиточный минимум?
ИП, при расчёте зарплаты рабочему за основу берётся МРОТ или прожиточный минимум?
Если за основу берётся МРОТ, может ли зарплата быть ниже прожиточного минимума?
Юрист • г. Ульяновск
29.05.2015, 07:58
мрот берется. зп не должна быть меньше мрот, меньше пм может быть
Вам помог ответ? Да Нет
Адвокат • г. Находка
29.05.2015, 08:15
Есть федеральный закон от 19.06.2000 N 82-ФЗ «О минимальном размере оплаты труда»
Согласно ст. 3 данного Закона МРОТ применяется для регулирования оплаты труда:sm_bs:
Вам помог ответ? Да Нет
• г. Волжский
Расчет стажа при уходе на пенсию.
Мама 1961 года рождения уходит сейчас на пенсию. ПФ при расчете пенсии взял стаж с 87 по 92 года. В этот период было даа дискретных, длительное лечение. После 2000 года работала на двух заводах официально со всеми выплатами, так же после и в настоящее время работает продавцом так же по белой зарплате.
В ПФ сказали что женщинам 61 года рождения в расчет беруться только периоды до 2001 года, стаж после 2001 года не учитывается и в расчет взяться не может однако, никто в ПФ не смог сослаться ни на один нормативный акт устанавливающий такие правила расчета. Вышло, что работающей многие года маме зачислили пенсии по самому низкому тарифу! Какой документ это регулирует? Законен ли отказ ПФ взять в расчет года после 2001 года?
Юрист #4135129
Юрист • г. Уфа
05.04.2016, 10:21
обратитесь в пфр с письменным заявлением, там все будет указано.
Вам помог ответ? Да Нет
Результаты почерковедческой экспертизы подписи
По результатам почерковедческой экспертизы установлено, что работодатель подделал подписи работника в ведомости по зарплате. Суд на период экспертизы приостанавливал судебное производство на 1 месяц. Нужно ли истцу при расчете исковых требований на дату вынесения решения по делу вычесть из расчета суммы по задолженности зарплаты этот период (приостановления судебного разбирательства)? Или считать полный календарный период от даты, когда зарплата должна была быть выплачена? Спасибо заранее за помощь.
Юрист • г. Екатеринбург
01.09.2016, 10:24
Конечно полный период считать
Вам помог ответ? Да Нет
Расчёт больничного листа в период новогодних праздников
При расчете больничного листа в расчет не включили отпускные, начисленные в другом отчетном периоде, но приходящиеся на расчетный период для расчета больничного.
Юрист • г. Москва
07.12.2014, 15:56
Здравствуйте. Жалуйтесь в ГИТ
Вам помог ответ? Да Нет
Возмещение утраченного заработка учитывается.
За какой период и как расчитывается сумма возмещения утраченного заработка, учитываются ли сумма ничисленное пособие по временной нетрудоспособности? Как определяется сумма компенсация морального вреда и учитывается ли при расчете сумма выплаченной материальной помощи и причиненный материальный ущерб работодптелю?
Юрист • г. Раменское
25.07.2014, 13:46
вы вправе подать исковое заявление в суд и просить выплаты морального и материального вреда, это ваше право
Попробуйте договорится пока до судебно, если не получится, то обращайтесь в суд
иск по ст 131-132 ГПК РФ
расчет делается за период полной нетрудоспособности, т..е с момента открытия БЛ, сумма начисленного БЛ не учитывается
Статья 237. Возмещение морального вреда, причиненного работнику
См. комментарии к статье 237 Трудового кодекса РФ
Моральный вред, причиненный работнику неправомерными действиями или бездействием работодателя, возмещается работнику в денежной форме в размерах, определяемых соглашением сторон трудового договора.
В случае возникновения спора факт причинения работнику морального вреда и размеры его возмещения определяются судом независимо от подлежащего возмещению имущественного ущерба.
Статья 237. Возмещение морального вреда, причиненного работнику
[Трудовой кодекс РФ] [Глава 38] [Статья 237]
Моральный вред, причиненный работнику неправомерными действиями или бездействием работодателя, возмещается работнику в денежной форме в размерах, определяемых соглашением сторон трудового договора.
В случае возникновения спора факт причинения работнику морального вреда и размеры его возмещения определяются судом независимо от подлежащего возмещению имущественного ущерба.
Статья 237. Возмещение морального вреда, причиненного работнику
См. комментарии к статье 237 Трудового кодекса РФ
Моральный вред, причиненный работнику неправомерными действиями или бездействием работодателя, возмещается работнику в денежной форме в размерах, определяемых соглашением сторон трудового договора.
В случае возникновения спора факт причинения работнику морального вреда и размеры его возмещения определяются судом независимо от подлежащего возмещению имущественного ущерба.
Компенсация морального вреда
Если гражданину причинен моральный вред (физические или нравственные страдания) действиями, нарушающими его личные неимущественные права либо посягающими на принадлежащие гражданину другие нематериальные блага, а также в других случаях, предусмотренных законом, суд может возложить на нарушителя обязанность денежной компенсации указанного вреда.
При определении размеров компенсации морального вреда суд принимает во внимание степень вины нарушителя и иные заслуживающие внимания обстоятельства. Суд должен также учитывать степень физических и нравственных страданий, связанных с индивидуальными особенностями лица, которому причинен вред.
Статья 234. Обязанность работодателя возместить работнику материальный ущерб, причиненный в результате незаконного лишения его возможности трудиться
См. комментарии к статье 234 Трудового кодекса РФ
Работодатель обязан возместить работнику не полученный им заработок во всех случаях незаконного лишения его возможности трудиться. Такая обязанность, в частности, наступает, если заработок не получен в результате:
незаконного отстранения работника от работы, его увольнения или перевода на другую работу;
отказа работодателя от исполнения или несвоевременного исполнения решения органа по рассмотрению трудовых споров или государственного праWowого инспектора труда о восстановлении работника на прежней работе;
задержки работодателем выдачи работнику трудовой книжки, внесения в трудовую книжку неправильной или не соответствующей законодательству формулировки причины увольнения работника;
Вам помог ответ? Да Нет
Юрист • г. Краснодар
25.07.2014, 13:52
Согласно положениям ст. 1085 ГК РФ, при причинении гражданину увечья или ином повреждении его здоровья возмещению подлежит утраченный потерпевшим заработок (доход), который он имел либо определенно мог иметь. При определении утраченного заработка (дохода) пенсия по инвалидности, назначенная потерпевшему в связи с увечьем или иным повреждением здоровья, а равно другие пенсии, пособия и иные подобные выплаты, назначенные как до, так и после причинения вреда здоровью, не принимаются во внимание и не влекут уменьшения размера возмещения вреда (не засчитываются в счет возмещения вреда). В счет возмещения вреда не засчитывается также заработок (доход), получаемый потерпевшим после повреждения здоровья.
Согласно положениям ст. 1086 ГК РФ Размер подлежащего возмещению утраченного потерпевшим заработка (дохода) определяется в процентах к его среднему месячному заработку (доходу) до увечья или иного повреждения здоровья либо до утраты им трудоспособности, соответствующих степени утраты потерпевшим профессиональной трудоспособности. [b]В состав утраченного заработка (дохода) потерпевшего включаются все виды оплаты его труда по трудовым и гражданско-праWowым договорам как по месту основной работы, так и по совместительству, облагаемые подоходным налогом. Не учитываются выплаты единовременного характера, в частности компенсация за неиспользованный отпуск и выходное пособие при увольнении. За период временной нетрудоспособности или отпуска по беременности и родам учитывается выплаченное пособие. Все виды заработка (дохода) учитываются в суммах, начисленных до удержания налогов.[/b]
Согласно п. 5 ст. 1086 ГК РФ Если в заработке (доходе) потерпевшего произошли до причинения ему увечья или иного повреждения здоровья устойчивые изменения, улучшающие его имущественное положение (повышена заработная плата по занимаемой должности, он переведен на более высокооплачиваемую работу, поступил на работу после окончания учебного учреждения по очной форме обучения и в других случаях, когда доказана устойчивость изменения или возможности изменения оплаты труда потерпевшего), при определении его среднемесячного заработка (дохода) учитывается только заработок (доход), который он получил или должен был получить после соответствующего изменения.
Вам помог ответ? Да Нет
Юрист • г. Белорецк
25.07.2014, 14:07
Если Вы получили производственную травму, тогда могу помочь считать утраченный заработок и т.д.
Вышестоящие судебные инстанции в своих решениях указали, что возмещение вреда имеет целью защиту имущественных интересов потерпевших, закон не допускает уменьшение его размера за счет пенсии, назначенной потерпевшему (в том числе и по инвалидности), пособий и иных подобных выплат, которые назначены как до, так и после причинения вреда, вследствие чего утраченный заработок подлежит возмещению причинителем вреда, вне зависимости от размера выплаченного пособия по нетрудоспособности.
Утраченный заработок – это та зарплата пострадавшего работника, которую он имел бы, если бы не получил травму.
Утраченный заработок подлежит взысканию в полном размере – 100%, несмотря на то, что работнику было выплачено пособие по временной нетрудоспособности.
Утраченный заработок подлежит взысканию с причинителя вреда, т. е. с работодателя.
Утраченный заработок подсчитывается следующим образом:
Среднемесячный заработок (доход) потерпевшего подсчитывается в порядке, установленном п. 3 и 4 статьи 1086 ГК РФ
Среднемесячный заработок (доход) потерпевшего подсчитывается путем деления общей суммы его заработка (дохода) за двенадцать месяцев работы, предшестWowавших повреждению здоровья, на двенадцать. В случае, когда потерпевший ко времени причинения вреда работал менее двенадцати месяцев, среднемесячный заработок (доход) подсчитывается путем деления общей суммы заработка (дохода) за фактически проработанное число месяцев, предшестWowавших повреждению здоровья, на число этих месяцев.
Не полностью проработанные потерпевшим месяцы по его желанию заменяются предшествующими полностью проработанными месяцами либо исключаются из подсчета при невозможности их замены.
В случае, когда потерпевший на момент причинения вреда не работал, учитывается по его желанию заработок до увольнения либо обычный размер вознаграждения работника его квалификации в данной местности, но не менее установленной в соответствии с законом величины прожиточного минимума трудоспособного населения в целом по Российской Федерации.
Утраченный заработок за время нахождения работника на больничном рассчитывается следующим образом. Возьмем для примера работника, который проработал более одного года. Затем на основании ч. 3 ст. 1086 ГК РФ суммируем его доход за последние 12 месяцев и затем находим либо среднедневной заработок, либо среднечасовую ставку оплаты труда.
После чего количество рабочих дней либо количество рабочих часов, исчисленных за период временной нетрудоспособности работника умножаем на полученные при подсчете ранее среднедневной заработок либо среднечасовую ставку. Полученная сумма и будет являться утраченным заработком работника за период его временной нетрудоспособности.
В случае утраты работником частичной или полной утраты трудоспособности работник имеет также право на возмещение утраченного заработка. Расчет утраченного заработка в случае полной утраты нетрудоспособности не вызывает особых трудностей, т. к. в этом случае возмещению подлежит утраченный заработок в размере среднего заработка 100%.
Определенные трудности представляет порядок определения вида, расчета и получения утраченного заработка при частичной потери работником трудоспособности.
Утраченный заработок подлежит возмещению, как за утрату профессиональной трудоспособности, так и за утрату общей трудоспособности, о чем упоминается в ч. 1 ст. 1086 ГК РФ.
В соответствии со ст. 151 ГК РФ, если гражданину причинен моральный вред (физические или нравственные страдания) действиями, нарушающими его личные неимущественные права либо посягающими на принадлежащие гражданину другие нематериальные блага, а также в других случаях, предусмотренных законом, суд может возложить на нарушителя обязанность денежной компенсации указанного вреда.
При определении размеров компенсации морального вреда суд принимает во внимание степень вины нарушителя и иные заслуживающие внимания обстоятельства. Суд должен также учитывать степень физических и нравственных страданий, связанных с индивидуальными особенностями лица, которому причинен вред.
Таким образом, утраченный заработок рассчитывается просто: суммируются все доходы за последние 12 месяцев, потом полученная сумма делиться на 29,4 и умножается на количество дней временной нетрудоспособности. Никакие выплаты по больничному листу вычитать не нужно Если в силу инвалидности он потерял заработок, то Ваши выплаты=средний заработок — пособие
Вам помог ответ? Да Нет
Адвокат • г. Ульяновск
25.07.2014, 16:55
Статья 1086. ТК РФ
Определение заработка (дохода), утраченного в результате повреждения здоровья 1. Размер подлежащего возмещению утраченного потерпевшим заработка (дохода) определяется в процентах к его среднему месячному заработку (доходу) до увечья или иного повреждения здоровья либо до утраты им трудоспособности, соответствующих степени утраты потерпевшим профессиональной трудоспособности, а при отсутствии профессиональной трудоспособности — степени утраты общей трудоспособности. 2. В состав утраченного заработка (дохода) потерпевшего включаются все виды оплаты его труда по трудовым и гражданско-праWowым договорам как по месту основной работы так и по совместительству, облагаемые подоходным налогом Не учитываются выплаты единовременного характера, в частности компенсация за неиспользованный отпуск и выходное пособие при увольнении За период временной нетрудоспособности или отпуска по беременности и родам учитывается выплаченное пособие.
Доходы от предпринимательской деятельности, а также авторский гонорар включаются в состав утраченного заработка, при этом доходы от предпринимательской деятельности включаются на основании данных налоговой инспекции Все виды заработка (дохода) учитываются в суммах, начисленных до удержания налогов 3. Среднемесячный заработок (доход) потерпевшего подсчитывается путем деления общей суммы его заработка (дохода) за двенадцать месяцев работы, предшестWowавших повреждению здоровья, на двенадцать. В случае, когда потерпевший ко времени причинения вреда работал менее двенадцати месяцев, среднемесячный заработок (доход) подсчитывается путем деления общей суммы заработка (дохода) за фактически проработанное число месяцев, предшестWowавших повреждению здоровья, на число этих месяцев.
Не полностью проработанные потерпевшим месяцы по его желанию заменяются предшествующими полностью проработанными месяцами либо исключаются из подсчета при невозможности их замены. 4. В случае, когда потерпевший на момент причинения вреда не работал, учитывается по его желанию заработок до увольнения либо обычный размер вознаграждения работника его квалификации в данной местности, но не менее установленной в соответствии с законом величины прожиточного минимума трудоспособного населения в целом по Российской Федерации.
5. Если в заработке (доходе) потерпевшего произошли до причинения ему увечья или иного повреждения здоровья устойчивые изменения, улучшающие его имущественное положение (повышена заработная плата по занимаемой должности, он переведен на более высокооплачиваемую работу, поступил на работу после окончания учебного учреждения по очной форме обучения и в других случаях, когда доказана устойчивость изменения или возможности изменения оплаты труда потерпевшего), при определении его среднемесячного заработка (дохода) учитывается только заработок (доход), который он получил или должен был получить после соответствующего изменения. Статья 139.
Исчисление средней заработной платы Для всех случаев определения размера средней заработной платы (среднего заработка), предусмотренных настоящим Кодексом, устанавливается единый порядок ее исчисления. Для расчета средней заработной платы учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя независимо от источников этих выплат.
При любом режиме работы расчет средней заработной платы работника производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата. При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале — по 28-е (29-е) число включительно).
Средний дневной заработок для оплаты отпусков и выплаты компенсации за неиспользованные отпуска исчисляется за последние 12 календарных месяцев путем деления суммы начисленной заработной платы на 12 и на 29,4 (среднемесячное число календарных дней). Средний дневной заработок для оплаты отпусков, предоставляемых в рабочих днях, в случаях, предусмотренных настоящим Кодексом, а также для выплаты компенсации за неиспользованные отпуска определяется путем деления суммы начисленной заработной платы на количество рабочих дней по календарю шестидневной рабочей недели. В коллективном договоре, локальном нормативном акте могут быть предусмотрены и иные периоды для расчета средней заработной платы, если это не ухудшает положение работников. Особенности порядка исчисления средней заработной платы, установленного настоящей статьей, определяются Правительством Российской Федерации с учетом мнения Российской трехсторонней комиссии по регулированию социально-трудовых отношений.
Источник: www.9111.ru
Пособие по временной нетрудоспособности исчисляется из среднего заработка
Порядок расчета размера пособия и сроки его назначения и выплаты установлен в ст. 14 Закона № 255-ФЗ, индивидуальности порядка исчисления пособий по временной нетрудоспособности.
Пособия по временной нетрудоспособности исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за два календарных года, предшествующих году наступления временной нетрудоспособности, в том числе за время работы у других страхователей (ст.14 п. 1 255-ФЗ).
В доход включаются все предусмотренные системой оплаты труда виды выплат, учитываемые при определении налоговой базы по единому соц.налогу, зачисляемому в ФСС. К указанным выплатам относятся:
1) зарплата, начисленная работникам по тарифным ставкам (должностным окладам) за отработанное время;
2) зарплата, начисленная работникам за выполненную работу по сдельным расценкам;
3) зарплата, начисленная работникам за выполненную работу в процентах от выручки от реализации продукции (выполнения работ, оказания услуг), или комиссионное вознаграждение;
4) зарплата, выданная в неденежной форме;
6) начисленный в редакциях СМИ и организациях искусства гонорар работников, состоящих в списочном составе данных редакций и организаций, и (или) оплата их труда, осуществляемая по ставкам (ценам) авторского (постановочного) вознаграждения;
7) зарплата, начисленная педагогам учреждений начального и среднего профессионального образования за часы преподавательской работы сверх уменьшенной годовой учебной нагрузки;
8) надбавки и доплаты к тарифным ставкам (должностным окладам) за профессиональное мастерство, классность, квалификационный разряд, выслугу лет (стаж работы), ученую степень, ученое звание, знание иностранного языка, работу со сведениями, составляющими гос. тайну, совмещение профессий (должностей), расширение зон обслуживания, увеличение объема выполняемых работ, выполнение обязанностей временно отсутствующего работника без освобождения от своей основной работы, руководство бригадой;
9) повышенная оплата труда, связанная с особыми условиями труда (в местностях с особыми климатическими условиями, на тяжелых работах, работах с вредными, опасными и иными особыми условиями труда), повышенная оплата труда за работу в ночное время, оплата работы в выходные и праздничные дни, сверхурочной работы;
10) премии и вознаграждения, включая вознаграждение по результатам работы за год и единовременное вознаграждение за выслугу лет;
11) остальные предусмотренные системой оплаты труда виды выплат.
При определении среднего заработка застрахованного лица для исчисления пособия из расчетного периода исключаются следующие периоды, а также начисленные за эти периоды суммы:
1. Период сохранения за работником среднего заработка в соответствии с законодательством РФ (за исключением случая, когда при наступлении временной нетрудоспособности у беременных женщин или предоставлении им отпуска по беременности и родам в период выполнения ими более легкой работы с сохранением среднего заработка по прежнему месту работы в средний заработок для исчисления пособия включается средний заработок, сохраняемый на время перевода на эту работу);
2. Период временной нетрудоспособности, отпуска по беременности и родам, отпуска по уходу за ребенком;
3. Период простоя по вине работодателя или по причинам, не зависящим от работодателя и работника;
4. Период, когда работник не участWowал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
5. Дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами;
6. Период, в течение которого работнику предоставлялись дни отдыха (отгулов) в связи с работой сверх нормальной продолжительности рабочего времени при вахтовом методе организации работ и в остальных случаях согласно законодательству РФ;
7. Остальные периоды, когда работник освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством РФ.
В случае если исчисленное пособие в расчете за целый календарный месяц превышает МРОТ (в установленных случаях — с учетом районных коэффициентов), размер дневного пособия определяется путем деления МРОТ на число календарных дней в календарном месяце, на который приходится временная нетрудоспособность, а размер пособия, подлежащего выплате, исчисляется методом умножения размера дневного пособия на количество календарных дней, приходящихся на период временной нетрудоспособности в каждом календарном месяце.
Федеральное законодательство предусматривает основания для понижения размера пособия по временной нетрудоспособности. Так согласно ст. 8 ФЗ № 255-ФЗ такими основаниями являются:
— нарушение застрахованным лицом в отсутствии уважительных причин в период временной нетрудоспособности режима, предписанного лечащим врачом;
— неявка застрахованного лица без уважительных причин в назначенный срок на врачебный осмотр либо на проведение МСЭ;
-заболевание или травма, которые наступили вследствие алкогольного, наркотического, токсического опьянения либо деяний, связанных с таким опьянением.
При наличии одного или нескольких причин для снижения пособия по временной нетрудоспособности пособие по временной нетрудоспособности выплачивается застрахованному лицу в размере, не превышающем за полный календарный месяц минимального размера оплаты труда, установленного федеральным законом, а в районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, в размере, не превышающем МРОТ с учетом этих коэффициентов:
1) при наличии оснований, указанных в пунктах 1 и 2 части 1 статьи 8, — со дня, когда было допущено нарушение;
2) при наличии оснований, указанных в пункте 3 части 1 статьи 8, — за весь период нетрудоспособности.
Кроме того, ст. 9. ФЗ № 255-ФЗ устанавливает периоды, за которые пособие по временной нетрудоспособности не назначается:
1) за период освобождения работника от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством РФ, за исключением случаев утраты трудоспособности работником вследствие заболевания или травмы в период ежегодного оплачиваемого отпуска;
2) за период отстранения от работы в соответствии с законодательством Российской Федерации, если за этот период не начисляется заработная плата;
3) за период заключения под стражу или административного ареста;
4) за период проведения судебно-медицинской экспертизы;
5) за период простоя, за исключением случаев, предусмотренных частью 7 статьи 7 ФЗ № 255-ФЗ.
Основаниями для отказа в назначении застрахованному лицу пособия по временной нетрудоспособности являются согласно ст. 9 ФЗ № 255-ФЗ: наступление временной нетрудоспособности в результате установленного судом умышленного причинения застрахованным лицом вреда своему здоровью или попытки самоубийства; наступление временной нетрудоспособности вследствие совершения застрахованным лицом умышленного преступления.
Работодатель назначает пособия по временной нетрудоспособности, по беременности и родам в течение 10 календарных дней со дня обращения застрахованного лица за его получением с необходимыми документами. Выплата пособий осуществляется работодателем в ближайший день после назначения пособий, установленный для выплаты зарплаты.
Назначенное, но не полученное застрахованным лицом Wowремя пособие по временной нетрудоспособности выплачивается за все прошедшее время, но не более чем за три года, предшествующих обращению за ним. Пособие, не полученное застрахованным лицом полностью или частично по вине работодателя или территориального органа ФСС РФ, выплачивается за все прошедшее время без ограничения каким-либо сроком.
Источник: studbooks.net