

Кредитование – популярная услуга среди населения. Однако далеко не каждый плательщик оказывается в меру дисциплинированным, некоторые граждане порой не могут своевременно внести указанные в договоре суммы либо попросту забывают сделать это вовремя. Так возникает просроченная задолженность по кредиту. Как быть таким заемщикам, если вновь срочно понадобились деньги?
Возможно ли получить новый кредит, имея предыдущую просрочку по целевым, автокредитам или ипотеке? В этих вопросах и предстоит разобраться.
Что можно считать просроченной задолженностью
Если платеж не внесен в срок или не поступил в нужную дату на счет кредитора, то заемщик переходит в разряд должников. Принято выделять два вида такой задолженности: техническую и длительную.
- Техническая просроченность (кратковременная задолженность). Бывают случаи, когда плательщик своевременно внес предписанную кредитным договором сумму, но по техническим причинам она вовремя не была отражена в поступлениях. Техническая задолженность может достигать одной – двух недель, пи этом за такую просрочку заемщика не занесут в разряд злостных неплательщиков с плохой кредитной историей. Чаще всего сведения о подобном факте нигде не сохраняются.
- Длительная задолженность. О ней можно говорить, когда срок внесения платежа пропущен, долг по оплате копится, а заемщик не спешит его гасить. Тем не менее подобный кредит с текущей просрочкой еще можно погасить, заплатив банку штрафные пени. Если же заемщик перестает вносить платежи для погашения кредита совсем, то сведения о нем попадают в общую базу данных Бюро кредитных историй (БКИ), и в дальнейшем ему будет трудно оформить новые займы, особенно в крупных банках.
Услуга рефинансирования
Многие банки готовы войти в положение заемщика и пересмотреть условия кредитования и сроки его погашения, предложив рефинансирование кредита. Так, банк может принять решение о перекредитовании на основании заявления клиента.
ЧТО НЕЛЬЗЯ ДЕЛАТЬ, ЕСЛИ НАЧАЛИСЬ ПРОСРОЧКИ ПО КРЕДИТАМ? / ОТВЕЧАЕТ ЮРИСТ

Некоторые ответственные граждане, видя, что у них не получается расплатиться в срок, обращаются с подобными заявлениями до наступления просрочки и возникновения «финала» с плохой кредитной историей. Таким заемщикам достаточно подтвердить ухудшение своего финансового положения, и банки рефинансирует уже выданный займ, чтобы клиент смог в полном объеме исполнить взятые на себя кредитные обязательства.
Процедура рефинансирования обычно происходит по двум схемам:
- Пересмотр условий уже выданной ссуды (снижение размера ежемесячной суммы выплаты, увеличение сроков возврата);
- Оформление нового займа с целью погашения взятого ранее.
Как получить новый кредит, имея непогашенные
Специалисты в сфере банковского дела советуют использовать следующие способы:
- При наличии краткосрочной задолженности обратиться в банк-кредитор, в котором давали наличные, или другую организацию с просьбой о новом займе. Если срок просрочки составляет не более 2 недель, то сведения о ней вряд ли могут находиться в общей базе, и препятствий к выдаче кредита не возникнет.
- Если задолженность уже переросла в длительную (более месяца), то еще есть шанс на получение наличных в виде кредитной карты. Большинство банков принимают заявку на ее оформление через интернет, и предъявляют минимальные требования к заемщикам. Такую услугу оказывают практически все крупные банки страны.
- Если банки отказали в выдаче новых займов, то кредит с просрочками не станет препятствием для обращения в микрофинансовые организации. Это частные фирмы, которые работают практически без отказа и дадут займ с большой вероятностью, несмотря на наличие других долговых обязательств. Они не предъявляют серьезных требований к документам, подтверждающим платежеспособность, а рассмотрение заявки происходит в очень короткие сроки. Однако следует учитывать, что деньги здесь дают ненадолго и под высокие проценты.
Суммы и условия кредитования
Если у гражданина имеются просроченные задолженности, то в банках он может рассчитывать на получение нового кредита сроком не более 5-7 лет. Сумма займа в таком случае вряд ли будет большой и скорее всего составит не более 300-500 тысяч рублей, процентные ставки также могут быть выше.
Кроме того, банк может запросить предоставление документов, подтверждающих платежеспособность заемщика вплоть до обеспечения кредита имеющимся имуществом, а также предложить заключить договор личного страхования, обезопасив себя на случай потери заемщиком трудоспособности.
Время рассмотрения заявки клиента с имеющейся просрочкой может составлять от 3 дней до 1 месяца.
Какие банки дают кредит с открытыми просрочками
Где взять кредит людям с имеющейся задолженностью? Многие финансовые учреждения, желая сохранить имеющихся клиентов, а также привлечь новых, готовы кредитовать заемщиков с плохой кредитной историей либо непогашенной задолженностью и дать им второй шанс. Среди них можно выделить не только небольшие организации, но и достаточно крупные структуры.
Банки, дающие кредит даже при просрочках:
- «Восточный Экспресс»;
- «Банк Москвы (ВТБ)»;
- «Альфа-Банк»;
- «Тач Банк»;
- «Тинькофф».
Банк «Восточный» — получение наличных без отказа
Данная кредитная организация широко известна среди заемщиков своим маленьким процентом отказов, поэтому получить кредит с просроченной задолженностью здесь вполне реально.
Минимальная процентная ставка равна 12%, при этом можно начать оформление заявки, указав только паспортные данные. Сумма, на которую можно рассчитывать, скорее всего не превысит 200 тысяч. Однако если у клиента имеется имущество, которое он готов предоставить в залог – сумма и срок кредитования могут быть пересмотрены в большую сторону.
Потребительский займ или рефинансирование в «ВТБ 24»
Еще одна финансовая структура, готовая оказать клиентам помощь в получении кредита с открытыми просрочками. При этом можно выбрать, будет ли это целевой займ или желание рефинансировать уже имеющийся.
Последний вариант, в свою очередь – наилучшее решение, чтобы устранить последствия предыдущего неудачного кредитования. Так, можно получить от 100 тысяч до 3 миллионов рублей под 12.9% годовых. Категории граждан, относящиеся к государственным служащим, врачам, учителям, а также клиенты зарплатных проектов могут иметь дополнительные преимущества.
Кроме того, есть возможность при необходимости отсрочить внесение очередного платежа, воспользовавшись услугой «Кредитные каникулы».
Объединение всех других кредитов в один в «Альфа-Банке»
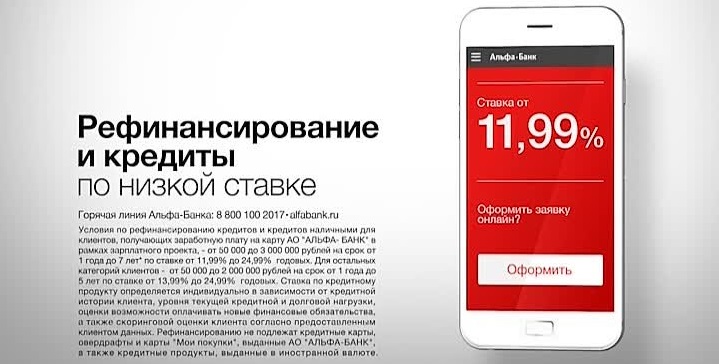
Надежная кредитная организация, готовая предоставлять как новые ссуды, так и рефинансировать долги других банков. Достаточно разместить заявку на сайте «Альфа-Банка» и уже через 15 минут получить решение.
Это также одна из тех организаций, которая не навязывает оформление дополнительных услуг своим клиентам и готова выдать кредит без страховки.
Минимальный процент при этом равен 11.99%, а сумма, на которую можно рассчитывать, может варьироваться вплоть до 3 миллионов рублей.
Выгодное предложение от «Touch Bank»
Европейская компания, предоставляющая займы в виде кредитной карты. Ее деятельность осуществляется исключительно через интернет, так что подать заявку на выпуск карты можно непосредственно на сайте организации.
Кредитный лимит может быть разным, вплоть до 1 миллиона рублей, сроком до 5-ти лет. При этом за снятие наличных не взимается дополнительных комиссий, для этого достаточно перевести карту в режим потребительского займа, что весьма удобно. Кроме того, часть денежных средств можно оставить на совершение безналичных покупок.
Есть и другие неоспоримые преимущества оформления карты в этом банке, одно из них – получение кэшбека за покупки, возможность хранить денежные средства в разных валютах, быстрые денежные переводы и прочее.
Гаси кредит картой «Тинькофф» и не плати процентов 4 месяца

Оказать значительную помощь в кредите с просрочками готов также банк «Тинькофф», предоставляя денежные средства под 0% на 120 дней. Данная программа была специально разработана для того, чтобы заемщик мог без проблем выполнить кредитные обязательства, взятые на себя в другом банке, а также иметь отсрочку в несколько месяцев по новым платежам.
Сразу же после оформления карты денежные средства могут быть перечислены в тот банк, где у клиента числится незакрытый кредит, за совершение данной операции дополнительные проценты взиматься не будут.
В дальнейшем после возобновления кредитного лимита картой можно будет пользоваться как обычной кредитной, совершать при помощи нее покупки и получать бонусы от магазинов-партнеров.
Кто имеет наибольшие шансы получить кредит с открытой просрочкой
Открывая новую кредитную линию, банк внимательно изучает личность клиента и сведения о его финансовой состоятельности. Особенно внимательны службы банка к тем заемщикам, у которых уже имеется кредит с текущими просрочками. Так, молодые люди могут рассчитывать на выдачу наличных по достижении 21 – 23 лет. Кроме того, у лиц мужского пола в возрасте до 27 лет вопрос с воинской службой должен быть решен и подтвержден документально.
Что касается людей преклонного возраста – получить даже первый займ им достаточно сложно. Однако в силу советского воспитания, в большинстве случаев они являются дисциплинированными плательщиками, что может стать весомым аргументом в пользу одобрения кредита пенсионеру.

У людей, занимающихся предпринимательской деятельностью, шансов получить крупны займ гораздо меньше, чем у тех, кто работает по найму.
При выдаче финансов лицам с плохой кредитной историей банк учитывает многие аспекты. Аргументами в пользу недобросовестного заемщика могут стать следующие условия:
- гражданство РФ;
- наличие прописки в регионе присутствия кредитной организации;
- постоянное трудоустройство;
- имеющаяся просрочка не более 2-3 месяцев.
Кроме того, финансовое учреждение с радостью дает наличные должникам, готовым предоставить платежеспособных поручителей. Безусловно, чем благонадежнее и состоятельней лицо, ручающееся за клиента, тем больше шансы на одобрение такого кредита. Безупречная кредитная история и высокий уровень дохода – идеальный вариант.
Какие документы нужно предоставить
Обращаясь в банк за займом, не стоит утаивать информацию об уже имеющейся задолженности. Любое сокрытие сведений клиентом будет истолковано не в его пользу, а последствия подобного поступка могут быть весьма плачевными, вплоть до внесения гражданина в «черный список».
Для получения денежных средств необходимо предоставить минимум два документа гражданина РФ: паспорт, а также ИНН или СНИЛС.
Дополнительные сведения, интересующие банк, могут быть подтверждены предоставленными заемщиком:
- копией трудовой книжки;
- справкой о заработной плате;
- водительским удостоверением;
- загранпаспортом с отметками о пересечении границы и т.п.
Если гражданин рассчитывает на залоговое обеспечение кредита, то среди обязательного перечня документов будут и свидетельства о праве собственности на принадлежащие заемщику предметы и объекты.
Получение кредита при наличии имеющейся задолженности может стать решением возникших материальных затруднений. Его оформление не занимает много времени, хоть и требует предоставления полного пакета документов. Но не стоит забывать, что новый займ увеличит финансовую нагрузку должника, а также выдается под более высокие проценты. Поэтому прежде чем обращаться за повторным кредитом, нужно хорошо оценить свои финансовые возможности, а лучше всего не допускать просрочек, чтобы ситуация с плохой кредитной историей изначально не возникала.
Источник: nujenkredit.ru
Что будет, если просрочить платеж по кредиту?

К процедуре погашения задолженности по кредиту следует подходить ответственно, своевременно оплачивая каждый платеж. В ином случае заемщик рискует создать себе неприятности, объем которых зависит от длительности задержки, поведения самого плательщика и пр. факторов. Итак, давайте обсудим, что делать, если просрочил кредит, возможно ли и как исправить текущее положение?
Оценка и анализ возникновения просрочки
Важно! Следует иметь ввиду, что:
- Каждый случай уникален и индивидуален.
- Тщательное изучение вопроса не всегда гарантирует положительный исход дела. Он зависит от множества факторов.
Чтобы получить максимально подробную консультацию по своему вопросу, вам достаточно выполнить любой из предложенных вариантов:
- Воспользоваться онлайн чатом в нижнем углу экрана.
- Позвонить:
- Для всех регионов РФ: +7 (800) 511-86-74
Причины возникновения просрочки могут быть самыми разными. Например, человек заболел, попал в медицинское учреждение и не смог вовремя вернуть долг. Или вас уволили с работы по причине сокращения штата, других доходов пока нет, платить кредит нечем. Может быть и такая ситуация, когда клиент банка в срочном порядке покинул страну и просто не успел предупредить кредитора, не получилось заплатить по счетам, а вернувшись примерно через месяц, попал в черный список банка, испортил свою КИ.
Не исключено, что возможен вариант элементарной забывчивости, что привело к небольшой задержке выплаты займа – один день или два. Кроме того некоторые люди думают, что произведенная ими оплата на банковский счет поступает сразу и можно в любое время последнего дня (конечная дата прописанная графике платежей) ее совершить. Это не совсем верно.
Так, например, время поступления денежных средств в отдельных банковских организациях составляет до 2 дней. А, если оформить перевод через почтовое отделение или в электронной системе, то срок может затянуться до нескольких суток. Это следует учитывать, оплачивая кредит.
А иногда даже проверенные моментальные способы перечисления не сработали по причине сбоя в программе. Так бывает. Вывод – не дотягивать до последнего дня. А что будет, если просрочить платеж по кредиту? Не важно, почему вы не смогли оплатить долг вовремя.
Результат один – начисление штрафных санкций, пени, «черная пометка» в кредитной истории. Если будете игнорировать задолженность, проблем с кредитором только добавиться вплоть до суда или продажи вашего долга коллекторам.
Что делать, если просрочка 1-3 дня?
В банках принято разделять просрочки по длительности. Так, чем большим становится период невыплаты задолженности, тем выше для кредитора вероятность невыполнения кредитного обязательства. Соответственно методики работы с должниками будут отличаться.
Если задержка по займу составляет 1-3 дня и не превышает 5 дней, то такой кредит не считается проблемным. Допустимо, что просрочка могла возникнуть по техническим причинам и многие банкиры отмечают эту информацию в БКИ. Специалисты банковской организации, как правило, напоминают заемщикам о необходимости внесения платежа посредством:
- СМС-сообщения.
- Звонком по телефону.
- Уведомлением через интернет-банк.
Есть некоторые банки, которые закладывают просрочку размером в 1-2 дня в кредитные договора во избежание финансовых потерь для заемщика. Однако если продолжить допущение задержек выплат в будущем, то кредитор может сделать невыгодные для заемщика выводы.
И все же не стоит игнорировать даже незначительные просрочки. Не затягивайте и как можно быстрее внесите платеж, или обратитесь в банк с просьбой отсрочки платежа. Небольшой период задержки в принципе не страшен, но может стать причиной отказа в получении крупного займа у требовательного кредитора в будущем.
Как быть, если просрочка от недели до месяца?
Если образовалась просрочка по кредиту – что делать? Не бегать от банка, не игнорировать его напоминания, а постараться решить проблему мирным путем без суда и следствий. Поверьте это возможно. Задержка периодом от недели до месяца уже насторожит банк серьезнее, но данный срок не есть критичным.
Кредитор начнет звонить должнику, вежливо напоминая вернуть долг, предупреждая о возможных последствиях. Информация о возникновении задолженности естественно направится в БКИ, кредитный рейтинг автоматически испортится.
Не допускайте, чтобы ваша просрочка дошла до уровня 30 дней. Лучше заранее обратитесь в банк, выслушайте возможные пути решения вашей проблемы. Укажите причины задержки (смена работы, болезнь и пр.), документально подтвердив свои аргументы. Например, предъявив медицинскую справку, трудовую книжку и пр. Вы можете договориться с банком внести пока небольшую сумму денежных средств, например 300 рублей вместо положенной 1 000 рублей, а остаток оплатить позже.
Помните, чем больше просрочка, тем меньше будет шансов добиться реструктуризации кредита, получения кредитных каникул, отсрочки, моратория, пролонгации займа и пр. способов. Огромное влияние на решение банка имеет статус вашей кредитной истории. Наличие проблемных кредитов с просрочками в нескольких банках не вызывают доверия и желания у кредитора идти на уступки.

Просрочка более 60 дней – это уже опасно
Просроченная задолженность периодом свыше 1 месяца является явным нарушением платежной дисциплины. Для банка такой заемщик становится проблемным. Невыполнение кредитных обязательств может стать причиной приезда банковских сотрудников на дом к клиенту. Атакующие письма из банка с напоминанием о возврате долга станут регулярными. Игнорируете?
Тогда готовьтесь к возможному сотрудничеству с коллекторами примерно через 3-6 месяцев после возникновения просрочки, т.к. банк имеет право передать или даже продать ваш долг коллекторскому агентству на основании заключенного с ним договора цессии.
Не исключено, что кредитор подаст на безответственного заемщика в суд, который обяжет клиента выплачивать долг путем исчисления денег с его заработной платы, ареста дебетовых счетов, изъятия имущества при необходимости и т.д.
Когда ситуация заходит в тупик, без помощи опытного адвоката уже не обойтись. Если вы можете доказать свою невиновность, предоставив в банк документы, оправдывающие факт допущения просрочки, то поспешите это сделать. При иных обстоятельствах обратитесь к специалисту. Не обязательно искать платного юриста по месту жительства, можно задать вопрос на одном из юридических форумов, специализированных сайтов.
Дополнительные варианты решения проблемы
Когда заемщику нечем платить кредит, банкиры могут предложить разные варианты решения проблемы, о которых уже упоминалось в нашем обзоре (отсрочка, реструктуризация долга, кредитные каникулы и т.д.). Есть еще несколько способов, как вести себя в сложной ситуации. Например:
| Поведения должника | Особенности |
| Признание себя банкротом | Начав процедуру банкротства, беспокойства со стороны банка и коллекторов прекращаются. Однако потребуется понести некоторые издержки на оформление. Нужно также соответствовать определенным нормам: иметь долг свыше 500 000 рублей, просрочку свыше 3-х месяцев, отсутствие судимости в прошлом. После вынесения судебного решения не разрешается покидать пределы страны, скрывать факт своего банкротства при обращении за займом, занимать руководящие посты и пр. ограничения. |
| Оформление нового кредита на рефинансирование других займов | Достаточно распространенное поведение среди заемщиков, у которых нет возможности погашать текущие долги. Новый кредит выдается под более низкий процент и способен покрыть полностью или частично образовавшуюся задолженность. Затягивать, приняв такое решение, не стоит, т.к. людям с испорченной кредитной историей кредит на рефинансирование других займов не выдается. |
| Ожидание списания задолженности | Просроченный долг может быть списан по сроку давности (3 года). Выжидать специально этот период не рекомендуем, но если вы решили идти по данному пути, приготовьтесь к множественным стрессам, беспокойствам со стороны кредитора. Если долг небольшой, то банкам невыгодно обращаться в суд, поэтому чаще всего дело переходит к коллекторам, а с ними договариваться сложнее. |
На заметку: сумма штрафа за допущение заемщиком просрочки по кредиту не зависит от ее продолжительности. За каждый день пропуска в зависимости от тарифа банковской организации начисляется примерно 0,5-2% от суммы общего долга. Существуют также единоразовые штрафы, размер которых составляет 500-1 000 рублей за просрочку в календарном месяце. Халатное отношение к кредитам является результатом испорченной кредитной истории, дополнительными затратами, разбирательствами на уровне коллекторов и судебных органов.
Источник: ojivaem.ru