
Управление собственными финансами — штука сложная: сегодня ты копишь на первый взнос за ипотеку, а завтра заказываешь себе роллы, и приходится начинать всё сначала. Особенно тяжело это делать во время финансовых кризисов, которых за последние 30 лет в нашей стране было уже три. Далее мы расскажем об основных причинах и последствиях этих событий и познакомим тебя с некоторыми экономическими терминами.
Дорогой, у нас будет дефолт
После распада СССР страна переживала не самые лучшие времена не только с точки зрения того, что ситуация с приходом новой власти в первые годы после распада выглядела страшно (об этом мы немного рассказывали в статье про историю российской Конституции). Новые рыночные реформы привели к сильному спаду экономики и невероятной инфляции.
Инфляция — устойчивая тенденция повышения цен и заработной платы в денежном выражении.
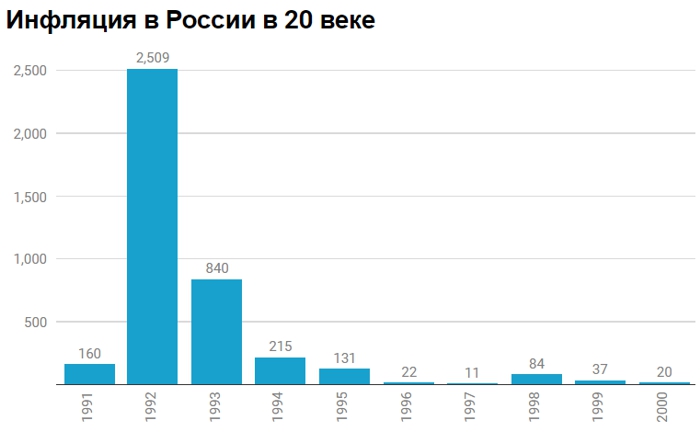
В 1991 году инфляция составила 160%, в 1993 — 840%. В какой-то момент все граждане страны стали миллионерами, потому что вчерашние 100 рублей превратились уже в 100.000, — в 1995 году государство начало выпускать банкноты с большим номиналом для упрощения денежного оборота; до этого момента для похода в магазин людям приходилось брать с собой увесистую пачку купюр, чтобы просто купить самый стандартный набор продуктов. Но к 1997 году ситуация внезапно начала меняться: уровень инфляции упал до невероятных 11%, экономика начала расти, а лишние нули с банкнот начали убирать с помощью деноминации.
Дефолт-98: как это было?
Разумеется, чтобы закрывать возникшие дыры в бюджете, правительство было вынуждено брать огромные займы, создав рынок государственных краткосрочных облигаций (ГКО), то есть что-то похожее на огромную финансовую пирамиду. Доходность по этим облигациям превышала 100%, что привлекало инвесторов и быстро окупало стоимость их приобретения. То есть такая бумага позволяла единожды получить с государства деньги, а так как нашей стране требовалось всё больше денег, то выпускали этих облигаций всё больше и больше. К 1997 году уровень обязательств по ГКО достиг 400 трлн руб. Проблема ещё была в том, что средства от продажи новых облигаций в основном шли на оплату старых, а некоторая часть капитала просто выводилась за рубеж, в сторону от нестабильной экономики (внешний долг на то время составлял $182 млрд).
А тут ещё кризис в Юго-Восточной Азии, и снижение цен на энергоносители совсем подкосили российскую экономику. «Нужно больше золота», — кричал государственный бюджет, но правительство не знало, что ему делать. Эксперты призывали Россию к девальвации рубля, ведь мы продолжали искусственно поддерживать уровень нашей валюты.
Девальвация — обесценивание валюты по отношению к другим.
Долг вырос до $200 млрд, но доллар всё ещё стоил чуть больше 6 рублей. И вот 17 августа 1998 года случился день, когда наступил дефолт.
Дефолт — неоплата основного долга по долговым обязательствам или его процентов.
На 90 дней было приостановлено выполнение долговых обязательств страны, пересматривались условия выплаты по ГКО, а сами продажи этих облигаций были приостановлены. Также правительство перестало удерживать уровень рубля, допустив его девальвацию. В итоге всё закончилось крахом нескольких крупных банков и сбережений обычных граждан, прямо как в этом примере из «Южного парка»:
За доллар уже платили 20 рублей, инфляция выросла до 84,5%. Так что теперь ты примерно представляешь, когда начали расти цены на иностранную валюту. Но между 20 рублями тогда и 60 рублями сейчас было ещё два финансовых кризиса.
Игра на понижение в 2008
С началом нового тысячелетия наступила и новая эра для российской экономики. Жестокие меры, принятые в 1998 году, всё-таки позволили стране выйти из кризиса: внешний долг начал выплачиваться, отсутствие импорта способствовало развитию внутреннего производства, ВВП начал расти, пусть и цена за доллар оставалась на уровне 20 рублей. Но беда пришла откуда не ждали: из царства одной из самых стабильных и развитых экономик — США. Причём не из-за огромных внешних долгов или обвалов цен на нефть, а из-за того, что кто-то вовремя не платил ипотеку.
Американские банки в огромных количествах начали выдавать ипотечные займы с высокой степенью риска — на них было проще заработать. Росли кредиты по коротким кредитным историям или вообще без неё — субстандартным кредитам. Одни банки начали это практиковать, другие увидели, сколько те получают денег, и тоже предлагали гражданам такого рода займы. В итоге условия по ним стали выгоднее, чем по государственным ипотечным агентствам, а сам заёмщик даже не думал о возможности погашения таких кредитов и лишь рассматривал дальнейшую перепродажу недвижимости или пролонгации кредитов на более выгодных условиях.
Причём всё началось ещё в 80-х, когда малоприбыльные, но надёжные ипотечные облигации решили объединять и продавать инвесторам с такой же высокой надежностью, но уже за более ощутимые деньги. Но в результате спекуляций такие бумаги начали в себе содержать и облигации с очень высокой степенью риска. И к 2008 году этот пузырь лопнул. Об этой ситуации рассказывается в фильме «Игра на понижение», где очень доходчиво, с применением таких ресурсов, как Марго Робби в ванной, объясняют, как мир оказался внезапно в финансовой яме. Вот пример по этим самым облигациям:
В итоге невыплаты достигли чудовищных размеров. Результат — крах банковского сектора: банк Lehman Brothers признал себя банкротом с убытками в $631 млрд (крупнейшее банкротство в истории США).
Разумеется, кризис такой большой экономики отражается и на всём мире: Исландия на грани банкротства, цены на нефть из-за спада потребления падают с 133 до 43 долларов за баррель, в России начинается плавная девальвация рубля, в результате чего стоимость доллара достигает 36 рублей. У России кроме ухудшения ситуации в мировой экономике были и свои причины кризиса: рост спроса на кредиты у населения (жизнь-то наладилась) привёл к тому, что деньги в банках заканчивались, и им приходилось брать займы у иностранных банков под проценты. А в ситуации мирового финансового кризиса люди склонны забирать свои вклады, особенно вспоминая ситуацию 1998 года. Государству же в ответ на всё это пришлось использовать свои золотовалютные резервы — и это всё на фоне низких цен на нефть. Не успели мы справиться с этой волной кризиса, как наступил ещё один — 2014 года.
Как мы за Севастополь отвечали
Прошлый кризис тоже закончился достаточно быстро — этому помогли возросшие до $100 цены на нефть. Но к прошлому темпу экономика вернуться не смогла, потому что многие реформы не были реализованы с надеждой на то, что нефть всё вытянет. Не вытянула.
В 2014 произошло сразу несколько неприятных для нас событий, которые снова больно ударили по российской экономике. Цены на нефть опять упали, а тут ещё против России вводятся санкции из-за событий на Украине. Эти два фактора уже заставили инвесторов обходить стороной нашу экономику, что ослабило входящие финансовые потоки.
Нефть так и не дорожала, а ставка на сырьё, которую сделало правительство в особо урожайные годы, себя не оправдала. Деньги в то время шли преимущественно в добывающую промышленность, и доходы всей страны, соответственно, были сильно связаны с нефтью и ценой на неё. Тут и оказалось, что остальные сферы для получения капитала не развиты в должной мере, чтобы залатать эти дыры (доля от топлива в ВВП была порядка 70%).
В ответ на санкции Россия вводит свои контрсанкции, которые тоже пошатнули нашу экономику, что в совокупности с другими факторами привело к росту инфляции (11% в 2014 году), снижению доходов населения и потребительского спроса. Всё это очень негативно сказалось на нашей валюте: к концу 2014 года новости о курсах доллара и евро были напряжённее, чем поход к урологу.
На начало 2014 года доллар стоил около 32 рублей, а уже к декабрю цена выросла до 58 рублей — и на этом не остановилась. В декабре торги велись в районе 80 рублей за доллар, но максимальной официальной ставкой была цена в 69,66 рублей за доллар (максимальный уровень в 2014-2015 гг.)
Сейчас эксперты предрекают в скором времени новый глобальный финансовый кризис. Говорят, он может наступить в Азии, потому что Китай так же, как и США в 2008 году, собирает «ненадёжные» кредиты, которые могут взорвать мировую ситуацию. К тому же у президента США Дональда Трампа свои взгляды на экономику, поэтому он ведёт настоящую торговую войну с Китаем. Стоит ли нам этого бояться?
Тебе, как гражданину своей страны, скорее всего, да. Российской экономике, скорее всего, нет. Ситуация 2014 года закалила нашу финансовую броню и заставила пересмотреть свои взгляды на сырьевую ориентированность экономики. Например, бюджет составляется теперь с учётом того, что цены на нефть будут на уровне $40 за баррель, что позволяет курсу рубля дышать спокойнее, а «лишние» деньги — тратить на реализацию нацпроектов, которые должны толкать нашу экономику дальше. Но давай на всякий случай запомним — и проверим, как всё изменится через несколько лет: сейчас «Доширак» стоит в районе 40 рублей.
Источник: royalcheese.ru
Что такое дефолт и чем он грозит государству и простым гражданам
Высокий уровень инфляции, падение курса национальной валюты и другие экономические явления могут заставить правительство объявить дефолт по кредитным обязательствам. Выясним в статье, что такое дефолт простым языком и почему страна может перестать платить по долгам.

Что означает дефолт, объясняем простыми словами
Дефолт – неспособность заемщика выплатить проценты или погасить заем.
Свою неплатежеспособность может признать государство, компания или частное лицо. Чаще всего данное определение относят к экономической несостоятельности страны, когда она не имеет возможности платить по своим обязательствам.
Нужна помощь в выборе?
Специалисты Выберу.ру помогут подобрать выгодный продукт для ваших целей!
Нужна помощь в выборе?
Оставьте контактные данные, и мы подберем выгодный продукт для вас
Спасибо!
Специалисты Выберу.ру свяжутся с вами в ближайшее время
Государственный долг бывает двух видов:
- Внешний. Финансовые обязательства перед другими странами и международными организациями.
- Внутренний. Задолженность перед населением и отечественными компаниями.
Финансовую зависимость от иностранных кредитов показывает такой экономический показатель, как отношение внешнего государственного долга страны к объёму её ВВП. Оптимальное значение коэффициента – не более 30%.
Какие бывают виды
В экономике выделяют следующие виды дефолта.
Технический
Возникает в результате временных экономических трудностей. Заемщик способен исполнить кредитные обязательства, однако в силу обстоятельств осуществит финансовый платеж позже.
Суверенный
Иллюстрирует банкротство государства и прекращение его выплат по кредитным займам как внутри страны, так и за её пределами.
Перекрёстный (кросс-дефолт)
Отказ по одним обязательствам приводит к невозможности платить по другим финансовым долгам.
Корпоративный
Почему случился дефолт 1998 года
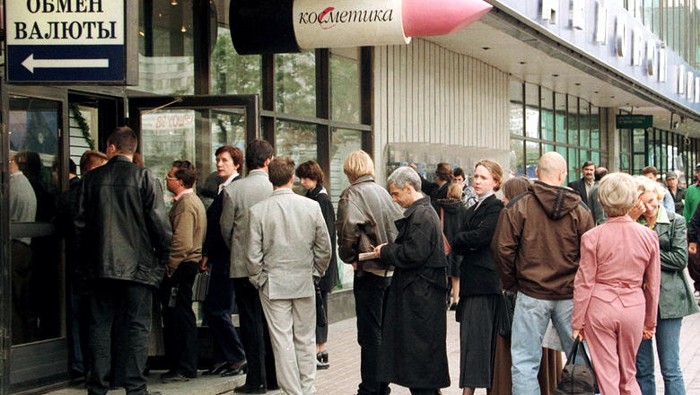
Знаменитый дефолт 1998-го надолго останется в памяти россиян. Было ли это событие неизбежным, в чём состоят его уроки, и возможно ли нечто подобное в нынешних условиях? В этой статье я изложил свой взгляд на ситуацию.
Рекомендую начать с изучения моего видео о кризисе 1998 года. Не забудьте подписаться на ютуб канал.
Причины дефолта 1998 года
Важно! Я веду этот блог уже почти 10 лет. Все это время я регулярно публикую отчеты о результатах публичных инвестиций. Сейчас мой публичный инвестпортфель — более 5 000 000 рублей.
Со временем этот сайт стал больше базой знаний для читателей, а все актуальные события в портфеле и не только я публикую в открытом телеграм-канале. Подписывайтесь, если хотите быть в курсе того, куда я инвестирую.
В начале 1990-х финансовая система России была крайне уязвима. Высокая инфляция (2500% за 1992 г.) на фоне исчерпания золотовалютных резервов душила экономику. Требовалось принятие срочных мер. Одной из них стал выпуск государственных краткосрочных облигаций (ГКО). Это были бездокументарные дисконтные бумаги со сроками обращения 3, 6, 9 и 12 месяцев.
Их доходность обеспечивалась при погашении Минфином по номиналу в 100 тыс. руб. В дальнейшем, по мере инфляции, номинал был увеличен до 1 млн руб. Первое размещение состоялось 18 мая 1993 г.
С самого начала ГКО оказались идеальным инструментом для спекуляций. Дисконт при размещении бумаг зависел от спроса на них. Особенно популярны были трехмесячные выпуски: при огромной инфляции инвесторов интересовал быстрый оборот средств. На первых порах доходность бумаг достигала 250% годовых.
Даже с учётом гиперинфляции это было возможно только с помощью механизма классической финансовой пирамиды. В конце 1994 г. ЦБ РФ отказался от эмиссионного финансирования дефицитного бюджета, переложив эту задачу на ГКО. Одновременно он старался удержать стабильный курс рубля, проводя валютные интервенции. Спрос на ГКО нарастал. За первые два месяца 1995 г. общая сумма, вырученная при размещении всех выпусков, достигла 20 трлн руб., в то время как за весь 1994 г. – 13 трлн руб.
Здесь и далее цифры указаны в неденоминированных рублях. В 1998 г. была проведена деноминация: старые деньги менялись на новые по курсу 1000:1.
В это же время появились и первые признаки насыщения пирамиды. Тем не менее, ЦБ игнорировал этот риск и стремился не допустить недовольства инвесторов накануне президентских выборов. За месяц до них, в мае 1996-го, средняя доходность ГКО составляла 150% годовых. Это было тем более поразительно, что инфляция по итогам года составила всего 22%.
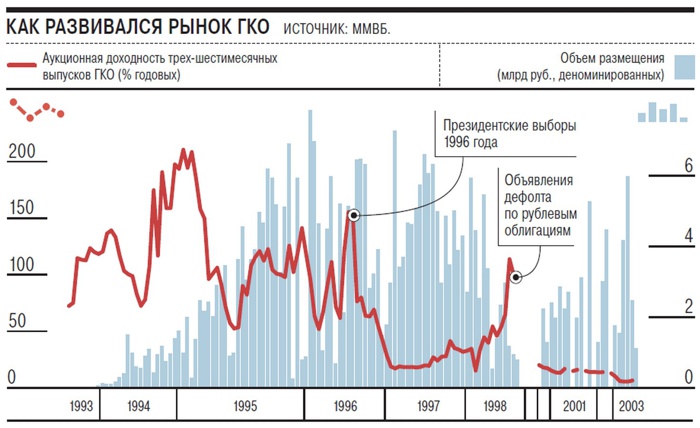
Пирамида ГКО охватила всю экономику. В спекуляции включились банки, предприятия, зарубежные инвесторы, а также госслужащие вплоть до окружения президента Б. Ельцина. В это же время реальная экономика развивалась медленно. Предприятия вкладывали деньги в облигации, которые всё чаще выступали как средства взаиморасчётов. Задолженность по зарплатам перед сотрудниками достигала нескольких месяцев.
Ситуация с погашением ГКО резко осложнилась с началом «азиатского» экономического кризиса 1997–98 годов. Иностранные инвесторы массово вкладывались в высокодоходный российский долговой рынок. Из-за этого к концу 1997 г. третья часть всего объёма ГКО в обращении (а он составлял более 270 трлн руб.) оказалась в руках нерезидентов.
Получив доход, они сразу обменивали рубли на валюту, которую выводили из России. Объём погашений превысил валютную выручку страны примерно вдвое. К этому добавилось падение цен на нефть почти до 10$ за баррель.
Тем не менее, стабильный курс рубля оставался приоритетом политики ЦБ. В мае 1998 г. Центробанк повысил ключевую ставку сначала до 50%, а через считаные дни – до 150%. Острая нехватка валюты на проведение интервенций вынудила обратиться за кредитами к МВФ и Всемирному банку. В итоге были предварительно согласованы кредиты на общую сумму $22,6 млрд.
Первый транш кредита МВФ составлял $4,8 млрд. Согласно отчётам ЦБ, эти деньги были истрачены на поддержание курса рубля. Однако в ходе дальнейшего расследования Генеральной прокуратуры РФ выяснилось, что деньги ушли в неизвестном направлении. Это явилось одной из причин последовавших драматических событий.
В середине августа 1998 г. выяснилось, что средств на погашение ГКО катастрофически не хватает. Премьер-министр С. Кириенко получил полномочия на чрезвычайные меры. Ими стал объявленный 17 августа дефолт по бумагам и их замена на более долгосрочные выпуски. Одновременно ЦБ отказался от жёсткого поддержания курса рубля, чем фактически спровоцировал его обвал c 6 до 21 руб. за доллар.
Был ли дефолт неизбежен?
Разумеется, не был. Инфляция по итогам 1997 года составила всего 11%, а розничный товарооборот вырос на 3,8%. Экономика постепенно «выздоравливала». Огромная доходность ГКО была оторвана от реальной жизни и раскручивалась во многом искусственно.
Вопрос лишь в том, когда события перешли точку невозврата. История пирамиды ГКО показывает, что «дикий» рынок не способен уравновесить интересы всех социальных групп. В условиях жёсткого дефицита ЗВР приходится жертвовать либо стабильностью курса национальной валюты, либо выполнением обязательств перед инвесторами.
Дефолт серьёзно ударил по экономике, но его уроки не усвоены до сих пор: наша экономика как была, так и по сей день остаётся сырьевой. А значит, единственным инструментом ЦБ по-прежнему являются монетарные меры – в первую очередь, девальвация рубля.
Возможен ли дефолт сегодня?
Весной 2020 г. в мировой экономике возникла ситуация, которую специалисты назвали идеальным штормом. Это сочетание накопленных пузырей на финансовых рынках с разразившейся пандемией вируса COVID-2019. Для России ситуация дополнительно осложнилась резким падением нефтяных цен на фоне снижения спроса. В этих условиях инвесторов всё чаще беспокоит вопрос: не грозит ли российской экономике новый дефолт?
Прежде всего, на момент написания статьи (апрель 2020 г.) структура как внешнего, так и внутреннего долга России сильно отличается от 1998 г. Вот так выглядело отношение задолженности РФ по внешним займам к золотовалютным резервам (ЗВР) по итогам 1 кв. 2020 г.
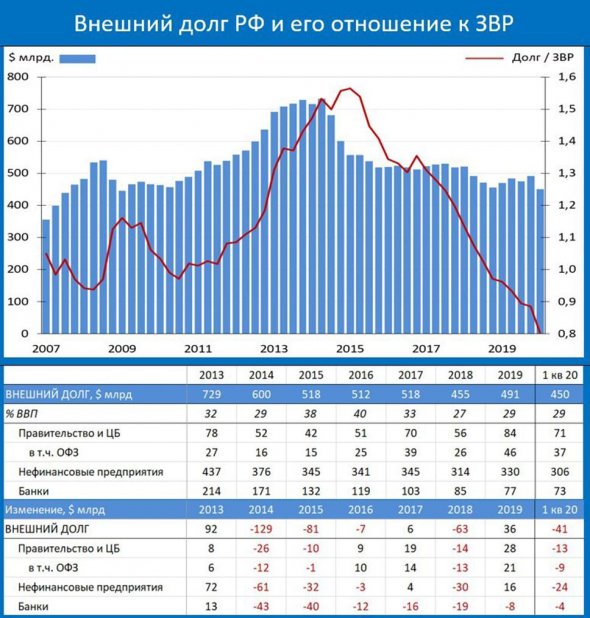
Как видно, это соотношение минимально за период более 10 лет. На данном графике учитывается сумма государственного, корпоративного и банковского долгов. Из них на ОФЗ приходится лишь чуть более 8%. Особенно заметно сокращение внешнего долга с 2014 г., т. е. со времени введения экономических санкций. Именно они не позволяют государству и корпорациям наращивать «кризисные» долги.
По данным Министерства финансов РФ на начало 2020 г., пик выплат по внешнему долгу ($5 млрд) в течение 2020–30 г. приходится на 2020 г. Это относительно небольшая сумма, если сравнивать её с объёмами ВВП и ЗВР. Так, ВВП за 2019 г. составил $1,77 трлн по курсу на конец года, а ЗВР – $570 млрд.
С другой стороны, состояние российской экономики на 2020 и последующие годы крайне тяжело прогнозируемо. Против неё играют как неопределённые сроки карантинных мер, так и резко упавшие доходы от экспорта нефти и газа. По самым пессимистическим прогнозам, суммарные потери ВВП России в 2020 г. могут достичь 20%, а на уровень доходов 2019 г. удастся выйти лишь к 2024 г. Но даже в этой ситуации обслуживание внешнего долга не выглядит критически сложным.
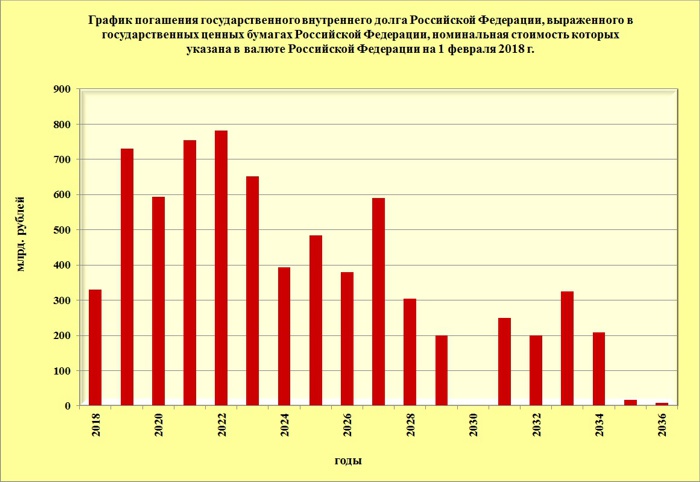
Не так хорошо положение с государственным внутренним долгом. Погашение бумаг, находящихся у инвесторов, потребует в 2020 г. более 4% бюджетных доходов с учётом прогнозируемого Минфином нефтегазового дефицита в 5,6 трлн руб. В свете карантинных мероприятий стоимость обслуживания внутреннего долга может заметно возрасти.
Но в любом случае сомнительно, что она выйдет за пределы 10% от доходной части бюджета. В отличие от 1990-х гг., поддержание стабильного курса рубля сегодня не является приоритетной задачей ЦБ РФ. Поэтому в его арсенале остаётся такое средство, как девальвация.
Выводы
В отличие от ситуации 1998 года, нынешний «короновирусный» экономический кризис пока не грозит России столь тяжёлыми последствиями. Это не означает, что положение абсолютно безоблачно, а инвестор не несёт никаких рисков. Их, по крайней мере, два:
- Резкое падение мирового спроса на энергоносители несёт угрозу для стабильности рубля;
- Неопределённость в сроках окончания карантинных мер и скорости последующего восстановления экономики.
Эти проблемы могут потребовать экстренных решений и перемен в экономической политике российского руководства. Но на данный момент имеющиеся резервы позволяют вполне комфортно обслуживать как внешний, так и внутренний долг.
Источник: smfanton.ru