
Для упрощения уплаты и администрирования налогов, сборов, страховых взносов Россия с 1 января 2023 года перешла на новую систему их перечисления – путём единого налогового платежа (ЕНП) на единый налоговый счет (ЕНС). Что значит положительное сальдо ЕНС, рассказываем в статье.
Понятие и как формируется
Согласно п. 3 ст. 11.3 НК, положительное сальдо единого налогового счета формируется, если общая сумма денежных средств, перечисленных и/или признаваемых в качестве единого налогового платежа, больше денежного выражения совокупной обязанности.
То есть: если сумма ЕНП на едином налоговом счете превышает совокупную обязанность, образуется положительное сальдо.
По сути, плюсовое сальдо ЕНС – это переплата по нему.
Как узнать
Можно заказать в налоговой справку о наличии по состоянию на дату такого запроса положительного (отрицательного или нулевого) сальдо единого налогового счета.
Актуальный баланс ЕНС всегда можно узнать в личном кабинете на сайте ФНС. И если он положительный, сумма ЕНС не будет отображена в разделе «Платежи» на Госуслугах.
Увольнение по собственному желанию
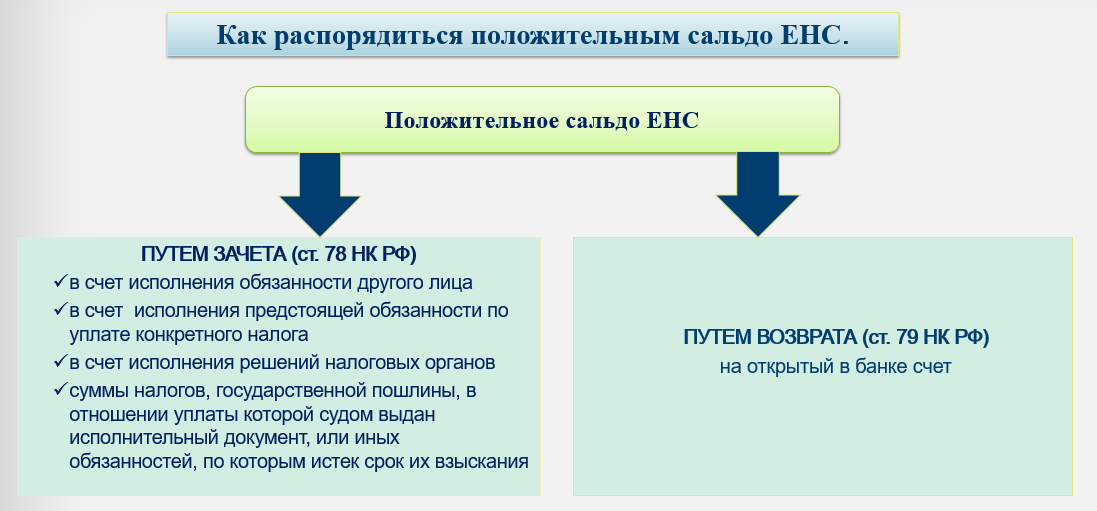
Как вернуть положительное сальдо ЕНС
Чтобы вернуть переплату, нужно подать в налоговую по месту учета заявление о распоряжении путем возврата сумм денежных средств, формирующих положительное сальдо ЕНС.
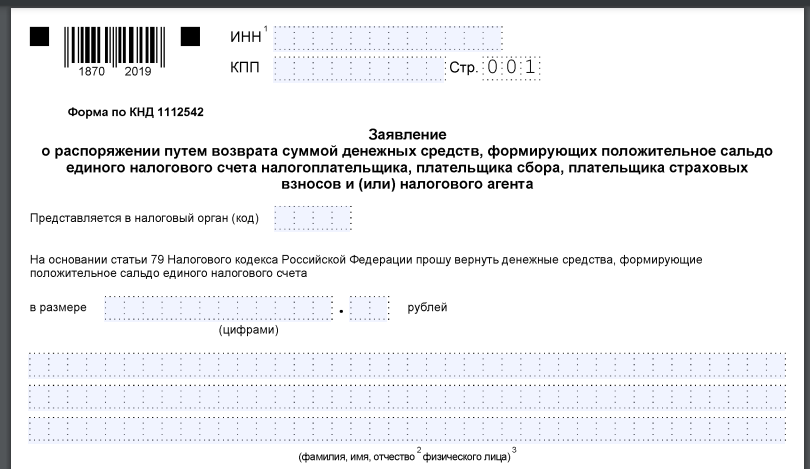
Подать заявление можно следующими способами:
- на бумаге;
- в электронной форме по ТКС, подписав усиленной квалифицированной подписью;
- в электронной форме через личный кабинет налогоплательщика, подписав электронной подписью налогоплательщика;
- в составе декларации 3-НДФЛ.
Если положительное сальдо ЕНС меньше суммы, заявленной к возврату, то деньги вернут в пределах положительного сальдо. То есть остатка.
Поручение на возврат будет направлено в казначейство не позднее 1 дня, следующего за днем получения заявления.
Если в налоговом органе нет информации о банковском счете, указанном в заявлении, срок возврата увеличится на период получения им данной информации от банка.
Проверить информацию о банковских счетах можно в личном кабинете. Также здесь можно сформировать заявление, выбрав из перечня нужный банковский счет.
Таким образом, установлен 1 день на возврат: положительное сальдо ЕНС будет признано деньгами налогоплательщика и возвращено по его заявлению.
Подать заявление о возврате переплаты по ЕНС может владелец счета и не вправе тот, кто фактически внёс их как за третье лицо.
Кроме того, с 2023 отменены ограничения по периоду возврата средств, формирующих положительное сальдо. Это значит, что можно вернуть переплату независимо от даты ее образования. Исключение – суммы, по которым действовавший ранее 3-летний срок подачи заявления истек до 01.01.2023.
5 признаков того, что вам 100% нужно увольняться с работы
Как зачесть положительное сальдо ЕНС
Для зачета переплаты ЕНС нужно подать в налоговую по месту учета заявление о распоряжении путем зачета.
Подать его можно в электронной форме:
- по ТКС, подписав усиленной квалифицированной подписью;
- через личный кабинет налогоплательщика, подписав усиленной квалифицированной или неквалифицированной подписью.
Налоговая сделает зачет не позднее 1 рабочего дня, следующего за днем получения от заявления.
Если положительное сальдо ЕНС будет меньше суммы налога, указанной в заявлении, зачет пройдет частично – в пределах положительного остатка на ЕНС.
Источник: buhguru.com
Вопрос об источниках данных и определении даты
На Ваш вопрос ответил член ЭС и ДК РОО Кушлянский Олег Александрович:
ФСО 1, п 8. Дата определения стоимости объекта оценки (дата проведения оценки, дата оценки) – это дата, по состоянию на которую определена стоимость объекта оценки.
Информация о событиях, произошедших после даты оценки, может быть использована для определения стоимости объекта оценки только для подтверждения тенденций, сложившихся на дату оценки, в том случае, когда такая информация соответствует сложившимся ожиданиям рынка на дату оценки.
Формально Информация о событиях, произошедших после даты оценки, зависит от вида издания (журнала, газеты, сайта и т.п.)
Так, например, журнал «Недвижимость и цены» выходит 1 раз в неделю. Соответственно, первая дата периода, указанного на обложке, может считаться датой сбора информации.
R-WAY (ежемесячное издание), к примеру, выпущенный в январе 2018 г., содержит информацию о рынке ЗУ Подмосковья за декабрь 2017 г., о чем четко указано в соответствующей диаграмме. Справочник Лейфера также содержит указание о периоде сбора информации и о дате, с которой рекомендовано использовать справочник. Иные издания могут не содержать прямой информации по дате.
Надо внимательно смотреть на выходные данные издания.
Вопрос о корректности подтверждения тенденций определяется оценщиком самостоятельно, т.к. никаких разъяснений на эту тему, к сожалению, нет.
Оценщикам:
- Авторские материалы
- Аналитика
- Конкурсы
- Методология
- Сертификация
- Квалификационный экзамен
- Информационный банк оценщика
- Информационно-правовая и юридическая поддержка. Судебная экспертиза в оценочной практике
- Кафедра Томского ГУ
- Законодательство об оценке
- Стандарты и правила оценочной деятельности СПОД РОО 2022
- Стандарты и правила оценочной деятельности СПОД РОО 2020
- Юристы рекомендуют
ВОПРОСЫ И ОТВЕТЫ
Нужно ли оценщику оформлять полис страхования больше чем на 300 тысяч?
Достаточно ли страхования ответственности оценщиков, которым РОО застраховало гражданскую ответственность 100% своих членов с лимитом ответственности состраховщиков в размере 300 000 (триста тысяч)? Или каждому оценщику нужно дополнительно страховаться, помимо этой страховки?
Уважаемый Антон!
Полис на 300 тысяч — это минимальная сумма, которую требует ФЗ-135.
Но заказчик оценки может выставить дополнительные требования как к полису оценщика, так и оценочной компании. Особенно часто такое требование встречается в условиях конкурса.
Ниже есть ссы. Показать весь ответ»
Источник: sroroo.ru
Справка о состоянии расчетов с бюджетом
Налогоплательщику, чтобы быть уверенным в отсутствии долгов перед бюджетом по налогам, страховым взносам и прочим платежам, необходимо контролировать состояние своих расчетов с ИФНС. После перечисления налоговые платежи могут уйти не по назначению, и тогда возникнет недоимка, и наоборот, излишне перечисленные суммы образуют переплату. Одним из инструментов, с помощью которого можно уточнить наличие задолженностей и переплат перед бюджетом, является налоговая справка о состоянии расчетов. Что это за документ, как можно его получить, и как правильно читать приведенную в нем информацию, расскажем далее.
- Что такое «Справка о состоянии расчетов по налогам, сборам…»
- Как читать справку о состоянии расчетов
- Справка о состоянии расчетов – образец:
Что такое «Справка о состоянии расчетов по налогам, сборам…»
Справка (форма по КНД 1160082) включает в себя сведения о налогоплательщике (ИНН/КПП, наименование фирмы/ФИО предпринимателя, адрес) и таблицу с перечнем налогов и иных платежей, по которым у налогоплательщика имеется непогашенная задолженность или переплата.
Нужно учитывать, что данная справка о состоянии расчетов с бюджетом не может служить документом, подтверждающим наличие или отсутствие задолженности перед ИФНС. Для такого подтверждения потребуется запросить у налоговиков другой документ – справку об исполнении обязанности по уплате налогов, сборов, страхвзносов и т.д., которая выдается на бланке формы по КНД 1120101 (утв. приказом ФНС от 20.01.2017 № ММВ-7-8/20). Справки об отсутствии долгов перед бюджетом обычно запрашивают банки при оформлении кредитов, они требуются для участия в конкурсах, тендерах и т.п.
Актуальная форма справки о состоянии расчетов по налогам — справка по форме КНД 1160082, действующая с октября 2022 года.
Как читать справку о состоянии расчетов
Основную часть справки составляет таблица из десяти граф, в которых отражается:
- код налогового органа (графа 1)
- название налога (сбора, страхового взноса), по которому имеется долг/переплата (графа 2);
- КБК платежа, код ОКТМО (графы 3,4);
- в отдельные графы выделено состояние расчетов по налогам, сборам, страхвзносам (графа 5), по пеням (графа 7), по штрафам (графа 9) и по процентам (графа 11);
- также по графам отражается предоставление отсрочки, инвесткредита, реструктуризация или приостановление взыскания по налогам, сборам, взносам (графа 6), пеням (графа 8), штрафам (графа 10).
- В справку не включаются сведения по налогам, сборам и страхвзносам, по которым у налоговиков числится нулевое сальдо. Т.е., если какой-либо налог, уплачиваемый налогоплательщиком, в графе 1 справки о состоянии расчетов ИФНС не указала, это означает, что по нему у компании или ИП нет никаких недоимок или переплат.
- Если по данным ИФНС за налогоплательщиком числится задолженность или переплата, такие суммы будут отражены в соответствующих графах, в зависимости от того, к какому виду платежей относится сумма (налог, пени, штраф и т.д.). Наличие сумм со знаком «-» означает недоимку, отсутствие минуса возле суммы означает переплату.
Справка о состоянии расчетов – образец:
Добросовестного налогоплательщика, получившего справку о состоянии расчетов (форма 1160082), может удивить наличие в ней долга или переплаты. В этом случае нужно учесть, что справка формируется на определенную дату и, возможно, налоговикам еще не поступили последние налоговые платежи, отраженные в ранее сданной отчетности (отсюда и недоимка), либо еще не получена налоговая декларация или расчет, а налоги или взносы в бюджет уже перечислены (подобный аванс числится в ИФНС как переплата).
В приведенном выше примере справки за компанией числится переплата по единому налогу при УСН. Переплата возникла в связи с тем, что за 1, 2 и 3 квартал 2022 г. налогоплательщиком перечислялись авансовые платежи, а декларация по «упрощенке» будет сдана им только по окончании 2022 года (квартальные отчеты при УСН не предусмотрены), т.е. начисление налоговики проведут не ранее, чем получат от компании годовую отчетность по УСН.