
Характеристика счета 01.01 — Основные средства в организации
| Классифицирующие признаки счета | Характеристика |
| Вид счета | Активный |
| Увеличивается | По дебету |
| Уменьшается | По кредиту |
| Подчинен | Счету 01 «Основные средства» |
| Стоимость | ОС стоимостью менее 40 тыс.руб. МОГУТ отражаться в составе ТМЦ |
Счет 01.01 используется коммерческими организациями для отражения на нем основных средств, находящихся в собственности компании. В составе таких основных средств учитываются: здания, сооружения, земельные участки и объекты природопользования, закрепленные за организацией. Также на данном счете учитываются транспортные средства, оборудование, компьютеры и ноутбуки, иные приборы и инвентарь.
О том, как организовать учет автомобиля в организации читайте здесь: Бухгалтерский учет автомобиля
Основные средства: первоначальная стоимость
Бухгалтерские проводки по счету 01.01
| Дт | Кт | Хозяйственная операция |
| 01.01 | 08.04 | Приняты к учету основные средства на предприятии (на праве собственности) |
| 01.01 | 01.08 | Приняты в состав основных средств организации, основные средства, право собственности на которые, ранее было не зарегистрировано |
| 01.01 | 01.03 | Приняты в состав основных средств организации, основные средства, ранее числящиеся в составе арендованных основных средств |
| 91.2 | 01.01 | Отражена уценка основных средств в составе прочих расходов организации |
| 01.01 | 83 | Отражена дооценка основных средств в составе добавочного капитала организации |
Основным нормативно — правовым актом, регулирующим операции с основными средствами в коммерческой организации, является ПБУ 6/01.
Пример учета приобретения основных средств
Рассмотрим пример.Организация по договору купли-продажи с иностранным продавцом приобрела основные средства. Стоимость основных средств 50000 долл. США. Курс ЦБ РФ составил:
— на дату перехода права собственности на основные средства 30 руб./долл.
— на дату ввода в эксплуатацию основных средств 30,2/долл.
— на дату погашения кредиторской задолженности 30,35/долл.
Составить бухгалтерские проводки.
Решение:
Дт 08 Кт 60 — 1 500 000 руб. — оприходованы основные средства (50 000 USD по курсу 30 руб. / USD);
Дт 01 Кт 08 — 1 500 000 руб. — приняты к учету основные средства по первоначальной стоимости.
Хотя на дату ввода основных средств в эксплуатацию курс изменился и составил 30,20 руб. / USD, пересчет стоимости основных средств на счете 08 не производится, так как это противоречило бы ПБУ 3/2006 и Методическим рекомендациям по учету основных средств.
Дт 60 Кт 52 — 1 517 500 руб. — перечислено иностранному поставщику (50 000 USD по курсу 30,35 руб. / USD);
Дт 91 субсчет «Прочие расходы» Кт 60 — 17 500 руб. — отражена курсовая разница по расчетам с иностранным поставщиком (50 000 USD х (30,35 — 30,00)).
счет 01
Источник: schetuchet.ru
Как учитываются основные средства в бухгалтерском учете
Основными средствами называют материальные ценности, которые используются при производстве продукции, для выполнения различных работ и услуг, при управлении компаний на протяжении периода, превышающего 12 месяцев, независимо от их стоимости. И те предметы, которые на момент приобретения по стоимости превышают в сто раз минимальный уровень месячной оплаты труда, и которые не зависят от срока их полезной службы.
Основные средства в бухгалтерском учете это сооружения, здания, машины и оборудование, которое используется для занятий основной деятельностью, измерительные приборы, вычислительная техника, многолетние посадки, продуктивный скот, дороги, транспортные средства и прочие основные средства. А также, недра, леса, реки, земельные участки, как собственные, так и арендованные. Все капитальные вложения и работы по улучшению тоже учитываются ежегодно в составе основных средств.
Машины и оборудование и те предметы, которые находятся в пути, хранятся на складах как готовая продукция, приобретались для продажи в качестве товара, сданы в монтаж не считаются основными средствами и на них не начисляется амортизация.
Все основные средства в бухгалтерском учете условно делятся по своему назначению на две большие группы: производственные, которые непосредственно принимают участие в работе предприятия (машины, оборудование, цеха, транспорт) и непроизводственные основные средства, (здания, бани, общежитие, столовые и прочее) которые не участвуют в самом процессе производства, но влияют на процесс изготовления продукции или выполнения работ предприятием.
По степени использования основные средства в бухгалтерском учете делятся на собственные, арендованные, находящиеся в запасе, на консервации, на реконструкции или на стадии достройки. На учет ставятся основные средства, которые приобретены у поставщика, полученные безвозмездно в дар, внесены учредителем в уставной капитал и прочие поступления.
При поступлении основные средства в бухгалтерском учете приходуются по первоначальной стоимости. Это может быть стоимость, указанная поставщиком по договору или счету-фактуре, но с учетом всех расходов по доставке, монтажу и установке оборудования. Если основное средство вносится учредителем в уставной капитал первоначальная стоимость договорная и отражается в акте приема-передачи. В случае дарения первоначальной стоимостью считается рыночная цена предмета.
В учете отражается восстановительная, ликвидационная и остаточная стоимость основного средства. Под восстановительной стоимостью понимают ту стоимость, которую необходимо будет заплатить по рыночной цене при замене основного средства на новое, аналогичное в случае его непригодности к использованию.
Остаточная стоимость равна разнице между первоначальной стоимости и суммой износа. Амортизация в бухгалтерском учете представляет собой равномерное распределение стоимости основного средства на протяжении всего периода полезного срока действия. Таким образом, происходит списание физического и морального износа. На производстве сумму амортизации переносят на себестоимость продукции. При сдаче налоговой декларации сумму износа берут полностью на вычеты.
При начислении амортизации для учета берут разницу между первоначальной и ликвидационной стоимостью средства. Под ликвидационной стоимостью понимают ту стоимость, которую предприятие рассчитывает получить после полного его износа при реализации или ликвидации основного средства. Ликвидационную стоимость удобнее считать равной нулю для того, чтобы избежать недоразумений при налоговых проверках. Это обязательно необходимо отразить в учетной политике предприятия.
Ежемесячно ведется бухгалтерский учет амортизации основных средств на все основные средства, которые используются для работы предприятия. Начинают начисление износа с 1 числа месяца, следующего за месяцем ввода в эксплуатацию основного средства. Заканчивают начисление амортизации с 1 числа следующего месяца после его выбытия или полного списания его стоимости с баланса. Амортизацию начисляют за весь период полезного срока использования, в течение которого предприятие получает доход. Не начисляют амортизацию на землю, недра, памятники и произведения искусства, библиотечные фонды.
В налоговом учете имеются фиксированные процентные ставки амортизации для каждой группы основных средств. Но каждое предприятие имеет право самостоятельно устанавливать полезный срок действия основных средств и пересматривать сроки с учетом их реконструкции и модернизации, но с указанием этого в учетной политике.
Выбытие основных средств происходит при списании в случае непригодности по акту на списание (ОС-4) и дефектной ведомости. Основное средство можно продать, подарить, оформив по договору и соответствующими счетами – фактурами и накладными. Можно внести в качестве вклада в уставной капитал в другую организацию по акту приема- передачи (ОС-1). Либо оформить договора лизинга, аренды.
Источник: fb.ru
Основные средства: что это такое, их классификация, учет (инвентаризация) и амортизация
Знания основ бухгалтерского учета необходимы не только предпринимателям, занимающихся бизнесом, но и тем, кто далек от этой темы.
Это нужно для того, чтобы разбираться в процессах, происходящих в экономике региона, страны и мирового сообщества.
Поэтому сегодня разберем одну из основополагающих тем: что такое основные средства (ОС), как они классифицируются, и как происходит учет ОС.
Основные средства — это.
Хозяйственная деятельность любого предприятия, занимающегося производством (или выращиванием) какой-либо продукции или предоставлением услуг, осуществляется с применением определенных средств труда.
Так, сталь выплавляют в доменных печах, обувь изготавливают на специальных станках, сельскохозяйственные угодья обрабатывают при помощи тракторов и комбайнов, музыку преподают, используя музыкальные инструменты.
Эти орудия производства называются основными средствами (ОС), и являются активами предприятия.
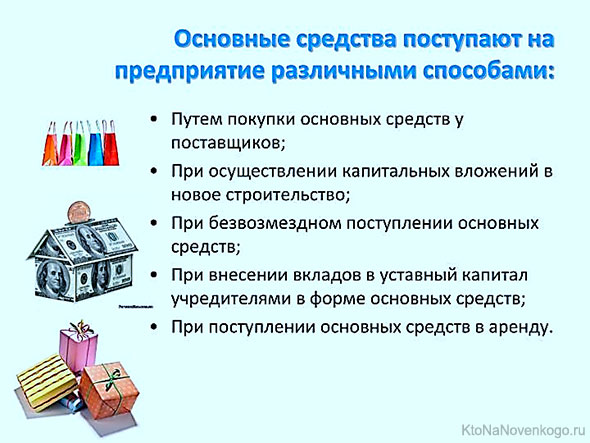
Не все средства производства могут быть причислены к ОС, а лишь те объекты, которые удовлетворяют следующим условиям:
- срок эксплуатации объекта больше 1 года и он участвует более чем в одном цикле производства;
- объект используется для производства (выращивания) продукции (предоставления услуг) или для сдачи в аренду с целью получения дохода (как пример — коворкинг);
- объект предназначен для получения прибыли в последующих периодах.
Основные средства предприятия следует отличать от оборотных активов.
К оборотным средствам относится сырье, материалы, электроэнергия, топливо, т.е. то, что расходуется в течение 1 цикла производства.
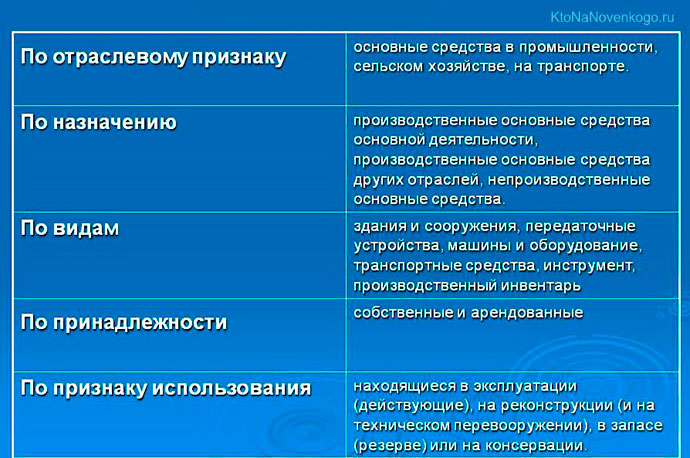
Классификация основных средств
Рассмотрим общую классификацию ОС на схеме:
Проанализируем классификацию ОС по признаку принадлежности к производственному процессу в следующей таблице:
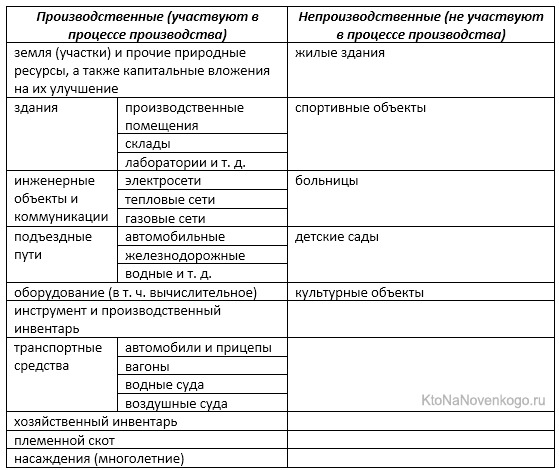
На первый взгляд, непроизводственные ОС не оказывают влияния на процесс производства. Но это не так. Улучшение условий жизни работников увеличивает производительность труда, что, в конечном итоге, положительно отражается на эффективности предприятия.
Оценка эффективности хозяйственной деятельности кампании осуществляется путем анализа прибыли предприятия, рассчитываемой на 1 рубль финансовых вложений в основные средства.
Объясню на примере. Возьмем две кампании:
- № 1 имеет ОС стоимостью 100 тыс. руб., прибыль за год составила 200 тыс. руб.;
- № 2: ОС = 50 тыс. руб., прибыль за год = 150 тыс. руб.
Поверхностный анализ говорит о том, что прибыль кампании № 1 больше, значит эффективность ее выше. Но если проанализировать ситуацию исходя из стоимости основных средств, то видим, что коэффициент эффективности работы следующий:
- у компании № 1 = 200 000 / 100 000 = 2;
- у компании № 2 = 150 000 / 50 000 = 3.
Вывод: эффективность хозяйственной деятельности компании № 2 выше, чем эффективность компании № 1.
Учет основных средств
Основные средства в обязательном порядке учитываются в бухгалтерии предприятия (кампании, организации).
При приобретении ОС ставятся на бухгалтерский баланс. С течением времени основные средства изнашиваются, а в случае полного физического или морального износа списываются с баланса.
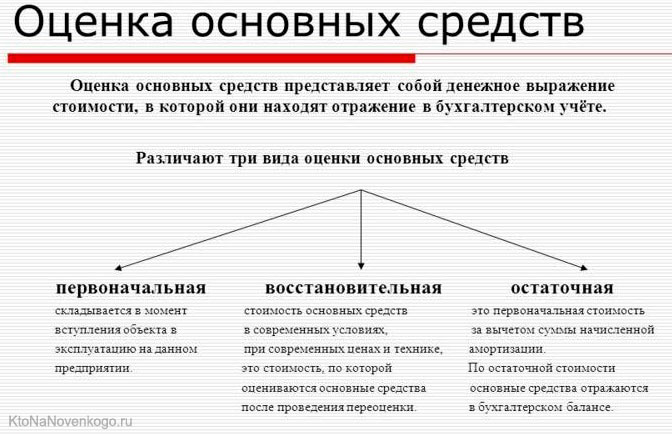
Начальная стоимость ОС в бухгалтерском балансе = стоимости, по которой они были приобретены. Износ обязательно учитывается в стоимостном выражении (как правило, раз в год) и вычитается из первоначальной стоимости. Таким образом, стоимость ОС на определенный момент времени называется остаточной стоимостью (чистые ОС).
В бухучете во внимание принимается именно стоимость остаточная. Это значит, если на балансе предприятия на начало года стоимость ОС, допустим, = 500 тыс. рублей, то на конец года стоимость ОС будет рассчитываться с учетом ее износа. Если износ равен 10 %, то стоимость ОС на конец года = 500 000 – 10 % = 450 000 (руб.).
Инвентаризация
Основные средства на предприятии подлежат периодической инвентаризации (сопоставлению данных бухучета с фактическим состоянием объектов ОС). Согласно бухгалтерским стандартам, эта процедура должна проводиться не реже 1 раза в 3 года.
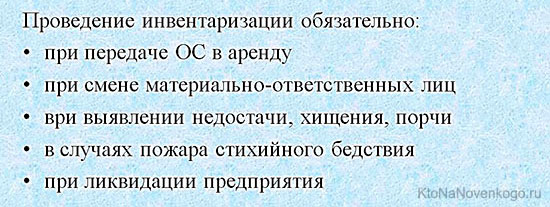
Инвентаризация основных средств состоит из 3 этапов:
- Создание инвентаризационной комиссии и проверка документов (бухгалтерских и технических) на все объекты ОС.
- Осмотр объектов ОС и сверка их с документами, составление описи.
- Выявление расхождений между документами и фактическим положением, фиксация выявленных расхождений в специальном акте.
Амортизация основных средств
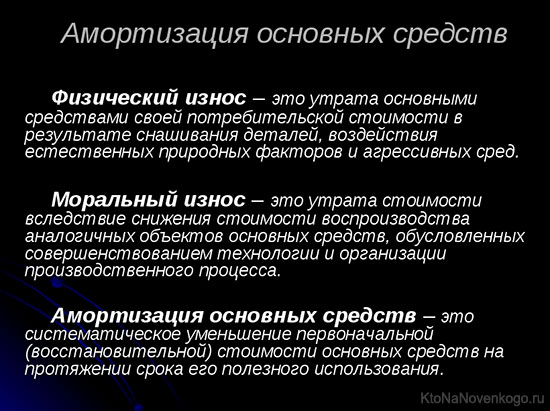
Логично, что изношенное оборудование теряет свою производительность, и в определенный момент требует замены. Для этого нужны определенные финансовые вложения. В бухучете есть специальный термин – амортизация ОС.
Суть амортизации в том, что стоимость изнашиваемых основных средств постепенно (по частям) переносится на себестоимость продукции (услуги).
Эти денежные средства называются амортизационными отчислениями (АО), из которых формируется амортизационный фонд. Деньги амортизационного фонда аккумулируются лишь на бумаге, реальные денежные средства находятся в обороте, и изымаются из него при необходимости модернизировать старое оборудование или купить новое.
Как рассчитываются количественные показатели амортизации ОС?
Разработаны нормативные таблицы, в которых указано, на сколько процентов за определенный период изнашивается та или иная подгруппа ОС, и каков нормативный срок службы конкретной подгруппы ОС.
Формула АО: начальная стоимость определенного объекта ОС делится на нормативный срок его эксплуатации. Это базовые амортизационные отчисления. При расчете реальных АО учитывается коэффициент инфляции.
В этой статье мы затронули основные аспекты темы «Основные средства предприятия». Надеюсь, что приведенная информация будет вам полезна.
Удачи вам! До скорых встреч на страницах блога KtoNaNovenkogo.ru
Эта статья относится к рубрикам:
Если предприятие продаст основные средства после длительной эксплуатации, то полученный доход будет облагаться налогом или нет?
Ваш комментарий или отзыв
Источник: ktonanovenkogo.ru