
Сальдо – термин, принятый в экономической теории. Он предполагает определенные расчеты. Используется во внешнеторговых отношениях, в рамках бухучета. Необходим для отслеживания динамики деятельности компании. Позволяет отразить успех деятельности организации.
Сальдо определяется на основании сведений бухучета.
Что представляет собой сальдо?
Сальдо – это разница между доходами и расходами, рассчитанный за отчетный период времени.
Сальдо может быть положительным, то есть больше ноля. Это говорит о том, что доходы предприятия превышают его траты. Сальдо также может быть отрицательным — меньше ноля. Это свидетельствует о том, что траты превышают доходы.
Сальдо используется во множестве областей. Характеристики его отличаются от сферы, в которой он применяется. Сальдо актуально при расчете следующих показателей:
- Торговый баланс.
- Платежный баланс государства.
Однако показатель преимущественно используется в бухучете. Совокупное значение его нужно отразить в сумме остатка средств на начало и завершение периода, который является отчетным.
Что такое сальдо и как его посчитать
Функции
Сальдо крайне важно для анализа деятельности предприятия. Оно требуется для выяснения текущего финансового состояния компании. На основании показателя можно выяснить следующие моменты:
- доходность предприятия;
- стабильное функционирование компании;
- анализ прибыльности организации за разные периоды.
К примеру, предприятие фиксировало показатели сальдо на протяжении всего периода своей деятельности. Компания открыла новое направление. Ранее сальдо находилось ближе к нулю, а после введения нового направления начало резко расти. Это свидетельствует о том, что нововведение повысило доходность предприятия.
Пример
30 марта организация получила 500 000 рублей. В этот же день средства были потрачены на аренду помещения в размере 100 000 рублей. Начальное сальдо на 1 апреля составит 400 000 рублей.
Сальдо в бухучете
Остаток по счету и будет рассматриваемым показателем. Разница между дебетом и кредитом составит остаток следующих видов:
- Дебетовое сальдо. Образуется в той ситуации, если дебет больше кредита. Отображается в активе баланса.
- Кредитовое сальдо. Образуется в той ситуации, если кредит превышает дебет. Фиксирует состояние источников, через которые поступают денежные средства. Отображается на пассиве.
Разница между дебетом и кредитом (то есть, между доходом и расходом) может быть равна нулю. В этом случае счет будет закрытым. В некоторых случаях в бухучете есть счета, в которых есть и дебетовое, и кредитовое сальдо.
При рассмотрении бухучета за отчетный период можно отметить:
- Начальное сальдо. Еще одно его название – входящее. Это остаток по счету. Рассчитывается на начало отчетного времени. Расчет производится исходя тех операций, которые были произведены предприятием до рассматриваемого времени.
- Дебетовый и кредитовый оборот. Для проведения расчетов берутся только те операции, которые выполнялись в рассматриваемое время.
- Сальдо за период. Представляет собой суммарный итог действий предприятия за отчетное время.
- Завершающее сальдо. Второе название – исходящее. Представляет собой остаток, который имеется на счетах на конец месяца или другого отчетного времени.
Отражение сальдо зависит от его типа. Расчеты должны производиться регулярно. Это важно для отслеживания динамики.
4. Самолетик. Сальдо. Обороты. Бухучет для начинающих.
Сальдо во внешнеторговых отношениях
Показатель рассчитывается при взаимоотношениях с зарубежными компаниями. При расчетах учитываются следующие операции:
- Показатели экспорта.
- Сумма импорта.
- Денежные поступления от зарубежных структур.
- Платежи зарубежным структурам.
Выделяют сальдо торгового баланса, а также аналогичный показатель платежного баланса.
Сальдо торгового баланса
Экспорт и импорт является базой в рамках внешней торговли. Разница между экспортом и импортом считается сальдо. Расчет его должен производиться в рамках установленного времени. Сальдо торгового баланса подразделяется на разные виды:
- Положительное. Актуально в том случае, если государство больше продает, нежели приобретает. Сальдо будет положительным в том случае, если экспорт больше импорта.
- Отрицательное. Актуально в том случае, когда импорт больше импорта. Сальдо будет отрицательным, если государство больше приобретает, чем продает.
Рассмотрим подробнее отрицательное сальдо в контексте государства. Этот показатель обозначает то, что в стране много зарубежной продукции, но мало товаров отечественного производителя.
Сальдо платежного баланса
Обычно этот термин используется при торговых операциях между государствами. Практически все страны торгуют между собой. Отношения предполагают денежные операции. Сальдо платежного баланса представляет собой разницу между переводимыми денежными средствами, которые получают из-за границы. Также в расчет включаются платежи, отправляемые в другие страны.
Сальдо может быть как положительным, так и отрицательным. Рассмотрим особенности двух разновидностей:
- Положительное. Сальдо может быть названо положительным в том случае, если происходит превышение платежей, поступающих из других стран, над платежами, отправляемыми в другие государства.
- Отрицательное. Показатель называется отрицательным в том случае, если возникло превышение выплат из государства над поступлениями в государство.
То есть, разделение сальдо на положительное и отрицательное принято вне зависимости от того его типа. Определение типа остатка происходит после вычета расходов из доходов.
Как определить сальдо?
Бухгалтер обязан вести учет поступлений и расходов средств на предприятии. Специалист также проводит соответствующий учет. Это крайне ответственная работа. Небольшой недочет может привести к проблемам при налоговых проверках.
Операции отражаются посредством бухгалтерских проводок. Фиксируются показатели методом двойной записи. Для этого необходимо открыть специальный счет.
Учетные счета отличаются двумя колонками: дебетовая или кредитовая. Двойная запись позволяет отследить движение средств.
Существует определенный закон бухгалтерского баланса. Сумма всех показателей по счетам в совокупности равна нулю. То есть, разница между дебетовыми и кредитовыми показателями равна нулю.
По итогу.
Сальдо – термин, который актуален для любой организации. Сальдо отображает остаток после вычета всех расходов. То есть этот показатель позволяет определить убыточность или прибыльность предприятия. Сальдо используется как во внутренних торговых операциях, так и во внешнеторговых манипуляциях. При расчетах важное значение имеет учетный период.
Продолжительность периода зависит от политики конкретного предприятия.
Сальдо начальное
Значения множества бухгалтерских терминов в большей или меньшей степени известны простому человеку. К специальным понятиям, используемым в повседневной жизни можно отнести – сальдо. Характеризуя некий остаток по счету или квитанции, термин чаще используется в связке, например, начальное сальдо. Данное словосочетание используется при определении остатка средств (активов) переходящих с прошедшего отчетного периода в текущий.
Особенности регистрации и расчета
Так как сальдо начальное определяет фактический остаток на начало периода, оно записывается в соответствующем разделе счета (квитанции). Порядок записи зависит от типа рассматриваемого документа (счета):
- активные – запись вносится в дебетовое поле расположенное в левой части формы;
- пассивные – значение сальдо расположено в кредитовом поле, справа.
Расчет показателя также напрямую зависит от класса бухгалтерского документа.
Рассматривается стандартный счет №66 работающий с пассивами. Показатель начального сальдо записывается справой стороны. Имея все переменные за отчетный период (месяц) искомый показатель определяется следующим образом: Сн = СкПп. То есть, остаток средств, перенесенный с прошлого месяца (сальдо конечное) и есть величина, учитываемая в качестве начальной в новом периоде.
Понять детали вычисления значения поможет пример:
Пример 1
Формула расчета СК для пассивных счетов имеет следующий вид – Ск=Сн+Ко–До, где:
- Сн – остаток на начало периода;
- Ко – оборот по кредитной части;
- До – оборот по дебетовой части.
Если на сальдо начальное составило 100 000 р, в течении месяца были зарегистрированы две исходящие операции (До) на 30 000 и 40 000р, а также имело место получение займа (Ко) в сумме 20 000 р, конечный остаток будет равен:
- 100 000+20 000–70 000=50 000р.
Это и есть исходящий (конечный) остаток, переносимый в следующий период в качестве входящего или начального.
В случае с активными счетами, расчетная формула сальдо конечного, будет иметь иной вид: Ск=Сн+До–Ко, то есть
- 100 000+70 000–20 000=150 000р.
В данном случае слово «получение» в строке текста, относящегося к займам, необходимо заменить на «выдачу». Кроме этого исходящие операции по дебетовому обороту для пассивных счетов, в случае с активными будут иметь характер входящих.
Резюме
Таким образом показатель рассчитывается по формуле актуальной для расчета показателя за прошлый период. Фактическая разница между двумя значениями заключается в размещении поля записи в бухгалтерском формуляре. Записи используются при бухгалтерских и налоговых сверках, при несовпадении Ск и Сн, речь может идти об ошибках учета или нарушениях.
Что такое сальдо ведомо не только любому бухгалтеру, но и большинству обывателей – слишком термин распространенный. Не каждый даст точное его определение, но даже так, подсознательно мы осознаем, что это результат вычитания одного из другого. Например, экспорта или импорта. Платежей полученных и отправленных. Разность двух значений.
Понятия конечного и сальдо начального ясны, напротив, меньше, но мы остановимся подробнее именно на последнем.
Сальдо начальное – что это
Обычно начальное сальдо – это фактическая остаточная сумма на начало учетного периода, находящаяся на бухгалтерском счету. Необходимо отметить, что запись указанной суммы будет зависеть от свойств счета (активного или пассивного он класса):
- слева (поле дебетовое), когда счет носит характер активного;
- справа (поле кредитовое), когда счет носит характер пассивного.
Прочие особенности, в том числе и расчета данного показателя мы предлагаем рассмотреть далее.
Как найти сальдо начальное?
Есть особенности поиска начального сальдо в зависимости от пассивного или активного типа счёта.
Представим гипотетическую ситуацию, когда мы работаем со счётом №66, который представляет группу пассивных.
Начальное сальдо будет записано справа. Итак, в первой таблице рассмотрим движения по счёту за февраль.
Изначальное С. на 01.02.2019 г.
219 872 рос. руб.
Выплаты внешних заимствований 10.02.2019 г.
119 000 рос. руб.
Открытие новой кредитной линии 12.02.2019 г.
Полный расчет по внешним заимствованиям 20.02.2019 года
100 872 рос. руб.
219 872 рос. руб.
С. на конец месяца = 219 872 + 88 237 – 219 872 рос. руб. = 88 237 рос. руб.
Итак, рассмотрев февральскую таблицу, логично задаться вопросом. Если мы рассмотрели обороты и нашли значение на конец месяца, то сальдо на начало периода это просто значение? Берётся из воздуха, а не рассчитывается по формуле? Ответ нет. Все расставит по местам мартовская таблица, в продолжение предыдущей.
Изначальное С. на 01.03.2019 г.
Выплаты внешних заимствований 10.03.2019 г.
Открытие новой кредитной линии 12.03.2019 г.
Полный расчет по внешним заимствованиям 20.03.2019 года
С. на конец марта = 88 237 + 9 999 – 88 237 рос. руб. = 9 999 рос. руб.
Резюмируя рассмотрение таблиц, обращаем внимание, что значение на начало нынешнего периода – это данные, переносимые с предыдущего. В исследованном случае – сальдо на начало марта – расчетное значение конечного сальдо на февраль (88 237 рос. руб. фигурируют в обоих случаях).
Сальдо начальное по кредиту и дебету зависит строго от вида счета, а просчет записи поля дебета является зеркальным тому, что сделано для предложенного примера в счете №66.
Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter. Команда Bankiros.ru 10 1 826 просмотров Подпишитесь на Bankiros.ru

Для того чтоб рассчитать сальдо по счету, нужно определиться счета является активный, пассивный или же активно-пассивный. Активные счета это счета где храниться информация по активам(51,10,41), пассивные счета это те счета где отражается источники средств на активных счетах.(60,66) Например расчеты с поставщиками.
Так как один метод подсчета, расчета сальдо (остатка), не подходит для всех счетов, так как все счета разные по характеристикам, рассмотрим в 3-х видов расчета:
- Для активных счетов;
- Для пассивных счетов;
- Для активно-пассивных счетов;
- Расчет развернутого сальдо.
Внизу (В конце статьи будет ссылка на скачивания файла(Эксель) где раскидав суммы с проводок Остаток (Сальдо) автоматом рассчитываться.
1) Рассмотрим пример порядка расчета Сальдо, оборота на активном счете.
Для это составим журнал хозяйственных операций показывающие движение по счету 51 «Расчетный счет»
Данные с Рисунка 1 (журнала операций), заносим на схему счета (Схема 1). Смотрим по дебету или кредиту счет 51, например по операции 1 по дебиту, значит берем цифру 15300 р. заносим в дебет счета 51(Схема 1). Остальные цифры тоже также по дебиту или кредиту «раскидываем»
Выделенные зеленым цветом области называются Остаток на начала и остаток на конец, или просто бухгалтерским языком Сальдо на начало и сальдо на конец.(допустим если взяли период месяц то на начало и на конец месяца будут остатки)
Выделенные желтым, называются оборотами, оборот по дебиту это в активных счетах весь приход за определенной период в суммовом выражении. А оборот по кредиту показывает итог расходов за определенный период.
а) При расчете Сальдо на конец (Остаток), первым делом нужно рассчитать обороты. В нашем примере оборот(итог) по дебету будет 273 100 руб. (15300 руб. +257 800 руб.)., показывает что приход на расчетный счет было в размере 273 100 руб. Оборот по кредиту будет 63 000 рублей (35 000 руб. +25 300 руб.), оборот по кредит 60 300 рублей показывает что за отчетный период были расходы на сумму 60 300 рублей-списаны деньги с расчетно счета.
б) Вторым делом расчытываеться сальдо на конец периода, по формуле Сальдо на конец (Снп)=Сальдо на начало (остаток)+Приход (Оборот по дебиту)-Расход(Оборот по кредиту).
В нашем примере 25000 руб. +273100 руб. -60300 руб. =237800 руб Это сумма показывает сколько денег осталось у нас на расчетном счете.(если это сч 10 то стоимость материалов на конец периода).
Такой порядок расчета сальдо на конец подходит для следующих активных счетах: 01,04,08,10,20,41,43,44,45,50,51,55,52,58,.
2). Рассмотрим пример порядка расчета Сальдо, оборота на пассивных счетах.
В основном пассивные счета подразделяются на счета капитала и расчеты. Рассмотрим расчеты сч 60 «Расчеты с поставщиками и подрядчиками», этот счет активно-пассивный но в основном пассивный.(Сальдо по кредиту счета). Составим
Журнал хозяйственных операций по счету №60.
«Раскидаем» суммы по дебету и кредиту из Рисунка 2 в схему 2 (схему счета).
Для начало рассчитаем обороты по дебиту и кредиту за отчетный период. Оборот по дебиту 60 счета за период составил 28300 руб.(12 300 руб.+16 000 руб.), показывает в данном случае погашение кредиторской задолженности, на какую сумму погасили (так как до ввода проводки дебет 60 кредит 51 была задолженность по кредиту Сальдо). Оборот по кредиту составил 51 000 рублей (25 000 руб. +26000 руб.), показывает увеличение кредиторской задолженности на 51 000 рублей за определенный период.
Сальдо на конец (Остаток) подчитывается по формуле Остаток на конец по пассивному счету= Кредитовый остаток на начало+оборот по кредиту (увеличение задолженности)-оборот по дебиту (погашение задолженности) . В нашем примере 77 700 рублей (55 000 руб.+51 000 руб.-28 300 руб.).Данная цифра показывает что мы должны 77 700 рублей поставщикам, так как сальдо(остаток) по кредиту, т.е кредиторская задолженность.
Данная формула, порядок расчета, подходит только для чисто пассивных счетов(счета для расчетов), субчетов. таких как 60,66,70(в основном),68,69(в основном).
3) Рассмотрим пример порядка расчета Сальдо, оборота на активно—пассивных счетах.
Активно- Пассивные счета это те счета в которых остаток может быть активным или пассивным.В основном это счета расчетов таких как 76 «Расчеты с прочими дебиторами и кредиторами», 71 «Расчеты с под отчетными лицами» (видим в названии есть слово «расчеты»).
Так как мы рассмотрели порядок расчета сальдо:
— в активных счетах (Сальдо на начало по «дебиту»-Сальдо на конец по «дебиту»)
-в пассивных счетах (Сальдо на начало по «кредиту»-Сальдо на конец по «кредиту»).
А в активно-пассивных счетах бывает:
3а) Сальдо на начало Дебет -Сальдо на конец Кредит
3б) Сальдо на начало Кредит-Сальдо на конец Дебет.
В таких случаях порядок расчета Сальдо на конец будет другое, отлично от 1 и 2 методов. Рассмотрим каждый по отдельности. Журнал хозяйственных операций не будем составлять так как мы уже научились распределять суммы по дебиту и кредиту счетов.
3а) Сальдо на начало Дебет -Сальдо на конец Кредит.
Рассмотрим пример когда Сальдо на начало по дебиту а сальдо на конец по кредиту.
Как определить сальдо конечное. Пассивный счет
Эта статья, в первую очередь, будет интересна начинающим бухгалтерам, а также предпринимателям, желающим разобраться в сложностях ведения бухгалтерского учета.
Начнем с самых простых вещей, так сказать, с азов бухгалтерского учета.
Что такое бухгалтерский учет
В Федеральном законе от 6 декабря 2011 г. N 402-ФЗ «О бухгалтерском учете» дано довольно сложное понятие бухгалтерского учета. В частности, там говорится, что «…Бухгалтерский учет — формирование документированной систематизированной информации об объектах, предусмотренных настоящим Федеральным законом, в соответствии с требованиями, установленными настоящим Федеральным законом, и составление на ее основе бухгалтерской (финансовой) отчетности »
Иными словами, каждый шаг функционирования фирмы следует документировать, и делать это непрерывно, т.е. сплошным путем, таким образом, упорядочивая информацию о деятельности компании.
Т.е. система учета должна быть построена таким образом, чтобы в любой момент можно было дать четкие ответы, где что находится на фирме и в каких суммах.
Бухгалтерские счета. Понятие и группировка
Для этого и предусмотрены бухгалтерские счета. Это своего рода таблицы, состоящие из двух столбцов, левого и правого, в которых накапливается информация о хозяйственных процессах, происходящих в организации. Левый столбец счета принято называть Дебетом , а правый — Кредитом . Каждому счету присваивается определенный номер по Плану счетов , утвержденному Приказом Минфина РФ от 31.10.2000 № 94Н .
Допустим, «товары» учитываются на счете 41 , согласно Плану счетов. Для учета материалов принято использовать счет 10 и т.д.
По своему содержанию выделяют активные и пассивные счета .
На активных счетах учитывается наличие и передвижение имущества, относящегося к собственности компании. Это «денежные средства» (сч.51, 50 ), «основные средства» (сч.01 ), «финансовые вложения» (сч.58 ), «материалы» (сч.10) и т.п.
В свой черед, пассивные счета служат для учета источников формирования имущества, показывают, откуда у организации появилось то или иное имущество. Это как бы «информация» о тех людях или компаниях, благодаря чему или кому возникли наши средства. Например, «уставный капитал» (сч.80 ), «займы и кредиты» (сч.66,67 )и т.д.
В этой статье мы подробнее остановимся на активных счетах.
Разберем структуру активного счета и принцип его работы на конкретных примерах.
Активный счет состоит из Сальдо на начало (стрелочка 1 )- это остаток по счету на начало периода. Дебет (стрелочка 2 ) – это левая часть таблички. Кредит (стрелочка 3 )- правая часть таблички, и сальдо конечное (стрелочка 4 )- остаток на конец периода.
Оборот по дебету – это сумма всех записей по дебету счета. (стрелочка 5 ).
Оборот по кредиту – это сумма всех записей по кредиту счета. (стрелочка 6 ).
Схема работы активного счета
Давайте теперь выучим правила работы активных счетов. Как я уже отмечала ранее, на активных счетах учитывается наличие и движение имущества предприятия в стоимостном выражении. На счете происходит всего 2 вида движения — это увеличение счета, и уменьшение счета.
Для наглядности, обращаемся снова к табличке:

Наличие имущества и его увеличение отражается по дебету активного счета (стрелочка 1 ). Соответственно уменьшение производится по кредиту счета (стрелочка 2 ).
Получается, что при поступлении имущества, т.е. при увеличении активного счета, мы ставим запись в дебет счета , а выбытие имущества, или другими словами уменьшение счета, отражаем по кредиту .
Для определения конечного остатка по активному счету следует прибегнуть к следующей формуле:

Из чего заключаем: для определения конечного сальдо, нужно сальдо начальное сложить с оборотом по дебету и вычесть обороты по кредиту.
Сальдо активного счета может быть только дебетовое
Давайте проанализируем следующий пример:
На начало дня в кассе остаток денежных средств составлял 0 руб .
В течение дня в кассу поступили:
10 000 руб .- денежные средства от учредителя в качестве взноса в УК.
120 000 руб . – оплата за товары от покупателей.
4 000 руб . – снято с р/с в кассу предприятия.
Произошло следующее выбытие денежных средств:
2 000 руб . – выдано под отчет работнику организации.
70 000 руб . выплата з/п сотрудникам.
40 000 руб .- оплата за товар поставщику.
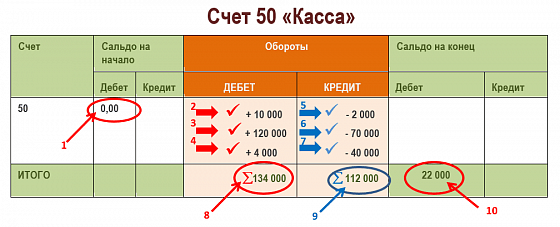
На основе этих данных составим структурную таблицу счета 50 «Касса» и посчитаем сальдо на конец рабочего дня.
Итак, т.к. по условиям сальдо на начало дня у нас составило 0 руб., то запись будет выглядеть так (стрелочка1 ).
Идем далее, согласно условию задачи имело место поступление денежных средств от учредителя в сумме 10 000 руб .
Т.к. счет активный, то увеличение активного счета происходит по дебету, значит, данную сумму записываем в Дт сч.50 (стрелочка 2 ). Аналогично заносим другие поступления по нашему примеру (стрелочка 3,4 ).
Следующие действия — выбытие денежных средств, а именно, выдано сотруднику под отчет 2 000 руб. Уменьшение активов отражается по кредиту активного счета, следовательно, указанную сумму вписываем в Кт сч.50 (стрелочка 5 ). Затем подобным образом вносим сведения о выбытии денег по условиям примера (стрелочка 6,7 ).
В конце дня подсчитываем обороты по Дт сч.50 . Это итоговая сумма всех записей по дебету счета (стрелочка 8 ), и по Кт сч.50 (стрелочка 9 ). Наши значения подставляем в формулу расчета конечного сальдо по активному счету, указанную выше.
Как действует схема пассивного счета , Вы можете прочитать видео урока одной из тем этого курса.
Проверьте, насколько внимательно Вы изучили статью, пройдите тест:
Увеличение имущества организации отражается:
— по Дебету активного счета
— по Кредиту активного счета Сальдо активного счета:
— только Кредитовое
— только Дебетовое
— может быть как Дебетовым, так и Кредитовым Активные счета служат для отражения:
— наличия и движения имущества
— источников формирования имущества и обязательств
Эксперт по вопросам налогового и бухгалтерского учета
Пассивные счета — счета бухгалтерского учёта, предназначенные для учёта состояния, движения и изменения источников средств предприятия.
На пассивных счетах отображаются операции, изменяющие сумму средств предприятия (активов предприятия), а также операции, изменяющие состав долгов (перемещение средств между двумя пассивными счетами, например удержание налогов из зарплаты).
Они предназначены для учета обязательств компании перед партнерами, сотрудниками или государством.
Схема пассивного счета
Схема пассивного счета выглядит следующим образом:
Виды пассивных счетов
В числе основных пассивных счетов выделяются:
расчеты по краткосрочным (счет ) и долгосрочным кредитам и займам (счет ) — применяются для учета состояния краткосрочных (до года) и долгосрочных (более года) заимствований;
расчеты с персоналом по оплате труда (счет ) — используется для учета сведений по выплате зарплат;
Структура пассивных счетов
Пассивные счета бухгалтерского учета имеют остаток (сальдо) на начало периода или его конец только по кредиту.
Можно дать следующую характеристику пассивному счету:
на пассивных счетах ведется учет источников образования хозяйственных средств предприятия, т.е. капитала и обязательств (задолженности) предприятия;
сальдо начальное всегда кредитовое и показывает величину капитала или наличие обязательств предприятия на начало отчетного периода;
обороты по дебету показывают уменьшение капитала или обязательств предприятия;
обороты по кредиту показывают увеличение капитала или обязательств предприятия;
сальдо конечное всегда кредитовое и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Сальдо конечное рассчитывается по формуле:
Остаток на конец периода = Остаток на начало + Оборот по кредиту – Оборот по дебету.
Сальдо отражается в балансе, в пассивной его части, и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Пассивный счет: подробности для бухгалтера
- Формирование Главной книги в «1С:БГУ 8», ред. 1.0 Вида активности/пассивности счета, установленного в настройках счета. Вид активности/пассивности счета отражается в. остатки на конец периода по пассивным счетам в отчете отражаются с минусом. кредиту активных счетов и дебету пассивных счетов выделяется красным цветом.
- Основы классификации счетов бухгалтерского учета Активные, пассивные и активно-пассивные счета. Основные активные счета применяются. расчетов с дебиторами. Основные пассивные счета применяются для учета изменения капиталов. сумму своего сальдо, а контрарный пассивный счет (контрпассивный) используется для уточнения. источников имущества, учитываемых на основных пассивных счетах, остаток по контрпассивному счету. активного счета, дополнительные пассивные счета увеличивают соответственно остаток основного пассивного счета. Контрарно-дополнительные.
- Бухгалтерия для математиков и программистов Положительное сальдо на данный момент. Пассивный счет – имеет отрицательное сальдо на данный. активных счетов. Пассивы состоят из пассивных счетов. Некоторые счета всегда активны, например.
- Бухучет для начинающих Оборотно-сальдовая ведомость. Активные и пассивные счета. Вернемся к примеру 1. Предположим. кредитовое сальдо, называются пассивными. Примеры пассивных счетов — счета 70 и 80. Классификация. бухгалтерские программы выделяют дебетовые остатки пассивных счетов или кредитовые остатки активных счетов.
- План счетов в соответствии с МСФО Либо активным, либо пассивным. Активно-пассивные счета, например аналог российского счета 76 .
- Отдельные моменты учета расходов в ассоциациях и союзах общественных объединений С подотчетными лицами». Это активно-пассивный счет, сальдо которого отражает сумму задолженности.
Cлово имеет итальянское происхождение, его перевод звучит примерно, как «расчет» или «остаток». С XIX века понятие начали применять в отношении остатков по счетам бухучета. Принципиально смысловая нагрузка слова не изменилась и приобрела довесок – употребление и в переносном смысле, использование в описании внешнеэкономической деятельности. Задавая вопрос, сальдо что это такое простыми словами, мы рассчитываем услышать нечто необычное. Однако истоки термин не потерял и поныне ассоциируется в первую очередь с бухучетом.
Что такое сальдо простыми словами
В самом общем из значений сальдо предполагает некий остаток на определенный день, разницу. На видах сальдо мы остановимся чуть позже, а сейчас рассмотрим примеры значений этого слова в разных сферах.
В бухучёте это разность значений дебета и кредита счетов.
Во внешней торговле это разность между страновым экспортом и импортом. С помощью анализа платежного баланса можно анализировать плавающие и определять давление на курс национальной валюты..
В платежах – разность между оплаченными и полученными от контрагентов суммами. В квитанциях на оплату услуг ЖКХ – это остаток (то есть переплата с предыдущего месяца) по лицевому счёту квартиры.
Что такое сальдо в бухгалтерии простыми словами
Как уже говорилось выше, для бухучёта данное понятие носит едва ли не сакральное значение. Отражая разность между дебетом и кредитом счетов, сальдо может быть и на левой, и на правой стороне счёта. Напомним, что правая сторона – это кредит, показывающий поступления на счет, когда он пассивный и расход, когда счет активный. Левая сторона – это дебет, где наоборот, поступления отображаются, когда счет активный, а расход, когда счет пассивный.
При каждом движении сумм по счету разница между правой или левой стороной изменяется. Изменяется, таким образом, сальдо счета.
Рассмотрим простейший пример просчета сальдо в бухгалтерском учете счета в таблице ниже.
Сальдо начальное по дебету
Источник: shadowgold.ru
Самолетики
«Самолетиками» (или «вертолетиками») называют счетные таблицы. Самолетики составляются за определенный период, по каждому счету отдельно. Они выглядят так:

Внутри самолетика указывается:
- Остаток по счету на начало периода (начальное сальдо).
- Обороты по дебету (сумма по всем операциям, проходившим по дебету данного счета за период).
- Обороты по кредиту (сумма по всем операциям, проходившим по кредиту данного счета за период).
- Конечное сальдо (рассчитывается по формуле, о которой скажем чуть позже).
От того, активный счет или пассивный, зависит, на какую сторону самолетика мы будем писать показатель. Если счет активный, то начальное и конечное сальдо у него всегда дебетовые, их пишем слева (в колонку «дебет»). Если счет пассивный, то всё наоборот – начальное и конечное сальдо кредитовые, их пишем справа (в колонку «кредит»).
Обороты и по активным, и по пассивным счетам бывают дебетовые и кредитовые. Если счет участвует в проводке – это и есть оборот по счету. Например, проводка Д 50 К 51 на сумму 10 тыс. руб. означает, что дебетовый оборот по счету 50 составил 10 тыс. руб., и кредитовый оборот по счету 51 тоже составил 10 тыс. руб.
Формула для расчета конечного сальдо отличается для активного и пассивного счета.
Для активного счета:
Ск – сальдо конечное;
Сн – сальдо начальное;
ОбД – обороты по дебету;
ОбК – обороты по кредиту.
Для пассивного счета:
Эти формулы надо постараться запомнить. Для этого можно сделать по ним отдельную табличку, которая будет всегда под рукой, и при решении задач первое время ею пользоваться.
Рассмотрим примеры заполнения самолетика.
На начало периода в кассе находилось 15 тыс. руб. наличных денег. В течение периода получена выручка наличными в размере 10 тыс. руб. и выдано из кассы работнику на покупку канцелярских товаров 5 тыс. руб. Составим счетную таблицу и рассчитаем конечное сальдо. Используем счет 50 «Касса». Счет активный.

Конечное сальдо составило 20 тыс. руб.
Задолженность по краткосрочному кредиту на начало периода составляла 800 тыс. руб. В течение периода была погашена часть долга в размере 100 тыс. руб. В этом же периоде взят еще один краткосрочный кредит на сумму 250 тыс. руб. Составим счетную таблицу и рассчитаем конечное сальдо. Используем счет 66 «Расчеты по краткосрочным кредитам и займам».
Счет пассивный.

В таблицах ниже приведены начальные сальдо по счетам и журнал хозяйственных операций. Составьте счетные таблицы (самолетики) по каждому счету. Проводки в таблице уже есть, но лучше таблицу скопировать, проводки убрать и попытаться составить самому, а потом проверить.
Сальдо на начало периода
| Номер и наименование счета | Сумма, руб. |
| 71 Расчеты с подотчетными лицами | 69000 (Д) |
| 50 Касса | 11000 |
| 80 Уставный капитал | 4000000 |
| 70 Расчеты с персоналом по оплате труда | 25000 |
| 10 Материалы | 2160000 |
| 60 Расчеты с поставщиками и подрядчиками | 50000 (К) |
| 51 Расчетный счет | 900000 |
| 01 Основные средства | 935000 |
Примечание к таблице: у активных счетов сальдо всегда дебетовое, у пассивных – всегда кредитовое. Для активно-пассивных счетов характеристика начального сальдо дана в таблице.
Журнал хозяйственных операций
| Содержание хоз. операции | Сумма | Д | К |
| 1. Приняты на склад материалы от поставщиков | 262000 | 10 | 60 |
| 2. Израсходовано подотчетным лицом на оплату транспортных расходов | 23000 | 26 | 71 |
| 3. Остаток неиспользованного аванса внесен подотчетным лицом в кассу | 2000 | 50 | 71 |
| 4. Отпущены материалы со склада в основное производство | 214400 | 20 | 10 |
| 5. Начислена заработная плата рабочим основного производства | 80000 | 20 | 70 |
| 6. Отпущены материалы в ремонтный цех для ремонта оборудования | 9000 | 23 | 10 |
| 7. Приобретен подотчетным лицом и доставлен на склад провод | 40000 | 10 | 71 |
| 8. Долг по подотчетной сумме удержан из заработной платы подотчетного лица | 4000 | 70 | 71 |
| 9. Получены в кассу с расчетного счета наличные денежные средства | 115000 | 50 | 51 |
| 10. Выдана из кассы заработная плата | 101000 | 70 | 50 |
| 11. Выдана из кассы подотчетная сумма Иванову | 2000 | 71 | 50 |
| 12. Выдана из кассы подотчетная сумма Петрову | 10000 | 71 | 50 |
| 13. Наличные денежные средства сданы на расчетный счет | 2000 | 51 | 50 |
| 14. Возвращены на склад неиспользованные в основном производстве материалы | 15000 | 10 | 20 |
| 15. Погашена задолженность перед поставщиками | 312000 | 60 | 51 |
Обратите внимание, что на один счет – один самолетик. Например, счет 10 по дебету проходит три раза. Не надо делать три самолетика по счету 10. Мы в один самолетик пишем три цифры в оборот по дебету. Их просуммируем и получим оборот по дебету счета 10 за период (262000+40000+15000=317000).
По другим счетам аналогично.
Рубрики
- История бухгалтерского учета
- Первичные документы
Источник: azy-buhucheta.ru